Пути совершенствования налоговой системы Республики Беларусь (на примере ИЧТПУП "Эйлинол")
Увеличение рентабельности продаж и рентабельность затрат, что характеризует повышение прибыльности оказываемых услуг. Предприятие постепенно выходит из состояния убыточности.
Таблица 2.1 - Показатели рентабельности предприятия
| Наименование показателя | Формула расчета | Значение показателя на начало и конец отчетного года,% | ||
| Рентабельность совокупного капитала (активов) (характеризует, сколько прибыли получено на рубль вложенного капитала) |
РА = прибыль за отчетный период / среднегодовая стоимость активов |
1,7 | 6 | |
| Рентабельность продаж (характеризует уровень прибыльности продукции) |
РП = прибыль от реализации продукции отчетного периода) / выручка (нетто) от реализации продукции в отчетном периоде |
0,4 | 3,5 | |
| Рентабельность затрат (характеризует окупаемость затрат) |
РЗ = прибыль от реализации продукции отчетного периода / полная себестоимость реализованной продукции |
0,4 | 3,6 | |
| Коэффициент финансовой независимости (автономии) (характеризует, какая часть активов сформирована за счет собственных средств организации) |
КФН = собственный капитал / валюта баланса |
16,4 | 9,6 | |
| Коэффициент устойчивого финансирования (характеризует, какая часть активов баланса сформирована за счет устойчивых источников) |
КУФ = собств. капит. + долгоср. обязат. + рез. предст. расходов. / валюта баланса |
20,7 | 54,5 | |
Таблица 2.2 - Анализ структуры прибыли организации, ее пользования
| Наименование показателей |
|
За отчетный период 2008г. | За 2007 г. | За 2006 г. | ||
| абсолютное значение, млн. р. | удельный вес, % | абсолютное значение млн. р. | абсолютное значение млн. р. | |||
| Прибыль (убыток) отчетного периода | 61 | 100,0 | -59 | -30 | ||
| Прибыль (убыток) от реализации | 262 | 429,5 | -29 | -30 | ||
| Прибыль (убыток) от операционных доходов и расходов | -285 | -467,2 | -4 | 2 | ||
| Прибыль (убыток) от внереализационных доходов и расходов | 84 | 137,7 | -26 | -30 | ||
| Налоги, сборы, платежи из прибыли | 41 | 67,2 | 34 | 30 | ||
| Прочие расходы и платежи из прибыли | 56 | 91,8 | 57 | 58 | ||
Из таблицы 2.2 наглядно видно увеличение прибыли от реализации услуг за три анализируемых года. Увеличение прибыли от реализации услуг связано со сдачей в аренду ранее не используемых площадей, повышением ставки аренды, увеличением спроса на торговые площади. Убыток от операционных расходов связан с переводом денежных средств в качестве погашения задолженности перед арендодателем. В 2007 г. на предприятие произошло обновление кадрового состава, в том числе и руководящего. Поставлена задача по строгому отслеживанию неисполнений субарендаторами взятых на себя обязанностей по оплате арендуемых площадей. При нарушении сроков оплаты, в соответствии с договором субаренды, арендодатель расторгает договор субаренды и сдает освободившиеся площади в аренду новым субарендаторам.
Таблица 2.3 - Анализ структуры актива бухгалтерского баланса и его основных разделов
| Наименование статей баланса организации | Показатели структуры актива в валюте (итоге) баланса | |||
| За отчетный период 2008г. | За 2007 г. | За 2006 г. | ||
| абсолютная величина, млн. р. | Удельный вес,% | абсолютная величина, млн. р. |
абсолютная величина, млн. р. |
|
| 1 | 2 | 3 | 4 | 5 |
| Внеоборотные активы | 2 138 | 71,8 | 1 466 | 1300 |
| основные средства | 2 138 | 71,8 | 1 466 | 1300 |
| нематериальные активы | - | 0,00 | - | - |
| доходные вложения в материальные ценности | - | 0,0 | - | - |
| вложения во внеоборотные активы | - | 0,0 | - | - |
| незавершенное строительство | - | 0,0 | - | - |
| прочие внеоборотные активы | - | 0,0 | - | - |
| Оборотные активы | 838 | 28,2 | 3 254 | 3 916 |
| запасы и затраты | 375 | 12,6 | 397 | 350 |
| сырье, материалы | 298 | 10,0 | 300 | 300 |
| животные на выращивании и откорме | - | 0,0 | - | - |
| затраты в незавершенном производстве и полуфабрикаты | - | 0,0 | - | - |
| расходы на реализацию | - | 0,0 | - | - |
| готовая продукция и товары для реализации | - | 0,0 | - | - |
| товары отгруженные | - | 0,0 | - | - |
| выполненные этапы по незавершенным работам | - | 0,0 | - | - |
| расходы будущих периодов | 77 | 2,6 | 97 | 50 |
| прочие запасы и затраты | - | 0,0 | - | - |
| налоги по приобретенным товарам, работам, услугам | 2 | 0,1 | 4 | 2 |
|
дебиторская задолженность покупателей и заказчиков |
- | 0,0 | 1 650 | 2000 |
| прочая дебиторская задолженность | - | 0,0 | 1 650 | 2000 |
| дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 390 | 13,1 | 1 005 | 1330 |
| покупателей и заказчиков | - | 0,0 | 31 | 40 |
| поставщиков и подрядчиков | 203 | 6,8 | 195 | 400 |
| по налогам и сборам | - | 0,0 | - | - |
| по расчетам с персоналом | - | 0,0 | - | - |
| разных дебиторов | 187 | 6,3 | 229 | 190 |
| прочая дебиторская задолженность | - | 0,0 | 550 | 700 |
| расчеты с учредителями | - | 0,0 | - | - |
| денежные средства | 71 | 2,4 | 198 | 200 |
| финансовые вложения | - | 0,0 | - | - |
| прочие оборотные активы | - | 0,0 | - | - |
| Баланс | 2 976 | 100 | 4 720 | 5216 |
Из таблицы 2.3 видно увеличение внеоборотных активов за счет увеличения основных средств, что связано с приобретением нового холодильного оборудования, которое находится на балансе предприятия, приобретением транспортных средств, которые также отражаются в балансе предприятия. Показано постепенное погашение дебиторской задолженности, что привело на конец 2008 г. к полной ее ликвидации. Ликвидация дебиторской задолженности является важным направлением работы служб предприятия для получения средств за оказанные услуги.
Таблица 2.4 - Оценка платежеспособности организации и оборачиваемости ее оборотных средств
| Наименование показателя | На начало периода (года) |
На момент установления неплатежеспособности на конец года) |
Нормативное значение |
Коэффициент
абсолютной
ликвидности
|
0,03 | 0,09 | Кабсл >= 0,2 |
|
Коэффициент оборачиваемости оборотных средств
|
9,66 | 4,43 | оборачиваемость оборотных средств снизилась |
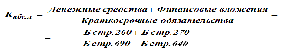
Коэффициент абсолютной ликвидности показывает какая часть краткосрочных обязательств может быть погашена немедленно. Из таблицы видно, что без привлечения дополнительных средств предприятию не достаточно собственных средств для немедленного погашения краткосрочных обязательств.
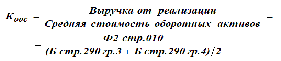
Коэффициент оборачиваемости оборотных средств показывает вовлечение этих средств в хозяйственный оборот. Уменьшение коэффициента, рассчитанного за отчетный период, по сравнению с коэффициентом, рассчитанным за предыдущий отчетный период, показывает замедление оборота оборотных средств.
Таблица 2.5 - Анализ структуры пассива бухгалтерского баланса
| Наименование статей баланса организации | Показатели структуры пассива в валюте (итоге) баланса | |||
| На конец 2008 г. | На 2007 г. | На 2006 г. | ||
| Абсолютная величина, млн. р. | удельный вес, % |
абсолютная величина, млн. р. |
абсолютная величина, млн. р. |
|
| 2 | 3 | 4 | 5 | 6 |
| Капитал и резервы | 487 | 16,4 | 350 | 400 |
| Уставный фонд | 26 | 0,9 | 26 | 26 |
| Собственные акции (доли), выкупленные у акционеров (учредителей) | - | 0,0 | - | - |
| Резервный фонд | 7 | 0,2 | 5 | - |
| Добавочный фонд | 808 | 27,2 | 500 | 450 |
| Чистая прибыль (убыток) отчетного периода | - | 0,0 | -45 | -57 |
| Нераспределённая (неиспользованная) прибыль (непокрытый убыток) | -354 | -11,9 | -578 | -600 |
| Целевое финансирование | - | 0,0 | - | - |
| Доходы будущих периодов | - | 0,0 | - | - |
| Долгосрочные обязательства | 130 | 4,4 | 147 | 120 |
| долгосрочные кредиты и займы | 130 | 4,4 | 147 | 120 |
| прочие долгосрочные обязательства | - | 0,0 | - | - |
| Краткосрочные обязательства | 2 359 | 79,3 | 3456 | 3849 |
| краткосрочные кредиты и займы | - | 0,0 | - | - |
| кредиторская задолженность | 2 359 | 79,3 | 3456 | 3549 |
| перед поставщиками и подрядчиками | 74 | 2,5 | 68 | 79 |
| перед покупателями и заказчиками | 963 | 32,4 | 1024 | 1340 |
| по оплате труда | - | 0,0 | - | - |
| по прочим расчетам с персоналом | - | 0,0 | - | - |
| по налогам и сборам | 55 | 1,8 | 50 | 54 |
| по социальному страхованию | 10 | 0,3 | - | - |
| по лизинговым платежам | - | 0,0 | - | - |
| перед прочими кредиторами | 1 257 | 42,2 | 1460 | 1780 |
| задолженность перед участниками (учредителями) | - | 0,0 | - | - |
| по выплате доходов, дивидендов | - | 0,0 | - | - |
| прочая задолженность | - | 0,0 | - | - |
| резервы предстоящих расходов | - | 0,0 | - | - |
| прочие краткосрочные обязательства | - | 0,0 | - | - |
| Баланс | 2 976 | 100 | 4 720 | 5216 |
В составе имеющейся на 01.01.2009 г. кредиторской задолженности по строке 628 баланса "Кредиторская задолженность перед прочими кредиторами" числится просроченная задолженность по аренде недвижимости и оборудования перед арендодателем, представительством Компании с ограниченной ответственностью "Theocritos Enterprises Ltd" (Республика Кипр) в Республике Беларусь в сумме 402 млн. р., а также предоплата разных арендаторов за аренду торговых мест и оборудования в сумме 580 млн. р.
Предприятие ведет активную и успешную работу по снижению кредиторской задолженности. За анализируемые три года показано снижение долгосрочных и краткосрочных обязательств, что обусловлено постепенным выходом предприятия из состояния убыточности и получением прибыли. ИП "Эйлинол" осуществляет постепенное погашения взятого кредита на приобретение оборудования и проведение реконструкции рынка.
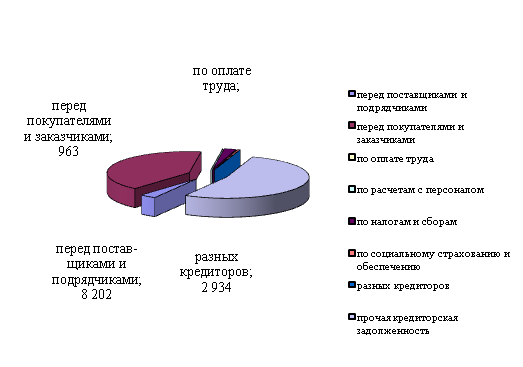
Рисунок 2.2 - Структура кредиторской задолженности на начало года.
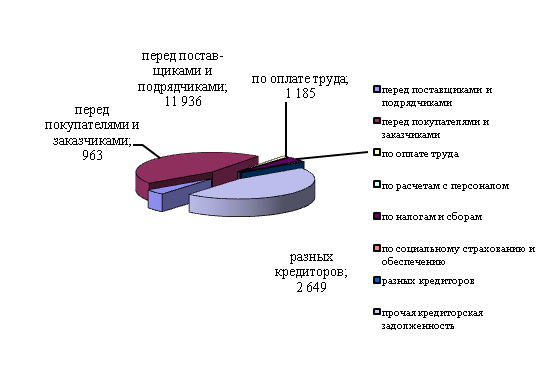
Рисунок 2.3 - Структура кредиторской задолженности на конец года
Из приведенных диаграмм видно, что кредиторская задолженность предприятия, основную долю которой занимает задолженность перед поставщиками и подрядчиками, постепенно уменьшается. К концу 2010 г. предприятие планирует полностью погасить кредиторскую задолженность, для чего было решено провести реконструкцию крытой части торгового комплекса с последующей сдачей ее в аренду крупной торговой компании.
Таблица 2.6 - Анализ финансового состояния ИП "Эйлинол" на 01.01.2009 г.
| Наименование показателя | На начало года | На конец отчетного периода (момент установления неплатеже-способности) | Норматив коэффициента |
|
Коэффициент текущей ликвидности K1
|
0,355 | 1,514 | К1 >= 1 |
|
Коэффициент обеспеченности собственными
оборотными
средствами
К2
|
-1,970 | -0,312 | К2 >= 0,1 |
|
Коэффициент обеспеченности финансовых обязательств активами К3
|
0,836 | 0,904 | К3 <= 0,85 |
|
Коэффициент
обеспеченности
просроченных
финансовых
обязательств
активами К4
|
0,279 | 0,289 | К4 <= 0,5 |
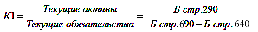
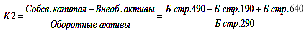
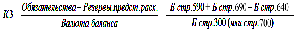
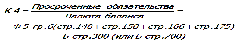
Положительная динамика наблюдается в оценке финансовой устойчивости ИП "Эйлинол", что очевидно из роста показателей рентабельности совокупного капитала, продаж и затрат на конец 2008 г. Об этом же свидетельствует коэффициент устойчивого финансирования, характеризующий, какая часть активов сформирована за счет устойчивых источников, на конец года он равен 54,5% по сравнению с 20,7% на начало года.
Для выхода из состояния убыточности ИП "Эйлинол" в 2009 г. проводятся мероприятия по оптимизации распределения и использования торговых площадей, сдаваемых в аренду, с целью увеличения выручки от реализации услуг, по снижению себестоимости, основную часть которой занимает плата за аренду торгового комплекса, путем проведения переговоров с арендодателем. Планируется изыскать дополнительные возможности для уменьшения непроизводительных расходов, увеличения доходов и образования собственных фондов.
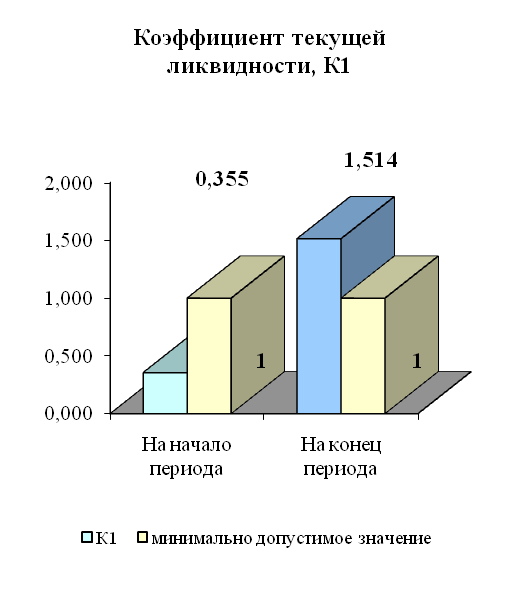
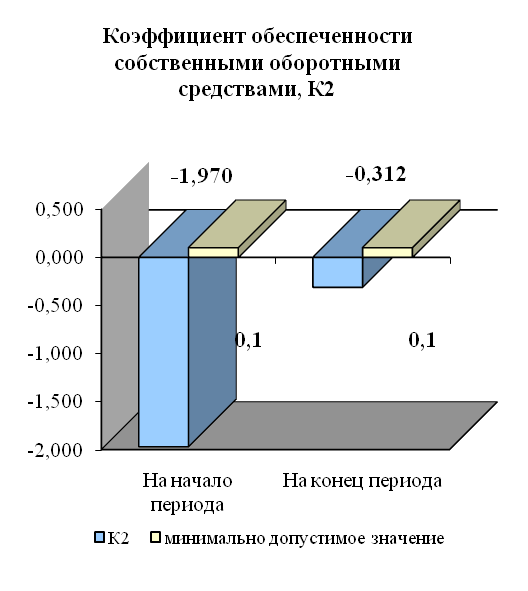
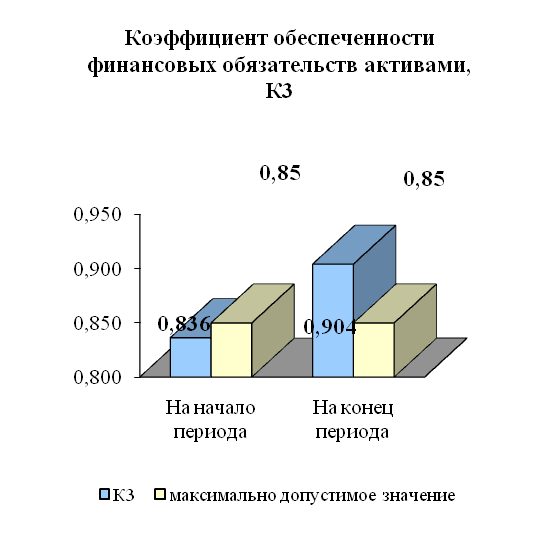
Рисунок 2.4 - Изменение платежеспособности ИП "Эйлинол".
На конец отчетного периода видно увеличение коэффициента текущей ликвидности, коэффициента обеспеченности финансовых обязательств активами и коэффициента обеспеченности собственными оборотными средствами. Данный рост показывает улучшение финансового состояния предприятия и постепенного выхода его из состояния убыточности. Рост данных показателей обусловлен следующими факторами:
увеличение спроса на торговые площади;
увеличение арендной ставки;
ввод в эксплуатацию дополнительно сдаваемых в аренду площадей;
проведение мероприятий по выходу предприятия из состояния убыточности.
На момент составления бухгалтерской отчетности стал известен факт девальвации белорусского рубля со 2 января 2009 г. Так как, в организации существуют обязательства, выраженные в иностранной валюте, следовательно, при росте курсов валют увеличится задолженность, отраженная в балансе на конец года по строкам 232, 249 "Прочая дебиторская задолженность" и по строке 628 "Кредиторская задолженность перед прочими кредиторами".
2.4.2 Анализ налоговых платежей
По результатам хозяйственной деятельности в сроки, установленные законодательством, предприятие уплачивает налоги, сборы и другие обязательные платежи в бюджет. ИП "Эйлинол" по состоянию на 01.01.2009 г. являлось плательщиком следующих видов налогов и платежей:
налог на прибыль (24% от прибыли);
налог на недвижимость (один процент от остаточной стоимости основных средств);
налог на добавленную стоимость (НДС) (18% от прибыли), в связи с принятием Особенной части Налогового кодекса Республики Беларусь от 29 декабря 2009 г. №71-3 ставка НДС увеличена с 01.01.2010 г. до 20%;
целевой сбор (3 процента от прибыли, оставшейся после уплаты налога на прибыль);
экологический налог (в соответствии с установленными ставками по видам используемого топлива). По состоянию на 2010 г. предприятие не является плательщиком данного налога.
В соответствии с законодательством установлены следующие сроки предоставление налоговых деклараций и осуществления платежей:
НДС, налог на прибыль - ежемесячно. В связи с изменением законодательства с 2010 г. предприятие самостоятельно определяет срок предоставления декларации и уплаты НДС и налога на прибыль ежемесячно либо ежеквартально;
целевой сбор (с 2010 г. - сбор на развитие территорий), налог на недвижимость, экологический налог ежеквартально;
Таблица 2.7 - Расчет налога на прибыль
|
№ строки |
Наименование показателей | Всего тыс. р. | В том числе для исчисления налога по ставкам (24%) | |||
| 1 | 2 | 3 | 4 | |||
| Расчет налоговой базы (валовой прибыли) | ||||||
| 1 | Выручка (доходы) от реализации: выручка (доходы) от реализации произведенных товаров (работ, услуг); товаров, приобретенных для последующей реализации (далее - товары приобретенные); иных ценностей; ценных бумаг (доходы от погашения ценных бумаг); имущественных прав | 9 203 427,148 | 9 203 427,148 | |||
| 2 | Затраты по производству и реализации произведенных товаров (работ, услуг); товаров приобретенных; иных ценностей; ценных бумаг; имущественных прав, учитываемые при налогообложении; покупная стоимость товаров приобретенных; цена приобретения ценных бумаг | 7 679 724,291 | 7 679 724,291 | |||
| 3 | Налоги и сборы, уплачиваемые согласно установленному законодательными актами порядку из выручки, полученной от реализации произведенных товаров (работ, услуг); товаров приобретенных; иных ценностей; ценных бумаг; имущественных прав | 1 534 757,512 | 1 534 757,512 | |||
| 4 | Сальдо внереализационных доходов и расходов (+; -) | 71 749,461 | 71 749,461 | |||
| 4.1 | Внереализационные доходы | 310 679,778 | 310 679,778 | |||
| 4.2 | Внереализационные расходы | 238 930,317 | 238 930,317 | |||
| 5 | Доходы, полученные из-за рубежа | - | ||||
| 6 | Расходы в соответствии с налоговым законодательством Республики Беларусь, понесенные в части доходов, полученных из-за рубежа | - | - | |||
| 9 | Налог на недвижимость по зданиям, сооружениям, за исключением налога со стоимости объектов незавершенного строительства, оффшорный и гербовый сборы | 33 859,579 | - | |||
| 10 | Льготируемая прибыль | - | - | |||
| 11 | Прибыль к налогообложению (убыток) | 26 835,227 | 26 835,227 | |||
| 11.1 | в том числе прибыль по доходам, полученным из-за рубежа | - | - | |||
| 12 | Налог на прибыль | 6 440,454 | 6 440,454 | |||
| 12.1 | в том числе налог на прибыль, исчисленный в соответствии с законодательством Республики Беларусь в отношении доходов, полученных из-за рубежа | - | - | |||
| 13 | Сумма налога на прибыль, от уплаты которого плательщик освобожден, остающаяся в распоряжении плательщика в связи с целевым использованием | - | - | |||
| 14 | Сумма налога на прибыль, от уплаты которого плательщик освобожден | - | - | |||
| 15 | Налог на прибыль (доходы), уплаченный за рубежом, не превышающий суммы налога на прибыль (доход), подлежащей уплате (уплаченной) в Республике Беларусь. | - | - | |||
| 16 | Налог на доходы иностранных организаций, удержанный и перечисленный в бюджет Республики Беларусь налоговым агентом, в отношении которых иностранная организация, осуществляющая деятельность в Республике Беларусь через постоянное представительство, является плательщиком налога на прибыль в Республике Беларусь | - | - | |||
| 17 | Налог на прибыль, исчисленный для уплаты в Республике Беларусь (стр.12 - стр.13 - стр.14 - стр.15 - стр.16) | 6 440,454 | - | |||
| 18 | Налог на прибыль, исчисленный по предыдущей налоговой декларации (расчету) | 5 718,799 | - | |||
| 19 | Налог к уплате | 721,655 | - | |||
| 19.1 | в том числе налог, доначисленный (уменьшенный) по актам проверок за текущий налоговый период | - | - | |||
Объектом налогообложения налогом на прибыль признаются валовая прибыль, а также дивиденды и приравненные к ним доходы. Валовой прибылью признается сумма прибыли от реализации товаров (работ, услуг), имущественных прав и внереализационных доходов, уменьшенных на сумму внереализационных расходов.
Внереализационными доходами признаются доходы, полученные плательщиком при осуществлении своей деятельности и непосредственно не связанные с производством и реализацией товаров (работ, услуг), имущественных прав. Внереализационные доходы определяются на основании документов бухгалтерского и налогового учета и отражаются в том отчетном периоде, в котором они фактически получены плательщиком. К таким доходам относят:
доходы в виде процентов, полученных за предоставление в пользование денежных средств организации, а также процентов за пользование банком денежными средствами, находящимися на банковском счете;
суммы неустоек (штрафов, пеней) и других видов санкций, полученных за нарушение условий договоров;
поступления в счет возмещения организации убытков, в том числе реального ущерба или вреда;
суммы безвозмездно полученных денежных средств;
суммы кредиторской задолженности, по которой истекли сроки исковой давности;
стоимость принятого к учету имущества, оказавшегося в излишке по результатам инвентаризации;
положительные курсовые разницы, возникающие при переоценке активов и обязательств, стоимость которых выражена в иностранной валют;
дивиденды, полученные от источников за пределами Республики Беларусь.
Внереализационными расходами признаются расходы, потери, убытки, произведенные плательщиком для осуществления своей деятельности и непосредственно не связанные с производством и реализацией товаров (работ, услуг), имущественных прав. Внереализационные расходы определяются на основании документов бухгалтерского учета и отражаются в том отчетном периоде, в котором они фактически были понесены плательщиком. К таким расходам относят:
суммы неустоек (штрафов, пеней) и других видов санкций за нарушение условий договоров;
расходы, связанные с рассмотрением дел в судах (судебные расходы);
суммы налога на добавленную стоимость при списании кредиторской задолженности с истекшим сроком исковой давности;
расходы по содержанию производственных мощностей и объектов, находящихся на консервации, осуществленной в соответствии с законодательством;
расходы по аннулированным производственным заказам, а также производствам, не давшим продукции;
потери от остановки производства, простоев по внутрипроизводственным и внешним причинам, если их виновники не установлены или суд отказал во взыскании с них;
суммы недостач, потерь и порчи активов;
потери и расходы в связи с чрезвычайными обстоятельствами (пожар, авария, стихийное бедствие, дорожно-транспортное происшествие).
При исчислении налога на прибыль не учитываются следующие затраты:
на выполнение организацией или оплату работ (услуг), не связанных с производством и реализацией товаров (работ, услуг), имущественных прав, в том числе работы по благоустройству населенных пунктов;
на выполнение работ по строительству, оборудованию, а также содержанию находящихся на балансе организации объектов, не участвующих в предпринимательской деятельности;
выплаты физическим лицам, работающим в организациях по трудовым договорам: премии, выплачиваемые за счет средств специального назначения и целевых поступлений, вознаграждения по итогам работы за год, материальная помощь (в том числе безвозмездная материальная помощь работникам для строительства либо приобретения индивидуального жилого дома или квартиры, а также погашения кредитов, займов, предоставленных на эти цели), оплата дополнительно предоставляемых по коллективному договору сверх предусмотренных законодательством отпусков, в том числе женщинам, воспитывающим детей, надбавки к пенсиям, стипендии обучающимся работникам, выплачиваемые в размере, превышающем государственные стипендии, единовременные пособия лицам, уходящим на пенсию;
на представительские цели, произведенные сверх норм, установленных Президентом Республики Беларусь;
на командировки, произведенные сверх норм, установленных в порядке, определенном Трудовым кодексом Республики Беларусь;
на оплату стоимости топливно-энергетических ресурсов, израсходованных сверх лимитов, доводимых до организаций в установленном порядке;
платежи экологического налога и налога за добычу (изъятие) природных ресурсов сверх установленных лимитов либо без установленных лимитов в случаях, когда необходимость их установления предусматривается законодательством;
потери, убытки от недостачи имущества и (или) его порчи, произошедшие сверх норм естественной убыли;
суммы начисленных организацией дивидендов и приравненных к ним доходов;
пени, штрафы и иные санкции, перечисляемые в бюджет или государственные внебюджетные фонды;
взносы (вклады) в уставные фонды организаций;
на приобретение и (или) создание амортизируемого имущества;
суммы амортизационных отчислений по основным средствам и нематериальным активам, не используемым в предпринимательской деятельности, а также по основным средствам, не находящимся в эксплуатации;
стоимость имущества или имущественных прав, переданных в качестве задатка, залога;
проценты по просроченным займам и кредитам, а также займам и кредитам, связанным с приобретением основных средств, нематериальных активов и иных внеоборотных (долгосрочных) активов;
От налогообложения налогом на прибыль освобождается:
прибыль организаций, направленная на финансирование капитальных вложений производственного назначения и жилищного строительства, а также на погашение кредитов банков, полученных и использованных на эти цели;
прибыль организаций (в размере не более пяти процентов валовой прибыли), переданная зарегистрированным на территории Республики Беларусь бюджетным организациям здравоохранения, образования, социального обеспечения, культуры, физкультуры и спорта или использованная на оплату счетов за приобретенные и переданные указанным организациям товары (работы, услуги), имущественные права;
прибыль организаций от изготовления протезно-ортопедических изделий;
прибыль исправительных учреждений уголовно-исполнительной системы и лечебно-трудовых профилакториев;
прибыль организаций, использующих труд инвалидов, если численность инвалидов в них составляет более 50% от списочной численности в среднем за отчетный период;
прибыль организаций от реализации произведенной ими продукции растениеводства (кроме цветов, декоративных растений), животноводства (кроме пушного звероводства), рыбоводства и пчеловодства;
прибыль организаций, полученная от производства продуктов детского питания;
прибыль от реализации имущества, находящегося в государственной собственности, при реализации которого полученные средства распределяются в порядке, установленном законодательством;
прибыль, полученная страховыми организациями в результате инвестирования средств страховых резервов по договорам добровольного страхования, относящегося к страхованию жизни, направляемая на увеличение накоплений на лицевых счетах застрахованных лиц;
прибыль организаций, приходящаяся на дни республиканских субботников, проводимых в соответствии с законодательством, направленная на цели проведения таких субботников;
Налоговая база налога на прибыль определяется как денежное выражение валовой прибыли, подлежащей налогообложению. Плательщики обязаны вести раздельный учет выручки и затрат по производству и реализации товаров (работ, услуг) по операциям, прибыль от которых освобождается от налога на прибыль или подлежит обложению налогом на прибыль по пониженным налоговым ставкам. Ставка налога на прибыль устанавливается в размере 24%. Организации, осуществляющие производство лазерно-оптической техники, у которых доля этой техники в стоимостном выражении в общем объеме их производства составляет не менее 50%, уплачивают налог на прибыль по ставке 10%. Основанием для применения указанными организациями ставки налога на прибыль в размере 10% является заключение об отнесении производимой техники к лазерно-оптической, выдаваемое Государственным комитетом по науке и технологиям Республики Беларусь. По ставке пять процентов уплачивают налог на прибыль члены научно-технологической ассоциации, созданной в соответствии с законодательством Белорусским государственным университетом, в части выручки от реализации информационных технологий и услуг по их разработке. Налоговым периодом налога на прибыль признается календарный год. Отчетным периодом налога на прибыль признается по выбору плательщика календарный месяц или календарный квартал. Сумма налога на прибыль исчисляется плательщиками нарастающим итогом с начала налогового периода как произведение налоговой базы и налоговой ставки. За 2008 г. предприятие перечислило в бюджет 6 440 454 р. налога на прибыль. В 2007 г. налог на прибыль составлял около четырех миллионов рублей, что обусловлено низкой валовой прибылью и убыточностью предприятия. Можно сказать, что процентная ставка по налогу на прибыль не самая низкая по сравнению с другими странами. Так, например, в России налог действует с 1992 г. Первоначально назывался "налог на прибыль предприятий", с 1 января 2002 г. регулируется главой 25 Налогового кодекса РФ и официально называется "налог на прибыль организаций". Базовая ставка составляет 20% (до 1 января 2009 г. составляла 24%): два процента зачисляется в федеральный бюджет, 18% зачисляется в бюджеты субъектов Российской Федерации. В КНР налог на прибыль рассчитывается исходя из размера налогооблагаемой прибыли (равной общей сумме прибыли за год), полученной налогоплательщиком в отчетном году, уменьшенной на разрешенные вычеты (льготы). Формула расчета налога на прибыль в КНР:
Налог на прибыль = Налогооблагаемая прибыль · 33% (ставка налога) Помимо основной ставки, применяются две пониженные ставки 18% и 27% для менее прибыльных (низкорентабельных) предприятий. США применяют дифференцированный подход: при доходе менее 50 000 дол. США, налоговая ставка 15%, от 50001 долл. США до 75000 долл. США 25%, от 75001 долл. США до 100000 долл. США 34%, от 100001 долл. США до 335000 долл. США 39%, от 335001 долл. США до 10000000 долл. США 34%, от 10000001 долл. США до 15000000 долл. США 35%, от 15000001 долл. США до 18333333 долл. США 38%, более 18333333 35%.
Таблица 2.8 - Расчет налога на недвижимость
| Номер строки | Наименование показателя | I-IV квартал тыс. р. |
| 1 | Стоимость основных средств | 2 984 034,58 |
| 2 | Стоимость льготируемых зданий, сооружений | 0 |
| 3 | Стоимость зданий, сооружений, подлежащих налогообложению (стр.1 - стр.2) | 2 984 034,58 |
| 4 | Износ зданий, сооружений | 1 091 634,132 |
| 5 | Износ льготируемых зданий, сооружений | 0 |
| 6 | Остаточная стоимость зданий, сооружений, подлежащих налогообложению (стр.3 - стр.4 + стр.5) | 1 892 400,448 |
| 7 | Ставка налога (0,1% или 1%), рассчитанная пропорционально числу кварталов, оставшихся до окончания года,% | 1 |
| 8 | Коэффициент к ставке налога | 1,8 |
| 9 | Начисленный налог ( (стр.6 х стр.7 х стр.8) / 100) | 33 859,579 |
| 10 | Зачитываемая сумма налога на недвижимость (имущество), уплаченного в иностранном государстве | 0 |
| 11 | Налог, от уплаты которого плательщик освобожден с последующим целевым использованием | 0 |
| 12 | Налог к уплате (стр.9 - стр.10 - стр.11), в том числе: | 33 859,579 |
| 12.1 | по сроку 22 января | 9 435,092 |
| 12.2 | по сроку 22 апреля | 8 101,343 |
| 12.3 | по сроку 22 июля | 8 108,568 |
| 12.4 | по сроку 22 октября | 8 214,576 |
Объектами налогообложения налогом на недвижимость признаются:
здания и сооружения, в том числе сверхнормативного незавершенного строительства, являющиеся собственностью или находящиеся во владении, в хозяйственном ведении или оперативном управлении плательщиков-организаций;
здания и сооружения (включая жилые дома, садовые домики, дачи, жилые помещения (квартиры, комнаты), хозяйственные постройки), в том числе не завершенные строительством, расположенные на территории Республики Беларусь и принадлежащие плательщикам - физическим лицам;
здания и сооружения, расположенные на территории Республики Беларусь и взятые в аренду (финансовую аренду (лизинг)) индивидуальными предпринимателями, - в случае, если по условиям договора аренды (финансовой аренды (лизинга)) эти объекты не находятся на балансе организации-арендодателя (лизингодателя).
Освобождаются от налога на недвижимость:
здания и сооружения социально-культурного назначения и жилищного фонда местных Советов депутатов, организаций (за исключением принадлежащих организациям жилых помещений (квартир, комнат) в многоквартирных жилых домах, не используемых для проживания физическими лицами);
здания и сооружения, используемые в предпринимательской деятельности республиканского унитарного предприятия почтовой связи "Белпочта";
здания и сооружения, предназначенные для охраны окружающей среды и улучшения экологической обстановки по перечню, утвержденному Президентом Республики Беларусь;
здания и сооружения, признаваемые материальными историко-культурными ценностями, включенные в Государственный список историко-культурных ценностей Республики Беларусь, по перечню таких ценностей, утвержденному Президентом Республики Беларусь, при условии выполнения их собственниками (владельцами) законодательства об охране историко-культурного наследия;
здания и сооружения сельскохозяйственного назначения, используемые организациями для производства продукции растениеводства, животноводства, рыбоводства и пчеловодства;
впервые введенные в действие здания и сооружения организаций в течение одного года с момента их ввода в эксплуатацию;
здания и сооружения, относящиеся к объектам благоустройства городов, поселков городского типа и других населенных пунктов, содержащиеся за счет средств бюджета;
Налоговая база налога на недвижимость определяется исходя из наличия на января календарного года зданий и сооружений по остаточной стоимости и стоимости зданий и сооружений сверхнормативного незавершенного строительства. Годовая ставка налога на недвижимость устанавливается в размере одного процента. Налоговым периодом по налогу на недвижимость признается календарный год. Годовая сумма налога на недвижимость исчисляется как произведение налоговой базы и налоговой ставки.
За 2008 г. предприятие перечислило в бюджет 33 859 576 р. налога на недвижимость, что связано с наличием на балансе предприятия крупного торгового комплекса. Для сравнения в США местные власти (штаты и муниципалитеты) облагают любую недвижимость, включая земельные участки, ежегодным налогом. Все 50 штатов имеют свои разные законы и методы вычисления суммы такого налога. В Калифорнии (Лос Анджелес, Сан Франциско, Сан Диего, Голливуд, Беверли Хиллз, Малибу) он составляет 1,25 процента от цены приобретённой собственности в год и платится двумя равными платежами каждые шесть месяцев.
Таблица 2.9 - Расчет целевого сбора
| Показатель | По данным плательщика с начала года тыс. р. |
| 1. Прибыль (доход) - всего | 57 687,910 |
| В том числе: | |
| 1.1 прибыль (убыток) от реализации товаров (работ, услуг), иных ценностей (кроме ценных бумаг), имущественных прав | - 11 993,564 |
| 1.2 прибыль от реализации ценных бумаг | |
| 1.3 сальдо внереализационных доходов и расходов | 69 681,474 |
| 1.4 прибыль (+) либо убыток (-) по доходам, полученным из-за рубежа | |
| 1.5 увеличение налоговой базы на стоимость основных фондов, прольготированных и реализованных в течение 2 лет | |
| 2 Льготируемая прибыль (доход) - всего | |
| 3 Налог на недвижимость, в том числе налог на незавершенное строительство | 33 859,579 |
| 4 Налог на прибыль | 5 718,799 |
| 5 Налог на доходы*, оффшорный и гербовый сборы, исчисленные в соответствии с законодательством | |
| 6 Прибыль (доход), подлежащая налогообложению (строка 1 - строка 2 - строка 3 - строка 4 - строка 5) | 18 109,532 |
| 7 Ставка целевых сборов% | 3 |
| 8 Сумма целевых сборов | 543,286 |
| 9 Начислено целевых сборов по предыдущему расчету | - |
| 10 Сумма к уплате | 543,286 |
Объектом налогообложения целевым сбором (с 2010 г. сбором на развитие территорий) признается осуществление предпринимательской деятельности на территории соответствующих административно-территориальных единиц. Налоговая база сбора на развитие территорий определяется как сумма валовой прибыли, оставшаяся в распоряжении предприятия после уплаты налога на прибыль. Ставки сбора на развитие территорий устанавливаются в размере, не превышающем три процента. Налоговым периодом сбора на развитие территорий признается календарный год. Отчетным периодом сбора на развитие территорий признается календарный квартал. Сумма сбора на развитие территорий исчисляется нарастающим итогом с начала налогового периода как произведение налоговой базы и налоговой ставки.
Иностранные организации, осуществляющие предпринимательскую деятельность на территории Республики Беларусь через постоянные представительства, расположенные на территории Республики Беларусь, уплачивают сбор на развитие территорий в порядке, установленном на территории административно-территориальной единицы по месту осуществления деятельности.
Из Таблицы 2.9 видно, что за 2008 г. предприятие перечислило в бюджет 543 286 р. сбора. Размер суммы сбора на развитие территории напрямую зависит от полученной прибыли организации. С увеличением прибыли предприятия увеличится и сумма сбора.
Таблица 2.10 - Расчет НДС
| Показатели | Сумма | Ставка НДС | Сумма НДС |