Пути совершенствования налоговой системы Республики Беларусь (на примере ИЧТПУП "Эйлинол")
Апл = 38 500 ·0,9 · 1,38 · 12 = 573 840 р.
где Апл. - арендная плата за месяц;
Оам. - размер амортизационных отчислений на один квадратный метр арендуемой площади в месяц;
Ннд. - налог на недвижимость на один квадратный метр арендуемой площади в месяц;
Пз. - платежи за землю за один квадратный метр арендуемой площади в месяц;
Р - процент рентабельности;
Нсб. - сумма оборотных налогов и налога на добавленную стоимость, рублей;
Sар. - арендуемая площадь.
Из приведенных расчетов видно, что при использовании данного помещения под архив предприятие в месяц потеряет 573 840 р. потенциальной выручки. Сокращение сроков хранения документов позволило бы освободить действующее помещение архива и использовать предполагаемое помещение для сдачи в аренду.
Грамотно построенная налоговая система залог экономических успехов любой страны. С развитием рыночных отношений, расширением форм собственности, внешнеэкономических связей большое внимание должно уделяться оптимизации налоговых платежей с помощью налогового прогнозирования и планирования. Разумные и уравновешенные налоговые решения активно влияют на развитие экономики и рост благосостояния граждан и всего общества. В мировой и отечественной практике экономического анализа наиболее часто используется показатель налоговой нагрузки на экономику. В Республике Беларусь она составляла в 2009 г. - 38,3%, что на 3,9% меньше, чем в 2006 г. Это свидетельствует о том, что в Беларуси проводится налоговая политика, направленная на снижение налогового бремени. Но она требует значительных доработок и должна быть более эффективной, так как в период с 2006 г. по 2009 г. наблюдались колебания налоговой нагрузки на экономику. Со снижением налоговой нагрузки темпы роста ВВП увеличиваются. Следует отметить, что налоговая система страны при переходе к рыночным отношениям начала работать с 1992 г. в условиях экономического кризиса, свертывания производства на крупных предприятиях, которые традиционно обеспечивали основные объемы поступлений в бюджет, и приобрела исключительно фискальный характер, который выразился в чрезмерном изъятии доходов у налогоплательщиков и в недостаточно эффективных способах его осуществления. В соответствии с теорией Лаффера оптимальная ставка для изъятия налоговых поступлений - 30% доходов. В нашей стране данный показатель находится на уровне 40%, что является значительным, эластичность налоговой системы снижается, преобладает косвенное налогообложение, кроме того налоги носят преимущественно фискальный характер, а налоговое законодательство нестабильно. При создании эффективной налоговой системы необходимо учитывать основные приоритетные направления в развитии экономики. Так, создание налоговой системы, адекватной потребностям социально ориентированной экономики, должно предусматривать комплексность и целенаправленность в формировании как системы налоговых платежей, так и прочих неналоговых и целевых изъятий, базирующихся на единой усовершенствованной правовой основе. Одним из направлений реформирования налоговой системы должно стать осуществление работы по дальнейшему упрощению механизма взимания и сокращению общего количества обязательных платежей в бюджет и в первую очередь платежей из выручки. Так же представляется уместным снижение налоговой нагрузки на фонд заработной платы. Необходимо уделять внимание вопросам пропорционального сочетания прямых и косвенных налогов. Необходимо отметить, что снижение налоговой нагрузки приведет к снижению доходов бюджета Республики Беларусь. Поэтому, государству необходимо искать источники пополнения бюджета.
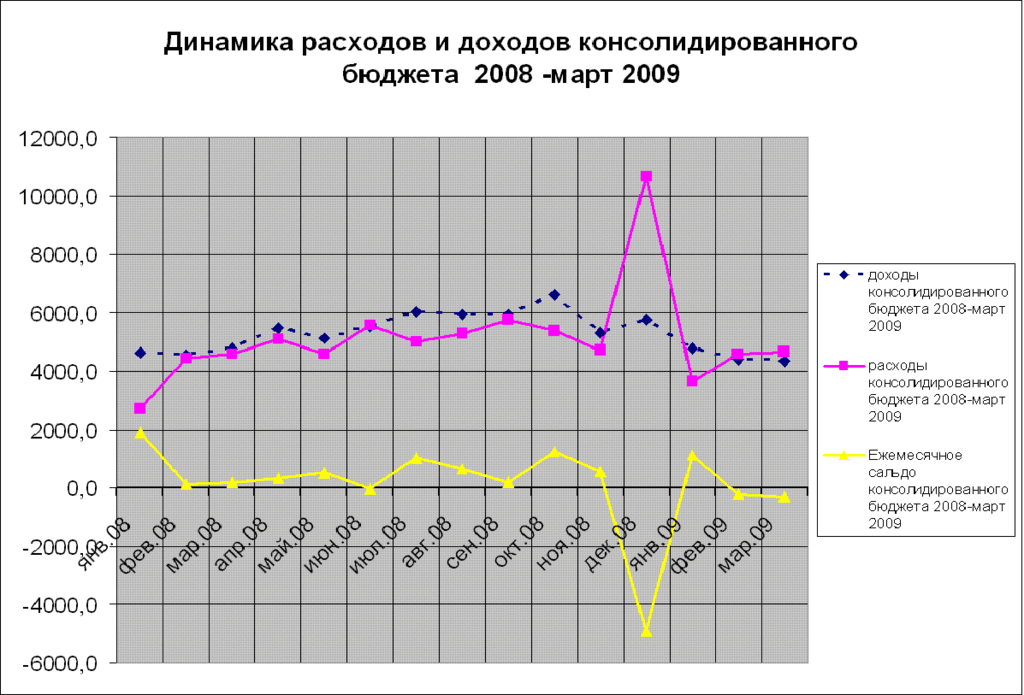
Рисунок 2.6 - Динамика доходов и расходов бюджета
Доходы республиканского бюджета за рассматриваемый период сложились в сумме 41,3 трлн. р. (91,4% ожидаемой оценки поступлений за 2009 г). За январь - ноябрь в республиканский бюджет поступило налоговых доходов на сумму 23,6 трлн. р. (90,8%), неналоговых доходов на сумму 3,4 трлн. р. (91,9%), взносов на государственное социальное страхование на сумму 14,3 трлн. р. (91,7%). По состоянию на 1 декабря 2009 г. сумма долгов плательщиков перед бюджетом составила 77,4 млрд. р., что на 72,1 млрд. р. меньше, чем по состоянию на 1 января текущего года. Расходы республиканского бюджета за январь-ноябрь составили 40,8 трлн. р. (88,1% к ожидаемому исполнению 2009 г). Из них на финансирование социальной сферы (социальная политика, образование, здравоохранение, физическая культура, спорт, культура и средства массовой информации) направлено 17,8 трлн. р. (86,5%), национальной экономики - 11,1 трлн. р. (80,4%), расходы на общегосударственную деятельность составили 8,7 трлн. р. (98,1%).
В 2010 г. Минфин прогнозирует доходную часть бюджета исходя из оценки роста ВВП на два процента, что является базовым сценарием роста экономики Беларуси в 2010 г. В этой связи ожидается, что доходы консолидированного бюджета в 2010 г. вырастут на 308 млрд. к ожидаемому исполнению в 2009 г, в том числе доходы республиканского бюджета увеличатся на 190 млрд., местных бюджетов - на 118 млрд. Проект бюджета 2010 сохраняет социальную направленность - традиционно около 60% его расходов будет направлено на социальную сферу. При этом расходы на здравоохранение и образование в следующем году планируется увеличить на шесть процентов. Минфин Беларуси подготовил проект консолидированного (республиканский и местные) бюджета на 2010 г. с дефицитом 2,7 трлн., или полтора процентов ВВП. В соответствии с проектом, доходы консолидированного бюджета в 2010 г. должны составить 47,2 трлн., расходы - 49,9 трлн. Предполагается, что дефицит консолидированного бюджета будет сформирован за счет республиканского бюджета, местные бюджеты планируются бездефицитными. В соответствии с Бюджетным кодексом из состава республиканского бюджета с 2010 г. выводится фонд соцзащиты населения (ФСЗН), на долю которого традиционно приходится около 40% доходов республиканского бюджета. МВФ прогнозирует, что в 2010 г. дефицит консолидированного бюджета Беларуси составит не более 1,6 трлн., или один процент ВВП при доходах 52,7 трлн. (32,6% ВВП) и расходах на 54,3 трлн. (33,6% ВВП). Профицит операций ФСЗН, по оценке МВФ, составит 0,4 трлн. (0,3% ВВП) за счет доходов ФСЗН на 18,6 трлн. при расходах 18,2 трлн. Таким образом, дефицит операций сектора госуправления прогнозируется на уровне 1,2 трлн., или 0,7 процента ВВП.
Доходы республиканского бюджета за январь-апрель 2010 г. сложились в сумме 9,2 трлн. рублей, или 25,8% годового плана. Налога на прибыль поступило 1,0 трлн. р., или 28,6% годового плана. За январь-апрель 2010 г. в республиканский бюджет поступило НДС на сумму 3,1 трлн. р., или 24,8% годового плана. Акцизы составили 1,2 трлн. р., или 26,7% годового плана. Налоговые доходы от внешнеэкономической деятельности поступили на сумму 2,1 трлн. р., или 21,2% годового плана. По состоянию на 1 мая 2010 г. сумма долгов плательщиков перед бюджетом составила 98,1 млрд. р., что на 39,4 млрд. р. больше по сравнению с 1 января 2010 г. Расходы республиканского бюджета за январь-апрель 2010 г. составили 10,5 трлн. р., или 26,7% годового плана. Из них на финансирование социальной сферы (социальная политика, образование, здравоохранение, физическая культура, спорт, культура и средства массовой информации) направлено 1,9 трлн. р. (30,5% годового плана), национальной экономики - 3,6 трлн. р. (27,8%), расходы на общегосударственную деятельность составили 3,7 трлн. р. (23,6%). Дефицит республиканского бюджета за январь-апрель 2010 г. составил 1,3 трлн. р.
Таблица 2.12 - Исполнение бюджета за январь-апрель 2010 г.
| Показатели |
План 2010 г. |
Исполнено за январь- аперль |
В% к годовому плану |
| Всего доходов | 35522,4 | 9165,8 | 25,8 |
| из них: | |||
| налог на прибыль | 3550,7 | 1017,1 | 28,6 |
| налог на добавленную стоимость | 12581,4 | 3114,9 | 24,8 |
| акцизы | 4562,1 | 1217,4 | 26,7 |
| налоговые доходы от внешнеэкономической деятельности | 10114,2 | 2148,9 | 21,2 |
| Всего расходов | 39205,7 | 10454,8 | 26,7 |
| из них: | |||
| общегосударственные расходы | 15741,9 | 3713,4 | 23,6 |
| национальная экономика | 12921,5 | 3589,5 | 27,8 |
| расходы на финансирование социальной сферы | 6262,9 | 1907,5 | 30,5 |
| Превышение доходов над расходами (+), Дефицит (-) | - 3683,2 | -1289,0 |
Из таблицы 2.12 видно, что бюджетные расходы превышают доходы, то есть создается дефицит бюджета. Для покрытия дефицита государству необходимо изыскивать дополнительные средства дохода бюджета.
Таблица 2.13 - Анализ экономического роста и налоговой нагрузки
| Показатели | 2006 год | 2007 год | 2008 год | 2009 год |
| Темпы роста ВВП% | 107,1 | 107,8 | 108,5 | 107,9 |
| Реальная налоговая нагрузка на экономику (без учета ФСЗН)% | 32,1 | 30,5 | 29,1 | 28,4 |
| Реальная налоговая нагрузка на экономику (с учетом ФСЗН)% | 42,2 | 39,9 | 37,8 | 38,3 |
| Задолженность по платежам в бюджет и внебюджетные фонды, к% к ВВП | 1,7 | 1,5 | 1,8 | 1,2 |
Из таблицы 2.13 видно, что за период с 2006 по 2009 г. налоговая нагрузка в Республике Беларусь претерпела значительные изменения. Отчетливо видно снижение налоговой нагрузки за последние четыре года. Однако на сегодняшний дел проведенных мер не достаточно. Необходимо рассмотреть возможность отмены сбора на развитие территорий и снижения ставок налога на прибыль и НДС. Однако снижение ставки НДС и ставки налога на прибыль будет зависеть от исполнения бюджета и складывающейся экономической ситуации. В 2009 г. власти заявили об отмене с 1 января сельхозналога в размере один процент, налога с продаж в розничной торговле, налога от продажи автомобилей и сбора с парковки автомобилей, а также о намерении снизить ставку налога на прибыль с 24% до 20%. При этом было заявлено о необходимости увеличения ставки НДС с 18% до 22% для компенсации отменяемых налогов. Позже, повышение ставки НДС было ограничено двумя процентами - до 20%. Вместе с тем, власти отказались от снижения ставки налога на прибыль, объяснив это возможной отменой перечня основных затрат, включаемых в себестоимость, а также резким снижением прибыли белорусских предприятий в условиях кризиса. Отмена налога с продаж в розничной сети предотвратила в определённой степени рост розничных цен, что затрагивает исключительно физических лиц, уровень зарплат которых не претерпел особых изменений с декабря 2008 г. Отмена сельхозналога в один процент обернулась для предприятий в целом повышением ставки НДС на два процента при отсутствии каких-либо иных столь же значимых послаблений. По этой причине речь может идти лишь об упрощении налогового администрирования, но никак не о снижении налоговой нагрузки. При снижении налоговой нагрузки и отмене налоговых платежей необходимо учитывать снижение поступлений в бюджет. Однако, проведение предложенных мероприятий может привести к следующему:
увеличение конкурентоспособности и рентабельности продукции, услуг;
сокращению количества плательщиков уклоняющихся от уплаты налогов;
сэкономленные финансовые ресурсы могут быть направлены на развитие предприятий, что особенно ощутимо по отношению к государственным предприятиям, которые постепенно смогут обходиться без государственных дотаций;
упрощение налогового законодательства и снижение налоговой нагрузки создаст более благоприятные условия для зарубежных инвестиций;
приведение налогового законодательства к законодательству Российской Федерации будет способствовать скорейшей интеграции и развитию торговых отношений.
Не следует исключать и возможности частичной или полной приватизации отдельных предприятий республики, которая не только привлечет дополнительные средства в бюджет, но и позволит провести модернизацию предприятий. Конечно, к приватизации следует относиться особенно осторожно, необходимо стараться привлекать компании с хорошим мировым имиджем и проводить точные экономические расчеты по каждому отдельному объекту. Повышение ставки НДС с 01.01.2010 также принесет дополнительные средства в бюджет.
Таблица 2.14 - Экономический эффект от предложенных мероприятий по снижению налоговой нагрузки
| Мероприятия по совершенствованию налоговой системы |
Нагрузка в настоящее время (в год) р. |
Нагрузка после внедрения Мероприятий (в год) р. |
Эффект (сохраненные средства) (в год) р. |
| Снижение налога на прибыль до 20% | 216 000 000 | 180 000 000 | 36 000 000 |
| Отмена сбора на развитие территорий | 20 520 000 | 0 | 20 520 000 |
| Упрощение процедур налогового контроля и налогового администрирования. | Сокращение рабочего времени бухгалтера на 15% при упрощении налоговых деклараций и сроков их подачи | ||
| Сокращение сроков хранения документов | 6 886 080 р. прибыли после сокращения сроков хранения документации | ||
| Всего | 63 406 080 р. экономии в год | ||
Проведение предложенных мероприятий поможет сэкономить предприятию 63 406 080 р. ежегодно. Сэкономленные средства могут быть направлены на улучшение условий труда работников, повышения их квалификации, дополнительные материальные стимулы, приобретение нового производственного оборудования, инвестиции. Основная доля экономии средств приходится на снижение налога на прибыль.
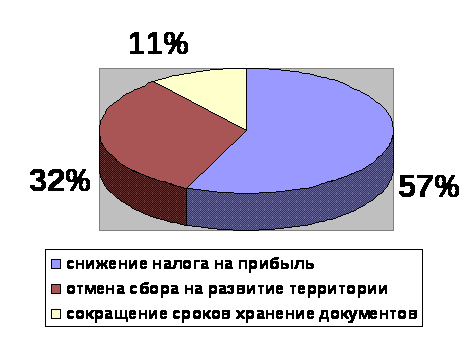
Рисунок 2.7 - Доля каждого мероприятия в общей сумме сэкономленных средств
Подводя итоги можно сделать вывод, что определенная работа по упрощению налогового законодательства правительством проведена, но этого явно недостаточно. Должны быть предприняты более серьезные меры по снижению налогового бремени и оптимизации налогового администрирования. Проблема в том, что отмена одних налогов сопровождается введением других. Необходимо проводить тщательную аналитическую работу перед введением или сокращением налоговых платежей.
3.5 Разработка печатной платы блока питания
Печатная плата - пластина, выполненная из диэлектрика, на которой сформирована (обычно печатным методом) хотя бы одна электропроводящая цепь. Печатная плата (ПП) предназначена для электрического и механического соединения различных электронных компонентов или соединения отдельных электронных узлов. Электронные компоненты на ПП соединяются своими выводами с элементами проводящего рисунка, в результате чего собирается электронный модуль (или смонтированная печатная плата).
Различают следующие виды печатных плат по конструкторскому исполнению:
1) Односторонние печатные платы.
платы на плоском слоистом диэлектрике;
платы на рельефном литом диэлектрике;
платы без металлизации отверстий;
платы с металлизацией отверстий. Эти платы более надежны в эксплуатации т.к. обеспечивается лучшее сцепление навесных ИМС и ЭРЭ с печатными проводниками и с основной платой.
2) Двухсторонние печатные платы
платы на диэлектрическом основании;
платы на металлической подложке. Они применяются тогда, когда нужно обеспечить отвод тепла при размещении на плате тепловыделяющих ЭРЭ, полупроводниковых приборов и ИМС большей мощности.
3) Многослойные печатные платы - это платы, которые состоят из чередующихся слоёв изоляционного материала и проводящего рисунка. Рисунок соединяется между собой прокладками в монолитную структуру путём прессования.
платы на слоистых пластиках;
платы на керамическом основании. На эти платы методом трафаретной печати наносят проводники. При температуре около 700 o происходит вжигание проводников и резисторов в основание, предварительно обожженное при температуре 1600 o. В результате получается прочная, керамическая, химически инертная монолитная структура со стабильными параметрами и относительно высокой теплопроводностью;
платы без межслойных соединений;
платы с межслойными соединениями.
4) Гибкие печатные платы.
гибкие платы используются в конструкциях, где подвергаются постоянному или периодическому воздействию напряжения изгиба. Поэтому одна из важнейших характеристик гибких печатных плат - высокая устойчивость диэлектрических материалов к механическим воздействиям, т. е к отслоению печатных проводников от основания.
гибкие шлейфы и кабели.
5) Проводные печатные платы.
платы с печатным рисунком
платы с печатными элементами
Материалы для изготовления плат выбирают по ГОСТ 10316 - 78.
Для ПП, предназначенных для эксплуатации в условиях первой и второй групп жёсткости, по ГОСТ 23752-79 рекомендуется применять материалы на основе бумаги.
Физико-механические свойства материалов должны удовлетворять установленным техническим условиям (ТУ) и обеспечить качественное изготовление ПП. Для изготовления плат применяют слоистые пластинки - фольгированные диэлектрики. Слоистые пластинки должны обладать высокой химической и термической стойкостью, влагопоглощением не более 0,2 - 0,8%, выдерживать термоудар в течение 5-20с. Однако с развитием аддитивной технологии применяются и нефольгированные диэлектрики. Исходными материалами для изготовления фольгированных диэлектриков являются: наполнитель, пропиточные смолы, адгезивы, катализирующие добавки и металлическая фольга. В качестве основы в слоистых пластиках используют гетинакс, представляющий собой спрессованные слои электроизоляционной бумаги, пропитанные фенольной смолой, стеклотекстолиты - спрессованные слои стеклоткани, пропитанные эпоксифенольной смолой, фольгированный диэлектрик (тонкий, для МПП, для микроэлектроники), фторопласт (фольгированный, армированный), сталь эмалированная и другие материалы. Гетинакс, обладая удовлетворительными электроизоляционными свойствами в нормальных климатических условиях, хорошей обрабатываемостью и низкой стоимостью, нашёл применение в производстве бытовой РЭА. Для ПП, эксплуатируемых в сложных климатических условиях с широким диапазоном рабочих температур (от - 60 до +180 С) в составе электронно-вычислительной аппаратуры, техники связи, измерительной техники, применяют более дорогие стеклотекстолиты. Они отличаются широким диапазоном рабочих температур, низким (0,2-0,8%) водопоглощением, высокими значениями объёмного и поверхностного сопротивлений, стойкостью к короблению. Для изготовления фольгированных диэлектриков используется в основном электролитическая медная фольга, одна сторона которой должна иметь гладкую поверхность для обеспечения точного воспроизведения печатной схемы, а другая должна быть шероховатой с высотой микронеровностей не менее трех мкм для хорошей адгезии к диэлектрику. Керамические материалы характеризуются высокой механической прочностью, которая незначительно изменяется в диапазоне температур 20-700 o, стабильностью электрических и геометрических параметров, низкими (до 0,2%) водопоглощением и газовыделением при нагреве в вакууме. Недостатки керамических материалов: являются хрупкими и имеют высокую стоимость.
Методы изготовления плат разделяют на три группы: субтрактивные, аддитивные и последовательного наращивания.
При субтрактивных методах проводящий рисунок образуется путем удаления фольги с незащищенных участков поверхности. Для этого на фольгированный диэлектрик наносится рисунок схемы, а незащищенные участки фольги стравливаются. К недостаткам субтрактивного химического метода относятся значительный расход меди и наличие бокового подтравливания элементов печатных проводников, что уменьшает адгезию фольги к основанию.
Указанного недостатка лишен аддитивный метод изготовления ПП, основанный на избирательном осаждении химической меди на нефольгированный диэлектрик. При этом используют диэлектрик с введенным в его состав катализатором и адгезивным слоем на поверхности. Платы, изготовленные аддитивным методом, имеют высокую разрешающую способность (проводники шириной до 0,1 мм), затраты на производство таких плат снижаются на 30% по сравнению с субтрактивными методами, экономятся медь, химикаты для травления и улучшается экологическая обстановка на предприятиях.
При полуаддитивном, или химико-гальваническом методе на диэлектрическом основании сплошной токопроводящий слой получают химическим осаждением, а затем усиливают его до необходимой толщины в местах расположения печатных проводников и контактных площадок электрохимическим методом. В этом случае достигается лучшая адгезия рисунка ПП к диэлектрику.
Метод последовательного наращивания применяют при формировании многослойной структуры на керамической плате, состоящей из чередующихся изоляционных и проводящих слоев. В изоляционных слоях в местах создания межслойных переходов выполняют окна, через которые при нанесении следующего проводящего слоя формируется электрическое межслойное соединение.
Таким образом, производство печатных плат является трудоемким и дорогостоящим процессом. Выбор методов производства, материалов необходимо подбирать конкретно для каждого вида продукции с учетом требований ГОСТов и условий производства и эксплуатации.
4. Налоговая политика Республики Беларусь в области защиты окружающей среды
4.1 Формирование экологического налога
Экологическая политика в Республике Беларусь направлена на постоянное улучшение качества жизни и условий труда жителей страны, рациональное использование и охрану ее природных ресурсов, разработку и внедрение в практику правовых и экономических основ природопользования.
Эффективная реализация экологической политики основывается, прежде всего, на совершенствовании законодательства в сфере охраны природы, внедрении экономических методов управления и контроля за природопользованием и охраной окружающей среды, созданием целостной системы финансирования природоохранных мероприятий.
Основным государственным органом в области природопользования и охраны окружающей среды является Министерство природных ресурсов и охраны окружающей среды Республики Беларусь. Главные его задачи определены Положением о Министерстве и сводятся к следующим основным позициям:
разработка и проведение единой государственной политики в области охраны окружающей среды и рационального использования природных ресурсов;
осуществление комплексного управления природоохранной деятельностью в республике, координация деятельности в этом направлении других республиканских органов государственного управления и юридических лиц;
осуществление государственного контроля в области охраны окружающей среды и природопользования;
обеспечения населения информацией о состоянии окружающей среды и принимаемых мерах по ее оздоровлению, создание системы образования и воспитания в области окружающей среды, взаимодействие с общественными природоохранными объединениями;
осуществление международного сотрудничества в приделах своей компетенции.
В систему Министерства природных ресурсов и охраны окружающей среды входят шесть областных и Минский городской комитеты и сто двадцать три горрайинспекции природных ресурсов и охраны окружающей среды; производственное объединение "Белгеология"; научные учреждения: Центральный научно-исследовательский институт комплексного использования водных ресурсов, Белорусский национально-исследовательский центр “Экология" и Республиканский научно-технический цент дистанционной диагностики природной среды "Экомир". В систему Минприроды входит также Комитет рыбоохраны, включающий шесть областных, одну оперативную, сорок межрайонных и районных инспекций.
Главный принцип административного управления в области природопользования и охраны окружающей среды разрешительно-запретительный. Суть его в том, что Минприроды и его органами (или другими уполномоченными органами) устанавливаются лимиты на пользование отдельными видами природных ресурсов, выбросы (сбросы) загрязняющих веществ, размещение отходов в окружающей среде т.д., а также выдаются соответствующие лицензии.
Все мероприятия по охране окружающей среды, как правило, финансируются за счет средств природопользователя. Строительство общегородских очистных сооружений и осуществление региональных природоохранных мероприятий финансируется в основном из местных бюджетов и целевых бюджетных фондов охраны природы. Осуществление республиканских научно-технических и других природоохранных программ и мероприятий в основном финансируется из средств республиканского бюджета и республиканского целевого бюджетного фонда охраны природы.
Бюджетные фонды охраны природы образуются за счет:
1) налогов за выбросы сбросы загрязняющих веществ в окружающую среду;
2) платы за размещение отходов;
3) средств, полученных за возмещение вреда, причиненного окружающей среде;
4) штрафов за загрязнение окружающей среды, нерациональное использование природных ресурсов и другие нарушения природоохранного законодательства;
5) средств от реализации конфискованных орудий рыболовства, а также от продажи, незаконно добытой с их помощью продукции;
6) средств от реализации конфискованных орудий охоты, а также от продажи, незаконно добытой с их помощью продукции;
7) добровольных взносов юридических и физических лиц, включая иностранных;
8) средств юридических лиц, других природопользователей при их долевом участии в финансировании природоохранных мероприятий;
9) платежей за выдачу разовых разрешений на ввоз в Республику Беларусь озоноразрушающих веществ и содержащей их продукции;
10) платы за пользование банками денежными средствами бюджетных фондов охраны природы.
Используются эти средства на природоохранные мероприятия согласно Закону Республики Беларусь "Об охране окружающей среды" и соответствующим постановлением Совета Министров Республики Беларусь
Главный принцип административного управления в области природопользования и охраны окружающей среды разрешительно-запретительный. Суть его в том, что Минприроды и его органами (или другими уполномоченными органами) устанавливаются лимиты на пользование отдельными видами природных ресурсов, выбросы (сбросы) загрязняющих веществ, размещение отходов в окружающей среде т.д., а также выдаются соответствующие лицензии.
Основными экономическими рычагами в области природопользования и охраны окружающей среды являются:
планирование и финансирование природоохранных мероприятий;
льготное кредитование природоохранной деятельности;
определение лимитов на пользование природными ресурсами, размещение отходов, допустимых выбросов (сбросов) загрязняющих веществ в окружающую среду;
взимание налогов и других платежей за использование природных ресурсов, выбросы (сбросы) загрязняющих веществ в окружающую среду, размещение отходов;
возмещение в установленном порядке вреда, причиненного окружающей среде.
Все мероприятия по охране окружающей среды, как правило, финансируются за счет средств природопользователя. Строительство общегородских очистных сооружений и осуществление региональных природоохранных мероприятий финансируется в основном из местных бюджетов и целевых бюджетных фондов охраны природы. Осуществление республиканских научно-технических и других природоохранных программ и мероприятий в основном финансируется из средств республиканского бюджета и республиканского целевого бюджетного фонда охраны природы.
Объектами налогообложения экологическим налогом признаются:
выбросы загрязняющих веществ в атмосферный воздух;
сброс сточных вод или загрязняющих веществ в окружающую среду;
хранение, захоронение отходов производства;
перемещение по территории Республики Беларусь нефти и нефтепродуктов магистральными нефтепроводами и нефтепродуктопроводами транзитом;
переработка нефти и нефтепродуктов организациями, осуществляющими переработку нефти;
производство и (или) импорт товаров, содержащих в своем составе 50 и более процентов летучих органических соединений (краски и лаки, включая эмали, политуры, клеевые краски, и продукты на их основе; замазки, составы для уплотнения и прочие мастики, шпатлевки, полиграфическая краска);
производство и (или) импорт пластмассовой, стеклянной тары, тары на основе бумаги и картона и иных товаров, после утраты потребительских свойств которых образуются отходы, оказывающие вредное воздействие на окружающую среду и требующие организации систем их сбора, обезвреживания и (или) использования, а также импорт товаров, упакованных в пластмассовую, стеклянную тару и тару на основе бумаги и картона.
Объектами налогообложения экологическим налогом не признаются:
выбросы загрязняющих веществ в атмосферный воздух мобильными источниками;
сброс сточных вод, отводимых в окружающую среду системой дождевой канализации с застроенной территории, на которой они образовались в результате выпадения атмосферных осадков;
хранение и захоронение радиоактивных отходов и отходов, загрязненных радионуклидами, образующихся в результате работ по преодолению последствий аварии на Чернобыльской АЭС;
захоронение отходов производства, подобных отходам жизнедеятельности населения, в объемах захоронения таких отходов 50 и менее тонн в год;
производство товаров, содержащих в своем составе 50 и более процентов летучих органических соединений, реализованных на экспорт, при условии раздельного учета;
импорт пластмассовой, стеклянной тары, тары на основе бумаги и картона, используемой для упаковки товаров, реализованных на экспорт, при условии раздельного учета;
Налоговая база для исчисления экологического налога определяется исходя из фактических объемов:
выбросов загрязняющих веществ в атмосферный воздух;
сбросов сточных вод или загрязняющих веществ в окружающую среду;
отходов производства, подлежащих хранению, захоронению;
нефти и нефтепродуктов, перемещенных по территории Республики Беларусь магистральными нефтепроводами и нефтепродуктопроводами транзитом;
нефти и нефтепродуктов, переработанных организациями, осуществляющими переработку нефти;
производства и (или) импорта товаров, содержащих в своем составе 50 и более процентов летучих органических соединений;
производства и (или) импорта пластмассовой, стеклянной тары, тары на основе бумаги и картона и иных товаров, после утраты потребительских свойств которых образуются отходы, оказывающие вредное воздействие на окружающую среду и требующие организации систем их сбора, обезвреживания и (или) использования, а также импорта товаров, упакованных в пластмассовую, стеклянную тару и тару на основе бумаги и картона.
Ставки экологического налога за выбросы загрязняющих веществ в атмосферный воздух определяются исходя из класса опасности этих выбросов за одну тонну. Так за выбросы загрязняющих веществ первого класса опасности (кадмий, никель, ртуть, свинец) установлена ставка в размере 54 623 520 р. за тонну, второго класса опасности (азот, бензол, медь, сероводород, хлор) в размере 1 635 215 р., третьего класса опасности (ксилол, пропилен, толуол, углерод черный) в размере 540 580 р., четвертого класса (аммиак, бутан, этанол) 268 610 р. Для веществ, по которым не определен класс опасности, ставка налога составляет 1 353 150 р.
Ставки экологического налога за сбросы сточных вод или загрязняющих веществ в окружающую среду определяются исходя из кубического метра загрязняющего вещества и места сброса. Так за сброс кубического метра загрязняющих веществ в водоемы ставка налога составляет 247 р., в водотоки - 166 р. За сброс сточных вод в недра ставка налога составляет 12 990 р.
Ставки экологического налога за захоронение, хранение отходов производства определяются исходя из класса опасности загрязняющего вещества. Так за захоронение тонны загрязняющих веществ первого класса ставка составляет 2 428 877 р., неопасных отходов 9 576 р.
Законодательством устанавливаются налоговые ставки за следующие виды деятельности:
за перемещение по территории Республики Беларусь тонны нефти и нефтепродуктов на 100 километров устанавливается в размере 15 р.;
за переработку организациями, осуществляющими переработку нефти, тонны нефти и нефтепродуктов устанавливается в размере 4 030 р.;
за производство или импорт тонны товаров, содержащих в своем составе 50 и более процентов летучих органических соединений, устанавливается в размере 270 295 р.
В "Особенной части" налогового кодекса Республики Беларусь от 29.12.2009 г. предусмотрены повышающие и понижающие коэффициенты к налоговым ставкам в зависимости от характера и места выбросов.
Сумма экологического налога исчисляется как произведение налоговой базы и налоговой ставки. Налог может исчисляться плательщиками и исходя из установленных годовых лимитов и соответствующих ставок экологического налога. Налоговым периодом экологического налога признается календарный квартал. Плательщики ежеквартально представляют в налоговые органы налоговую декларацию (расчет) не позднее 20-го числа месяца, следующего за истекшим налоговым периодом.
Суммы экологического налога за выбросы загрязняющих веществ в атмосферный воздух, сбросы сточных вод или загрязняющих веществ в окружающую среду, хранение, захоронение отходов производства в пределах установленных лимитов, за перемещение по территории Республики Беларусь нефти и нефтепродуктов магистральными нефтепроводами и нефтепродуктопроводами транзитом, переработку нефти и нефтепродуктов организациями, осуществляющими переработку нефти, за производство или импорт товаров, содержащих в своем составе 50 и более процентов летучих органических соединений, за производство или импорт пластмассовой, стеклянной тары, тары на основе бумаги и картона и иных товаров, после утраты потребительских свойств которых образуются отходы, оказывающие вредное воздействие на окружающую среду и требующие организации систем их сбора, обезвреживания и использования, включаются организациями и индивидуальными предпринимателями в затраты по производству и реализации товаров (работ, услуг), имущественных прав, учитываемые при налогообложении.
Еще одним налогом в области защиты окружающей среды является налог за добычу природных ресурсов. Объектом налогообложения налогом за добычу природных ресурсов признаются юридические и физические лица занимающиеся добычей природных ресурсов. Налоговая база определяется как фактический объем добываемых природных ресурсов. Ставка налога устанавливается в зависимости от вида и объема добываемых ресурсов. Например, за добычу тонны нефти ставка налога составляет 2 873 р., поваренной соли 1 600 р., глины 195 р. За превышение установленных объемов добычи природных ресурсов либо добычу природных ресурсов без установленных в соответствии с законодательством лимитов налог за добычу природных ресурсов взимается в десятикратном размере установленной ставки налога за добычу природных ресурсов. Налоговым периодом налога за добычу природных ресурсов признается календарный квартал. Сумма налога исчисляется как произведение налоговой базы и налоговой ставки. Плательщики ежеквартально представляют в налоговые органы налоговую декларацию не позднее 20-го