Обгрунтування раціональних форм посередницької діяльності в зовнішньоекономічній діяльності підприємств (на прикладі ТОВ "УКР-ПАК", м. Біла Церков)
1. За наявності кількох документів з різними датами підписання з метою контролю за дотриманням резидентом законодавчо встановлених строків розрахунків використовується той з документів, який підтверджує фактичне виконання робіт або надання (отримання) послуг згідно з усіма умовами, передбаченими договором, і який підписаний раніше.
2. Якщо договір передбачає поставку товару (об'єкта лізингу), здійснення платежу в кілька етапів, то банк здійснює контроль за строками розрахунків за експортними операціями окремо за кожним фактом здійснення поставки товару (об'єкта лізингу), а за імпортними операціями - окремо за кожним фактом здійснення платежу.
3. Перевищення законодавчо встановлених строків розрахунків за експортними, імпортними та лізинговими операціями резидентів дозволяється виключно за наявності ліцензії.
Обов'язковою умовою для отримання ліцензії є наявність остаточного висновку Державної податкової адміністрації України про можливість продовження цих строків за зовнішньоекономічними договорами резидентів, визначеними статтею 6 Закону України "Про порядок здійснення розрахунків в іноземній валюті" [8]. Без виконання зазначеної умови клопотання про отримання ліцензії Національний банк України не розглядатиме.
4. Експортна, імпортна та лізингова операції можуть бути зняті з контролю за наявності належним чином оформлених документів про припинення зобов'язань за цими операціями зарахуванням, якщо: вимоги випливають із взаємних зобов'язань між резидентом і нерезидентом, які є контрагентами за цими операціями; вимоги однорідні; строк виконання за зустрічними вимогами настав або не встановлений, або визначений моментом пред'явлення вимоги;
між сторонами не було спору щодо характеру зобов'язання, його змісту, умов виконання тощо.
5. Підставою для зняття банком з контролю експортної, імпортної та лізингової операцій резидента за умови надання останнім документів, що необхідні банку для здійснення контролю за своєчасністю розрахунків за експортними, імпортними та лізинговими операціями цього резидента, крім підстав, передбачених іншими розділами цієї Інструкції, може бути:
- копія оформленої ВМД, засвідчена в порядку, установленому Положенням про вантажну митну декларацію [26];
- письмове повідомлення податкового органу про відсутність порушень законодавчо встановлених строків розрахунків за операціями резидента, про які банком надавалася інформація цьому податковому органу. Зазначене повідомлення має бути засвідчене підписом керівника (заступника керівника) податкового органу.
6. Імпортні операції резидентів, які здійснюються на умовах відстрочення поставки, в разі, коли таке відстрочення перевищує 90 календарних днів з моменту здійснення авансового платежу, виставлення векселя на користь постачальника товару, що імпортується, або при застосуванні розрахунків у формі документарного акредитива з моменту здійснення банком платежу на користь нерезидента, потребують одержання ліцензії.
7. Банк знімає з контролю операцію резидента в разі імпорту продукції з увезенням її на територію України, якщо така продукція згідно із законодавством України підлягає митному оформленню, на підставі ВМД (типу IM-40 "Імпорт", IM-41 "Реімпорт", IM-72 "Магазин безмитної торгівлі", IM-75 "Відмова на користь держави", IM-76 "Знищення або руйнування") та за наявності інформації про цю операцію в реєстрі ВМД, а в інших випадках - після пред'явлення резидентом документа, який згідно з умовами договору засвідчує здійснення нерезидентом поставки продукції, виконання робіт, надання послуг.
9. Ліцензії за експортною, імпортною та лізинговою операціями надаються центральним апаратом Національного банку України (далі - центральний апарат).
10. Для отримання ліцензії за експортною, імпортною та лізинговою операціями резидент має подати до центрального апарату такі документи:
- заяву за встановленою формою (додаток 1);
- висновок, зазначений в абзаці другому пункту 1.5 цієї Інструкції;
- копію договору з нерезидентом;
- копію ВМД
- копії документів, що засвідчують дату здійснення авансового платежу або виставлення векселя на користь нерезидента, або здійснення банком платежу на користь нерезидента при застосуванні розрахунків у формі документарного акредитива;
- копію висновку Міністерства економіки України щодо віднесення договору до видів, визначених у статті 6 Закону України "Про порядок здійснення розрахунків в іноземній валюті".
1.2 Вплив схем торгово-посередницьких операцій в ЗЕД та форм розрахунків на платоспроможність та прибутковість торгово-посередницьких підприємств
Управління прибутковістю зовнішньоекономічної операції складається з двох блоків [49] :
управління мінімізацією сплати податків та зборів, обумовлених митним та податковим законодавствами держав при перетинання товаром (послугою) контракта митного кордону;
управління додатковими витратами підприємства на забезпечення платоспроможності та безперервності функціонування його оборотного капіталу при часовому розриві між строками поставки товарів і послуг та строком сплати розрахунковою операцією зовнішньоекономічного контракту;
При виконанні зовнішньоекономічних операцій (експорт-імпорт) підприємство сплачує наступні види непрямих податків :
податок на додану вартість;
акцизний збір з підакцизних товарів;
ввізне(виізне) мито на обумовлений ряд товарів;
митні збори;
Управління мінімізацією сплати податків забезпечується :
вибором торгового партнера в країнах, з якими Україна підписала "Угоди про зони вільної торгівлі", які передбачають відміну всіх експортно-імпортних мит при перетині митного кордону товарами, країнами походження яких (виробництва) є сторони угод;
вибором товарів, відносно яких не встановлені вимоги сплати акцизного збору;
вибором товарів, відносно яких встановлена відміна сплати податку на додану вартість при імпорті чи експорті;
регулювання імпорту та експорту товарів в структурних долях, які дозволяють мінімізувати сплату імпортного ПДВ за рахунок відшкодування "експортного" ПДВ по Закону України [5].
ввезенням товарів в якості полу фабрикатів чи деталей (вузлів), які потребують додаткового складання чи переробки в Україні, що зменшує рівні ставок ввізного мита до 50%;
Мінімізація додаткових витрат підприємства на забезпечення платоспроможності та безперервності функціонування його оборотного капіталу при часовому розриві між строками поставки товарів і послуг та строком сплати розрахунковою операцією зовнішньоекономічного контракту є результатом вибору оптимальної форми платежу, як управлінського процесу.
До форм розрахунків при експорті товарів (послуг), які використовуються у міжнародній торгівлі, належать такі (подаються за ступенем вигідності для експортера від найбільш вигідних до найменш вигідних) [50]:
100%-ний авансовий платіж;
акредитив;
інкасо;
- відкритий рахунок.
Авансовий платіж у розмірі повної вартості товару, що поставляється, є найвигіднішою формою розрахунку для експортера і найменш вигідною для імпортера. Випадки, коли здійснюється авансовий платіж, названо при розгляді способів платежу. Здійснюється такий платіж банківським переказом або чеком.
Акредитивна форма розрахунку також вигідна експортеру (порівняно з інкасо і відкритим рахунком). Ці вигоди полягають, по-перше, у гарантії оплати відвантаженого товару банком, що відкрив акредитив, а при підтвердженому акредитиві - також банком, який його підтвердив; по-друге, в отриманні платежу відразу ж після поставки товару та подання банку документів, що засвідчують цю поставку.
Імпортер, у свою чергу, має гарантію, що платіж буде зроблений на користь експортера тільки після подання тим товарних документів, що засвідчують відвантаження товару.
Інкасо - це банківська розрахункова операція, за допомогою якої банк за дорученням свого клієнта (експортера) отримує на підставі розрахункових документів належні клієнтові кошти від платника (імпортера) за відвантажені на адресу імпортера товари і зараховує ці кошти на рахунок клієнта-експортера у себе в банку.
Для експортера інкасо часто виявляється неприйнятним через те, що він спочатку повинен відвантажити товар, а тоді передавати документи в банк і очікувати виконання покупцем своїх зобов'язань з оплати.
Для зменшення ризику неплатежу при інкасовій формі розрахунків експортер повинен наполягати на наданні банківської гарантії платежу. Гарантія в цьому разі видається на термін, що перевищує термін оплати за документами, і на суму, яка відповідає сумі поданих на інкасо документів.
Крім банківської гарантії, забезпечення платежу здійснюється через застосування телеграфного інкасо. При телеграфному інкасо банк експортера виплачує йому виручку за товар негайно або через певний термін після одержання документів на інкасо, повідомляючи телеграфом свій банк-кореспондент, з яким він повинен мати спеціальний договір про телеграфне інкасо.
Відкритий рахунок - це найменш вигідна форма розрахунків для експортера, тому що вона не дає йому ніяких гарантій своєчасного отримання платежу. Експортер поставляє покупцеві товар разом із товаророзпорядчими документами і записує у своїх бухгалтерських документах у дебет відкритого покупцеві рахунку суму покупки.
Імпортер записує суму відвантаження в кредит рахунку постачальника. Протягом обумовленого в контракті терміну імпортер мусить оплатити вартість товару через банківський переказ чека або векселя строком платежу за пред'явленням. Після оплати сторони роблять у своїх бухгалтерських документах оборотні записи.
За відкритим рахунком розраховуються здебільшого за товари, поставлені на консигнацію, а також під час продажу запасних частин до раніше поставленого устаткування або машин.
Схема операцій та грошових потоків при розрахунках в зовнішньоекономічних операціях імпорту за механізмом передоплати банківським переказом (максимальний ризик імпортера) наведена рис. 1.1 при наступних умовах контракту:
надання експортером банківської гарантії платоспроможності
імпортеру (страхування переказу);
100% передоплата банківським переказом;
поставка продукції на умовах DAF – митний склад на кордоні України;
кредитування імпортера в банку для фінансування банківського переказу імпортера;
оформлення гарантії оптовим покупцем майбутньої покупки імпортує - мого товару перед банком імпортера для отримання кредиту імпортером;
1) Етап 0 - Заключення зовнішньоекономічного договору (100% передоплата перерахуванням коштів в банк нерезидента-експортера);
2) Етап 1,2,3 – отримання експортером документальної гарантії свого банку по платоспроможності на суму контракту та надання гарантії імпортеру;
2) Етап 4,5,6,7 - Заключення договору з комерційним банком (під заставу партії імпортуємих товарів(гарантійний лист банку імпортера) + гарантію оптового покупця за підприємство-імортер ще на одну суму партії імпорту, яку оптовий покупець-резидент покупає по угоді у імпортера) на видачу кредиту та перерахування суми в банк нерезидента (час Т0).
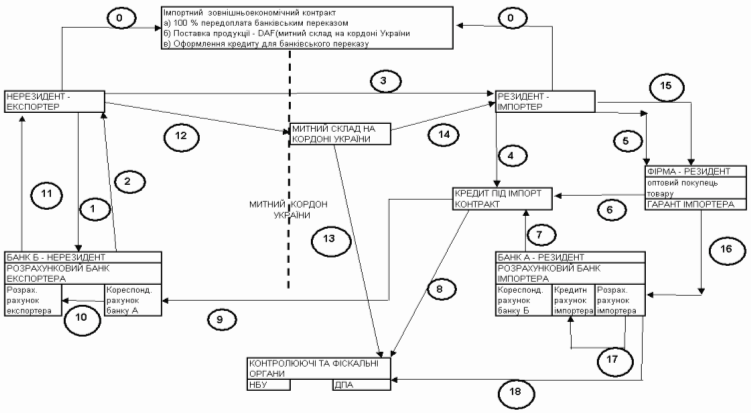
Рис.1.1. - Схема операцій при імпортному контракті на умовах 100% передоплати банківським переказом при його страхуванні письмовою гарантією банка експортера
3) Етап 8 - Поставка імпортного контракта на облік в комерційному банку ( виконання терміну поставки товару на митний кордон України – не більше 90 днів з дня переоплати);
4) Етап 9,10,11 – Перерахування коштів банківським переказом на коррахунок банку імпортера в банку експортера, перерахування коштів на розрахунковий рахунок експортера та повідомлення банку експортеру про надходження коштів;
5) Етап 12,13 - Фактична поставка товару на митний кордон України
( Тпост=Т0+ΔТ1),
де DТ1<=90 днів, повідомлення про надходження продукції в
фіскальні органи;
6) Етап 14 – Розмитнення та доставка товару на склад підприємства з митного поста та підготовка до продажу
(Тпрод=Тпост+DТ2), де DТ2<=2 днів
7) Етап 15,16 - Оптовий продаж партії товару за заздалегідь підготовленими контрактами для рознічного продажу з дебіторською заборгованістю, тобто строк отримання коштів за проданий товар :
Тгрош=Тпрод +DТ3, де DТ3<=15 днів
8) Етап 17 - Повернення комерційному банку кредита, сплата процентів за кредит та комісійних за валютообмінну операцію (отримані гривні на валюту кредиту):

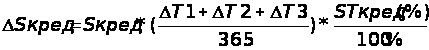
9) Етап 18 – Сплата можливих штрафів за порушення строків контракту
10) Доход від імпортної операції становитиме

11) Основні ризики схеми контракту для імпортера :
а) непоставка продукції експортером чи поставка неповної партії продукції та фінансові претензії всіх ланок гарантерів та кредиторів;
б) фальсифікація гарантійного листа банка експортера та відсутність страхового захисту від непоставки продукції експортером;
в) поставка продукції експортером в строки більше нормативу в 90 днів та штрафні санкції фіскальних органів України;
г) зміна попиту на ринку (зниження внутрішньої ціни на імпортовану продукцію) та перевищення строків надходження виручки за продану імпортовану продукцію;
д) зміна курсу національної валюти та додаткові витрати на конвертації виручки в національній валюті на погашення банківського кредиту в іноземній валюті;
Менеджери українських фірм вважають найбільш вигідною формою розрахункової операції при імпорті - сплату банківським переказом через 60 – 75 днів після отримання товару, тобто сплату частиною коштів, отриманих після реалізації імпортованих товарів. Помилкою в цьому є те, що фірма – експортер при названій формі оплати контракту підвищує ціни за рахунок надання комерційного кредиту та додаткового ризику несвоєчасного отримання оплати на 20 – 30% від "спот" ціни ринку (негайної оплати при отриманні товару).
Додатково, при реалізації імпортного товару на вітчизняному ринку, за рахунок низької платоспроможності фірм, фірма імпортер іде на внутрішній комерційний кредит – авансовий відпуск імпортних товарів покупцям на умовах відстрочки сплати (через механізм дебіторської заборгованості) та стає заложницею двох боргів – свого боргу експортеру –нерезиденту та боргів з боку покупців-резидентів.
В курсовій роботі розглянута діяльність такої торгово-посередницької фірми ТОВ "УКР-ПАК" та запропоновані управлінські рішення по виходу з ситуації "двох боргів" за допомогою впровадження вексельного обігу і рефінансування оборотного капіталу на період відстрочки платежу врахуванням векселів в комерційних банках (вексельне кредитування).
РОЗДІЛ 2. АНАЛІЗ ЗОВНІШНЬОЕКОНОМІЧНОЇ ДІЯЛЬНОСТІ ТОВ "УКР-ПАК" В 2005 –2007 РОКАХ
2.1 Загальна характеристика господарської діяльності ТОВ "УКР-ПАК"
Компанія ТОВ "УКР-ПАК" (09117, Київська обл., м. Біла Церква
вул. Гагаріна, 37-а ) 11 років працює на ринку виробництва технологічного устаткування для харчової промисловості. За цей період нагромаджений унікальний досвід розробки і впровадження інноваційних продуктів у сфері виробництва й експлуатації технологічного устаткування.
Завод "УКР-ПАК" (Україна) був заснований у 1988 році. Первісна назва підприємства "Кооператив "Лофом". Основним видом діяльності підприємства був випуск радіоелектронних виробів, таких як: пристрої проти викрадення для автомобілів, дитячі електронні іграшки й ін. Наприкінці 1994 року відбулася реорганізація підприємства і на початку 1995 року підприємство придбало статус Товариства з Обмеженою Відповідальністю і назву "УКР-ПАК". Основними видами діяльності підприємства є торгово-посередницька діяльність по імпорту російського, польського та білоруського устаткування для виробництв харчової промисловості України та організація і розвиток власного виробництва устаткування для харчової промисловості на основі придбання західних технологій та розробки власних конструкцій:
- 1995 - 2007 рік – імпорт та реалізація польського устаткування;
- 1997 рік - організація власного виробництва термоусадочних машин торговельної марки "Термо-Пак";
- 1998 рік - освоєний випуск тубонабивних машин;
- 1999 рік - освоєний випуск глазуровальних машин;
- 2000 рік - освоєний випуск лінійних фасувальних машин;
- 2002 рік - освоєний випуск етикетировочних машин торговельної марки "ЕТМА" для поліпропіленової плівки;
- 2004 рік - освоєний випуск укупорочного устаткування торговельної марки "УКМА" та випуск проточних холодильників;
- 2005 рік - освоєний випуск микссатураторів торговельної марки "САУ" та випуск розливочних машин торговельної марки "РОЗМА".
- 2006 –2007 роки - розробка та випуск в серію в березні 2007 року автоматів виробництва ПЕТ тари і як невід'ємної частини до них компресорів підвищеного тиску коаксіального типу (впроваджене на підприємствах "ГЛОБАЛ", "БИРМАСТЕР","БАИНТ", "ХАНТЕНГРИ", "ОСТРОЗЬКИЙ", "ДЕМИДОВСКАЯ", "ЛУЖКОВСЬКИЙ").
Висока якість виробленого устаткування, конкурентоздатні ціни, індивідуальний підхід до кожного замовника - от основні складового принципу роботи ТОВ "УКР-ПАК".
На рахунку компанії безліч нагород за створення чудових продуктів технологічної думки. Основний напрямок діяльності компанії – виробництво технологічного устаткування для харчової промисловості.
Споконвічно ТОВ "УКР-ПАК" починає з постачань імпортного устаткування і його монтажу в Замовника. Але з часом, ТОВ "УКР-ПАК" організовує власне виробництво аналогів імпортного устаткування і з кожним роком впроваджує нові технологічні лінії на основі високої якості продукції, професіоналізму співробітників і оперативності обслуговування.
За час роботи компанії удалося створити систему, що забезпечує взаємовигідне співробітництво більш ніж з 280 підприємствами Росії, Беларусии, України, Казахстану, Узбекистану, Прибалтики, Польщі, Болгарії, Угорщини.
Імпортуєме устаткування та устаткування власного випуску створене для оптимізації харчового виробництва, дозволяє автоматизувати процес роботи на будь-якому етапі, воно забезпечує значне підвищення продуктивності праці.
В залежності від вимог Замовника устаткування може або реалізувати тільки базові функції, або використовувати максимальні можливості. Технічні фахівці ТОВ "УКР-ПАК" дають рекомендації по установці і настроюванню устаткування, а також консультують обслуговуючий персонал компанії-замовника про можливі причини і способи усунення несправностей у випадку їхнього виникнення. Фахівці сервісного центра мають великий досвід обслуговування, ремонту і модернізації фасовочно-пакувального і технологічного обладнання виробників України, Росії, Ізраїлю, Болгарії, Польщі, Італії, Німеччини, Кореї та ін.
За 2007 рік заводом випущене і змонтовано 27 комплексних ліній розливу газованих і негазованих напоїв, у тому числі: спирту, квасу, пива, молочнокислих напоїв, миючих засобів.
Основні типи імпортуємої та власної продукції продукції наведені в Додатку Б:
- Водоохолоджувачі;
- Сатуратори;
- Лінії розливу;
- Укупорочне устаткування;
- Етикетировочне устаткування;
- Пакувальне устаткування;
- Глазировочне устаткування;
- Конвеєри;
- Гвинтові компресори;
- Устаткування видуву ПЕТ тари.
2.2 Економічна діагностика діяльності ТОВ "УКР-ПАК"
Виділити в чистому вигляді менеджмент зовнішньоекономічної діяльності із загального функціонування підприємства неможливо, оскільки плани зовнішньоекономічної діяльності органічно пов'язані з планами випуску продукції на внутрішньому ринку. Тому для аналізу ефективності зовнішньоекономічних операцій на підприємстві аналізується його загальний фінансово-економічний стан, відносний обсяг зовнішньоекономічних операцій та оцінка ефекту підвищення (зниження) структурної долі зовнішньоекономічних операцій в діяльності підприємства [48].
Аналіз фінансово-економічного стану підприємства і керування його фінансами проводиться на основі його фінансових звітів [55]. Метою фінансових звітів є структурована економічна інформація про фінансовий стан, результати діяльності і зміни у фінансовому стані підприємства, що є корисної для менеджменту підприємства у прийнятті ними економічних рішень.
З 1 січня 2000 р. на підприємствах України незалежно від форм власності (крім банків і бюджетних установ) впроваджені основні форми фінансової звітності, що відповідають міжнародним стандартам, і використовуються при розрахунках фінансового стану підприємства й акціонерного капіталу :
- Форма №1 "Баланс" – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату [24].
- Форма №2 "Звіт про фінансові результати", що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди [25].
У табл. Ж.1, Ж.2 Додатку Ж приведена динаміка статей балансу ТОВ "УКР-ПАК" за 2005 - 2007 роки та динаміка статей звітів про фінансові результати за 2005 - 2007 роки.
В табл.2.1, 2.2 та на рис.2.1 – 2.5 наведені результати аналізу динаміки росту статей балансу та зміни в структурі статей активів та пасивів балансу ТОВ "УКР-ПАК" за 2005 -2007 роки.
Як показує аналіз графіків рис.2.1 за 2005 –2007 роки:
- обсяги валюти балансу ТОВ "УКР-ПАК" зросли з рівня 5,41 млн.грн. (2005) до 11,57 млн.грн. (2007), при цьому темп приросту становив 52,85 % у 2006 році та 39,87 % у 2007 році;
- обсяги власних коштів в балансі ТОВ "УКР-ПАК" зросли з рівня 3,28 млн.грн. (2005) до 8,07 млн.грн. (2007), при цьому темп приросту становив 79,3 % у 2006 році та 37,2 % у 2007 році;
Як показує аналіз графіків рис.2.6 за 2005 –2007 роки:
- обсяги чистого доходу від реалізації продукції ТОВ "УКР-ПАК" зросли з рівня 14,22 млн.грн. (2005) до 23,97 млн.грн. (2007), при цьому темп приросту становив 26,8 % у 2006 році та 32,9 % у 2007 році;
- обсяги чистого прибутку після оподаткування ТОВ "УКР-ПАК" зросли з рівня 0,93 млн.грн. (2005) до 2,19 млн.грн. (2007), при цьому темп приросту становив 108,14 % у 2006 році та 13,5 % у 2007 році;
Важливим етапом аналізу фінансового стану підприємства є зіставлення темпів приросту активів з темпами приросту фінансових результатів - виторгу або прибутку від реалізації продукції.
Так система стійкого розвитку підприємства (у світовій практиці "золоте правило економіки підприємства") оцінюється співвідношенням темпів росту абсолютних рівнів балансового прибутку (ТРБ), обсягу реалізації продукції (ТN) та суми активів балансу (ТВ) [35]:
ТРБ>TN>TB>100% (2.1)
Як показують вищенаведені результати, на аналізуємому підприємстві ТОВ "УКР-ПАК" у 2005 – 2007 роках співвідношення "золотого правила" не виконуються, оскільки темп росту валюти балансу перевищує темпи росту чистих доходів від реалізації продукції та темпи росту чистого прибутку.
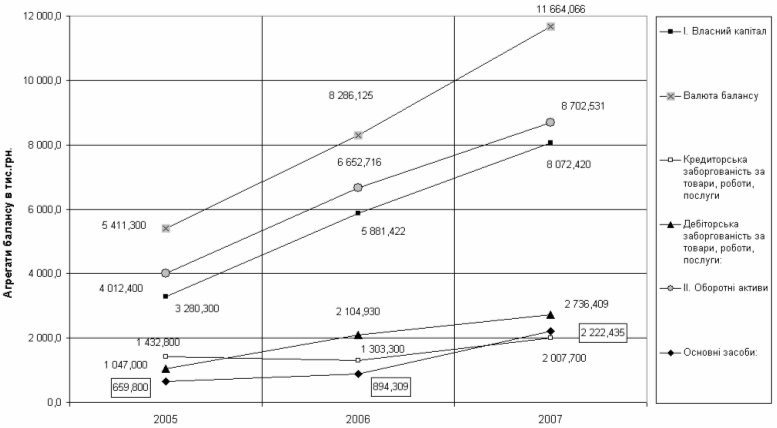
Рис.2.1. – Динаміка змін абсолютних обсягів характерних агрегатів балансу ТОВ "УКР-ПАК" у 2005 –2007 роках
Таблиця 2.1 Динаміка та структура активів ТОВ "УКР-ПАК" у 2005 –2007 роках
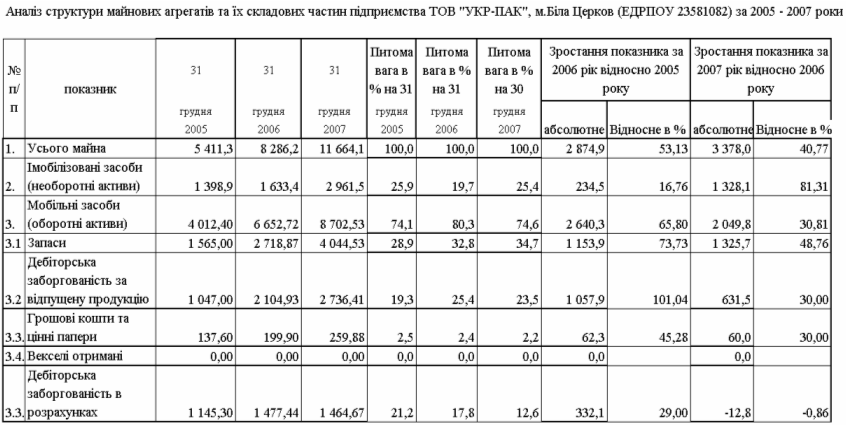
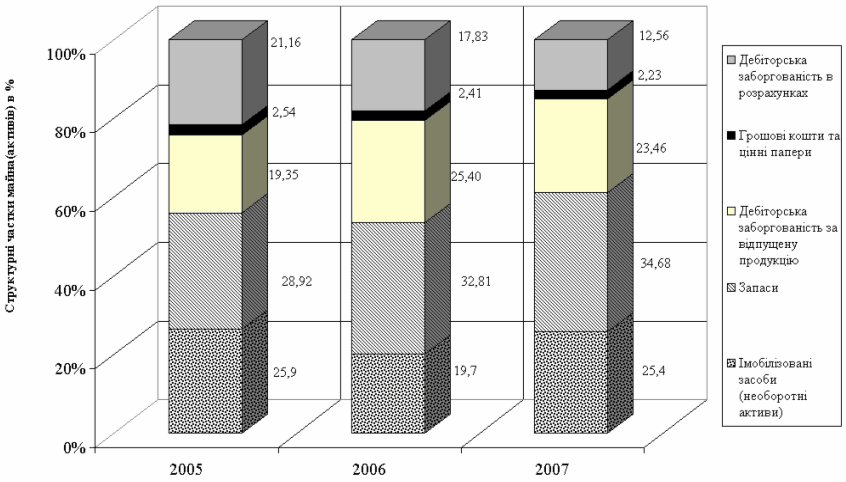
Рис.2.2. – Структура активів ТОВ "УКР-ПАК" у 2005 –2007 роках
Таблиця 2.2 Динаміка та структура джерел (пасивів) ТОВ "УКР-ПАК" у 2005 –2007 роках
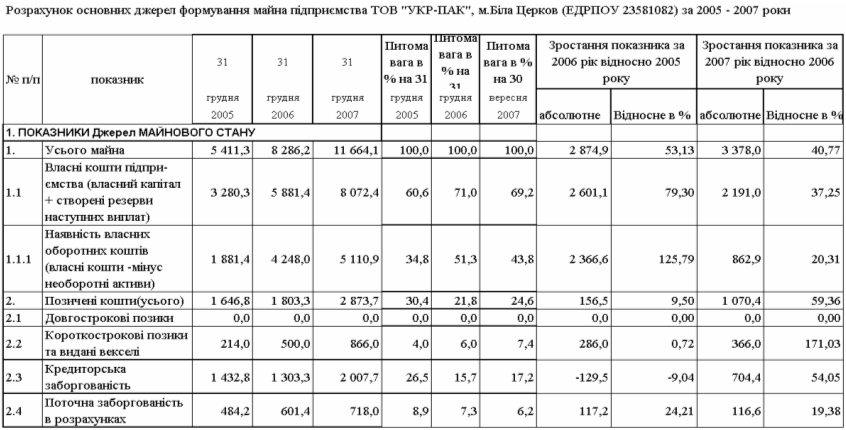
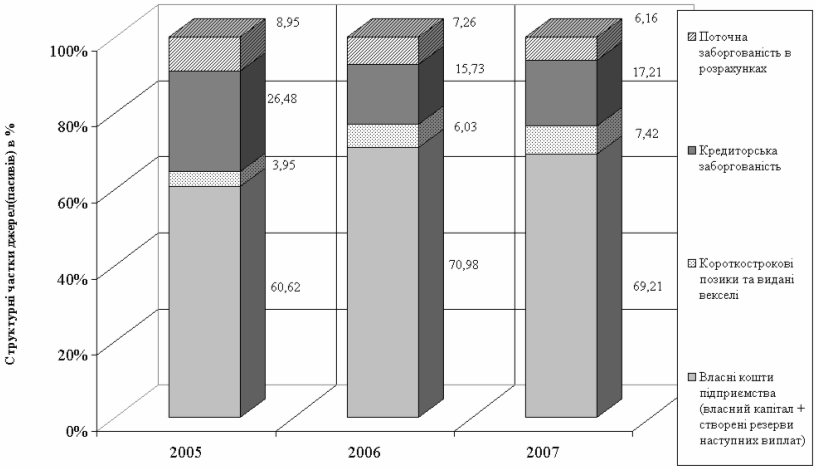
Рис.2.3. – Структура джерел (пасивів) ТОВ "УКР-ПАК" у 2005 –2007 роках
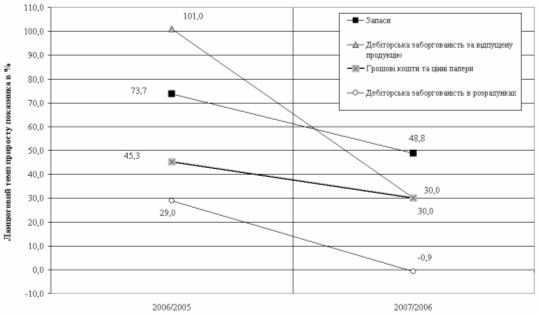
Рис.2.4. – Ланцюговий темп приросту характерних агрегатів активів балансу ТОВ "УКР-ПАК" у 2005 –2007 роках
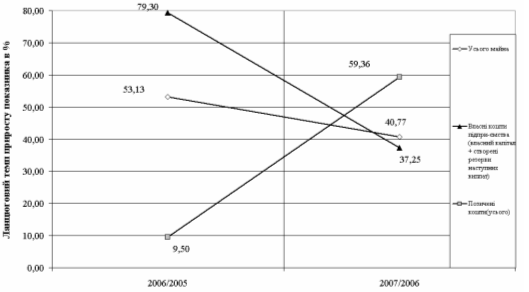
Рис.2.5. – Ланцюговий темп приросту характерних агрегатів пасивів балансу ТОВ "УКР-ПАК" у 2005 –2007 роках
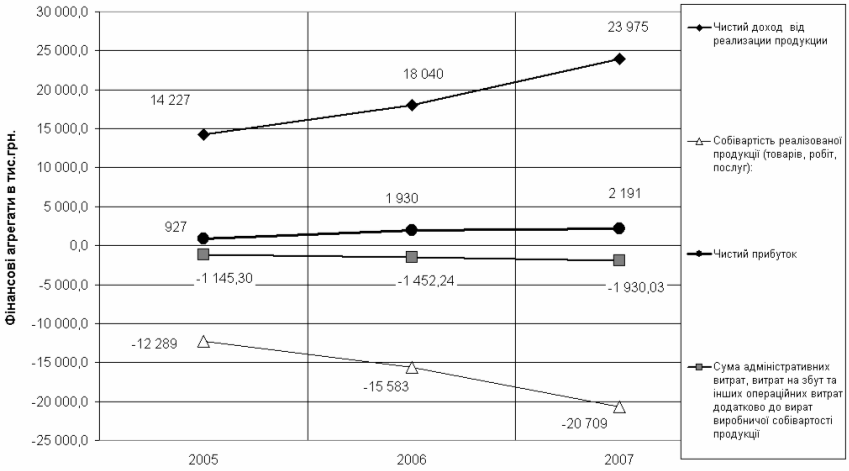
Рис.2.6. – Динаміка абсолютних обсягів доходів, витрат та чистого прибутку ТОВ "УКР-ПАК" у 2005 –2007 роках
Тобто система розвитку підприємства ТОВ "УКР-ПАК" може бути охарактеризована як нестійка.
Як показує аналіз даних табл.2.1-2.2 та графіків рис.2.2 –2..5 за 2005 –2007 роки:
- структурна частка необоротних активів в валюті балансу з рівня 25,9% у 2005 році знизилась до рівня 19,6% у 2006 році та піднялась до рівня 24,8% у 2007 році за рахунок додаткового придбання основних засобів;
- в структурі оборотних активів підприємства:
1) структурна частка запасів в валюті балансу з рівня 28,9% у 2005 році зросла до рівня 32,9% у 2006 році та продовжила зростання до рівня 35,0% у 2007 році;
2) структурна частка дебіторської заборгованості в валюті балансу з рівня 19,3% у 2005 році зросла до рівня 25,4% у 2006 році та знизилась до рівня 23,7% у 2007 році;
3) структурна частка готівкових грошей в валюті балансу з рівня 2,5% у 2005 році знизилась до рівня 2,4% у 2006 році та продовжила падіння до рівня 2,2% у 2007 році;
4) структурна частка дебіторської заборгованості в розрахунках в валюті балансу з рівня 21,2% у 2005 році знизилась до рівня 17,9% у 2006 році та продовжила падіння до рівня 12,7% у 2007 році;
- в структурі джерел (пасивів) підприємства:
1) структурна частка власних коштів в валюті балансу з рівня 60,6% у 2005 році зросла до рівня 71,1% у 2006 році та знизилась до рівня 69,8% у 2007 році;
2) структурна частка власних оборотних коштів(за мінусом іммобілізованих в необоротних активах) в валюті балансу з рівня 34,83% у 2005 році зросла до рівня 51,5% у 2006 році та знизилась до рівня 45,0% у 2007 році;
3) структурна частка кредиторської заборгованості в валюті балансу з рівня 26,5% у 2005 році знизилась до рівня 15,8% у 2006 році та зросла до рівня 17,4% у 2007 році;
4) структурна частка короткострокових позик в валюті балансу з рівня 4,0% у 2005 році зросла до рівня 5,9% у 2006 році та продовжила зростання до рівня 6,7% у 2007 році;
5) структурна частка поточної заборгованості в валюті балансу з рівня 8,9% у 2005 році знизилась до рівня 7,3% у 2006 році та продовжила зниження до рівня 6,2% у 2007 році;
Як показує аналіз графіків, наведених на рис.2.7, динаміка структури операційних витрат в собівартості виробництва продукції ТОВ "УКР-ПАК" у 2005 –2007 роках характеризується:
- підвищенням структурної частки матеріальних витрат з рівня 47,34% у 2005 році до рівня 52,82% у 2007 році;
- підвищенням структурної частки витрат на оплату праці з рівня 7,7% у 2005 році до рівня 8,9% у 2007 році;
- зменшенням структурної частки інших операційних витрат в собівартості з рівня 32,5% у 2005 році до рівня 26,0% у 2007 році;
- стабільністю структурних часток інших видів витрат.
Як показує аналіз графіків, наведених на рис.2.8 –2.10, динаміка показників ліквідності та фінансової стійкості ТОВ "УКР-ПАК" у 2005 –2007 роках характеризується:
- хронічною нестачею високоліквідних готівкових коштів та відповідними значеннями коефіцієнта моментальної ліквідності на рівні 0,065 – 0,083 при нормативному значенні не менше 0,25 – 0,3;
- позитивною динамікою підвищення рівня коефіцієнту співвідношення дебіторської та кредиторської заборгованостей з 0,713 у 2005 до рівня 1,36 –1,61 у 2006 - 2007 роках, що відповідає стійкому діапазону нормативів (>1,4);
- знаходження показника фінансової незалежності (автономії) в діапазоні 0,6 – 0,69, що відповідає вимогам до стійкого функціонування підприємства (коефіцієнт автономії > 0,5), та наявністю власного оборотного капі тала в діапазоні 0,47 – 0,7, що значно вище нормативу (>0,1).
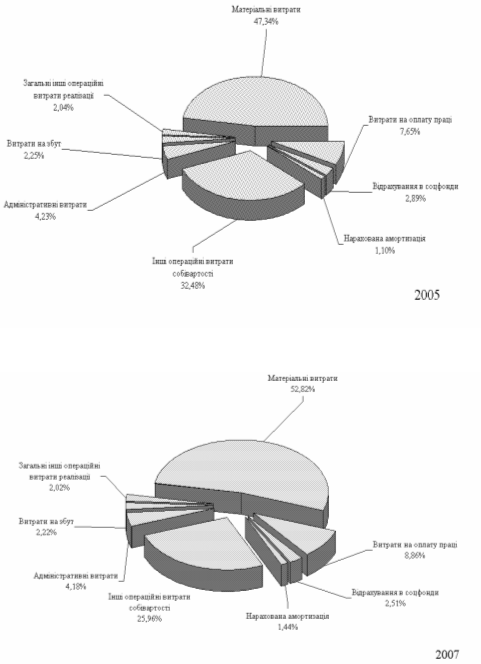
Рис.2.7. – Динаміка структури операційних витрат в собівартості виробництва продукції ТОВ "УКР-ПАК" у 2005 –2007 роках