Обгрунтування раціональних форм посередницької діяльності в зовнішньоекономічній діяльності підприємств (на прикладі ТОВ "УКР-ПАК", м. Біла Церков)
Рис.2.8. – Динаміка коефіцієнтів ліквідності ТОВ "УКР-ПАК" у 2005 –2007 роках
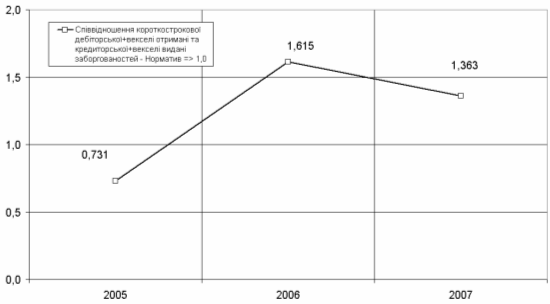
Рис.2.9. – Динаміка коефіцієнту співвідношення дебіторської та кредиторської заборгованостей ТОВ "УКР-ПАК" у 2005 –2007 роках
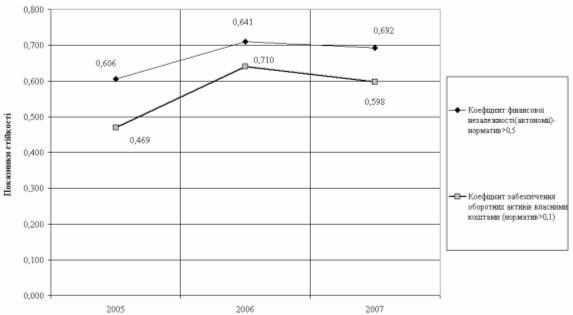
Рис.2.10. – Динаміка коефіцієнтів фінансової стійкості ТОВ "УКР-ПАК" у 2005 –2007 роках
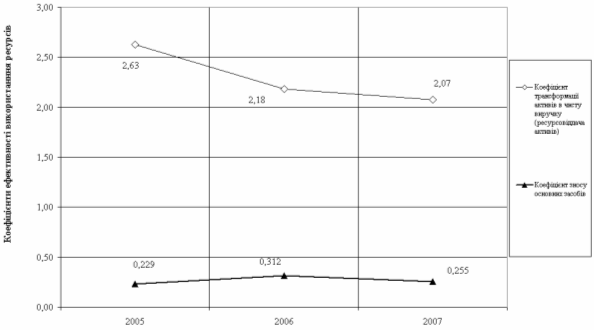
Рис.2.11. – Динаміка коефіцієнтів ефективності управління активами ТОВ "УКР-ПАК" у 2005 –2007 роках
Як показує аналіз графіків, наведених на рис.2.11 – 2.15, динаміка показників ефективності управління активами, ділової активності по оборотності активів та рентабельності роботи підприємства ТОВ "УКР-ПАК" у 2005 –2007 роках характеризується:
- підтримкою рівня зношеності основних засобів за рахунок своєчасного ремонту та оновлення на рівні 0,22 - 0,31, що дозволяє характеризувати стан основних засобів, як – "нові";
- систематичним зниженням рівня трансформації активів в виручку від реалізації з 2,63 у 2005 році до рівня 2,07 у 2007 році, що свідчить про екстенсивний характер експлуатації активів та розвитку підприємства;
- підвищенням на 20 – 30% періоду обороту основних агрегатів активів підприємства у 2006 році відносно рівня 2005 року та стабілізацією періоду обороту активів у 2007 році на рівні 2006 року, що свідчить про зниження рівня ділової активності підприємства при зростанні обсягів валюти балансу;
- різким зменшенням рівня рентабельності власного капіталу по чистому доходу від реалізації продукції з рівня 433,7% у 2005 році до рівня 306,7% у 2006 році та продовженням тенденції до зниження до рівня 297,0% у 2007 році;
- підвищенням рівня рентабельності власного капіталу по чистому прибутку після оподаткування з рівня 28,3% до рівня 32,8% у 2006 році та зниженням до рівня 27,14% у 2007 році, що свідчить про інвестиційну привабливість підприємства,оскільки прибутковість власного капіталу вище альтернативної депозитної прибутковості в банках, яка становить 13-15% річних;
- абсолютно стійким рівнем забезпечення запасів власними джерелами пасивів, що сигналізує про фінансовий запас можливостей планування розширення бізнесу підприємства.
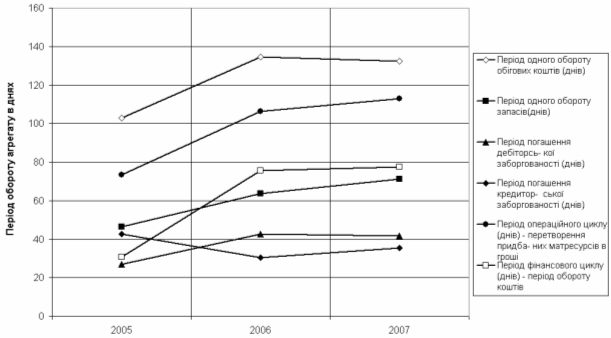
Рис.2.12. – Динаміка показників ділової активності (оборотності агрегатів балансу) ТОВ "УКР-ПАК" у 2005 –2007 роках
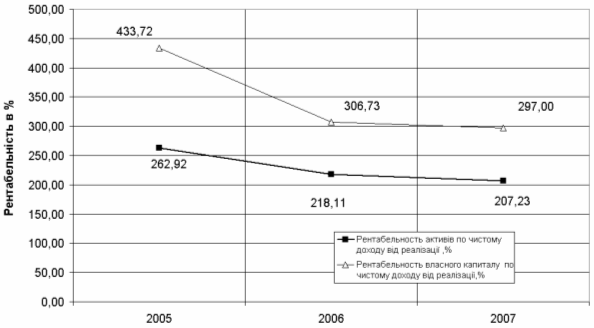
Рис.2.13. – Динаміка рентабельності активів та власного капіталу по чистому доходу від реалізації в ТОВ "УКР-ПАК" у 2005 –2007 роках
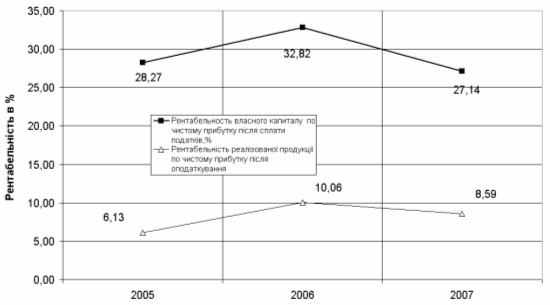
Рис.2.14. – Динаміка рентабельності реалізованої продукції та власного капіталу по чистому прибутку після оподаткування в ТОВ "УКР-ПАК" у 2005 –2007 роках
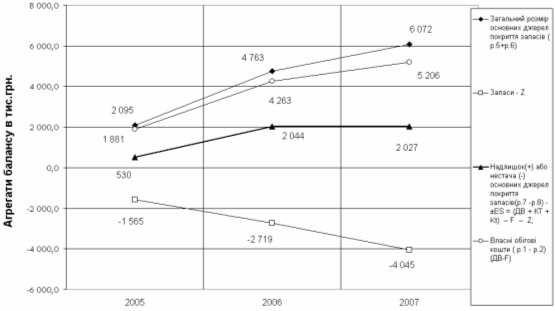
Рис.2.15. – Фінансова стійкість по покриттю запасів в ТОВ "УКР-ПАК" у 2005 –2007 роках
Таким чином, проведена економічна діагностика фінансового стану підприємства ТОВ "УКР-ПАК" по результатам діяльності за 2005 –2007 роки показує:
підприємство є фінансово стійким та динамічно зростаючим, але у 2007 році досягнутий темп зростання підприємства ( 37,2%) знизився майже в 2 рази відносно досягнутого темпу зростання у 2006 році (79,3)%;
підприємство розвивається за екстенсивною формою, тобто темп зростання активів підприємства перевищує темп зростання доходів від реалізації продукції та темп зростання рівня чистого прибутку після оподаткування, що не відповідає "золотому правилу" стійкого розвитку підприємств;
ефективність використання активів підприємства за ресурсовіддачею в виручку від реалізації при зростанні активів підприємства знижується, що свідчить про проблеми з стратегічним планування розвитку;
підприємство недостатньо працює над формами розрахунків з дебіторами за відпущену продукцію, що при значному перевищенні дебіторської заборгованості над кредиторською приводить до хронічної відсутності моментальної ліквідності, тобто відсутності готівкових коштів для розрахунків;
рівень рентабельності власного капіталу в 1,8 –2 рази перевищує альтернативну ставку депозитної доходності капіталу, що робить підприємство інвестиційнопривабливим;
аналіз показника ризику банкрутства підприємства за методологіє ю Альтмана (Табл.К.4 Додатку К) показує, що його значення знаходяться в 2005 –2007 роках на рівні 4,7 –5,05, що свідчить про незначний рівень ризику банкрутства (при показнику Альтмана вище 2,99 [43]).
2.3 Аналіз організації торгово-посередницьких операцій в ЗЕД ТОВ "УКР-ПАК"
Проведений аналіз умов зовнішньоекономічних експортних та імпортних договорів ТОВ "УКР-ПАК", виконуємих наприкінці 2007 року показує, що при ЗЕД використовуються наступні схеми оплати та відгрузки-транспортирування товарів(обладнання):
Імпортний контракт поставки з Росії автомату для виробництва ПЕТ-пляшок А-3000 (Додаток В):
а) Умови поставки обладнання – FCA [13] Промзона-7 м.Кропоткін, Росія;
б) В умови FCA входить – упаковка, маркировка, погрузла, митне оформлення та вартість сертифіката СТ-1 походження за рахунок ВАТ "Кропоткінський завод МиССП";
в) оплата перевезення м.Кропоткін (Росія) – м.Біла Церков (Україна), митне оформлення імпорту та розвантаження сплачується ТОВ "УКР-ПАК";
г) Передоплата -50% вартості контракту, відгрузка товару – через 10 днів після передоплати, повна оплата вартості контракту – на протязі 3-х банківських днів після повідомлення про відгрузку товару – передачі транспортному перевізнику;
д) Валюта розрахунків – долар США.
Експортний контракт поставки з України в Молдову комплексної лінії для випуску газованих напоїв, в состав якої входить імпортований з Росії автомат для виробництва ПЕТ-пляшок А-3000 (Додаток Г):
а) Умови поставки обладнання – FCA м. Біла Церков, Україна;
б) В умови FCA входить – упаковка, маркировка, погрузла, митне оформлення та вартість сертифіката СТ-1 походження за рахунок ТОВ "УКР-ПАК";
в) оплата перевезення м.Біла Церков (Україна) – м.Кишинів (Молдова), митне оформлення імпорту та розвантаження сплачується ТОВ "СЕРЛИН-КОМ"(Молдова);
г) Передоплата -50% вартості контракту, відгрузка товару (комплексної лінії) – через 10 днів після передоплати, повна оплата вартості контракту – на протязі 3-х банківських днів після повідомлення про відгрузку товару – передачі транспортному перевізнику;
д) Валюта розрахунків – долар США.
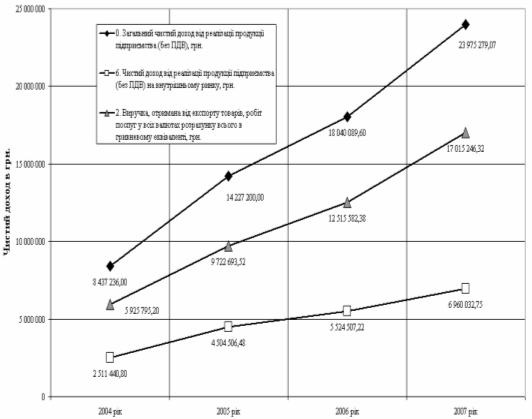
Рис.2.14. - Динаміка обсягів реалізації продукції ТОВ "УКР-ПАК" у 2004 –2007 роках на експорт та на внутрішній ринок України
Як показує аналіз графіків рис.2.14, темп росту обсягів реалізації продукції ТОВ "УКР-ПАК" на експорт перевищує темп росту обсягів реалізації продукції підприємства на внутрішній ринок України. Співідношення обсягів експортної та внутрішньої реалізації (рис.2.17) показує, що частка експорту зросла з рівня 68,3% (2005 рік) до рівня 70,9% (2007 рік). Таке співвідношення формує особливий склад дилерського типу посередництва, коли підприємство ТОВ "УКР-ПАК" закупає частину імпортного обладнання, випускає додатково обладнання власного виробництва та формує на експорт комплексні лінії для харчової промисловості.
Спільний аналіз економічної ефективності умов експортно-імпортних контрактів на прикладі контрактів, наведених в Додатках В та Г, показує, що:
1) Митна вартість імпортуємого автомату А-3000 із Росії складає 104 374 дол.США;
2) При ввезенні ТОВ "УКР-ПАК" повинно сплатити імпортний ПДВ на суму 20% від митної вартості автомату А-3000, тобто – 21 100 дол.США (з врахуванням сплати митних зборів);
3) Ціна продажу автомату А-3000 в складі комплексної лінії при експорті в Молдову становить 136 394 дол.США;
4) Таким чином, комерційний дохід від посередницького перепродажу автомата А-3000 складає – 9 950 дол.США;
5) Витрати на транспортировку, розвантаження, завантаження та сплату митних зборів складають для автомата А-3000 – 450 дол.США;
6) Таким чином, чистий прибуток ТОВ "УКР-ПАК" становить 9 500 дол.США, а відповідна рентабельність перепродажу становить – 9,1%.
7) При додаванні до отриманого прибутку експортного відшкодування ПДВ через 3 місяці після строку експорту, чистий прибуток від посередницької операції ТОВ "УКР-ПАК" при перепродажу автомату А-3000 становитиме – 30 500 доларів США, а відповідна рентабельність перепродажу зросте до 29,2%, що є суттєвим комерційним виграшем у порівнянні в альтернативним доходом від банківський депозит під 12 – 14% річних.
Таблиця 2.3 Обсяги та структура розрахункових валют в експортних контрактах ТОВ "УКР-ПАК" у 2004 -2007 роках
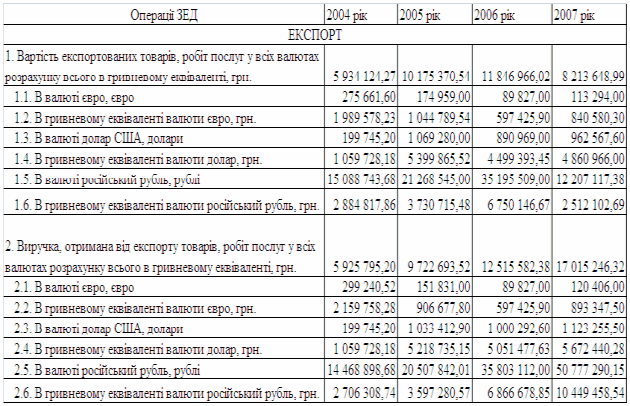
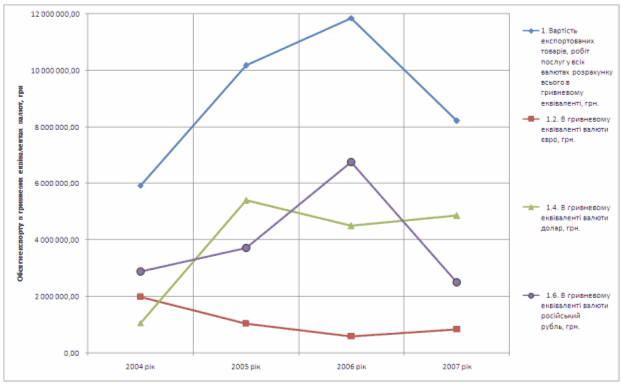
Рис.2.15. – Динаміка обсягів та валют розрахунків ТОВ "УКР-ПАК" при експортних контрактах у 2004 -2007 роках
Таблиця 2.4 Обсяги та структура розрахункових валют в імпортних контрактах ТОВ "УКР-ПАК" у 2004 -2007 роках
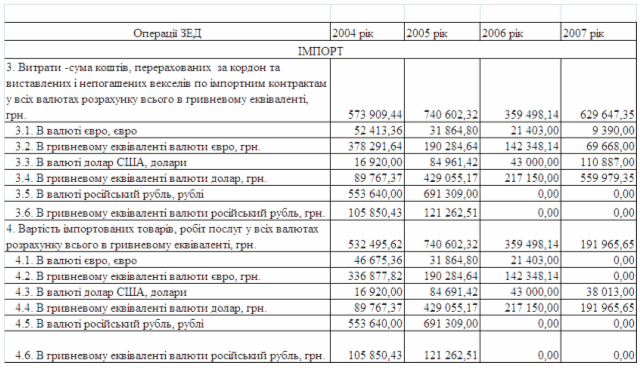
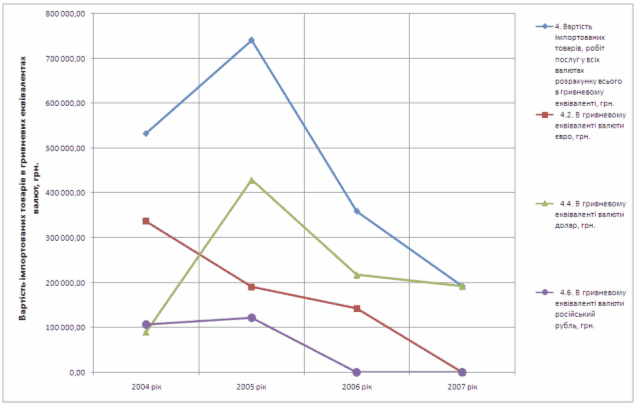
Рис.1.16. – Динаміка обсягів та валют розрахунків ТОВ "УКР-ПАК" при імпортних контрактах у 2004 -2007 роках
Аналіз структури та обсягів експортно-імпортних розрахунків ТОВ "УКР-ПАК" у 2004 -2007 роках, наведених у табл. 2.3, 2.4 та на графіках рис.2.14, 2.15, показує, що:
загальний обсяг експортних операцій підприємства зріс з рівня 6,0 млн.грн. за 2004 рік до рівня 12,0 млн.грн. у 2006 році та знизився до рівня 8,2 млн.грн.у 2007 році;
загальне падіння експорту у 2007 році зумовлене різким падінням експорту в Росію за російські рублі з рівня еквіваленту 6,7 млн.грн. у 2006 році до рівня еквіваленту 2,4 млн.грн. у 2007 році;
загальний обсяг імпортних операцій підприємства зріс з рівня 530 тис.грн. за 2004 рік до рівня 730 тис.грн. у 2005 році та знизився до рівня 200 тис.грн. у 2007 році;
загальне падіння імпорту у 2006 - 2007 рокахі зумовлене різким падінням імпорту із Росії за російські рублі з рівня еквіваленту 120 тис.грн. у 2005 році до рівня еквіваленту 0 грн. у 2006 -2007 роках, а також падінням імпорту за євро з рівня еквівалента 150 тис.грн. у 2006 році до 0 2007 році;
якщо загальні обсяги експорту у 2004 році перевищували обсяги імпорту у 12 разів, то загальні обсяги експорту у 2007 році перевищують обсяги імпорту в 41 раз, тобто підприємство ТОВ "УКР-ПАК" з поступово з посередницької діяльності переорієнтується на експортно-орієнтоване виробниче підприємство (рис.2.17).
Це підтверджує контракт експорту комплексної лінії для виготовлення газованих напоїв в Молдову у кінці 2007 року (Додаток Г), в якому сума перепроданого російського ПЕТ- автомату А-3000 становить 136 тис.дол. США при загальній сумі лінії з обладнанням, виготовленим на підприємстві ТОВ "УКР-ПАК" становить 250 тис.доларів США, тобто частка посередницького перепродажу становить 54,4%.
- поступово основною валютою розрахунків становиться долар США, навіть в розрахунках з російськими підприємствами (рис.2.18).
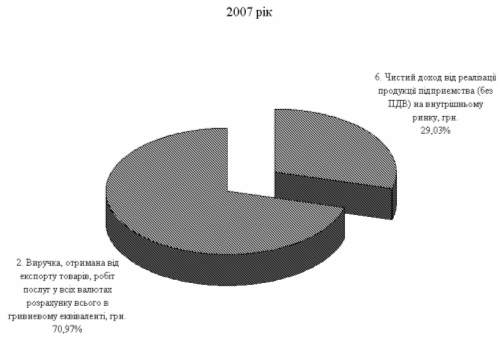
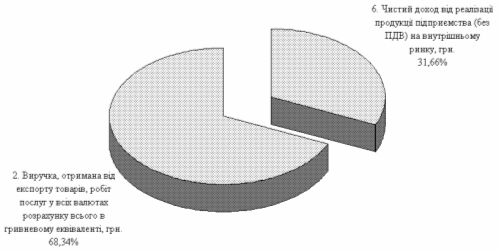
Рис. 2.17. – Динаміка співвідношення обсягів реалізації продукції ТОВ "УКР-ПАК" на експорт та на внутрішній ринок України у 2005 –2007 роках
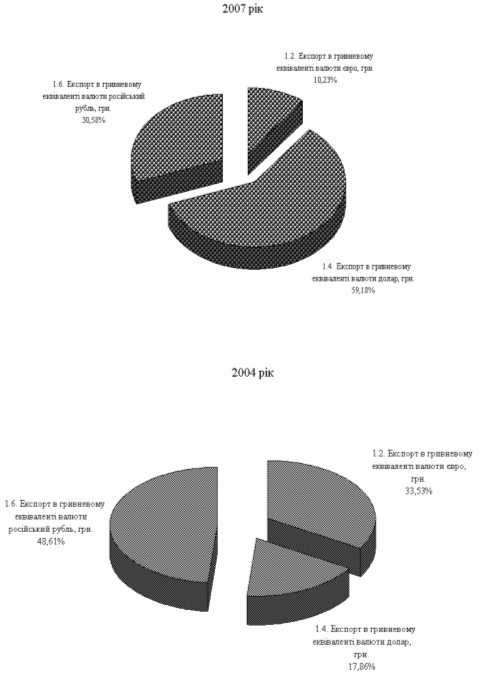
Рис. 2.18. – Динаміка змін повалютної структури експортних розрахунків ТОВ "УКР-ПАК" у 2004 – 2007 роках
РОЗДІЛ 3. ШЛЯХИ УДОСКОНАЛЕННЯ ТОРГОВО- ПОСЕРЕДНИЦЬКОЇ ДІЯЛЬНОСТІ В ЗЕД ТОВ "УКР-ПАК"
3.1 Алгоритм оптимізації посередницько- ділерських схем імпорту устаткування для харчової промисловості України
Як показано в розділі 2 в зовнішньоекономічних операціях імпорту ТОВ "УКР-ПАК" використовує ризикові форми оплату у вигляді:
передоплати банківським переказом 50% суми контракту;
очікування виконання експортером - нерезидентом відгрузки перед-оплаченого обладнання через 10 днів після надходження суми переоплати ( до 2 днів), яка виконується митним оформленням та передачею обладнання транспортному перевізнику для транспортування із Росії в Україну (номінальний строк – 3 дні);
сплату 2-ї частини контракту -50% на протязі 3-х днів після повідомлення про відгрузку обладнання експортером, тобто також і при умовах ненадходження імпортуємого обладнання в Україну за 3 дні після документального відвантаження.
Така схема імпортного зовнішньоекономічного контракту задовольняє експортера-нерезидента, але має декілька основних ризиків для ТОВ "УКР-ПАК" [46]:
Невідгрузку передоплаченого обладнання експортером-нерезидентом на протязі 10 днів після надходження 50% передоплати;
Ненадходження документально відвантаженого обладнання на протязі 3-х днів та додаткову оплату другої частини контракту - 50% без фактичного отримання сплаченого обладнання, тобто перехід на схему 100% переоплати банківським переказом;
Ненадходженням 100% передоплаченого обладнання на протязі 90 днів після оплати (загублення грузу, викрадення грузу, кримінальна імітація відвантаження грузу експортером) та застосування до ТОВ "УКР-ПАК" заходів впливу контрольними установами України за порушення валютного законодавства;
Можливість зриву строків поставок на експорт комплексної лінії з комплектуванням її імпортним ПЕТ- автоматом.
У підприємства ТОВ "УКР-ПАК" існує тривалий в часі касовий розрив готівкових коштів, оскільки між строком передоплати та фактичним строком поставки імпортного ПЕТ- автомата існує практично 15 днів, коли готівкові кошти витрачені, а при відсутності фактичної поставки неможливо брати передоплату по експортному контракту перепродажу ПЕТ-автомата.
Для оптимізації показників схем розрахунків по зовнішньоекономічним торгово-посередницьким операціям ТОВ "УКР-ПАК" в курсовій роботі проведена побудова алгоритму управлінського рішення по впровадженню векселів на обох етапах торгово-посередницької операції (рис.3.1): - оплата контракту авальованим векселем (погашення через 70 днів) негайно по факту угоди на поставку імпортної продукції із відповідним зниженням ціни на імпортну продукцію; - отримання від покупців –дебіторів на вітчизняному ринку чи покупців дебіторів експортних поставок авальованих векселів за відпущену продукцію з строком погашення 30 – 60 днів після відвантаження товару; врахування отриманих векселів в комерційному банку (вексельний кредит) до строку погашення векселів та отримання оборотних коштів для продовження оборотних циклів підприємства (нові імпортні поставки).
Алгоритм витрат та доходів при розрахунках в зовнішньоекономічних операціях імпорту за механізмом вексельно-форфейтингової операції в розрахунках (мінімальний ризик експортера та відповідне зниження контрактної ціни поставки товарів для імпортера) наведений на схемах рис.3.1 при наступних умовах контракту : надання імпортером-резидентом авальованого банком-резидентом імпортера простого векселя зі строком пред"явлення до погашення до 80 днів (не більше контрольного строку в 90 днів); поставка продукції на умовах (EWX, FCA) – франко-склад експортера-нерезидента на заводі ; форфейтинг (продаж) векселя експортером форфейтинг-банку нерезидента за 80 % від суми на право отримання коштів по строку погашення векселя та заключення з ним договору на інкасування векселя через банк-резидент імпортера.
1) Етап 0 - Заключення зовнішньоекономічного експортного договору;
2) Етапи 1,2 – Авалювання резидентом – імпортером у своєму банку А-резиденту векселя на суму контракту;
3) Етапи 3,4 – Поставка „франко-завод" продукції в обмін на авальований вексель (час Т0);
4) Етап 5 - Поставка імпортного контракту на облік в комерційному банку (виконання терміну надходження коштів на рахунок – не більше 90 днів з дня відгрузки продукції);
5) Етап 6 – продаж експортером векселя по форфейтинговій угоді фірмі-форфейтору (банку) та перерахування 80% суми на розрахунковий рахунок експортера;
6) Етап 7 – Заключення форвейтор –фірмою з банком Б – нерезидентом договору на інкасування векселю через банк А – резидент
( Тінкас=Т0+ΔТ1), де DТ1<= 70 днів;
7) Етап 8 – направлення банком Б-нерезидентом інкасової вимоги (з додатком – векселем) в банк А – резидент на сплату коштів за векселем по строку
( Твимог=Тінкас+ΔТ2), де DТ2<= 10 днів;
8) Етап 9,10 – направлення банком А-резидентом повідомлення імпортеру про надходження векселя на оплату та отримання акцепту –згоди імпортера на перерахування коштів з його розрахункового рахунку в банк експортера;
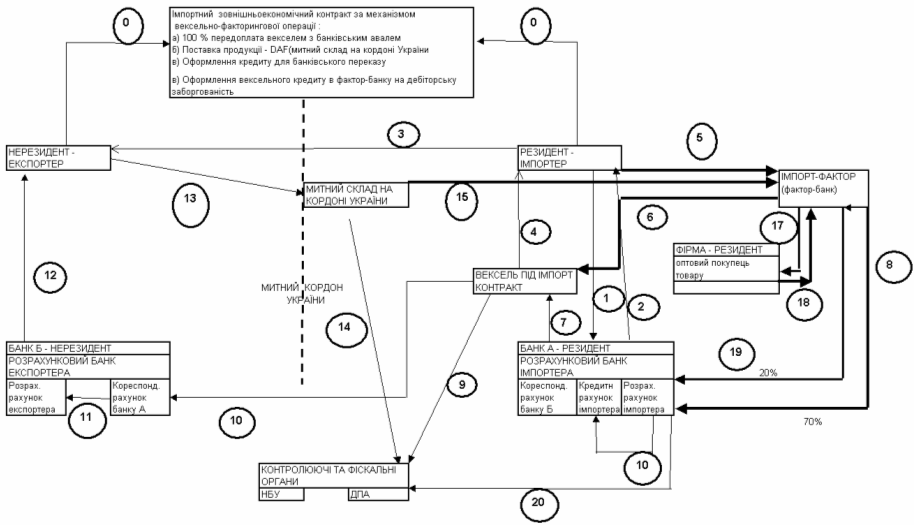
Рис.3.1. - Схема вексельної схеми операцій при імпортному контракті на умовах відстрочки оплати банківського переказу при видачі авальованого векселя (страхування авалем банку імпортера)
9) Етап 11 – банківський переказ коштів з розрахункового рахунку імпортера в банку А –резиденті на кореспондентський рахунок банку А – резидента в банку Б – нерезиденті
( Ткошти=Твимог+ΔТ3),
де DТ3<= 5 днів;
10) Етап 14 – повідомлення в фіскальні органи фактичного строку виконання
імпортного контракту.
Основні виграші вексельно - форфейтингової схеми контракту для імпортера :
а) При наданні комерційного кредиту ціна партії імпортуємої продукції з боку експортера формується за принципами ціни при негайній оплаті чи передоплаті + надбавки за банківський кредит та страхування операцій на період відстрочки платежу:
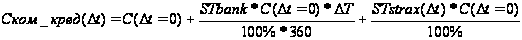 (3.1)
де
 - ціна партії
імпорту при
негайній оплаті;
 -
період часу
комерційного
кредиту по
контракту;
 - річна процентна
ставка кредитування
банка;

 - страховий
тариф в залежності
від строку
комерційного
кредиту;
У випадку, якщо оплата імпортованої партії здійснюється авальованими банком векселями імпортера – резидента на момент поставки імпортованої партії продукції на митний кордон України зі строком погашення Dt, експортер має можливість застосувати тимчасове вексельне перекредитування в банку–нерезиденті під заставу векселів, які обліковуються банком з дисконтом. Возврат суми кредиту експортер поручає за рахунок інкасації авальованих банком-резидентом векселів банком –нерезидентом, який одночасно видає грошовий кредит експортеру негайно по обліку векселів.
Ця операція дозволяє експортеру в контракті йти на зниження ціни поставки партії експортованої продукції за алгоритмом :
ціна партії при негайній оплаті;
ціна банківського кредиту для некомпенсованої частини дисконту врахування векселів в банку-нерезиденті;
ціна страхування для некомпенсованої частини дисконту врахування векселів в банку нерезиденті;
Відношення ціни контракту при використанні описаної вексельної схеми розрахунків між імпортером-резидентом та експортером-нерезидентом до ціни контракту при комерційному кредиті з боку експортера-нерезидента (формула 3.1) розраховується як :
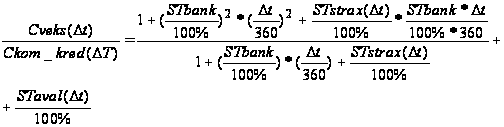 (3.2)
де
 - ставка аваля
векселя імпортера
банком-резидентом;
Формула (3.2) дає можливість при варіації параметрами розрахувати зниження матеріальних витрат імпортера в собівартості, тобто розрахувати можливе підвищення прибутковості від імпортної операції за рахунок застосування векселів в зовнішньоекономічних розрахунках з експортером.
Застосування векселів на другому етапі зовнішньоекономічної операції ТОВ "УКР-ПАК" – продаж імпортованої партії обладнання резидентам в Україні з наданням вістрочки сплати, тобто комерційного кредитування (дебіторська заборгованість) – повинно виконуватися за наступною схемою :
- частина дебіторської заборгованості оформлюється авальованими
векселями дебіторів, що для них мотивується зниженням ціни партії
продукції відносно рівня внутрішнього комерційного кредитування та
компенсації витрат на авалювання векселів;
отримані векселі імпортером враховуються в банку –резиденті та виставляються через нього на інкасацію, при цьому на період погашення векселів банк надає імпортеру грошовий кредит на суму векселів – мінус дисконт врахування векселів;
грошові кошти надходять в активи балансу банка як видача короткострокового кредиту;
дисконт врахування векселю враховується як додаткові витрати імпортера на сплату процентів банку за надання вексельного кредиту та виконання послуг інкасації;
Сума кредиту та сума додаткових витрат розраховуються за формулами:
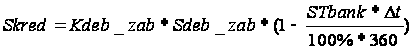 (3.3)
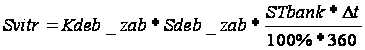 (3.4)
де
 - коефіцієнт
частини дебіторської
заборгованості
 ,
оформленої
у вигляді вексельної
заборгованості;
Отримання кредитних грошей та зниження дебіторської заборгованості дозволяє підвищити показники ліквідності та платоспроможності ТОВ "УКР-ПАК". При цьому прогнозний рівень моментальної ліквідності підприємства підвищується з фактичного рівня 2007 року – 0,074 до рівней 0,23 – 0,32, що при нормативному значенні цього показника 0,2-0,35 свідчить про перехід підприємства в зону стійкого запасу моментальної ліквідності.
3.2 Алгоритм оптимізації посередницько-ділерських схем експорту імпортованого устаткування для харчової промисловості в составі комплексних виробничих ліній ТОВ "УКР-ПАК"
Як показано в розділі 2 в зовнішньоекономічних операціях експорту ТОВ "УКР-ПАК" використовує ризикові форми оплату у вигляді:
передоплати банківським переказом 50% суми контракту;
відгруження продукції по контракту на експорт на протязі 10 днів після надходження 50% передоплати від нерезидента-імпортера;
очікування виконання імпортером - нерезидентом оплати другої частини конктракту на протязі 3-х банківських днів після відгрузки (передачі транспортному первізнику товарної партії з митним оформленням експорту) для транспортування із України в Молдову (номінальний строк – 3 дні);
Така схема експортного зовнішньоекономічного контракту цілком задовольняє імпортера-нерезидента, але для експортера –ТОВ "УКР-ПАК" має наступні основні ризики [46]:
1) Неоплату на протязі 3-х днів другої частини контракту (50%) після відгрузку передоплаченого на 50% обладнання імпортером-нерезидентом;
2) Ненадходження документально відвантаженого обладнання на протязі 3-х днів на адресу імпортера-нерезидента та його відказ від сплати 2-ї частини конктракту до моменту надходження товарної партії;
3) Ненадходженням 50% оплати відгруженого обладнання на протязі 90 днів після відгрузки (загублення грузу, викрадення грузу, кримінальна імітація відвантаження грузу експортером) та застосування до ТОВ "УКР-ПАК" заходів впливу контрольними установами України за порушення валютного законодавства.
4) Відсутністю моментальної ліквідності підприємства за рахунок затримки надходження готівкових , коштів, що і було ідентифіковано при економічній діагностиці ТОВ "УКР-ПАК"
Для удосконалення ефективності фінансового механізму розрахунків при експортних операціях ТОВ "УКР-ПАК" у курсовій роботі запропоновано впровадження вексельної схеми розрахунків 100% авальованим векселем