Анализ основных средств ОАО "Витебскдрев"
Коэффициент износа (Ки) определяется как отношение суммы износа (И) к первоначальной стоимости основных средств:
 .
(1.4)
Коэффициент годности (Кг) – это отношение остаточной стоимости основных средств (Фр) к первоначальной (Фп):
 .
(1.5)
Коэффициент обновления (Ко) отражает интенсивность обновления основных средств и исчисляется как отношение стоимости вновь поступивших за отчетный период основных средств (Фо) и их стоимости на конец этого же периода:
 .
(1.6)
Коэффициент выбытия (Кв) характеризует степень интенсивности выбытия основных средств из сферы производства и рассчитывается как отношение стоимости выбывших за отчетный период основных средств (Фв) к их стоимости к их стоимости на начало этого же периода (Фн):
 .
(1.7)
Коэффициент прироста (Кп) характеризует уровень прироста основных средств или отдельных его групп за определенный период и рассчитывается как отношение стоимости прироста основных средств (Фпр) к их стоимости на начало периода (Фн) :
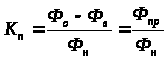 .
(1.8)
Соотношение коэффициентов обновления и выбытия характеризует интенсивность обновления основных средств.
При анализе обновления основных средств следует выявлять соотношение индексов роста стоимости вновь вводимых средств труда и индексов роста их технико-экономических показателей (производительности, себестоимости машино-смен и др.). Обновление, как известно, может осуществляться заменой изношенных, морально и физически устаревших основных средств новыми средствами труда, которые, во-первых, не отличаются от заменяемых как стоимостью, так и технико-экономическими показателями; во-вторых, отличаются меньшей стоимостью, но имеют прежние эксплуатационные характеристики, и, в-третьих, более дешевые и принципиально отличающиеся уровнем технико-экономических показателей. При внедрении в производство новых средств труда важно знать, насколько эффективнее их использование в сравнении с заменяемыми [9, c. 90].
При анализе показателей качественного состава основных средств следует учитывать также, что их уровень во многом определяется особенностями производств. Относительно высокий уровень показателей ввода и выбытия основных средств на деревообрабатывающих предприятиях диктуется особенностями производства и природными условиями, в которых оно организуется и протекает. Во всех отраслях лесного комплекса наиболее высокие темпы обновления и выбытия основных средств характерны для их активной части - машин и оборудования. При этом темпы обновления основных средств, занятых в лесоэксплуатации, значительно опережают темпы их выбытия, что является следствием развития технического прогресса и роста фондовооруженности предприятий лесной промышленности.
При оценке использования основных средств большое значение имеет показатель роста фондооснащенности (фондовооруженности) и соотношения его с ростом производительности труда. Показателем, характеризующим уровень обеспеченности предприятия основными средствами производства, является фондовооруженность труда. Показатель фондовооруженность труда рассчитывается отношением среднегодовой стоимости промышленно-производственных основных средств к среднесписочной численности рабочих в наибольшую смену.
Важным показателем эффективности использования основных средств является соотношение между динамикой (ростом) фондовооруженности и производительностью труда. Этот показатель принято называть коэффициентом эластичности, уровень которого характеризует степень опережения (замедления) темпов роста производительности труда в сравнении со сдвигами в уровне фондовооруженности труда.
Количественный состав основных средств деревообрабатывающих предприятий, кроме перечисленных выше показателей, характеризуют также такие показатели, как данные о наличии основных средств с подразделением их на установленные и неустановленные, действующие и бездействующие и т. д. Вся эта информация используется при анализе качественного состава основных средств деревообрабатывающих предприятий [9, c. 91].
Наиболее ответственным этапом аналитической работы при изучении основных средств деревообрабатывающих предприятий является общий уровень их использования и разработка на этой основе мер по дальнейшему повышению эффективности их использования.
Обобщающими показателями на уровне деревообрабатывающих предприятий экономической эффективности действующего основных промышленно-производственных средств и общего уровня их использования являются фондоотдача Фо, фондоемкость Фе, оборачиваемость основных средств Ос и фондорентабельность Фр [9, c. 92].
Показатель фондоотдачи выражает выпуск продукции (чистой, товарной, реализованной) на 1 р. основных средств. В лесозаготовительной промышленности этот показатель определяется также в натуральном выражении (объем вывозки, м3). Он рассчитывается отношением объема продукции в натуральном или стоимостном выражении (П) к среднегодовой стоимости основных средств (Фср):
 .
(1.9)
Фондоемкость является показателем, обратным показателю фондоотдачи и определяется отношением среднегодовой стоимости основных средств (Фср) к объему продукции (П):
 .
(1.10)
Наиболее обобщающим является показатель фондорентабельности, который выражает размер прибыли отчетного периода (или расчетной) прибыли на 1 р. основных средств. Он находится отношением прибыли отчетного периода (или расчетной) (Пр) к среднегодовой стоимости основных средств (Фср):
 .
(1.12)
Основные средства, находясь в постоянном движении, характеризуются также числом оборотов (год, весь срок службы) или временем их оборота. Этот показатель рассчитывается отношением годового фонда амортизации (Аф) к среднегодовой стоимости основных средств (Фср):
 .
(1.11)
При всех видах оценки основных средств их среднегодовая стоимость рассчитывается по-разному. При незначительном вводе в строй средств труда их среднегодовая стоимость определяется как полусумма их полной стоимости на начало и конец данного периода.
При неравномерном и значительном вводе в действие основных средств в течение данного года их среднегодовая стоимость (Фср) рассчитывается:
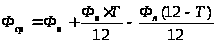 ,
(1.13)
где Фв и Фл – стоимость основных производственных средств, соответственно вновь введенных и выбывших из эксплуатации (ликвидируемых), тыс. р.;
Т - срок службы до конца года для вводимых или ликвидируемых основных средств, мес;
12 - число месяцев в году.
Помимо стоимостной оценки продукции для вычисления показателя фондоотдачи используют и натуральные показатели. В лесной и деревообрабатывающей промышленности, например, это объем вывозки, производство пиломатериалов, клееной фанеры и т. п. [19, c. 216].
Показатель фондоотдачи анализируется в динамике, а также в сравнении с плановыми (расчетными) данными. В связи с тем, что фондоотдача учитывает только объем выпуска продукции и не учитывает эффективность, важное значение имеет показатель фондорентабельности, который рассчитывается как отношение прибыли к среднегодовой стоимости основных средств.
В расчетную прибыль не входят плата за основные средства, кредиты и т. д., т. е. элементы, обусловленные использованием средств. Поэтому расчетная прибыль не может быть использована для расчета рентабельности основных средств. В связи с изложенным для расчета рентабельности использования основных промышленно-производственных средств более обоснованным является использование прибыли от реализации продукции [9, c. 95].
Функциональная зависимость показателей фондоотдачи Фо, производительности труда q и его фондовооруженности Фв, подтверждается следующим:
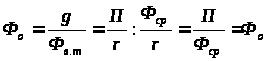 ,
(1.14)
где П - объем товарной продукции, тыс. р.;
r - среднегодовая численность промышленно-производственного персонала, чел.;
Фср - среднегодовая стоимость основных промышленно-производственных средств, тыс. р.
Методы и показатели общей оценки эффективности использования основных средств деревообрабатывающих производств постоянно развиваются, совершенствуются. Для комплексной оценки эффективности их использования предлагается индекс эффективности Иэ, рассчитываемый по формуле:
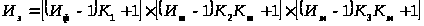 ,
(1.15)
где Иф, Ит и Иж - индексы фондоемкости, трудоемкости и материалоемкости продукции;
К1, К2, К3 - коэффициенты соизмерения соответствующих индексов;
Кт и Км – коэффициенты учитывающие долю влияния изменения основных средств на динамику трудоемкости Кт и материалоемкости Км.
Экономический смысл индекса эффективности в том, что он характеризует величину производственных основных средств, необходимых для производства данного объема продукции при достигнутых уровнях трудоемкости, фондоемкости и материалоемкости продукции. Снижение их означает условную экономию основных средств при данном объеме производства продукции, величина которых Эф определяется как
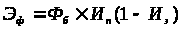 ,
(1.16)
где Фб - стоимость основных производственных средств в базовом периоде;
Ип - индекс роста объемов производства;
Иэ - индекс эффективности основных производственных средств [9, c. 97].
1.4 Основные направления повышения эффективности использования основных средств в деревообрабатывающей промышленности
Эффективность переработки древесного сырья определяется уровнем технического оснащения отрасли, насчитывающей более пяти тысяч предприятий. Однако основные средства износились на 75-85 %. Малообновляемая в течение последних 10 лет техническая база лесопромышленного комплекса и высокая энергоемкость оборудования сдерживают возможности лесоперерабатывающей промышленности в развитии производства, выпуска конкурентоспособных на внутреннем и внешнем рынках различных видов лесопродукции [10, c. 57].
В деревообрабатывающей промышленности Республики Беларусь складывается также неутешительная картина. Несмотря на отдельные позитивные моменты, усиливается тенденция недоиспользования производственных мощностей, значителен износ основных средств, достигающий на отдельных предприятиях более 80%. Ежегодное их обновление осуществляется лишь на немногих предприятиях
Степень износа основных средств достаточно велика. Износ оборудования на многих предприятиях давно превысил критическую отметку. В среднем по деревообрабатывающей промышленности износ основных средств достиг около 50%.
Это говорит о плохом спросе на продукцию, обусловленном ее низким качеством, что в свою очередь объясняется моральным и физическим износом оборудования. Можно сделать вывод о том, что рост объемов продукции происходит при использовании устаревших и изношенных производственных основных средств. Соответственно следует отметить, что в такой ситуации невозможно достичь высокого качества продукции и, следовательно, повысить ее конкурентоспособность, без чего становится проблемным не только выход на рынки стран дальнего зарубежья, но даже удержание и развитие позиций на рынках стран СНГ.
Нужны радикальные меры по обновлению основных средств, внедрению безотходных и ресурсо-энергосберегающих технологий. Самим предприятиям это не под силу, так как объемы ограниченной прибыли недостаточны для модернизации производства. Осуществляемые в настоящее время государством эпизодические и точечные денежные вложения по модернизации и реконструкции предприятий не позволяют преодолеть критическое положение в отраслях и не дадут необходимого эффекта. Нужна долгосрочная программа развития деревообрабатывающей промышленности, предусматривающая привлечение инвестиций на следующих этапах реформирования; совершенствование налогового законодательства и кредитной политики в отношении экспортных отраслей лесопромышленного комплекса; внедрение прогрессивных технологий; совершенствование системы управления отраслями и предприятиями [1, c. 36].
Техническое перевооружение обходится недешево, и не всякому предприятию оно по карману. Тем не менее многие производства переоснащаются. В мировой практике для этих целей используются следующие источники финансирования:
государственные средства;
иностранные инвестиции;
кредиты банков и других финансовых учреждений;
собственные средства предприятий;
аренда машин и оборудования (лизинг).
В нашей стране снизилась инвестиционная активность, произошло резкое сокращение государственных капитальных вложений, так что в ближайшей перспективе этот источник инвестиций вряд ли будет играть значительную роль. А вот роль государства в экономике в переходный период должна повыситься и стать стратегической: регулировать инвестиционную активность, направлять усилия в «точки роста» и координировать действия всех вовлеченных в этот процесс сторон.
Высокие процентные ставки за банковские кредиты, превышающие уровень рентабельности производства, сложности получения долгосрочных кредитов затрудняют инвестиционные возможности технического переоснащения предприятий через кредиты банков и других финансовых учреждений республики.
В настоящее время основную роль в развитии материально-технической базы предприятий играют капиталовложения за счет собственных средств, но уровень инвестиционной активности из этого источника снижен из-за сильного налогового пресса. 68 % прибыли от реализации продукции предприятий Беллесбумпрома уходит на налоги.
В этих условиях самой реальной формой технического переоснащения лесопромышленного комплекса могла бы стать аренда машин и оборудования.
В мировой практике приняты три вида аренды: рейтинг - краткосрочная аренда, от нескольких часов до года, хайринг - среднесрочная аренда, от 1 до 3 лет, и лизинг - долгосрочная аренда.
Лизинг - новый способ финансирования инвестиций и активизации сбыта, основанный на сохранении права собственности на товар, сдаваемый в аренду, за арендодателем. Лизинговая компания закупает машины, оборудование, складские помещения и сдает их в лизинг на определенный срок и на определенных условиях, сохраняя право собственности на них до конца сделки. Широкое распространение получили два вида лизинга - оперативный и финансовый. В случае оперативного лизинга договор лизинга заключается на 3 - 5 лет и может быть расторгнут лизингодателем в любое время, что дает ему возможность «переключаться» на более современное оборудование. В финансовом лизинге (3 - 6 лет) договор лизинга не может быть расторгнут до его окончания [10, c. 57].
Разновидность лизинга - возвратный лизинг. Его особенность в том, что собственник имущества передает право собственности на него арендодателю и одновременно остается пользователем этого имущества, что позволяет гибко и оперативно решать многие проблемы. Если предприятие нуждается в имуществе, но в силу каких-либо причин испытывает финансовые трудности, то ему крайне выгодно продать имущество лизинговой компании, одновременно продолжая пользоваться им.
Среди преимуществ лизинга для лизингополучателя можно выделить:
возможность модернизировать производство без крупных единовременных вложений и избежать потерь, связанных с моральным старением оборудования;
увеличение общего размера финансирования операций, так как лизинг является специфической формой финансирования капвложений и не препятствует использованию традиционных источников;
получение налоговых преимуществ, так как лизинговые платежи рассматриваются как операционные расходы и обложению налогами не подлежат;
лизинговые платежи вносятся из выручки, полученной за счет эксплуатации оборудования;
не возникает проблема кредитных гарантий или залога, как при обычном кредите;
возможна пробная эксплуатация принципиально новой дорогостоящей техники с целью определения ее соответствия условиям эксплуатации;
полученное в лизинг оборудование может находиться на балансе как у лизингодателя, так и у лизингополучателя, что упрощает процедуру заключения контракта с зарубежными фирмами;
арендные платежи рассматриваются как текущие затраты и учитываются в себестоимости продукции;
возможность сезонного владения оборудованием;
размер, форма и сроки выплат являются предметом взаимной договоренности сторон и могут гибко варьироваться.
Машиностроительная база страны позволяет производить трелевочные тракторы, автомобили для вывозки леса и щеповозы, передвижные рубительные машины для переработки лесосечных отходов, лесозаготовительную технику, в том числе и на колесном ходу, газогенераторы небольшой мощности, котлоагрегаты и турбины для получения энергии, деревообрабатывающие станки и целые обрабатывающие центры, фильтры для очистки воздуха от опилок, стружки, древесной пыли, прессы для облицовки плит и склеивания щитов из древесины и другие машины и механизмы для лесного комплекса, т. е. частично потребность в оборудовании может быть удовлетворена отечественной промышленностью (дополнительный толчок получила бы и машиностроительная отрасль).
Финансовые учреждения или лизинговые компании могут выкупать эти машины и оборудование у производящих их предприятий и предоставлять потребителям в лизинг, если это будет выгодно.
Лизинг заставляет выходить на более высокий технико-экономический уровень производства, так как только высокорентабельное оборудование позволяет лизингополучателю реально воспользоваться всеми преимуществами лизинга. Эффективность его для белорусских предприятий будет определяться условиями договора на аренду. При заключении договора с отсрочкой платежей по лизингу хотя бы до получения первой продукции (а условия лизинга могут включать отсрочку до 3 и более лет) и если сами платежи составляют 5 - 8 % к проценту банковского кредита, то лизинг, безусловно, окажется выгодным. При необходимости оплаты лизинговых платежей с момента поставки оборудования возможности лизинга для предприятий, оставшихся практически без оборотных средств проблематичны. Приемлемость лизинговых операций для предприятий лесопромышленного комплекса будет определяться условиями, на которых конкретный хозяйствующий субъект сможет заключить договор лизинга. В конечном итоге эффективность лизинга определяется повышением рентабельности производства продукции в результате лизинговых операций.
Лизинг выгоден в первую очередь для лесозаготовительной отрасли вследствие быстрой окупаемости и оперативности использования машин и оборудования.
Второе перспективное направление для лизинга - деревообработка, где есть возможность привезти оборудование, смонтировать и уже через три месяца выпускать готовую продукцию.
Таким образом, с учетом сложности ситуации, связанной с острым дефицитом финансовых средств, направляемых на обновление основных производственных фондов на предприятиях лесопромышленного комплекса, лизинг является одним из самых приемлемых способов обновления устаревшей техники без значительных инвестиционных вложений. Предприятия отрасли могли бы сами изыскать необходимые для лизинга средства и выйти на новые, более эффективные способы переработки древесного сырья [1, c. 58].
2. АНАЛИЗ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ НА ОАО «ВИТЕБСКДРЕВ»
2.1 Краткая характеристика деятельности предприятия
ОАО «Витебскдрев» в настоящее время является одним из крупнейших деревообрабатывающих предприятий в Республики Беларусь и располагает производственными мощностями для переработки до 1200 м3 древесного сырья в сутки. Это многоотраслевое хозяйство, имеющее лесопиление, производство продукции деревообработки, древесных плит различного назначения, организации социальной, культурной и спортивной сферы и занимает 40,8082 га.
История предприятия началась с августа 1926 года, с постройки Витебского фанерного завода. В годы Великой Отечественной Войны завод был эвакуирован в г. Зеленодольск Казанской области. 10 октября 1945 года решением Витебского городского Совета депутатов началось строительство домостороительного комбината на месте фанерного завода. В после военный период были построены лесопильный цех, деревообрабатывающие блоки и цеха различного назначения. В 1973 г. - Витебский ДОК из Министерства промышленного строительства БССР был передан в Министерство лесной и деревообрабатывающей промышленности БССР.
К ДОКу был присоединен бывший деревообрабатывающий участок стройтреста № 9, и предприятие стало называться ПРОИЗВОДСТВЕННЫМ ДЕРЕВООБРАБАТЫВАЮЩИМ ОБЪЕДИНЕНИЕМ (ПДО) Минлеспрома БССР.
В Витебской области в 1975 г. на базе двух производственных объединений деревообрабатывающего и мебельного организовано производственное объединение «Витебскдрев» Министерства лесной и деревообрабатывающей промышленности.
Витебский ДОК стал головным предприятием объединения. Филиалами: Витебская мебельная фабрика, Полоцкая мебельная фабрика, Богушевская мебельная фабрика.
В 1994 году приказом Мингосимущества Республики Беларусь № 320 от 31.08.94г. государственное предприятие Производственное деревообрабатывающее объединение «Витебскдрев» преобразовано в акционерное общество открытого типа «Витебскдрев».
Форма собственности ОАО «Витебскдрев» частная, принадлежность капитала – национальный. Вся хозяйственно-финансовая деятельность предприятия подлежит государственному контролю.
Размер уставного фонда по состоянию на 01.01.2006 г. составляет - 3831,087 млн. руб. Распределение уставного фонда:
Государство – 66,599%;
Юридические лица – 0,26%;
Работники предприятия и другие физические лица – 32,141%.
ОАО «Витебскдрев» является многоотраслевым хозяйством, включающим в себя лесозаготовку, лесопиление, производство продукции деревообработки, производство древесных плит различного назначения, организацию социальной, культурной и спортивной сферы.
ОАО «Витебскдрев» выпускает продукцию деревообработки производственно-технического назначения – оконные и дверные блоки, оконные блоки с поворотно-откидным устройством, строганный погонаж, а так же плиты древесностружечные, древесноволокнистые и окрашенные древесноволокнистые. Продукция, изготавливаемая на ОАО «Витебскдрев», находит широкий спектр применения в различных отраслях народного хозяйства. Она используется в строительстве новых зданий и ремонте существующих. Плитная продукция используется так же при производстве мебели. Основные потребители продукции ОАО «Витебскдрев» – строительные организации, мебельные фабрики, население. В географическом плане основные потребители находятся в Республике Беларусь, значительная часть продукции поставляется в Россию, СНГ, страны дальнего зарубежья.
Сырьевая база обеспечивается древесиной собственной заготовки и поставщиками материалов и комплектующих, резидентами Республики Беларусь.
Конкурентными фирмами по выпуску ДСП являются ОАО «Мозырьдрев», «Пинскдрев», «Речицадрев» и «Мостодрев». Все эти предприятия в своём составе имеют цеха по выпуску ДСП для производства мебели, они производят древесностружечную плиту толщиной 16 мм.
В то же время «Витебскдрев» является единственным предприятием производящим ДСП толщиной 12 мм. для мебели и строительную плиту толщиной 18 мм.
Конкурирующими фирмами по производству ДВП являются ОАО «Борисовдрев» и «Бобруйскдрев».
ОАО “Витебскдрев” выпускает и реализует следующие виды продукции:
пиломатериалы,
окна и двери,
подоконные доски,
доска пола,
обшивка,
плинтус, наличник,
древесноволокнистые плиты (обычные, окрашенные, текстурированные бумагой),
древесностружечные плиты,
карбамидные смолы.
Для анализа технико-экономических показателей производственно- хозяйственной деятельности ОАО «Витебскдрев» воспользуемся формой № 5-ф «Отчет о финансовых результатах» за 2006 год (приложение А).
Основные технико-экономические показатели производственно- хозяйственной деятельности ОАО «Витебскдрев» приведены в таблице 2.1.
Таблица 2.1 - Основные технико-экономические показатели производственно- хозяйственной деятельности ОАО «Витебскдрев» за 2005-2006 г.г.
| Основные показатели работы | Ед. изм. | 2005 г. | 2006 г. | Изменение | Темп роста, % |
| Объем выпуска продукции |
млн. руб. |
31422 | 41221 | 9799 | 131,2 |
| Прибыль от реализации | млн. руб. | 3099 | 3994 | 895,0 | 128,9 |
| Рентабельность реализованной продукции | % | 10,7 | 10,8 | 0,1 | - |
| Среднесписочная численность | чел. | 1469 | 1496 | 27 | 101,8 |
| Среднемесячная заработная плата | тыс. руб. | 380,8 | 493,3 | 112,5 | 129,5 |
| Производительность труда |
млн. руб. |
21,39 | 27,55 | 6,16 | 128,8 |
| Объем экспорта | тыс. долл. США | 5800,98 | 6080,46 | 279,48 | 104,8 |
| Валютные поступления | тыс. долл. США | 5179,0 | 5811,8 | 632,8 | 112,2 |
| Объем импорта, тыс. долл. США | тыс. долл. США | 133,0 | 607,0 | 474,0 | 456,4 |
| Объем инвестиций | млн. руб. | 2006,0 | 1062,0 | -944,0 | 52,9 |
| Коэффициент текущей ликвидности на 01.01 каждого года | 0,684 | 0,911 | 0,227 | - | |
| Коэффициент обеспеченности оборотными средствами на 01.01 каждого года | -0,635 | -0,114 | 0,521 | - |
Как видно из таблицы 2.1 в 2006 году по сравнению с 2005 годом увеличился объем выпуска продукции на 9799 млн. руб. или на 31,2%. Так же увеличилась прибыль реализованной продукции на 895 млн. руб. или на 28,9%, что произошло за счет увеличения объема реализации продукции.
Рентабельность реализованной продукции увеличилась, но не значительно - на 0,1 п.п. (в 2006 году она составила 10,8%, а в 2005 году - 10,7%).
Так же положительным моментом является увеличение объема экспорта (на 279,48 тыс. долл. США или на 4,8%), негативным - уменьшение объема инвестиций на 944 млн. руб. ил на 47,1%.
Производительность труда увеличилась на 28,8% или на 6,16 млн. руб. Это связано с приобретением ОАО «Витебскдрев» высоко технологического оборудования, в результате использования которого сократилось время на перенастройку оборудования при обработке деталей разных типоразмеров, а также за счет более высоких скоростей обработки.
В 2006 году увеличилась среднесписочная численность на 27 человек, что тоже связано с вводом в действие нового оборудования.
Среднемесячная заработная плата увеличилась на 112,5 тыс. руб. или на 29,5%. Это произошло за счет увеличения тарифной ставки в 2006 году, также за счет увеличения выпуска продукции.
Как видно, темп роста производительности труда ниже, чем темп роста среднемесячной заработной платы, это является негативным фактором для деятельности предприятия.
Несмотря на то, что финансовое положение ОАО «Витебскдрев» в 2006 году улучшилось (коэффициенты ликвидности возросли), наблюдается дефицит оборотных (в частности денежных) средств на покрытие своих краткосрочных обязательств (кредиторской задолженности).
Коэффициент текущей ликвидности в 2005 году и в 2006 году имеет значение менее нормативного для данной отрасли (меньше 1,2), коэффициент обеспеченности оборотными средствами как 2005 году, так и в 2006 отрицателен (-0,635 и -0,114 соответственно). Это свидетельствует о больших суммах краткосрочных обязательств наряду с низким значением оборотного капитала.
Исходя из вышеизложенного можно сделать вывод, что в нашей нестабильной и неустойчивой экономической обстановке ОАО «Витебскдрев» старается снизить затраты на производство и реализацию продукции, потери рабочего времени, увеличить экспорт и прибыльность, хотя имеет такие же проблемы, как и все промышленные предприятия нашей республики – высокая изношенность основных средств, дефицит собственных оборотных средств.
2.2 Анализ наличия, состава и структуры основных средств предприятия
Состояние и использование основных средств – один из важнейших аспектов аналитической работы, так как именно они являются материальным воплощением научно-технического прогресса – главного фактора повышения эффективности любого производства.
При проведении анализа обеспеченности предприятия основными средствами необходимо изучить, достаточно ли у предприятия основных средств, каково их наличие, состав, структура, техническое состояние, уровень производства и его организация.
В зависимости от функционального назначения в производственно-хозяйственной деятельности основные средства подразделяются на: средства основного вида деятельности; основные средства других отраслей, производящих товары; основные средства других отраслей, оказывающих услуги. Промышленно-производственные основные средства непосредственно связаны с производством продукции и поэтому имеют наибольший удельный вес.
В качестве источника данных для анализа наличия, состава и структуры основных средств используем форму № 11 «Отчет о наличии и движении основных средств» за 2005 г. и 2006 г. (приложения Б и В).
Наличие, движение и динамику основных средств ОАО «Витебскдрев» проследим по данным таблиц 2.2 и 2.3.
Данные таблицы 2.2 показывают, что в 2005 году увеличение основных средств составило 1540 млн. руб. Это увеличение сложилось за счет увеличения промышленно-производственных основных средства на 1532 млн. руб. или на 3,2%.
Увеличение промышленно-производственных основных средств сложилось в основном за счет увеличения активной части основных средств на 1561 млн. руб. или на 9,9%, в том числе поступило 1818 млн. руб., выбыло 257 млн. руб., из которых ликвидировано 206 млн. руб.
Таблица 2.2 – Наличие, движение и динамика основных средств (баланс движения) за 2005 год
| Основные средства | Наличие на начало года, млн. руб. | Поступление за год, млн. руб. | Выбыло за год, млн. руб. | Наличие на конец года, млн. руб. | Превышение поступления над выбытием, млн. руб. | Темп роста, % | ||
| Всего | в том числе введено в действие | Всего | в том числе ликвидировано | |||||
| 1.Промышленно-производственные основные средства | 47855 | 1871 | 1777 | 339 | 287 | 49387 | 1532 | 103,2 |
|
В том числе: 1.1 Активная часть |
15702 | 1818 | 1732 | 257 | 206 | 17263 | 1561 | 109,9 |
| 2 Основные средства других отраслей, производящих товары | - | - | - | - | - | - | - | - |
| 3 Основные средства других отраслей, оказывающих услуги | 2363 | 15 | - | 7 | 7 | 2371 | 8 | 100,3 |
| Всего | 50218 | 1886 | 1777 | 346 | 294 | 51758 | 1540 | 103,1 |
Данные таблицы 2.3 показывают, что в 2006 году увеличение основных средств составило 145 млн. руб. Это увеличение сложилось за счет увеличения промышленно-производственных основных средства на 138 млн. руб. или на 0,2%.
Увеличение промышленно-производственных основных средств сложилось в основном за счет увеличения активной части основных средств на 141 млн. руб. или на 0,7%, в том числе поступило 619 млн. руб., выбыло 478 млн. руб., из которых ликвидировано 247 млн. руб.
Таблица 2.3 – Наличие, движение и динамика основных средств (баланс движения) за 2006 год
| Основные средства | Наличие на начало года, млн. руб. | Поступление за год, млн. руб. | Выбыло за год, млн. руб. | Наличие на конец года, млн. руб. | Превышение поступления над выбытием, млн. руб. | Темп роста, % | ||
| Всего | в том числе введено в действие | Всего | в том числе ликвидировано | |||||
| 1.Промыш-ленно-произ-водственные основные средства | 60739 | 649 | 560 | 511 | 280 | 60877 | 138 | 100,2 |
|
В том числе: 1.1 Активная часть |
20863 | 619 | 534 | 478 | 247 | 21004 | 141 | 100,7 |
| 2. Основные средства других отраслей, производящ. товары | - | - | - | - | - | - | - | - |
| 3. Основные средства других отраслей, оказывающих услуги | 2814 | 8 | 3 | 1 | 1 | 2821 | 7 | 100,3 |
| Всего | 63553 | 657 | 563 | 512 | 281 | 63698 | 145 | 100,2 |
Анализ таблиц 2.2 и 2.3 показал, что как в 2005 г. так и в 2006 г. происходит обновление основных средств (превышение поступления над выбытием) за счет активной части, но процесс обновления основных средств в 2006 г. протекал менее интенсивно, чем это было в предыдущий период.
Проанализировав наличие и движение основных средств можно рассмотреть их структуру, которая выглядит следующим образом. Рассмотрим таблицы 2.4 и 2.5.
Таблица 2.4 – Наличие, состав и структура основных средств за 2005 год
| Группа основных средств и их наименование | На начало года | На конец года | Изменение за год | Темп роста, % | |||
| Сумма, млн. руб. | Удельный вес, % | Сумма, млн. руб. | Удельный вес, % | Сумма, млн. руб. | Удельный вес, п.п. | ||
| 1 Промышленно-производственные основные средства | 47855 | 95,29 | 49387 | 95,42 | 1532 | 0,13 | 103,2 |
| 1.1 Здания | 24050 | 50,26 | 24038 | 48,67 | -12 | -1,59 | 99,9 |
| 1.2 Сооружения | 4855 | 10,14 | 4802 | 9,72 | -53 | -0,42 | 98,9 |
| 1.3 Передаточные устройства | 3052 | 6,38 | 3052 | 6,18 | 0 | -0,2 | 100,0 |
| 1.4 Машины и оборудование | 13917 | 29,08 | 15353 | 31,09 | 1436 | 2,01 | 110,3 |
| 1.4.1 Силовые машины и оборудование | 1259 | 9,05 | 1459 | 9,50 | 200 | 0,45 | 115,9 |
| 1.4.2 Рабочие машины и оборудование | 12140 | 87,23 | 13345 | 86,92 | 1205 | -0,31 | 109,9 |
| 1.4.3 Измерительн. приборы, устр. и лаб. оборудование | 298 | 2,14 | 310 | 2,02 | 12 | -0,12 | 104,0 |
| 1.4.4 Вычислит. техника | 220 | 1,58 | 239 | 1,56 | 19 | -0,02 | 108,6 |
| 1.5 Транспортные средства | 1785 | 3,73 | 1910 | 3,87 | 125 | 0,14 | 107,0 |
| 1.6 Инструмент, производственный и хоз. инвентарь | 195 | 0,41 | 232 | 0,47 | 37 | 0,06 | 119,0 |
| 2 Основные средства др. отраслей, производящих товары | - | - | - | - | - | - | - |
| 3 Основные средства др. отраслей, оказывающих услуги | 2363 | 4,71 | 2371 | 4,58 | 8 | -0,13 | 100,3 |
| Всего основных средств | 50218 | 100 | 51758 | 100 | 1540 | - | 103,1 |
Таблица 2.5 – Наличие, состав и структура основных средств за 2006 год
| Группа основных средств и их наименование | На начало года | На конец года | Изменение за год | Темп роста, % | |||
| Сумма, млн. руб. | Удельный вес, % | Сумма, млн. руб. | Удельный вес, % | Сумма, млн. руб. | Удельный вес, п.п. | ||
| 1 Промышленно-производственные основные средства | 60739 | 95,57 | 60877 | 95,57 | 138 | - | 100,2 |
| 1.1 Здания | 29954 | 49,32 | 29954 | 49,20 | - | -0,12 | 100,0 |
| 1.2 Сооружения | 5982 | 9,85 | 5982 | 9,83 | - | -0,02 | 100,0 |
| 1.3 Передаточные устройства | 3670 | 6,04 | 3670 | 6,03 | - | -0,01 | 100,0 |
| 1.4 Машины и оборудование | 18492 | 30,44 | 18552 | 30,47 | 60 | 0,03 | 100,3 |
| 1.4.1 Силовые машины и оборудования | 1731 | 9,36 | 1730 | 9,33 | -1 | -0,03 | 99,9 |
| 1.4.2 Рабочие машины и оборудования | 16140 | 87,28 | 16181 | 87,22 | 41 | -0,06 | 100,3 |
| 1.4.3 Измерительн. приборы, устр. и лаб. оборудование | 353 | 1,91 | 364 | 1,96 | 11 | 0,05 | 103,1 |
| 1.4.4 Вычислит. техника | 268 | 1,45 | 277 | 1,49 | 9 | 0,04 | 103,4 |
| 1.5 Транспортные средства | 2371 | 3,90 | 2452 | 4,03 | 81 | 0,13 | 103,4 |
| 1.6 Инструмент, производственный и хоз. инвентарь | 270 | 0,45 | 267 | 0,44 | -3 | -0,01 | 98,9 |
| 2 Основные средства др. отраслей | - | - | - | - | - | - | - |
| 3 Основные средства других отраслей, оказывающих услуги | 2814 | 4,43 | 2821 | 4,43 | 7 | 0 | 100,3 |
| Всего основных средств | 63553 | 100 | 63698 | 100 | 145 | - | 100,7 |
Проанализировав структуру основных средств ОАО «Витебскдрев», можно заметить, что в 2005 и 2006 годах основную их долю занимают здания и это понятно в виду их большой стоимости. В тоже время, большая доля основных средств относится и к активной части.
Как видно из таблицы 2.4 в 2005 году сумма основных средств возросла на 1540 млн. руб., или на 3,1 %, в том числе производственных основных средств на 1532 млн. руб., или на 3,2 %. Доля основных производственных средств в общей сумме основных средств увеличилась на 0,13% и соответственно уменьшилась доля непроизводственных основных средств.
Удельный вес зданий в структуре основных средств снизился на 1,59 п.п., а удельный вес машин и оборудования увеличился на 2,01 п.п. Это является положительным моментом, так как снизилась доля пассивной части и увеличилась доля активной части основных средств. Больше существенных изменений в структуре основных средств в 2005 году не произошло.
Как видно из таблицы 2.5 сумма основных средств возросла на 145 млн. руб., или на 0,7