Анализ основных средств ОАО "Витебскдрев"
В связи с тем, что продолжительность смены уменьшилась на 0,02 ч., фондоотдача снизилась на 0,04 руб. (1,66 – 1,70).
При фактической выработке оборудования его фондоотдача составит:
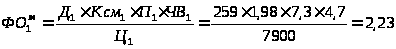 руб.,
что на 0,57 руб. выше, чем при его выработке в базовом периоде.
Чтобы узнать, как эти факторы повлияли на уровень фондоотдачи промышленно-производственных основных средств, полученные результаты умножим на фактический удельный вес машин и оборудования в общей сумме основных средств в отчетном периоде:
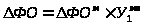 .
(2.3)
Изменение фондоотдачи промышленно-производственных основных средств за счёт:
стоимости
оборудования
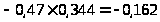 ;
фактического
количества
отработанных
дней
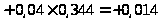 ;
коэффициента
сменности
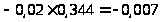 ;
продолжительности
смены
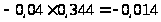 ;
среднечасовой
выработке
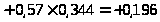 .
_____________________________________________________________
Итого +0,08 +0,03
Наиболее существенное влияние на фондоотдачу машин и оборудования оказал рост производительности оборудования. Под воздействием этого фактора, она увеличилась на 0,57 руб.
Вторым фактором положительно повлиявшим на фондоотдачу машин и оборудования является увеличение фактического количества отработанных дней. За счет этого фактора фондоотдача возросла на 0,04 руб.
Факторами негативно повлиявшим на фондоотдачу машин и оборудования являются: увеличение стоимости оборудования, снижение уровня коэффициента сменности и продолжительности смены работы оборудования.
2.6 Анализ обеспеченности предприятия оборудованием и его возрастной состав
Оборудование - наиболее активная часть основных средств. Возрастание его удельного веса считается прогрессивной тенденцией. В процессе анализа наряду с исчислением доли среднегодовой стоимости активной части промышленно-производственных основных средств устанавливается количественная обеспеченность предприятия машинами и оборудованием, определяется их технический уровень и соответствие лучшим мировым стандартам.
Устанавливается степень выполнения мероприятий по внедрению новой технике, способствующей повышению уровня механизации и автоматизации производства.
При проведении анализа обеспеченности предприятия производственным оборудованием и эффективности его использования все оборудование целесообразно сгруппировать по его участию в процессе производства.
Оборудование включает соответственно следующие главные составляющие: наличное, установленное и действующее. К наличному относится все имеющееся на предприятии оборудование не зависимо от того, где оно находится (в цехах, на складе) и в каком состоянии, к установленному - смонтированное и подготовленное к работе оборудование, находящееся в цехах, причем часть установленного оборудования может быть в резерве, на консервации, в плановом ремонте, модернизации. Действующее оборудование - это фактически работающее в отчетном периоде оборудование независимо от продолжительности.
Задача наиболее полного использования оборудования заключается в том, чтобы свести к минимуму количество неустановленного бездействующего оборудования. С этой целью необходимо сближение величин, характеризующих количество наличного, установленного и работающего оборудования.
Анализ экстенсивного использования оборудования связан с рассмотрением баланса времени его работы, который включает следующие средств времени: календарный, режимный, возможный, плановый и фактический.
Календарный фонд времени (максимально возможный) рассчитывается произведение числа календарных дней в отчетном периоде на 24 ч. и на количество единиц установленного оборудования. Таким образом, этот фонд времени определяется исходя из непрерывной круглосуточной работы всех единиц оборудования. В аналитических расчетах он не может быть использован, поскольку не отражает действительно возможного времени работы оборудования в связи с тем, что оно требует ремонта и не может эксплуатироваться все одновременно.
Режимный фонд времени находится умножением количества рабочих дней в анализируемом периоде и на продолжительность рабочего дня в часах (с учетом коэффициента сменности).
Возможный фонд времени равен режимному за вычетом времени на ремонт оборудования.
Плановый фонд - время действительно затраченное на выпуск продукции, т. е. количество фактически отработанных машино-часов.
Совокупность средств времени дает возможность проанализировать время работы оборудования. Так, сравнение календарного и режимного средств времени позволяет установить возможности лучшего использования оборудования за счет повышения коэффициента сменности, а режимного и возможного - за счет сокращения затрат времени на ремонт в рабочее время.
По ОАО «Витебскдрев» имеются данные, приведенные в таблице 2.11.
В отчетном периоде на предприятии ОАО «Витебскдрев» осуществлялись плановые работы по перемонтажу действующего, монтажу вновь вводимого и демонтажу выводимого оборудования. Недействующего оборудования на предприятии 2 единицы, которые находятся в исправном состоянии, но являются морально устаревшим и в данный момент заменены на более высоко технологичное оборудование.
Таблица 2.11 - Анализ обеспеченности ОАО «Витебскдрев» оборудованием и его использования
| Показатели | По плану | Фактически | Отклонение от плана (+,-) |
|
1.Количество наличного оборудования, ед. 1.1.Установленного, ед. 1.1.1.Действующего, ед. 1.1.2.Недействующего, ед. 1.2.Неустановленного, ед. 2.Коэффициенты использования наличного оборудования по установленному (стр.1.1.:стр.1) по действующему (стр.1.1.1.:стр.1) 3.Коэффициент использования установленного оборудования стр.1.1.1.:стр.1.1) |
2352 2347 2347 - 5 0,9979 0,9979 1 |
2352 2347 2345 2 5 0,9979 0,9958 0,9979 |
- - -2 +2 - - -0,0021 - 0,0021 |
Основываясь на этом, для повышения эффективности использования основных средств предприятие может реализовать две единицы устаревшего оборудования и три единицы поставить в консервацию.
Технический уровень основных средств и степень их морального износа характеризует возрастной состав оборудования. В первую очередь он дает возможность выявить устаревшее оборудование, которое требует замены. Для анализа действующее оборудование группируется по продолжительности использования и исчисляется их удельный вес (таблица 2.12).
Анализ показывает, что почти половина установленного оборудования (47,6 %) имеет срок службы 20 лет и более и является явно устаревшим и изношенным.
Таблица 2.12 – Анализ возрастного состава оборудования за 2006 год
| Возрастные группы, лет | Количество оборудования в цехах, ед. | Уд. вес, % | |||||||||
| Лесопункт | ЛПЦ | Комплектации | ДОЦ | ДВП | ДСП | Участок по лесозаготовке и лесопилению | РММ | ПСХ | Всего | ||
| До 5 лет | 23 | 18 | 16 | 23 | 25 | 32 | 26 | 22 | 16 | 201 | 8,6 |
| От 5 до 10 | 49 | 35 | 46 | 39 | 37 | 45 | 36 | 34 | 29 | 350 | 14,9 |
| От 10 до 20 | 85 | 78 | 83 | 62 | 76 | 86 | 72 | 63 | 72 | 677 | 28,9 |
| От 20 и выше | 127 | 108 | 115 | 123 | 139 | 139 | 111 | 119 | 136 | 1117 | 47,6 |
| Всего | 284 | 239 | 260 | 247 | 277 | 302 | 245 | 238 | 253 | 2345 | 100 |
| Удельный вес, % | 12,1 | 10,2 | 11,1 | 10,5 | 11,8 | 12,9 | 10,5 | 10,2 | 10,7 | 100 | - |
Из приведенных данных в таблице 2.12 видно, что оборудование со сроком службы до 10 лет составляет: в лесопункте – 25,4 %, в ЛПЦ – 22,2 %, в цехе комплектации – 23,9 %, в ДОЦ – 25,1 %, в цехе ДВП – 22,4 %, в цехе ДСП – 25,5 %, на участке по лесозаготовке и лесопилению – 25,3 %, в цехе РММ – 23,5 %, в ПСХ – 18,8 %.
2.7 Анализ использования производственной мощности и производственных площадей на ОАО «Витебскдрев»
Под производственной мощностью предприятия понимается максимально возможный выпуск продукции при достигнутом и намеченном уровне техники, технологии, форм организации труда и производства с учетом прогрессивных норм трудовых затрат и в условиях наиболее эффективного использования всех средств производства. Таким образом, производственная мощность – максимально потенциальная возможность выпуска продукции данным предприятием за отчетный период.
Производственная мощность предприятия исчисляется исходя из мощности ведущих цехов, участков, агрегатов с учетом осуществления комплекса организационно-технических мероприятий, направленных на ликвидацию узких мест, и возможной кооперации производства.
Увеличение производственной площади, ее эффективного использования в условиях низкого уровня технической оснащенности производства определяют рост производственной мощности предприятия.
Увеличение объема производства зависит не только от эффективности использования оборудования, но и от производственных площадей. Благодаря рациональному использованию площадей имеется возможность дополнительно устанавливать определенное количество оборудования, что позволяет экономить средства для строительства новых зданий и тем самым экономить материальные и трудовые ресурсы. Для характеристики производственных площадей исчисляют следующие показатели: съем продукции с одного м2 производственной площади, расход продукции на единицу оборудования, удельный вес производственной площади в общей площади предприятия. Уменьшение второго и увеличение первого и третьего характеризует улучшение использование площадей. Сравнение показателей ведется за ряд периодов по фактическим данным предприятия в соответствии с нормами расхода площади на одного человека и на единицу оборудования.
Факторами, влияющими на изменение показателей являются: изменение эффективности работы и состава оборудовании; изменение нормы производительности, величины простоев оборудования; изменение габаритов машин, сокращение технологических цепочек; сдвиги в ассортименте выпускаемой продукции; уровень использования самих площадей, перевод общей площади в производственную.
Показатель выпуска продукции на один квадратный метр производственной площади определяется как отношение объема продукции к величине площади. Чем больше продукции приходится на один квадратный метр площади, тем эффективнее она используется. В то же время повышение удельного веса производственных площадей способствует росту эффективности производства, увеличению выпуска продукции.
По цеху ДСП предприятия ОАО «Витебскдрев» имеются данные, представленные в таблице 2.13.
Таблица 2.13 - Исходная информация для анализа использования производственной площади за 2005-2006 г.г.
| Показатели | Ед. изм. | 2005 год | 2006 год | Отклонение | |||
| уровень показат. | обоз-нач. | уровень показат. | обоз-нач. | уровень показат. | обоз-нач. | ||
| 1 Объем продукции | млн. руб. | 19065 | ВП0 | 23827 | ВП1 | 4762 | DВП |
| 2. Площадь цеха | м2 | 3672 | Л0 | 3672 | Л1 | - | DЛ |
| 2.1 в т. ч. производственная площадь цеха | м2 | 2124 |
|
2124 |
|
- |
|
| 3 Удельный вес производственной площади цеха в общей площади | % | 57,8 | У0 | 57,8 | У1 | - | DУ |
| 4 Выпуск продукции на 1 м2 производственной площади | тыс. руб. | 8976 |
|
11218 |
|
2242 |
|


Как видно из таблицы 2.13 производственная площадь цеха ДСП не изменилась и составила 57,8 % всей площади, доля вспомогательных площадей тоже не изменилась. Произошло увеличение выпуска продукции с 1 м2 производственной площади на 2242 тыс. руб., т.е. улучшилось использование производственной площади цеха.
На основании данных таблицы 2.13 составим таблицу 2.14.
По данным таблицы 2.14 видно, что на увеличение объема выпуска продукции повлияло увеличение выпуска продукции с 1 м2 производственной площади.
Таблица 2.14 - Расчет факторов изменения объема продукции
| Факторы | Расчет уровня влияния | Уровень влияния, млн. руб. | Структура факторов, % | |
| Алгоритм | Цифровой расчет | |||
| 1.Изменение производственной площади цехов |
|
(2124-2124) |
- | - |
| 2. Изменение выпуска продукции на 1 м2 производственной площади цехов |
|
(11218-8976) |
4762 | 100,0 |
| Итого: | ВП1 - ВП0 | 23827 - 19065 | 4762 | 100,0 |
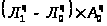
 8976
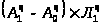
Однако необходимо отметить, что как в 2005 году, так и 2006 году на предприятии удельный вес производственной площади составляет лишь 57,8 % от общей площади цеха. То есть на долю вспомогательных площадей приходится 42,2% площади цеха. Это обусловлено тем, что имеется неиспользуемое помещение площадью 215 м2, которое эффективнее было бы продать. Поэтому в данный момент имеет место недоиспользование производственной площади.
3. МЕРОПРИЯТИЯ ПО ПОВЫШЕНИЮ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОСНОВНЫХ СРЕДСТВ ОАО «ВИТЕБСКДРЕВ»
Проведенный анализ использования основных производственных средств свидетельствует о невысокой эффективности их использования. В 2006 году наблюдалось улучшение по сравнению с предыдущим годом многих показателей, характеризующих использование основных промышленно-производственных средств в частности, и деятельности предприятия в целом, что обусловлено влиянием различных причин.
Эффективность деятельности предприятия определяется рядом факторов, которые можно разбить на две группы: внешние и внутренние. К группе внутренних факторов относят вопросы, касающиеся непосредственно деятельности предприятий - такие как использование средств труда, предметов труда и рабочей силы, на основании которых формируется структура затрат, структура управления и др. До недавнего времени в условиях стабильной экономики наиболее значительное влияние на эффективность работы предприятия оказывали именно они. В настоящее время внешние факторы влияют на эффективность деятельности предприятия не меньшим образом, а во многих случаях определяют и состояние внутренних факторов. Сюда можно отнести налоговую, инвестиционную политику и ряд других вопросов, регулируемых государством. Поэтому государство должно обеспечить благоприятные условия для ведения хозяйственной деятельности: предоставить возможность распоряжаться собственностью, обеспечить исполнение контрактов всеми сторонами, гарантировать неизменность экономического законодательства, создать благоприятный налоговый и инвестиционный климат, обеспечить стабильность национальной валюты и возможность субъектам хозяйствования свободно распоряжаться валютными поступлениями.
Очевидно, что если не вкладывать средств в воспроизводственный процесс, то не только невозможно добиться экономического роста, но и вообще не выйти из кризиса.
Сейчас высокие темпы спада в инвестиционной сфере одна из самых негативных тенденций, которая грозит экономическим крахом. Тем более что действующие основные средства у большинства субъектов хозяйствования изношены, что подтверждает и анализ, проведенный на основании данных ОАО «Витебскдрев». Многие предприятия по-прежнему рассчитывают на капиталовложения из госбюджета.
В период формирования рынка предприятие осуществляет свою деятельность в усложненных условиях, поэтому должен измениться и подход к методам работы. Необходимо, чтобы вся деятельность строилась не на интуиции, а на анализе и контроле. Изучение и анализ должны быть оперативными и своевременными, что очень важно в условиях постоянных перемен.
Проведенный выше анализ характеризует работу предприятия, как достаточно эффективную в сложившихся условиях. При значительной недогрузке производственных мощностей предприятие все-таки нашло выход и работает достаточно стабильно, вовремя выплачивает заработную плату работникам и поддерживает ее нормальный уровень (не ниже, чем средняя по отрасли). Кроме этого работает, в основном с постоянными клиентами, что характеризует устойчивость производственных связей, гарантированный сбыт произведенной продукции (в сезон).
Значительно снизить издержки производства повысить ценовую конкурентоспособность продукции, что в свою очередь непременно скажется на эффективности использования основных средств, позволит модернизация технологического процесса с заменой оборудования на новое высокопроизводительное.
Покупку оборудования, потребность в котором велика в связи с износом, рекомендуется проводить через лизинговые компании, что поможет получить доступ к современным ресурсосберегающим безотходным технологиям и тем самым внести вклад в снижение цен на продукцию и повышению ее конкурентоспособности. Выбор такого способа приобретения, как показывает практика, в 98% случаев для предприятия выгоднее, чем через использование кредита. К тому же при использовании лизинга в качестве инвестиционного источника для перевооружения производства предприятие может получить льготы на прибыль. Еще одно из преимуществ в том, что лизинговое оборудование не учитывается на балансе предприятия и налог на недвижимость от его стоимости предприятием не выплачивается.
Для успешной работы предприятия необходимо производить конкурентоспособную продукцию, которая может быть реализована на рынке, а этого можно добиться лишь с применением прогрессивного парка оборудования. Поэтому необходимо ускорить обновление основных производственных средств за счет быстрой замены малоэффективного оборудования новой высокопроизводительной техникой.
На предприятии сложилась неблагоприятная ситуация с воспроизводством основных средств. При этом положение можно было бы значительно, если бы увеличились отчисления из фонда накопления на капитальные нужды.
Одновременно с техническим перевооружением необходимо вести и модернизацию имеющегося оборудования для повышения конкурентоспособности производимой продукции. В настоящее время это более перспективное направление, чем техническое перевооружение, т. к. в условиях инфляции, нехватки собственных оборотных средств предприятие не может себе позволить расширенное воспроизводство. А вот провести модернизацию имеющегося оборудования ему вполне по силам.
Помимо необходимости замены оборудования на новые прогрессивные виды, важной проблемой, влияющей на эффективность использования основных средств, как на ОАО «Витебскдрев» так и на любом другом промышленном предприятии является использование наличных средств труда в производственном процессе. С этой точки зрения все наличное оборудование и прочие объекты основных средств должны обеспечивать свой кругооборот стоимости, посредством оправданного постепенного ее переноса на стоимость произведенной продукции.
Оправданный перенос стоимости означает списание на за затраты производства и реализации продукции части стоимости основных средств, непосредственно участвующих в производственном процессе. То есть амортизация неиспользуемых основных средств приводит к необоснованному завышению себестоимости продукции.
На основе проделанной работы по анализу обеспеченности и эффективности использования основных средств на ОАО «Витебскдрев» можно сделать выводы для осуществления мероприятий по повышению эффективности использования основных средств.
Одним из них является продажа неиспользуемого оборудования, так как в результате анализа обеспеченности оборудованием ОАО «Витебскдрев» выявлено две единицы неиспользуемого оборудования. Это оборудование находится в хорошем техническом состоянии, но оно морально устарело и проамортизировано на 100%. Значит, это мероприятие будет достаточно актуальным.
В результате анализа возрастного состава оборудования ОАО «Витебскдрев» выявлено, что почти половина его находится за гранью 20-ти летнего использования. Отсюда следует, что предприятию необходимо обновление основных средств. Поэтому еще одним мероприятием по повышению эффективности использования основных средств будет приобретение более нового высоко технологичного оборудования. В связи с дефицитом финансовых средств самым приемлемым способом обновления оборудования без значительных инвестиционных вложений является лизинг. Поэтому, вследствие быстрой окупаемости, будет выгодно приобретать оборудование на условиях лизинга.
Так же на предприятии имеются дополнительные резервы увеличения эффективности использования основных средств за счет продажи неиспользуемого здания площадью 215 м2.
3.1 Продажа неиспользуемого оборудования
В результате анализа обеспеченности оборудованием ОАО «Витебскдрев» выявлено две единицы неиспользуемого оборудования – строгальный станок и пресс гидравлический.
На сегодняшний день они проамортизированы на 100% и находятся в хорошем техническом состоянии. Первоначальная стоимость строгального станка по состоянию на 1 января 2007 года составляет- 6400920 рублей, пресса гидравлического составляет - 50582910 рублей. Продать их сегодня по такой стоимости невозможно, т. к. имеет место моральный износ. Однако есть предложение о покупке данных основных средств за 70% процентов стоимости. Соответственно, установим цену реализации в размере:
- строгальный станок – 4480640 рублей,
- пресс гидравлический - 35408040 рублей.
Определим фондорентабельность основных средств за 2006 г. по формуле 1.12:
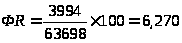 %.
Далее определим фондорентабельность с учетом предложенного мероприятия по продаже неиспользуемого оборудования:
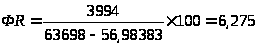 %.
Прирост фондорентабельности составит:
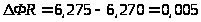 %.
Для определения финансового результата от продажи оборудования необходимо определить сумму обязательных платежей, взимаемых из выручки.
Определим сумму налога на добавленную стоимость:
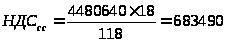 руб.
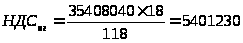 руб.
Тогда сумма операционного дохода от продажи оборудования составит:
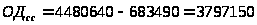 руб.
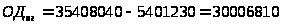 руб.

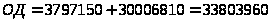 руб.
Исходя из того, что оборудование полностью проамортизировано, то остаточная стоимость равна 0 и, соответственно, в расчете налога на недвижимость оно принимать участие не будет.
Тогда рассчитаем налог на прибыль по ставке 24%:
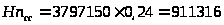 руб.
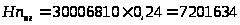 руб.
Суммы местных платежей строгального станка:
Целевой транспортный сбор на обновление и восстановление города по ставке 2%:
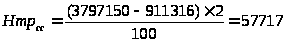 руб.
2.Сбор на содержание и развитие инфраструктуры города по ставке 1%:
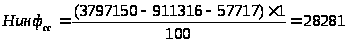 руб.
Суммы местных платежей пресса гидравлического:
Целевой транспортный сбор на обновление и восстановление города:
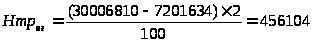 руб.
2.Сбор на содержание и развитие инфраструктуры города:
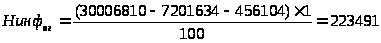 руб.
Таким образом, чистая прибыль составит:
ЧПсс = 3797150 – 911316 – 57717 – 28281 = 2799836 руб.
ЧПпг = 30006810 – 7201634 – 456104 – 223491 = 22125581 руб.
ЧП = 2799836 + 22125581 = 24925417 руб.
Дополнительные средства, полученные в результате продажи основных средств, можно направить на пополнение фонда потребления и использовать их в дальнейшем на капитальные вложения.
3.2 Приобретение технологического оборудования на условиях лизинга
Приобретение технологического оборудования диктуется необходимостью замены существующих деревообрабатывающих станков и линий, введенных в эксплуатацию в 50 – 60 годы, изношенные морально и физически (100%), не обеспечивающих точности и качества обработки деталей.
Частые ремонты, длительные переналадки шипорезных станков и линий по форматной обработке сдерживают рост производства столярно-строительных изделий. В связи с этим в качестве предложения повышения эффективности использования основных средств является приобретение двухстороннего шипорезного станка. Для этого необходимо провести тендер и с победителем заключить контракт на поставку оборудования.
С вводом в эксплуатацию данного станка будет обеспечено требуемое качество обработки деталей, снизятся нормы расхода пиломатериалов и потребляемой электроэнергии, увеличится производительность за счет сокращения времени на перенастройки станка при обработке деталей разных типоразмеров, а также за счет более высоких скоростей обработки.
Установка нового станка позволит высвободить из технологического процесса 8 человек, работавших ранее на четырех старых станках и снизить затраты по фонду заработной платы. Стоимость станка составляет 403 млн. руб.
С учетом сложности ситуации, связанной с острым дефицитом финансовых средств, направляемых на обновление основных средств на предприятии ОАО «Витебскдрев», одним из самых приемлемых способов обновления устаревшей техники без значительных инвестиционных вложений является лизинг.
Важную роль играет методика расчета лизинговых платежей. В Республике Беларусь самым распространенным методом начисления лизинговых платежей является метод минимальных платежей. Суть этого метода заключается в том, что при очередном платеже лизингополучатель оплачивает проценты, которые «наросли» за оплачиваемый интервал и сумму основного долга.
И так, предприятие ОАО «Витебскдрев» на условиях лизинга приобретает двухсторонний шипорезный станок стоимостью 403 млн. руб. (без НДС) и сроком на 24 месяца. Лизинговая ставка составляет 10 % годовых. Лизинговые платежи выплачиваются лизингодателю ежемесячно.
Договором лизинга предусмотрено, что оборудование будет находиться на балансе лизингодателя. Выкупная стоимость – 40,3 млн. руб.
Составим график расчета лизинговых платежей (таблица 3.1).
При использовании двухстороннего шипорезного станка предприятие ОАО «Витебскдрев» планирует увеличение объема производства на 10%. Следовательно, с учетом того, что в 2006 г. объем производства составлял 41421 млн. руб., то он увеличится на 4142,1 млн. руб.
Рассчитаем прирост фондоотдачи основных средств по формуле:
 (3.1)
Таблица 3.1 – График расчета лизинговых платежей, В тыс. руб.
| Периодичность платежей | Непогашенная стоимость объекта | Проценты лизингодателя | Погашение стоимости объекта лизинга | Лизинговый платеж без НДС | НДС по ставке 18% | Лизинговый платеж с НДС |
| 2007 год | ||||||
| 09.01.2007 | 403000,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 |
| 09.02.2007 | 403000,0 | 4030,0 | 15112,5 | 19142,5 | 3445,7 | 22588,2 |
| 09.03.2007 | 387887,5 | 3878,9 | 15112,5 | 18991,4 | 3418,4 | 22409,8 |
| 09.04.2007 | 372775,0 | 3727,8 | 15112,5 | 18840,3 | 3391,2 | 22231,5 |
| 09.05.2007 | 357662,5 | 3576,6 | 15112,5 | 18689,1 | 3364,0 | 22053,2 |
| 09.06.2007 | 342550,0 | 3425,5 | 15112,5 | 18538,0 | 3336,8 | 21874,8 |
| 09.07.2007 | 327437,5 | 3274,4 | 15112,5 | 18386,9 | 3309,6 | 21696,5 |
| 09.08.2007 | 312325,0 | 3123,3 | 15112,5 | 18235,8 | 3282,4 | 21518,2 |
| 09.09.2007 | 297212,5 | 2972,1 | 15112,5 | 18084,6 | 3255,2 | 21339,9 |
| 09.10.2007 | 282100,0 | 2821,0 | 15112,5 | 17933,5 | 3228,0 | 21161,5 |
| 09.11.2007 | 266987,5 | 2669,9 | 15112,5 | 17782,4 | 3200,8 | 20983,2 |
| 09.12.2007 | 251875,0 | 2518,8 | 15112,5 | 17631,3 | 3173,6 | 20804,9 |
| Итого | 36018,1 | 166237,5 | 202255,6 | 36406,0 | 238661,6 | |
| 2008 год | ||||||
| 09.01.2008 | 266987,5 | 2669,9 | 15112,5 | 17782,4 | 3200,8 | 20983,2 |
| 09.02.2008 | 251875,0 | 2518,8 | 15112,5 | 17631,3 | 3173,6 | 20804,9 |
| 09.03.2008 | 236762,5 | 2367,6 | 15112,5 | 17480,1 | 3146,4 | 20626,5 |
| 09.04.2008 | 221650,0 | 2216,5 | 15112,5 | 17329,0 | 3119,2 | 20448,2 |
| 09.05.2008 | 206537,5 | 2065,4 | 15112,5 | 17177,9 | 3092,0 | 20269,9 |
| 09.06.2008 | 191425,0 | 1914,3 | 15112,5 | 17026,8 | 3064,8 | 20091,6 |
| 09.07.2008 | 176312,5 | 1763,1 | 15112,5 | 16875,6 | 3037,6 | 19913,2 |
| 09.08.2008 | 161200,0 | 1612,0 | 15112,5 | 16724,5 | 3010,4 | 19734,9 |
| 09.09.2008 | 146087,5 | 1460,9 | 15112,5 | 16573,4 | 2983,2 | 19556,6 |
| 09.10.2008 | 130975,0 | 1309,8 | 15112,5 | 16422,3 | 2956,0 | 19378,3 |
| 09.11.2008 | 115862,5 | 1158,6 | 15112,5 | 16271,1 | 2928,8 | 19199,9 |
| 09.12.2008 | 100750,0 | 1007,5 | 15112,5 | 16120,0 | 2901,6 | 19021,6 |
| Итого | 22064,3 | 181350,0 | 203414,3 | 36614,6 | 240028,8 | |
| 2009 год | ||||||
| 09.01.2009 | 85637,5 | 856,4 | 15112,5 | 15968,9 | 2874,4 | 18843,3 |
| ИТОГО | 58 938,8 | 362 700,0 | 75 895,0 | 497 533,7 | ||
| Остаточная стоимость | 40300,0 | |||||
| Выкупная стоимость с НДС | 40300,0 | 7254,0 | 47554,0 | |||
| Всего | 403000,0 | 544734,6 | ||||
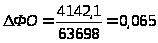 руб.
Прирост фондорентабельности можно определить по формуле:
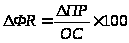 ,
(3.2)
Для того, что бы найти прирост фондорентабельности необходимо определить прирост прибыли от реализации по формуле:
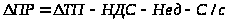 ,
(3.3)
где
 - изменение
объема товарной
продукции,
руб.;
НДС - сумма налога на добавленную стоимость, руб.;
Нед – единый налог из выручки, руб.;
С/с – себестоимость продукции, руб.
Определим сумму налога на добавленную стоимость:
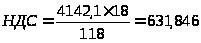 млн. руб.
Определим себестоимость продукции с учетом лизинговых платежей за год. В 2006 году себестоимость в выручке без НДС составляла 89%. Значит себестоимость будет равна:
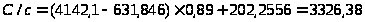 млн. руб.
Рассчитаем сумму единого налога от выручки:
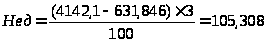 млн. руб.
Определим прирост прибыли от реализации по формуле 3.3:
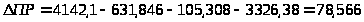 млн. руб.
Тогда прирост фондорентабельности составит:
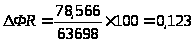 %.
Исходя из того, что оборудование находится на балансе лизингодателя, соответственно, в расчете налога на недвижимость оно принимать участие не будет. Тогда рассчитаем налог на прибыль по ставке 24%:
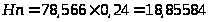 млн. руб.
Суммы местных платежей:
Целевой транспортный сбор на обновление и восстановление города по ставке 2%:
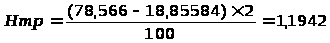 млн. руб.
2.Сбор на содержание и развитие инфраструктуры города по ставке 1%:
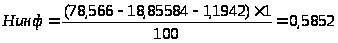 млн. руб.
Таким образом, прирост чистой прибыли составит:
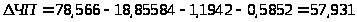 млн. руб.
3.3 Продажа неиспользуемых площадей
На предприятии имеются дополнительные резервы увеличения эффективности использования основных средств за счет продажи неиспользуемого здания площадью 215 м2.
Это здание можно продать фирме, которая находится на территории ОАО «Витебскдрев» и занимается производством мебели. От этой фирмы уже поступало предложение выкупить это здание.
Первоначальная стоимость здания составляет 650 млн. руб., оно проамортизировано на 70%,