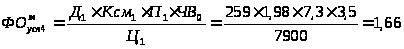Анализ основных средств ОАО "Витебскдрев"
Удельный вес зданий в структуре основных средств снизился на 1,59 п.п., а удельный вес машин и оборудования и транспортных средств увеличился на 2,01 п.п. и 0,14 п.п., соответственно. Это является положительным моментом, так как снизилась доля пассивной части и увеличилась доля активной части основных средств. Больше существенных изменений в структуре основных средств в 2005 году не произошло.
В структуре основных средств снизился удельный вес зданий на 0,12 п.п., а удельный вес машин и оборудования и транспортных средств увеличился на 0,03 п.п. и 0,13 п.п. соответственно. Но в отличие от предыдущего года в 2006 году увеличение доли активной части незначительное.
Для наиболее наглядной картины представим структуру промышленно-производственных основных средств ОАО «Витебскдрев» за 2005 г. и 2006 г. в виде диаграмм (рисунки 2.1 и 2.2).
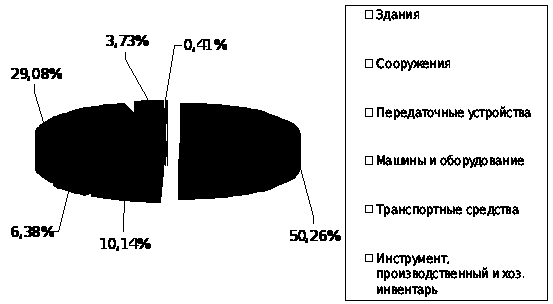
Рисунок 2.1 - Структура промышленно-производственных основных средств за 2005 год
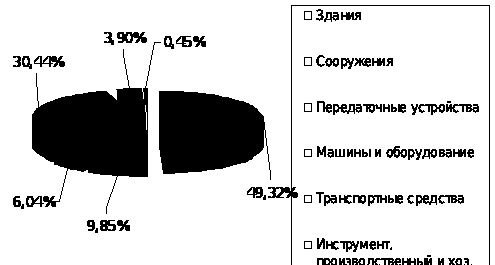
Рисунок 2.2 - Структура промышленно-производственных основных средств за 2006 год
Оценку обеспеченности предприятия основными средствами можно проследить также по данным таблицы 2.6, составленной на основе ф. № 11, плановых и учетных показателей. В ней представлены среднегодовые данные.
Табл. 2.6 - Анализ обеспеченности предприятия основными средствами
| Показатели | 2005 год | 2006 год | Фактические темпы роста, % | ||
| по плану | фактически | к 2005 году | к плану | ||
| 1. Среднегодовая стоимость промышленно-производственных основных средств, млн. руб. | 48621 | 68120 | 60808 | 125,1 | 89,3 |
| 1.1. В том числе среднегодовая стоимость активной части промышленно-производственных основных средств, млн. руб. | 16482,5 | 23842 | 20933,5 | 127,0 | 87,8 |
| 2. Удельный вес активной части промышленно-производственных основных средств, % | 33,9 | 35 | 34,4 | 101,5 | 98,3 |
Среднегодовая стоимость промышленно-производственных основных средств по сравнению с предыдущим годом возросла на 25,1 % или на 12187 млн. руб. Такое значительное увеличение произошло в результате переоценки основных средств. А по сравнению с планом среднегодовая стоимость промышленно-производственных основных средств снизилась на 10,7 %. Активная часть основных средств уменьшилась по сравнению с планом на 12,2% или на 2908,5 млн. руб. и их доля уменьшилась на 0,6 % .
По сравнению с предыдущим годом удельный вес активной части основных средств увеличился на 0,5%. Это является положительным моментом.
2.3 Анализ технического состояния, степени обновления, выбытия и прироста основных средств
Изменение объема и структуры основных средств обусловлено их движением, поступлением и выбытием. Поступление основных средств отражает увеличение производственной мощности, повышение технического уровня предприятия, обновление основных средств, улучшение условий труда.
Ввод в действие новых объектов осуществляется в порядке выполнения плана по капиталовложениям, в порядке безвозмездного получения от других предприятий и организаций своей системы, а так же покупка основных средств у предприятий других ведомств.
Сравнительная характеристика относительных показателей, характеризующих долю вновь введенных в действие основных средств в общем объеме и долю выбывших позволяет сделать общие выводы о темпах обновления основных средств, о степени их физического износа.
Для анализа технического состояния, обновления и износа основных средств в 2005 г. и 2006 г. рассчитаем следующие показатели:
Коэффициент обновления основных средств по формуле 1.6:
- по всем поступившим
Коп05 = 1886 / 51758 = 0,036
Коп06 = 657 / 63698 = 0,010
- по введенным в действие
Ковв05 = 1777 / 51758 = 0,034
Ковв06 = 563/63698 = 0,009
Коэффициент обновления промышленно-производственных основных средств:
- по всем поступившим
Коп05 = 1871 / 49387 = 0,038
Коп06 = 649 / 60877 = 0,011
- по введенным в действие
Ковв05 = 1777 / 49387= 0,036
Ковв06 = 560 / 60877= 0,009
Коэффициент обновления активной части промышленно-производственных основных средств:
- по всем поступившим
Коа05 = 1818 / 17263 = 0,105
Коа06 = 619 / 21004 = 0,030
- по введенным в действие
Коа05= 1732 / 17263 = 0,100
Коа06= 534 / 21004 = 0,025
Коэффициент выбытия промышленно-производственных основных средств по формуле 1.7:
- по всем выбывшим
Квв05 = 346 / 50218 = 0,007
Квв06 = 512 / 63553 = 0,008
- по ликвидированным
Квл05 = 294 / 50218 = 0,006
Квл06 = 281/63553 = 0,004
5) Коэффициент выбытия промышленно-производственных основных средств:
- по всем выбывшим
Квв05 = 339 / 47855 = 0,007
Квв06 = 511 / 60739 = 0,008
- по ликвидированным
Квл05 = 287 / 47855 = 0,006
Квл06 = 280 / 60739 = 0,005
6) Выбытия активной части промышленно-производственных основных средств:
- по всем выбывшим
Квв05 = 257/15702= 0,016
Квв06 = 478/20863= 0,023
- по ликвидированным
Квл05 = 206/15702 = 0,013
Квл06 = 247/20863= 0,012
7) Коэффициент прироста (Кпр) по формуле 1.8:
- по всем основным средствам
Кпрос05 = 1540 / 50218 = 0,031
Кпрос06 = 145 / 63553 = 0,003
- промышленно-производственным основным средствам
Кпрпп05 = 1532 / 47855 = 0,032
Кпрпп06 = 138 / 60739 = 0,002
- активной части промышленно-производственных основных средств
Кпра05 = 1561 / 15702 = 0,099
Кпра06 = 141 / 20863 = 0,007
Результаты расчетов сведем в таблицу 2.7.
Из полученных данных видно, что основные средства как в 2005 году, так и в 2006 году обновлялись примерно одинаково как по всем поступившим, так и по введенным в действие. То же можно сказать и по промышленно- производственным основным средствам.
Коэффициент обновления активной части как по всем поступившим, так и по введенным в действие основным средствам (0,105 и 0,100 соответственно) в 2005 году выше, чем в 2006 году. Это является положительным моментом и говорит о том, что в 2005 году имело место значительное обновление основных средств, а именно, их активной части.
В тоже время значение коэффициента выбытия активной части основных средств больше, чем коэффициента выбытия промышленно-производственных основных средств как в 2005 году, так и в 2006 году.
Если сравнивать коэффициент прироста, то можно заметить, что в 2005 году он больше, чем 2006 году, как в общем по основным средствам, так и по промышленно-производственным, и их активной части. Это значит, что в 2005 году прирост основных средств (особенно прирост активной части) был больше, чем в 2006 году.
И так, можно сделать вывод, что на ОАО «Витебскдрев» хоть и идет обновление основных средств, но достаточно низкими темпами, что является не совсем благоприятной тенденцией.
Данные о степени изношенности основных средств по анализируемому предприятию представим в таблице 2.8.
Как видно из таблицы 2.8 первоначальная стоимость основных средств в 2005 г. и в 2006 г. увеличилась на 1540 млн. руб. и 145 млн. руб., соответственно.
Таблица 2.7 – Анализ технического состояния и обновления основных средств
| Коэффициент | Значение |
|
1. Обновления всех основных средств: (Коп05) по всем поступившим в 2005 г. (Коп06) по всем поступившим в 2006 г. (Ковв05) по введенным в действие в 2005 г. (Ковв06) по введенным в действие в 2006 г. |
0,036 0,010 0,034 0,009 |
|
2. Обновления промышленно-производственных основных средств: (Коп05) по всем поступившим в 2005 г. (Коп06) по всем поступившим в 2006 г. (Ков05) по введенным в действие в 2005 г. (Ков06) по введенным в действие в 2006 г. |
0,038 0,011 0,036 0,009 |
|
3. Обновления активной части промышленно-производственных основных средств: (Коа05) по всем поступившим в 2005 г. (Коа06) по всем поступившим в 2006 г. (Коа05) по введенным в действие в 2005 г. (Коа06) по введенным в действие в 2006 г. |
0,105 0,030 0,100 0,025 |
|
4. Выбытия всех основных средств: (Квв05) по всем выбывшим в 2005 г. (Квв06) по всем выбывшим в 2006 г. (Квл05) по ликвидированным в 2005 г. (Квл06) по ликвидированным в 2006 г. |
0,007 0,008 0,006 0,004 |
|
5. Выбытия промышленно-производственных основных средств: (Квв05) по всем выбывшим в 2005 г. (Квв06) по всем выбывшим в 2006 г. (Квл05) по ликвидированным в 2005 г. (Квл06) по ликвидированным в 2006 г. |
0,007 0,008 0,006 0,005 |
|
6. Выбытия активной части промышленно-производственных основных средств: (Квв05) по всем выбывшим в 2005 г. (Квв06) по всем выбывшим в 2006 г. (Квл05) по ликвидированным в 2005 г. (Квл06) по ликвидированным в 2006 г. |
0,016 0,023 0,013 0,012 |
|
7. Прироста (Кпр): по всем основным средствам в 2005 г. по всем основным средствам в 2006 г. по промышленно-производственным основным средствам в 2005 г. по промышленно-производственным основным средствам в 2006 г. активной части промышленно-производственных основных средств в 2005 г. активной части промышленно-производственных основных средств в 2006 г. |
0,031 0,003 0,032 0,002 0,099 0,007 |
Таблица 2.8 – Анализ изношенности основных средств
| Показатели | Ед. изм. | На начало года | На конец года | Изменение за год |
|
Первоначальная стоимость основных средств: в 2005 г. в 2006 г. |
Млн. руб. | 50218 63553 |
51758 63698 |
1540 145 |
|
Износ основных средств за время эксплуатации: в 2005 г. в 2006 г. |
Млн. руб. | 34028 42867 |
34748 43776 |
720 909 |
|
Степень изношенности основных средств: в 2005 г. в 2006 г. |
% | 67,8 67,5 |
67,1 68,7 |
-0,7 1,2 |
|
Степень годности основных средств: в 2005 г. в 2006 г. |
% | 32,2 32,5 |
32,9 31,3 |
0,7 -1,2 |
Чем ниже степень износа основных средств (выше степень годности), тем лучше техническое состояние, в котором находятся основные средства. В нашем случае все наоборот степень износа основных средств выше степени годности как в 2005 г. так и в 2006 г., следовательно, мы убеждаемся, что техническое состояние основных средств на ОАО «Витебскдрев» является неудовлетворительным.
2.4 Анализ эффективности использования основных средств
Обобщающими показателями экономической эффективности действующих основных промышленно-производственных средств и общего уровня их использования являются фондовооруженность (ФВ), фондоотдача (ФО), фондоемкость (ФЕ) и фондорентабельность (ФR).
Показателем характеризующим уровень обеспеченности предприятия основными средствами производства, является фондовооруженность труда.
Показатель фондовооруженность труда рассчитывается отношением среднегодовой стоимости промышленно-производственных основных средств к среднесписочной численности рабочих в наибольшую смену.
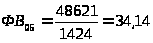 млн. руб.
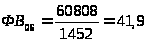 млн.
руб.
Из полученных результатов видно, что в 2005 году на одного работающего приходится 39,14 млн. руб. промышленно-производственных основных средств, а в 2006 году – 41,9 млн. руб., т. е. показатель фондовооруженности увеличился. Одной из причин этого является переоценка основных средств.
Рассчитаем этот показатель для активной части основных средств:
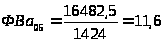 млн. руб.
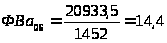 млн.
руб.
И так, в 2005 году на одного работающего приходится 11,6 млн. руб. активной части основных средств, а в 2006 году – 14,4 млн. руб., т. е. показатель фондовооруженности активной части основных средств также увеличился.
Показателем, характеризующим необходимую сумму основных средств для получения 1 руб. продукции, является фондоемкость продукции. Рассчитаем его для промышленно-производственных основных средств по формуле 1.10:
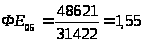 руб.
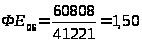 руб.
И так, в 2005 году приходилось 1,55 руб. промышленно-производственных основных средств на 1 руб. продукции, а в 2006 году – 1,5 руб. Это говорит об уменьшении суммы основных средств для получения 1 руб. продукции.
Для активной части основных средств этот показатель равен:
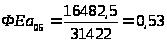 руб.
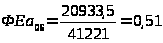 руб.
Из расчетов видно, что в 2005 году приходилось 0,53 руб. активной части основных средств на 1 руб. продукции, а в 2006 году – 0,51 руб. Произошло также уменьшение суммы активной части основных средств для получения 1 руб. продукции.
Наиболее обобщающим является показатель фондорентабельности, который выражает размер прибыли отчетного периода (или расчетной) на 1 р. основных средств. Рассчитаем фондорентабельность промышленно-производственных основных средств формуле 1.12:
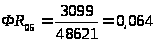 руб.
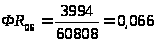 руб.
Из расчетов видно, что в 2005 году на 1 руб. промышленно-производственных основных средств приходилось 0,064 рубля прибыли, а в 2006 году – 0,66 руб., Это говорит о том, что показатель фондорентабельности увеличился, несмотря на переоценку основных средств.
Для активной части основных средств этот показатель равен:
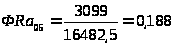 руб.
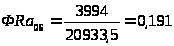 руб.
Он тоже увеличился, что является положительным моментом.
Показатель фондоотдачи выражает выпуск продукции (чистой, товарной, реализованной) на 1 р. основных средств. Рассчитаем фондоотдачу промышленно-производственных основных средств по формуле 1.9:
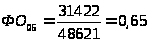 руб.
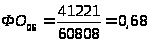 руб.
Из полученных результатов видно, что в 2005 году на 1 руб. основных средств приходилось 0,65 руб. товарной продукции, в 2006 году 0,68 руб. Следовательно, фондоотдача основных средств увеличилась. Это является положительным моментом.
Для активной части основных средств этот показатель фондоотдачи равен:
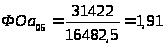 руб.
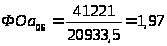 руб.
Из расчетов видно, что показатель фондоотдачи активной так же увеличился.
Результаты расчетов сведем в таблицу 2.9.
Как видно из таблицы 2.9 фондовооруженность основных промышленно-производственных средств анализируемого предприятия в отчетном году возросла по сравнению с предыдущим годом на 7,76 млн. руб. или на 22,7%. В том числе фондовооруженность активной части основных средств увеличилась на 2,8 млн. руб. или на 24,1%.
Фондоемкость промышленно-производственных основных средств и их активной части уменьшилась на 0,05 руб. или на 3,2% и на 0,02 руб. или на 3,8%, соответственно.
Таблица 2.9 – Основные показатели эффективности использования основных средств
| Показатель | Ед. изм. | Расчетная величина | Отклонение +, - | Темп роста, % | |
| 2005 г. | 2006 г. | ||||
|
Фондовооруженность: - промышленно-производственных основных средств - активной части основных средств |
Млн. руб. | 34,14 11,60 |
41,90 14,40 |
7,76 2,8 |
122,7 124,1 |
|
Фондоемкость: - промышленно-производственных основных средств - активной части основных средств |
Руб. | 1,55 0,53 |
1,50 0,51 |
-0,05 -0,02 |
96,8 96,2 |
|
Фондорентабельность: - промышленно-производственных основных средств - активной части основных средств |
Руб. | 0,064 0,188 |
0,066 0,191 |
0,002 0,003 |
103,1 101,6 |
|
Фондоотдача: - промышленно-производственных основных средств - активной части основных средств |
Руб. | 0,65 1,91 |
0,68 1,97 |
0,03 0,06 |
104,6 103,1 |
Показатель фондорентабельности промышленно-производственных основных средств увеличился на 0,002 руб. или на 3,1%, а активной части на 0,003 руб. или на 1,6%.
Фондоотдача промышленно-производственных основных средств увеличилась на 0,03 руб. или на 4,6%. Фондоотдача активной части также увеличилась на 0,06 руб. или на 3,1 %.
С учетом выше изложенного, можно сказать, что в целом складывается позитивная ситуация.
2.5 Факторный анализ фондоотдачи
Проведем факторный анализ фондоотдачи основных средств ОАО «Витебскдрев».
Для анализа необходимо использовать показатели, приведенные в таблице 2.10.
По данным таблицы 2.10 способом абсолютных разниц рассчитаем изменение фондоотдачи основных средств за счет:
удельного веса активной части основных средств
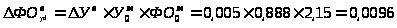 руб.,
удельного веса действующего оборудования в активной части основных средств
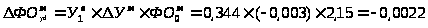 руб.
фондоотдачи действующего оборудования
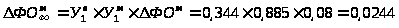 руб.
_______________
Итого 0,03 руб.
Итак, видно, что фондоотдача промышленно-производственных основных средств в 2006 году по сравнению с 2005 годом увеличилась на 0,03 рубля.
Таблица 2.10 – Показатели для анализа фондоотдачи 2005-2006 г.г.
| Показатели | 2005 год | 2006 год | Отклонения | |||
| Уровень | Уровень | Уровень | ||||
| 1 Объем выпуска продукции, млн. руб. | 31422 | ВП0 | 41221 | ВП1 | +9799 |
|
| 2 Прибыль от реализации продукции, млн. руб. | 3099 | П0 | 3994 | П1 | +895 |
|
| 3 Среднегодовая стоимость, млн. руб. | ||||||
| 3.1 Промышленно-производственных основных средств | 48621 |
|
60808 |
|
+12187 |
|
| 3.2 Активной части основных средств | 16482,5 |
|
20933,5 |
|
+4451 |
|
| 3.3 Машин и оборудования | 14635 |
|
18522 |
|
+3877 |
|
| 3.4 Единицы оборудования | 6,2 |
|
7,9 |
|
+1,7 |
|
| 4. Удельный вес | ||||||
| 4.1 Активной части основных средств сумме промышленно-производственных основных средств | 0,339 |
|
0,344 |
|
+0,005 |
|
| 4.2 Машин и оборудования в активной части основных средств, % | 0,888 |
|
0,885 |
|
-0,003 |
|
| 5. Фондоотдача, руб. | ||||||
| 5.1 Промышленно-производственных основных средств (стр.1/стр.3.1) | 0,65 | ФО0 | 0,68 | ФО1 | +0,03 |
|
| 5.2 Активной части основных средств (стр.1/стр.3.2) | 1,91 |
|
1,97 |
|
+0,06 |
|
| 5.3 Машин и оборудования (стр.1/ стр.3.3) | 2,15 |
|
2,23 |
|
+0,08 |
|
| 6 Среднегодовое количество действующего оборудования, ед. | 2370 | К0 | 2345 | К1 | -25 |
|
| 7 Фонд времени работы действующего оборудования, тыс. машино-ч. | 8994 | Т0 | 8779 | Т1 | -215 |
|
| 8 Количество дней отработ. за год единицей оборудования | 253 | Д0 | 259 | Д1 | +6 |
|
| 9 Среднегодовая выработка ед. оборуд. за 1 машино-час тыс. руб. | 3,5 | ЧВ0 | 4,7 | ЧВ1 | +1,2 |
|
| 10 Средняя продолжительность смены, машино-ч. | 7,5 | П0 | 7,3 | П1 | -0,2 |
|
| 11 Коэффициент сменности работы оборудования | 2,0 | Ксм0 | 1,98 | Ксм1 | -0,02 |
|


Итак, видно, что фондоотдача промышленно-производственных основных средств в 2006 году по сравнению с 2005 годом увеличилась на 0,03 рубля. Это произошло за счет увеличения: удельного веса активной части основных средств на 0,5% (+0,0096 руб.) и фондоотдачи действующего оборудования на 0,08 руб. (+0,0244 руб.), но удельный вес действующего оборудования в активной части основных средств уменьшился на 0,3% (0,0022 руб.).
Фондоотдача технологического оборудования непосредственно зависит от его стоимости, времени работы и среднечасовой выработки.
Для анализа используем следующую факторную модель:
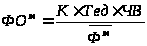 .
(2.1)
Факторную модель фондоотдачи оборудования можно расширить, если время работы единицы оборудования представить в виде произведения количества отработанных дней (Д), коэффициента сменности (Ксм) и средней продолжительности смены (П).
Среднегодовая стоимость технологического оборудования равна произведению количества (К) и средней стоимости его единицы (Ц):
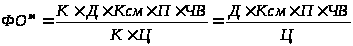 .
(2.2)
Расчет влияния факторов на прирост фондоотдачи оборудования можно выполнить способом цепной подстановки:
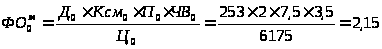 руб.
Для определения первого условного показателя фондоотдачи берем фактическую среднегодовую стоимость единицы оборудования:
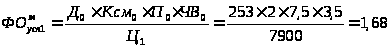 руб.
В результате изменения стоимости оборудования уровень фондоотдачи уменьшился на 0,47 руб. (2,15 - 1,68).
Устанавливаем, какой была бы фондоотдача при фактической стоимости оборудования и фактическом количестве отработанных дней, но при базовой величине остальных факторов:
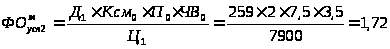 руб.
Увеличение фондоотдачи на 0,04 руб. (1,72 – 1,68) является результатом увеличения фактического количества отработанных дней (в среднем по шесть дней на каждую единицу).
Третий условный показатель фондоотдачи рассчитаем при фактической его стоимости, фактическом количестве отработанных дней, фактическом коэффициенте сменности и при базовом уровне остальных факторов:
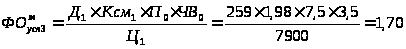 руб.
За счет уменьшения коэффициента сменности работы оборудования, его фондоотдача снизилась на 0,02 руб. (1,70 – 1,72).
При расчете четвертого условного показателя фондоотдачи остается неизменным только уровень среднечасовой выработки: