Анализ финансово-хозяйственной деятельности
Сумма
тыс.руб.
Доля влияния
%
Отклонение фактической прибыли
Всего:
В том числе за счёт изменений
-объёма реализованной продукции;
-полной стоимости реализованной продукции;
-структуры реализованной продукции;
-оптовых цен
-541
765,46
-928,8
-7
-377,7
100
-141,48
171,68
-
69,82
1 Влияние изменения на прибыль в объеме продукции ( в оценке по плановой с/с ),
∆Поб = По х (К1 – К2 ) (15)
14470 х ( 1,0529 – 1) = 765,46
где К1 – коэффициент роста объема реализованной продукции
К1
=
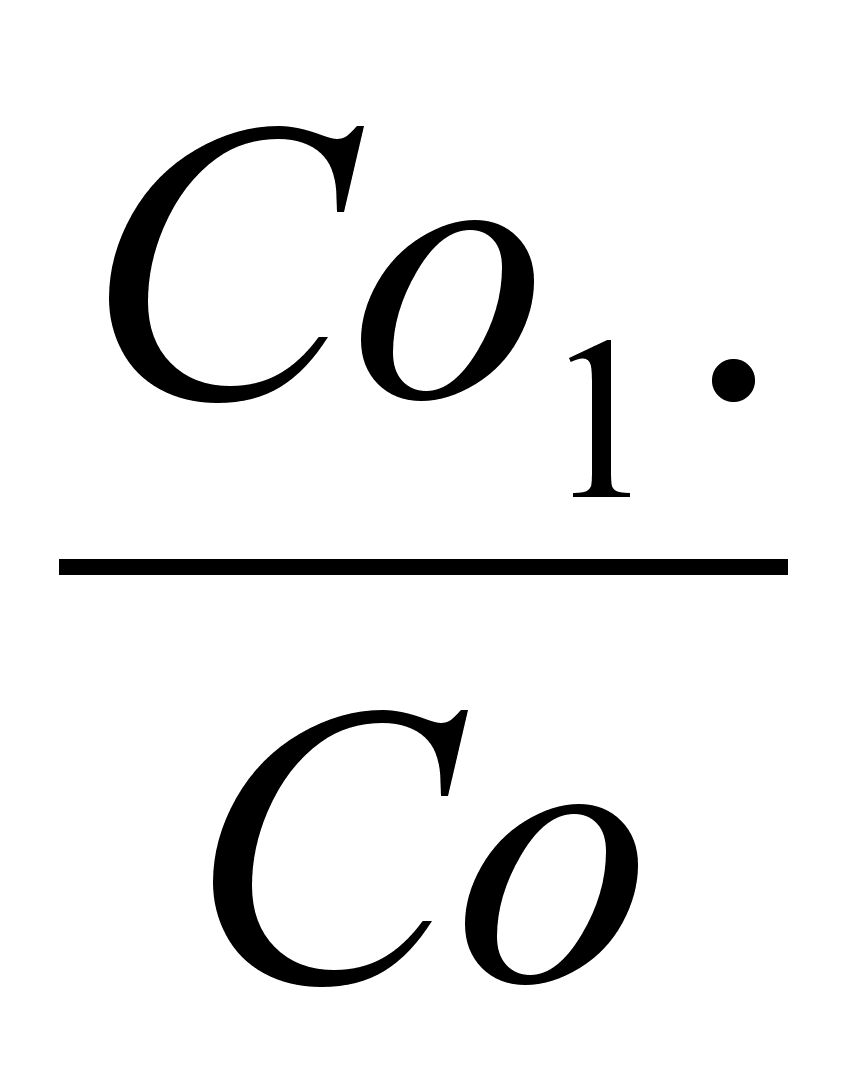 ,
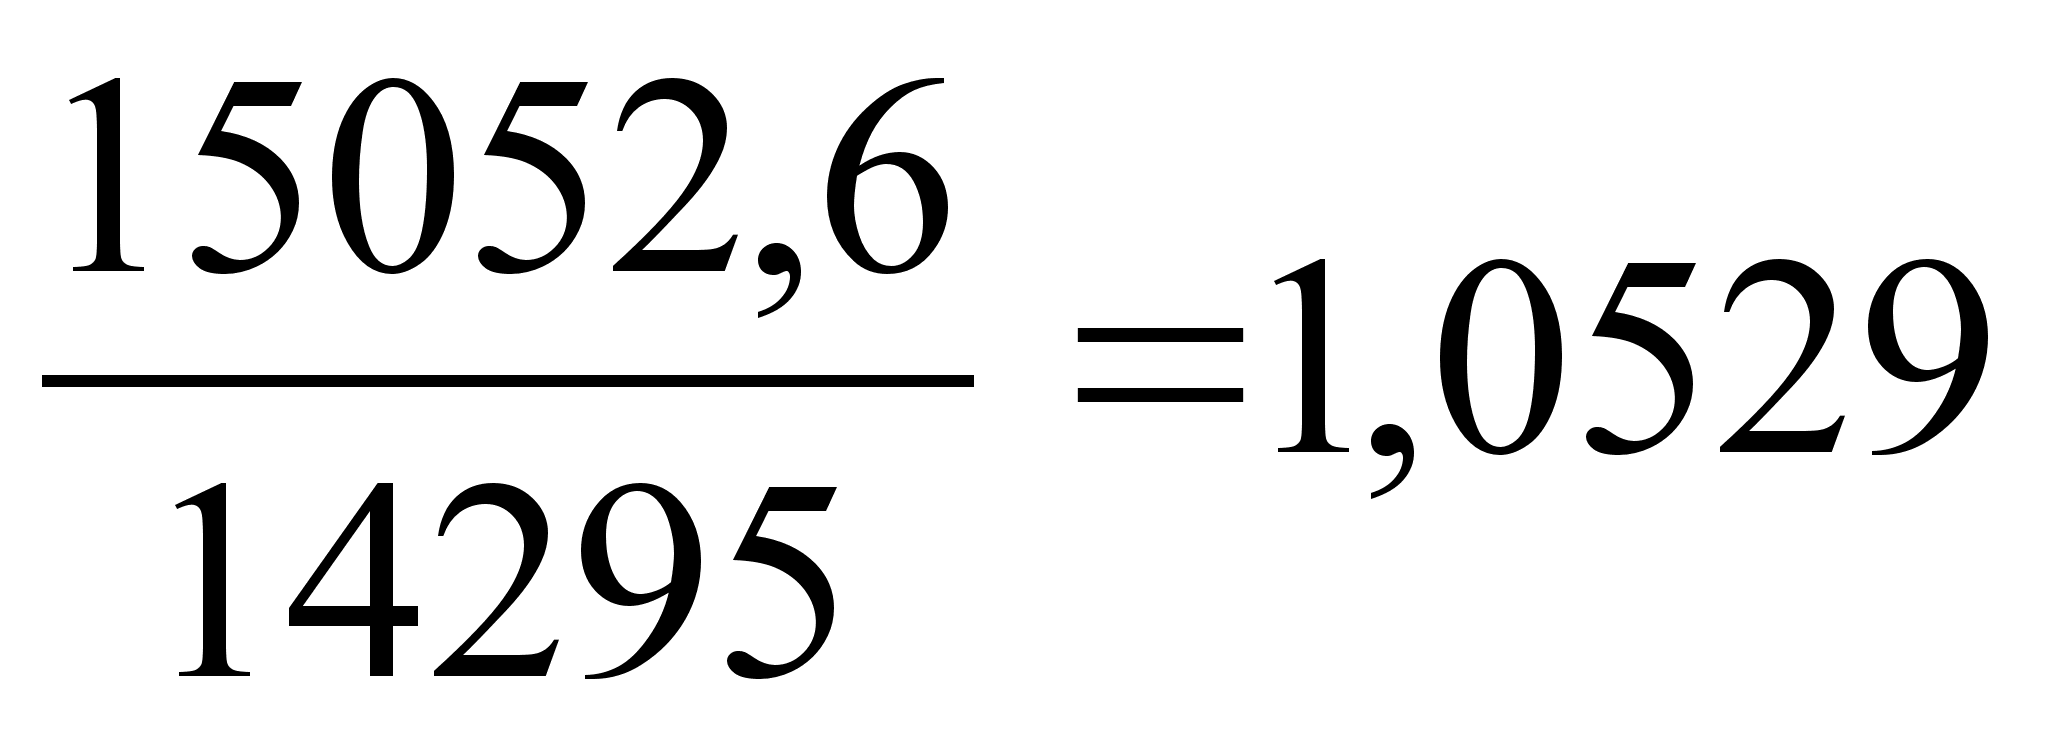 (16)
где Со.1 – фактическая с/с продукции, обусловленная изменением в структуре продукции.
2 Влияние на прибыль изменения в объеме продукции обусловленное изменением в структуре продукции
∆П стр = По х ( К2 – К1 ) = 14470 (17)
где К2 – изменение коэффициента по себестоимости.
К2
=
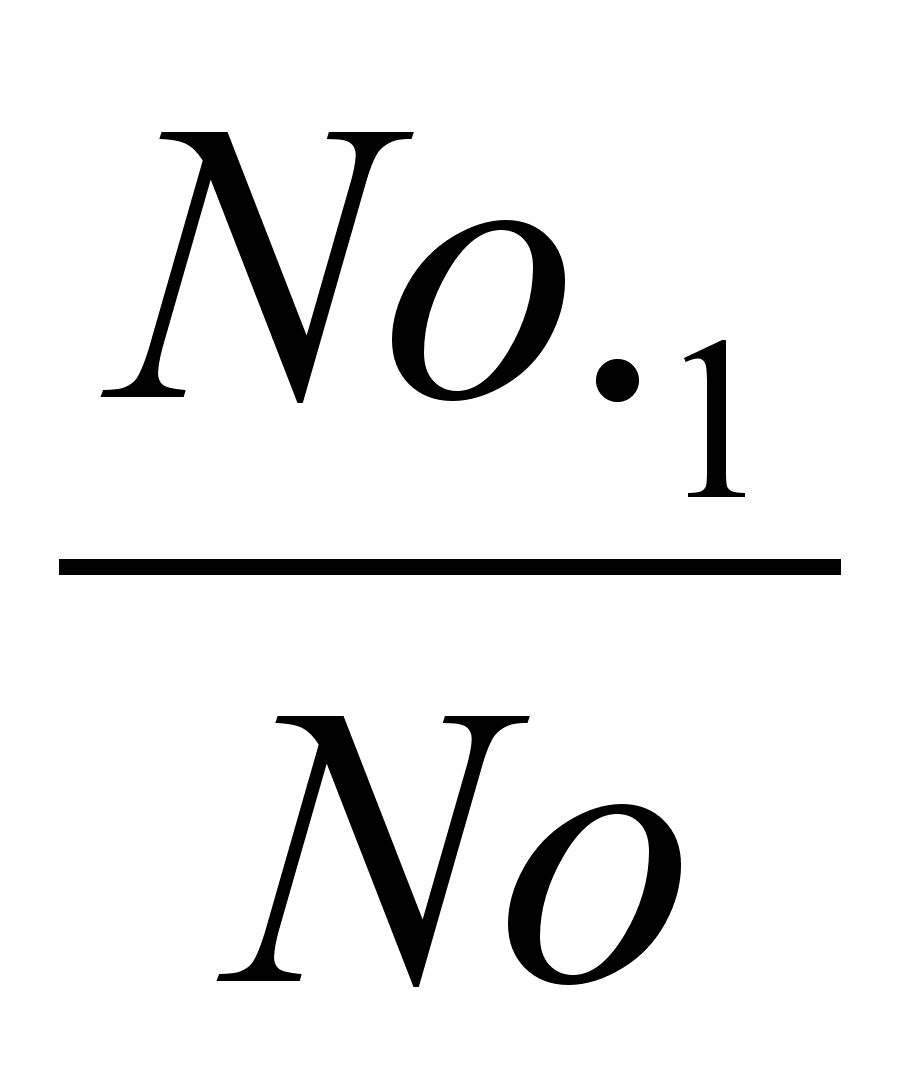
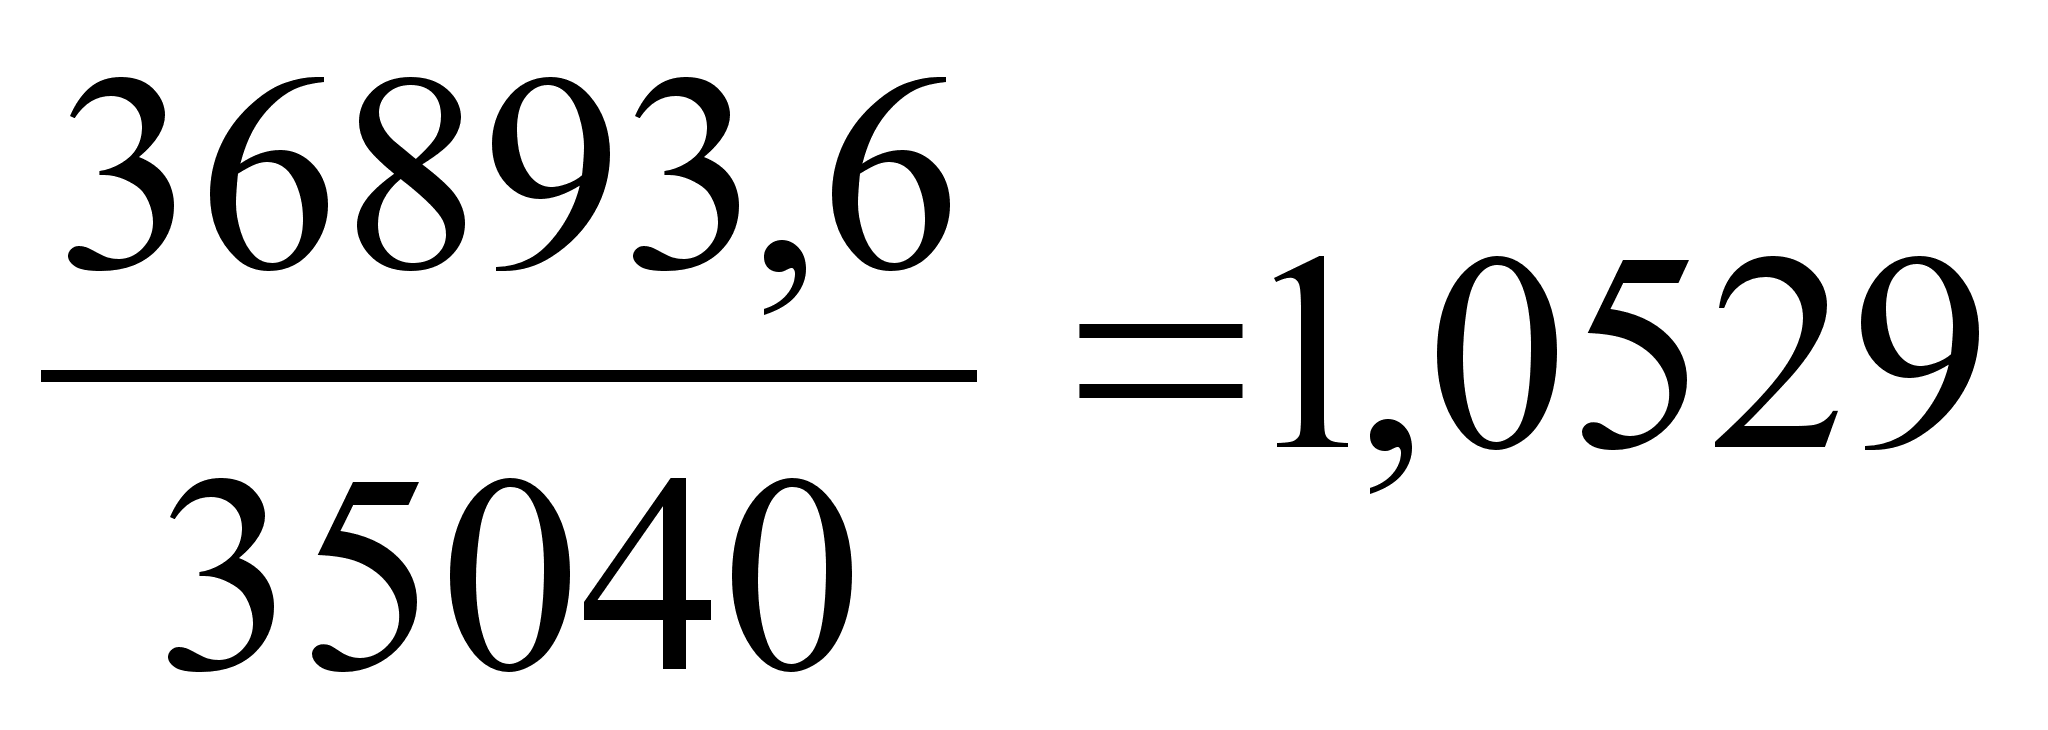 (18)
где Nо.1 – выручка от реализации в отчетном периоде по ценам базисного;
Nо – выручка от реализованного в предыдущем году.
3 Влияние на прибыль изменения отпускных цен на реализованную
продукцию.
∆Пц = В1 – Во.1 (19)
Пц = 30367 – 30 744,7 = -377,7
4 Влияние на прибыль экономии от снижения себестоимости продукции
∆Пс = Со.1 – С2 (20)
15509,2 – 16438 = -928,8
5 Суммарное влияние факторов
∆П = ∆Поб + ∆Пстр + ∆Пц + ∆Пс, (21)
∆П = 765,46 + 0 – 377,7 – 928,8 = -541,04
Вывод: Прибыль от реализации продукции уменьшилась на 541 тыс.руб.: за
счет изменения полной себестоимости продукции на 928,8 тыс.руб., объема
реализованной продукции на 765,46 тыс.руб., за счет оптовых цен на 377,7
тыс.руб.
Таблица 11 Анализ внереализационных резервов
Вывод: Из таблицы 11 видно, что в анализируемом году от вне реализационных
операций получена прибыль в сумме 56540 тыс. руб. Результатом от вне
реализационных операций является Пр в сумме 9965 т.р. полученная в результате
несвоевременной оплаты поставленной продукции и за счет дивидентов.
| Внереализационные доходы (прибыль),расходы и потери, возмещение за счёт прибыли. | За отчётный период | |
| Прибыль | Убыток | |
|
1.Экономичные санкции всего , в т.ч.: а) за не выполнение обязательств по поставкам; б) за не своевременную оплату поставленной продукции (р.у); в)за нарушение обязательств по договорам капитального строительства; г) за нарушение условий перевозки. 2 Дивиденды по акциям 3 Убытки от списания безнадежных долгов 4 Прочие |
54405 39635 14035 - 735 2135 - - |
43640 7935 1535 2435 31735 - 2935 - |
|
Итого прибылей Итого убытков Результат ( сальдо ) от внериализационных операций |
56540 - 9965 |
- 46575 |
-
Показатели Предыдущий год фактически, тыс.руб Анализируемый год фактически, тыс.руб. Отклонения
(± -)
Т.р % 1 Балансовая прибыль
2 Налог на прибыль (24%)
3 Чистая прибыль
19758
4741,9
15016,1
23949
5747,8
18201,2
4191
1005,9
3185,1
21,2
21,2
21,2
Вывод: Из таблицы 12 видно, что за счет увеличения балансовой прибыли
увеличился налог на прибыль. В итоге чистая прибыль увеличилась на 3185,1
тыс.руб.
4. Анализ финансового состояния предприятия.
4.1. Построение агрегированного аналитического баланса.
Таблица 13 Анализ актива баланса
-
Актив На начало года На конец года Абсолют.
отклонения
Темп роста, % Тыс.руб. % Тыс.руб. % 1 Имущество
Иммобилизованные активы
Мобильные активы
Запасы и затраты
Дебиторская задолженность
Денежные средства и прочие ценные бумаги
Прочие обратные активы
100347
73926
26421
20387
1428
4606
-
100
73,7
26,3
20,3
1,4
4,6
-
126065
100612
25453
18205
1850
5398
-
100
79,8
20,2
14,4
1,5
4,3
-
25700
26686
-968
-2182
422
792
-
125,6
136,1
96,3
89,3
129,6
117,2
-
Таблица14 Анализ пассива баланса
-
Пассив
На начало года На конец года Абсолют.
отклоне-
ния
Темп роста
%
Тыс.руб. % к итогу Тыс.руб. % к итогу 1 Источники иммущества
Собственный капитал
Заемный капитал
1.2.1Долгосрочные обязательства
1.2.2 Краткосрочные обя-
зательства
1.2.3 Кредиторская
задолженность
1.2.4 Прочие долгосрочные пассивы
100347
83949
16398
-
2153
12210
2035
99,3
83,0
16,2
-
2,1
2,1
2,0
126065
101785
24280
-
9735
13410
1135
99,3
80,1
19,1
-
7,7
10,6
0,9
25718
17836
7882
-
7582
1200
-900
125,6
121,2
148,1
-
452,2
109,8
55,8
1)Влияние СК на ВБ
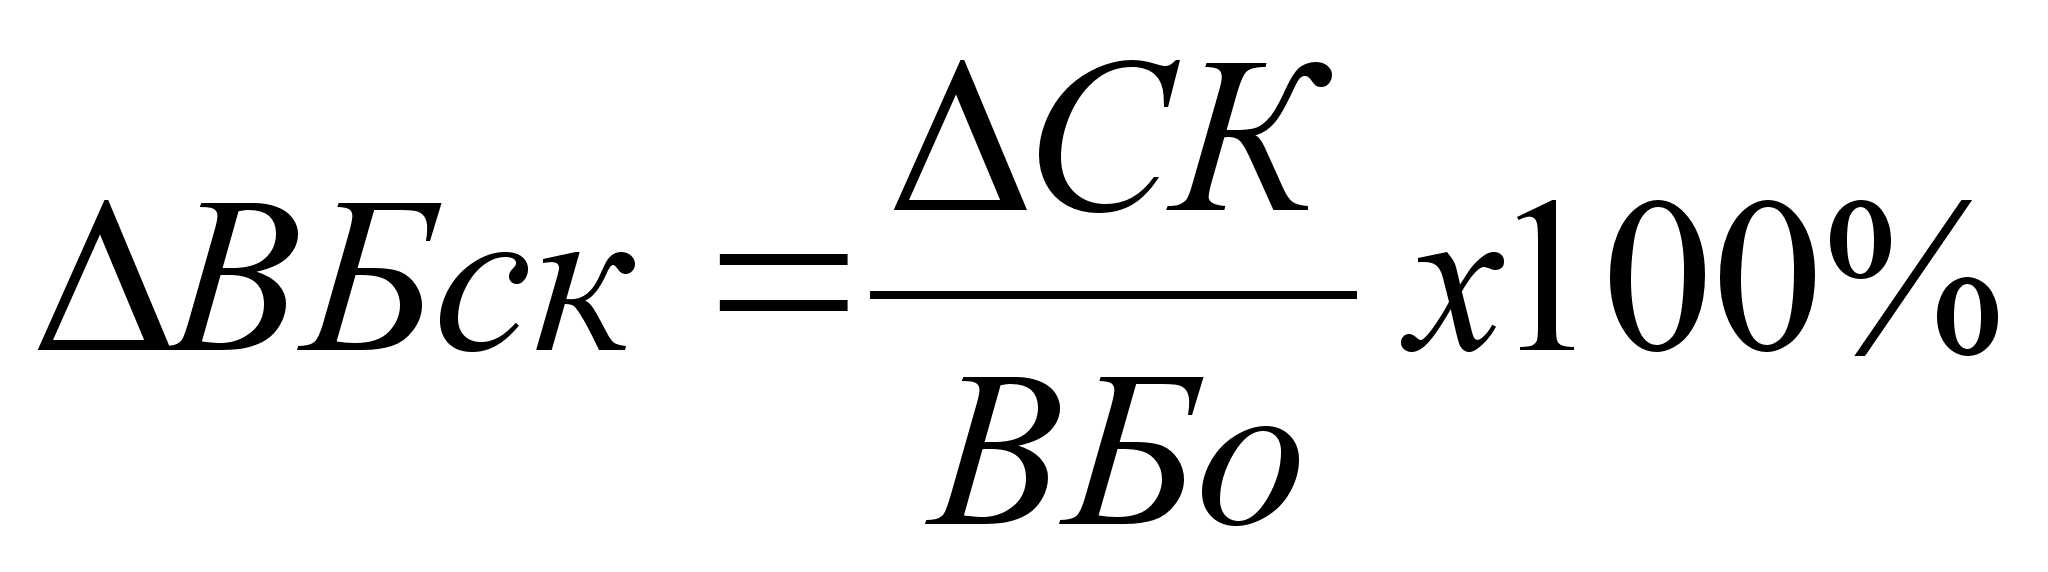
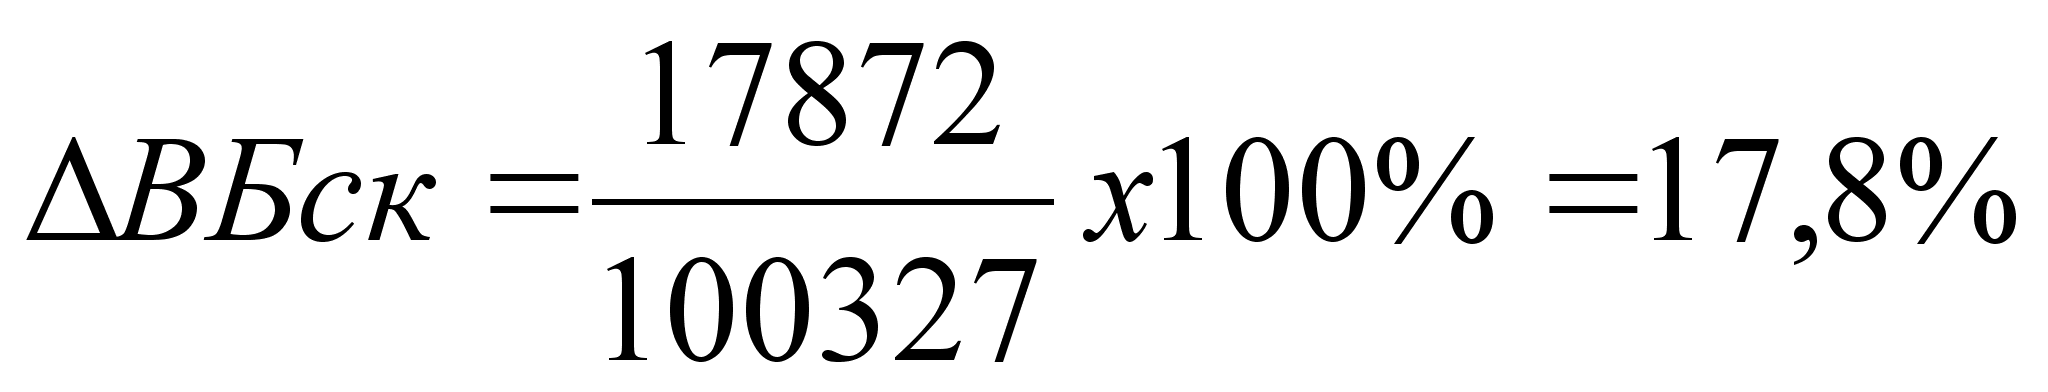
2) Влияние ЗК на ВБ
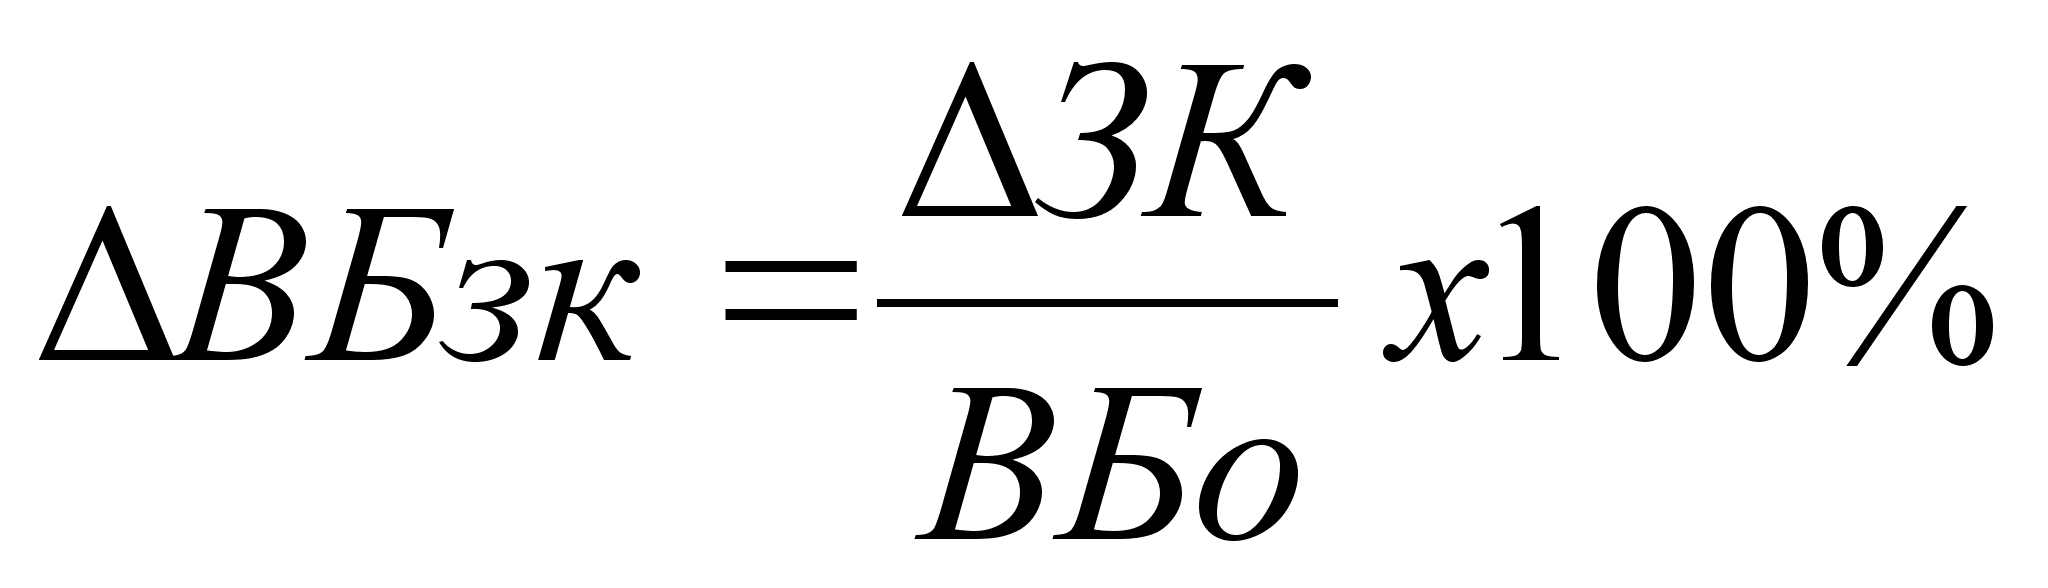
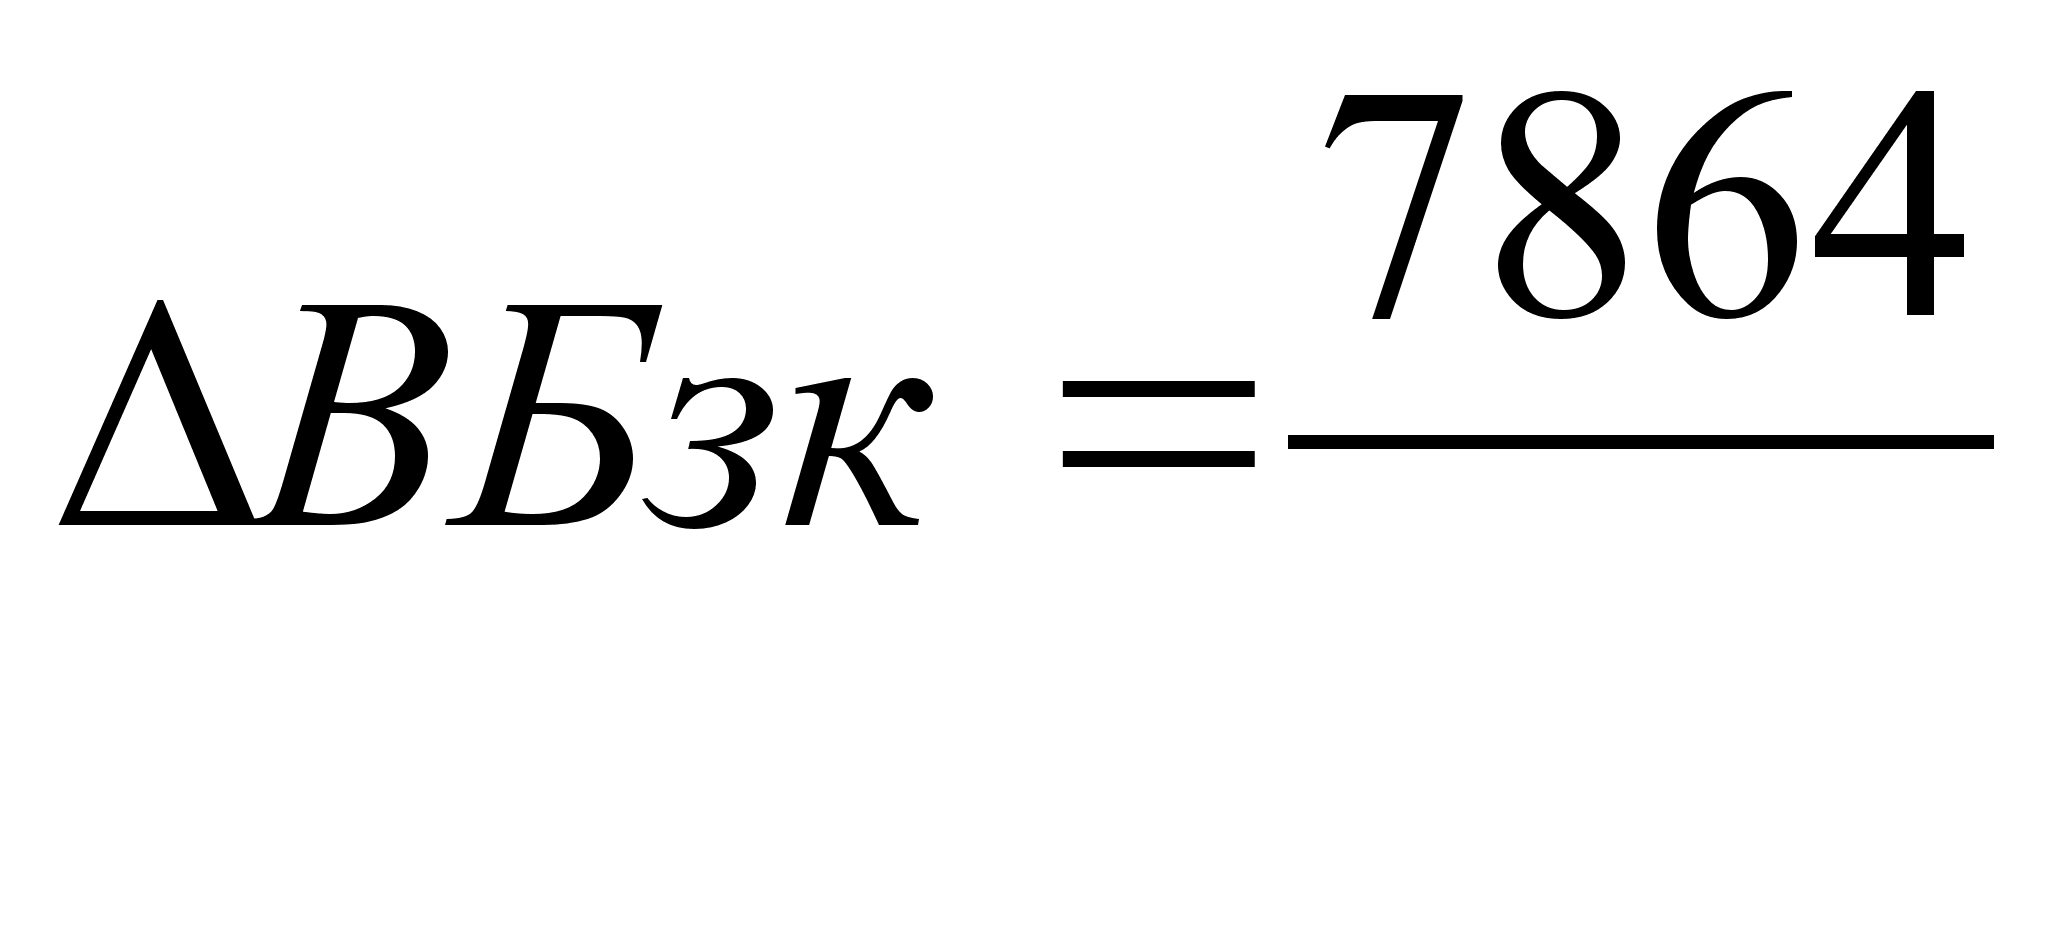
3) Суммарное влияние факторов
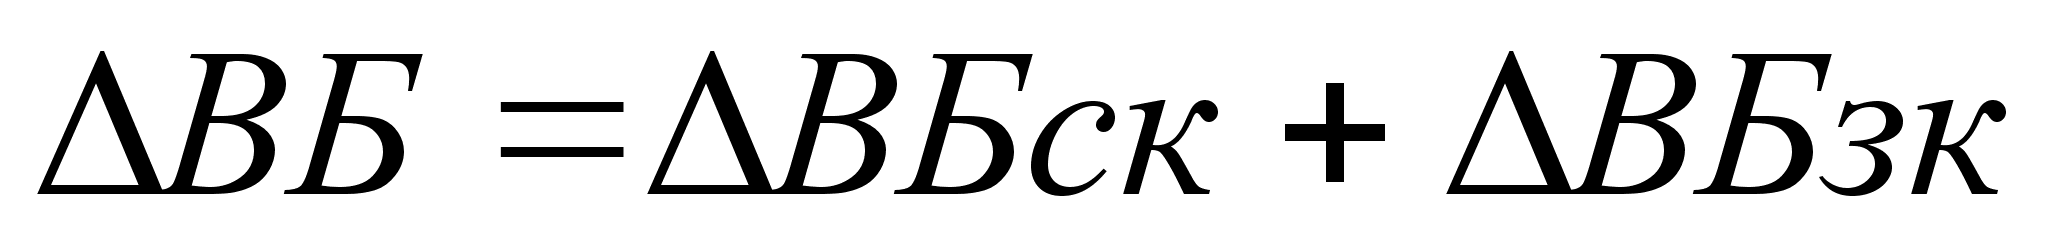
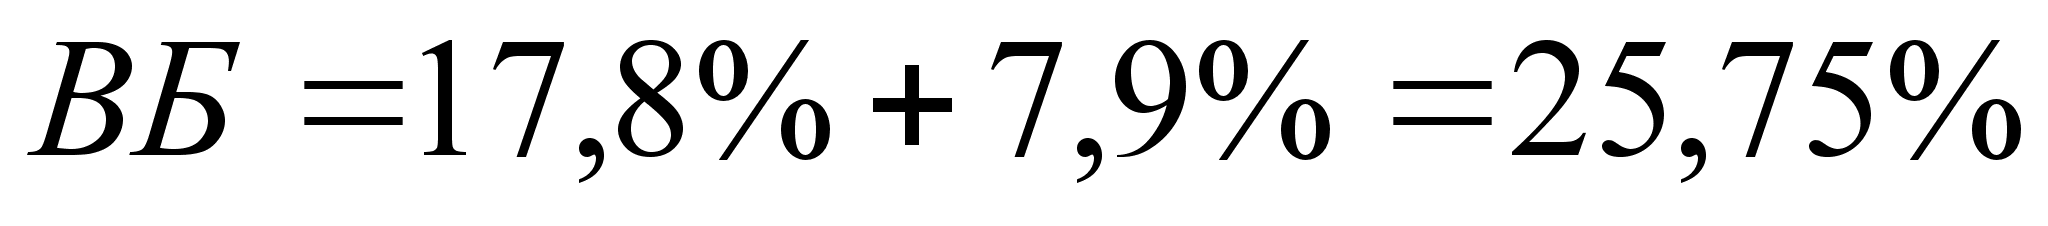
Темп прироста выручки от реализации продукции
К∆
=
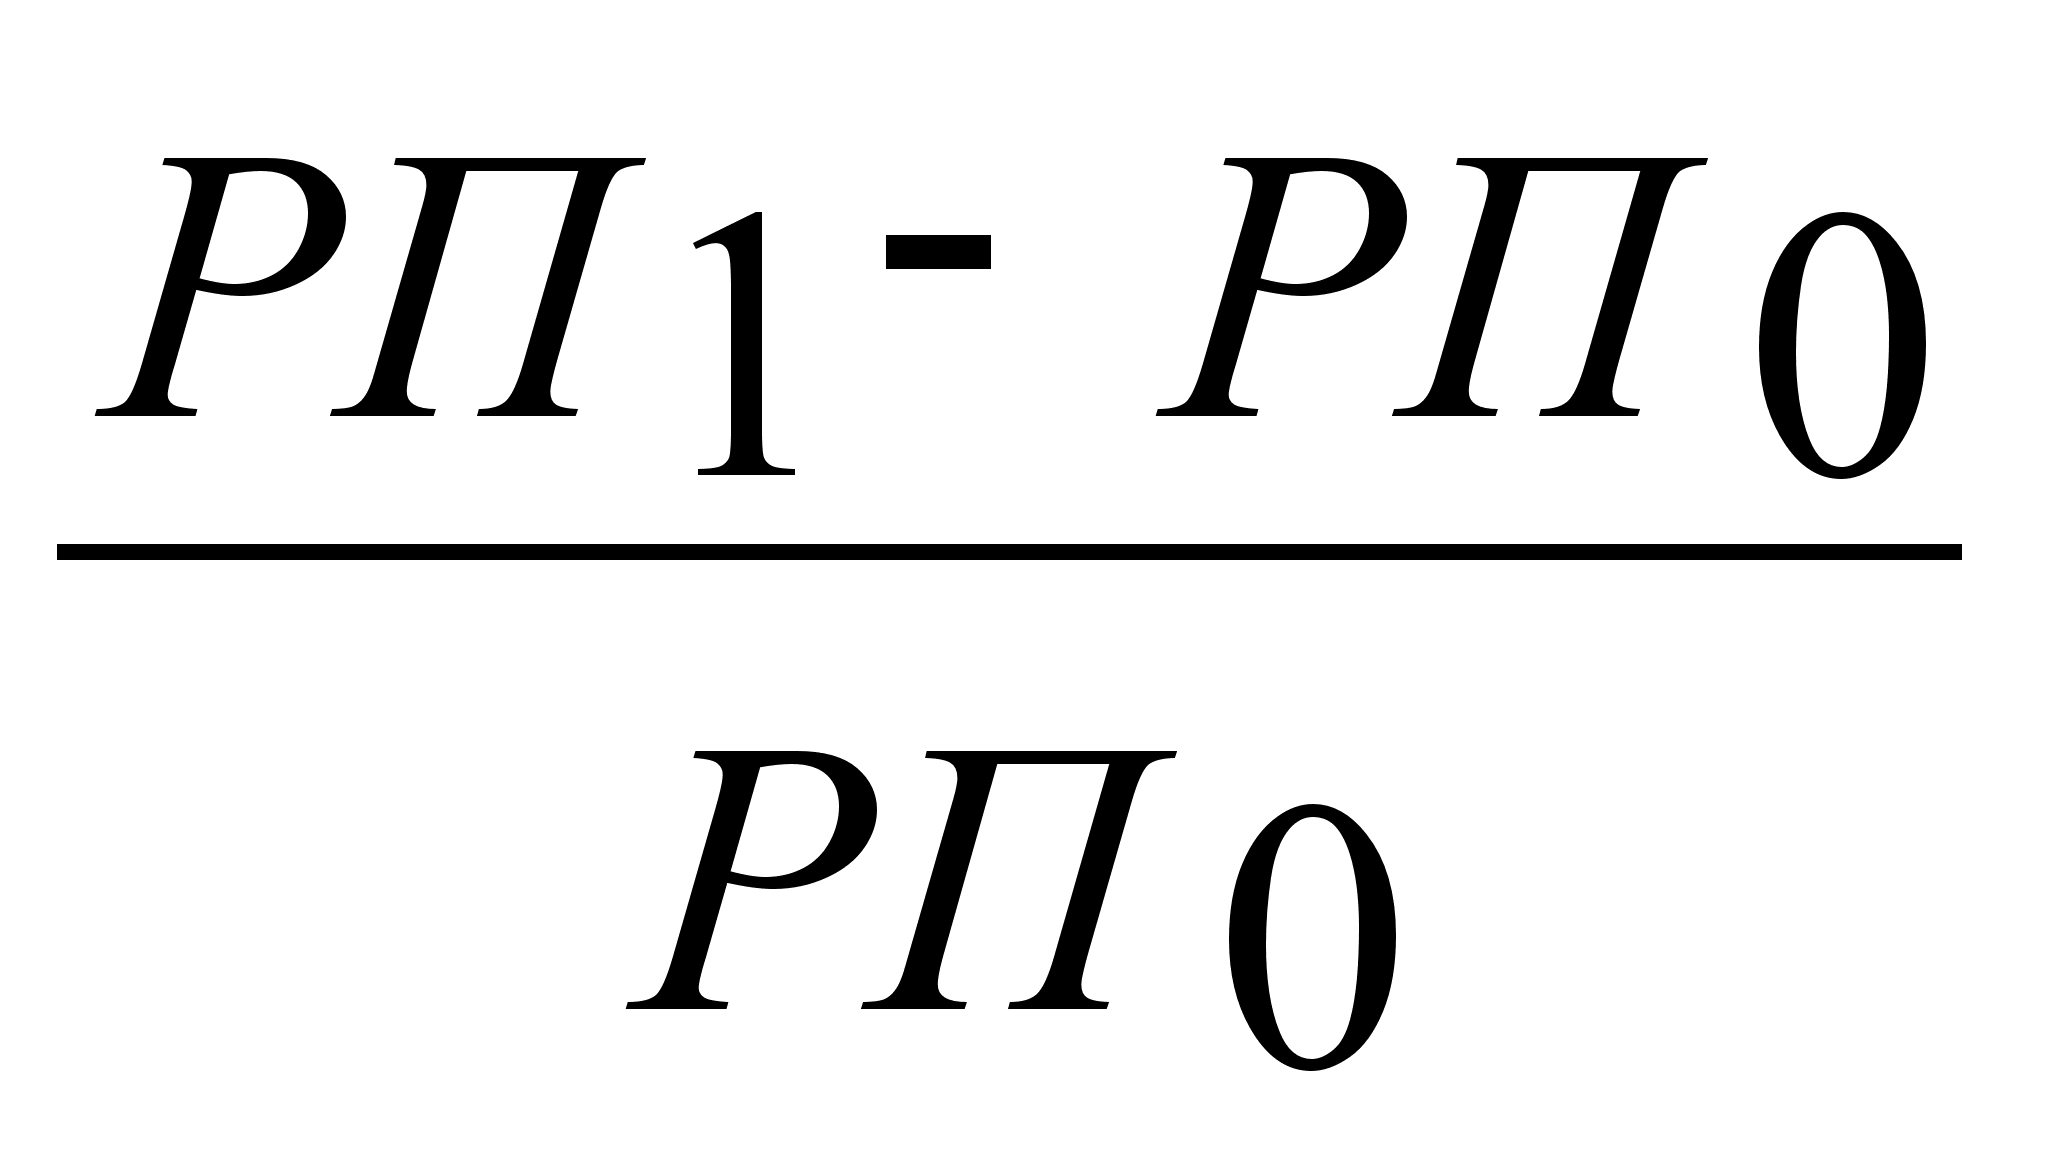 ,
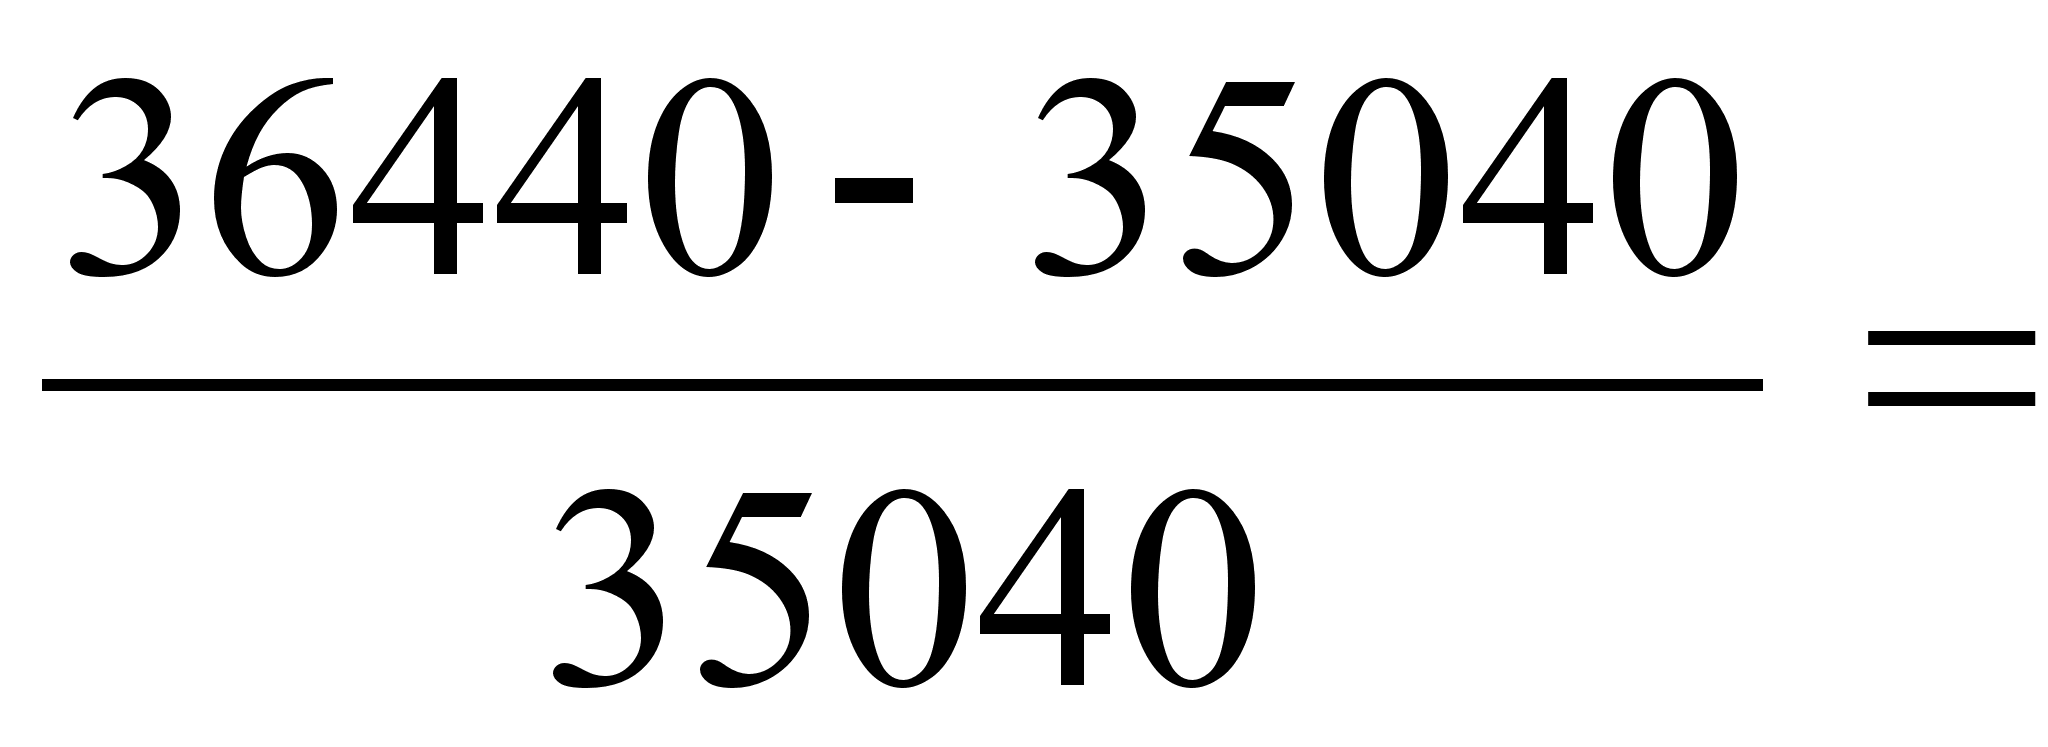 0,039
(22)
где РП1 – реализованная продукция отчетного периода;
РП 0 – реализованная продукция предыдущего периода.
Темп роста валюты (итога ) баланса
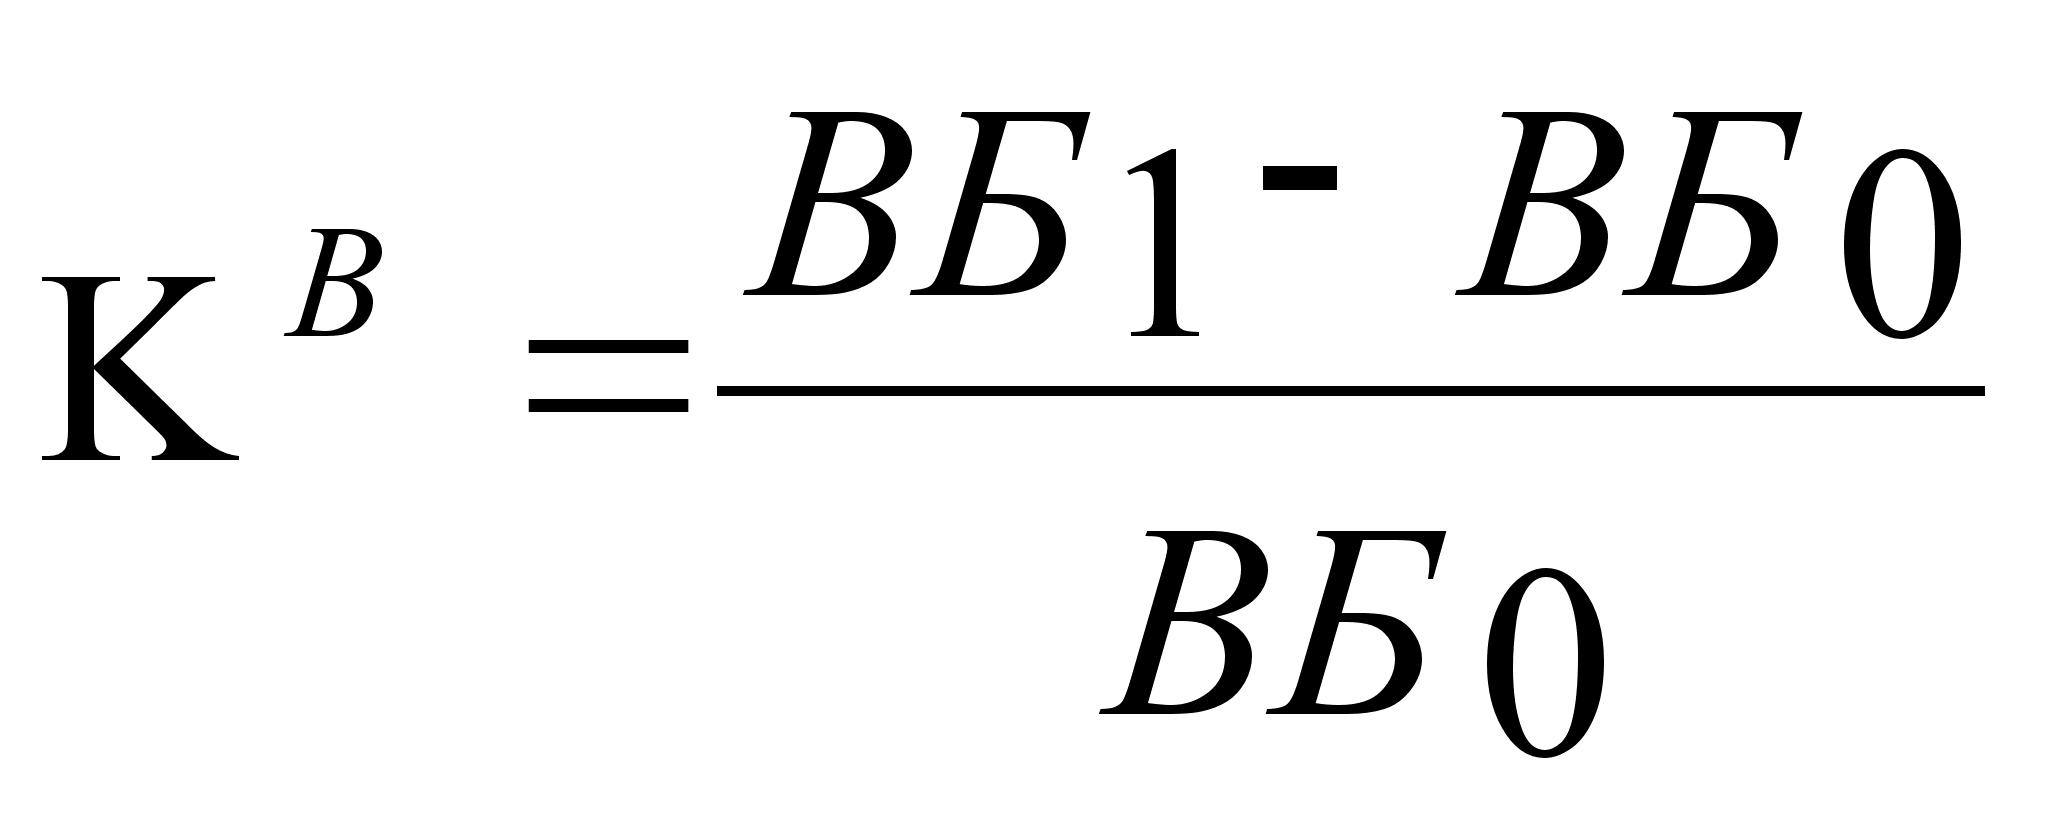 ,
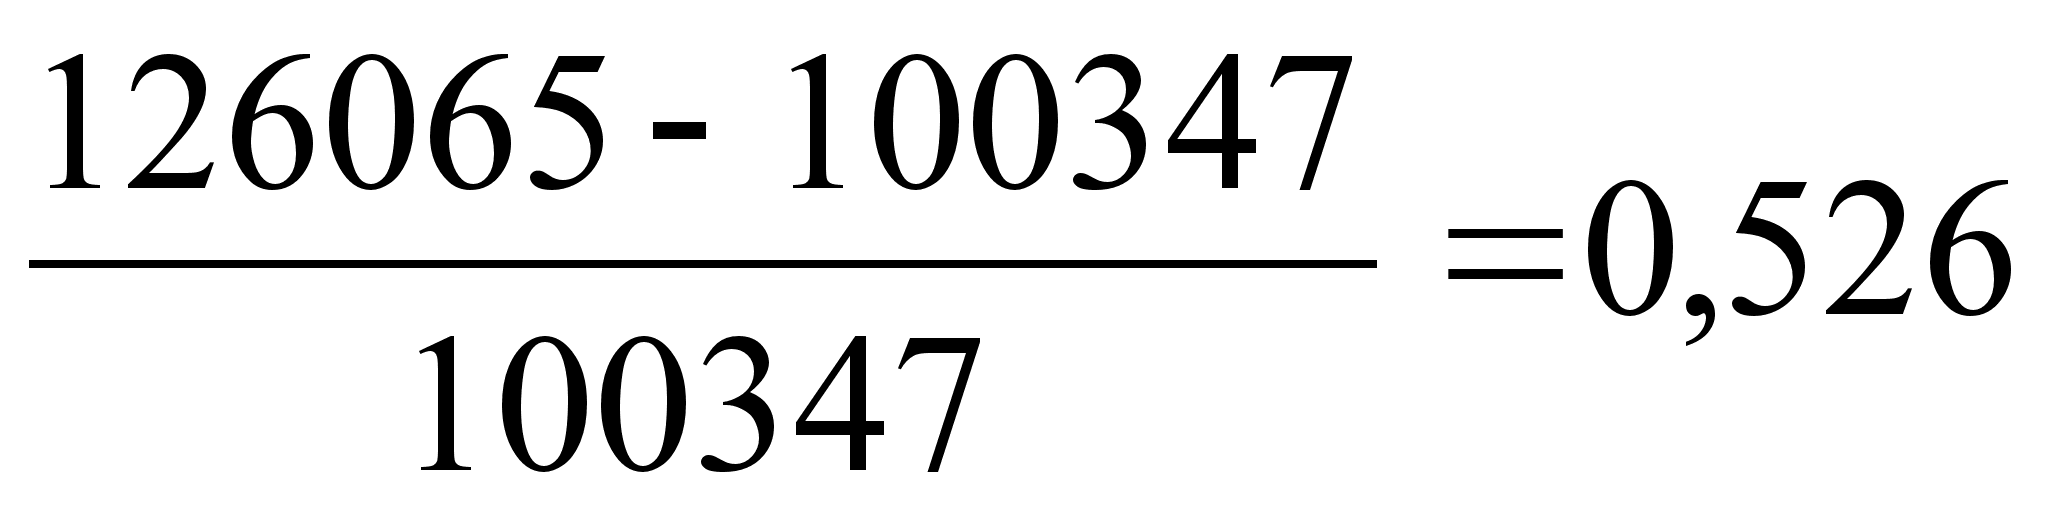 (23)
где ВБ1 – валюта (итог) отчетного периода;
ВБ0 - валюта (итог) баланса предшествующего периода.
Финансовое положение является устойчивым, если Кв < Кд.
Вывод: Финансовое положение п/п является неустойчивым, т.к. темп прироста валюты баланса больше темпа прироста выручки от реализации продукции. Следовательно использование финансовых ресурсов в предыдущем периоде было более эффективно, чем в отчетном.
4.2. Анализ состава и структуры имущества предприятия
Таблица15 Анализ иммобилизованных активов
-
Внеоборотные
средства
Абсолютные
величины,
тыс.руб.
Удельные
веса, %
Отклонения Влия-
ние
струк-
турн.
сдвигов,
%
На
нача-ло
года
На
конец
года
На
нача-
ло
года
На
конец
года
Абсо-лют.,
тыс.
руб.
В
удел.
веса,
%
Отно-
сит.,
%
1.Нематериальные активы
2.Основные средства
3.Долгосрочные финансовые вложения
4.Прочие внеоборотные активы
5.Общая величина внеоборот. активов
5235
58556
10135
-
73926
6135
82242
12235
-
100612
7,1
79,2
13,7
-
100
6,1
81,7
12,2
-
100
900
23686
2100
26686
-1
2,5
-1,5
-
-
17,2
40,5
20,7
-
36,1
1,2
32,0
2,8
-
36,1
Таблица 16 Анализ мобильных ( оборотных ) активов
-
Внеоборотные
средства
Абсолютные
величины,
тыс.руб.
Удельные
веса, %
Отклонения Влия-
ние
струк-
турн.
сдвигов,
%
На
нача-ло
года
На
конец
года
На
нача-
ло
года
На
конец
года
Абсо-лют.,
тыс.
руб.
В
удел.
веса,
%
Отно-
сит.,
%
1 Запасы
Дебиторская
задолженность
более 1 года
Дебиторская
задолженность
менее 1 года
Краткосрочные
финансовые вложения
Денежные
средства
6 Прочие
оборотные
активы
Общая
величина
оборотных
активов
20387
223
1205
13
4593
26421
18205
245
1605
45
3353
25453
77,2
0,8
4,6
0,05
17,4
100
71,5
1
6,3
0,2
21,0
100
-2182
22
400
32
760
-968
-5,7
0,1
1,7
0,15
3,6
-
-10,7
9,9
33,2
246,2
16,5
-3,7
-8,3
0,1
1,5
0,1
2,9
-3,7
1 Влияние изменения иммобилизованных активов на валюту баланса:
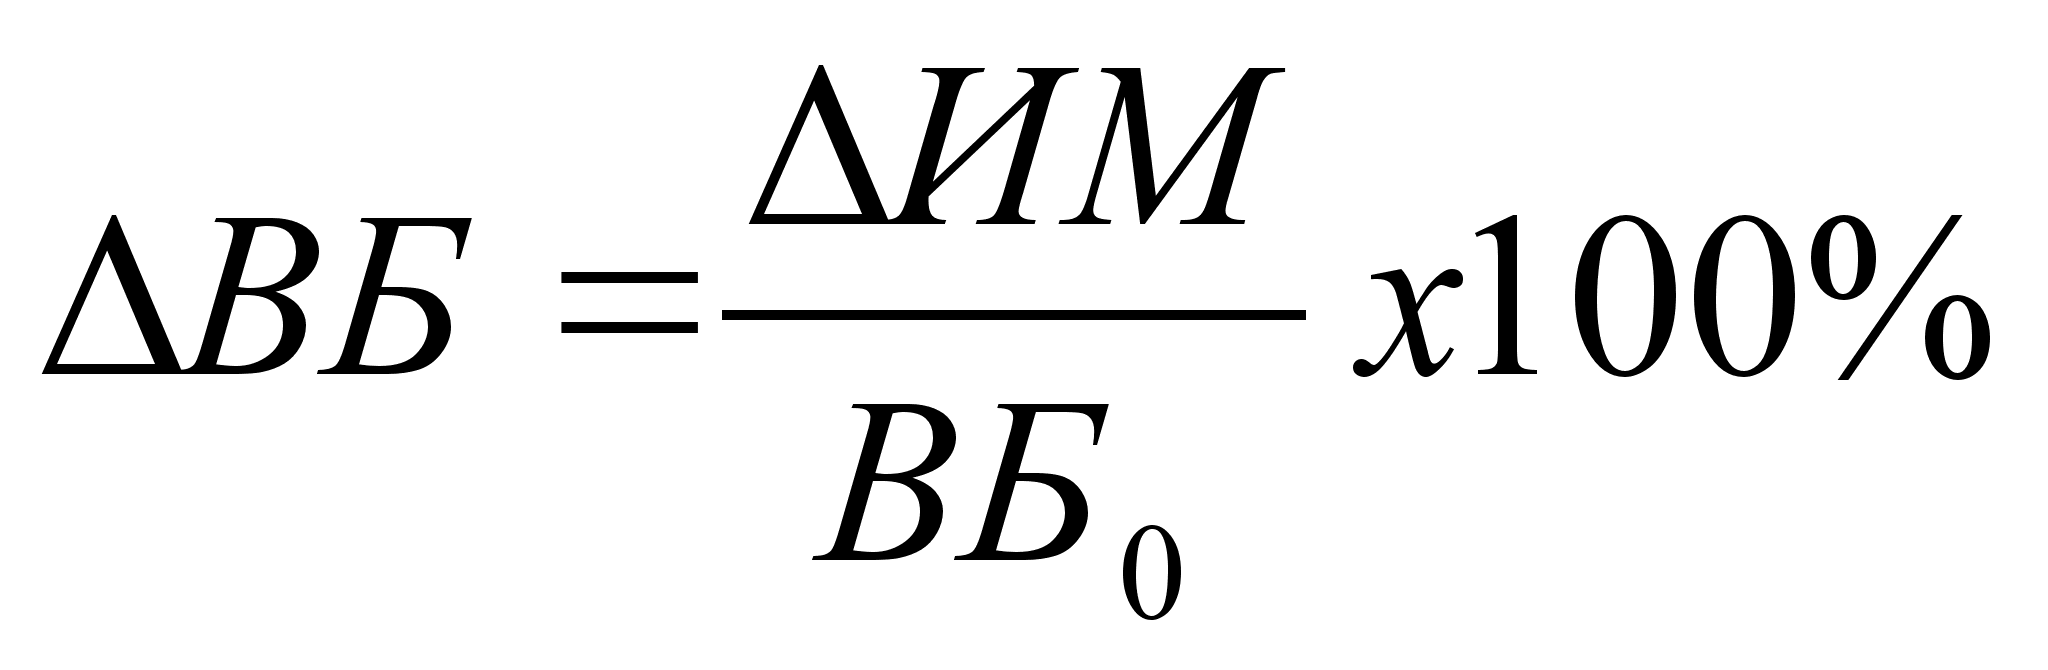 ,
(24)