Анализ финансово-хозяйственной деятельности
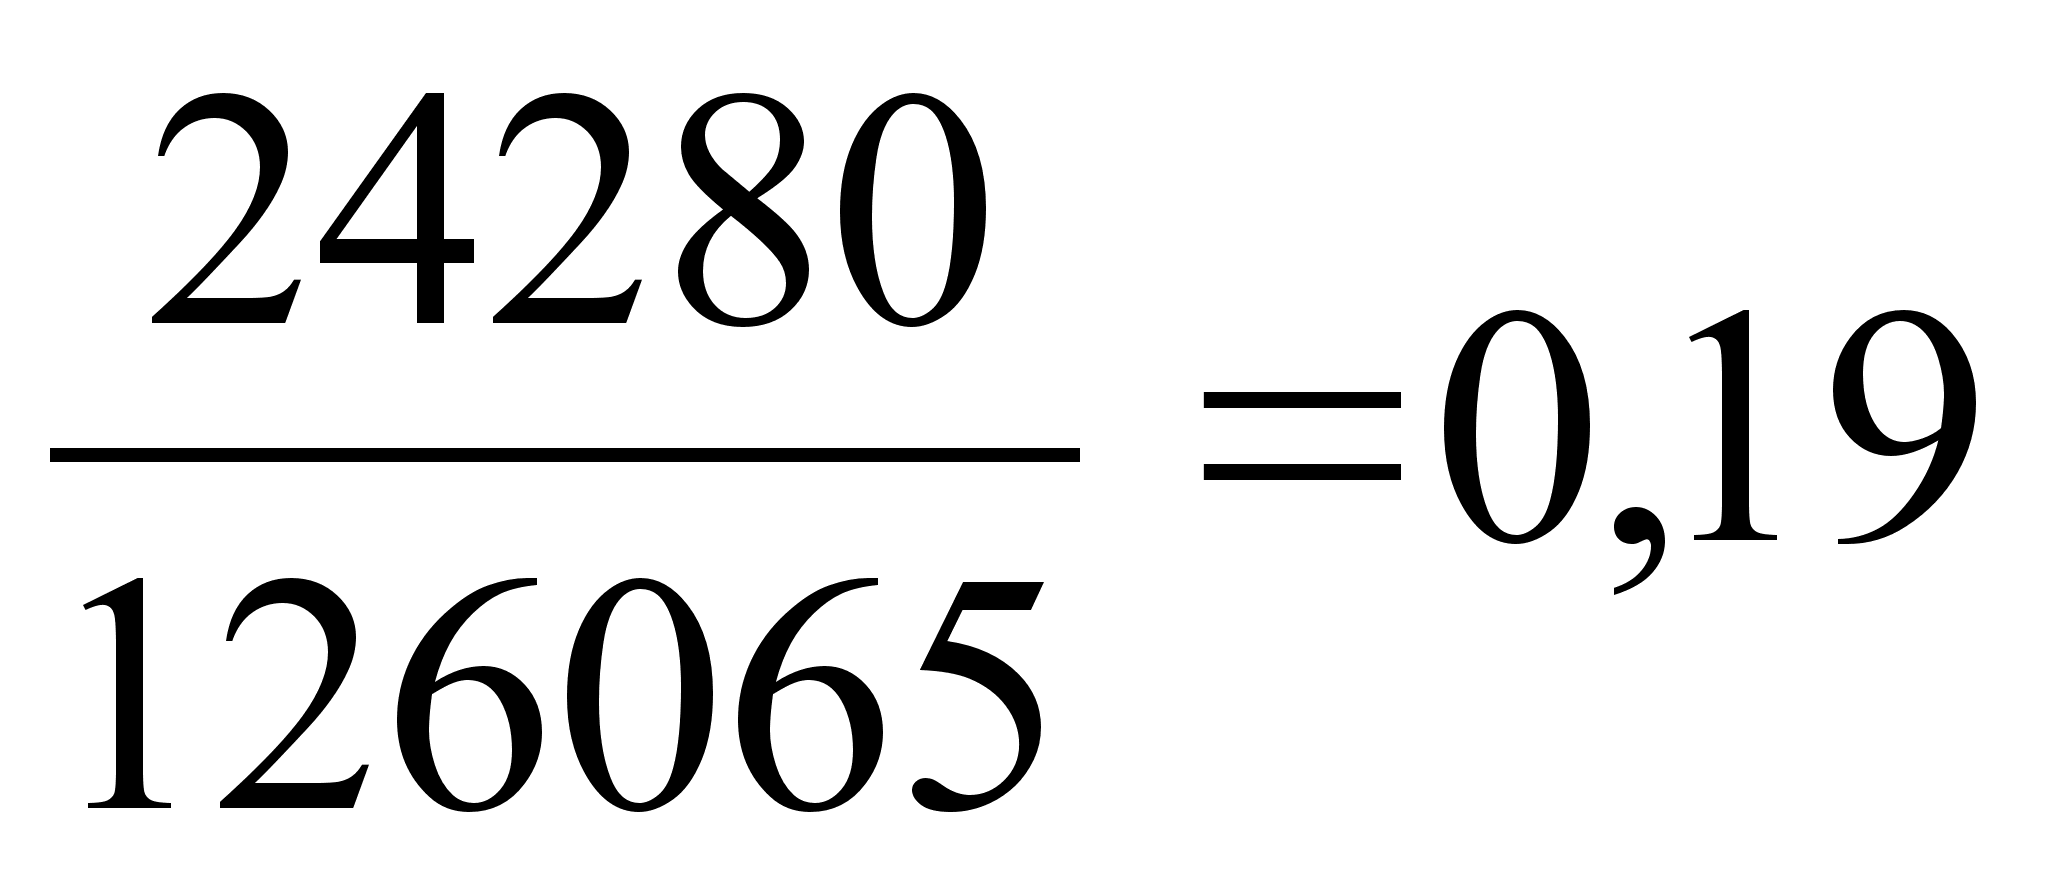
4 Коэффициент соотношения собственных и заемных средств
Кдс
=
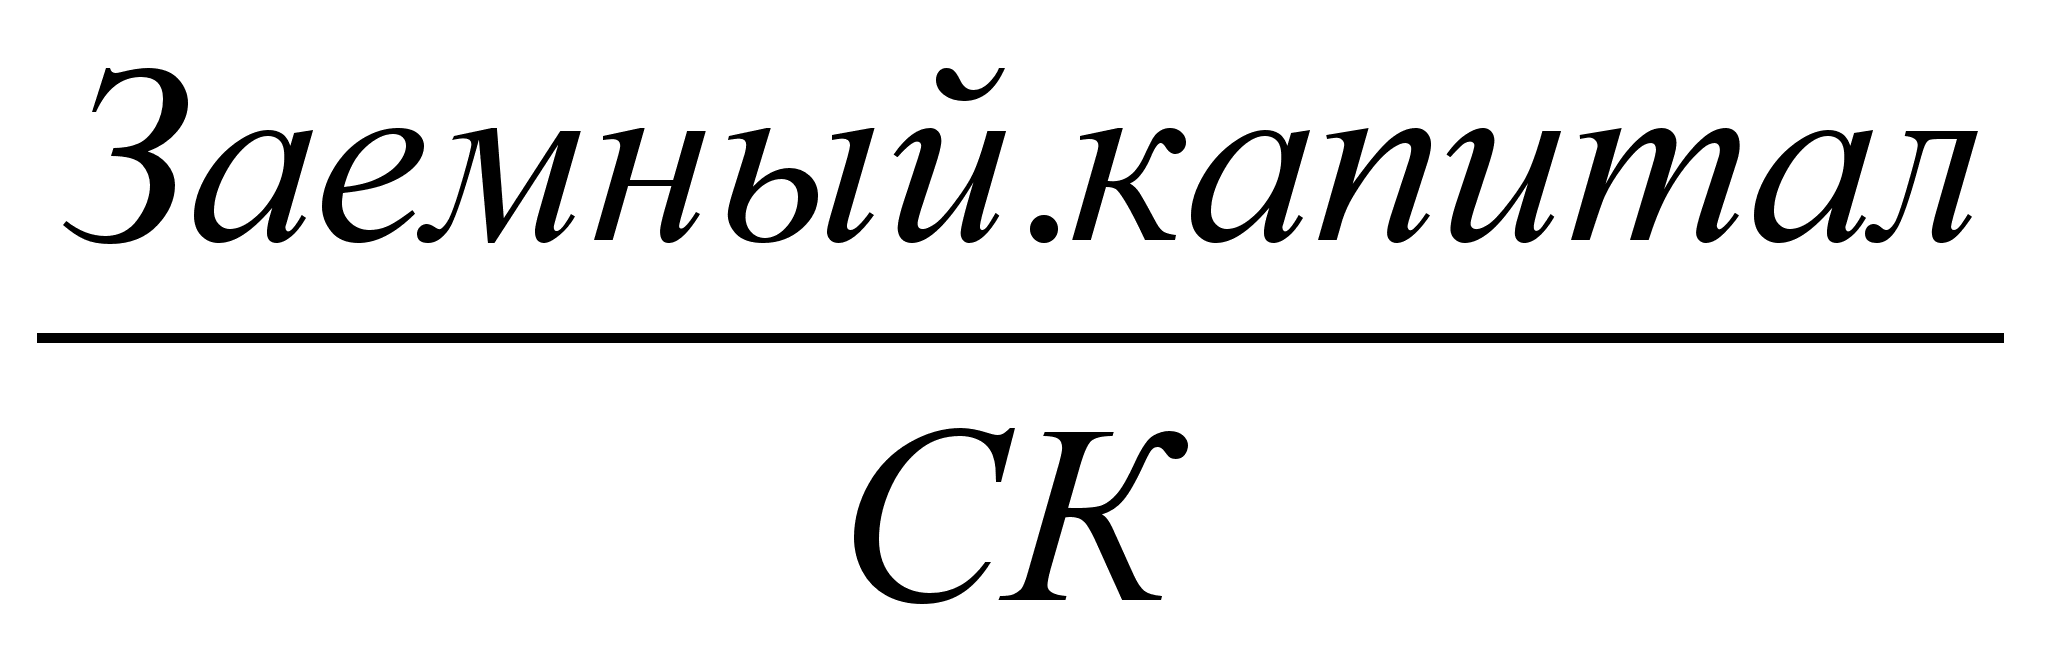 ,
(34)
Кдс=
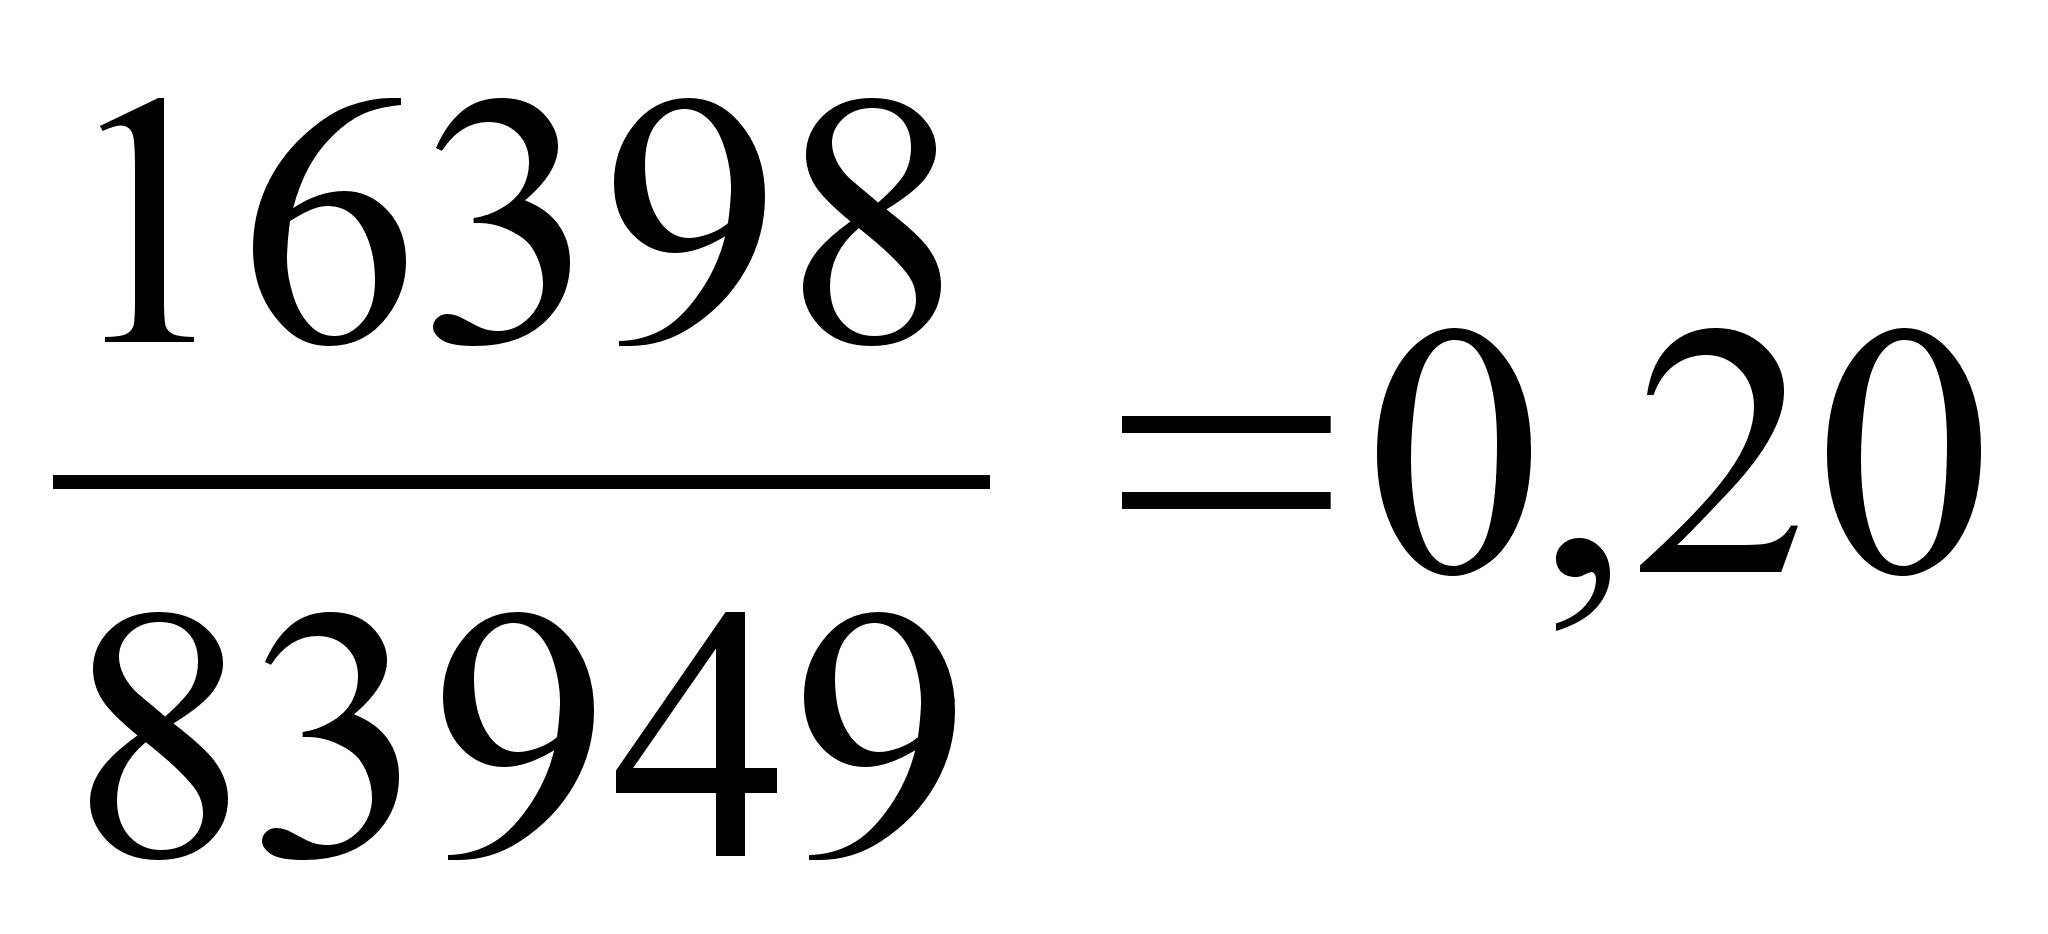
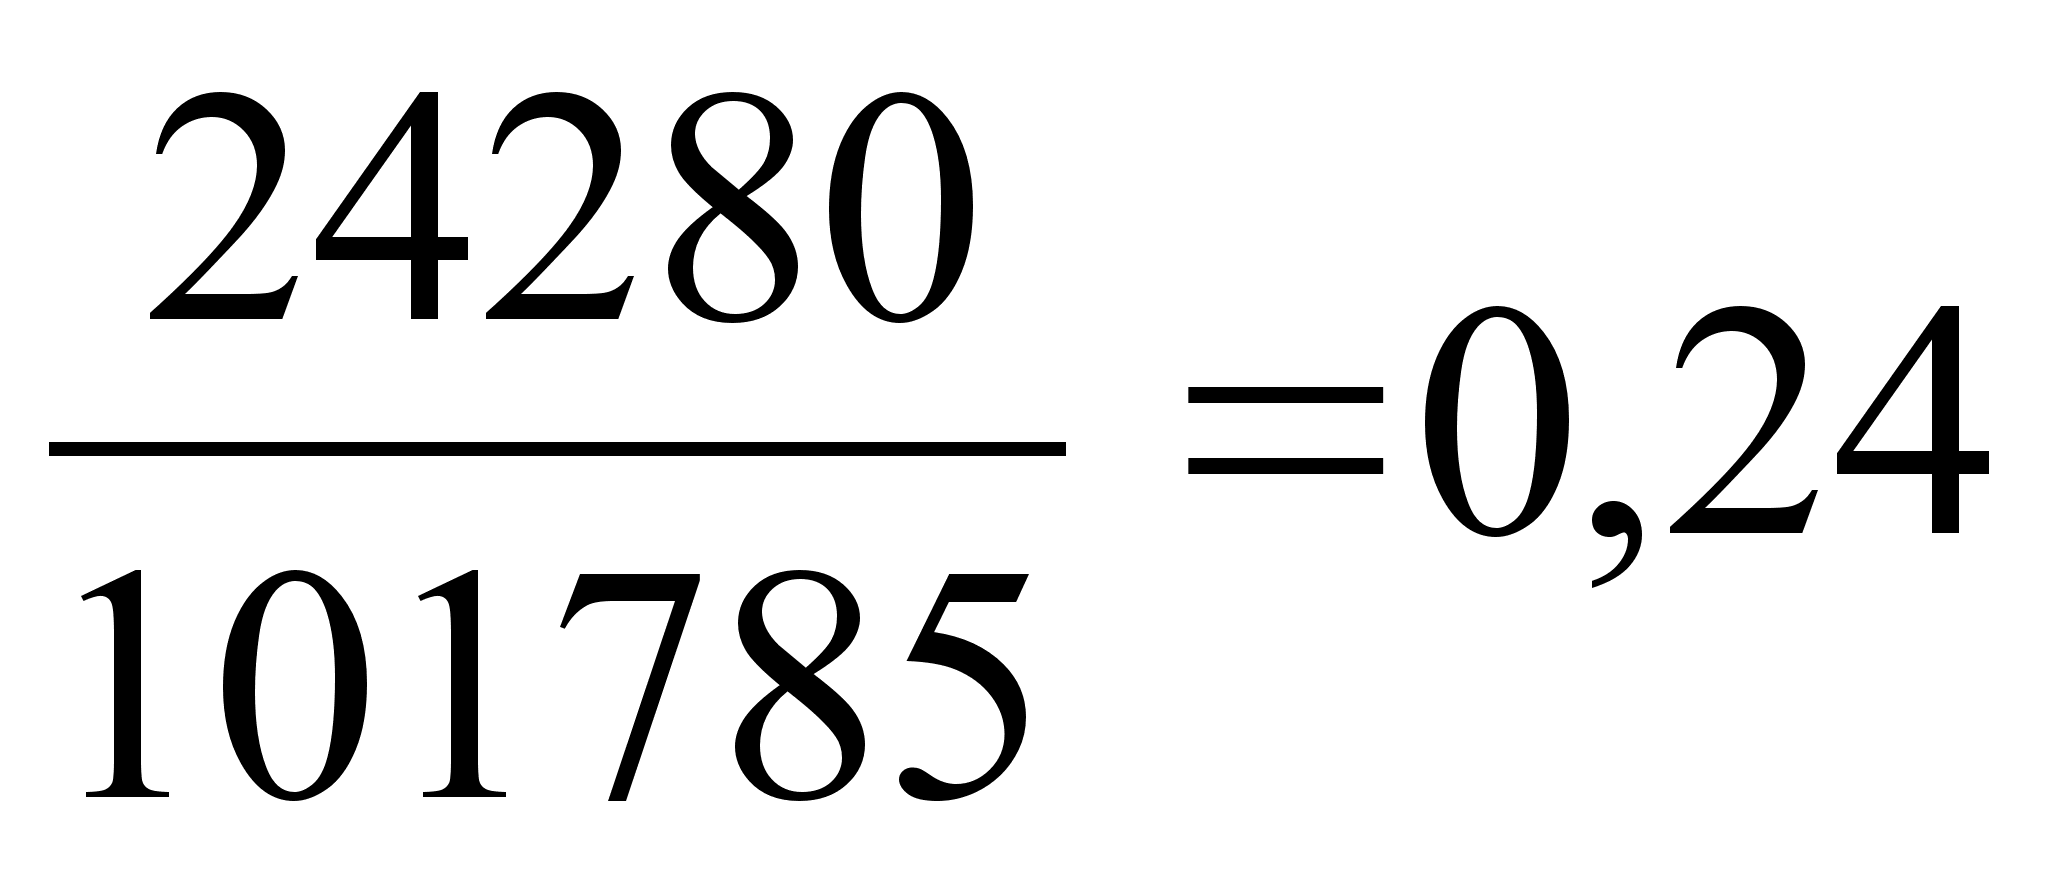
5 Коэффициент покрытия инвестиций
Кпи =
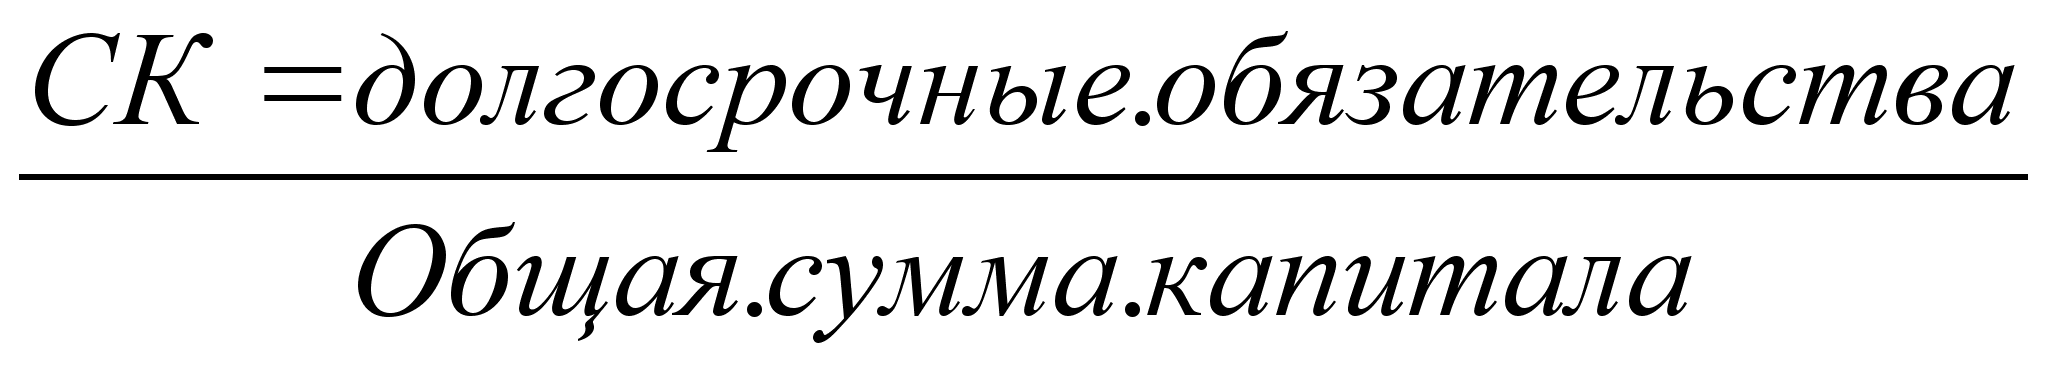 ,
(35)
Кпи =
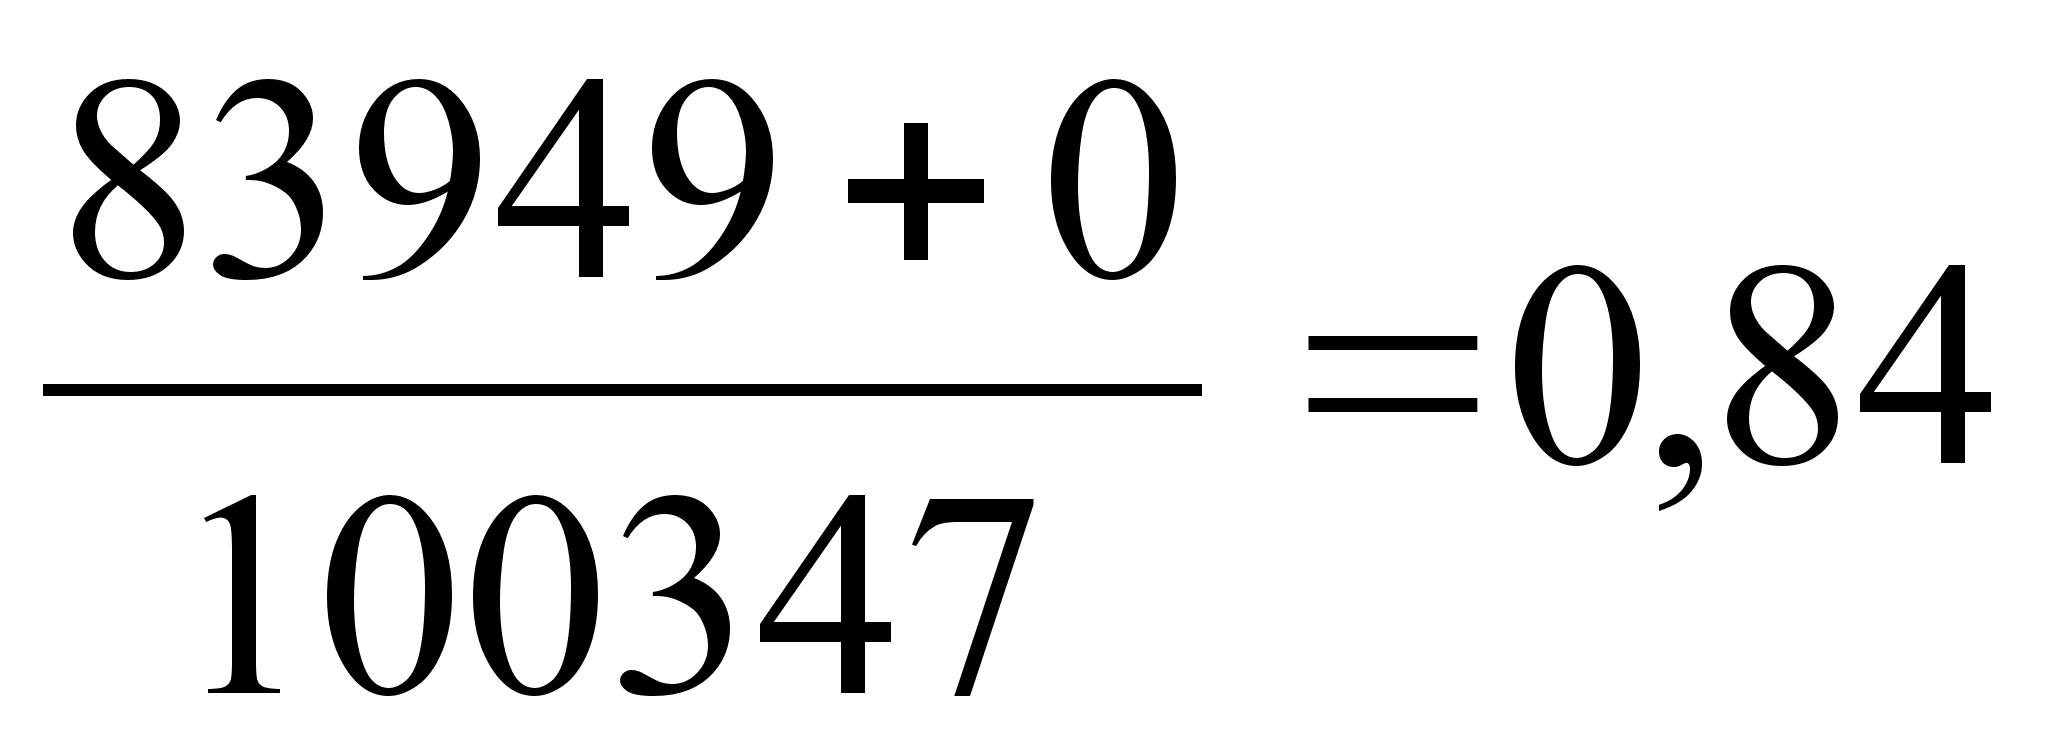
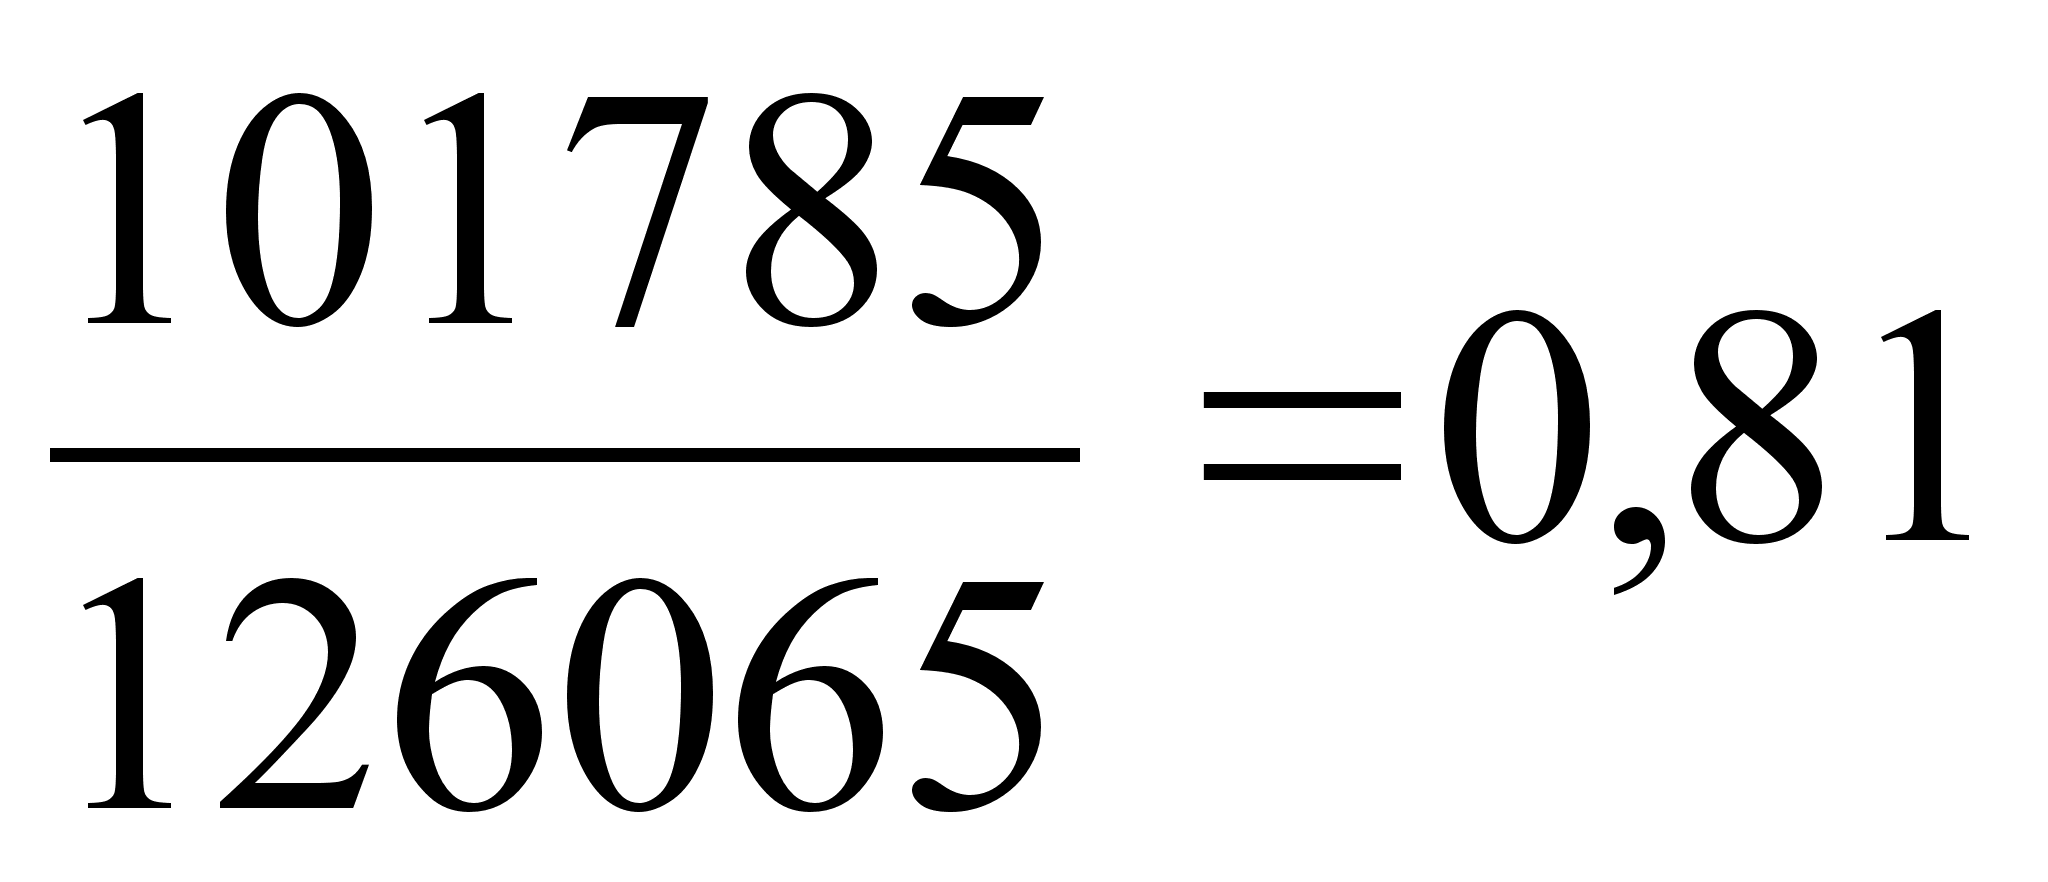
6 Коэффициент маневренности собственных средств
Км =
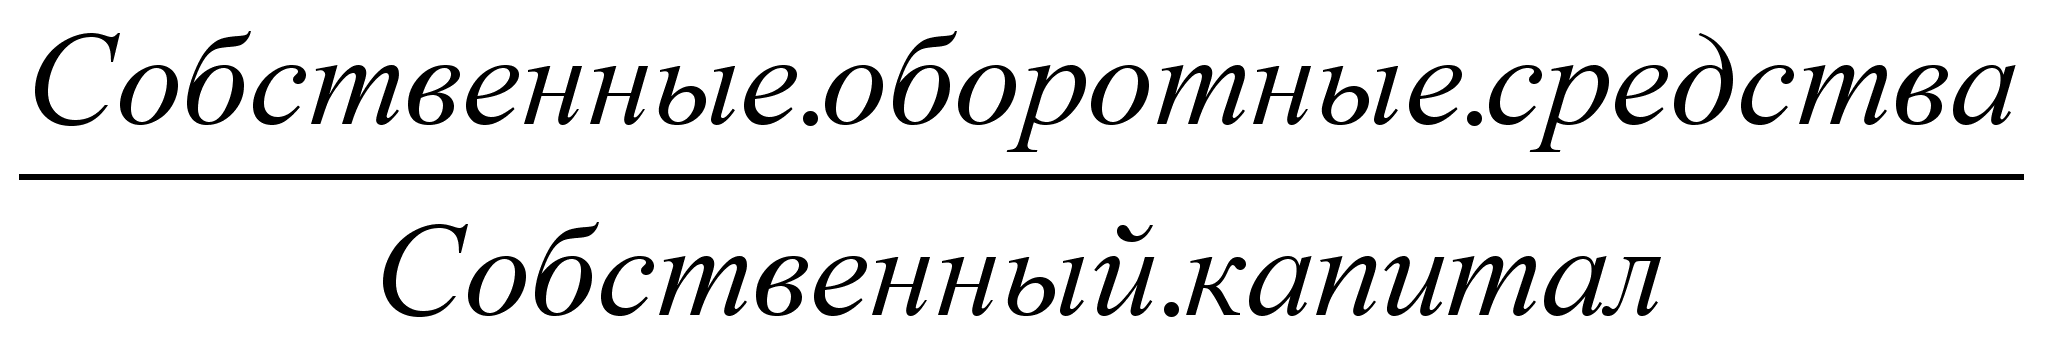 ,
(36)
Км
=
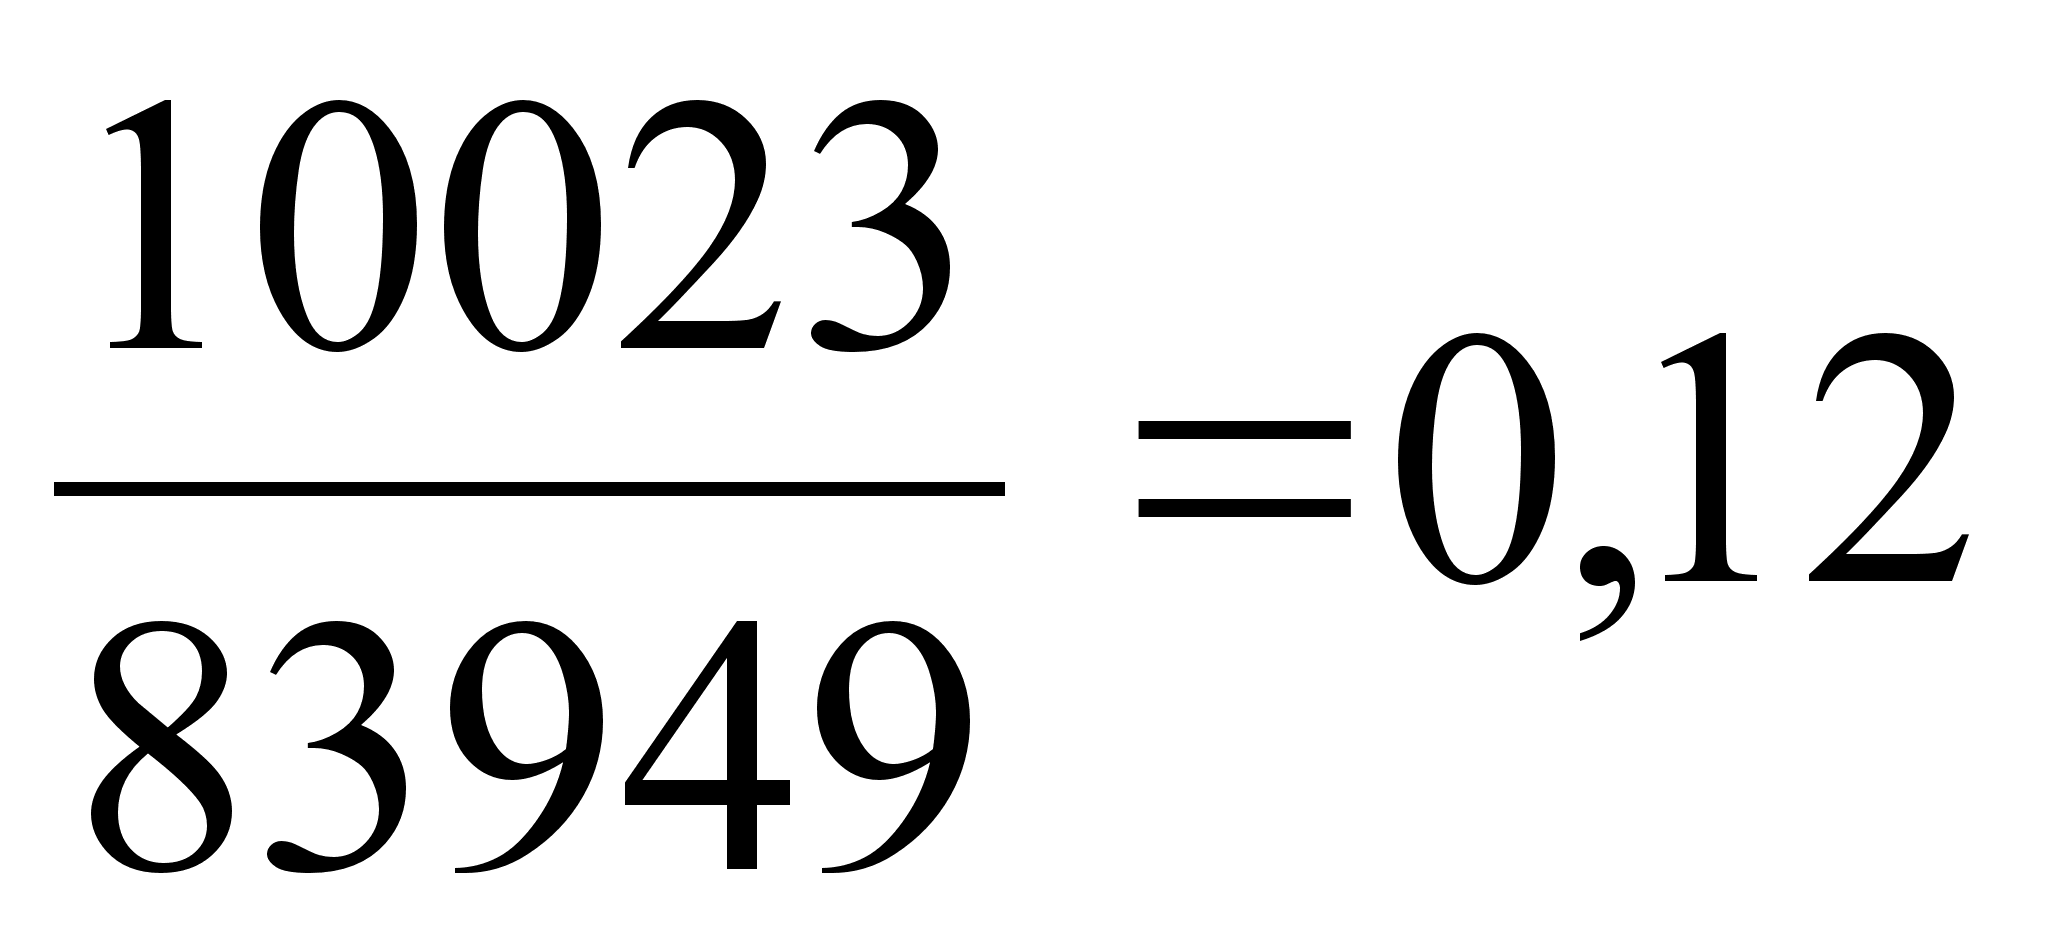
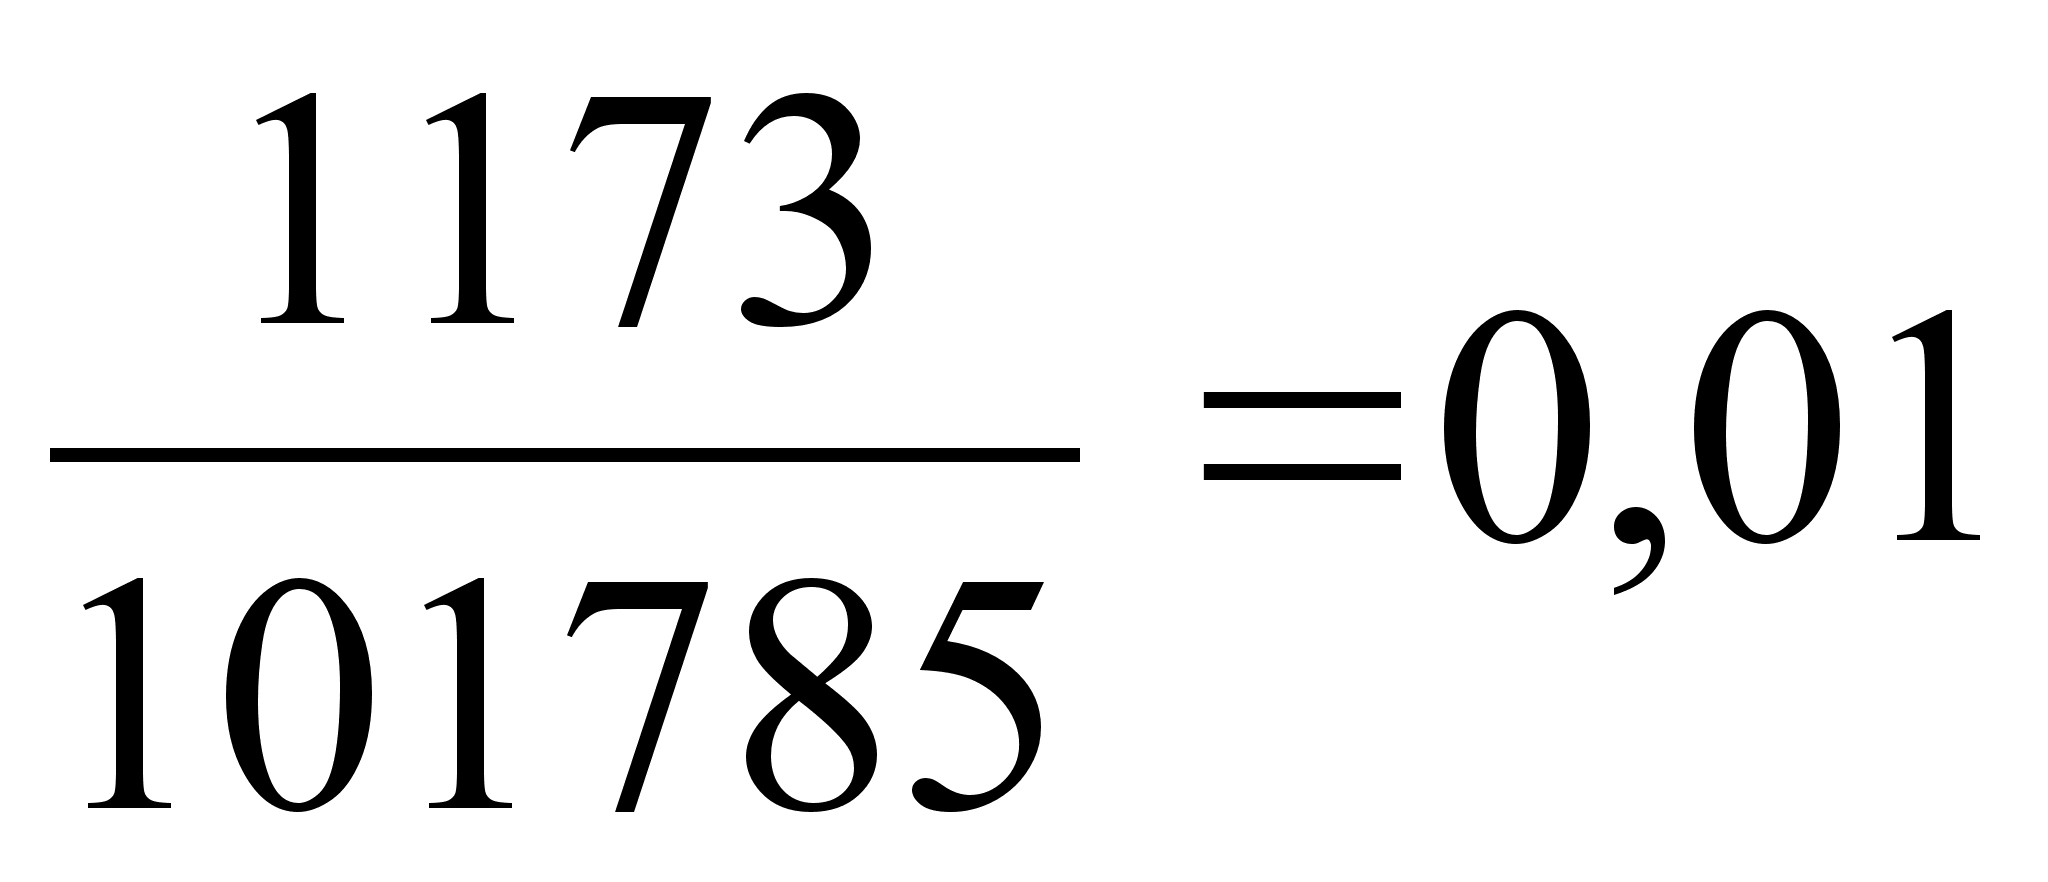
Таблица 22 Анализ коэффициентов финансовой устойчивости
-
Показатели финансовой
устойчивости
Критическое
значение
На начало периода На конец
периода
Изменения 1 Автономии
2.Финансовые зависимости
3.Удельный вес заемных средств
4 Соотношение заемных и собственных средств
5 Покрытия инвестиций
6.Маневренности собственных средств
0,5
2
0,4
1
0,2
0,84
1,19
0,16
0,2
0,84
0,12
0,81
1,24
0,19
0,24
0,81
0,01
-0,03
0,05
0,03
0,04
-0,03
-0,11
Вывод: Коэффициент автономии характеризует долю собственного капитала в валюте баланса. В динамике он снизился на 0,03. Т.к. этот показатель на начало и конец года больше 0,5, то это означает, что предприятие развивается за счет собственных средств, а не за счет привлеченных. Коэффициент финансовой зависимости увеличился на 0,05. Удельный вес заемных и собственных средств увеличился на 0,04. Коэффициент покрытия инвестиций уменьшился на 0,03. Коэффициент маневренности показывает, какая часть собственных средств средств находиться в мобильной форме. Коэффициент маневренности снизился на 0,11.
Таблица 23 Анализ ликвидности баланса
-
Актив
На
начало
года
На
конец
года
Пассив
На
начало
года
На
конец
года
Платежный
излишек
(недостаток)
На
конец
года
На
конец
года
1 Наиболее
ликвидные
2 Быстро
реализуемые
активы
3 Медленно
реализуемые
активы
4606
1428
30522
5398
1850
30440
1 наиболее
срочные
обстоятельства
2 Краткосрочн.
пассивы
3 Долгосрочн.
пассивы
14245
2153
-
14545
9735
-
-9639
-725
30522
-9147
-7885
30440
Продолжение таблицы 23
-
4 Труднореализ.
активы
63791 88377 4 Постоян-ные пассивы 83549 101785 -20158 -13408 Баланс 100347 126065 Баланс 100347 126065
Вывод: Т.к. не соблюдается соотношение А1> П1, А2 > П2, А3 > П3, А4 < П4 баланс является не ликвидным, что свидетельствует о недостаточности у п/п СОС.
1 Коэффициент абсолютной ликвидности
Кал
=
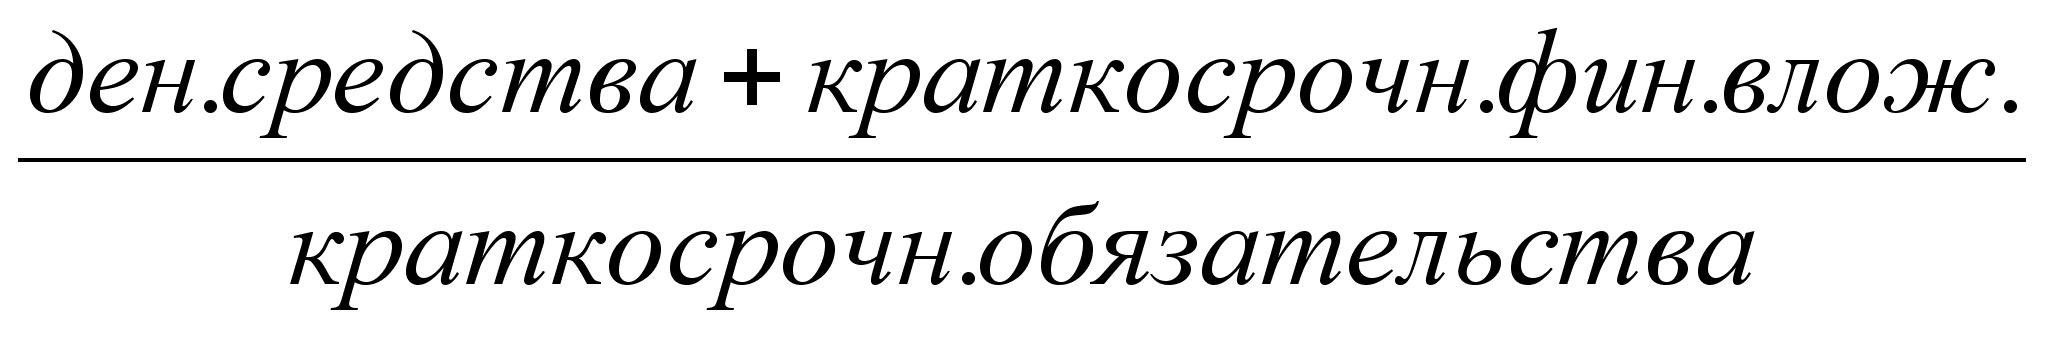 ,
(37)
Кал1
=
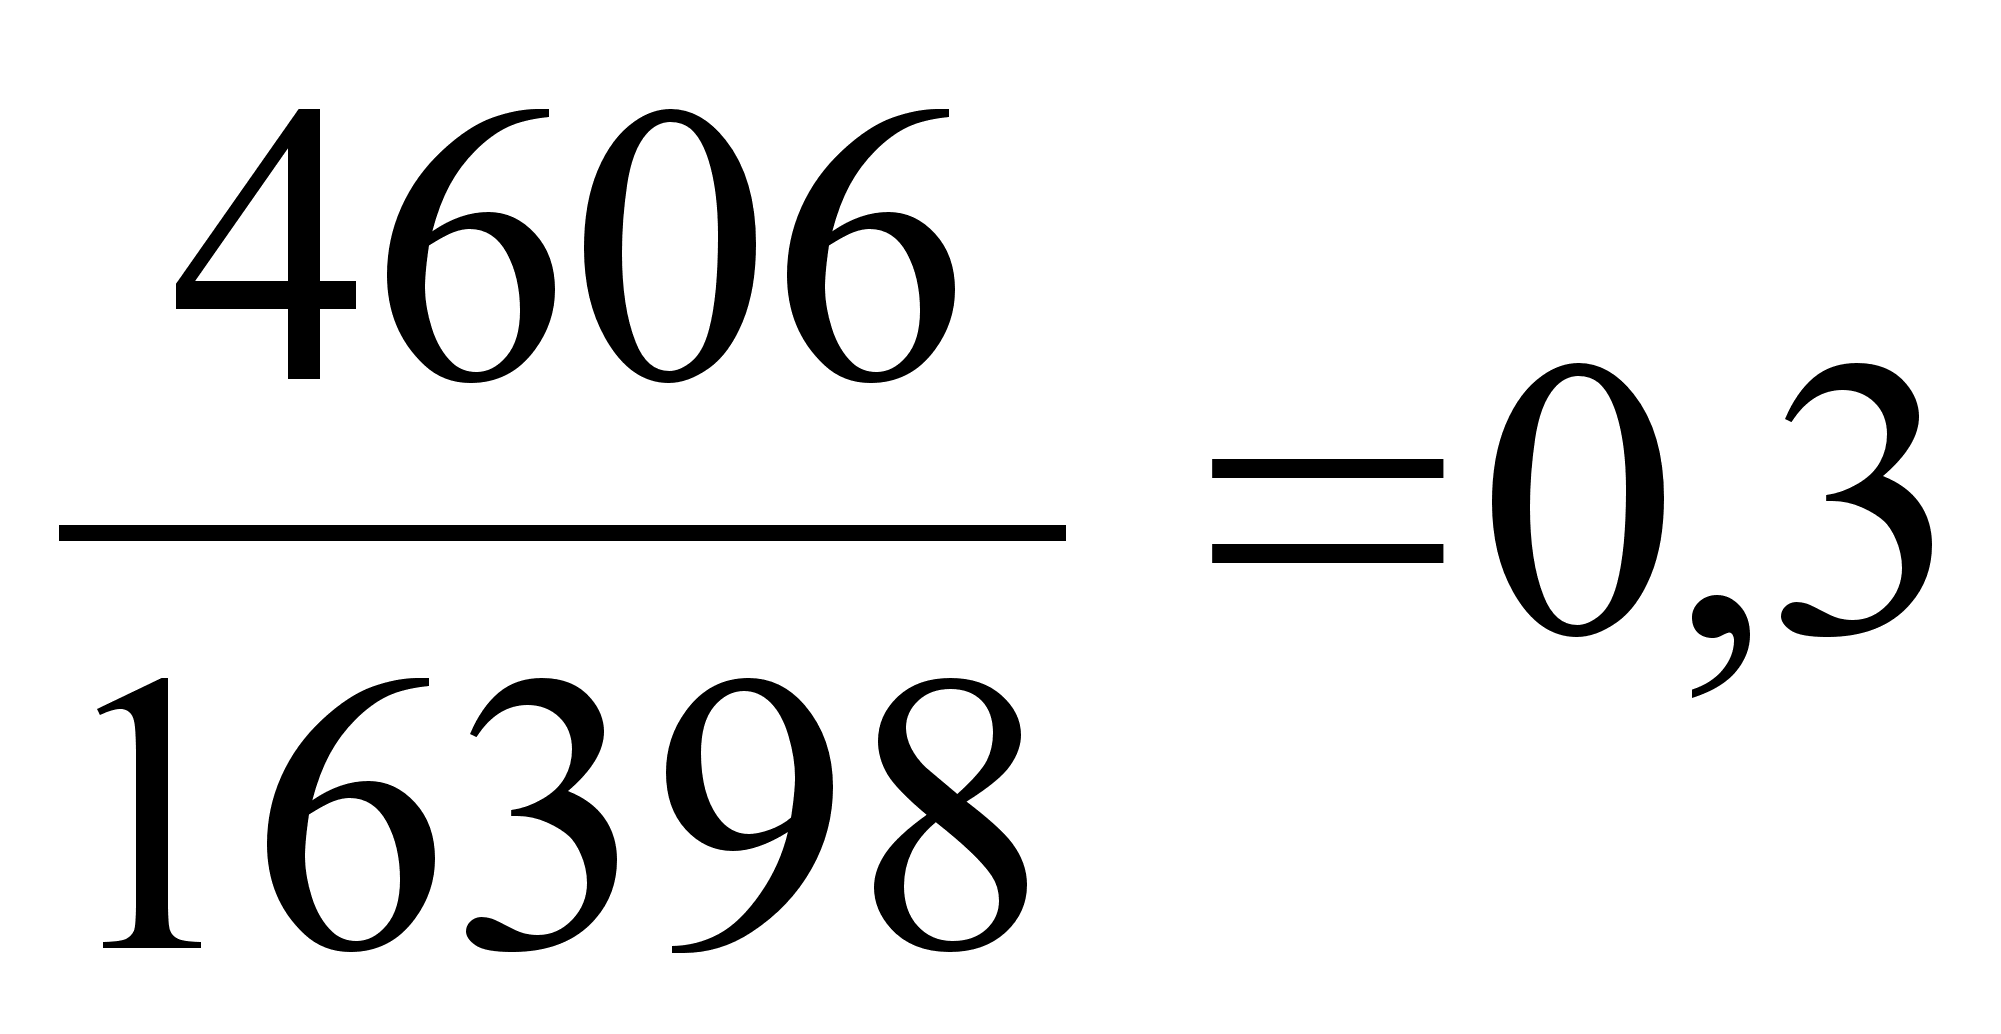
Кал2
=
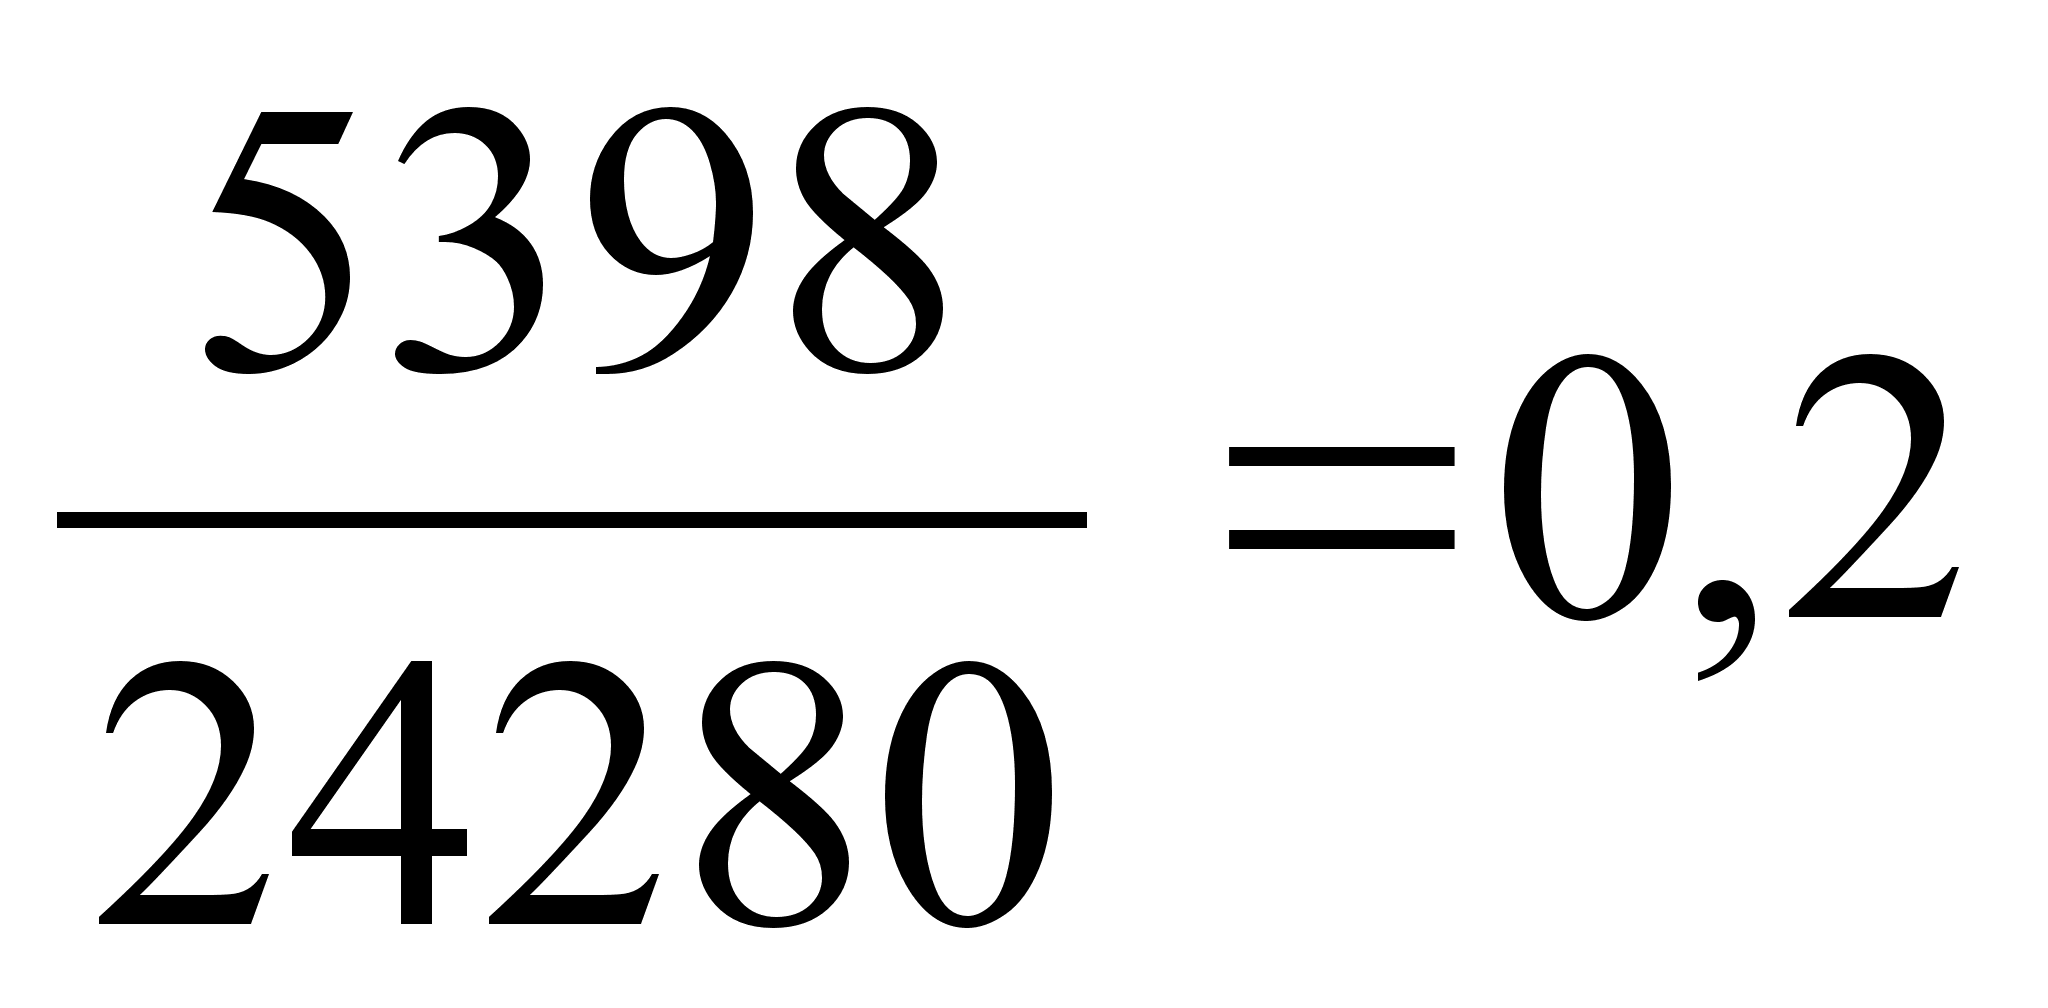
2 Коэффициент промежуточного покрытия
Кпр.п
=
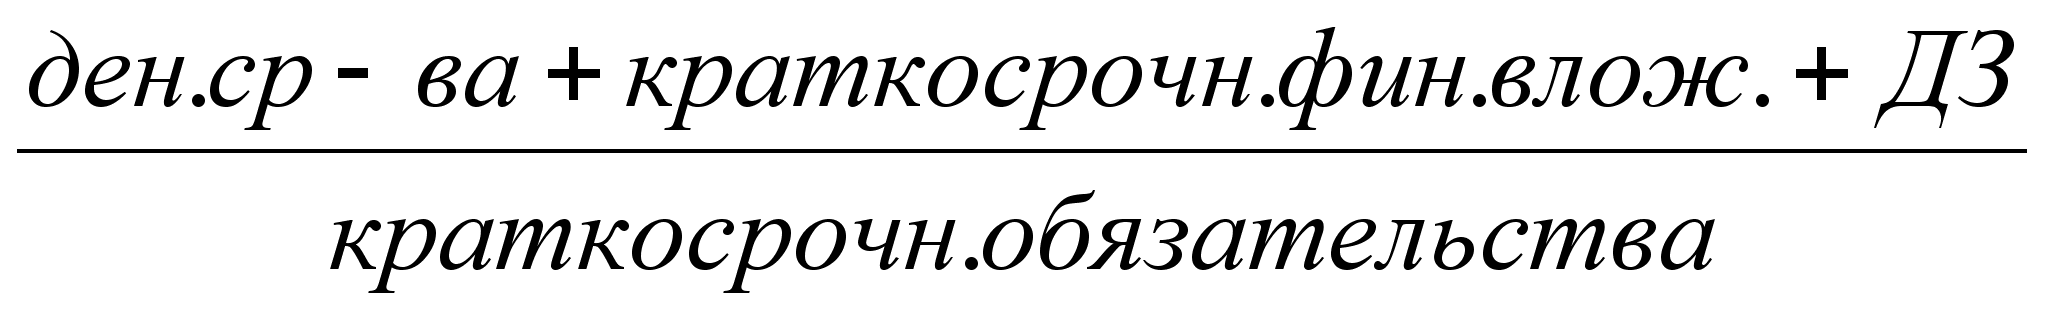 ,
(38)
Кпр.п0
=
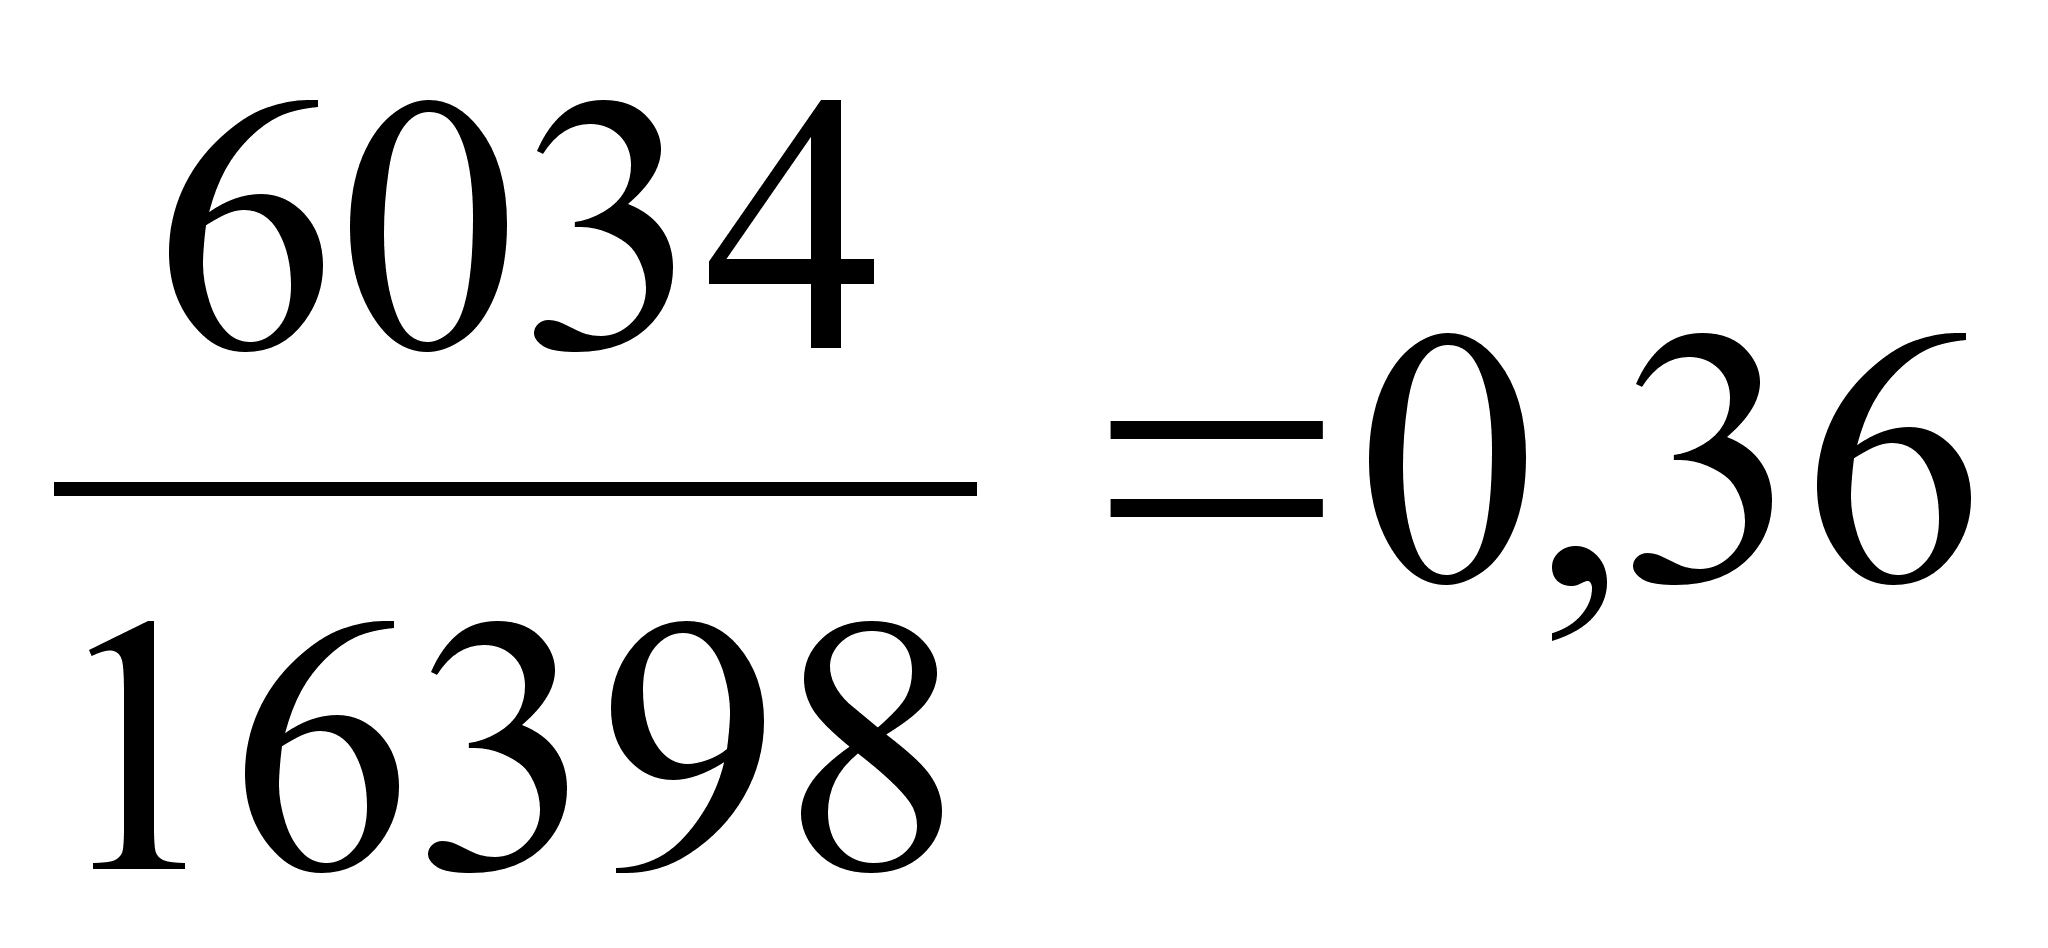
Кпр.п1
=
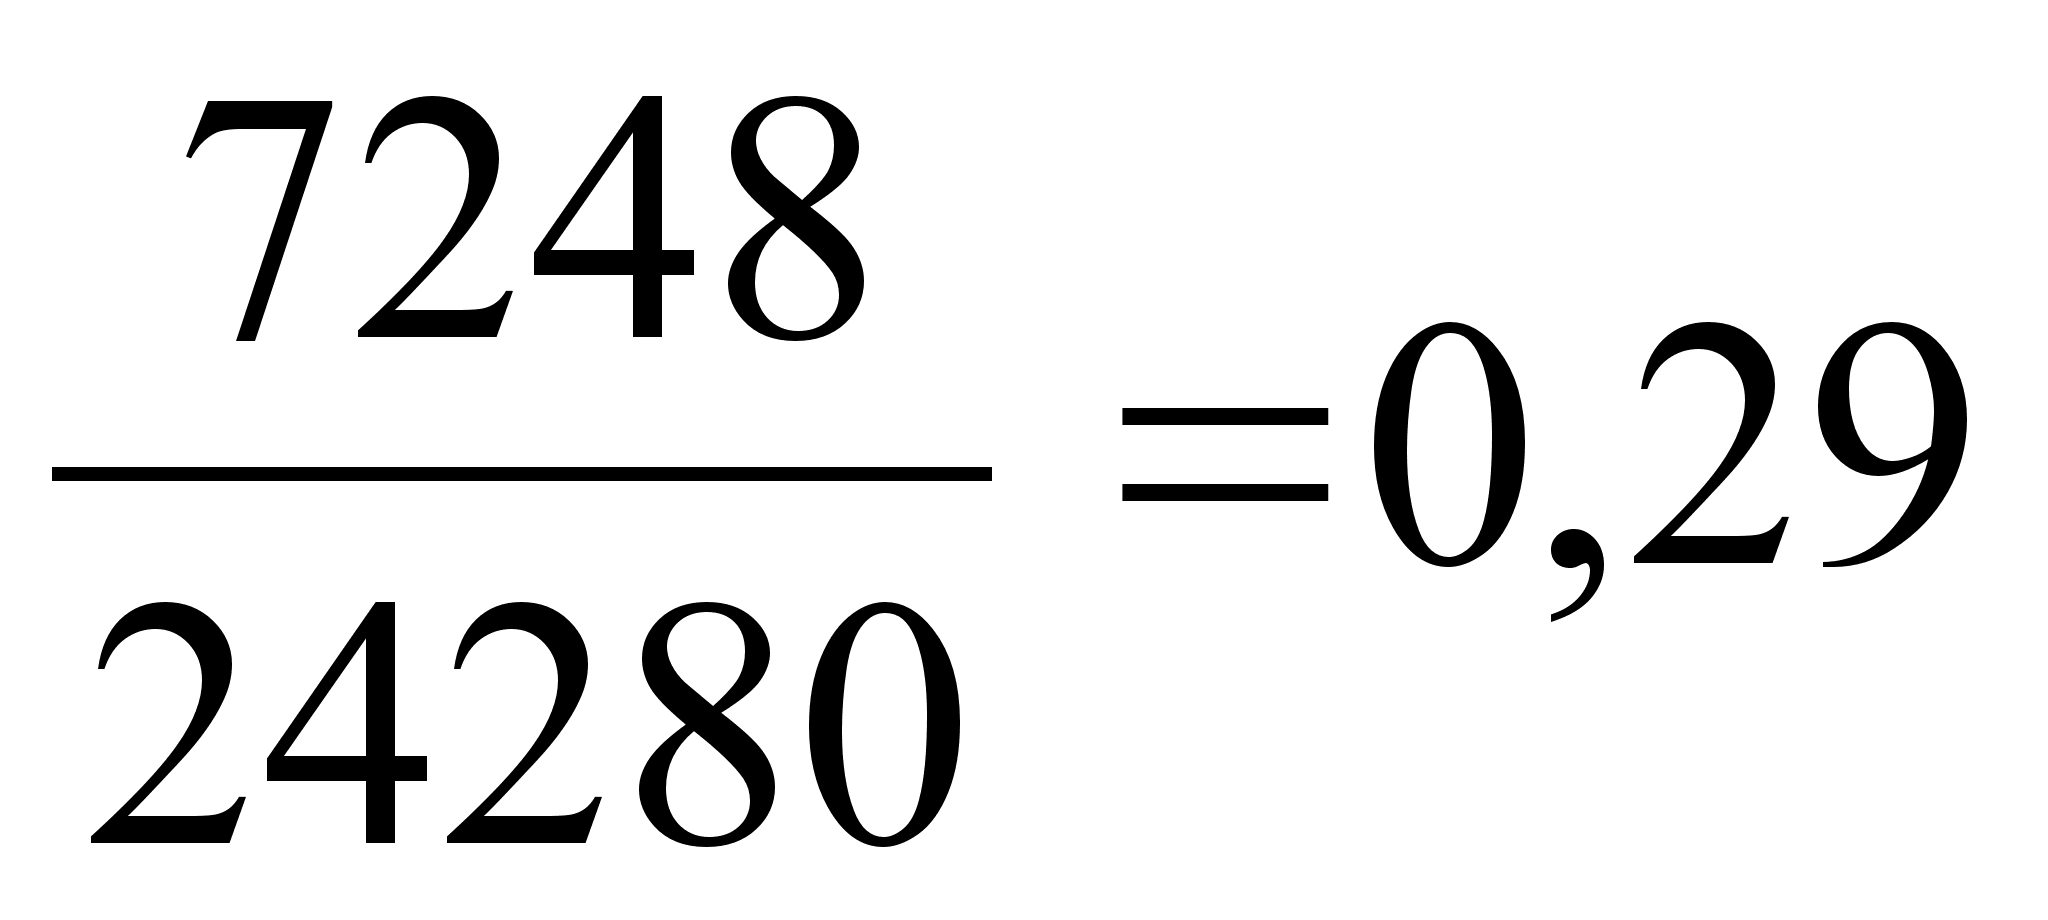
3 Коэффициент текущей ликвидности
Ктл
=
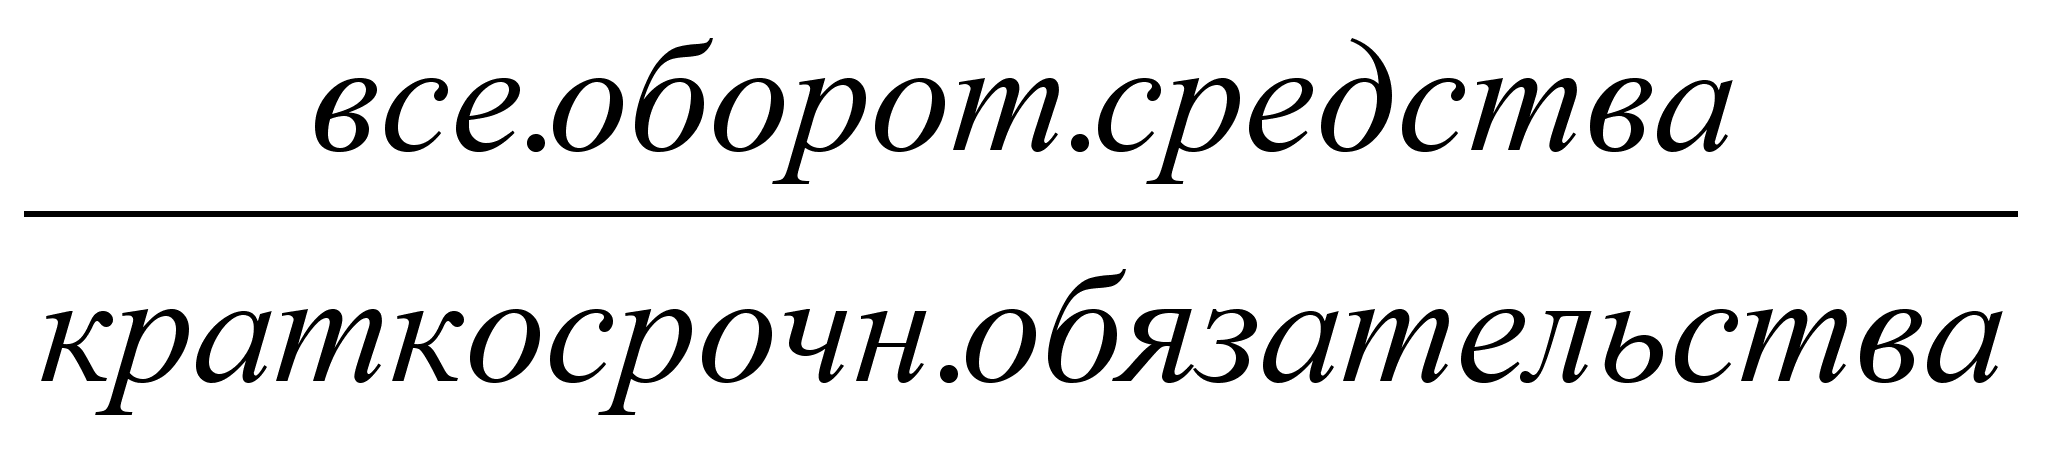 ,
(39)
Ктл0
=
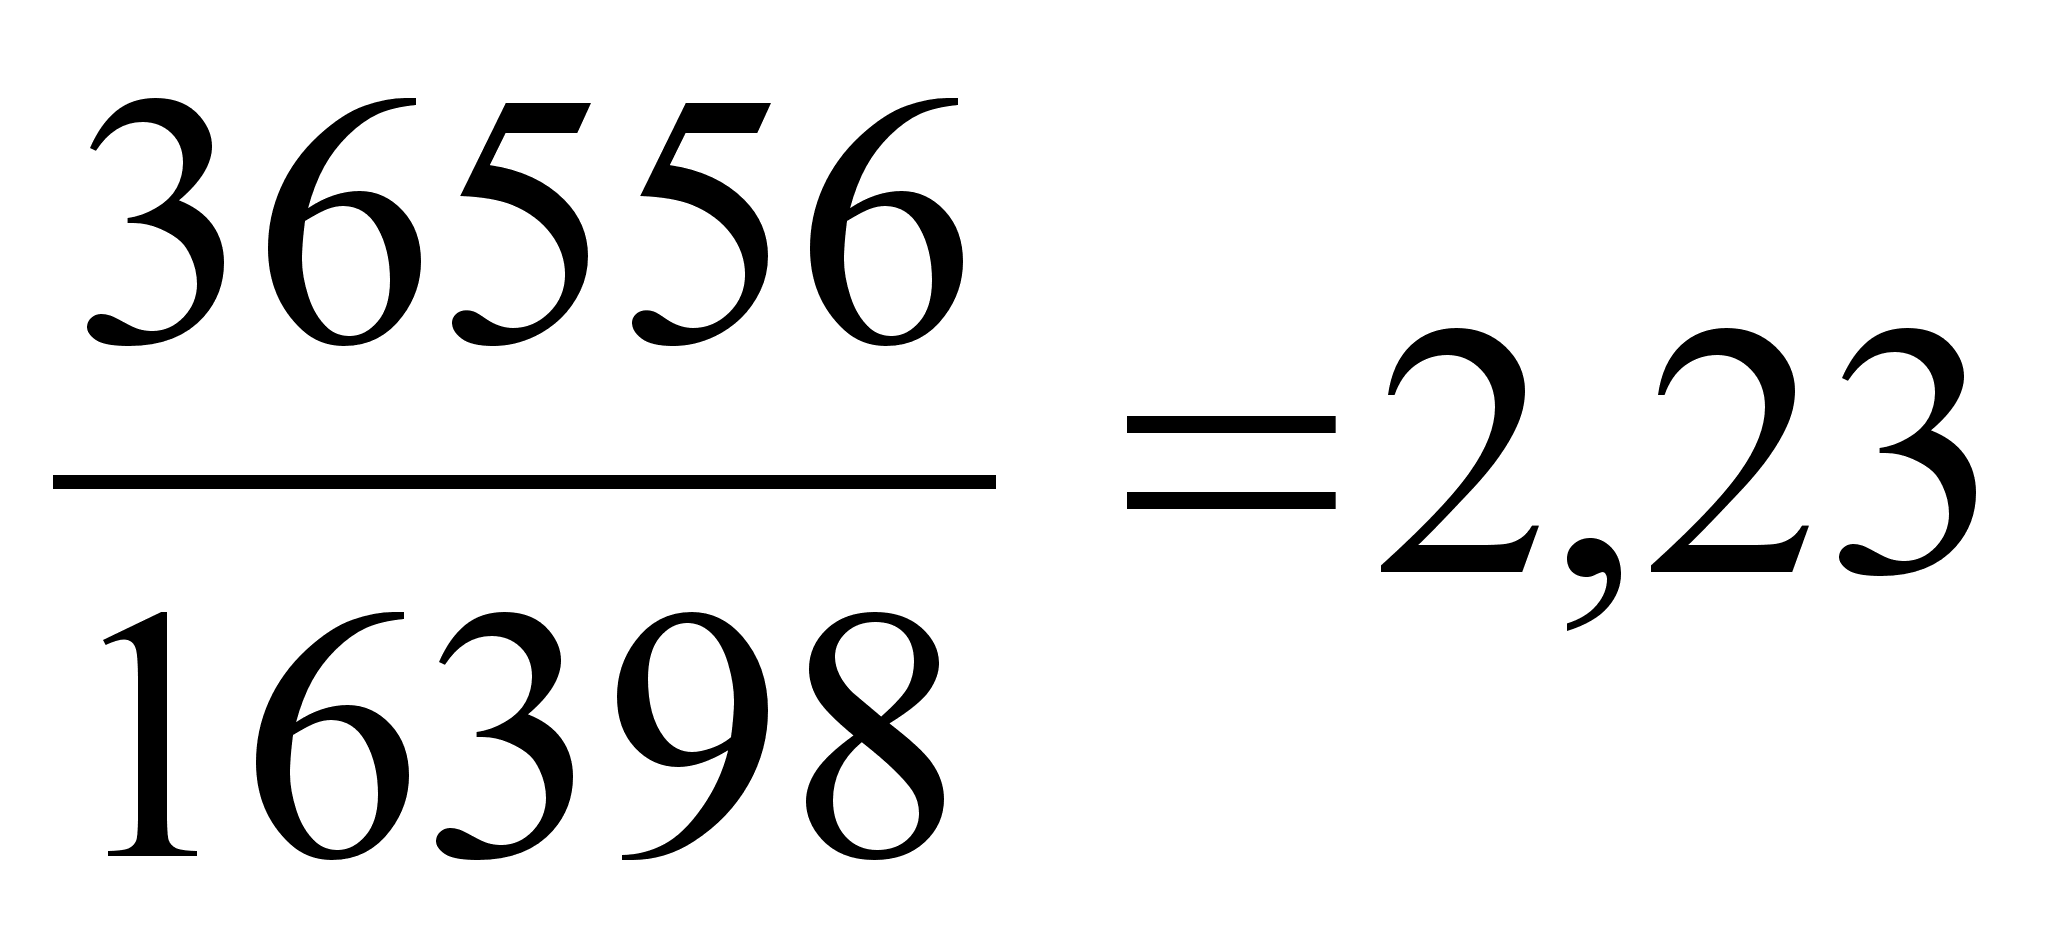
Ктл1
=
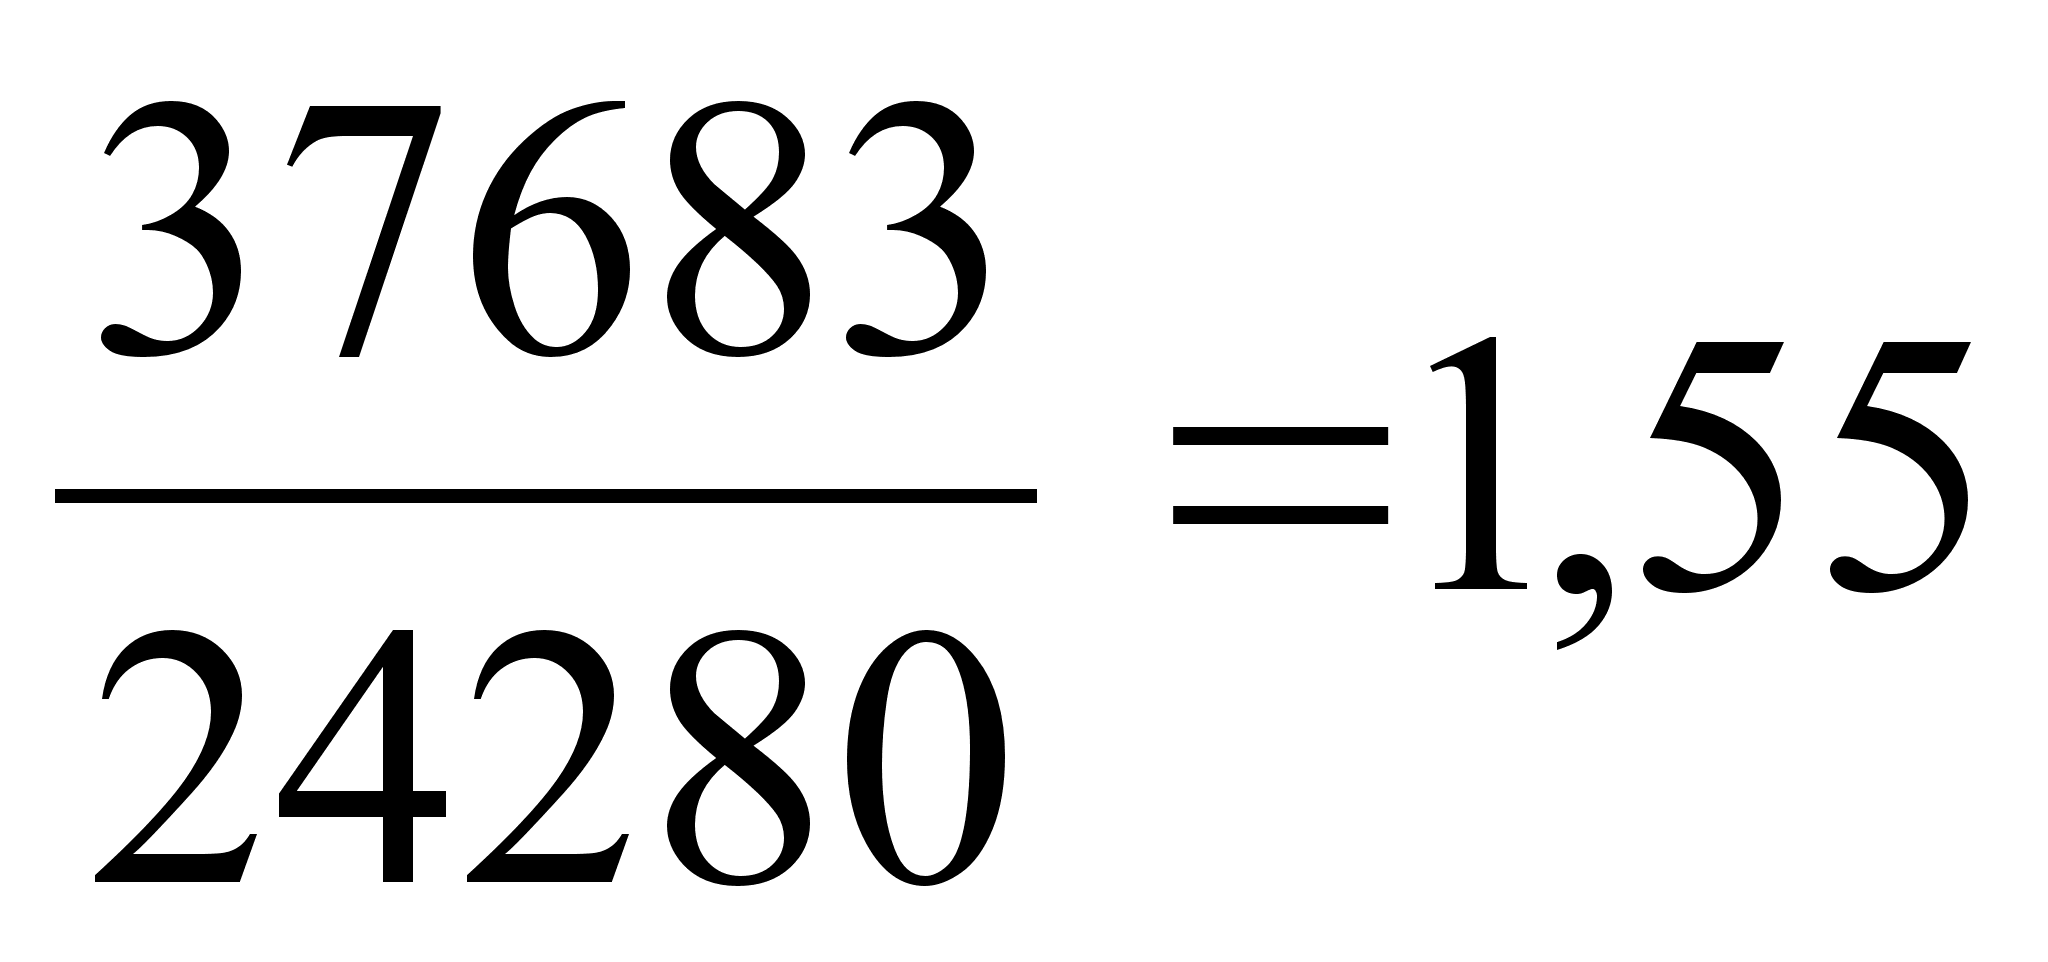
Таблица 24 Анализ показателей ликвидности
-
Показатели ликвидности Критическое значение На начало года На конец года Изменения 1 Коэффициент абсолютной ликвидности
2 Коэффициент промежуточного покрытия
3 Коэффициент текущей ликвидности
0,2
0,8
2
0,3
0,4
2,2
0,2
0,3
1,6
-0,1
0,1
-0,6
Коэффициент абсолютной ликвидации показывает, что п/п может покрыть 30% кратковременной задолженности в ближайшее время на начало периода за счет собственных денежных средств и финансовых вложений, а на конец периода 20%.
Коэффициент промежуточного покрытия показывает платежеспособность на начало периода 40%, на конец - 30% при условии своевременного расчета с дебиторами.
Коэффициент текущей ликвидности на начало года 2,2%, на конец года 1,6%. .
4.4. Оценка деловой активности
Таблица 25 Анализ деловой активности
-
Показатели Предшеству-
ющий
год
Анализиру-
емый
год
Изменения 1 2 3 4 1 Рентабельность продаж, %
2 Рентабельность всего капитала, %
3 Рентабельность ОС и прочих внеоборотных активов
4 Рентабельность СК, %
5 Рентабельность перманентного капитала, %
6 Общая оборачиваемость капитала,
раз
Оборачиваемость мобильных средств, раз
49,5
14,4
19,5
17,8
17,8
0,29
1,07
49,5
12,1
15,1
15,5
15,6
0,24
1,17
-
-2,3
-4,4
-2,3
-2,2
-,005
Продолжение таблицы 25
-
Оборачиваемость ГП, раз
Оборачиваемость дебиторской задолженности, раз
Оборачиваемость материальных оборотных средств, раз
Средний срок оборачиваемости дебиторской задолженности, дни
Оборачиваемость кредиторской задолженности, дни
Средний срок оборачиваемости кредиторской задолженности, дни
Фондоотдача основных средств и прочих внеоборотных активов, руб
Оборачиваемость собственного капитала
20,4
1,43
18
2,39
153
0,39
0,36
16,6
1,69
22
2,29
159
0,31
0,31
-3,8
4
0,1
6
-0,08
-0,05
1 Рентабельность продаж, %
Rп
=
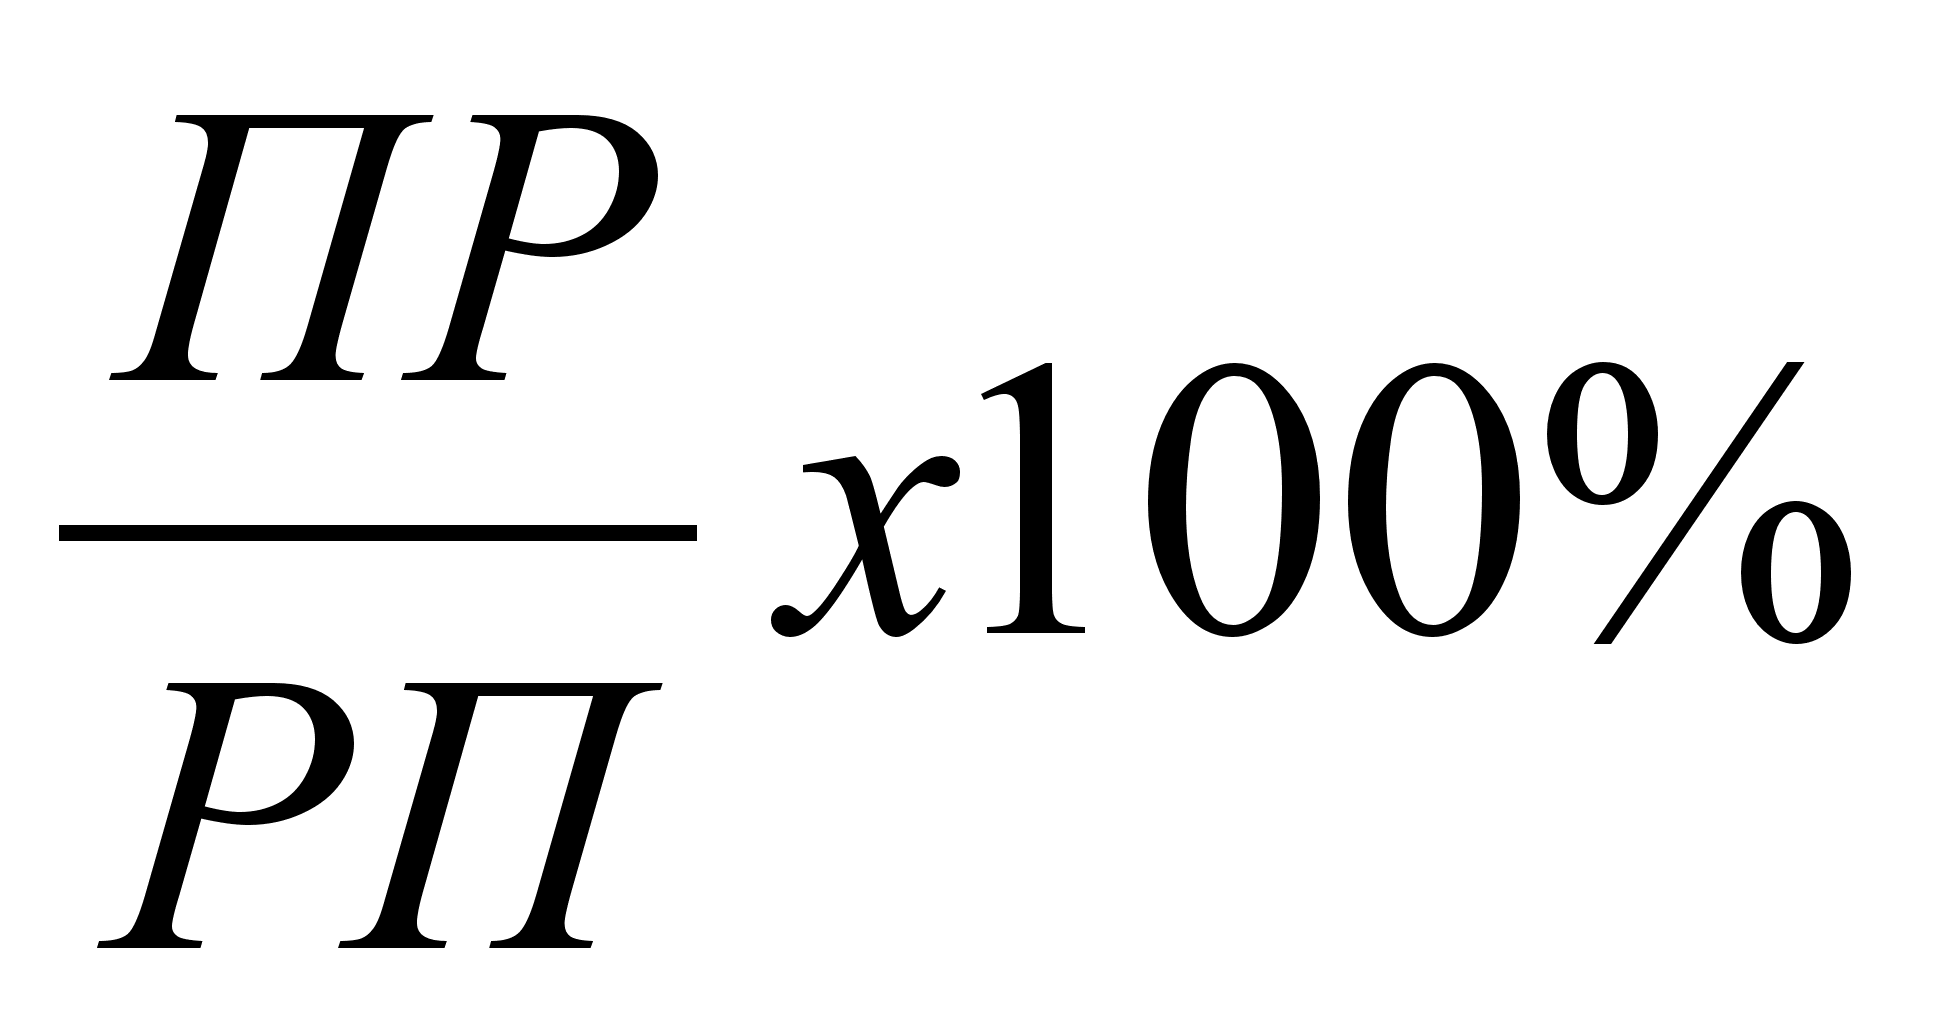 ,
(40)
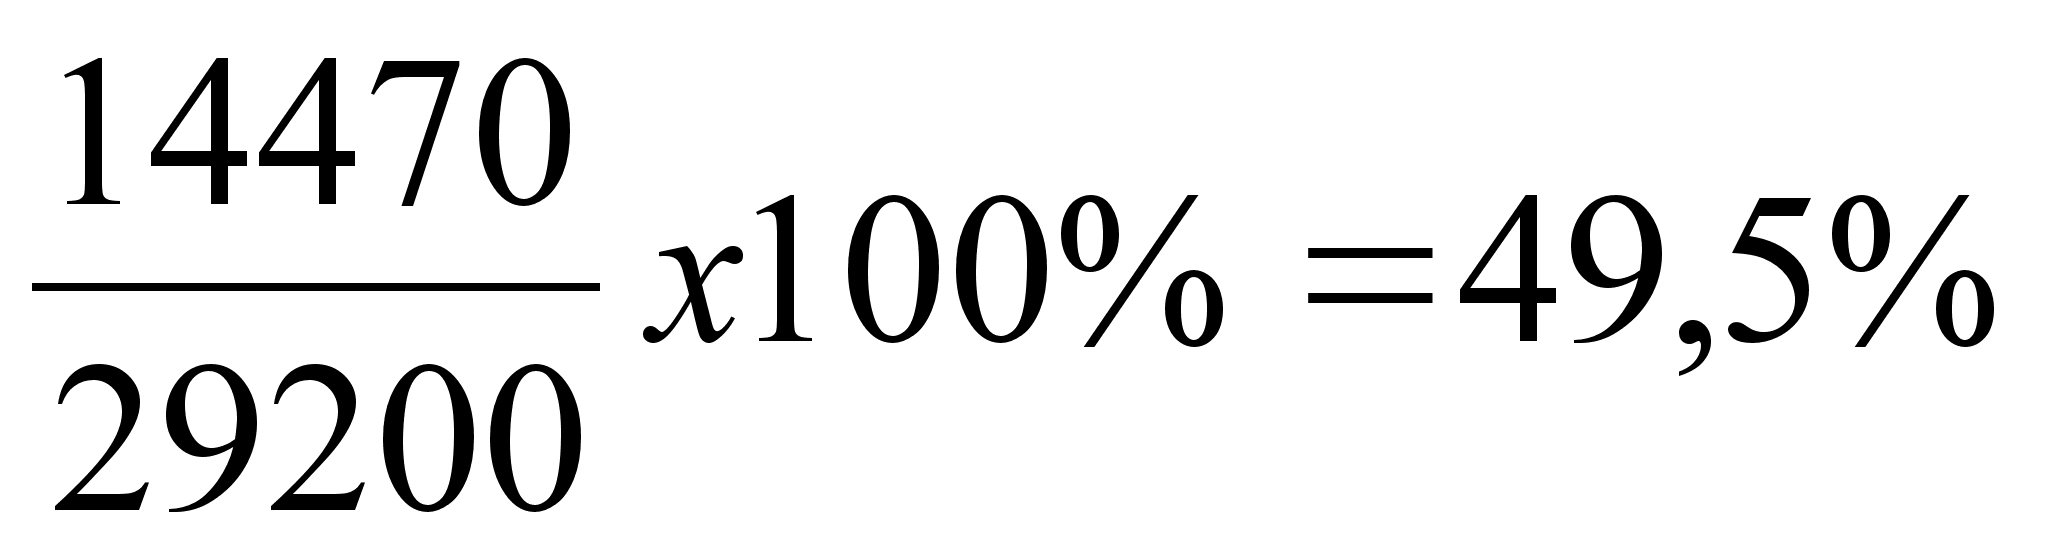
Rп0
=
Rп1
=
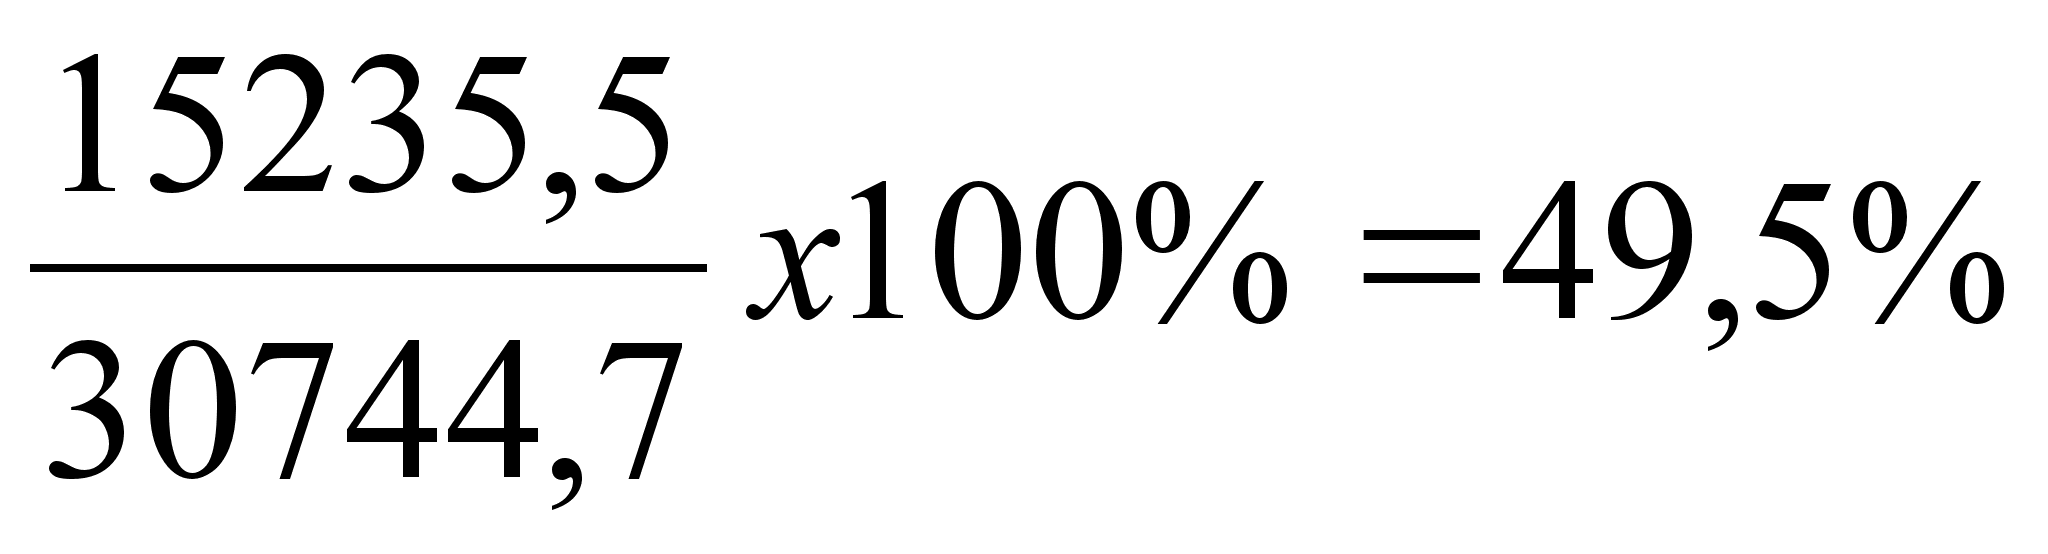
Показывает сколько прибыли приходиться на единицу реализованной продукции. Уменьшение свидетельствует о снижении спроса.
Вывод: рентабельность продаж в отчетном период снизилась на 0,1%, что свидетельствует о снижение спроса на продукцию.
2 Рентабельность всего капитала
Rк
=
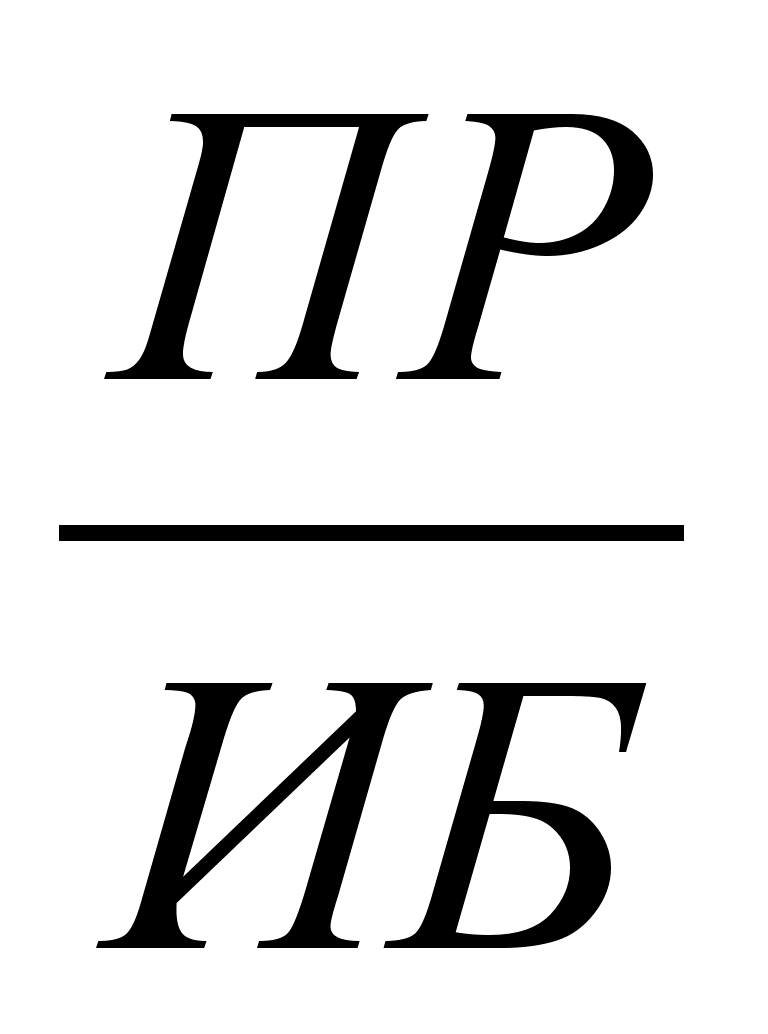 ,
(41)
Rк0
=
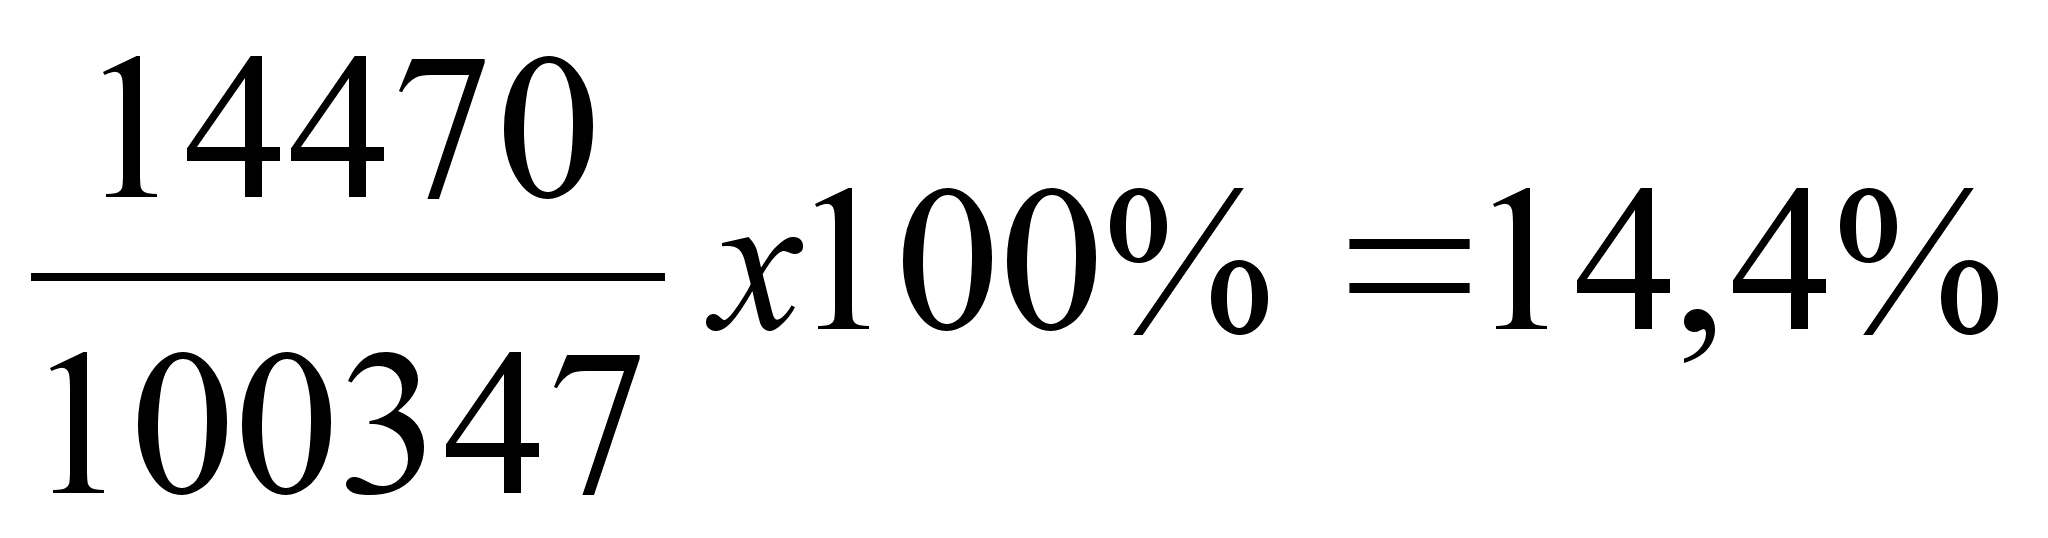
Rк1
=
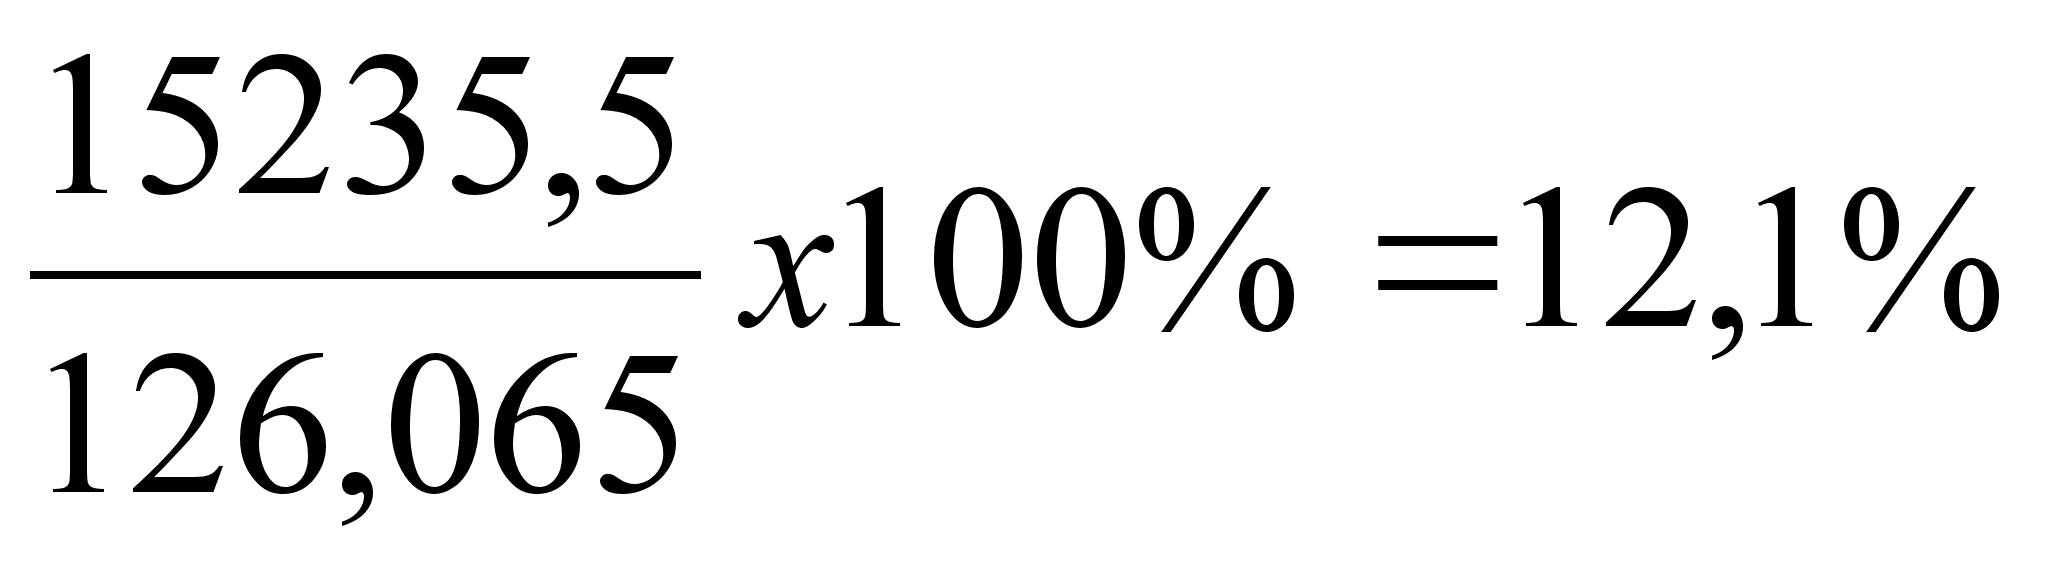
Вывод: В предыдущем периоде имущество предприятия использовалось более
эффективно. В анализируемом периоде рентабельность всего капитала
снизилась на 2,3%, что свидетельствует падении спроса и перенакоплении активов.
3 Рентабельность ОС и прочих внеоборотных активов, %
Rос
=
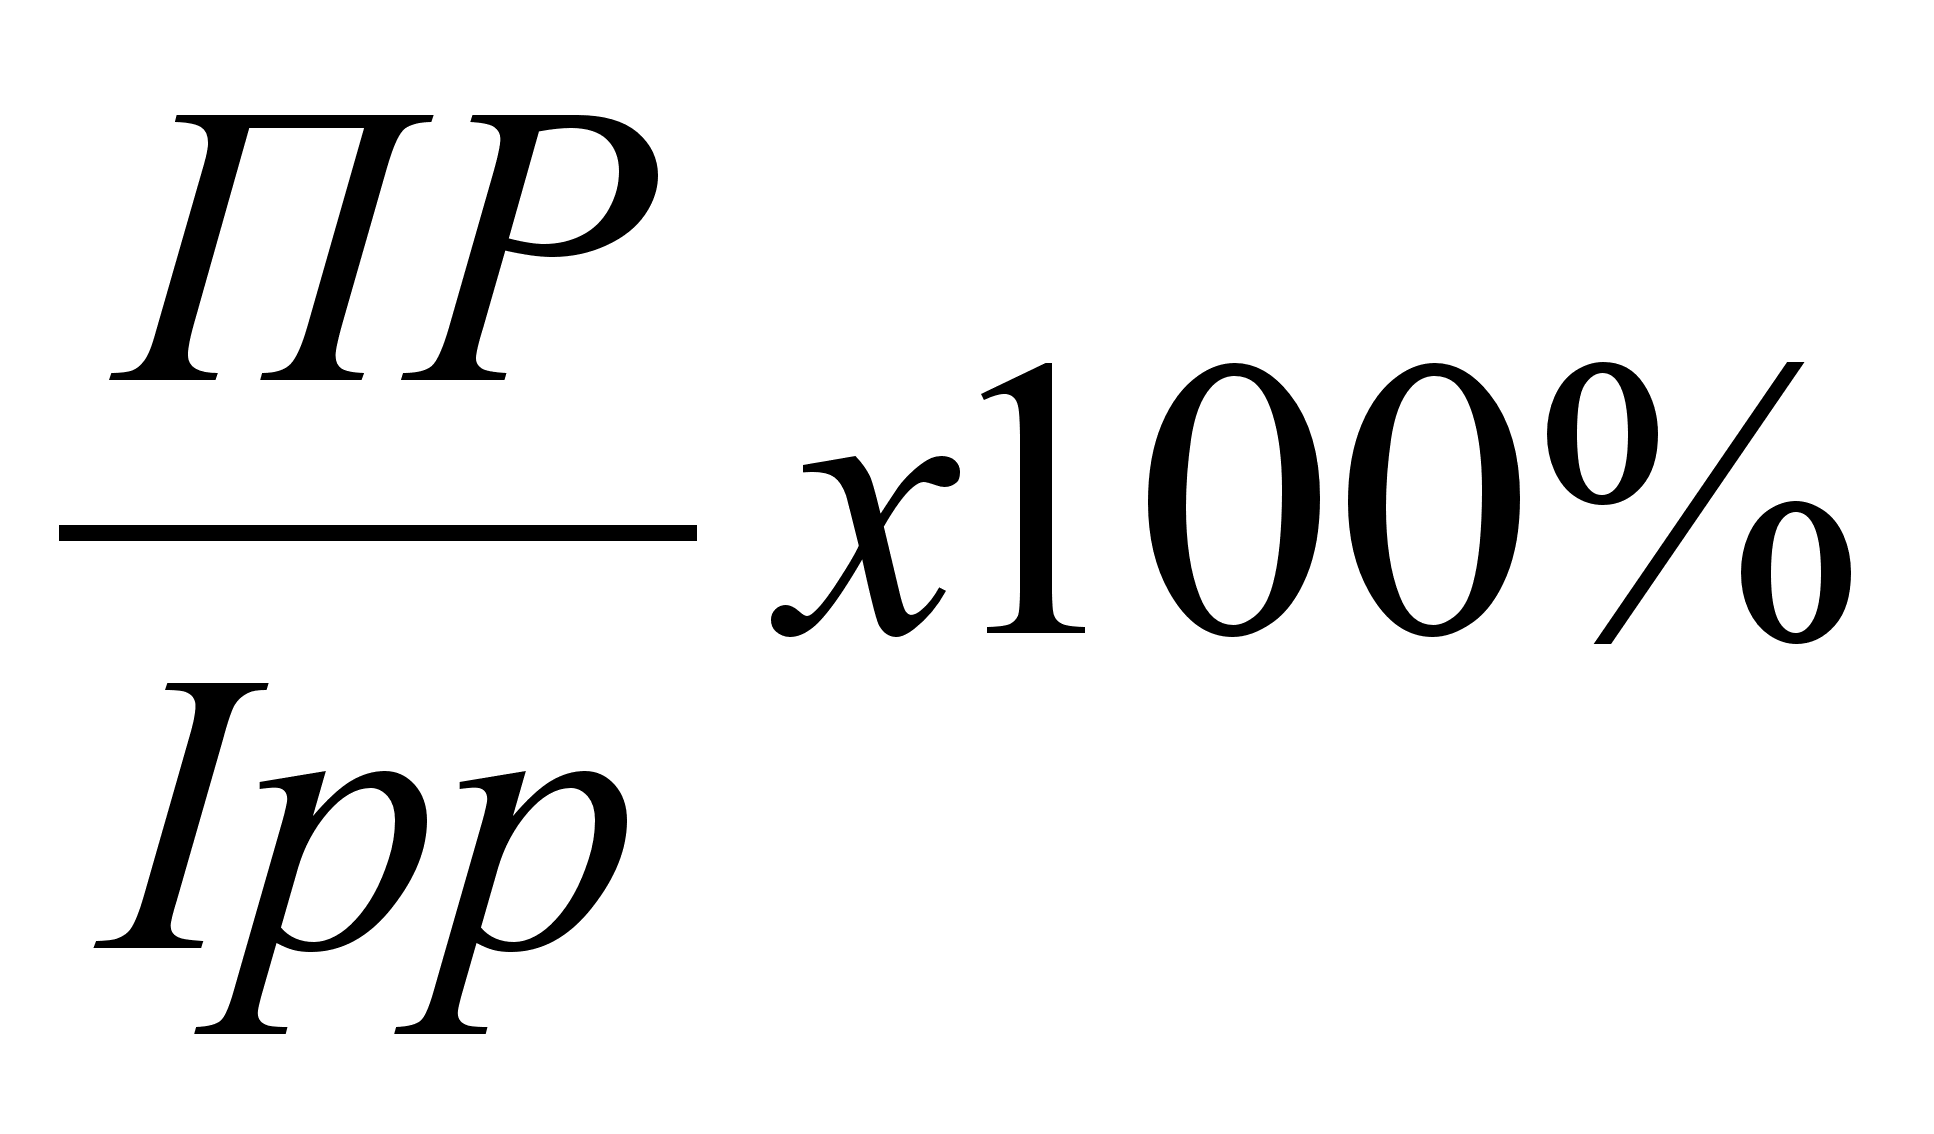 ,
(42)
Rос0
=
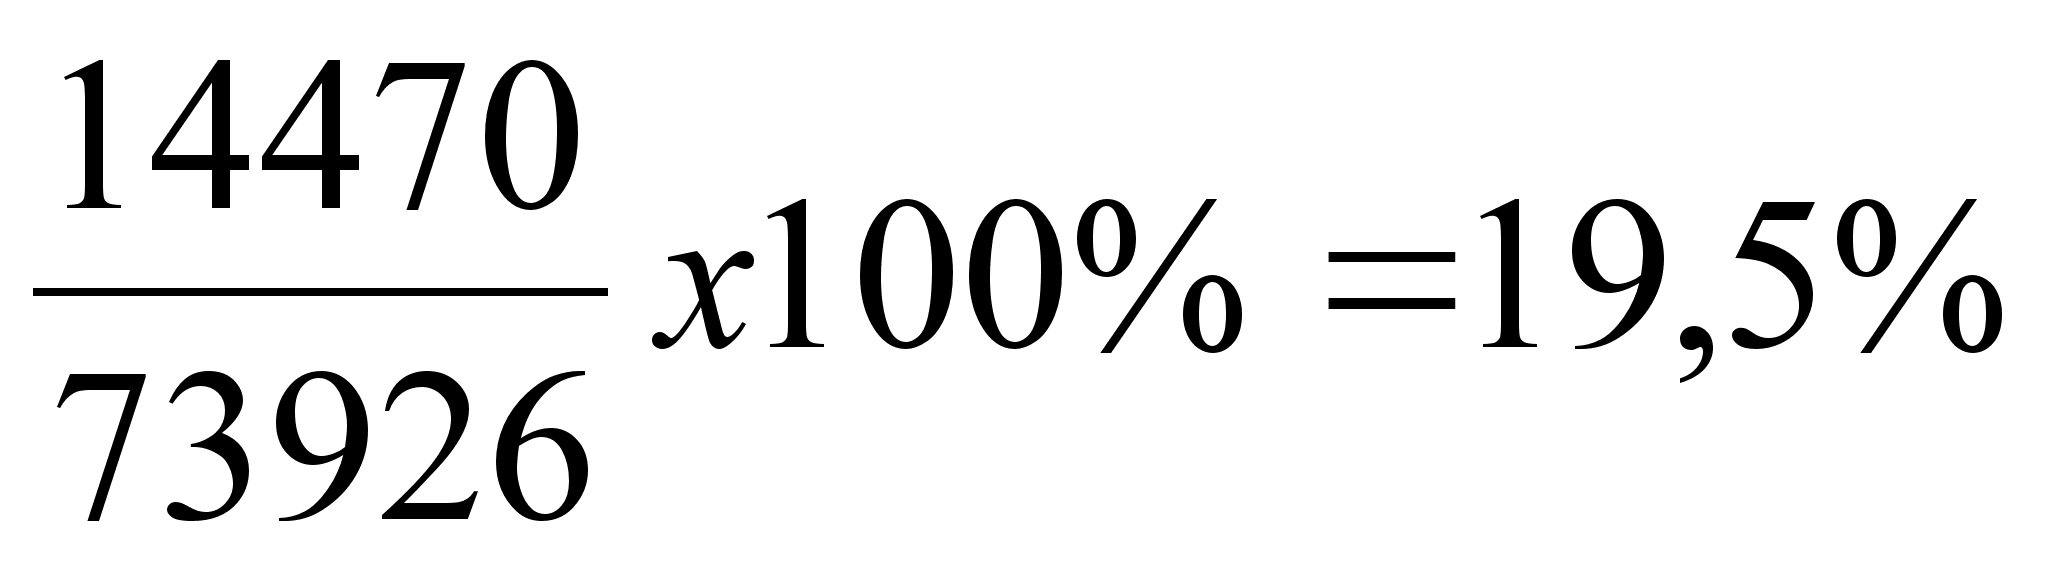
Rос1
=
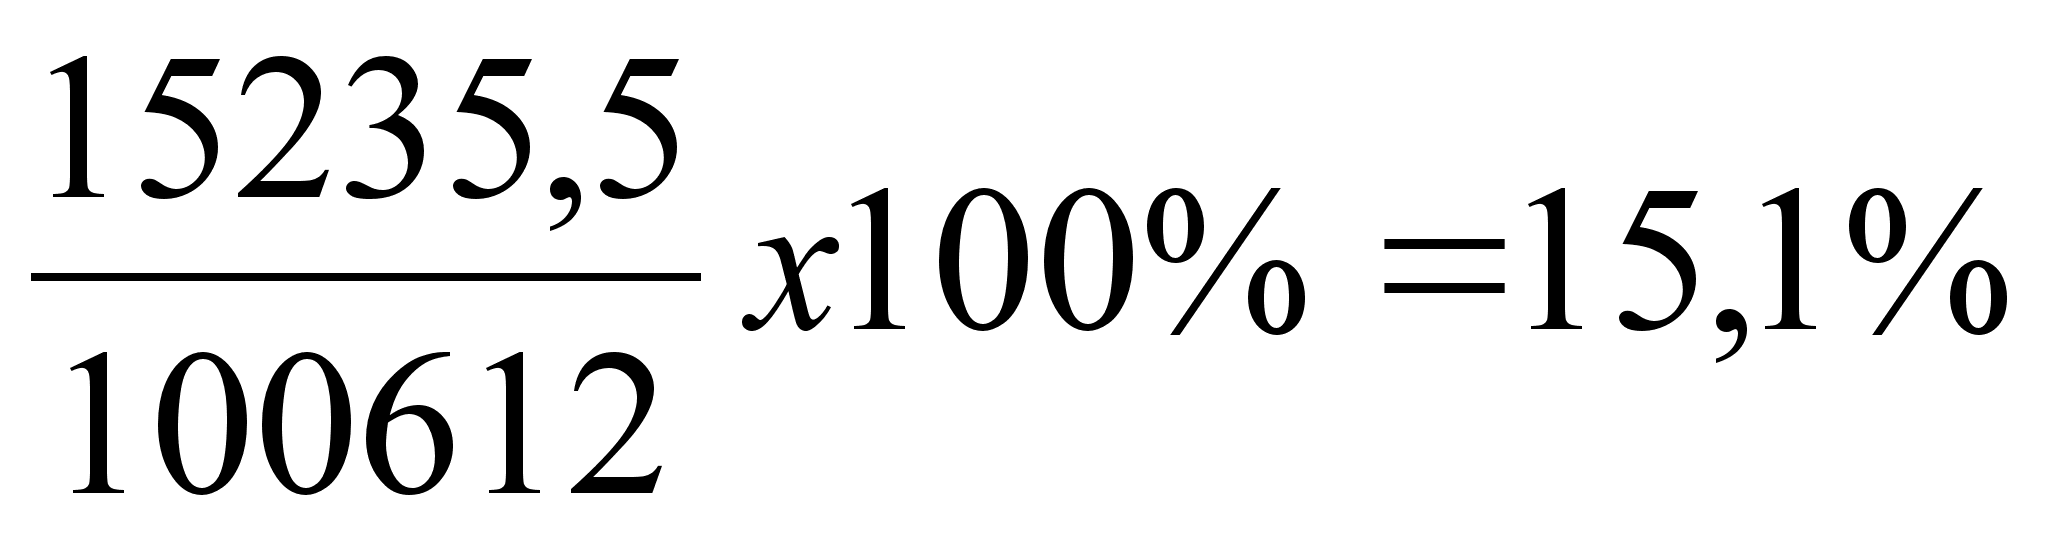
Отражает эффективность использования ОС и прочих внеоборотных активов
Вывод: Эффективность использования ОС и прочих внеоборотных активов в отчетном году снизилась на 5,7 %.
4 Рентабельность собственного капитала, %
Rск
=
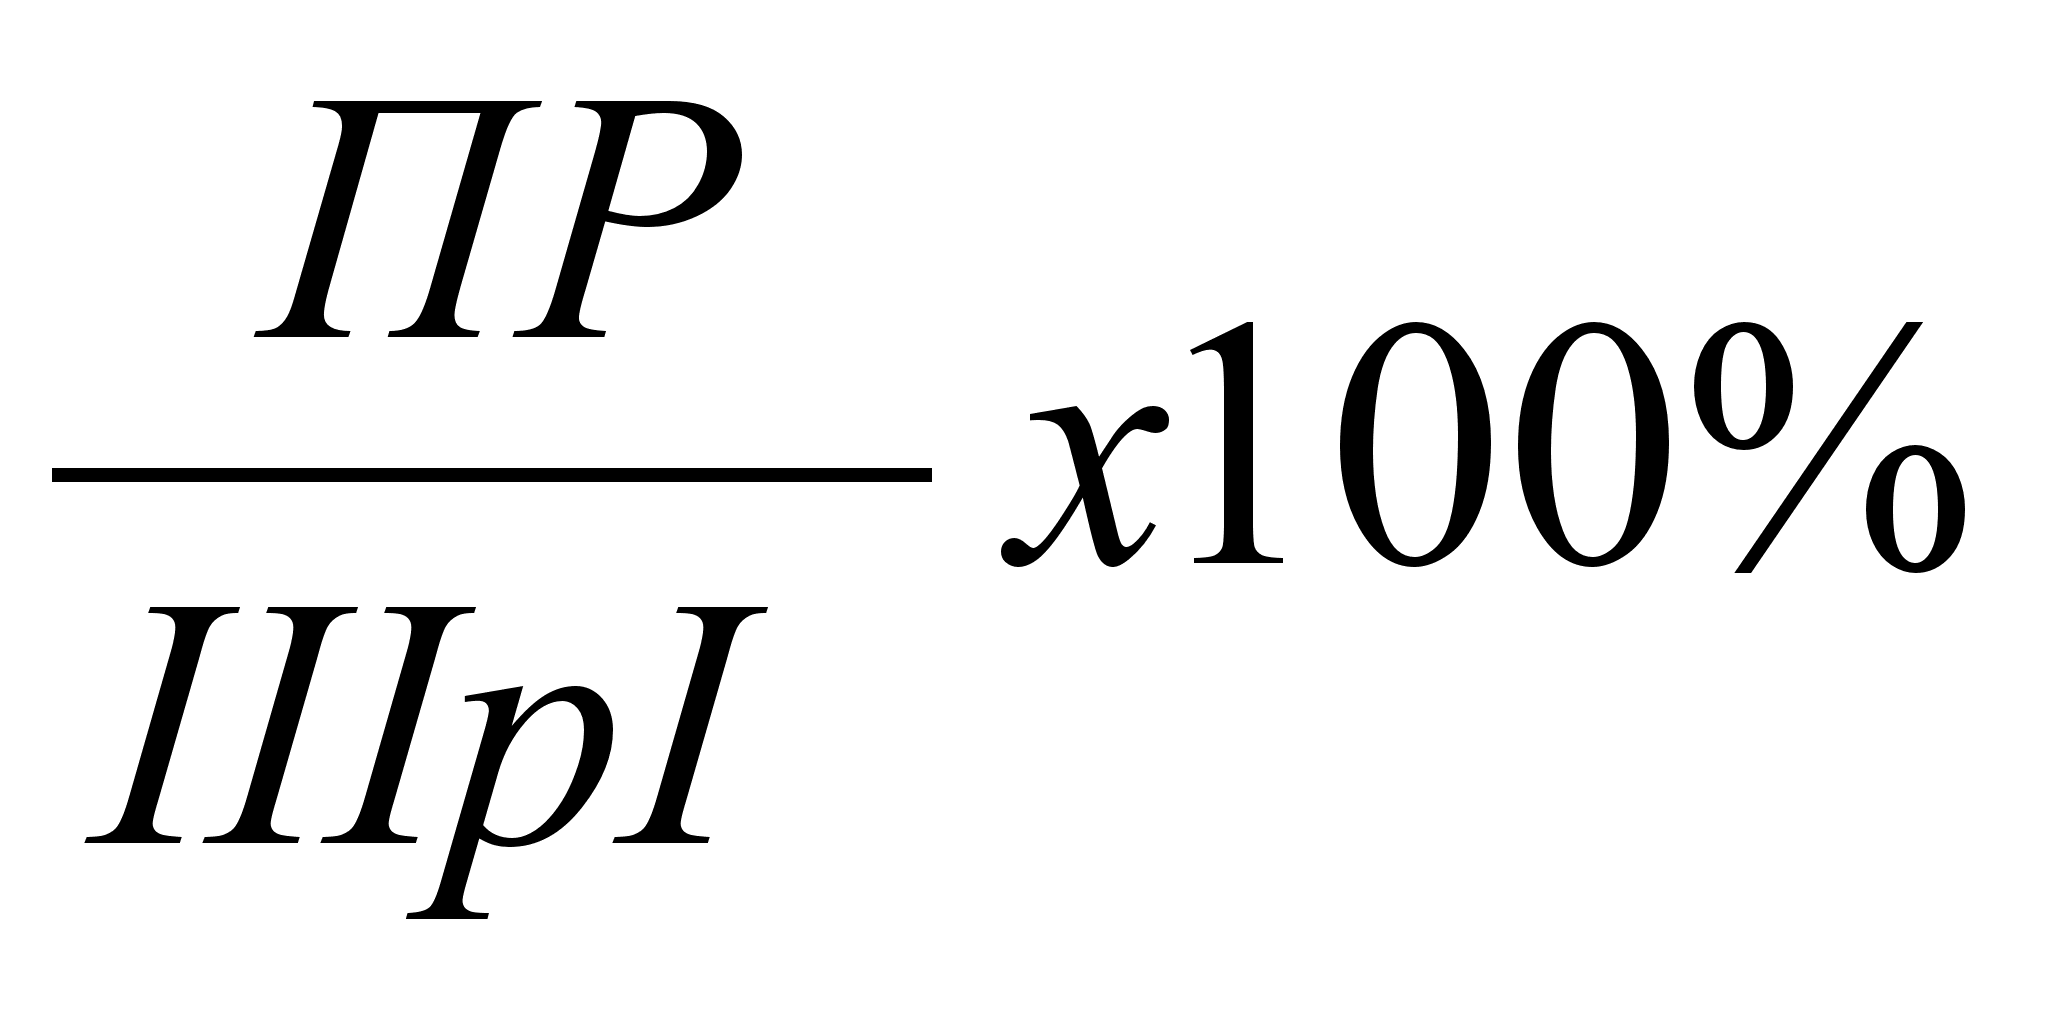 ,
(43)
Показывает эффективность использования СК. Динамика коэффициента оказывает влияние на уровень котировки акции предприятия
Rск0
=
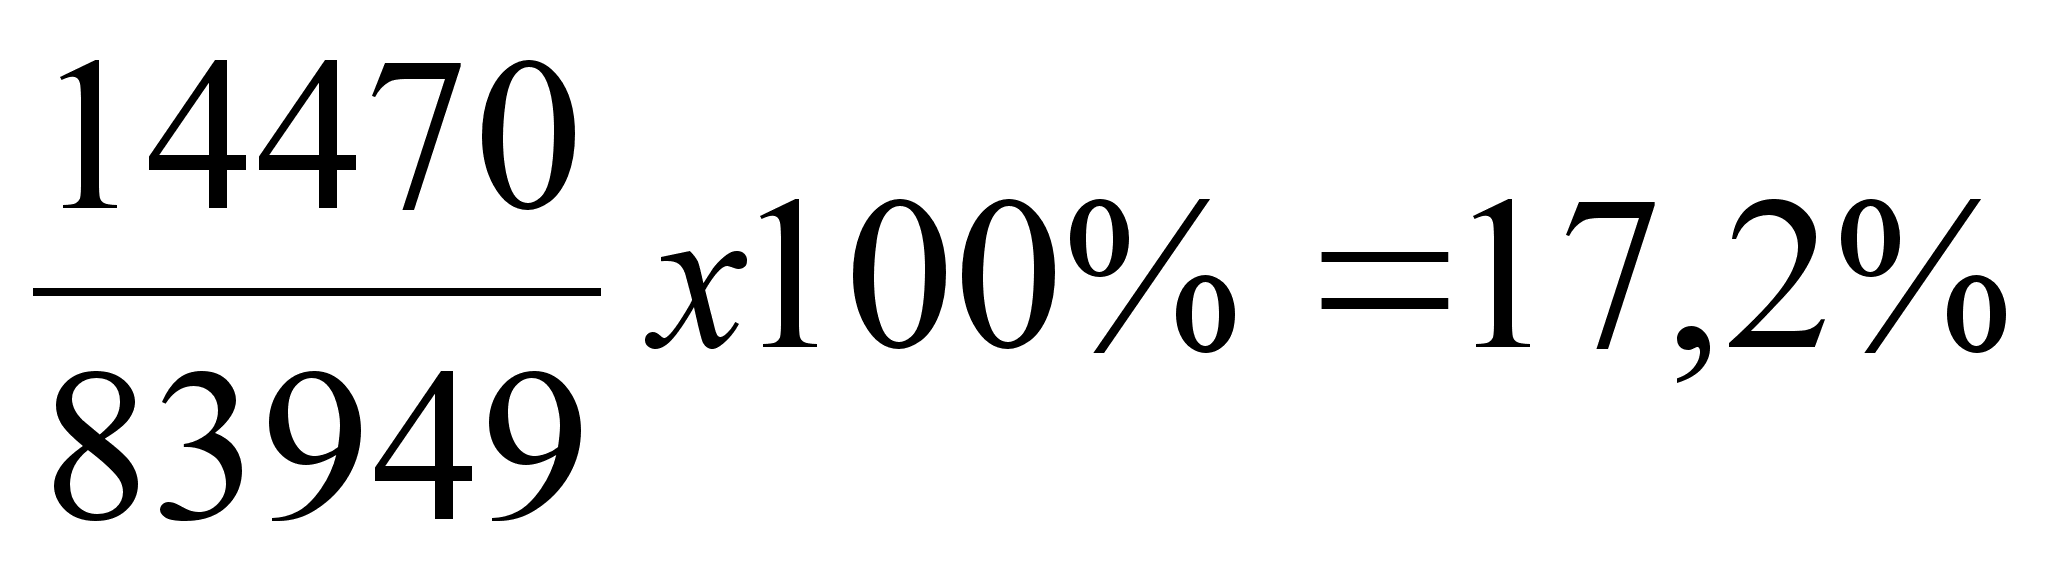
Rск1
=
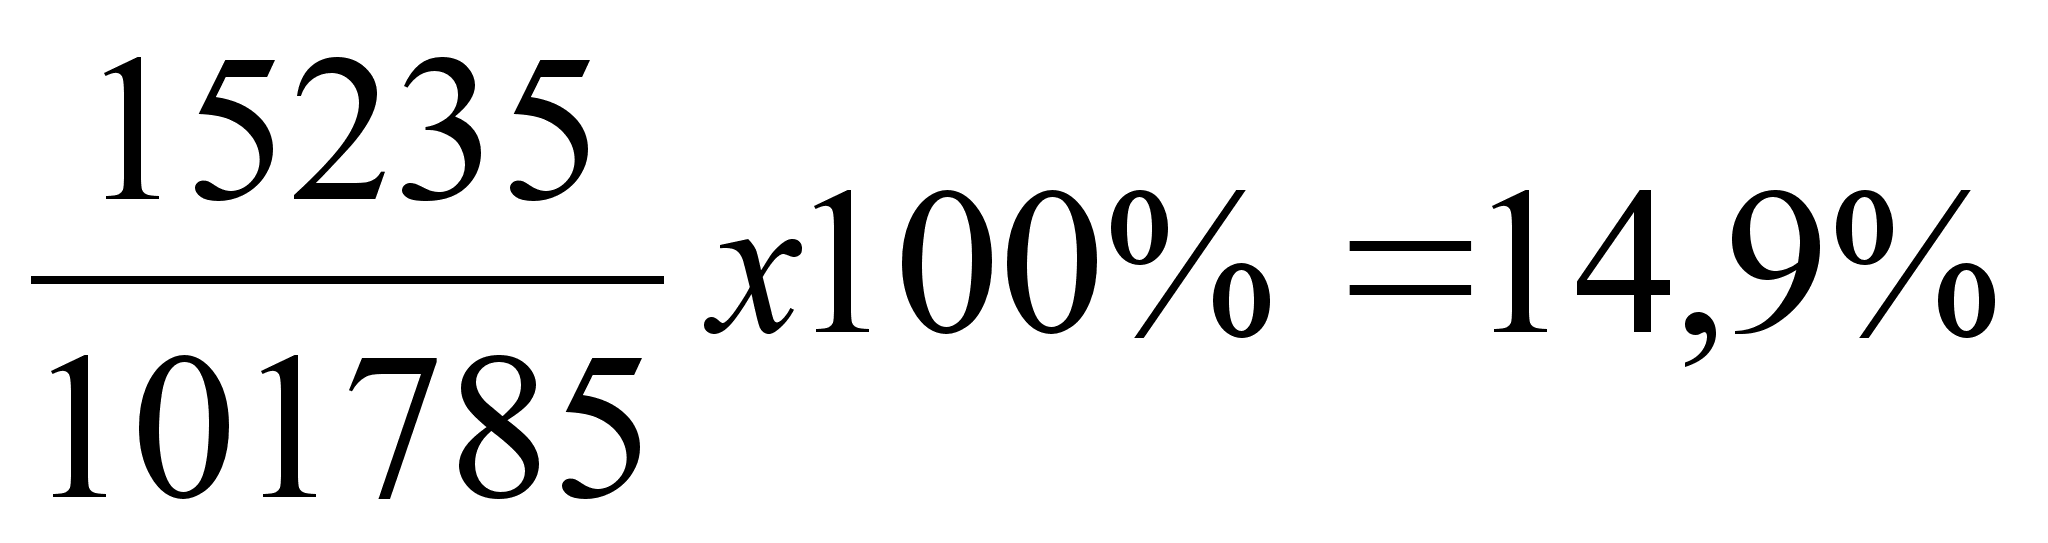
Вывод: Эффективность использования собственного капитала в анализируемом периоде снизилась на 2,3%, что оказывает влияние на уровень котировки акций предприятия.
5 Рентабельность перманентного капитала, %
Rпк
=
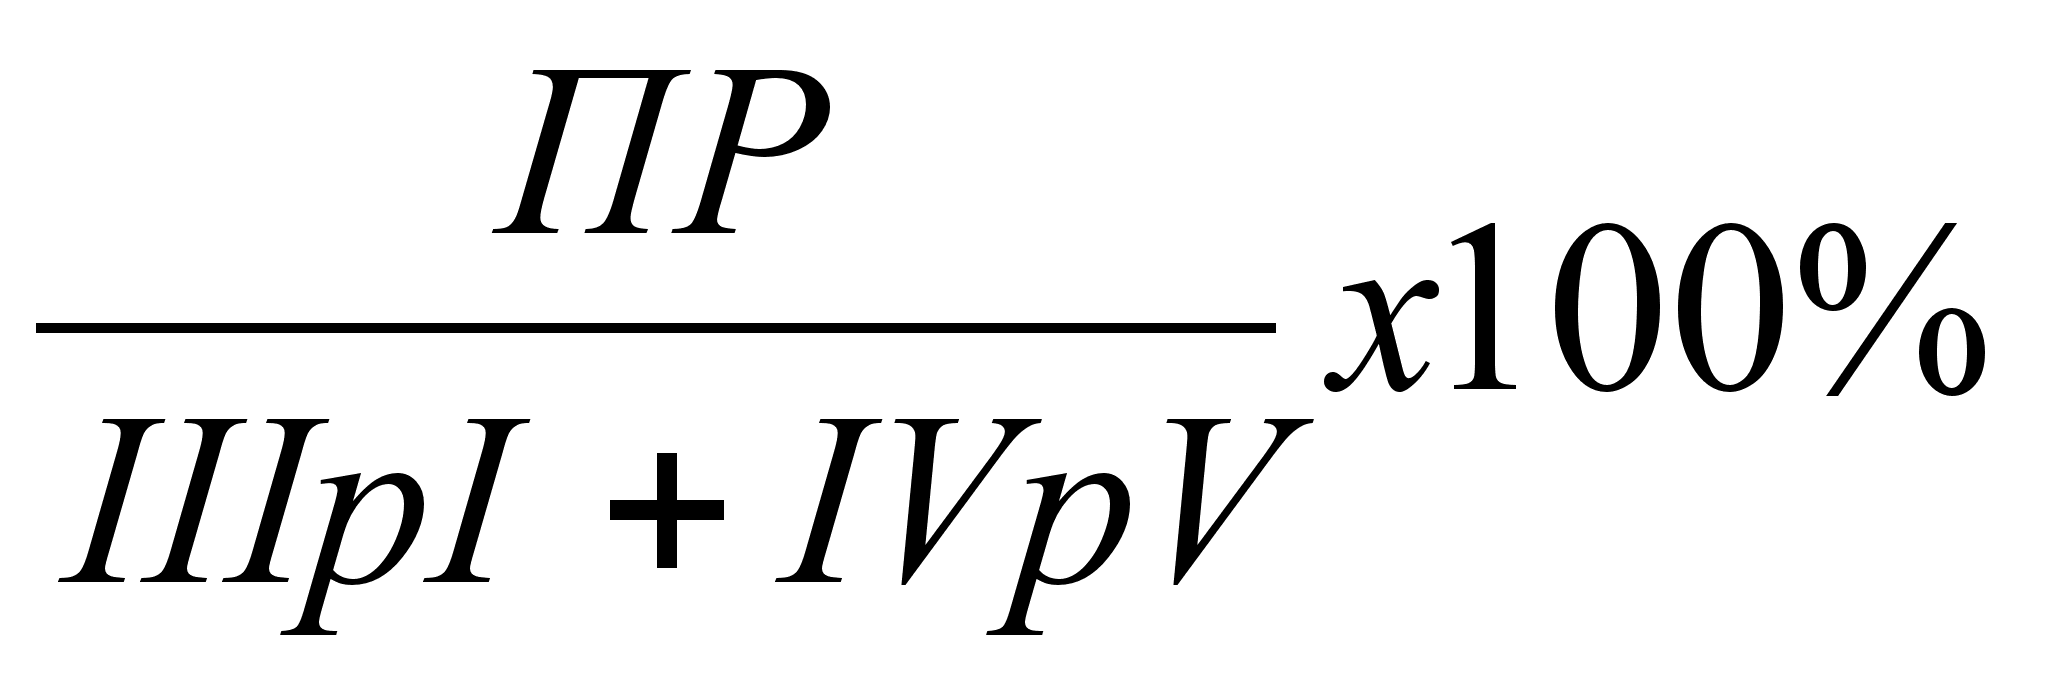 ,
(44)
Rпк0
=
Rпк1
=
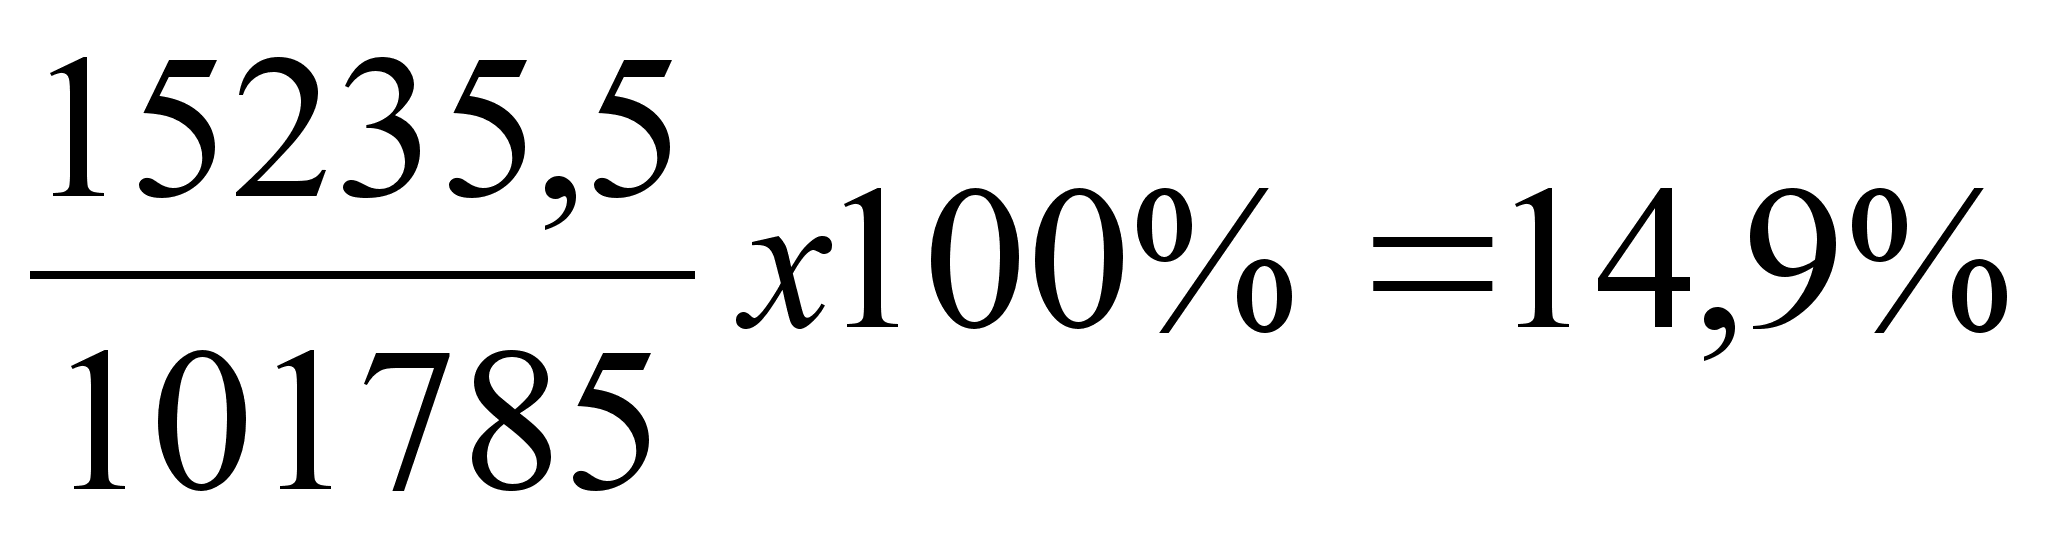
Вывод: Эффективность использования капитала, вложенного в деятельность
предприятия снизилась на 2,3%.
6 Общая оборачиваемость капитала, раз
Оок
=
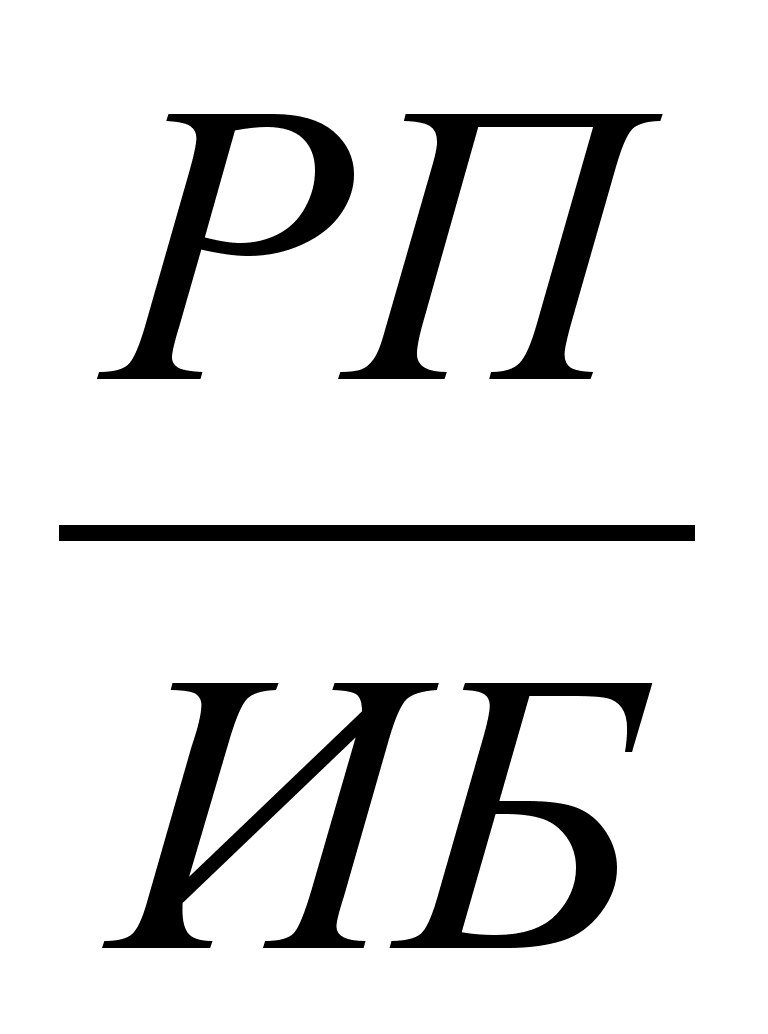 ,