Анализ финансово-хозяйственной деятельности
Отражает скорость оборота всего капитала предприятия. Рост означает ускорение кругооборота средств предприятия или информационный рост.
Оок0
=
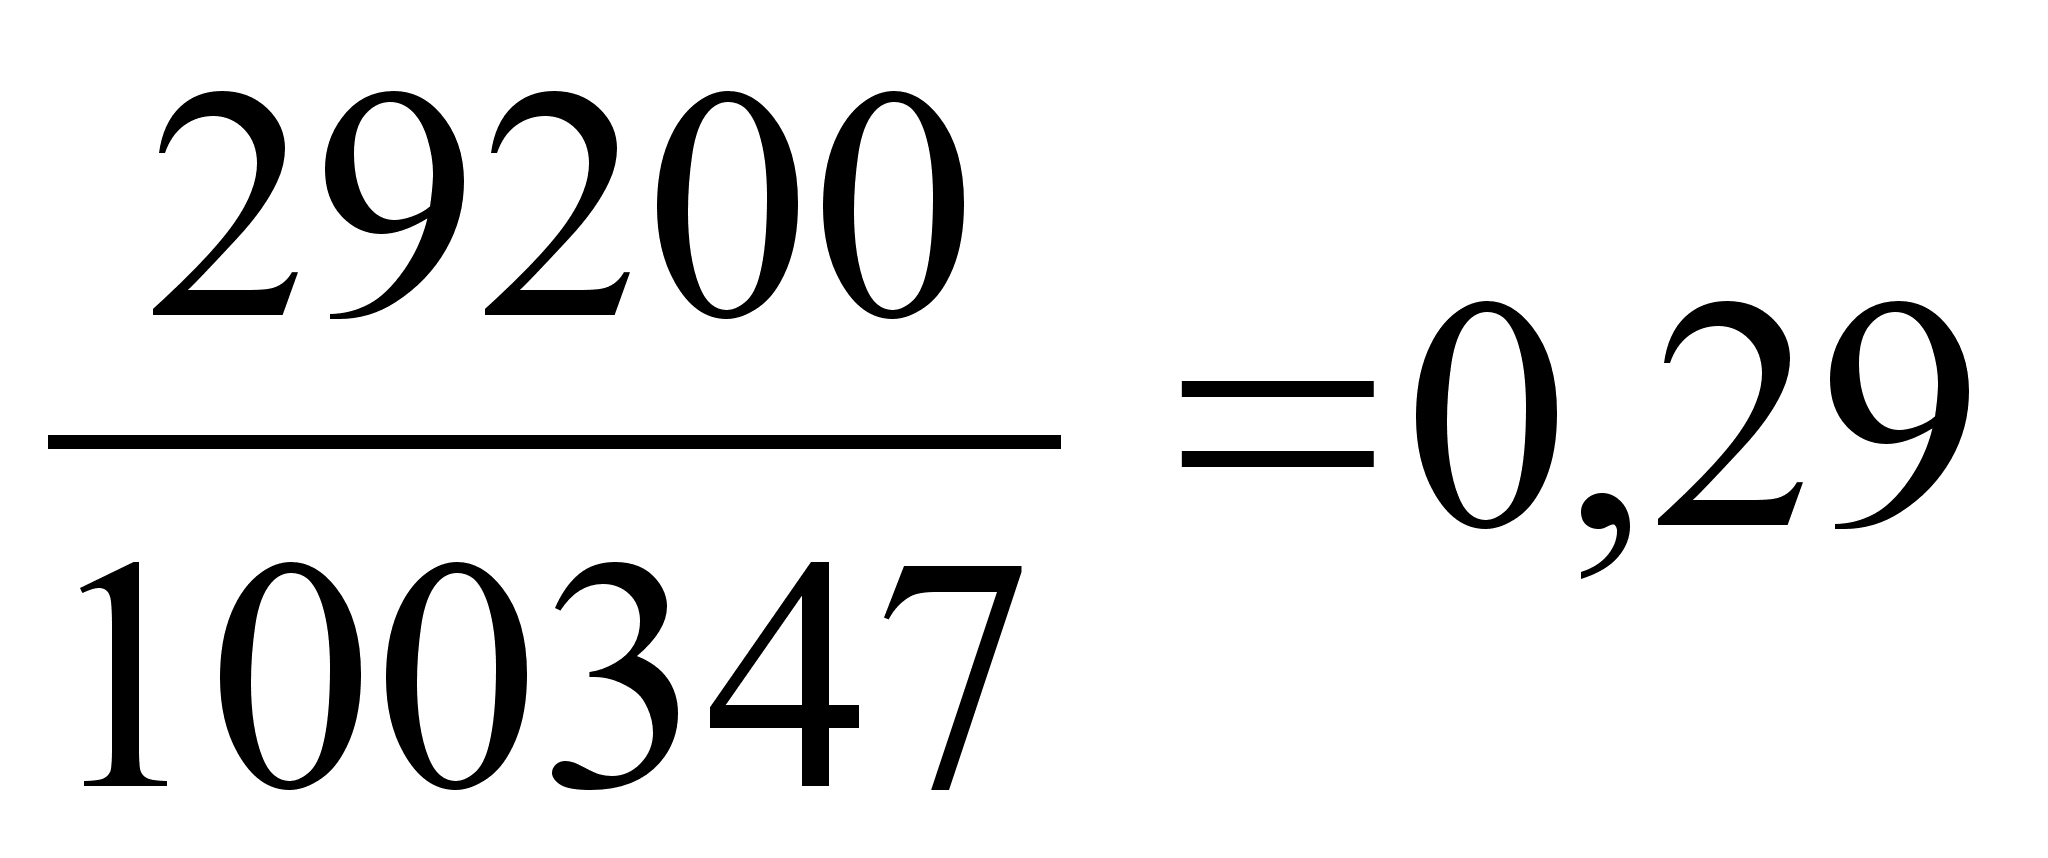 раз
Оок1
=
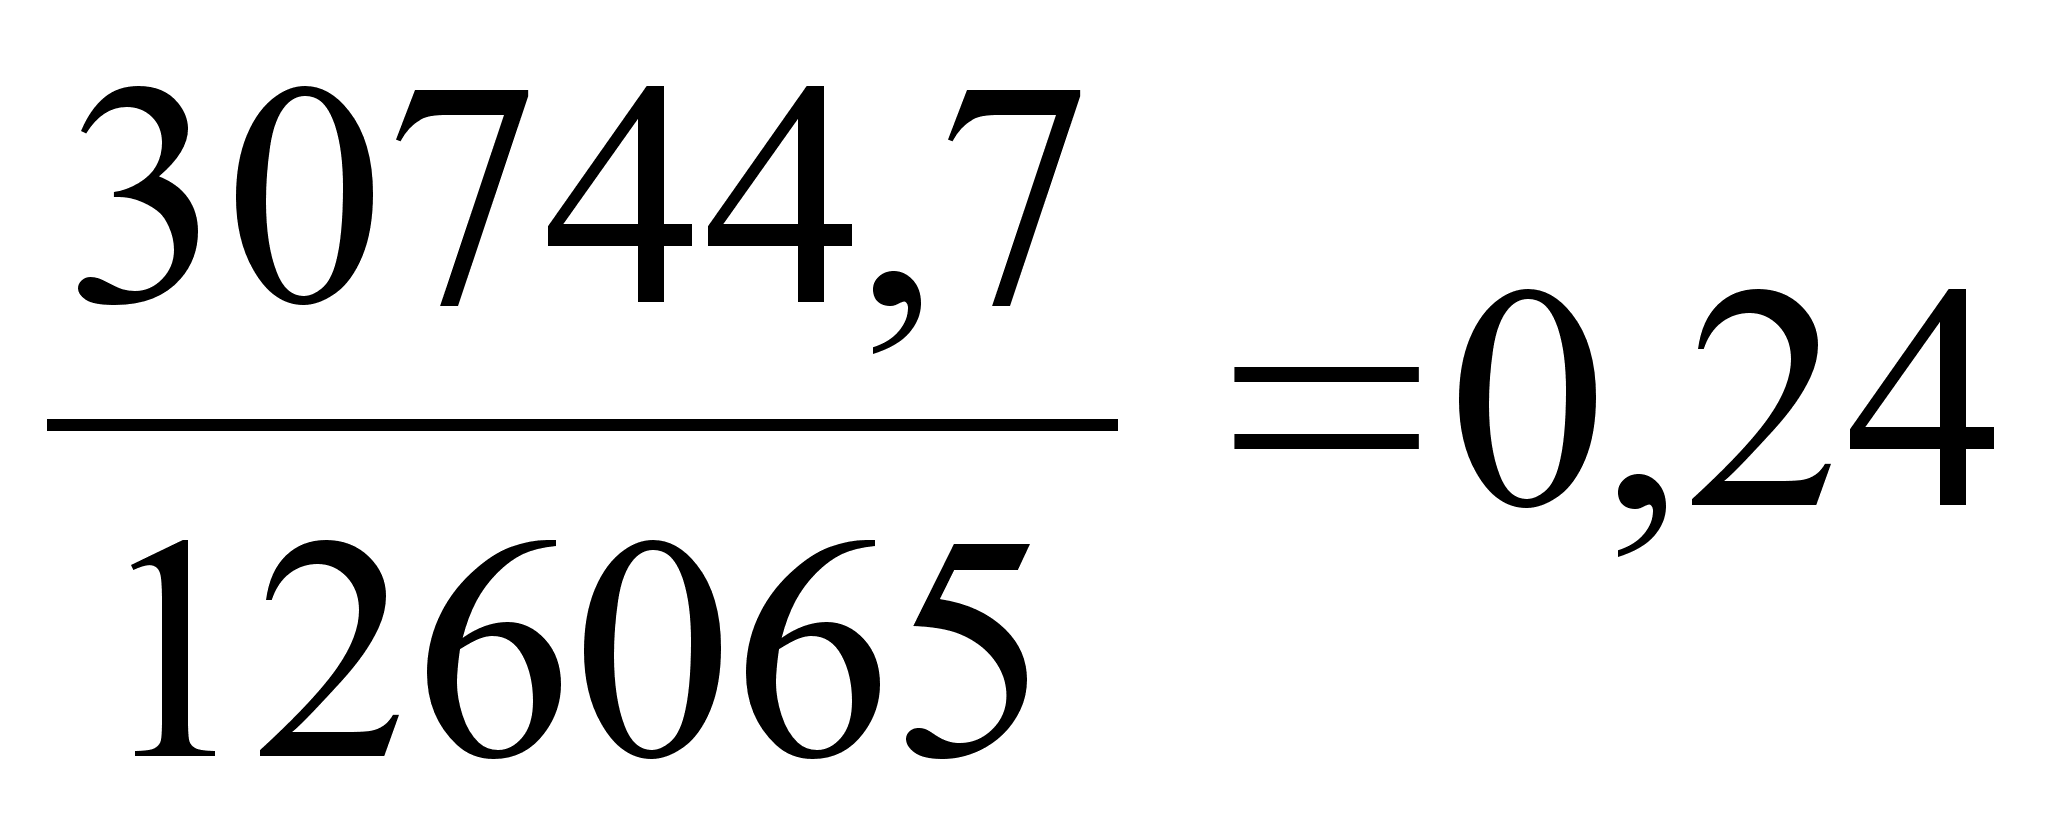 раз
Вывод: скорость оборота всего капитала предприятия в анализируемом периоде снизилась на 0,05 раз, что свидетельствует о замедлении кругооборота средств предприятия.
Оборачиваемость мобильных средств, раз
Омс
=
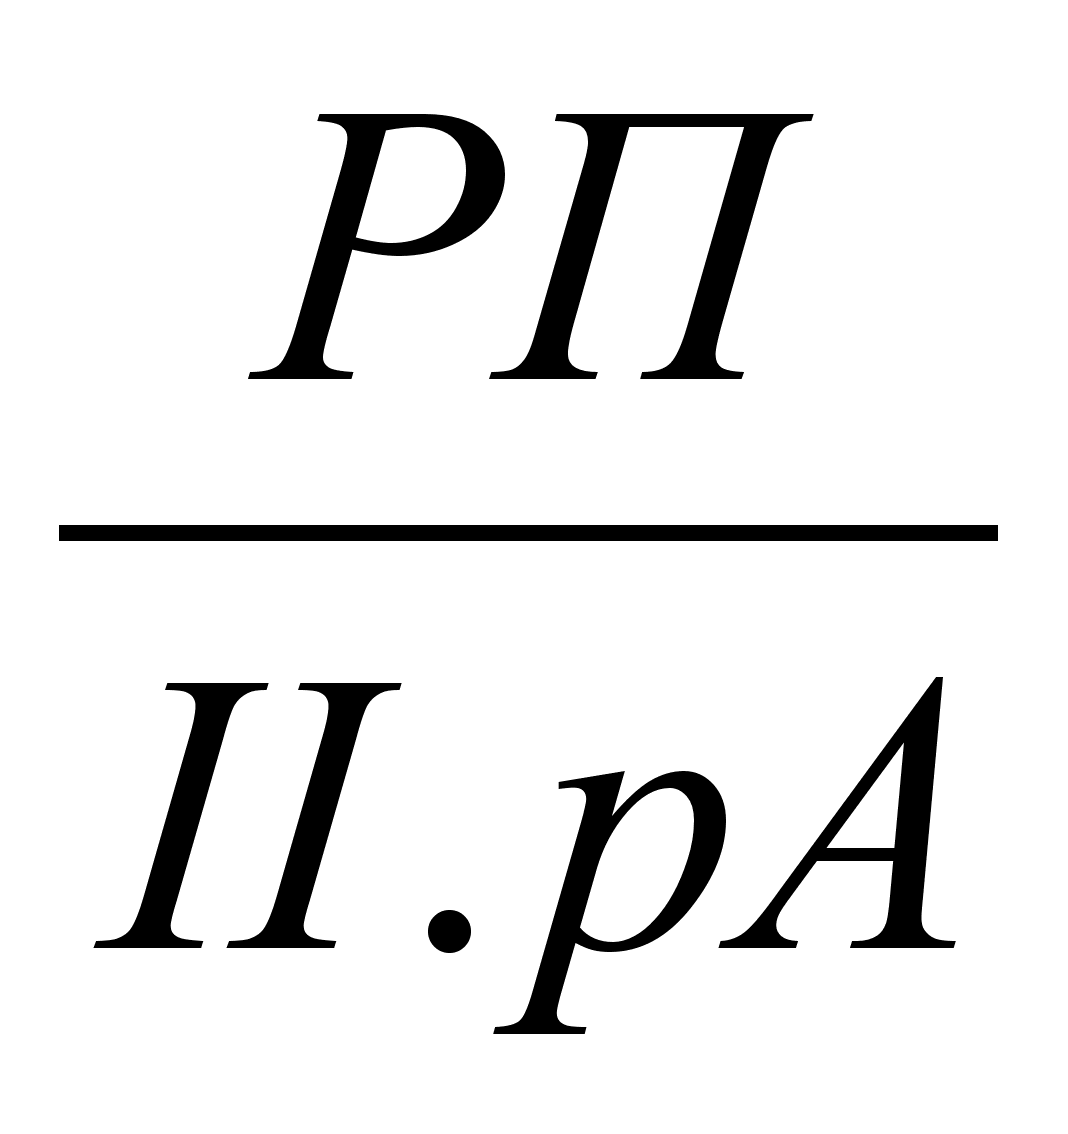 , (46)
Показывает скорость оборота всех мобильных средств. Рост характеризуется
положительно.
Омсн
=
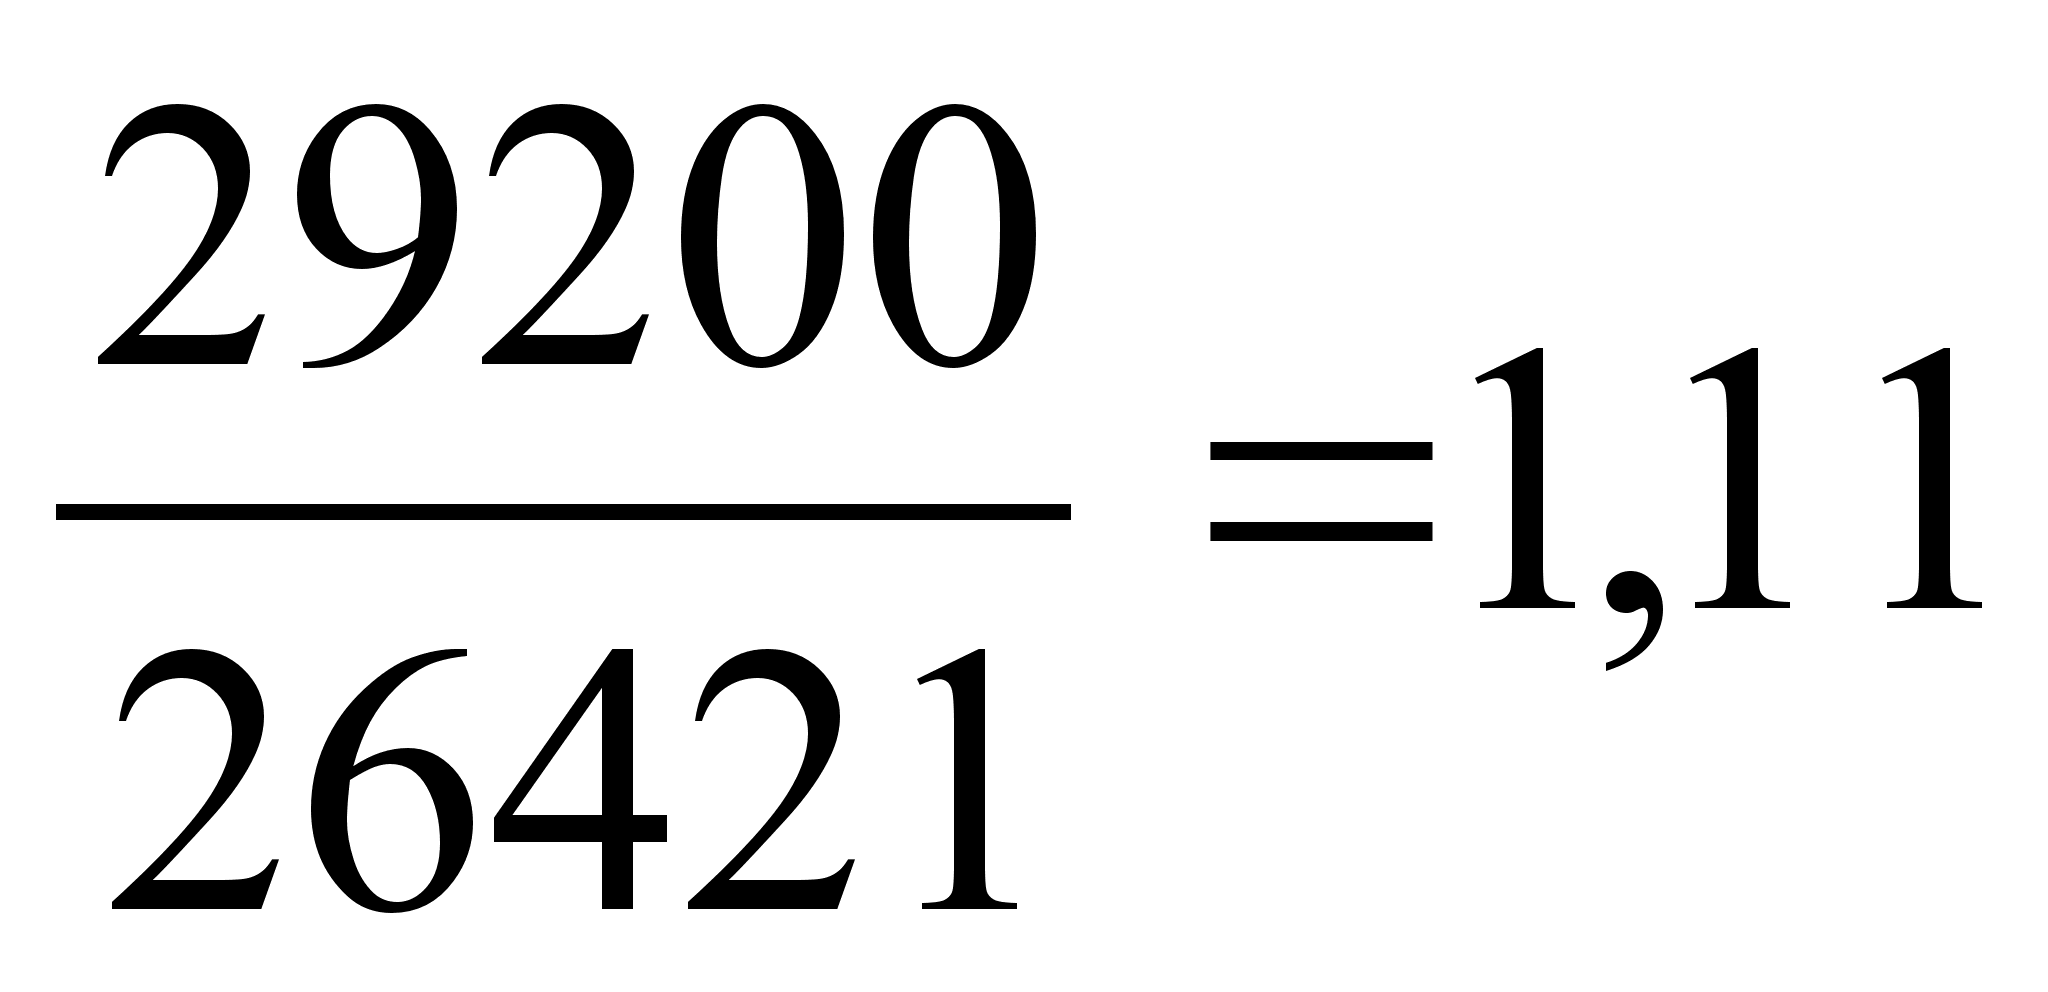 раза
Омск
=
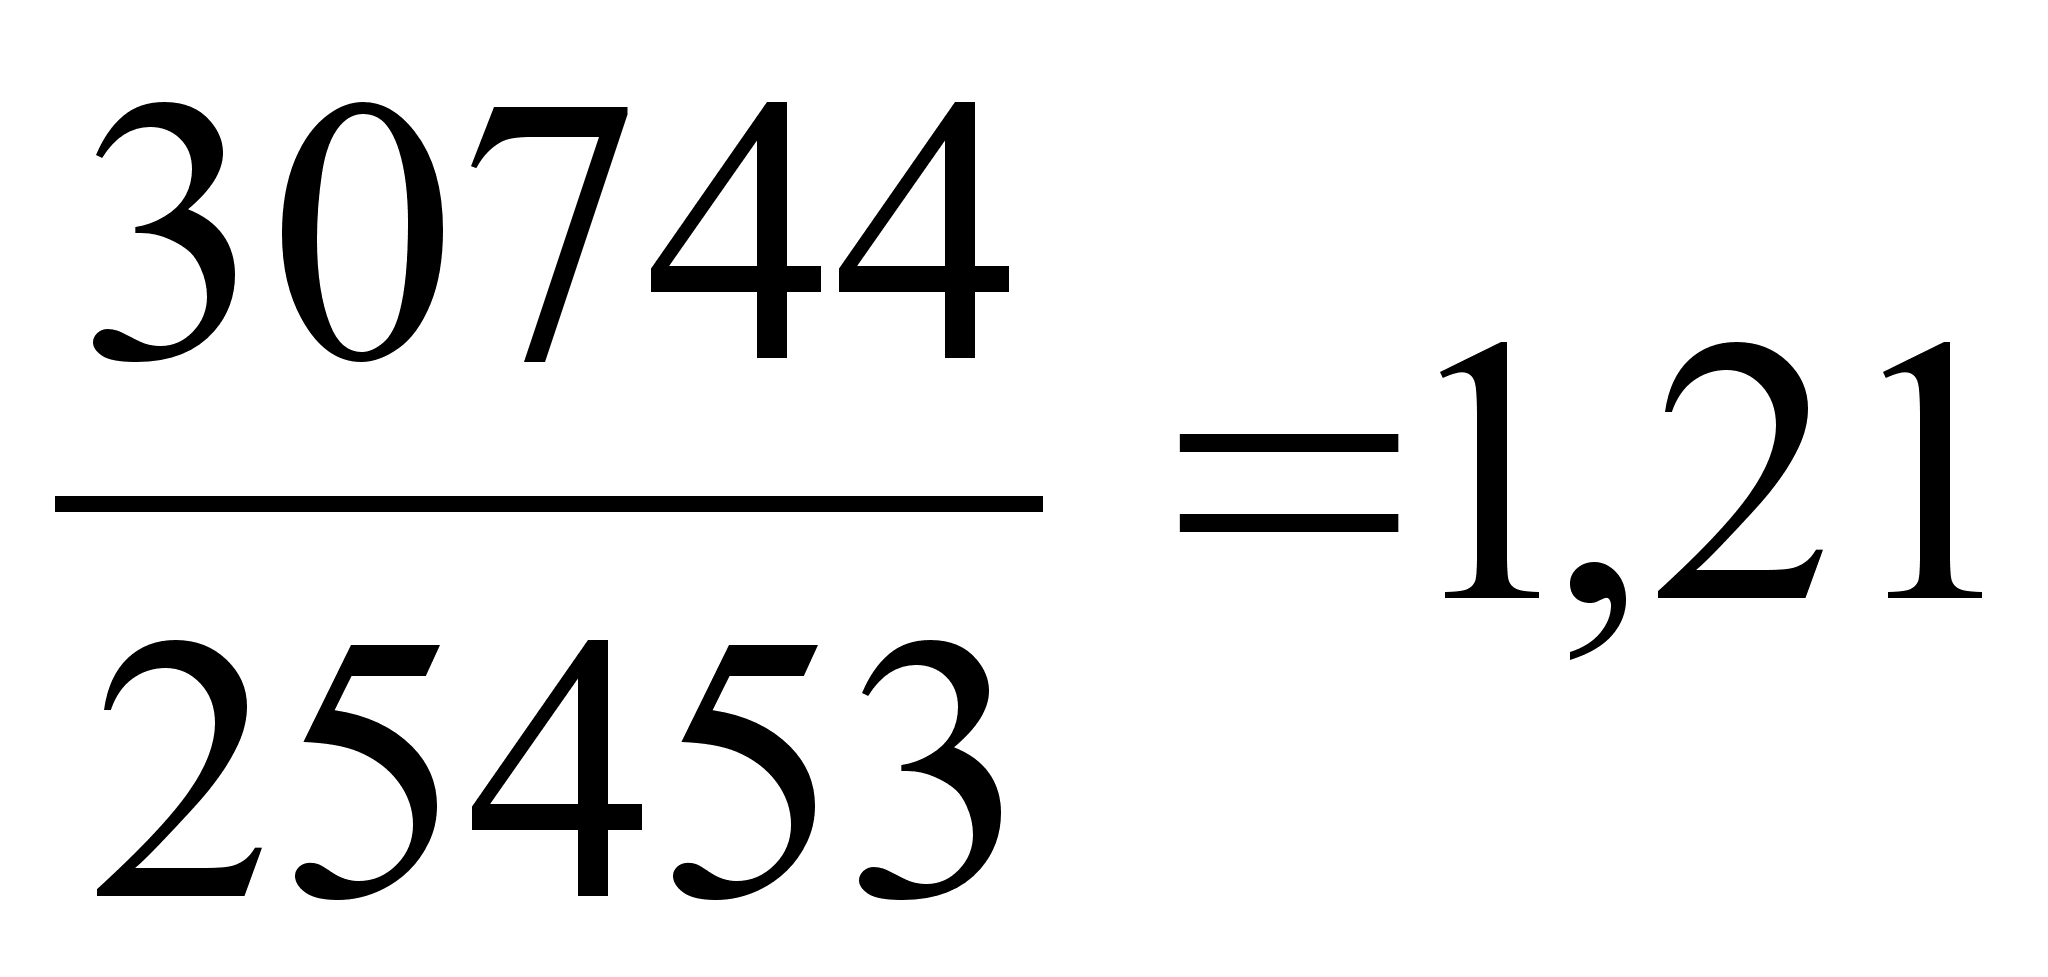 раза
Вывод: Скорость оборота всех мобильных средств увеличилась в 0,1 раз, что
характеризуется положительно.
Оборачиваемость готовой продукции, раз
Очп
=
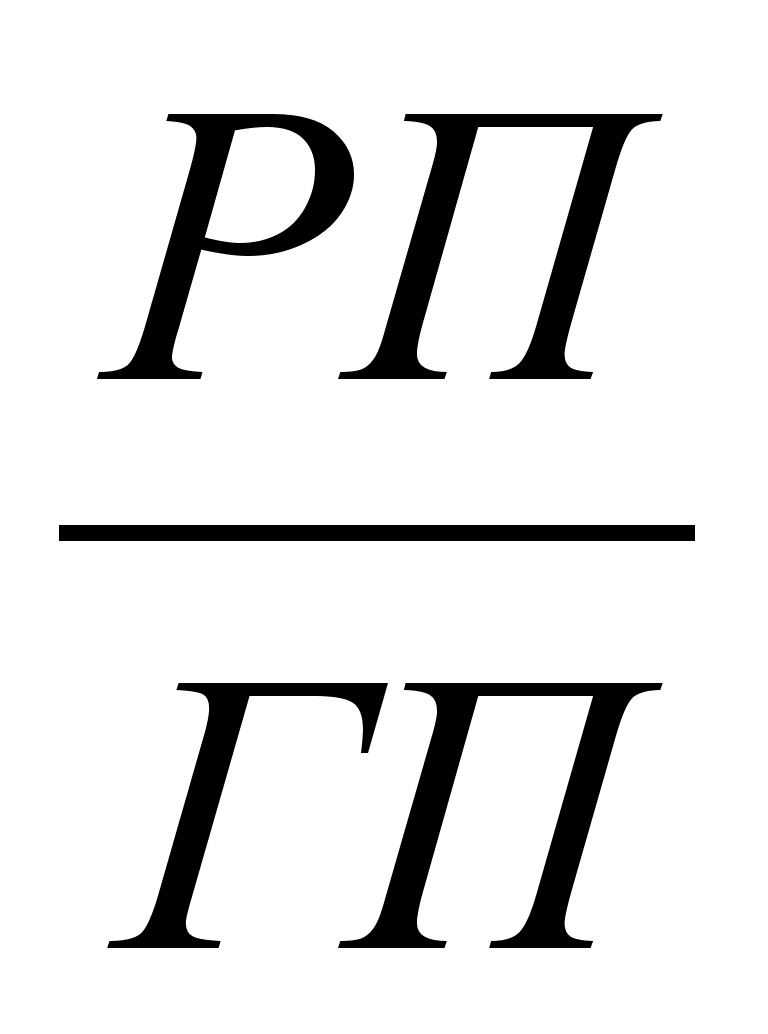 ,
(47)
Показывает скорость оборота готовой продукции. Рост коэффициента означает увеличение спроса на продукцию, снижение – затоваривания на складах.
Огпн
=
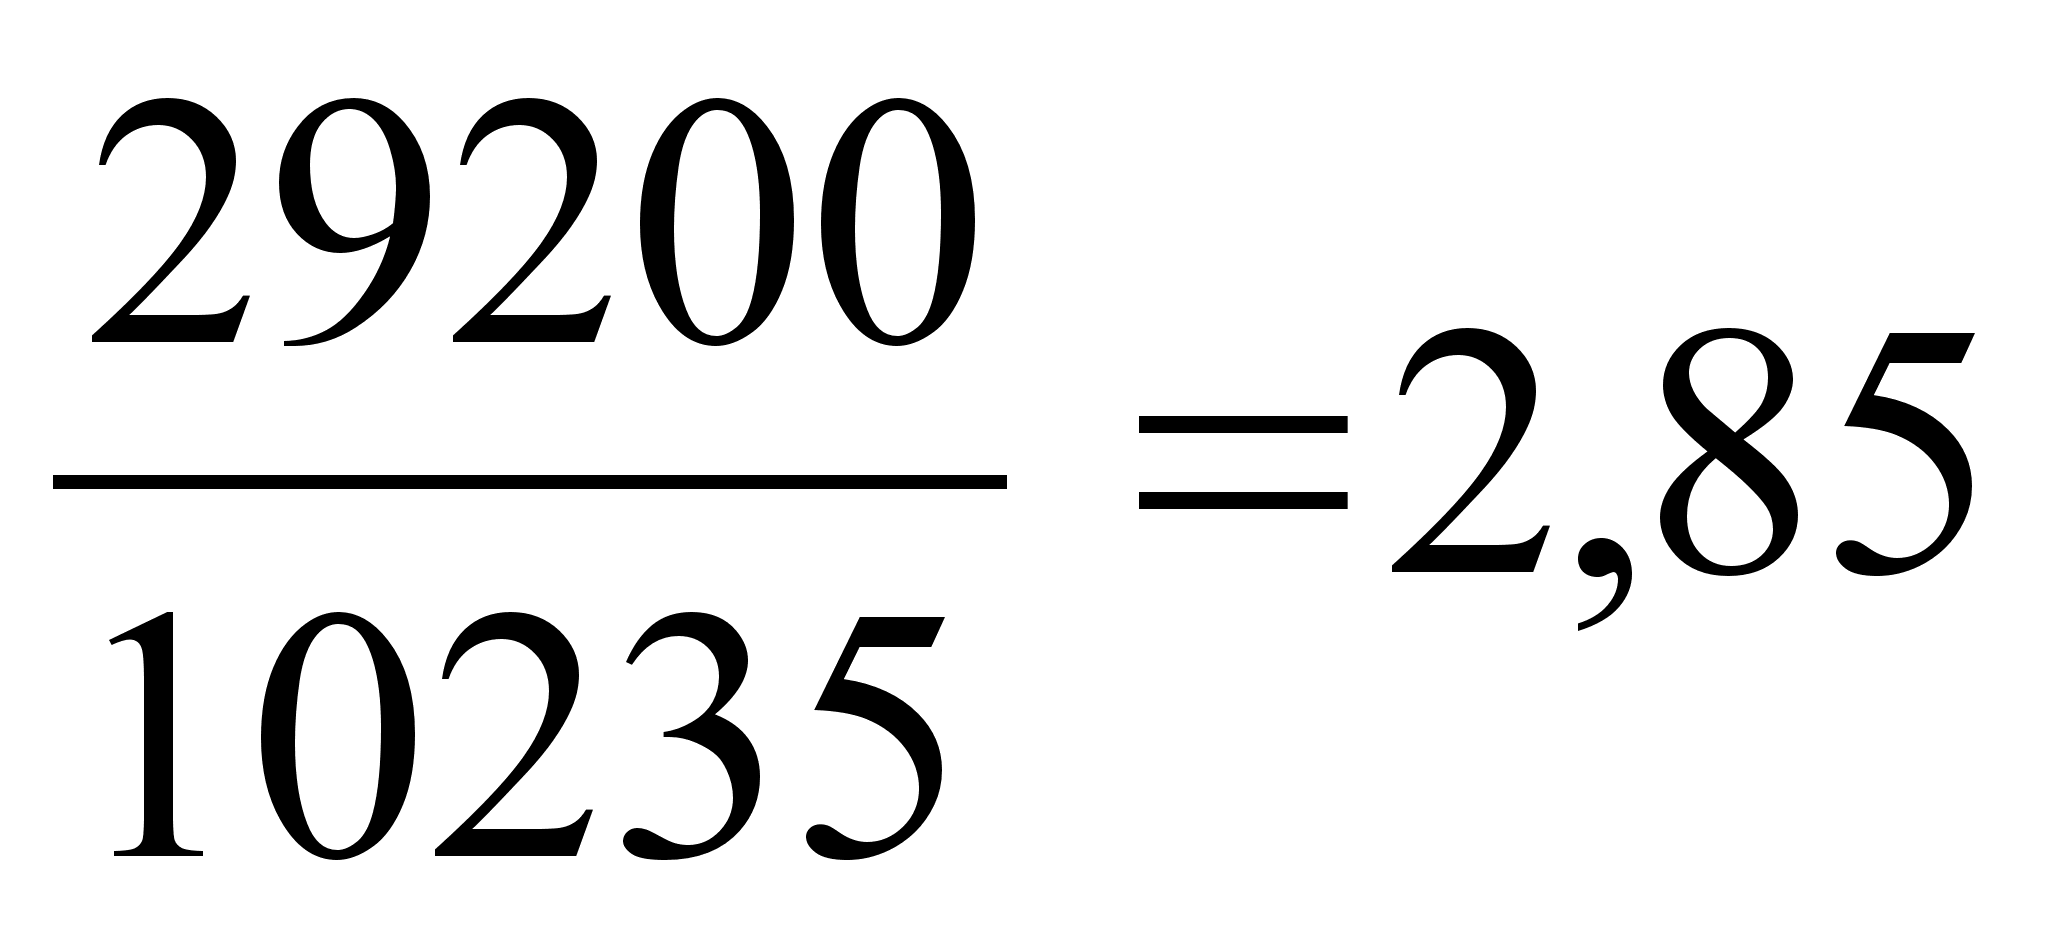 раза
Огпк
=
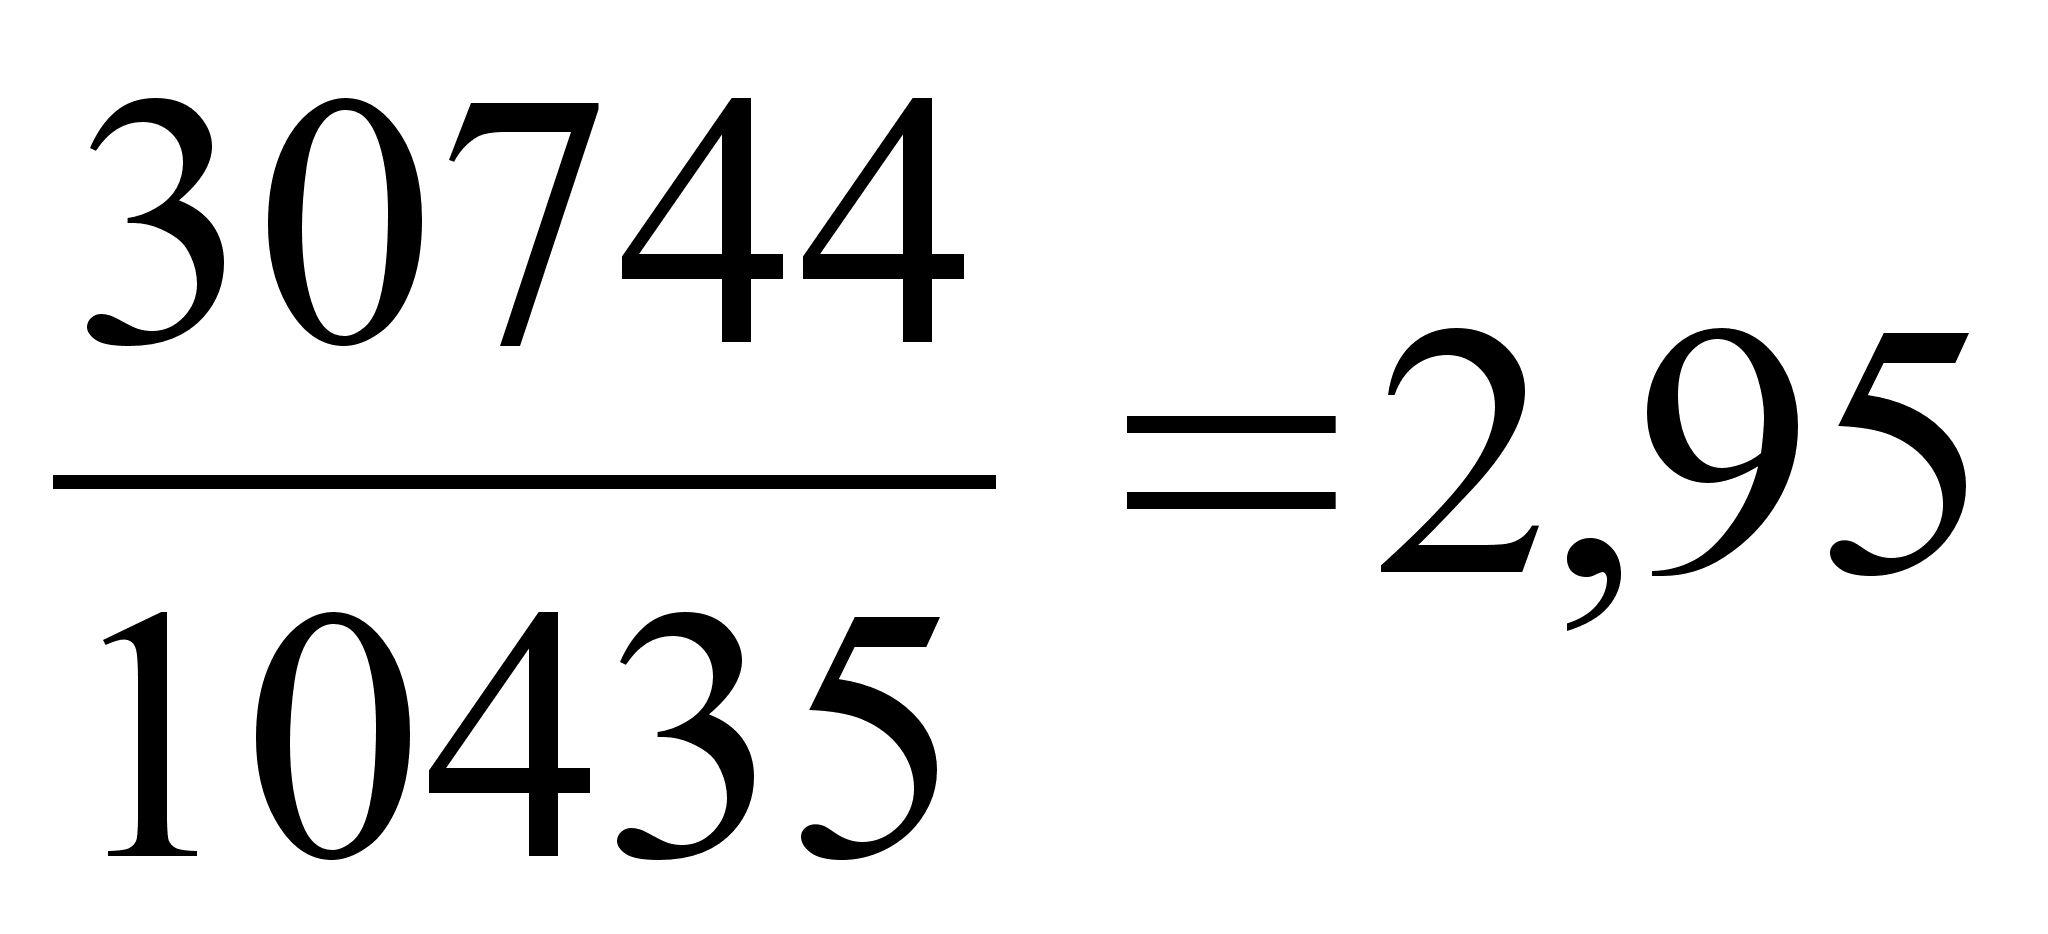 раза
Вывод: Скорость оборота готовой продукции увеличилась на 0,1 раз, что означает незначительное увеличение спроса на продукцию.
Оборачиваемость кредиторской задолженности, %.
Одз
=
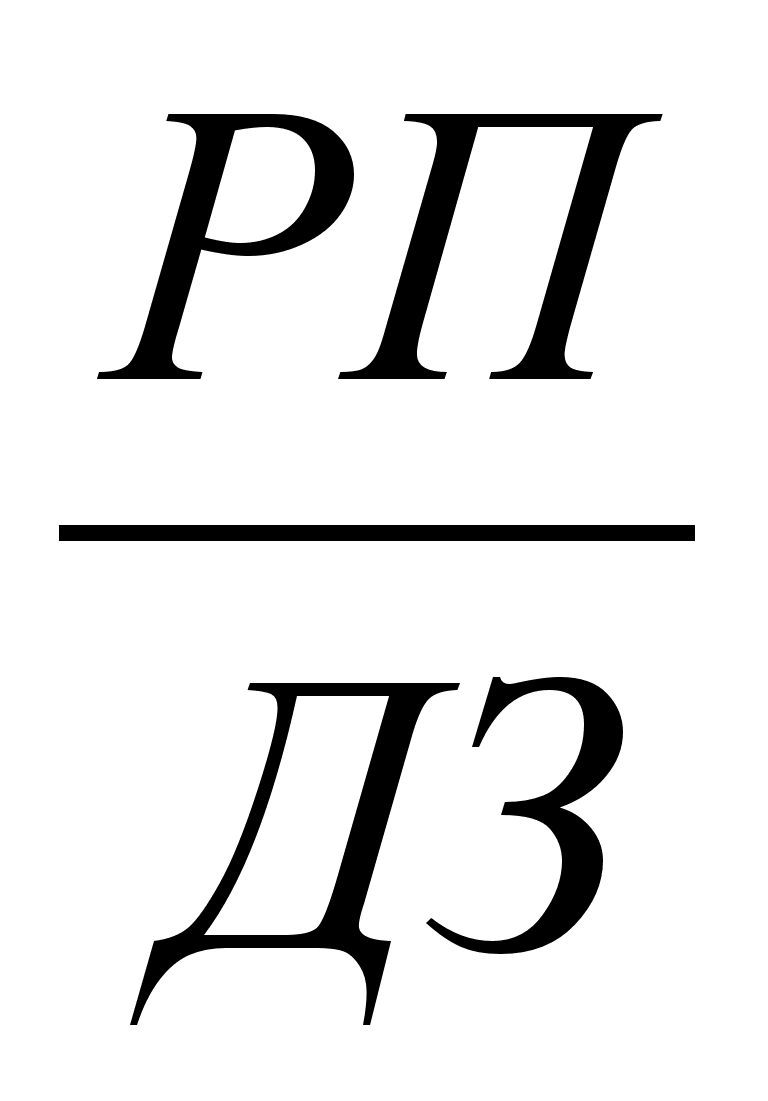 ,
(48)
Показывает расширение или коммерческого кредита, предоставленного предприятием.
Одзн
=
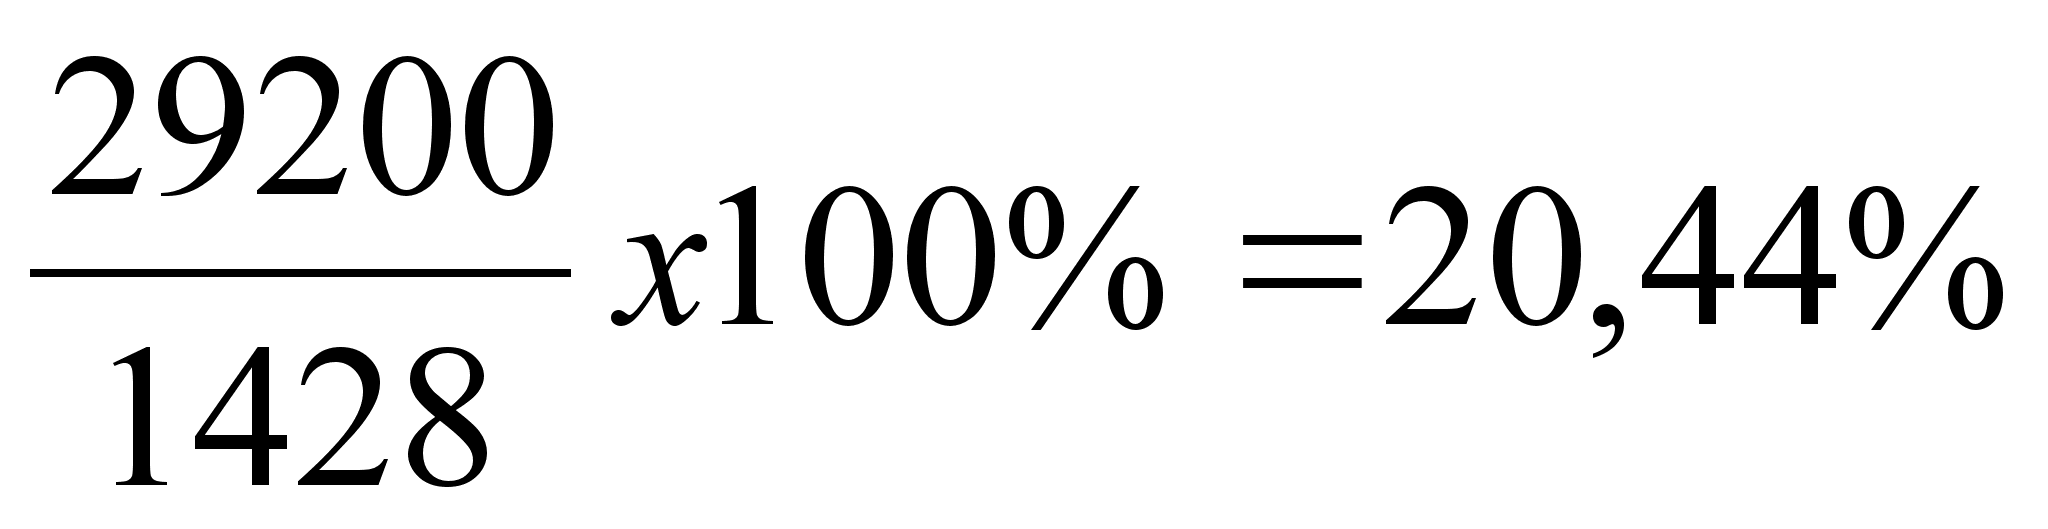
Одзк
=
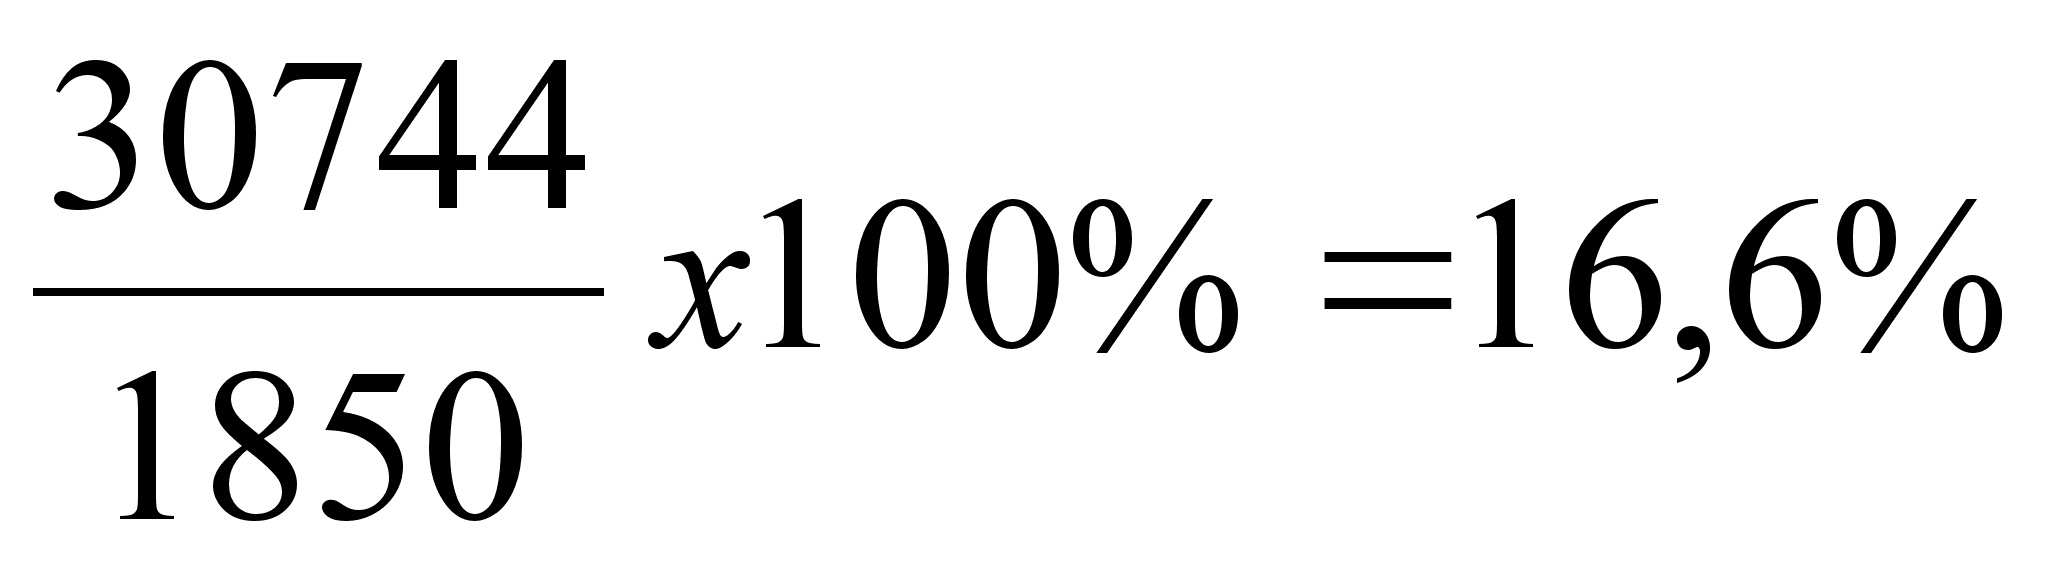
Вывод: Оборачиваемость ДЗ уменьшилась на 4,06%, что означает снижение коммерческого кредита предоставленного предприятием.
Оборачиваемость материальных оборотных средств, раз
Омс
=
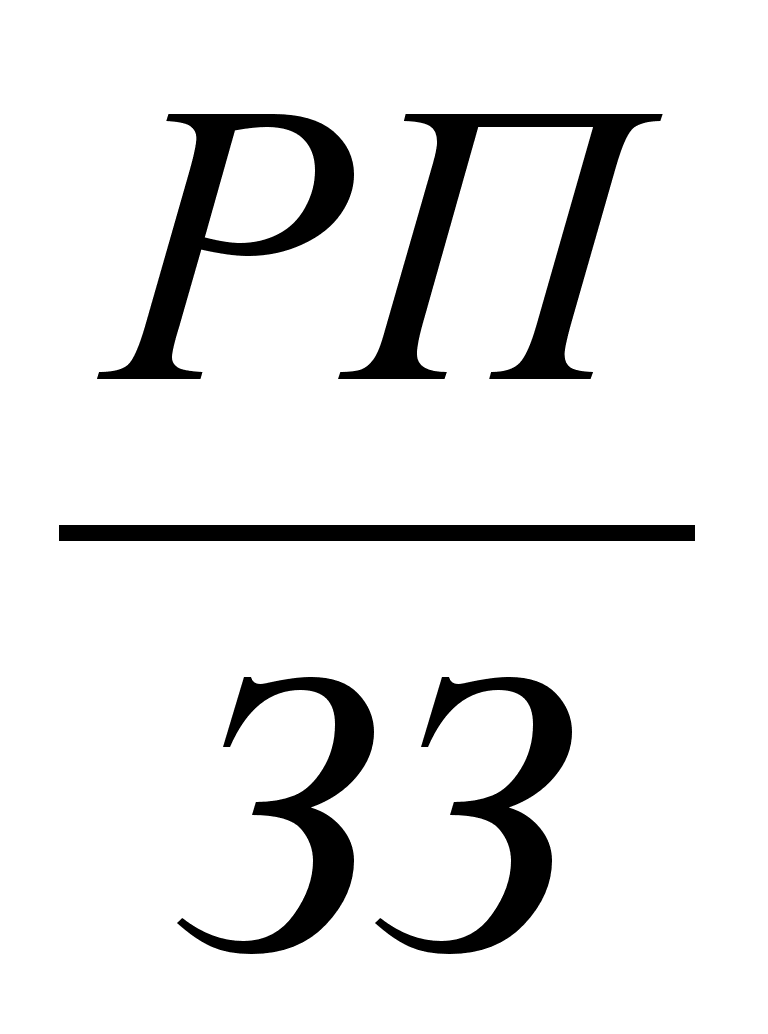 ,
(49)
Отражает число оборотных запасов и затрат предприятия. Снижение свидетельствует об относительном увеличении производственных запасов и незавершенного производства или о снижении спроса на готовую продукцию.
Омс =
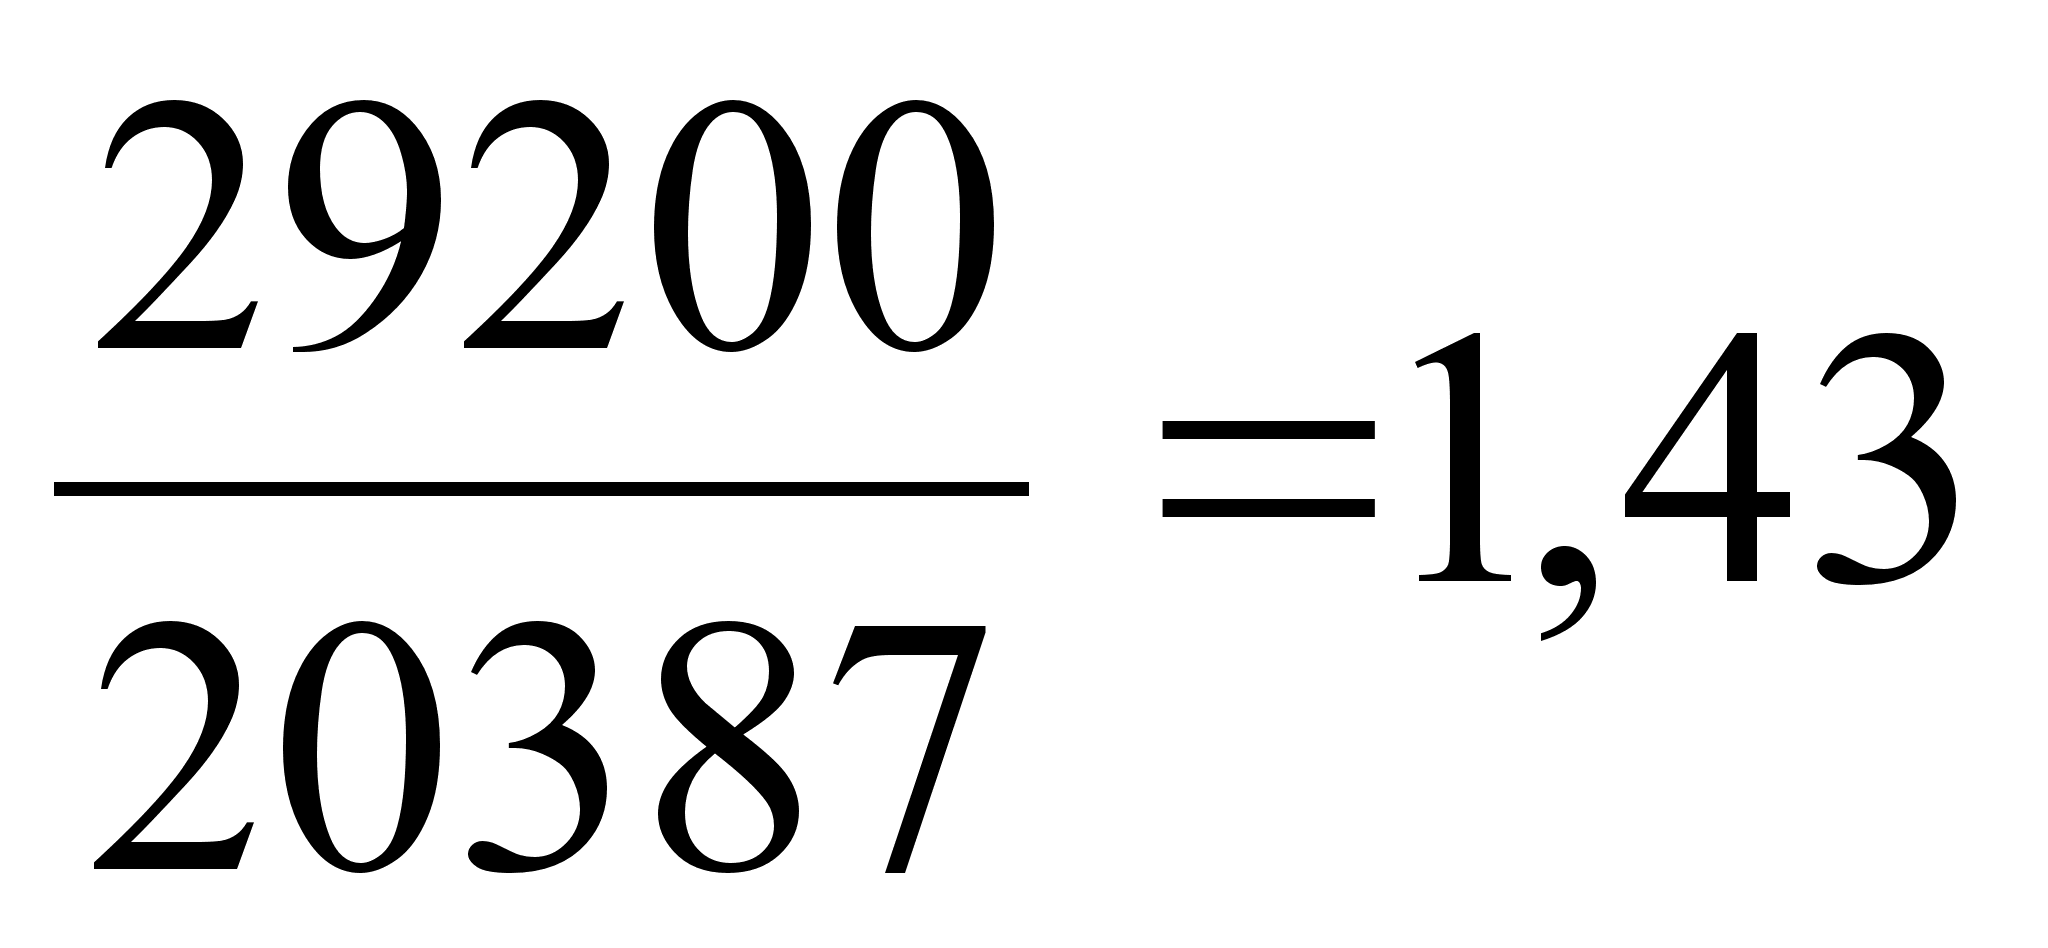 раза
Омс =
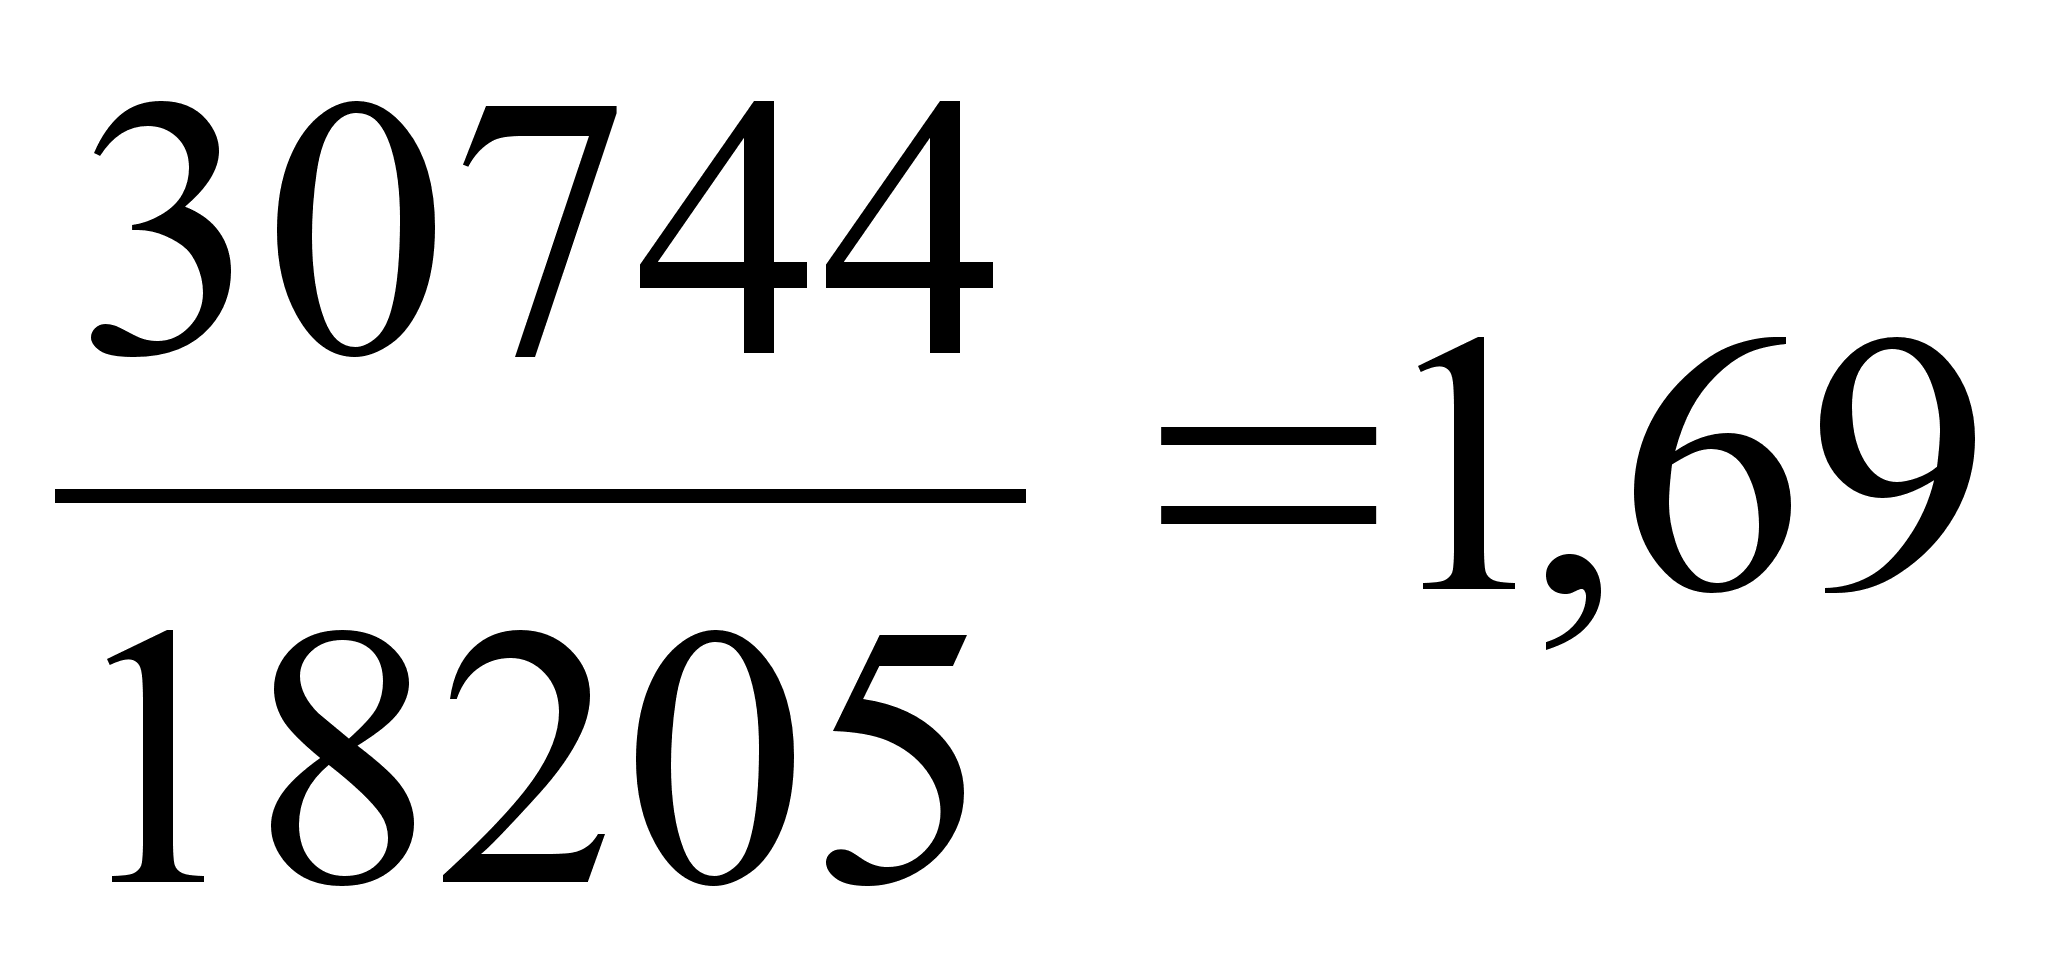 раза
Вывод: Число оборотов запасов и затрат предприятия увеличилось в 0,26 раз.
Средний срок оборачиваемости дебиторской задолженности, дни
Сдз
=
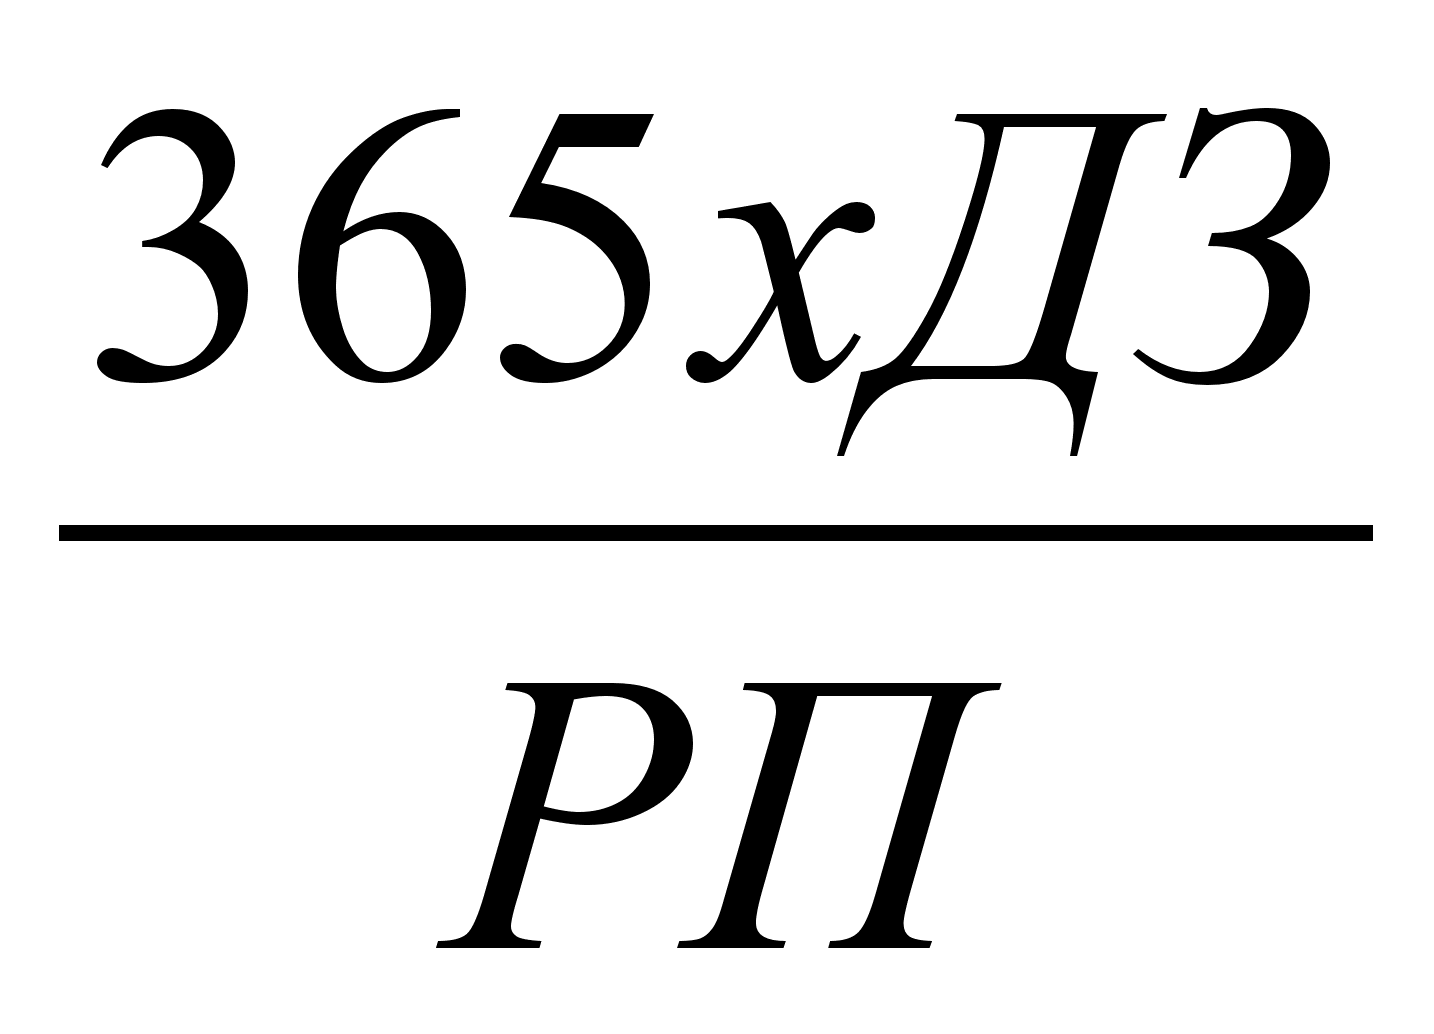 , (50)
Характеризует срок погашения дебиторской задолженности. Положительно оценивается снижение коэффициента.
Сдз =
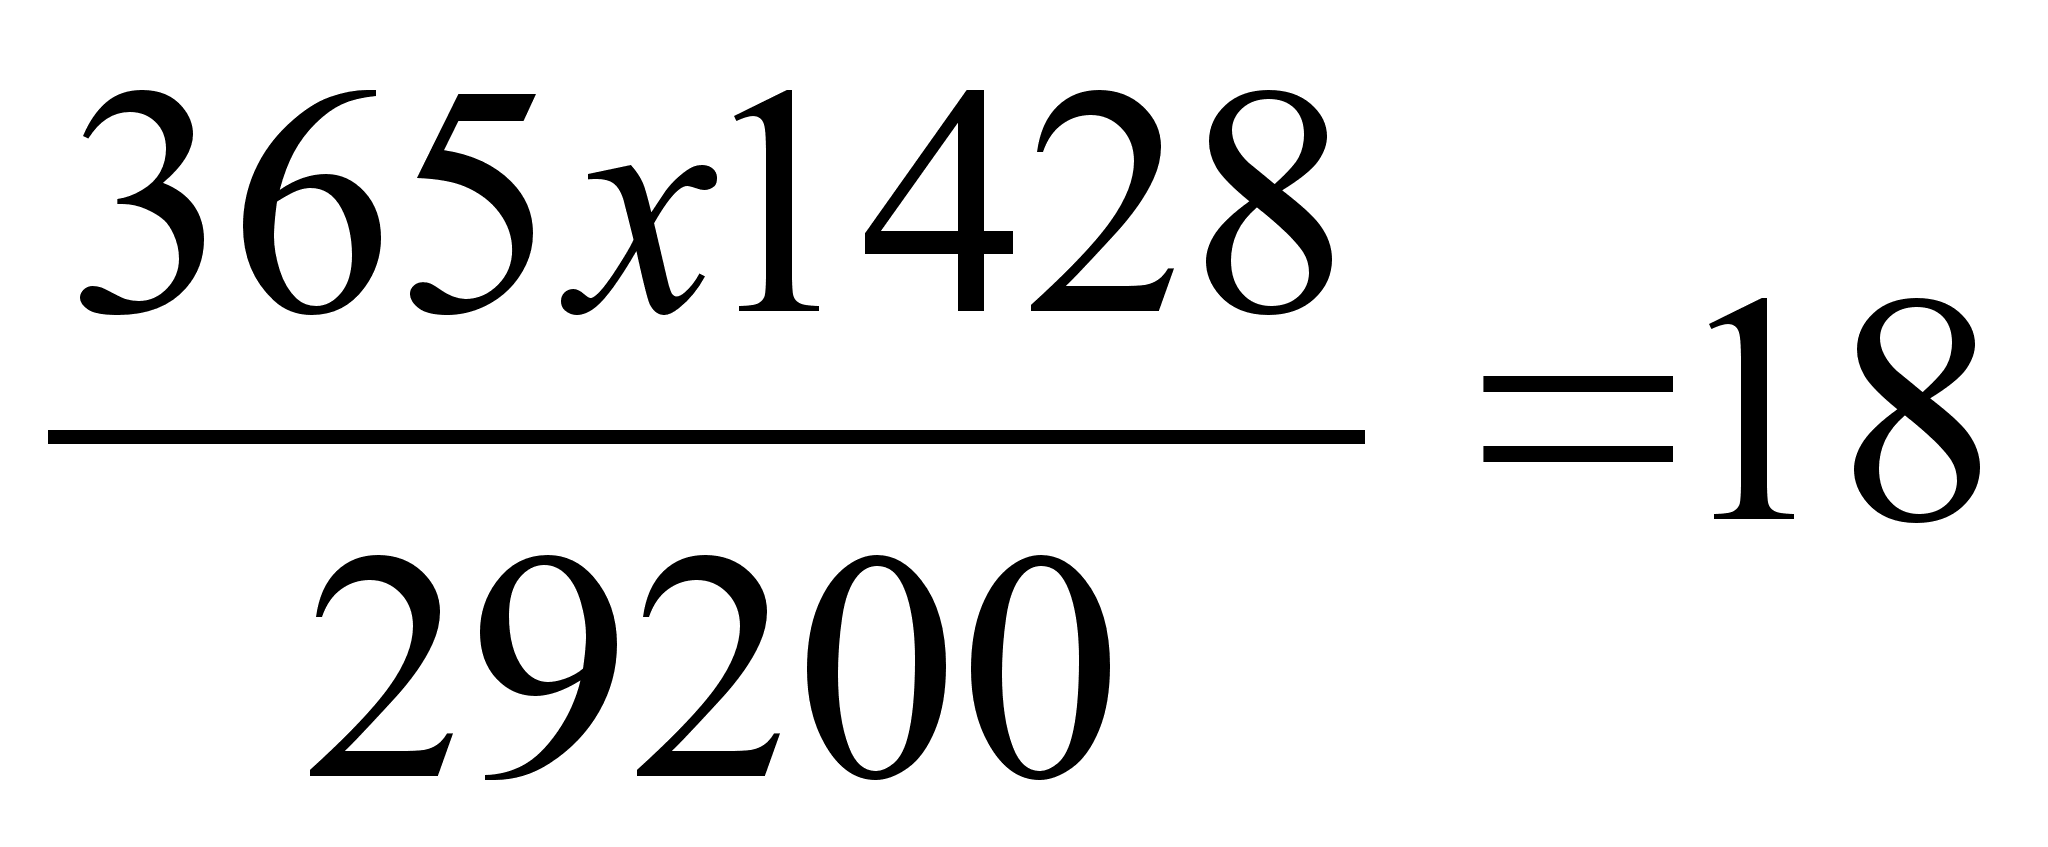 дней
Сдз =
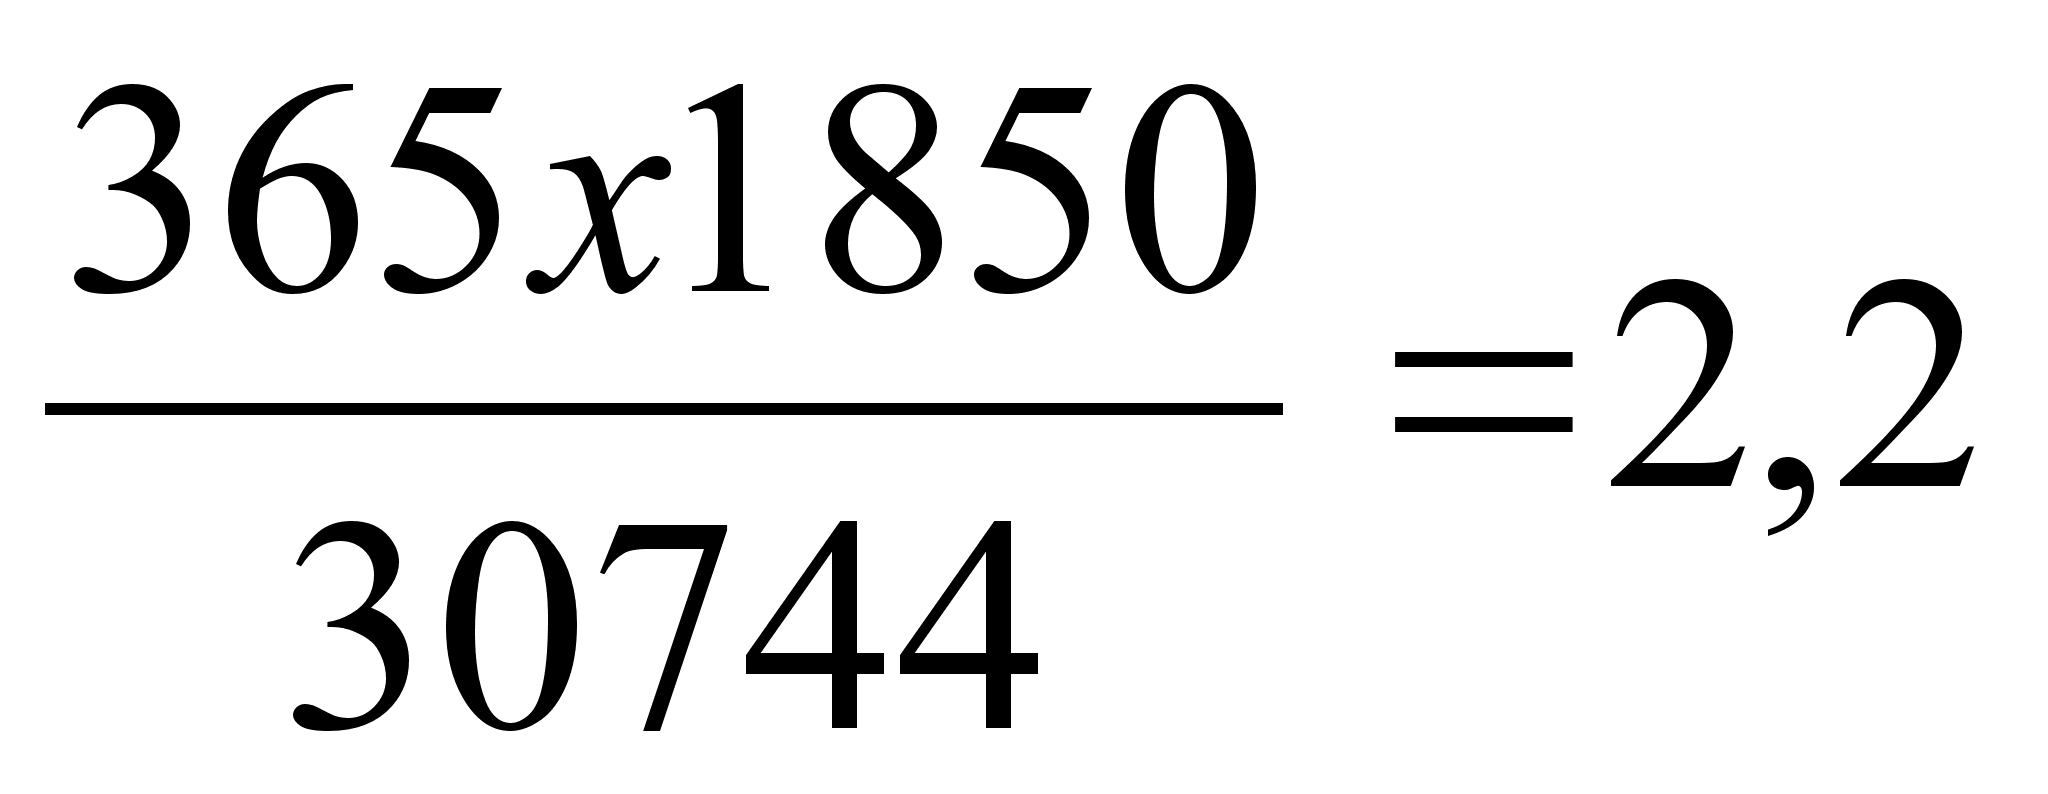
Вывод: Срок погашения кредиторской задолженности увеличился на 4 дня, что оценивается отрицательно.
Оборачиваемость кредиторской задолженности, раз
Окз
=
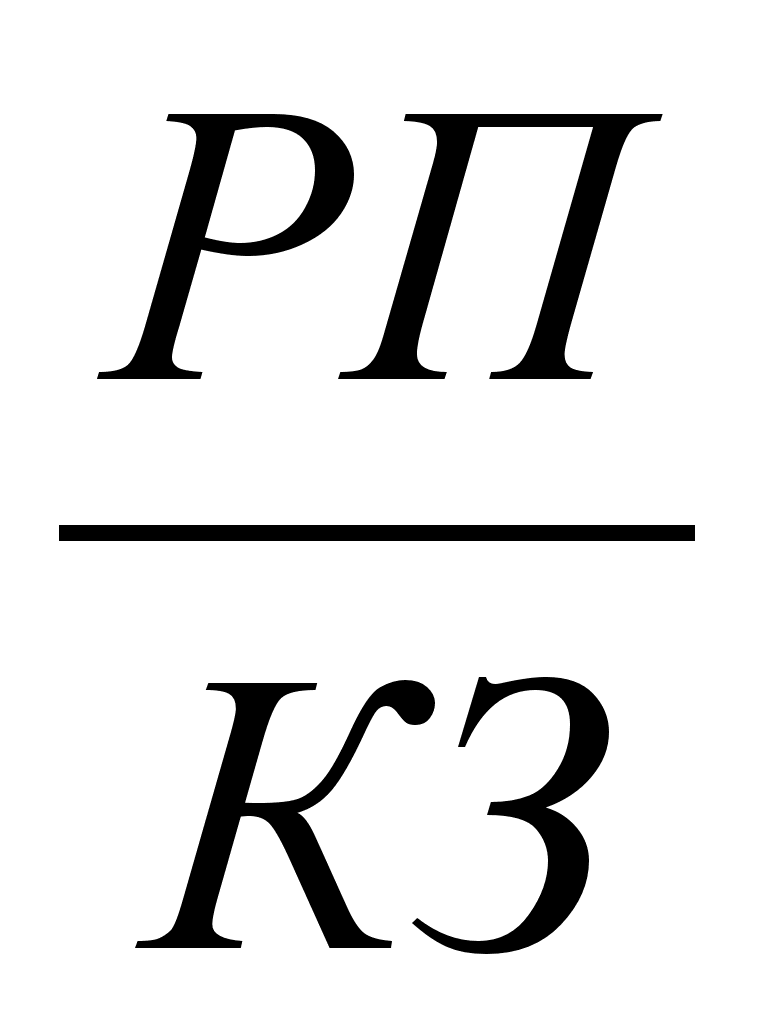 , (51)
Показывает расширение или снижения коммерческого кредита, предоставляемого предприятию. Рост означает увеличение скорости оплаты задолженности, снижение – рост покупок в кредит.
Окз =
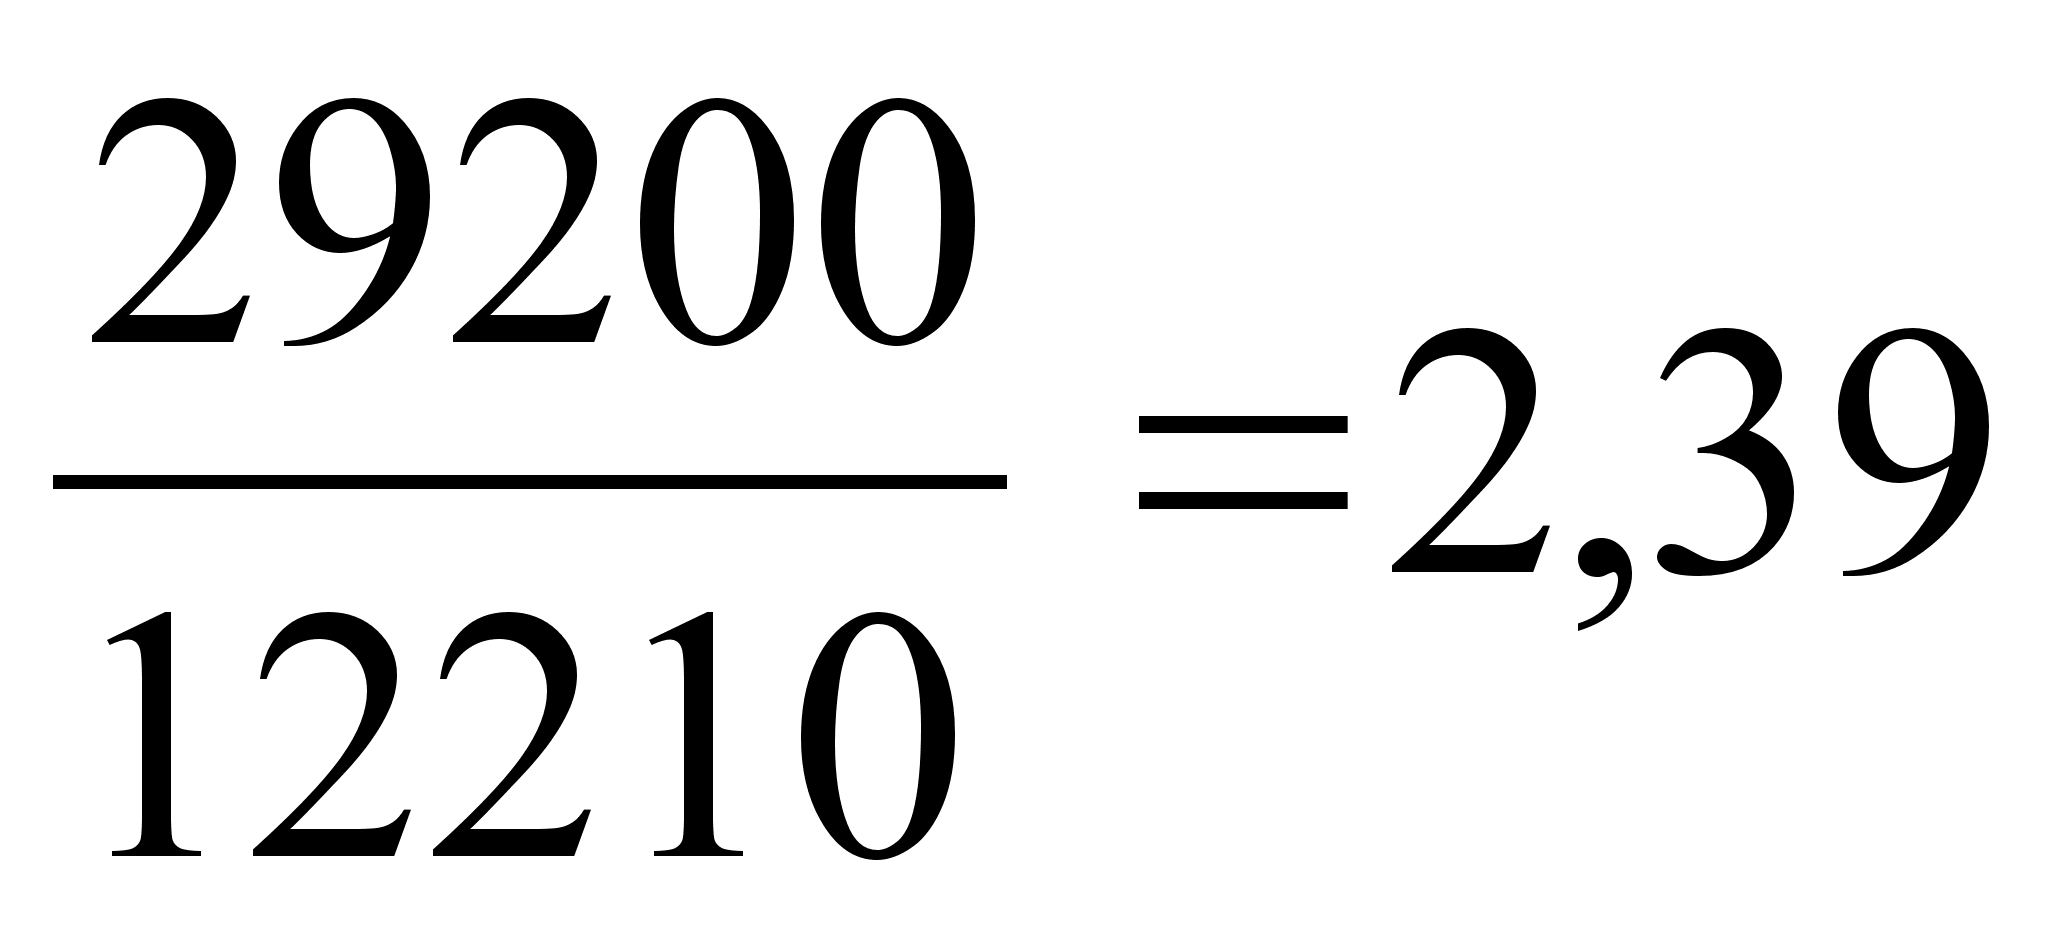 раза
Окз =
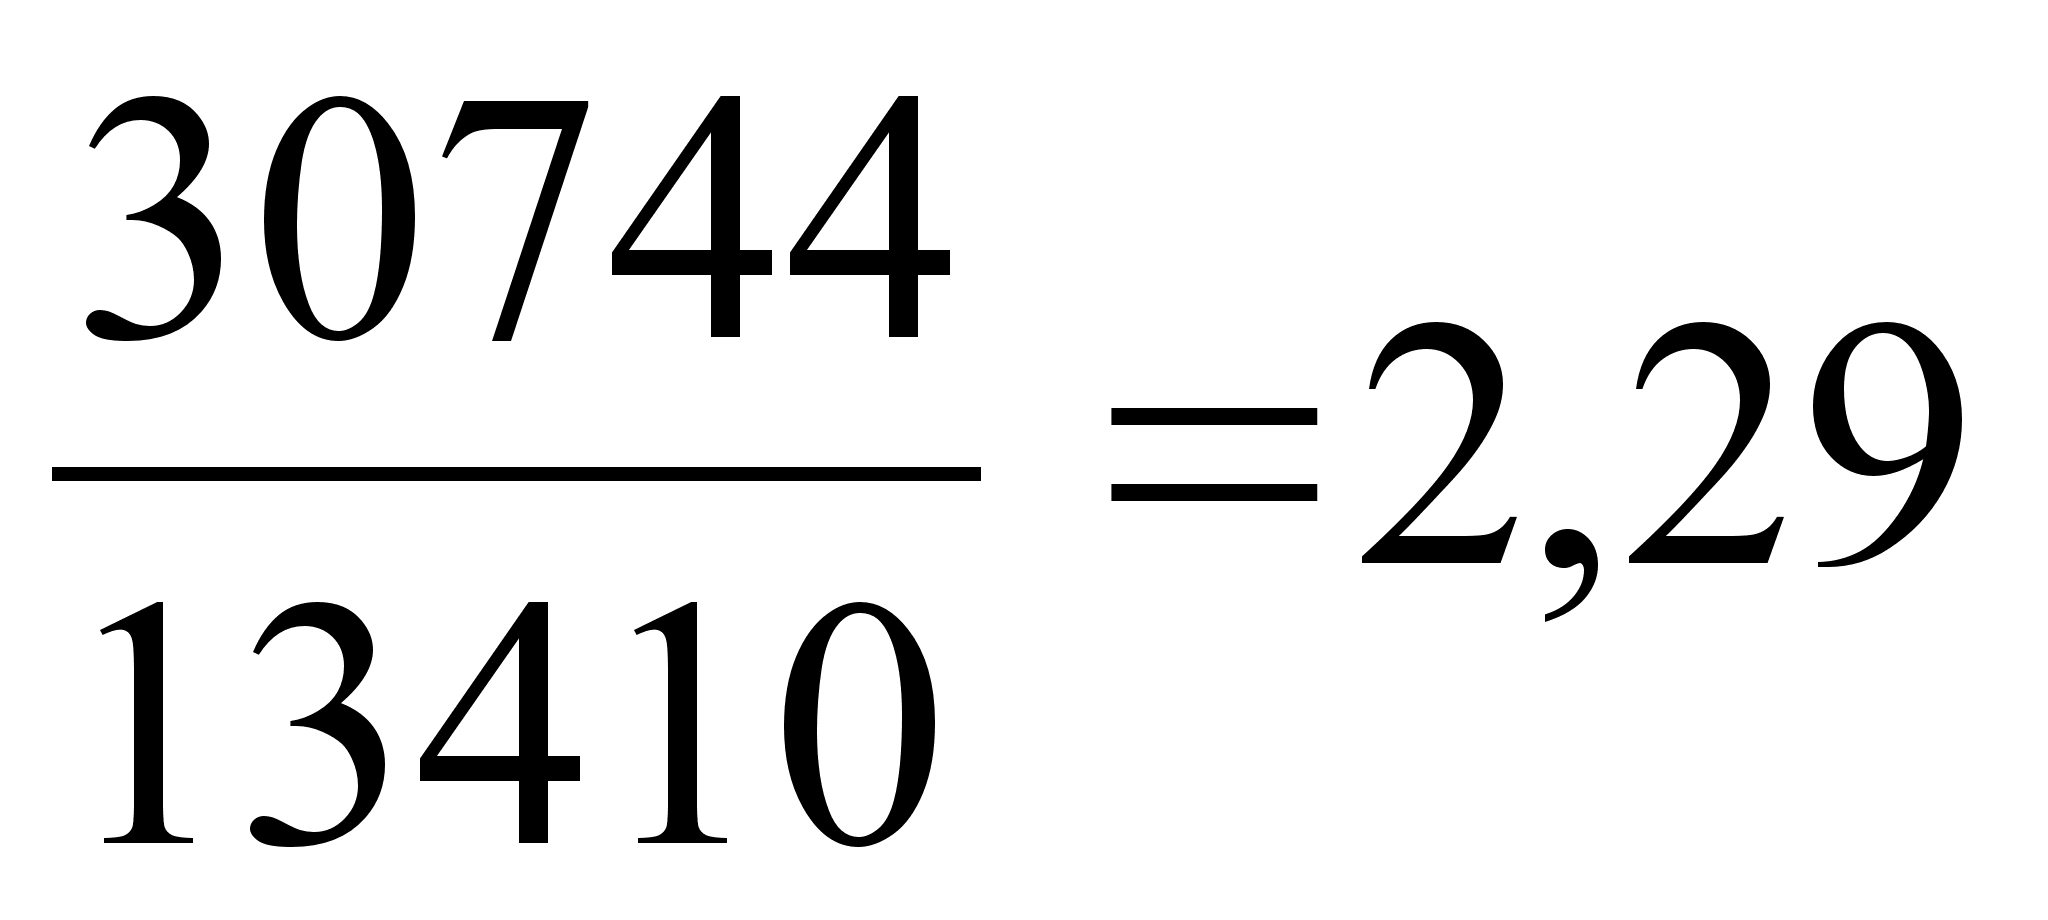 раза
Вывод: Оборачиваемость кредиторской задолженности снизился на 0,1 раза, что означает рост покупок в кредит.
Средний срок оборота кредиторской задолженности, дни
Скз
=
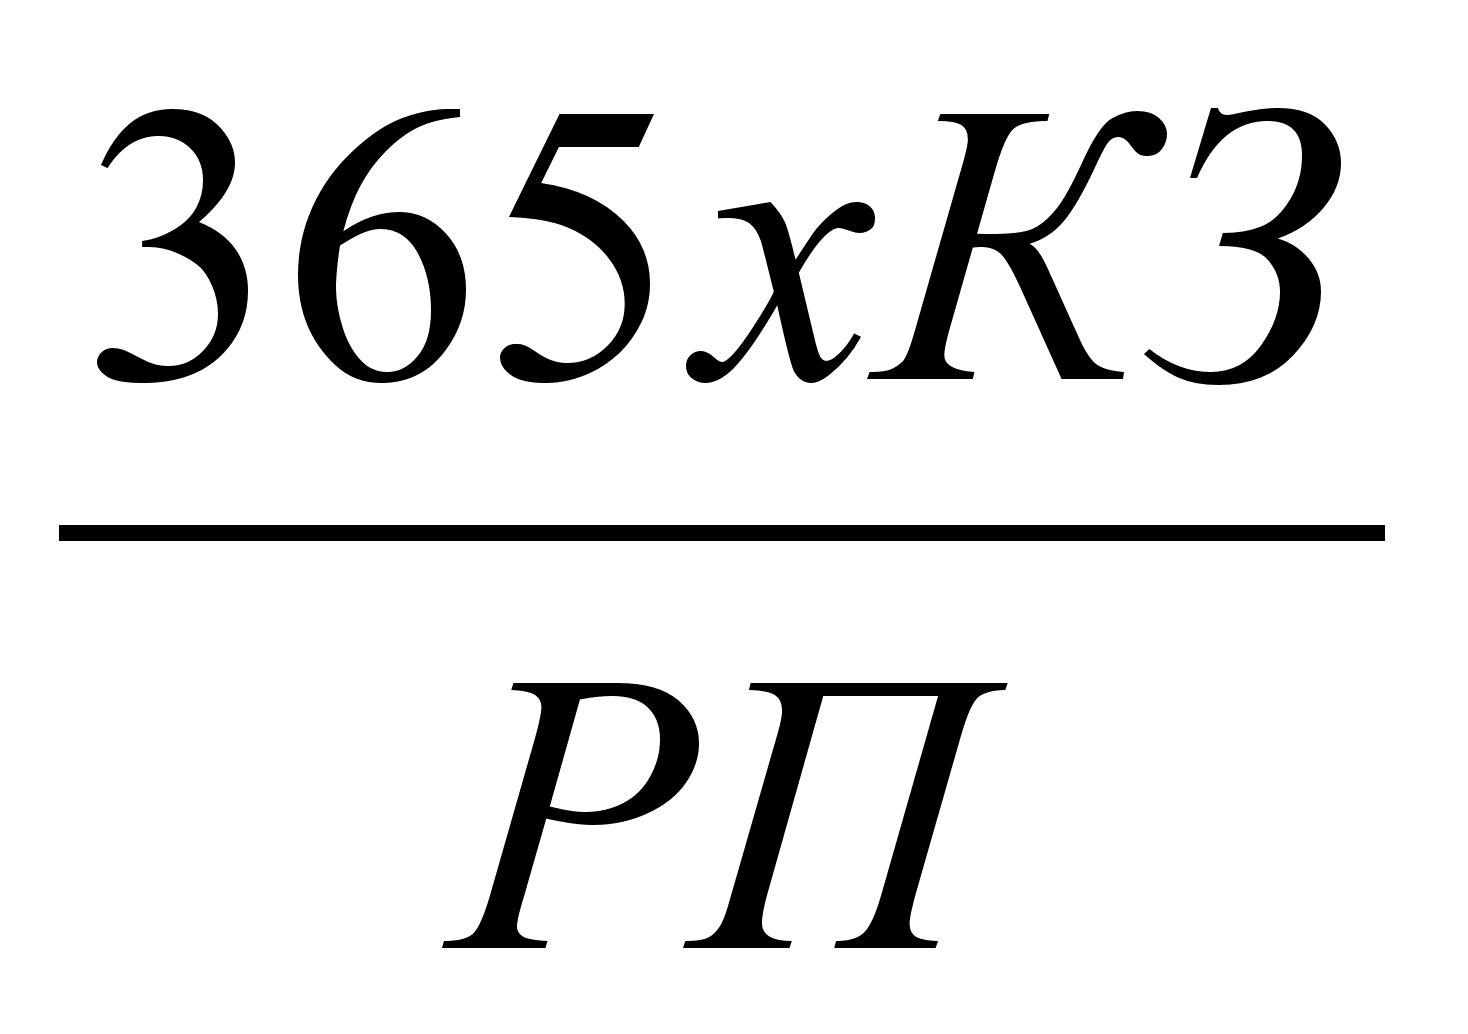 ,
(52)
Отражает средний срок возврата коммерческого кредита предприятием.
Скз =
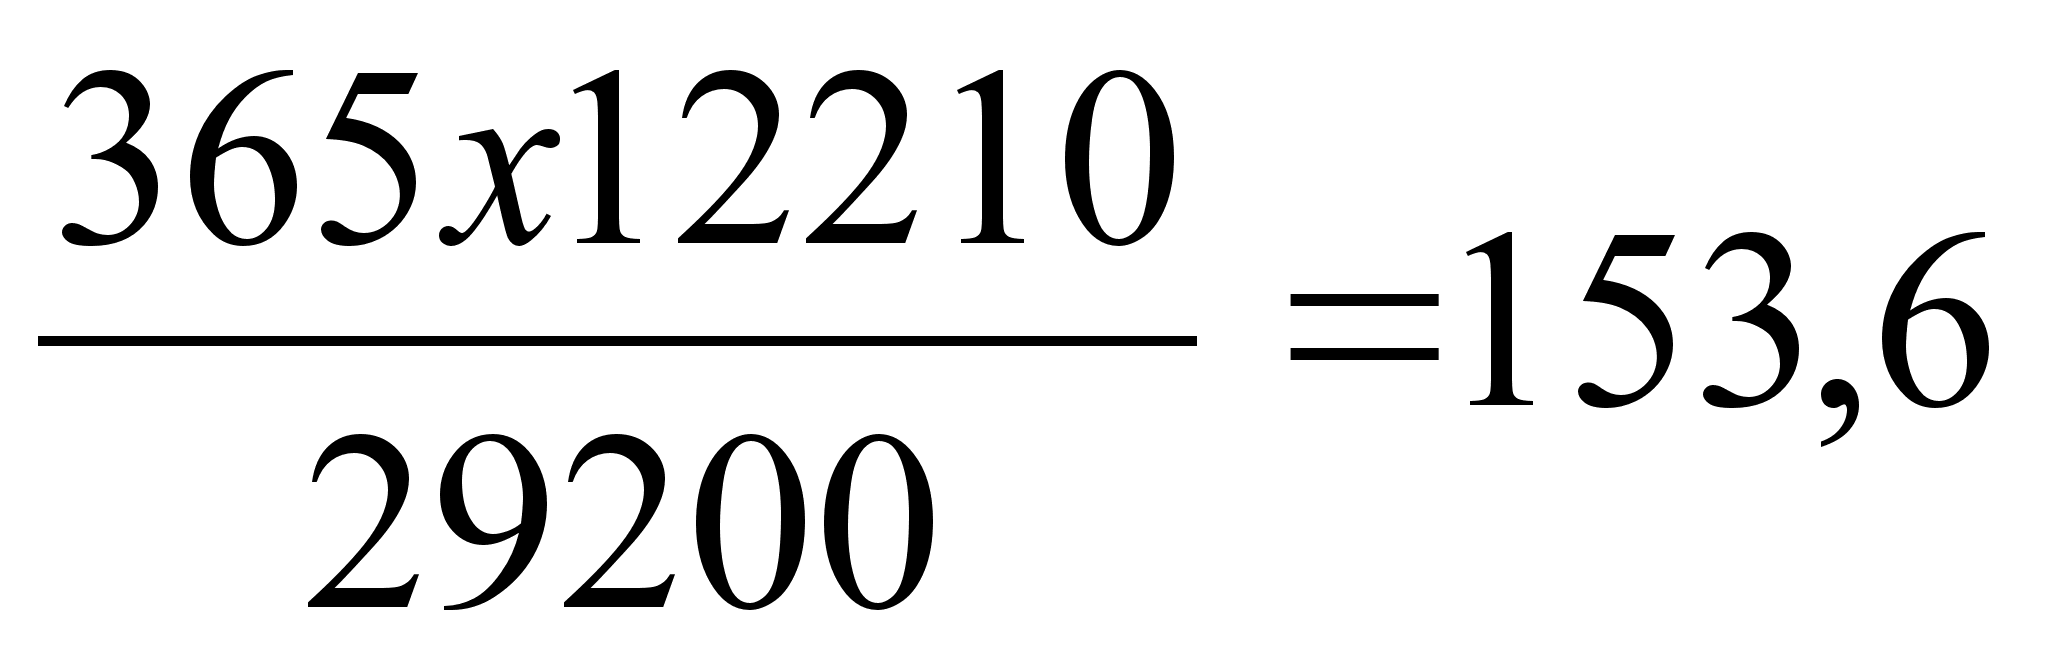 дней
Скз =
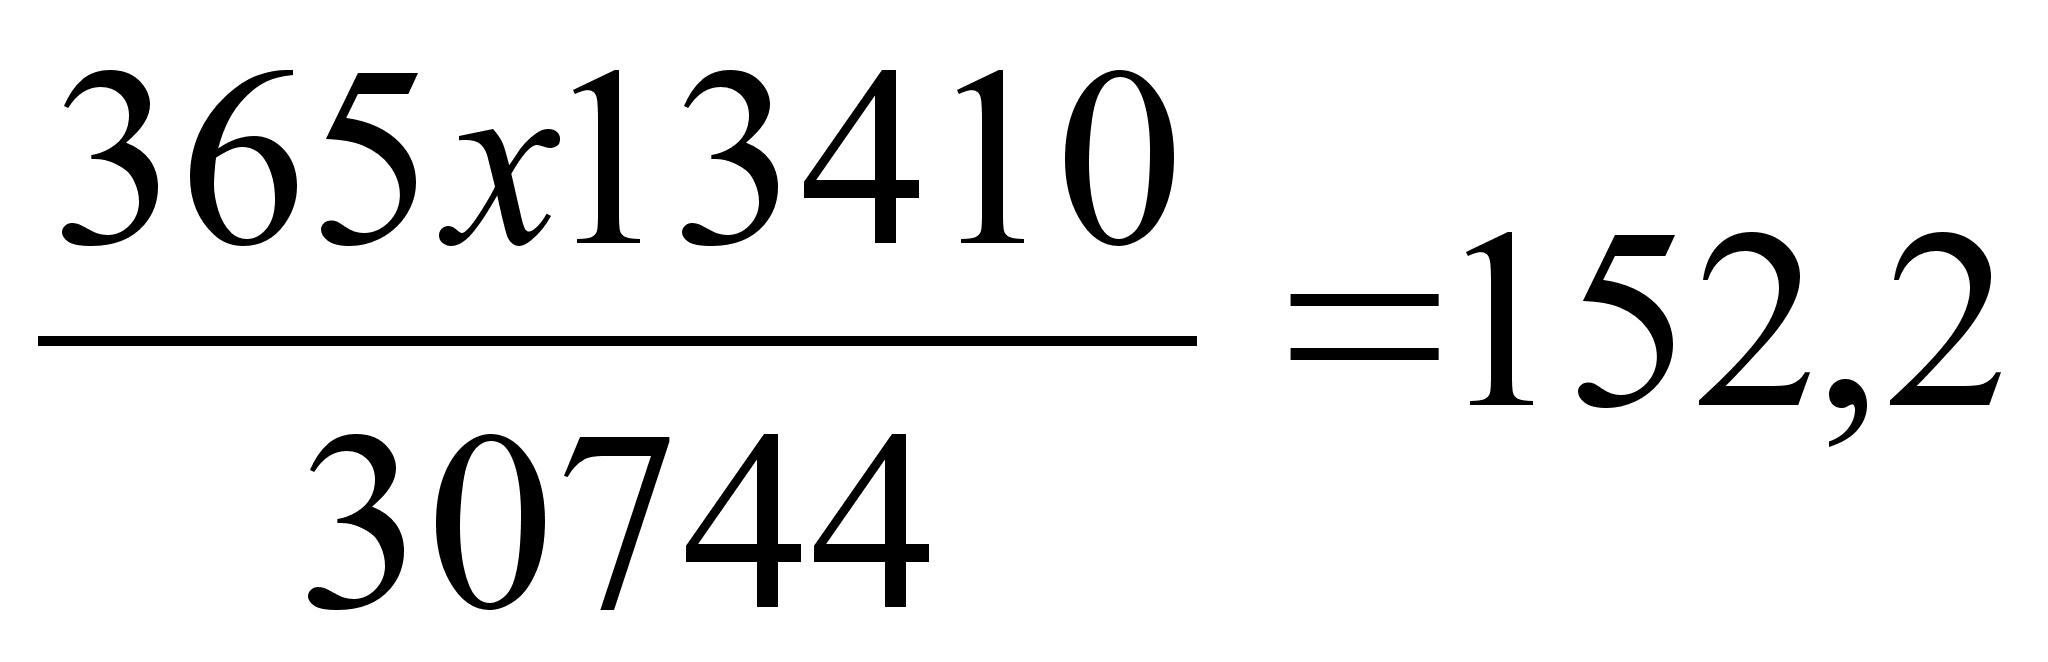 дня
Вывод: Срок возврата коммерческого кредита предприятием вырос на 8 днй.
Фондоотдача основных средств и прочих внеоборотных активов, руб.
Фо
=
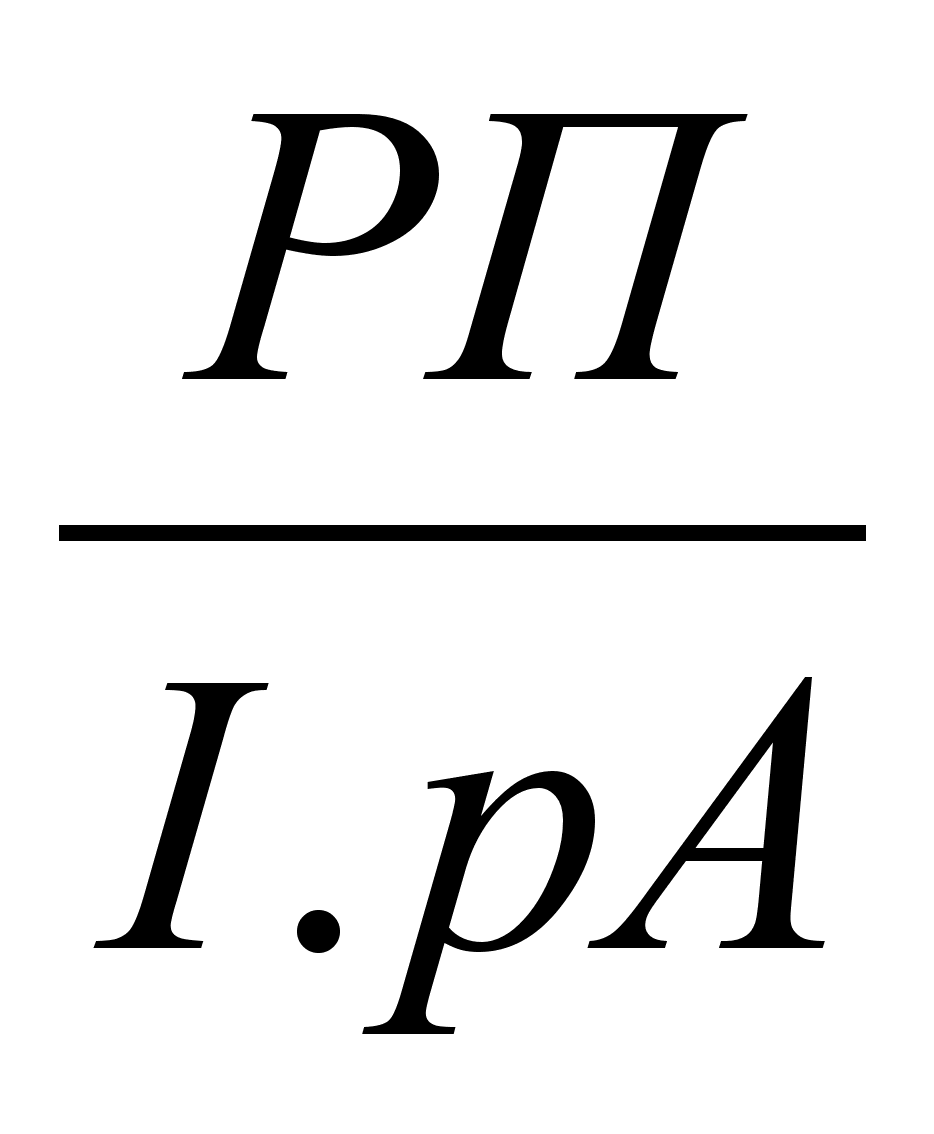 ,
(53)
Характеризует эффективность использования основных средств и прочих внеоборотных активов измеряемую величину продаж, приходящихся на единицу стоимости средств.
Фон
=
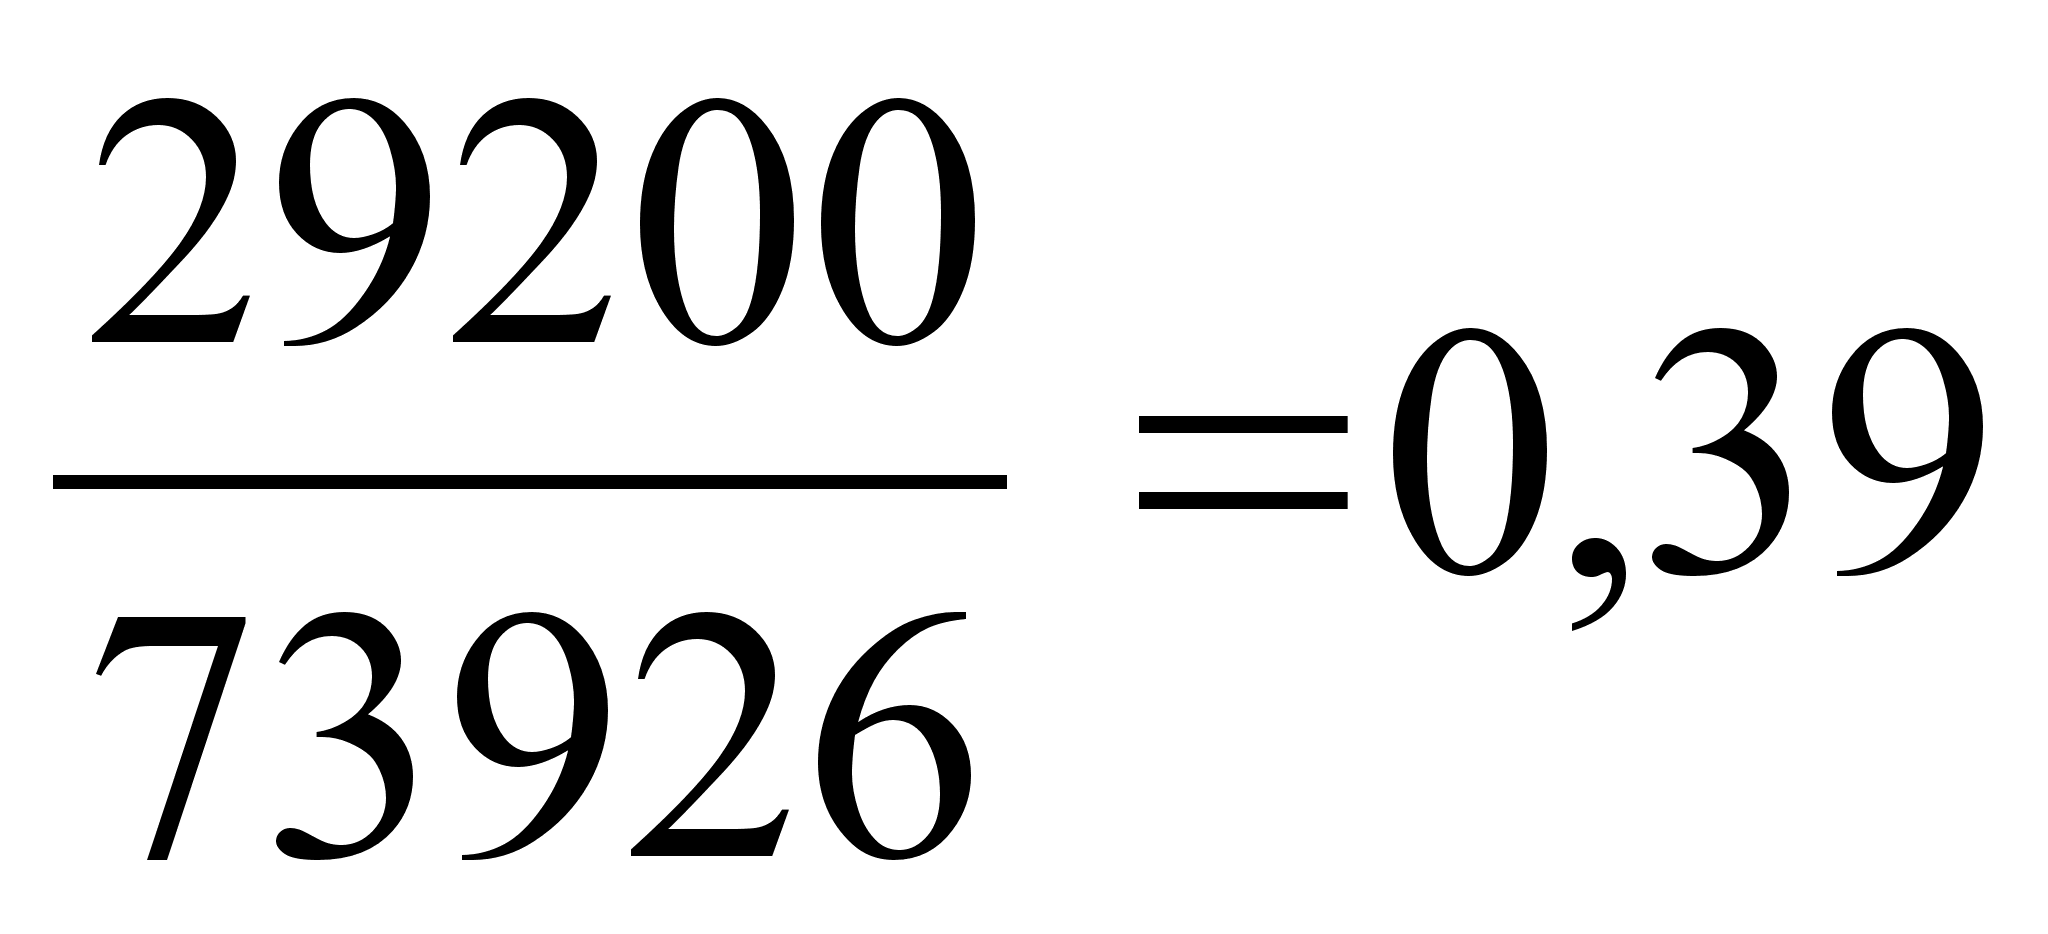 руб.
Фок
=
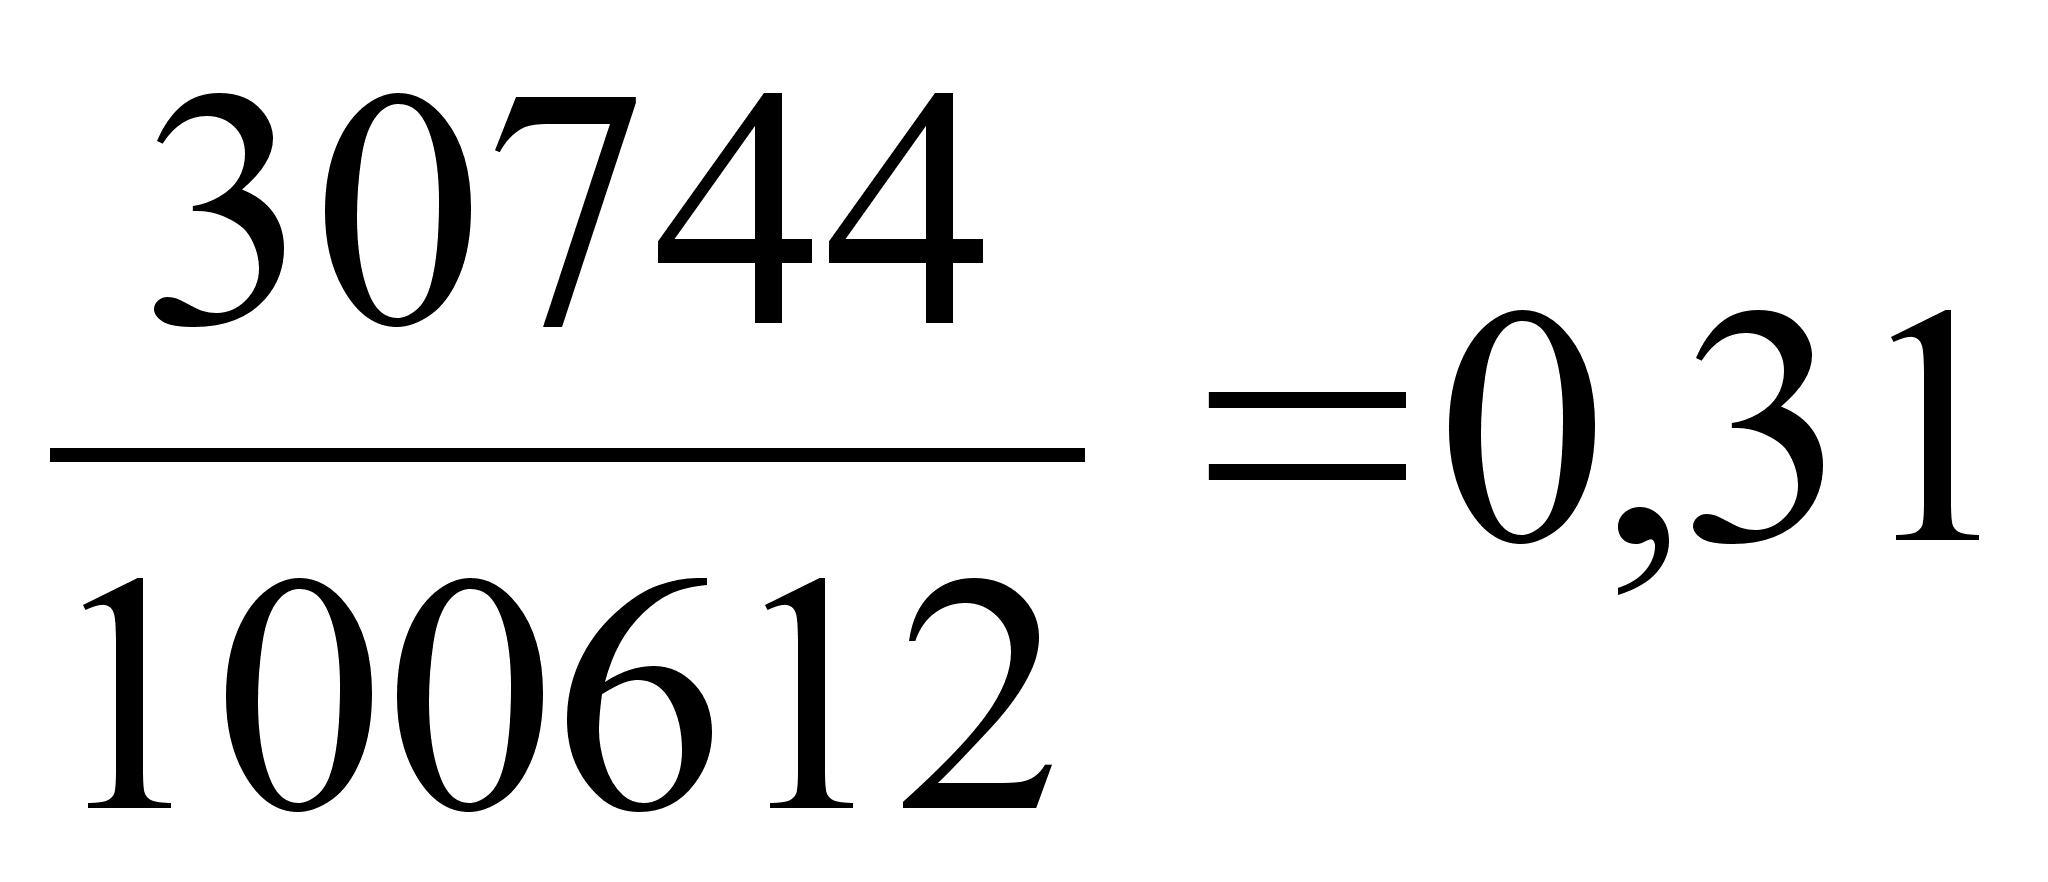 руб.
Вывод: Эффективность использования основных средств и прочих внеоборотных активов снизился на 0,08 руб. величина продаж, величина продаж приходящихся на единицу стоимости снизилась на 100 руб.
Оборачиваемость собственного капитала, раз.
Оск
=
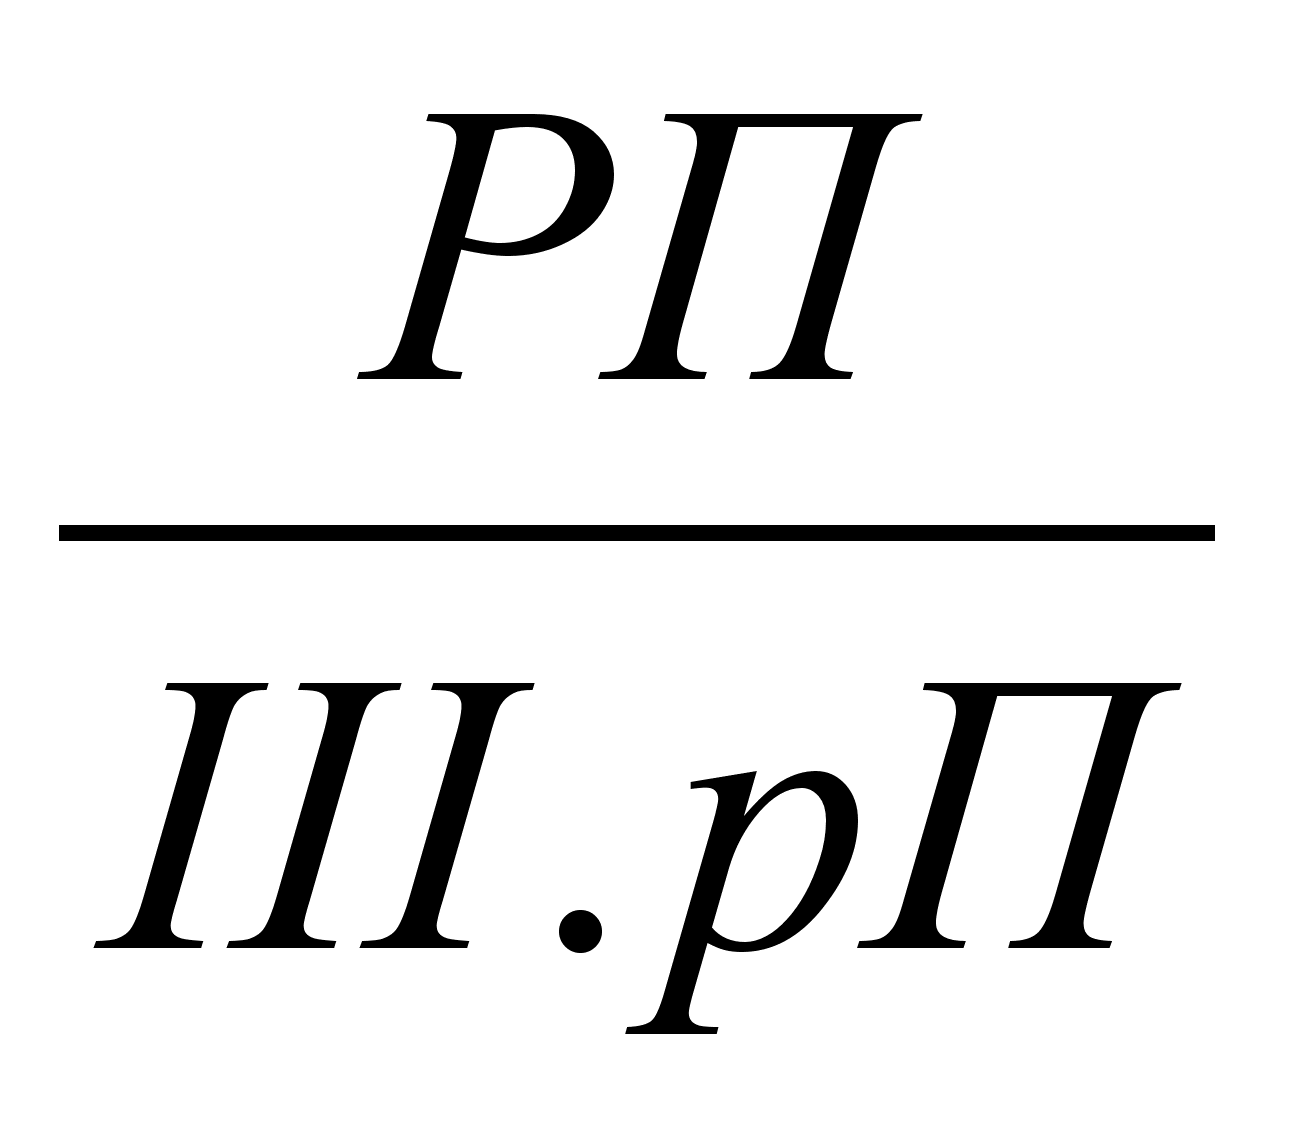 , (54)
Показывает скорость оборота собственного капитала. Резкий рост отражает повышение уровня продаж. Существенное снижение отражает тенденцию к бездействию части собственных средств.
Оск =
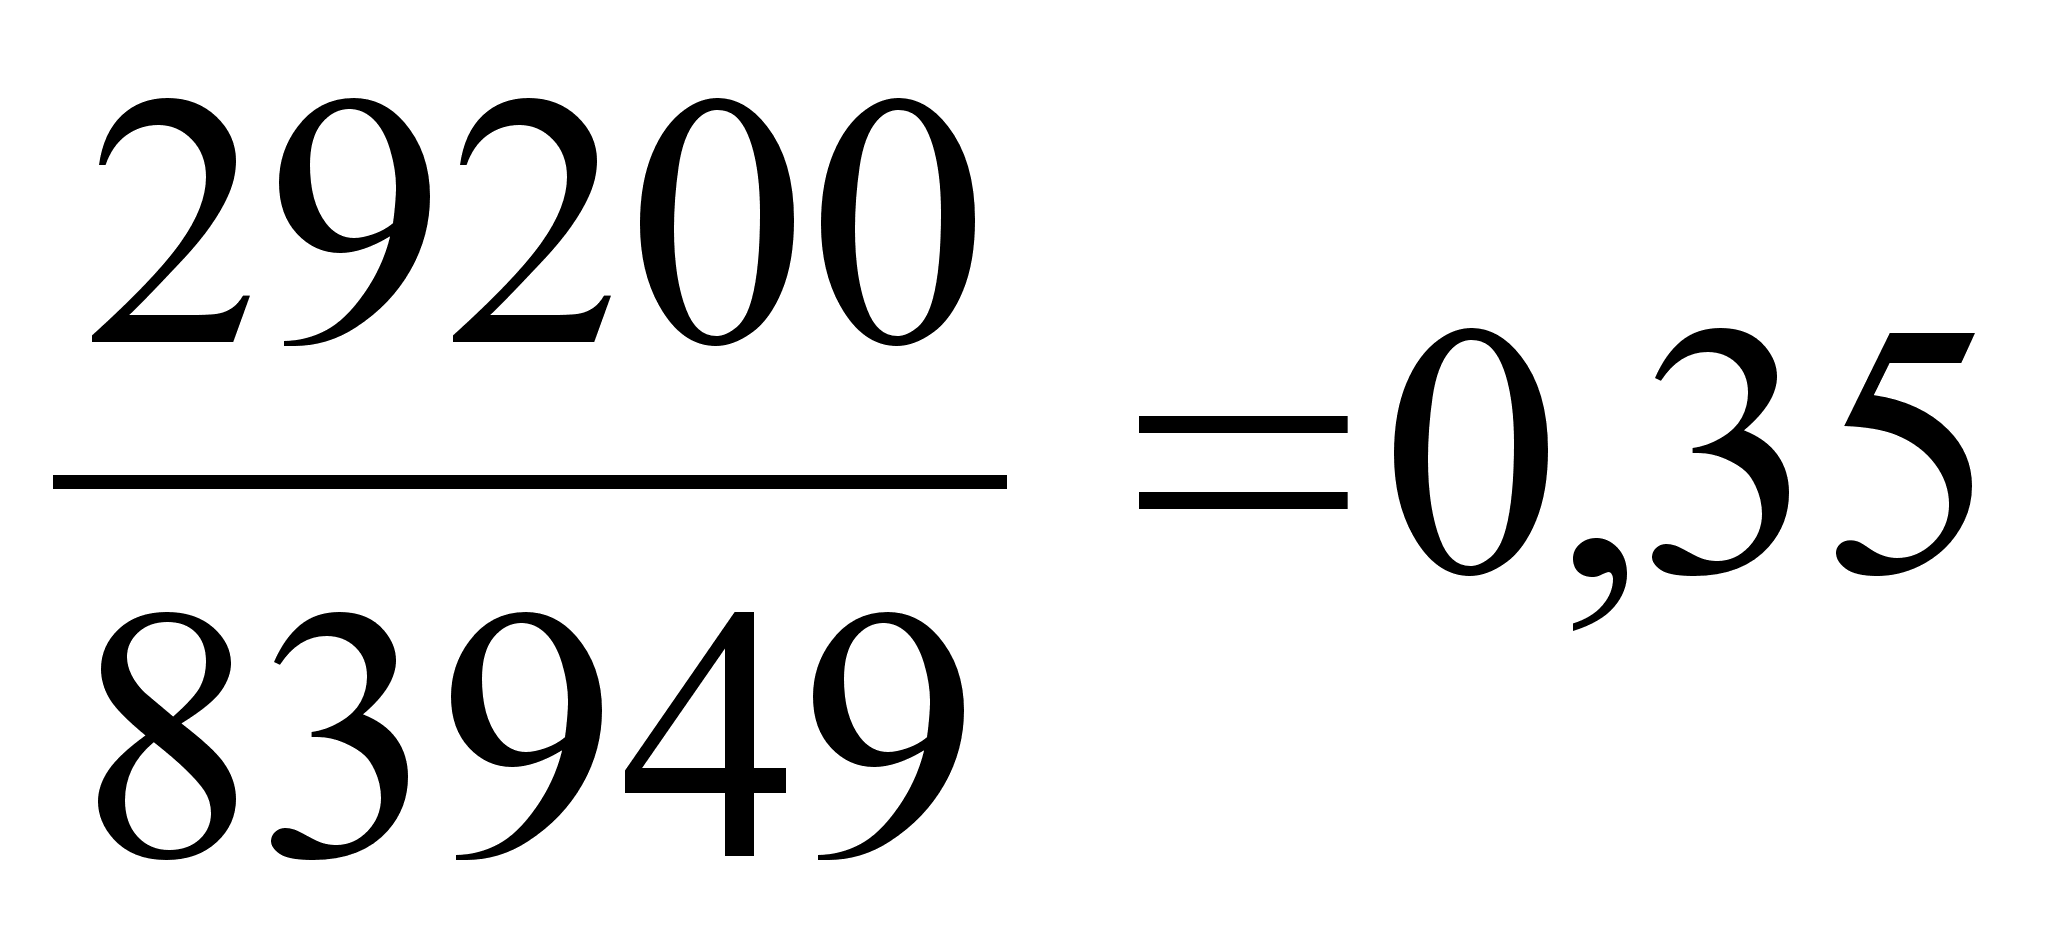 раза
Оск =
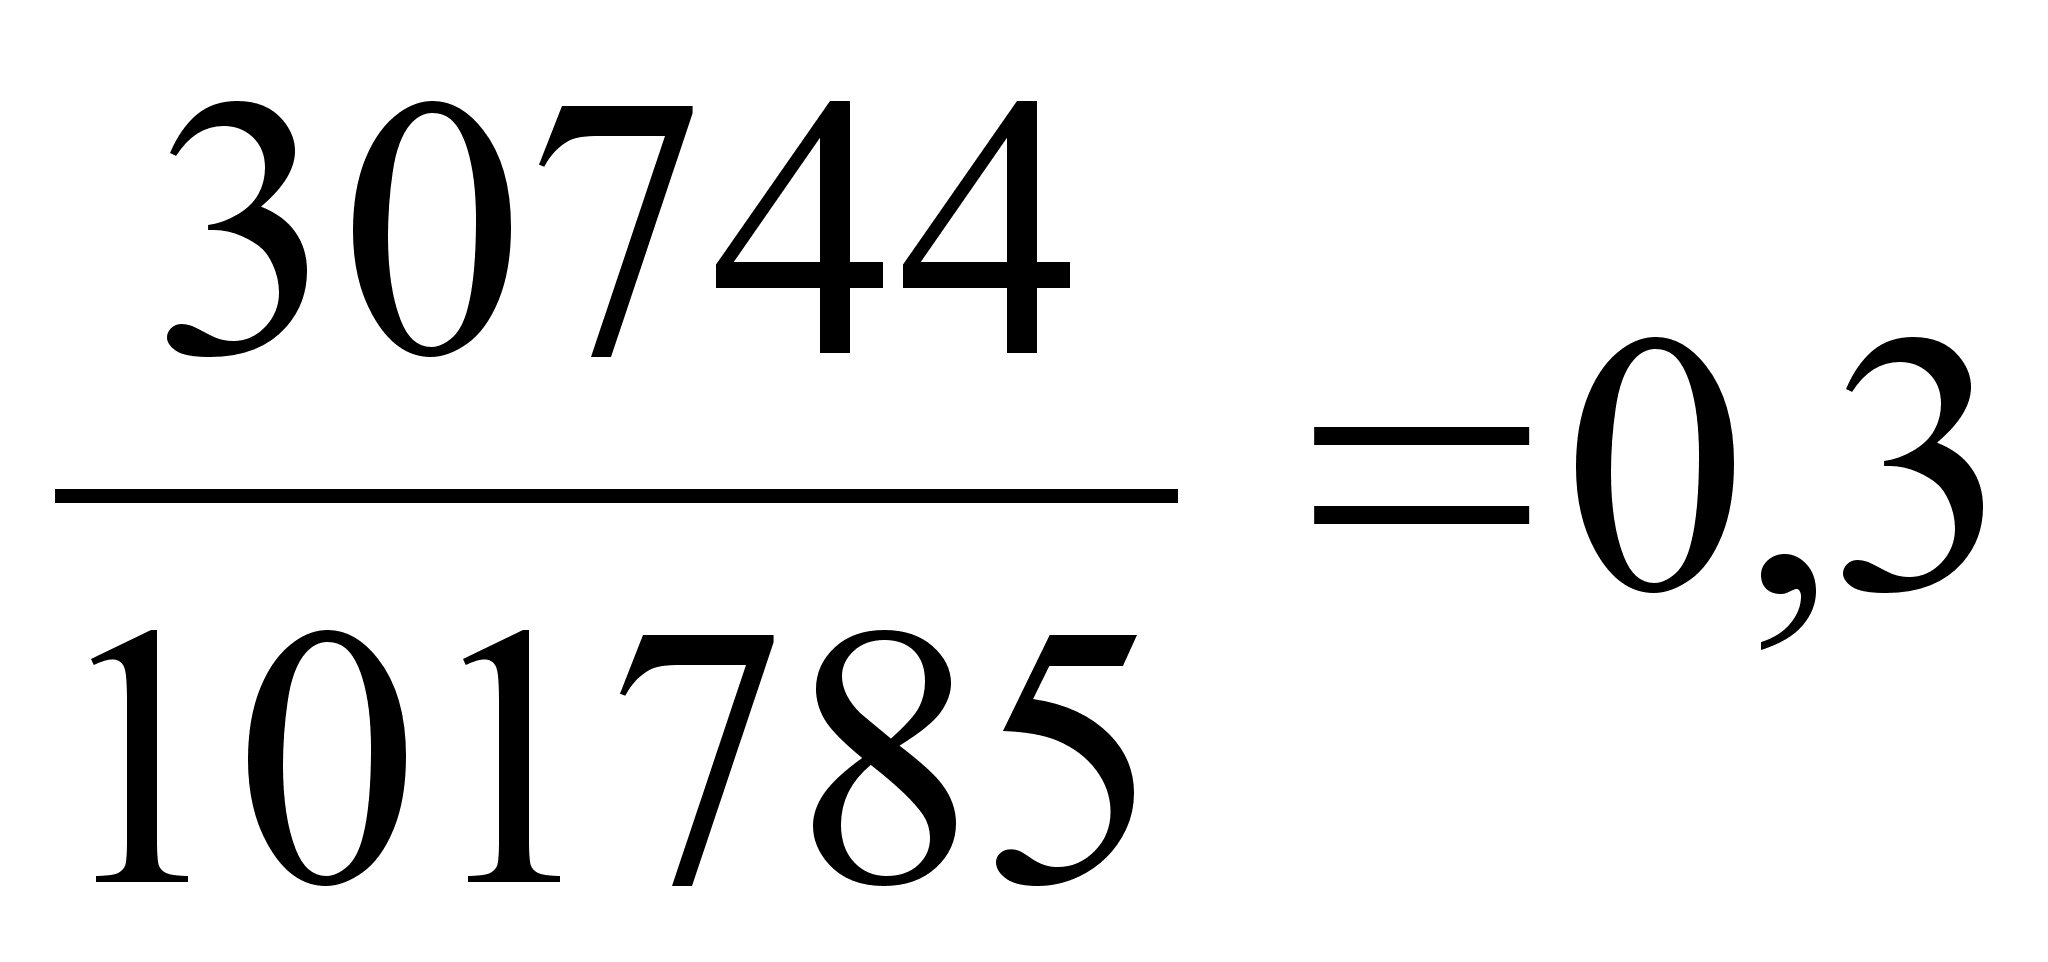 раза
Вывод: Оборачиваемость собственного капитала снизилась в 0,05 раз.
Экономический эффект от ускорения (замедления) оборачиваемости, Эф.
Эф
=
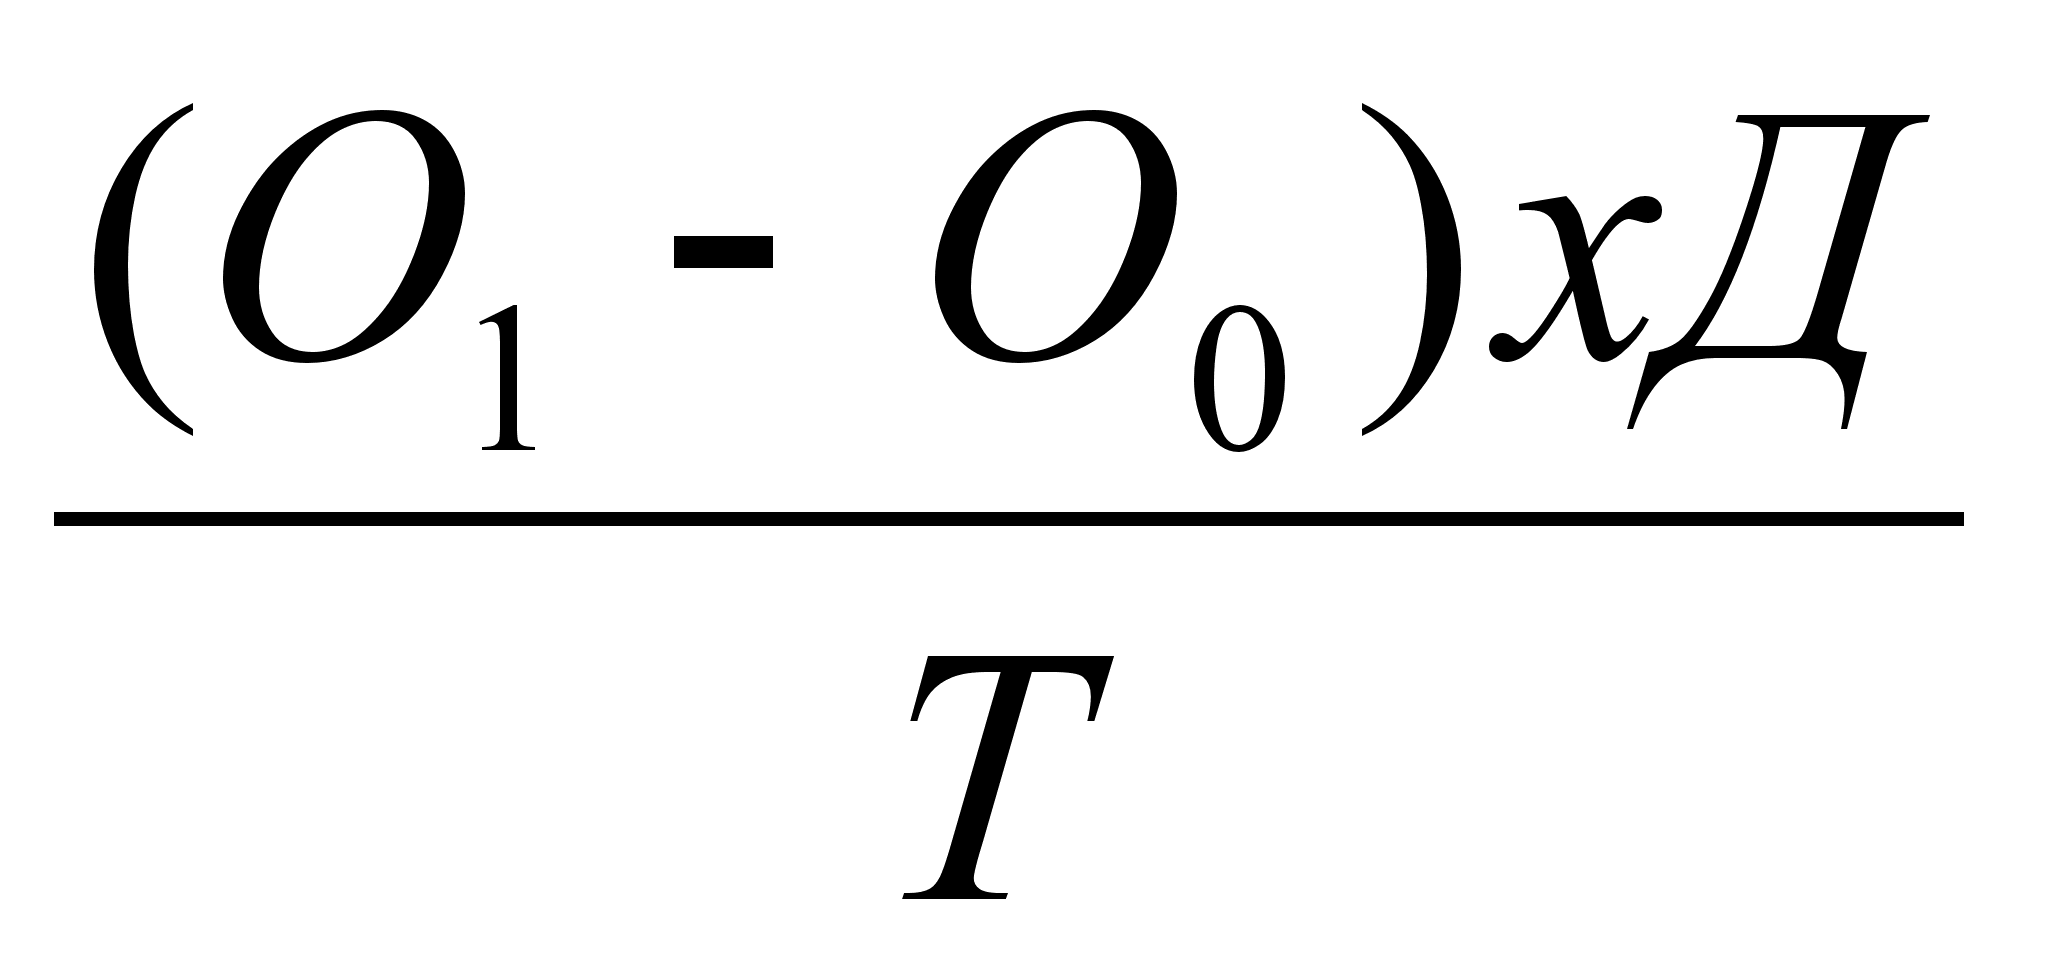 , (55)
где О1 – оборачиваемость в анализируемом году;
О2 - оборачиваемость в предыдущем году;
Т - продолжительность года дни;
Д – выручка от реализации.
Эф =
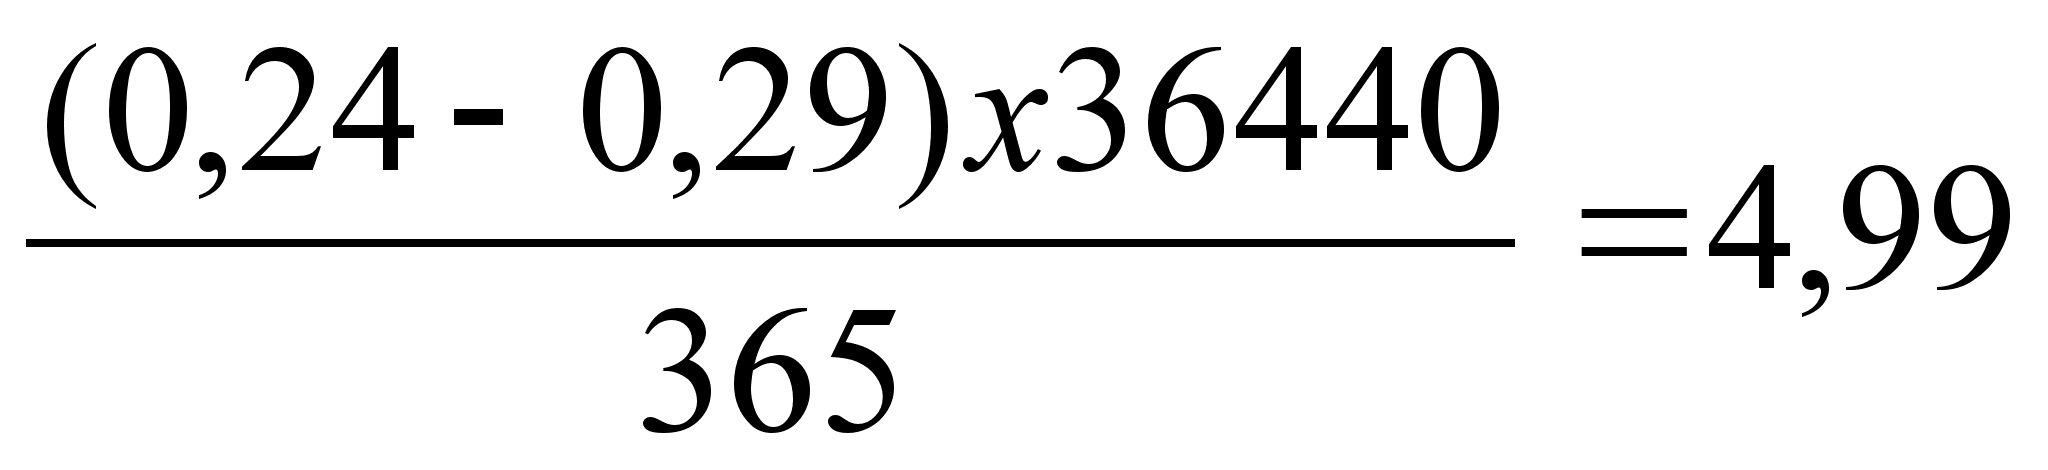
Вывод: Эффективность оборачиваемости уменьшилась на 4,99, что свидетельствует о снижение в анализируемом году мобильных средств.
5. Анализ прогнозирования вероятности банкротства
5.1. Коэффициент текущей ликвидности, К1
К1
=
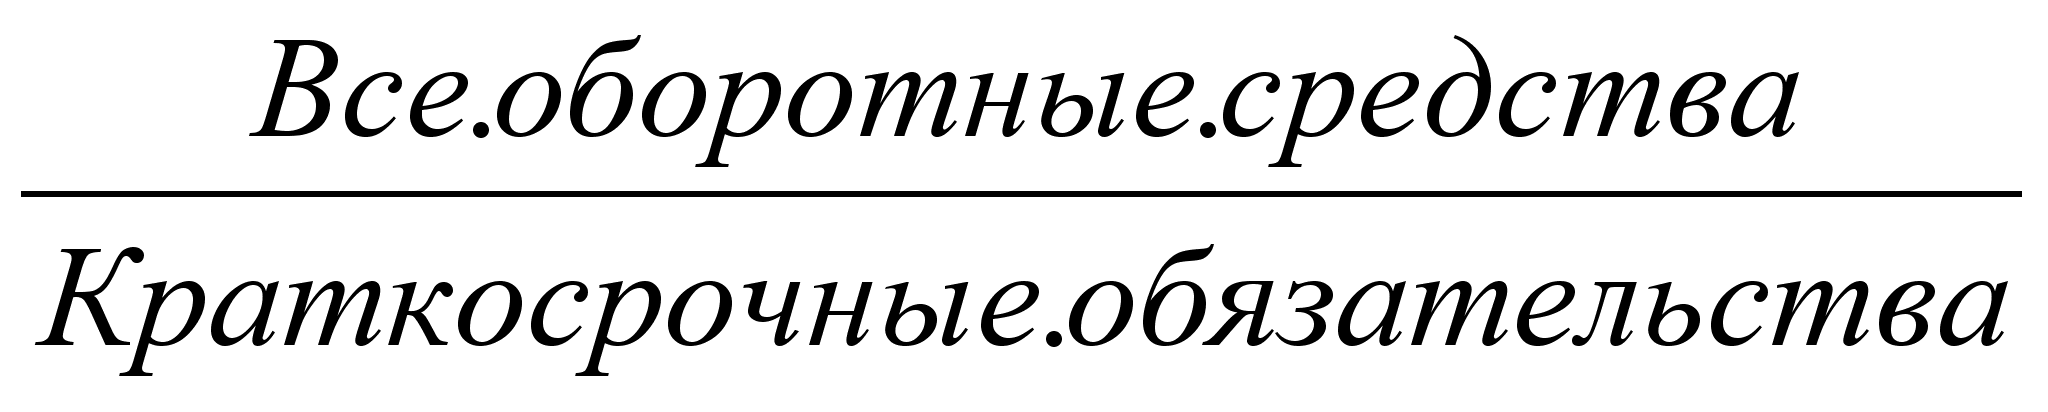 , (56)
К1н
=
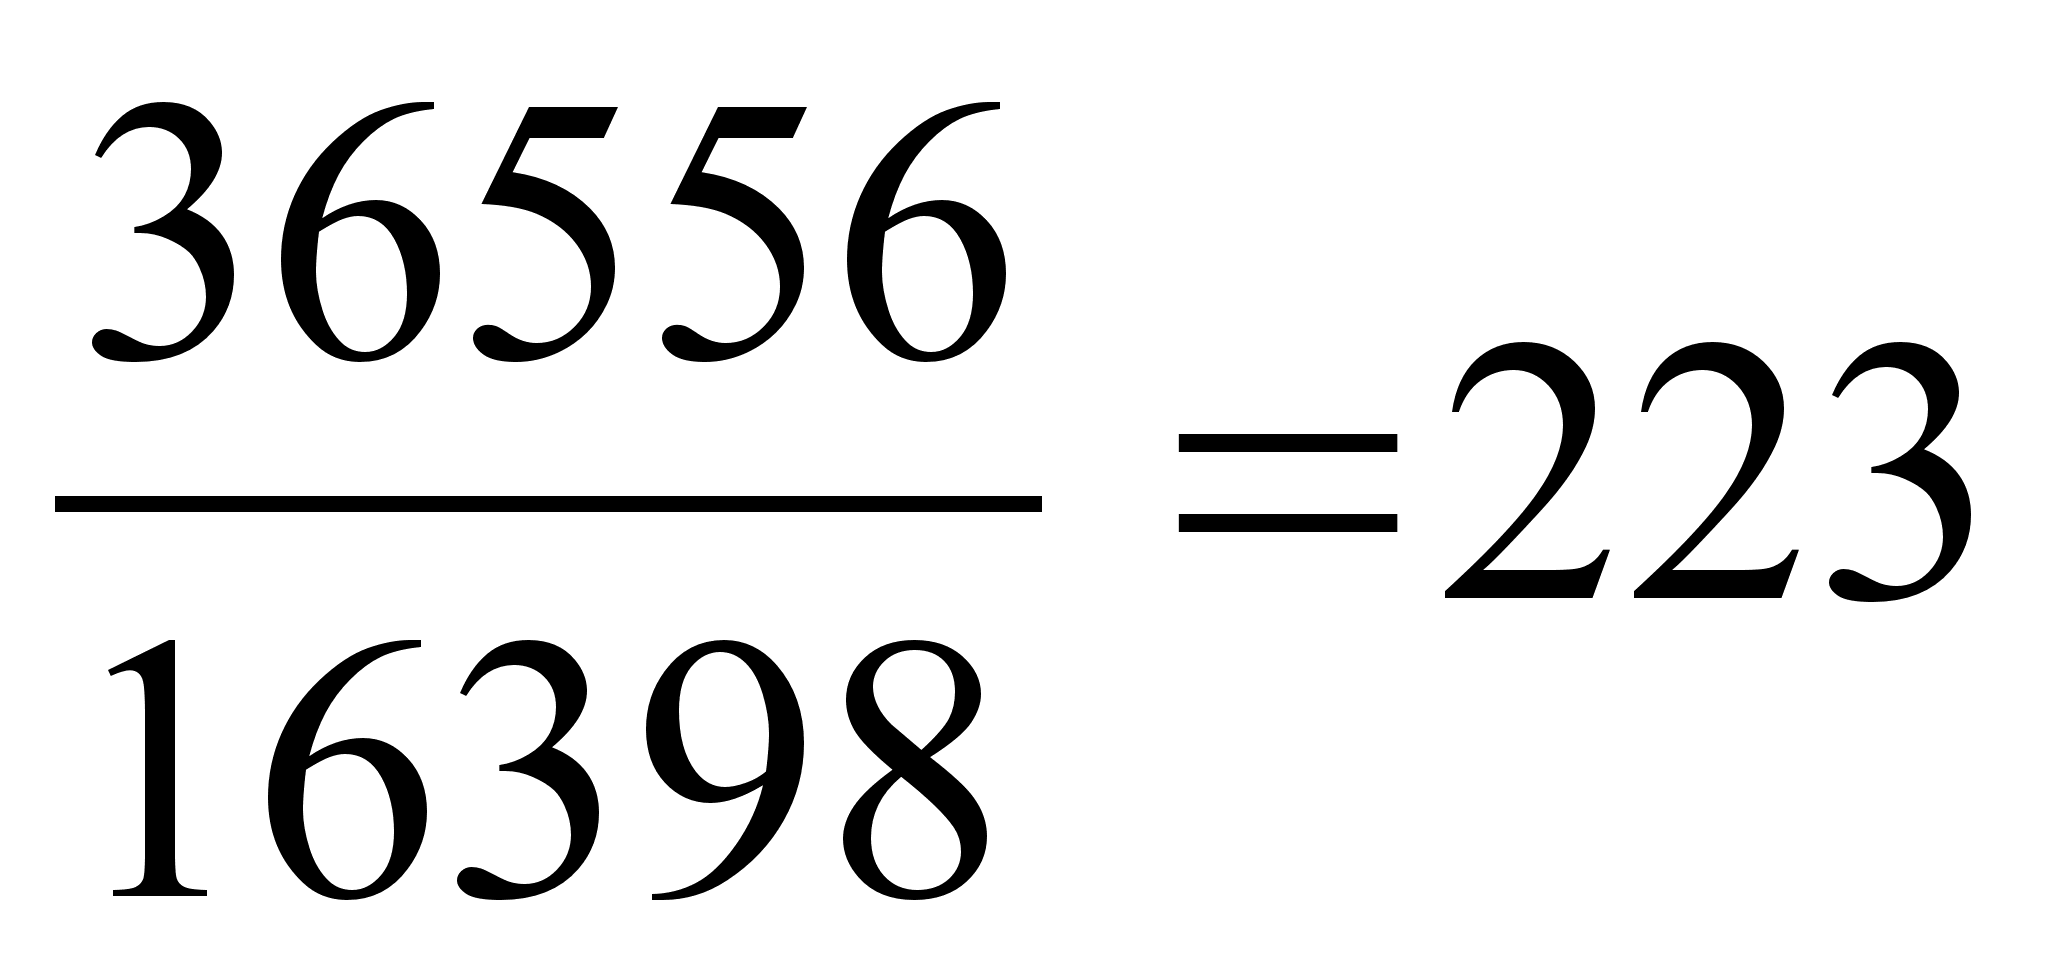
К1к
=
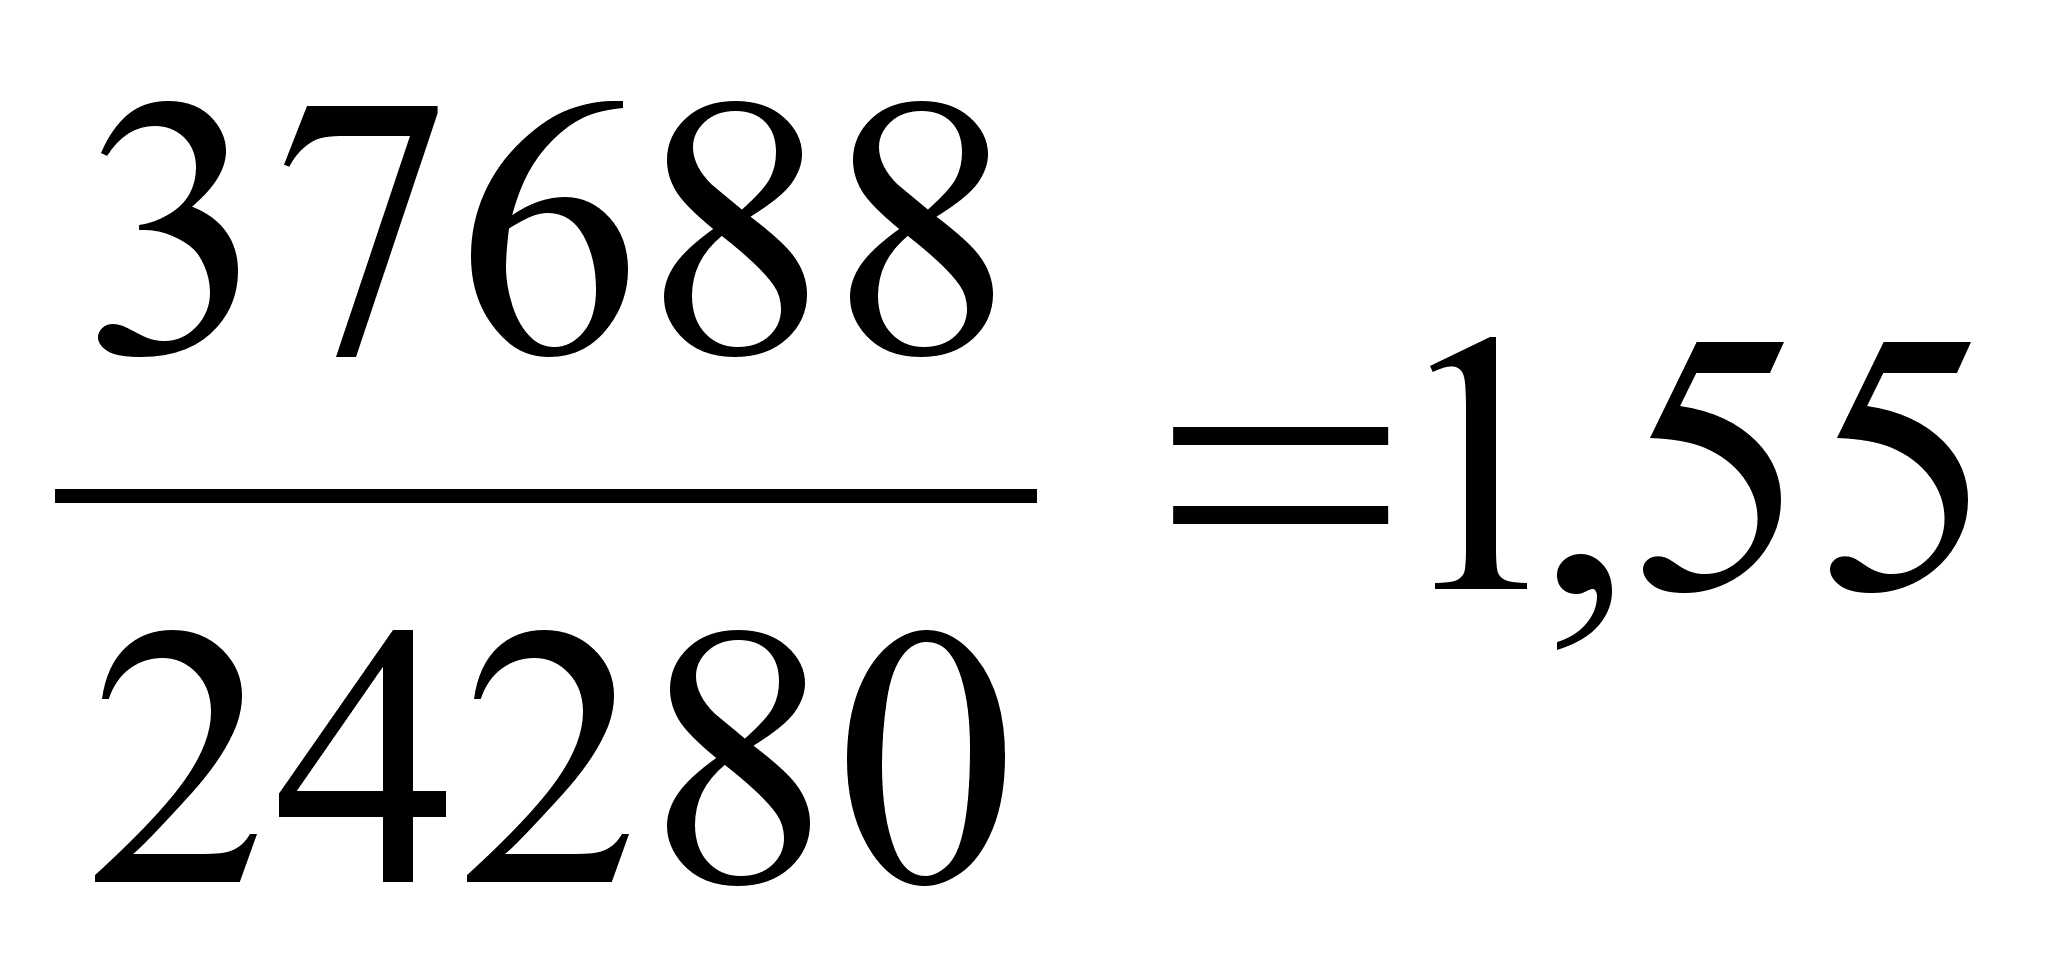
5.2. Коэффициенты обеспеченности собственными средствами, К2