Анализ деловой активности предприятия на примере ООО "Лузалес"
Оборачиваемость средств или их источников = Выручка от реализации / Средняя за период величина средств или их источников
Рентабельность продаж = Прибыль / Выручка от реализации
Рентабельность средств или их источников = Прибыль / Средняя за период величина средств или их источников
В данных формулах намеренно не конкретизирован показатель прибыли, поскольку в качестве него может быть взята прибыль от реализации продукции (работ, услуг) или балансовая прибыль, облагаемая налогом прибыль, чистая прибыль, остающаяся в распоряжении предприятия после уплаты налогов. Если рентабельность средств или их источников вычисляется на основе прибыли от реализации и тем самым достигается сопоставимость с рентабельностью продаж, то между рассматриваемыми финансовыми коэффициентами существует определенная взаимосвязь:
Рентабельность средств или их источников = Рентабельность продаж * Оборачиваемость средств или их источников
Эта формула показывает, что прибыльность средств предприятия или их источников обусловлена как ценообразовательной политикой предприятия и уровнем затрат на производство реализованной продукции (они комплексно отражаются в показателе рентабельности продаж), так и деловой, активностью предприятия, измеряемой оборачиваемостью средств или их источников. Формула указывает на пути повышения рентабельности средств или их источников (по сути дела, степени прибыльности использования капитала предприятия или его составных частей): при низкой прибыльности продаж необходимо стремиться к ускорению оборота капитала и его элементов и наоборот, определяемая теми или иными причинами низкая деловая активность предприятия может быть компенсирована только снижением затрат на производство продукции или ростом цен на продукцию, т. е. повышением рентабельности продаж.
В формулах не конкретизирован также показатель средней за период величины средств предприятия или их источников. В качестве данного показателя могут быть использованы итог баланса, величины мобильных средств, материальных мобильных средств, готовой продукции, дебиторской задолженности, кредиторской задолженности, основных средств и прочих внеоборотных активов, собственных средств, перманентного капитала и т.д.
Рассмотрим наиболее важные финансовые коэффициенты рентабельности и деловой активности, получаемые при различных вариантах знаменателя относительного показателя. Ниже приводятся вначале все формулы коэффициентов по аналитическому блоку, затем комментарии экономического смысла и динамики показателей.
Символом  обозначен блок анализа рентабельности,
символом
 — блок
анализа деловой активности; символ
 означает комментарий к блоку анализа.
Коэффициенты
рентабельности ()
1) Рентабельность продаж
 , (1)
где  — выручка от реализации продукции
(работ, услуг);
 — прибыль от реализации продукции
(работ, услуг).
2) Рентабельность всего капитала фирмы
 (2)
где  — средний за период итог
баланса-нетто,
в качестве  могут выступать как балансовая
прибыль (), так и прибыль от
реализации ().
З) Рентабельность основных средств и прочих
внеоборотных активов
 (3)
где  — средняя за период величина основных
средств и прочих внеоборотных активов.
4) Рентабельность собственного капитала
 (4)
где  — средняя за период величина
источников собственных средств предприятия по балансу
5) Рентабельность перманентного капитала
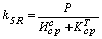 (5)
где  — средняя за период величина
долгосрочных кредитов и займов.
Комментарий по коэффициентам рентабельности.
1К)  показывает, сколько прибыли приходится на
единицу реализованной продукции. Рост является следствием роста цен при постоянных
затратах на производство реализованной продукции (работ, услуг) или снижения
затрат на производство при постоянных ценах. Уменьшение свидетельствует о снижении цен при
постоянных затратах на производство или о росте затрат на производство при
постоянных ценах, т. е. о снижении спроса на продукцию предприятия.
2К)  показывает эффективность использования
всего имущества предприятия. Снижение также свидетельствует о падающем спросе на продукцию
фирмы и о перенакоплении активов.
ЗК)  отражает эффективность использования
основных средств и прочих внеоборотных активов, измеряемую величиной прибыли,
приходящейся на единицу стоимости средств. Рост при снижении свидетельствует об избыточном увеличении мобильных
средств, что может быть следствием образования излишних запасов
товарно-материальных ценностей, затоваренности готовой продукцией в результате
снижения спроса, чрезмерного роста дебиторской задолженности или денежных
средств.
4К)  показывает эффективность использования
собственного капитала. Динамика оказывает влияние на уровень котировки акций на
фондовых биржах.
5К)  отражает эффективность использования
капитала, вложенного в деятельность фирмы на длительный срок (как собственного,
так и заемного).
Коэффициенты деловой активности (А)
1А) Коэффициент общей оборачиваемости капитала
 , (6)
где — выручка от реализации продукции (работ,
услуг);
— средний за период итог
баланса.
2А) Коэффициент оборачиваемости мобильных средств
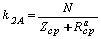 , (7)
где  — средняя за период величина
запасов и затрат по балансу;
 — средняя за период величина денежных
средств, расчетов и прочих активов.
3А) Коэффициент оборачиваемости материальных оборотных средств
 . (8)
4А) Коэффициент оборачиваемости готовой продукции
 , (9)
где  — средняя за период величина
готовой продукции.
5А) Коэффициент оборачиваемости дебиторской задолженности
 , (10)
где  — средняя за период дебиторская
задолженность.
6А) Средний срок оборота дебиторской задолженности
 (11)
7А) Коэффициент оборачиваемости кредиторской задолженности
 (12)
где  — средняя за период
кредиторская задолженность.
8А) Средний срок оборота кредиторской задолженности
 . (13)
9А) Фондоотдача основных средств и прочих внеоборотных активов
 , (14)
где — средняя за период величина
основных средств и прочих внеоборотных активов по балансу.
10А) Коэффициент оборачиваемости собственного капитала
 (15)
где — средняя за период величина
источников собственных средств предприятия по балансу.
Комментарий по коэффициентам деловой активности (АК)
1АК)
 отражает скорость оборота (в
количестве оборотов за период) всего капитала предприятия. Рост означает ускорение кругооборота средств
предприятия или инфляционный рост цен (в случае снижения или ).
2АК)  показывает скорость оборота всех
мобильных (как материальных, так и нематериальных) средств предприятия. Рост характеризуется положительно,
если сочетается с ростом
 ,
и — отрицательно, если уменьшается.
ЗАК)
отражает число оборотов
запасов и затрат предприятия за анализируемый период. Снижение свидетельствует об относительном
увеличении производственных запасов и незавершенного производства или о
снижении спроса на готовую продукцию (в случае уменьшения  ).
4АК)
показывает скорость оборота
готовой продукции. Рост означает
увеличение спроса на продукцию предприятия, снижение — затоваривание готовой продукцией в
связи со снижением спроса.
5АК)
 показывает расширение или
снижение коммерческого кредита, предоставляемого предприятием. Если коэффициент
рассчитывается по выручке от реализации, формируемой по мере оплаты счетов,
рост означает сокращение
продаж в кредит. Снижение в
этом случае свидетельствует об увеличении объема предоставляемого кредита.
6АК)
 характеризует средний срок
погашения дебиторской задолженности. Положительно оценивается снижение и наоборот.
7АК)
 (по аналогии с показывает расширение или
снижение коммерческого кредита, предоставляемого предприятию. Рост означает увеличение скорости
оплаты задолженности предприятия, снижение — рост покупок в кредит.
8АК)
 отражает средний срок
возврата долгов предприятия (за исключением обязательств перед банками и по
прочим займам).
9АК)
 характеризует эффективность
использования основных средств и прочих внеоборотных активов, измеряемую
величиной продаж, приходящейся на единицу стоимости средств.
10АК)
 показывает скорость оборота
собственного капитала, что для акционерных обществ означает активность средств,
которыми рискуют акционеры. Резкий рост отражает повышение уровня продаж, которое должно в
значительной степени обеспечиваться кредитами и, следовательно, снижать долю
собственников в общем капитале предприятия. Существенное снижение отражает тенденцию к бездействию
части собственных средств. [11]
1.2.2 Анализ оборачиваемости и эффективности использования основных средств
В производственно-хозяйственной деятельности используются производственные фонды и фонды непроизводственного назначения. Авансированные для производственно-хозяйственной деятельности производственные фонды выступают в трех формах:
· производительной,
· денежной и
· товарной.
Задача фондов в трех формах одна — обеспечить непрерывность производства и воспроизводства, поэтому эти фонды и называются производственными. В отличие от непроизводственных фондов производительные фонды обслуживают сам процесс производства в материальных отраслях производства.
Проблема использования производственных фондов предприятий имеет две стороны. Первая связана с уменьшением массы потребленных в процессе производства средств производства; вторая — с уменьшением авансированных для производственно-хозяйственной деятельности фондов. Общая сумма потребленных производственных фондов за анализируемый период соответствует затратам средств труда (амортизация) и предметов труда на выпуск продукции. Авансированная сумма производственных фондов — это такая их сумма, которая обеспечивает одновременное пребывание производственных фондов во всех своих натуральных формах и на всех стадиях хозяйственной деятельности.
Проблема выпуска продукции с наименьшими затратами производственных фондов — проблема снижения себестоимости промышленной продукции. Показателями, отражающими снижение себестоимости продукции, являются:
· уровень рентабельности одного оборота производственных фондов (отношение прибыли к себестоимости);
· затраты на один рубль товарной или реализованной товарной продукции и
· прибыль на один рубль продукции.
Проблема выпуска и реализации определенной массы продукции с меньшим количеством закрепленных (авансированных) производственных фондов (или, что то же самое, выпуска наибольшего количества продукции с использованием определенной массы авансированных фондов) — вполне самостоятельная проблема экономики предприятий. Показателем, отражающим выпуск продукции с меньшим количеством фондов, является общая фондоотдача производственных фондов, или их оборачиваемость. Его исчисление можно производить либо по стоимости реализованной продукции, либо по себестоимости реализованной продукции. Обратным этому показателю является показатель общей фондоемкости продукции (коэффициент закрепления производственных фондов).
Воспроизводство и оборачиваемость основных производственных фондов — фактор, влияющий на уровень рентабельности и финансовое состояние предприятий. Для предприятий важно, сколько собственных средств вложено в основные фонды. В современных условиях увеличивается маневренность предприятий в отношении создания и использования средств труда, повышается роль кредита в формировании основных средств. Денежные средства от реализации ненужных средств труда пополняют фонд развития производства.
Таблица 2 ВЛИЯНИЕ ХОЗЯЙСТВЕННЫХ ОПЕРАЦИЙ С ОСНОВНЫМИ СРЕДСТВАМИ НА ФИНАНСОВОЕ СОСТОЯНИЕ И РЕЗУЛЬТАТЫ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
| Содержание хозяйственной операции | Влияние на имущественное состояние и финансовые результаты деятельности предприятия |
| ПОСТУПЛЕНИЕ ОСНОВНЫХ СРЕДСТВ | |
| Получено безвозмездно от физических лиц | Увеличивается размер собственного капитала предприятия за счет роста фондов специального назначения (за вычетом расходов по доставке). Это ведет к росту устойчивости финансового положения. С другой стороны, это ведет к повышению удельного веса амортизационных отчислений и расходов на ремонт в себестоимости продукции, что при низкой фондоотдаче безвозмездно полученных основных средств может привести к уменьшению прибыли и рентабельности |
| Получено безвозмездно от юридических лиц | Увеличиваются внереализационные доходы предприятия на величину первоначальной или остаточной стоимости объектов. Одновременно на сумму износа увеличиваются внереализационные расходы (убытки). На сумму расходов по доставке уменьшаются спецфонды, либо чистая прибыль, либо нераспределенная прибыль прошлых лет. В целом на сумму поступивших основных средств (за вычетом расходов по доставке) увеличивается балансовая прибыль. |
| Приобретение основных средств за плату |
Увеличиваются внеоборотные активы предприятия, изменяется структура капитала предприятия. В целом замедляется оборот капитала, сокращаются размеры наиболее ликвидных активов, ухудшается платежеспособность. На величину расходов по доставке и монтажу объектов уменьшается чистая прибыль или фонд накопления. Оборотные средства увеличиваются на сумму уплаченного НДС (списываются на уменьшение задолженности бюджету по НДС на реализованную продукцию в течение 6 мес.). По приобретенным транспортным средствам, помимо НДС, уплачивается налог на приобретение транспортных. Издержки производства Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |