Анализ деловой активности предприятия на примере ООО "Лузалес"
Методика анализа эффективности вложений предприятия в основные средства, их эксплуатации и воспроизводства должна учитывать ряд принципиальных положений:
· функциональная полезность основных средств сохраняется в течение ряда лет, поэтому расходы по их приобретению и эксплуатации распределены во времени;
· момент физической замены (обновления) основных средств не совпадает с моментом их стоимостного замещения, в результате чего могут возникнуть потери и убытки, занижающие финансовые результаты деятельности предприятия;
· эффективность использования основных средств оценивается по-разному в зависимости от их вида, принадлежности, характера участия в производственном процессе, а также назначения. Поскольку основные средства обслуживают не только производственную сферу деятельности предприятия, но и социально-бытовую, культурную, природно-экологическую и другие сферы, постольку эффективность их использования определяется не только экономическими, но и социальными, экологическими и другими факторами.
Основные средства и долгосрочные инвестиции в основные средства многопланово и разносторонне влияют на финансовые результаты деятельности предприятия. Характер этого влияния показан в таблице 1.
Представленные варианты аналитических задач позволяют дать оценку структуры, динамики и эффективности использования основных средств и долгосрочных инвестиций. Подчеркнем, что здесь очень большая свобода для аналитика. Определяющим для выбора аналитических задач и формирования их набора являются конкретные потребности управления, содержание принимаемых управленческих решений.
Вместе с тем действия аналитика могут быть систематизированы. Они, в основном, сводятся к выполнению следующих аналитических процедур:
· сравнение данных отчетного периода с соответствующими данными предыдущего периода (периодов);
· сравнение отчетных данных с плановыми сметными или проектными показателями;
· сравнение отчетных данных с отраслевыми показателями;
· сравнение показателей эффективности использования основных средств с показателями использования других видов ресурсов и капитала предприятия в целом;
· сравнение отчетов по основным средствам с отчетами о производственных и финансовых результатах деятельности предприятия;
· факторное моделирование взаимосвязей показателей использования основных средств.
Полнота и достоверность результатов анализа основных средств зависят от степени совершенства бухгалтерского учета, отлаженности систем регистрации операций с объектами основных средств, полноты заполнения учетных документов, точности отнесения объектов к учетным классификационным группам, достоверности инвентаризационных описей, глубины разработки и ведения регистров аналитического учета.
В качестве источников бухгалтерской информации для анализа основных средств используются:
· счет 01 “Основные средства”,
· счет 02 “Износ основных средств”,
· счет 03 “Долгосрочно арендуемые основные средства”,
· счет 07 “Оборудование к установке”,
· счет 08 “Капитальные вложения”,
· журналы-ордера №№ 10, 10/1, 12, 13, 16, данные аналитического учета по соответствующим счетам по видам и отдельным инвентарным объектам основных средств (ведомости и карточки аналитического учета), формы № 1, формы № 2, формы № 5 годовой и квартальной бухгалтерской отчетности предприятия, паспорт стройки.
Рассмотрим методику решения отдельных аналитических задач из перечня, приведенного в табл. 3
Анализ структуры и динамики основных средств
В ходе этого анализа необходимо оценить размеры, динамику и структуру вложений капитала предприятия в основные средства, выявить главные функциональные особенности производственной деятельности (бизнеса) анализируемого хозяйствующего субъекта. Для этого проводится сопоставление данных на начало и конец отчетного периода. Обобщенную картину процесса движения и обновления основных средств в разрезе классификационных групп можно представить по данным раздела 5 “Наличие и движение основных средств” формы № 5 приложения к годовому балансу предприятия. В табл. 3 дан пример “горизонтального анализа” показателей движения основных средств.
Таблица 3 ТЕМЫ И ЗАДАЧИ АНАЛИЗА ОСНОВНЫХ СРЕДСТВ И ДОЛГОСРОЧНЫХ ИНВЕСТИЦИЙ
| Темы анализа | Основные задачи анализа |
| 1. Структурная динамика основных средств | 1. Оценка размера и структуры вложений капитала предприятия в основные средства |
| 2. Определение характера и направленности происшедших изменений | |
| 3. Оценка изменений в инвестиционной политике предприятия | |
| 2. Анализ воспроизводства и оборачиваемости | 1. Горизонтальный анализ показателей движения основных средств |
| 2. Вертикальный анализ показателей движения основных средств | |
| 3. Оценка прогрессивности и интенсивности обновления основных средств | |
| 4. Факторный анализ изменений фондоотдачи | |
| 3. Анализ эффективности использования основных средств | 1. Анализ рентабельности основных средств |
| 2. Анализ фондоотдачи | |
| 3. Анализ использования парка производственного оборудования | |
| 4. Анализ использования оборудования по времени (баланса времени его работы) | |
| 5. Интегральная оценка использования оборудования | |
| 4. Анализ эффективности затрат по содержанию эксплуатации оборудования | 1. Анализ затрат по капитальному ремонту основных средств |
| 2. Анализ затрат по текущему ремонту | |
| 3. Анализ взаимосвязи объема производства, прибыли и уровня затрат | |
| 5. Анализ эффективности инвестиций в основные средства | 1. Анализ эффективности вариантов капитальных вложений |
| 2. Оценка эффективности привлечения займов для инвестирования |
Как видно из табл. 3, на анализируемом предприятии обеспеченность основными средствами в отчетном периоде возросла. Существенной причиной изменений является переоценка основных средств. Тем не менее, положительной тенденцией является опережающий рост производственных фондов в сравнении с непроизводственными фондами. Активная часть основных средств высока (почти 80 %) и темпы ее роста выше пассивной части фондов. Все это свидетельствует о правильной экономической политике, проводимой на предприятии для повышения эффективности использования основных средств.
Еще более содержательна информация, полученная в результате проведения методики “вертикального” анализа отчетности о движении основных средств.
Вертикальный анализ означает расчет и оценку структуры и структурных изменений в составе основных средств.
Анализ фондоотдачи основных средств
Конечная эффективность использования основных фондов характеризуется показателями фондоотдачи, фондоемкости, рентабельности, относительной экономии фондов, повышения объема продукции, повышения производительности труда, снижения себестоимости продукции и затрат на воспроизводство основных фондов, увеличения сроков службы средств труда.
На промышленных предприятиях фондоотдача определяется по объему выпуска продукции на 1 руб. среднегодовой стоимости основных фондов. Фондоотдача — обобщающий показатель использования производственных основных фондов. На величину и динамику фондоотдачи влияют многие факторы, зависящие и не зависящие от предприятия, вместе с тем резервы повышения фондоотдачи, лучшего использования техники имеются на каждом предприятии, участке, рабочем месте.
Интенсивный путь ведения хозяйства предполагает систематический рост фондоотдачи за счет увеличения производительности машин, механизмов и оборудования, сокращения их простоев, оптимальной загрузки техники, технического совершенствования производственных основных фондов. Для выявления неиспользуемых резервов важно знать основные направления факторного анализа фондоотдачи, вытекающие из различий в подходах к моделированию этого показателя.
Наиболее простой является двухфакторная модель анализа:
 (16)
где  — фондоотдача;
 — активная часть основных фондов;
 — объем продукции, принятый для
исчисления фондоотдачи.
При анализе фондоотдачи применение данной модели позволяет ответить на вопрос, как изменения в структуре основных фондов, т. е. в соотношении активной и пассивной их частей, повлияли на изменение фондоотдачи.
Для того, чтобы раскрыть влияние на фондоотдачу действия экстенсивных и интенсивных факторов использования основных фондов (в том числе машин и оборудования), необходимо использовать в анализе более полную модель:
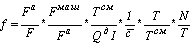 , (17)
где  — стоимость установленных
(действующих машин) и оборудования;
 — количество отработанных станко-смен;
 — средняя стоимость
оборудования;
 — количество единиц
действующего оборудования;
 — продолжительность отчетного
(анализируемого) периода в днях;
 — количество отработанных
станко-часов.
Данная формула позволяет определить влияние на динамику фондоотдачи следующих факторов:
· доли активной части фондов в общей их стоимости
·

·
доли
машин и оборудования в стоимости активных фондов ( );
·
коэффициента
сменности работы оборудования 
·
средней
стоимости единицы оборудования (),
·
продолжительности
станко-смены ( );
·
выработки
продукции за один станко-час работы оборудования ( ).
Одним из важных факторов, оказывающих влияние на эффективность использования основных фондов, является улучшение использования производственных мощностей предприятия и его подразделений.
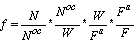 , (18)
где  — основная (профильная)
продукция предприятия;
 — среднегодовая
производственная мощность.
Данная формула позволяет определить влияние на динамику фондоотдачи изменений в уровне следующих факторов:
·
уровня
специализации предприятия ( );
·
коэффициента
использования среднегодовой мощности предприятия ( );
·
доли
активной части фондов в общей их стоимости ();
·
фондоотдачи
активной части фондов, исчисленной по мощности ( ).
· Для анализа действия внешних факторов показатель фондоотдачи можно “развернуть” в факторную модель следующего вида:
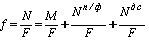 , (19)
где  — стоимость материальных затрат
без стоимости покупных деталей и полуфабрикатов;
 — стоимость покупных деталей и полуфабрикатов;
 — стоимость чистой продукции (добавленная
стоимость).
Таким образом, изменения общей фондоотдачи представляются как алгебраическая сумма изменений ее составляющих. Здесь полная стоимость продукта раскладывается по элементам стоимости: материальные затраты, заработная плата и прибыль. Общая фондоотдача растет, если имеет место рост по всем составляющим. Опережение по отдельной слагаемой покажет преобладающую причину общего роста.
При расчете общего показателя фондоотдачи в стоимости основных фондов учитываются собственные и арендуемые фонды. Не учитываются фонды, находящиеся на консервации или резервные, а также сданные в аренду другим предприятиям.
Использование основных фондов признается эффективным, если относительный прирост физического объема продукции или прибыли превышает относительный прирост стоимости основных фондов за анализируемый период.
Рост фондоотдачи