Підвищення ефективності використання основних виробничих фондів
Фондовіддача - по активній частині основних виробничих фондів: (2.6.2)
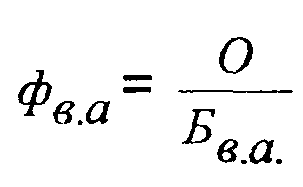
Фв.а. = 8,10 : 5,10 = 1,59 грн./грн.
Даний показник показує, що 1,59 грн. виготовленої продукції припадає на одну гривню активної частини основних виробничих фондів (верстатів, обладнання екскаваторів, бульдозерів, транспортних засобів тощо). Даний показник має недоліки попереднього показника.
Коефіцієнт віддачі спожитих основних виробничих фондів: (2.6.3)
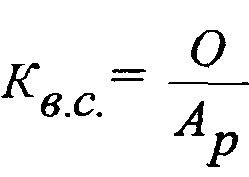
Для того щоб визначити коефіцієнт віддачі спожитих основних виробничих фондів необхідно спочатку визначити суму річних амортизаційних відрахувань.
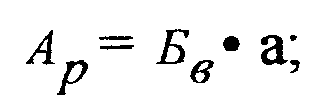 (2.6.4)
а = 8,4
Звідси Ар = 6,20 млн. грн. • 0,084 = 0,52 млн. грн.
Тоді Кв.с. = 8,10: 0,52 = 15,58 грн./грн.
За результатами обрахунку можна сказати, що на 15,58 одиниць виготовленої продукції припадає одна одиниця зносу основних фондів.
Коефіцієнт фондозйому: (2.6.5)
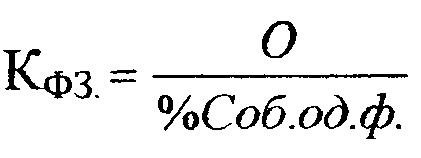
Кфз = 8,10 : (6,70 * 0,176) = 6,87
Отже, розрахований показник характеризує обсяг продукції яку отримують на одиницю витрат з експлуатації основних виробничих фондів. Коефіцієнт фондозйому становить 6,87
Розділ 3. Заходи щодо підвищення ефективності використання основних виробничих фондів підприємства в часі
3.1. Методичні рекомендації з економічного обґрунтування заходів щодо поліпшення використання основних виробничих фондів підприємства в часі
3.1.1. Підвищення ефективності використання річного робочого часу
Величина робочого часу використання основних виробничих фондів підприємства залежить від їх технічного стану протягом року, забезпеченості підприємства матеріально-технічними та трудовими ресурсами, організації виробництва, від попиту на продукцію тощо.
Ефективність використання робочого часу основних виробничих фондів характеризує коефіцієнт використання річного робочого часу. Щоб підвищити його рівень і, відповідно, забезпечити - підвищення, ефективності використання основних виробничих фондів, необхідно здійснити комплекс заходів, спрямованих на підвищення їх технічного стану, особливо активної частини (технічне обслуговування, ремонт тощо) та поліпшити забезпеченість підприємства трудовими ресурсами за умови, що буде забезпечуватися збут продукції підприємства. Ці заходи дозволять збільшити тривалість використання основних виробничих фондів в межах 5 — 30 відсотків, що вплине на рівень ефективності виробництва
На основі запроектованих заходів, збільшення річного робочого часу використання основних виробничих фондів становить 5%.
Визначаємо загальну величину збільшення робочого часу використання основних виробничих фондів у плановому році:
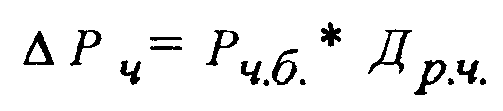 (3.1.1.1)
де
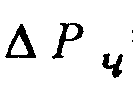 -
приріст часу
використання
основних виробничих
фондів, днів;
Рч б - фактичний робочий час використання основних виробничих фондів у базовому році, днів;
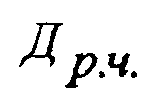 - величина збільшення
річного робочого
часу використання
основних виробничих
фондів у плановому
році, відсотків
від величини
базового року.
= 156 * 0,05 = 8 днів
Визначаємо коефіцієнт використання робочого часу в році:
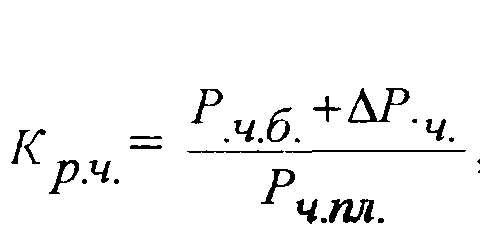 (3.1.1.2)
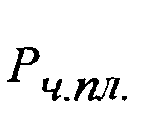 -
плановий (можливий)
робочий час
використання
основних виробничих
фондів
Кр.ч. = (156 + 8) : 217 = 0,76
Визначаємо збільшення числа змін використання основних виробничих фондів підприємства у плановому році за рахунок збільшення робочого часу.
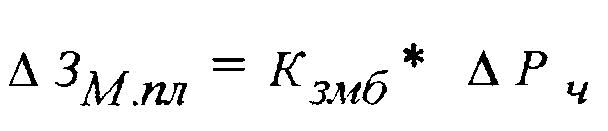 (3.1.1.3)
де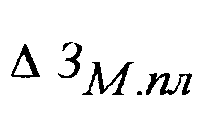 - приріст числа
змін використання
основних виробничих
фондів, змін;
Кзмб – коефіцєнт змінності використання основних виробничих фондів у базовому році
= 1,61 * 8=13 змін
Визначаємо загальне число змін використання основних виробничих фондів при базовому рівні змінності їх використання
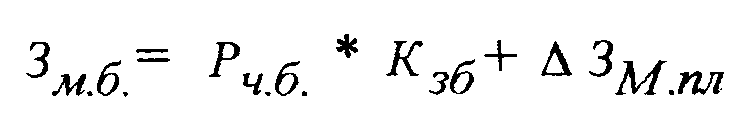 (3.1.1.4)
де 3м.б. - величина змін використання основних виробничих фондів у плановому році Змб =156 *1,61+13 = 264 змін
Визначаємо приріст обсягу виробництва продукції підприємства за рахунок збільшення річного робочого часу використання основних виробничих фондів
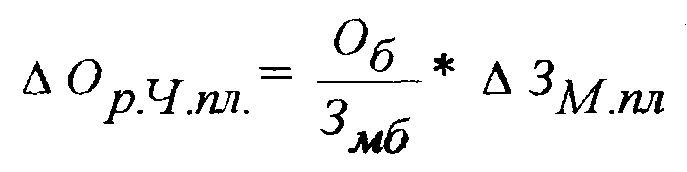 (3.1.1.5)
де
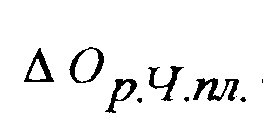 - приріст обсягу
виробництва
продукції за
рахунок збільшення
річного робочого
часу використання
основних виробничих
фондів;
Об - обсяг виробництва продукції у базовому році;
Зм б - число змін використання основних виробничих фондів у базовому році
=
8100,00 : 264 * 13 = 398,86 тис. грн.
Визначаємо додаткові витрати підприємства, пов'язані із підвищенням ефективності використання річного робочого часу, виходячи із нормативу додаткових витрат на 1 тис. грн. активної частини основних виробничих фондів - 0,1грн. у додаткову зміну
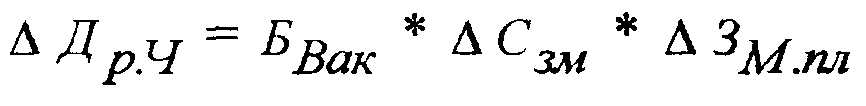 (3.1.1.6)
де
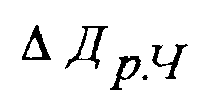 - додаткові
витрати, пов'язані
із збільшенням
річного робочого
часу використання
основних виробничих
фондів;
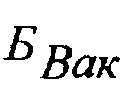 - балансова
(первісна) вартість
активної частини
основних виробничих
фондів;
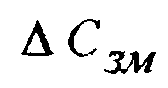 -
додаткові
витрати, в грн.
на 1 тис. грн.
балансової
вартості активної
частини основних
виробничих
фондів у додаткову
зміну
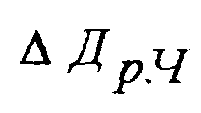 =5100 * 0,1 * 13=6,63 тис. грн.
Визначаємо зниження собівартості продукції, яке відбувається за рахунок зменшення долі річних амортизаційних відрахувань у собівартості (вартості) продукції. Розрахунок ведеться на 1 грн. обсягу продукції.
Доля цих витрат визначається за формулою 3.1.1.7:
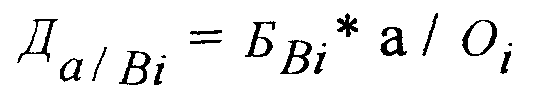 (3.1.1.7)
де
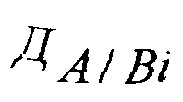 - доля амортизаційних
відрахувань
в одиниці обсяг
продукції: і-го
року;
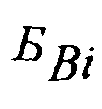 - балансова
вартість основних
виробничих
фондів в і-му
році;
а - норма річних амортизаційних відрахувань;
=
6,20 млн. грн.,
а - річний знос ОВФ; а =8,4 %
Оі - обсяг виробництва продукції в і-му році. Оі = 8,10 млн. грн.
Доля річних амортизаційних відрахувань в одиниці обсягу продукції становить
а) у базовому
році
= 6200 * 0,084 : 8100 = 0,064 грн./грн.
б) у
плановому
році
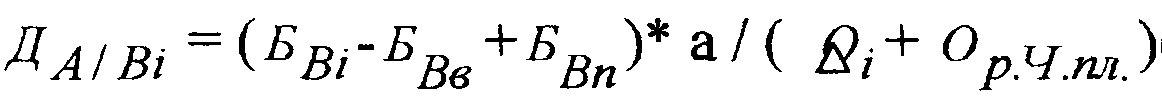 (3.1.1.8) де
 - сума на яку
вибуло ОВФ;
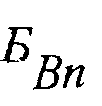 - сума на яку
поступило ОВФ;
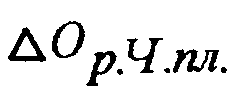 - приріст обсягу
виробництва
продукції за
рахунок збільшення
річного робочого
часу використання
основних виробничих
фондів;
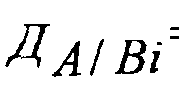 = (6099 * 0,084)/(8100 + 398,86) = 0,060 грн/грн
Економія витрат виробництва за рахунок зменшення долі амортизаційних відрахувань буде становити:
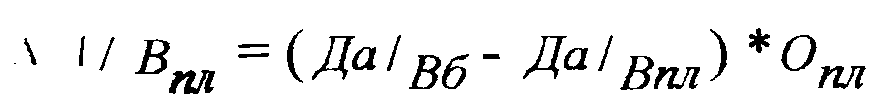 (3.1.1.9)
де
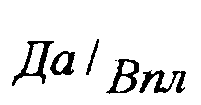 -
економія річних
амортизаційних
відрахувань
з розрахунку
на річний обсяг
виробництва
продукції;
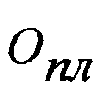 -
річний обсяг
виробництва
продукції у
плановому році
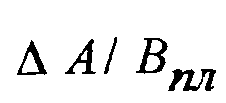 =
(0,064-0,060) * (8100+398,86) = 34,00 тис. грн.
Економія собівартості продукції підприємства у плановому році становитиме
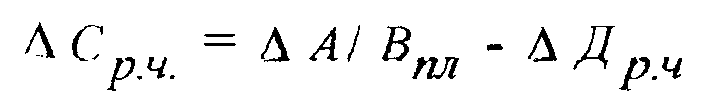 (3.1.1.10)
де
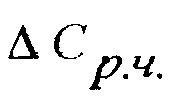 - зниження
собівартості
продукції за
рахунок збільшення
річного робочого
часу використання
основних виробничих
фондів
=
34,00 - 6,63 =27,37 тис. грн.
3.1.2. Підвищення ефективності використання внутрізмінного часу
В процесі виробництва (будівництва) на підприємстві можливі втрати робочого часу на протязі зміни використання основних виробничих фондів. Причини простоїв на різних організаціях ідентичні: несвоєчасне і некомплектне матеріально-технічне забезпечення виробництва (будівництва), недоліки в технічному обслуговуванні машин та обладнання, дефекти в організації та управлінні виробництва і, нарешті, відсутність відповідної економічної зацікавленості робочих та інженерно-технічного персоналу.
Зменшення внутрізмінних витрат робочого часу буде досягатися за рахунок комплексу технічних та організаційно-виробничих заходів:
- поліпшення умов організації роботи;
- забезпечення додаткової експлуатації, технічного обслуговування, аварійного ремонту устаткування;
- підвищення
рівня матеріально-технічного
забезпечення
виробництва
(об'єктів будівництва);
- економічні стимули (доплати й ін.). Зменшення внутрізмінних витрат призведе до скорочення вартості основних фондів, зниження умовно-постійної частини накладних витрат, економії амортизаційних відрахувань, тощо.
- це забезпечить підвищення ефективності використання внутрізмінного часу.
На основі запроектованих заходів величина зменшення внутрізмінних втрат робочого часу використання основних виробничих фондів підприємства становить 7,6 %.
Визначаємо загальну величину зменшення втрат внутрізмінного робочого часу використання основних виробничих фондів підприємства у плановому році
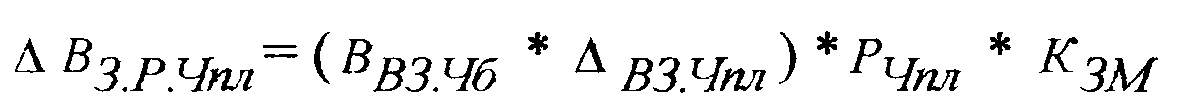 (3.1.1.10)
де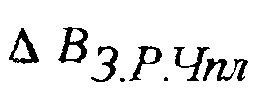 - загальна величина
зменшення втрат
внутрізмінного
часу;
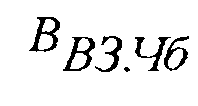 - втрати внутрізмінного
часу використання
основних виробничих
фондів у базовому
році, г;
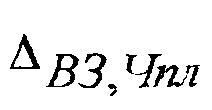 -
величина зменшення
втрат внутрізмінного
робочого часу
використання
основних виробничих
фондів у плановому
році, відсотків;
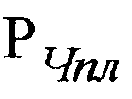 - річний робочий
час використання
основних виробничих
фондів;
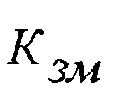 - коефіцієнт
змінності
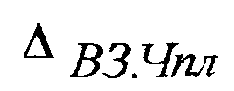 =
(1,80*0,05) * (156+13) * 1,61 = 24,5 години
По відношенню до робочого часу в годинах зменшення втрат внутрізмінного робочого часу у відсотках становитиме
= 24,5 * 100 / (169 * 1,61 * 7,6) = 1,18 %
Визначаємо збільшення обсягу виробництва продукції за рахунок зменшення втрат внутрізмінного часу використання основних виробничих фондів підприємства. Це збільшення відбувається, як свідчить виробничий досвід, прямо пропорційно значенню втрат внутрізмінного часу
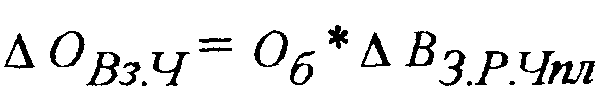 (3.1.2.2)
де
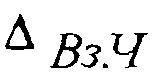 - збільшення
обсягу виробництва
продукції за
рахунок зменшення
втрат внутрізмінного
робочого часу
використання
основних виробничих
фондів;
Об - обсяг виробництва продукції у базовому році;
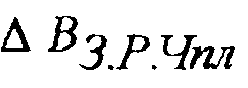 - величина
зменшення втрат
внутрізмінного
часу, у відсотках
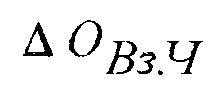 = 8100*0,0118=95,58 тис. грн.
Визначаємо додаткові витрати підприємства, пов'язані із зменшенням втрат внутрізмінного робочого часу використання основних виробничих фондів. Розрахунок ведеться виходячи із нормативу витрат на 1 тис. грн. активної частини основних виробничих фондів на кожен відсоток зменшення втрат внутрізмінного робочого часу – 0,96 гривні.
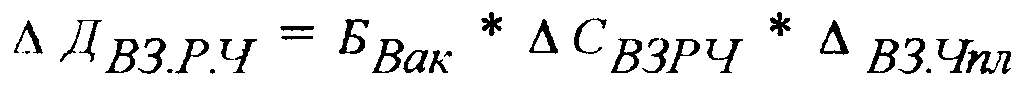 (3.1.2.3)
де
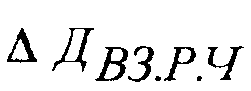 - додаткові
витрати підприємства,
пов'язані із
зменшенням
втрат внутрізмінного
робочого часу;
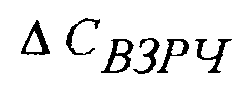 - додаткові
втрати з розрахунку
на 1тис.грн. активної
частини основних
виробничих
фондів на один
відсоток зменшення
втрат внутрізмінного
робочого часу
=
5100 * 0,96 * 1,18 = 5,78 тис. грн.
Визначаємо зниження витрат виробництва продукції, яке відбувається за рахунок зменшення долі амортизаційних відрахувань у собівартості одиниці продукції Розрахунок ведеться на 1грн. обсягу продукції. Доля цих витрат визначається за формулою 3.1.3.3
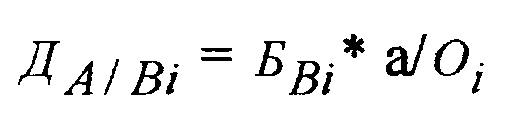 (3.1.2.4)
де
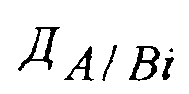 - доля річних
амортизаційних
відрахувань
собівартості
у одиниці обсягу
продукції: і-го
року грн.;
БВі - балансова вартість основних виробничих фондів підприємства в і-му році;
а - норма річних амортизаційних відрахувань;
Оі - обсяг виробництва продукції в і-му році.
Доля річних амортизаційних відрахувань в одиниці вартості продукції становитиме:
а) у базовому
році
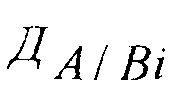 = 6200 * 0,084 / 8100 = 0,064 грн./грн.
б) у плановому
році
=
6099 * 0,084 / (8100 +95,58 + 398,86) = 0,060 грн./грн.
Економія амортизаційних відрахувань з розрахунку на річний обсяг виробництва продукції у плановому році становитиме
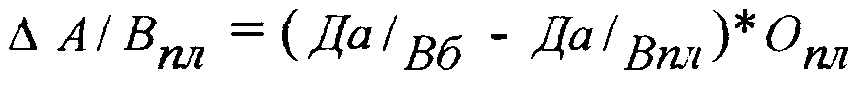 (3.1.2.5)
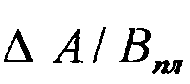 = (0,064 - 0,060) * 8594,44 = 34,38 тис.
грн.
Зниження собівартості продукції підприємства на рахунок зменшення втрат внутрізмінного часу буде становити
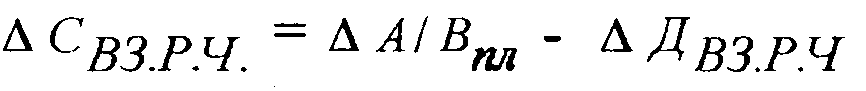 (3.1.2.6)
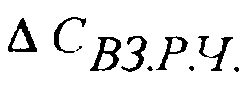 - величина зниження
собівартості
продукції за
рахунок зменшення
втрат внутрізмінного
робочого часу
використання
основних виробничих
фондів
=
34,38 – 5,78 =28,60 тис. грн.
Визначаємо коефіцієнт використання внутрізмінного часу у плановому році
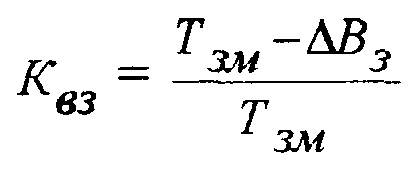 (3.1.2.7)
де Тзм - тривалість зміни, год.;
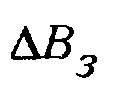 - втрати внутрізмінного
часу
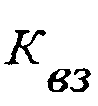 = (8 – 0,96) : 8 = 0,88
3.1.3. Підвищення ефективності збільшення змінності використання
основних виробничих фондів
Досягти збільшення коефіцієнта змінності використання основних виробничих фондів можливо на основі впровадження комплексу технічних та організаційно-виробничих заходів. Організаційні фактори:
- зміна штатів із включенням посад змінних майстрів, обслуговуючого персоналу і робітників по розрахунках на відповідну змінність; поліпшення умов організації роботи;
забезпечення експлуатації, технічного обслуговування, аварійного ремонту устаткування в другу і третю зміни;
підвищення рівня матеріально-технічного забезпечення об'єктів, на яких передбачається робота в другу і третю зміни.
Економічні фактори:
перехід на повний госпрозрахунок і самоокупність;
впровадження самофінансування відтворення власних основних фондів;
економічні стимули (доплати й ін.).
Без забезпечення цих умов робота в другу і третю зміни буде економічно неефективна або навіть неможлива.
Укрупнені розрахунки показують економічну ефективність таких заходів, витрати на котрі значно перекриваються економією витрат на придбання основних фондів. Крім того, має ефект від підвищення продуктивності праці, викликаний більш повним використанням основних фондів. Ефект від підвищення змінності вимірюється в:
- ефекті від скорочення вартості основних фондів;
- ефекті, що одержується від зниження умовно-постійної частини накладних витрат;
- ефекті, що полягає в економії амортизаційних відрахувань. Визначаємо величину збільшення змінності використання основних виробничих фондів на підприємстві. Наприклад, розрахунками на основі запроектованих заходів визначено, що додатково буде використовуватися основних виробничих фондів, у першу зміну – 255,00тис. грн., в другу -105,00 тис. грн. і в третю зміну - 90,00 тис. грн., тобто обсяг використання основних виробничих фондів буде збільшено на 450 (255+105+90) тис. грн.
Виходячи із наведених даних, збільшення коефіцієнта змінності використання основних виробничих фондів становитиме
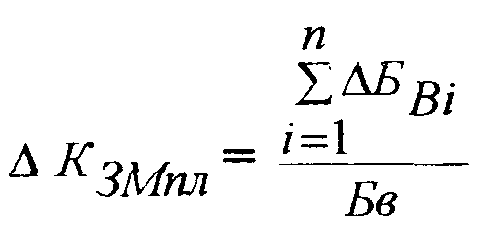 (3.1.3.1)
де
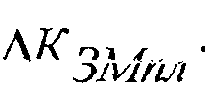 - збільшення
коефіцієнта
використання
основних виробничих
фондів;
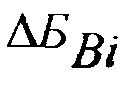 - балансова
вартість приросту
основних виробничих
фондів, що будуть
додатково
використовуватися
в і-ту зміну;
Бв - балансова вартість основних виробничих фондів підприємства.
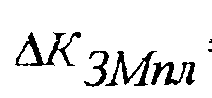 = (255 + 105 + 90)/ 6099 = 0,07
Визначаємо коефіцієнт змінності використання основних виробничих фондів у плановому році
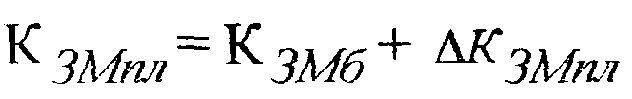 (3.1.3.2)
де
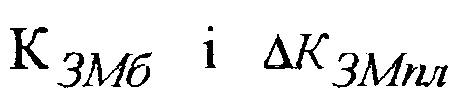 -
коефіцієнти
змінності
використання
основних виробничих
фондів відповідно
у плановому
і базовому
роках
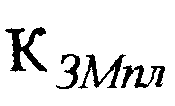 = 1,61+0,07=1,68
Визначаємо число змін використання основних виробничих фондів у плановому році в зв'язку із збільшенням коефіцієнта змінності
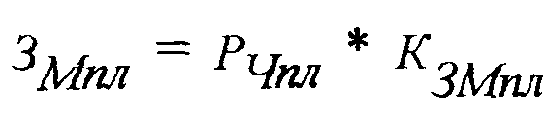 (3.1.3.3)
де
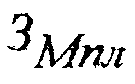 - число змін
використання
основних виробничих
фондів у плановому
році;
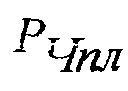 - робочий час
використання
основних виробничих
фондів у плановому
році;
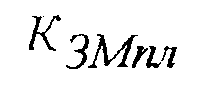 -
коефіцієнт
змінності
використання
основних виробничих
фондів у плановому
році
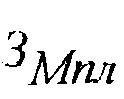 = 169 * 1,68 = 284 зміни
Визначаємо збільшення обсягу виробництва продукції в зв'язку із збільшенням коефіцієнта змінності використання основних виробничих фондів підприємства із обсягу виробництва в одну зміну в базовому році
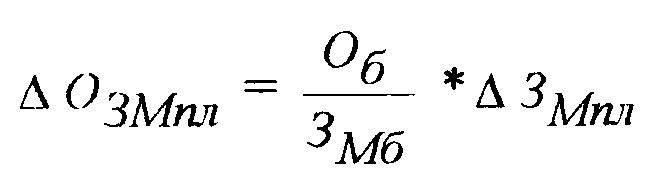 (3.1.3.4)
де
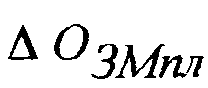 - збільшення
виробництва
продукції за
рахунок збільшення
коефіцієнта
змінності;
Об - обсяг виробництва продукції у базовому році;
Змб - число змін використання основних виробничих фондів у базовому році;
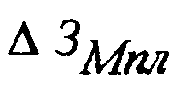 -
приріст числа
змін використання
основних виробничих
фондів у плановому
році (
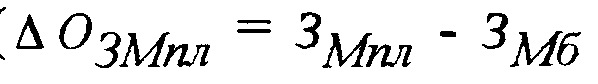 )
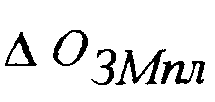 = 8594,44 : 264 *