Аналіз використання основних фондів підприємства
Iстр = 0,7693/(1/1,1114) = 0,8550,
що говорить про дійсне погіршення видової структури машин і устаткування, що виразився в зростанні їх одиничної вартості і відносному (на 1 тис. грн) зменшенні кількості.
Таким чином, в індексі фондовіддачі іф = 0,9213 цінова (головним чином, зовнішня) складова рівна
іц = іцп/іцф = 1,1768/1,1114 = 1,0588,
а технологічна (внутрішньогосподарча)
ім = іф/іц = 0,9213/1,0588 = 0,8701,
що доводить, що фондовіддача насправді впала не на 7,83%, а на 12,99%.
Отже, для аналізу чинника зниження фондовіддачі в звітному році на 0,7159 грн далі використовується динамічна модель:
Ф’ = Ф0 х іа х імо х істр х (1/іцф) х ід х ітд х ір х ісм х іч х і’вчм х іцп.
Для нашого прикладу маємо (див. табл.2.2)
8,3758 = 9,091 7 х 0,9632 х 1,0269 х 0,8550 х (1/1,1114) х 1,0000 х
х 0,9682 х 1,0324 х 1,1292 х 0,9753 х 0,9344 х 1,1768.
Аналіз чинника виконується логарифмічним методом по формулі, яка в даному випадку приймає вигляд
∆Фі = ∆Ф (lg ii/ lg iф).
Розраховані оцінки впливу чинників на фондовіддачу зведені в таблиці 2.3.
Отже, фондовіддача знизилася в звітному році на 0,7159 грн. на кожну гривню балансової вартості виробничих основних фондів, або на 7,87%. З 11 чинників чотири зумовили підвищення фондовіддачі на 2,99 три, або на 32,92% до базисного року, зокрема:
- зростання цін на продукцію підприємства+1,42 грн. +15,64%;
- зростання коефіцієнта змінності роботи машин і устаткування +1,06 грн. +11,67%;
- підвищення коефіцієнта використання машин устаткування в роботі+0,28 грн. +3,06%;
- зростання частки робочих машин і устаткування в вартості активних виробничих основних фондів+0.23 грн. +2,55%.
Таблиця 2.3
Вплив чинників на фондовіддачу
| Чинники і | Індекси іі | lg іі | lg іі /lg іф | ∆Фі | Те ж, в % к базовому року |
| Уа | 0,9632 | -0,01628 | 0,45730 | -0,32738 | -3,60 |
| Ум | 1,0269 | 0,01153 | -0,32388 | 0,23187 | 2,55 |
| 1/С’ | 0,8550 | -0,06803 | 1,91096 | -1,36806 | -15,05 |
| Цф | 1/1,1114 | -0,04587 | 1,28848 | -0,92242 | -10,15 |
| Д | 1,0000 | 0 | 0 | 0 | 0 |
| Ктг | 0,9682 | -0,01403 | 0,39410 | -0,28214 | -3,10 |
| Кр | 1,0324 | 0,01385 | 0,38904 | 0,27851 | 3,06 |
| Ксм | 1,1292 | 0,05277 | -1,48230 | 1,06118 | 11,67 |
| Чм | 0,9753 | -0,01086 | 0,30506 | -0,21839 | -2,40 |
| В’чм | 0,9344 | -0,02947 | 0,82781 | -0,59263 | -6,52 |
| Цп | 1,1768 | 0,07070 | -1,98596 | 1,42175 | 15,64 |
| Ф | 0,9213 | -0,03560 | 1 | -0,7159 | -7,87 |
Решта чинників викликала падіння фондовіддачі на 3,71 грн., або на 40,79% до базисного року, зокрема:
- погіршення видової структури робочих машин і устаткування -0,37 грн-15,05%;
- зростання цін на виробничі основні фонди падіння годинного вироблення машин і устаткування - 0.92 грн. -10,15%;
- зниження коефіцієнта технічної готовності робочих машин і устаткування -0,59 грн. -6,52%;
- зниження частки активних виробничих основних фондів -0,28 грн.-3,10%;
- зменшення корисного використання змінного -0.33 грн.-3,60%;
- робочого часу машин і устаткування-0.22 грн. -2,40%.
За рахунок цінових чинників, що відображають вплив зовнішніх умов господарювання, фондовіддача підвищилася на 0,50 грн. (1,42 - 0,92), а за рахунок технологічної складової, що відображає вплив внутрішньогосподарчих чинників, - знизилася на 1,22 грн (-0,72 - 0,50).
2.2 Аналіз технічного рівня розвитку підприємства
Таблиця 2.4
Наявність, рух і структура основних фондів.
| Група основних | Наявність на початок року | Надійшло за рік | Вибуло за рік | Наявність на кінець року | ||||
| Млн. грн. | питома вага, % | млн. грн. | питома вага, % | млн. грн. | питома вага, % | млн. грн. | питома вага, % | |
| Промислово-виробничі основні фонди | 13200 | 91.0 | 2500 | 92.6 | 900 | 64.3 | 14800 | 93.7 |
| Невиробничі основні фонди | 13000 | 9.0 | 200 | 7.4 | 500 | 35.7 | 1000 | 6.3 |
|
Всього основних фондів В тому числі: активна частина |
14500 7650 |
100.0 52.75 |
2700 2250 |
100.0 83.3 |
1400 750 |
100.0 53.6 |
15800 9150 |
100.0 57.9 |
Визначимо вартість основних фондів на кінець року :
ОФ к(вир) = 13200 + 2500 - 900 = 14800 млн. грн.
ОФ к(невир) = 13000 + 200 - 500 = 13000 млн. грн.
ОФ к(всього) = 14500 + 2700 - 1400 = 15800 млн. грн.
ОФ к(акт) = 7650+ 2250 - 750 = 9150 млн. грн.
Дані з таблиці 2.4. показують, що за звітний період відбулися суттєві зміни в наявності та структурі основних фондів. Вартість основних фондів зросла на 1300 млн. або на 9 % , в тому числі основних виробничих фондів на 1600 млн. грн., або на 12 %. Збільшилась доля ОВФ в загальній сумі основних фондів на 1,1 % і відповідно зменшилась доля невиробничих фондів в зв’язку з приватизацією житлового фонду. Значно зросла питома вага активної частини фондів з 52.75 до 57.9 % , що варто оцінити позитивно.
Таблиця 2.5
Наявність основних фондів по повній балансовій вартості
|
На початок звітного періоду На 1 лютого На 1 березня На 1 квітня На 1 травня На 1 червня На 1 липня |
14500 14600 14700 14800 14900 14700 15000 |
На 1 серпня На 1 вересня На 1 жовтня На 1 листопада На 1 грудня На кінець звітного періоду |
15100 15300 15500 15700 15800 15800 |
Розрахуємо середню річну вартість основних фондів. При розрахунку за формулою середньої хронологічної отримаємо середню річну вартість основних фондів, яка дорівнює :
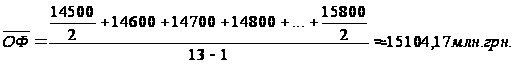
При використанні ж спрощеного способу отримаємо:
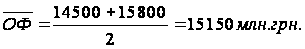
За допомогою таблиці 2.5 проведемо аналіз руху й технічного стану ОВФ, для цього розрахуємо такі показника :
коефіцієнт поновлення:
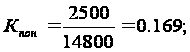
коефіцієнт вибутку:
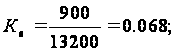
коефіцієнт приросту:
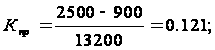
коефіцієнт зносу:
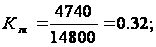
коефіцієнт придатності:
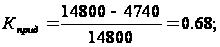
2.3 Аналіз ефективності використання основних фондів
Розрахуємо вплив зміни питомої ваги активної частини фондів в їх загальній сумі і зміни фондовіддачі активної частини фондів способом абсолютних різниць:
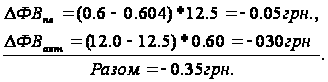
Таблиця 2.6
Початкова інформація для аналізу фондовіддачі
| Показник | План | Факт | +, - |
| Об’єм випуску продукції (ВП) млн. грн. | 96000 | 100800 | +4800 |
|
Середньорічна вартість млн. грн.: основних виробничих фондів (ОВФ) активної частини (ОВФ@) одиниці обладнання (Ц) |
12715 7680 120 |
14000 8400 127.27 |
+1285 +720 +7.27 |
|
Питома вага, коефіцієнт : активної частини фондів (ПВ@) |
0.604 |
0.60 |
-0.004 |
|
Фондовіддача , грн.: активної частини (ФВ@) |
7.55 12.5 |
7.20 12.0 |
-0.35 -0.50 |
| Середньорічна кількість технологічного обладнання (к) | 64 | 66 | +2 |
| Відроблено за рік усім обладнанням(Т), тис.год. | 240 | 226.51 | -13.49 |
|
В тому числі одиницею обладнання : годин (Тод) змін (ЗМ) днів (Д) |
3750 500 250 |
3432 470.4 245 |
-318 -29.6 -5 |
| Коефіцієнт змінності роботи обладнання (К зм) | 2 | 1.92 | -0.08 |
| Середня тривалість змін (Тр), год. | 7.5 | 7.3 | -0.2 |
|
Виробка продукції за 1 машино - год. (середньогодинна виробка) (СВ), тис. грн. |
400 |
445 |
+45 |
Розрахуємо вплив факторів на приріст фондовіддачі обладнання способом ланцюгових підстановок:
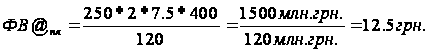
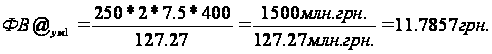
В результаті зміни структури обладнання рівень фондовіддачі зменшився на 0.7143 грн. (11.7857 - 12.5).
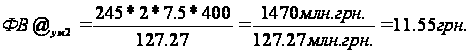
Зниження фондовіддачі на 0.2357 грн. (11.55-11.7857) є результатом понадпланових цілоднівних простоїв обладнання (в середньому по 5 днів на кожну одиницю).
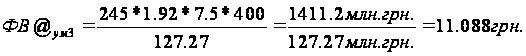
За рахунок зменшення коефіцієнту змінності роботи обладнання його фондовіддача зменшилась на 0.462 грн. (11.088 - 11.55)
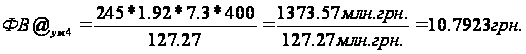
В зв’язку з тим, що фактична тривалість зміни нижче планової на 0.2 год., річна виробка одиниці обладнання зменшилась на 37.6 млн. грн., а фондовіддача - на 0.2957 грн.
При фактичній виробці обладнання фондовіддача складає:
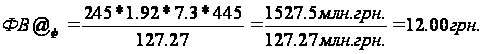
що на 1.2077 грн. вище , ніж при плановій.
Зміна фондовіддачі ОВФ за рахунок:
структури обладнання - 0.7143 * 0.60 = - 0.42858 ;
цілоднівних простоїв - 0.2357 * 0.60 = - 0.14142 ;
коефіцієнта змінності - 0.4620 * 0.60 = - 0.27720 ;
внутризмінних простоїв - 0.2957 * 0.60 = - 0.17742 ;
середньогодинної виробки +1.2077 * 0.60 = +0.72462 .
Разом - 0.50 - 0.30
Розрахуємо вплив факторів третього порядку на рівень фондовіддачи:
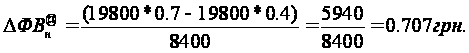
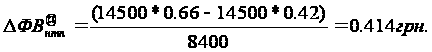
Зміну фондовіддачі за рахунок соціальних факторів визначимо сальдовим методом :

Щоб дознатися, як зміниться об’єм виробництва продукції, необхідно зміну фондовіддачі ОВР за рахунок кожного фактора помножити на фактичні середньорічні залишки ОВР. Результати розрахунку приведені в таблиці 2.7.
Таблиця 2.7
Результати факторного аналізу фондовіддачі.
| Фактор | Зміна фондовіддачі, грн. |
Зміна виробництва про дукції, млн. грн. |
|
| активної частини ОВФ | ОВФ | ||
|
Першого рівня Середньорічна вартість ОВФ Доля активної частини фондів 3.Віддача активної частини фондів |
+ 1285 * 7.55 = + 9700 - 0.05 * 14000 = - 700 - 0.30 * 14000 = - 4200 |
||
| Разом | - 0.35 +4800 | ||
|
Другого рівня Структура обладнання Цілоднівні простої Коефіцієнт змінності Внутризмінні простої Середньогодинна виробка |
- 0.7143 * 0.60 = - 0.42858 * 14000 = - 6000 - 0.2357 * 0.60 = -0.14142 * 14000 = -1980 - 0.4620 * 0.60 = - 0.27720 * 14000 = - 3881 - 0.2957 * 0.60 = - 0.17742 * 14000 = - 2484 +1.2077 * 0.60 = +0.72462 * 14000 = +10145 |
||
| Разом | - 0.50 - 0.30 * 14000 = - 4200 | ||
|
Третього рівня Заміна обладнання Упровадження заходів НТП Соціальні фактори |
+0.707 * 0.60 = +0.4242 * 14000 = +5936 +0.414 * 0.60 = + 0.2484 * 14000 = +3478 +0.0867 * 0.60 = +0.05202 * 14000 = +728 |
||
| Разом | +1.2077 +0.72462 +10145 | ||
З таблиці видно , що негативний вплив на рівень фондовіддачі і об’єм виробництва продукції чинять зменшення долі активної частини фондів, збільшення долі дорогого обладнання , понадпланові цілоднівні і внутризмінні простої техніки. В процесі наступного аналізу потрібно визначити причини простоїв і знайти резерви їх скорочення. За рахунок цього випуск продукції може збільшитись на 8345 млн. грн. (1980 + 3881 + 2484).
2.4 Аналіз використання обладнання і виробничої потужності підприємства
Розрахуємо вплив К і , Д і , К зм і , Тр і , СВ і на зміну об’єму виробництва продукції способами ланцюгової підстановки, абсолютних і відносних різниць за допомогою даних з табл. 2.7.
Розрахунок способом ланцюгової підстановки:
ВП пл = 64* 250 * 2 * 7.5 * 0.4 = 96000 млн. грн.,
ВП ум1 = 66* 250 * 2 * 7.5 * 0.4 = 99000 млн. грн.,
ВП ум2 = 66* 245 * 2 * 7.5 * 0.4 = 97020 млн. грн.,
ВП ум3 = 66* 245 * 1.92 * 7.5 * 0.4 = 93139 млн. грн.,
ВП ум4 = 66* 245 * 1.92 * 7.3 * 0.4 = 90655 млн. грн.,
ВП ф = 66* 245 * 1.92 * 7.3 * 0.445 = 100800 млн. грн.,
 ВП
к = 99000 - 96000 = +3000 млн.
грн.,
ВП
д = 97020 - 99000 = - 1980 млн.
грн.,
ВП
к зм = 93139 - 97020 = - 3881 млн.
грн.,
ВП
тр = 90655 - 93139 = -2484 млн.
грн.,
ВП
св = 100800 - 90655 = +10145 млн.
грн.,
Розрахунок способом абсолютних різниць :
ВП
к = (66 - 64) * 250 * 2 * 7.5 * 0.4 = +3000 млн.
грн.,
ВП
д = 66 * (245 - 250) * 2 * 7.5 * 0.4 = - 1980 млн.
грн.,
ВП
к зм = 66 * 245 * (1.92 - 2) * 7.5 * 0.4
= - 3881 млн. грн.,
ВП
тр = 66 * 245 * 1.92 * (7.3 - 7.5) * 0.4 =
-2484 млн. грн.,
ВП
св = 66 * 245 * 1.92 * 7.3 * (0.445 - 0.4) =
+10145 млн. грн.,
Результати факторного аналізу показують, що план випуску товарної продукції перевиконаний за рахунок збільшення кількості обладнання і виробки продукції за одну машино-годину . Понадпланові цілоднівні , внутризмінні простої обладнання й зниження коефіцієнту змінності викликали зменшення об’єму товарної продукції на суму 8345 млн. грн., або на 8.7 % відносно до плану. Отже, більш повне використання обладнання на даному підприємстві можна розглядати як можливий резерв збільшення виробництва продукції.
3. Резерви підвищення ефективності використання основних фондів
Однією з найбільш важливих завдань розвитку промисловості є забезпечення виробництва, насамперед за рахунок підвищення його ефективності й більше повного використання внутрішньогосподарських резервів. Для цього необхідно раціональніше використати основні фонди.
Збільшення обсягів виробництва промислової продукції досягається за рахунок:
1) запровадження в дію основних фондів;
2) поліпшення використання діючих основних фондів.
Приріст основних фондів промисловості, її галузей і підприємств досягається завдяки новому будівництву, а також реконструкції й розширенню діючих підприємств.
Реконструкція й розширення діючих фабрик і заводів, будучи джерелом збільшення основних фондів підприємств, одночасно дозволяють краще використати наявний у промисловості виробничий апарат.
Вирішальну частину приросту продукції в цілому по промисловості одержують із діючих основних фондів, які в кілька разів перевищують щорічно нові фонди, що вводять.
Однієї з головних причин, що погіршують показник фондовіддачі, є повільне освоєння підприємств, що вводять у дію.
Однієї з найважливіших завдань підвищення ефективності використання капітальних вкладень і основних фондів є своєчасне уведення в експлуатацію нових основних фондів і виробничих потужностей, швидке їхнє освоєння. Скорочення строків уведення в експлуатацію нових фабрик і заводів дозволяє швидше одержати потрібну для народного господарства продукцію з технічно більше зроблених основних фондів, прискорити їхній оборот і тим самим сповільнити настання морального зношування основних фондів підприємств, підвищити ефективність суспільного виробництва в цілому.
Поліпшення використання діючих основних фондів і виробничих потужностей промислових підприємств, у тому числі знову уведених в експлуатацію, може бути досягнуте завдяки:
1) підвищенню інтенсивності використання виробничих потужностей і основних фондів;
2) підвищенню екстенсивності їхнього навантаження. Більше інтенсивне використання виробничих потужностей і основних фондів досягається, насамперед, за рахунок технічного вдосконалювання останніх.
Інтенсивність використання основних фондів підвищується також шляхом удосконалювання технологічних процесів; організації безперервно-потокового виробництва на базі оптимальної концентрації виробництва однорідної продукції; вибору сировини, його підготовки до виробництва відповідно до вимог заданої технології і якості випускає продукции, що; ліквідації штурмівщини й забезпечення рівномірної, ритмічної роботи підприємств, цехів і виробничих ділянок, проведення ряду інших заходів, що дозволяють підвищити швидкість обробки предметів праці й забезпечити збільшення виробництва продукції в одиницю часу, на одиницю встаткування або на 1 кв. м виробничої площі.
Інтенсивний шлях використання основних фондів діючих підприємств включає, отже, технічне їхнє переозброєння, підвищення темпів відновлення основних фондів. Досвід роботи ряду галузей промисловості показує, що швидке технічне переоснащення діючих фабрик і заводів особливо важливо для тих підприємств, де має місце більше значне зношування основних фондів.
Поліпшення екстенсивного використання основних фондів припускає, з одного боку, збільшення часу роботи діючого встаткування в календарний період (протягом зміни, доби, місяця, кварталу, року) і з іншого боку, збільшення кількості й питомої ваги діючого встаткування в складі всього встаткування, наявного на підприємстві й у його виробничій ланці.
На успішне рішення проблеми поліпшення використання основних фондів, виробничих потужностей і росту продуктивності праці значно впливає створення великих виробничих об'єднань. Разом із цим необхідно більше уваги звернути на розвиток спеціалізації виробництва й технічного переозброєння діючих підприємств, висновок із цих підприємств невластивої їхньому профілю продукції, створення спеціалізованих промислових об'єктів у тяготіючих до великих індустріальних центрів невеликих і середніх містах, де є резерви робочої чинності.
Проводячи курс на розвиток спеціалізації діючих підприємств, варто мати на увазі, що це спрощує їхню виробничу структуру, вивільняє робочу чинність із допоміжних і обслуговуючих підрозділів, комплектує тим самим другої зміни основних цехів і підвищує коефіцієнт змінності.
Найважливішою умовою підвищення змінності є механізація й автоматизація виробничих процесів, і в першу чергу в допоміжних виробництвах, тому що це дозволяє перевести людей з важких немеханізованих робіт на кваліфіковані роботи в другій зміні.
Важливий резерв підвищення ефективності використання основних фондів діючих підприємств укладений у скороченні часу внутрізмінних простоїв устаткування, які на ряді промислових підприємств досягають 15-20% усього робочого часу.
Поліпшення використання основних фондів залежить значною мірою від кваліфікації кадрів, особливо від майстерності робітників, що обслуговують машини, механізми, агрегати й інші види виробничого встаткування.
Любою комплекс заходів щодо поліпшення використання основних фондів, розроблювальний у всіх ланках керування промисловістю, повинен передбачати забезпечення росту обсягів виробництва продукції, насамперед за рахунок більше повного й ефективного використання внутрішньогосподарських резервів і шляхом більше повного використання машин і встаткування, підвищення коефіцієнта змінності, ліквідації простоїв, скорочення строків освоєння потужностей, що вводять знову в дію, подальшої інтенсифікації виробничих процесів.
Величезне значення в поліпшенні використання основних фондів має матеріальне стимулювання робітників.
Поліпшити використання основних фондів можна насамперед шляхом модернізації машин і встаткування. Модернізація означає вдосконалення діючих машин і встаткування так, щоб вони відповідали сучасному рівню й були найбільш економічні. Із цією метою збільшують потужність верстатів, машин, поліпшують режими виробничих процесів, застосовують пристосування, що дозволяють провадити одночасну обробку декількох виробів; механізують допоміжні й транспортні операції; оснащують верстати, агрегати коштами автоматичного керування й контролю, копіювальними устроями й т.д.
Щоб поліпшити використання основних фондів треба також збільшувати час роботи встаткування в зміну, добу, місяць. А для цього необхідно ліквідувати простої, аварії, шляхом ретельного догляду за верстатами й устаткуванням, своєчасного і якісного ремонту їх; скорочувати витрати часу на допоміжні операції, підвищувати змінність роботи; впроваджувати графік ритмічності завантаження встаткування.
Важливими коштами поліпшення використання основних фондів служить підвищення інтенсивності їхньої роботи, тобто збільшення випуску продукції в одиницю часу (годину, зміну, добу) на одиницю встаткування або на одиницю виробничої площі.
Це досягається за рахунок організації потокового виробництва, удосконалювання технології, збільшення швидкості обробки матеріалів і т.д.
Так само основними напрямками підвищення рівня завантаження основних фондів є:
збільшення кількості діючого встаткування;
підвищення кваліфікації службовців;
підвищення коефіцієнта змінності;
раціональне використання пасивної частини основних фондів за рахунок більше раціонального розміщення верстатів і встаткування, за рахунок надземних і підземних транспортних засобів, за рахунок ліквідації човникових схем руху й т.д.;
ліквідація шлюбу, підвищення виходу придатного;
удосконалювання системи структури керування;
прискорення реалізації продукції за рахунок грамотних, великих маркетингових досліджень, вивчення потреб, за рахунок підвищення якості продукції, за рахунок удосконалювання системи ціноутворення, за рахунок диверсифікованості ринку;
матеріальне стимулювання повноти використання основних фондів;
удосконалювання оперативного планування й поліпшення організації робочого місця;
підвищення трудової дисципліни;
раціональне використання транспортних засобів;
поліпшення побуту робітників;
поліпшення умов праці й дотримання техніки безпеки;
удосконалювання нормування;
перехід на безвідхідні технології, комплексне використання сировини;
удосконалювання підготовки сировини й матеріалів до виробничого процесу;
удосконалювання обліку й аналізу використання основних фондів;
впровадження наукової організації праці;
ріст частки активної частини основних фондів.
Висновки
В роботі були розглянуті такі питання, як сутність, класифікація і напрямки використання основних фондів. Також приведені теоретичні і методичні аспекти аналізу й оцінки складу, структури і використання основних фондів.
Основні фонди підприємств формуються шляхом технічного переозброєння, реконструкції , створення нових і капітального ремонту діючих основних фондів. Підприємства отримують ці фонди за платню і безкоштовно.
У процесі створення матеріально-технічної бази виробництва зростає роль інтенсифікації виробництва , що передбачає підвищення ефективності використання основних виробничих фондів. Це зумовлено рядом причин. По-перше, покращення використання основних фондів означає зменшення витрат праці на одиницю продукції. По-друге, інтенсифікація виробництва приводить до економії засобів на нові капіталовкладення, покращенню співвідношення між фондом споживання і фондом накопичення, забезпечує тривалість темпів економічного зростання.
Підвищення ефективності основних виробничих фондів може бути досягнуто в першу чергу за рахунок кращого використання виробничих потужностей, більш раціонального здійснення капітальних вкладень у будівництво і реконструкцію.
Можна виділити такі основні напрямки покращення використання основних виробничих фондів і виробничих потужностей:
екстенсивне покращення - збільшення часу роботи обладнання в календарному періоді , збільшення питомої ваги обладнання у складі всього обладнання , що є на підприємстві;
інтенсивне покращення - підвищення ступню загрузки обладнання в одиницю часу шляхом модернізації діючих машин і обладнання , встановлення оптимального режиму роботи активної частини основних фондів;
удосконалення структури ОВФ - поряд з ведучими цехами пропорційний розвиток допоміжного виробництва;
швидке засвоєння знов вводимих потужностей.
Ефективність використання основних виробничих фондів значною мірою залежить від їх відтворення.
Аналіз процесу відтворення виробничого апарату України показує, що в період економічної кризи саме ця сфера виявилася найбільш вразливою. Становлення ринкових відносин суттєво вплинуло на структуру джерел фінансування капітальних вкладень , підвищивши в останні роки частину власних коштів підприємств майже на 70 % . Однак слід враховувати, що в умовах високих темпів інфляції, платіжної кризи, зниження обсягів виробництва і необгрунтованого зростання цін внаслідок монопольного становища товаровиробників реальні можливості реалізації коштів на інвестиційні цілі дуже обмежені.
Як наслідок, інвестиційні можливості більшості суб’єктів господарювання зменшуються, скорочуються, скорочуються об’єми централізованого і децентралізованого фінансування, а також освоєння капітальних вкладень. Основні фонди старіють, фінансові ресурси для їх відтворення відсутні.
Вихід із становища, яке склалося, полягає в такому :
1. При кризовому стані економіки закономірним є здійснення її структурної перебудови, яка супроводжується, з одного боку, знеціненням основного капіталу в галузях, що не відповідають потребам національної економіки та її місцю у світовому поділі праці, а з другого - розвитком прогресивних галузей, які всебічно забезпечуються державною підтримкою. Тому немає рації створювати однакові умови відтворення і функціонування для всіх галузей, незалежно від їх відповідності потребам суспільства. Однак при цьому необхідно створювати сприятливі умови для інвестування прогресивного технічного оновлення виробництва, розвитку прогресивних галузей і виробництв шляхом :
- пільгових кредитів, оподаткування;
- розширення масштабів застосування прискореної амортизації ;
- розширення сфер використання амортизаційного фонду;
- введення механізму відшкодування різниці між фактично нарахованою амортизацією і відновною вартістю ОФ за рахунок прибутку (з відповідним зниженням обсягу оподаткування) ;
- цільового державного фінансування;
- стимулювання підприємницької діяльності;
- пільг стратегічним інвесторам при приватизації.
2.Враховуючи особливості оцінки вартості основного капіталу (передусім можливість його знецінення), доцільно більш гнучко визначити вартість майна, що приватизується, а також передбачити пільги для стратегічних інвесторів - у тому числі і в особі трудових колективів, які беруть на себе зобов’язання здійснити технічне переозброєння виробництва.
Таким чином, здійснення комплексу заходів щодо об’єктивної оцінки основних фондів та підвищення фінансових можливостей підприємств для цілей технічного оновлення створить умови для активізації інвестиційної та виробничої діяльності і сприятиме подоланню кризових явищ в економіці.
Список використаної літератури
Общая теория финансов. Под редакцией проф. чл.-корр. РАЕН Л.А.Дробозиной. Москва: «Банки и биржи» Издательское объединение «ЮНИТИ», 2000. - 255 с.
Глен А. Велш, Деніел Г. Шорт. Основи фінансового обліку. Київ: «Основи», 2002. - 943 с.
Г.В. Савицкая. Анализ хозяйственной деятельности предприятия. Учебное пособие. Минск: ИП «Экоперспектива» , 2003. - 498 с.
Шеремет А.Д. Сайфулин Р.Ф. Финансы предприятия . М., Издательство «Инфра М», 2004. - 343 с.
В.Е. Адамов, С.Д. Ильенкова, Т.П. Сиротина, С.А. Смирнов. Экономика и статистика фирм. Москва : «Финансы и статистика», 2002. - 240 с.
Н. Герасимчук. Источники и структура капитальных вложений // Экономика Украины - №12 - 2003 г. - с.16-24.
Б. Панасюк, О. Панасюк. Інвестування за рахунок внутрішніх резервів // Економіка України - №3 - 2002 р. - с.4-17.
О.Рудченко, Н.Омельянчик, М.Тютюн. Методичні підходи до регулювання процесу відтворення основних фондів // Економіка України- №2 - 2002 р. - с.52-58.
Баканов М.И., Шеремет А.Д. Теория экономического анализа. – М., 1998.
Горфинкель В.Я. Экономика предприятия. – М., 2001.
Деркач Д.И. Анализ производственно-хозяйственной деятельности промышленных предприятий. – М.: Статистика, 2000.
Житна І.П., Нескреба А.І. Економічний аналіз господарської діяльності. – К, 2004.
Каракоз И.И., Самбарский В.А. Теория экономического анализа. – К., 2004.
Осмоловский В.В. Стражев В.И.