Экономика полиграфических предприятий
Важное значение в эффективной работе предприятия имеет удельный вес активной части ОПФ, к которой относятся машины и оборудование, непосредственно преобразующие исходное сырье и материалы в готовую продукцию, выполняющие основные технологические операции. Остальные группы ОПФ представляют собой их пассивную часть, которая необходима для создания условий нормального функционирования машин и оборудования в производственной среде. При прочих равных условиях повышение удельного веса активной части ОПФ ведет к росту производительности труда, сокращению производственных затрат на единицу продукции и улучшению показателей эффективности работы предприятия.
Оценка ОПФ осуществляется в натуральной и стоимостной форме. Оценка в натуральной форме предполагает определение количества объектов ОПФ, в том числе машин и оборудования; их мощности и производительности, характеристику производственных площадей. Для этих целей могут использоваться также относительные показатели, такие, как удельный вес отдельных возрастных групп оборудования, прогрессивного оборудования, групп машин, различающихся по степени механизации и автоматизации, и т.п. Такая оценка производится на основе паспортизации, учета обновления и выбытия, а также инвентаризации ОПФ.
Поскольку ОПФ участвуют в производственном процессе длительное время и постепенно утрачивают свою стоимость, для стоимостной оценки используются три вида стоимости: первоначальная, восстановительная и остаточная. Первоначальная стоимость (балансовая) Ф(п) — это сумма затрат на изготовление или приобретение ОПФ (З(о)), их доставку 3(т) и монтаж 3(м):
Ф(п)=З(о)+З(т)+З(м)
В затраты включаются суммы, выплачиваемые поставщикам и строительным организациям в соответствии с договорами, государственные, таможенные и комиссионные услуги, не возмещаемые налоги и другие платежи, связанные с приобретением ОПФ.
По полной первоначальной стоимости ОПФ принимаются к бухгалтерскому учету предприятия. Она остается неизменной в течение всего срока службы и пересматривается только при переоценке или уточняется при модернизации, реконструкции или капитальном ремонте.
Поскольку производственные фонды создаются и приобретаются в разное время, их оценка по первоначальной стоимости не отражает ее действительной величины в каждый конкретный период времени. В связи с этим применяется оценка по восстановительной стоимости.
Восстановительная стоимость (Ф(вос)) — это затраты на воспроизводство ОПФ в современных условиях, которые устанавливаются в процессе их переоценки. Восстановительная стоимость имеет большое значение при определении затрат, которые потребуются на замену ОПФ. Она определяется с использованием рыночных цен или с учетом укрупненных коэффициентов их изменения. Если переоценка производится периодически в связи с изменениями условий производства, то восстановительная стоимость позволяет дать реальную оценку действующим ОПФ. В 1996г. в России было разрешено переоценивать ОПФ в децентрализованном порядке и самостоятельно выбирать метод переоценки.
Остаточная стоимость (Ф(ост)) — это разность между первоначальной или восстановительной стоимостью и суммой износа ОПФ. Остаточная стоимость используется для оценки действительного состояния основных фондов в каждый конкретный момент времени, при оценке имущества предприятия с целью налогообложения, при проведении приватизации и т.п. Остаточная стоимость является основой для определения рыночной (оценочной) стоимости ОПФ (Ц): Ц= Ф(ост)Ч(100+у)/100. у-уровень предполагаемой доходности фондов. В текущей производственной деятельности предприятия широко применяется оценка ОПФ по их среднегодовой стоимости (Ф(ср)):
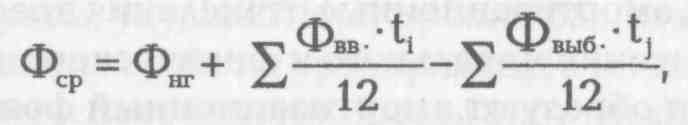
10. Форма организации производства
Форма организации производства отражает свойства процесса организации в зависимости от сочетания выбранных методов организации в рамках определенного типа производства.
Основополагающими свойствами процесса организации являются устойчивость, непрерывность и цикличность. Мера проявления этих свойств является основанием для выделения и классификации различных форм организации производства. В зависимости от степени проявления этих свойств выделяются две основные формы организации производства: поточная и непоточная. Внутри каждой из этих форм существуют разновидности, которые в той или иной степени также могут быть классифицированы.
Поточная форма организации производства характеризуется устойчивостью, которая обеспечивается за счет фиксации пространственно-временных параметров производственных связей. Это выражается в наличии такта (ритма) — периодичности запуска, обработки, передачи с операции на операцию и выпуска изделий. Степень непрерывности процесса организации находит отражение в классификации поточной формы на непрерывную и прерывистую (прямоточную). Цикличность организации производства проявляется в наличии однопредметной и многопредметной поточных форм. Предпосылки для поточной формы организации производства формируются в массовом и крупносерийном производстве и заключаются в следующем: наличие специализированного оборудования (рабочих мест); размещение оборудования (рабочих мест) строго в соответствии с последовательностью технологических операций; применение параллельного или смешанного метода сочетания операций во времени; наличие такта (ритма).
Многочисленные разновидности непоточной формы организации применяются в единичном и серийном производстве. Общая характеристика этих форм состоит в следующем: применяемое оборудование универсальное либо широко специализированное; оно размешается преимущественно по групповому принципу; применяется последовательный или смешанный вид движения изделий по операциям; производственные подразделения формируются по технологическому принципу. Отсутствует устойчивость в организации производства; она носит прерывистый характер и характеризуется незначительной цикличностью.
Значение форм организации производства состоит в том, что они непосредственно определяют содержание и специфику организационной деятельности на каждом конкретном предприятии. Так, в условиях поточной формы организация подготовки производства, его обслуживания и система оперативно-календарного планирования имеют существенные особенности по сравнению с непоточной.
11. Стоимостная оценка основных производственных фондов. Износ и амортизация
В процессе использования производственные фонды изнашиваются, утрачивая свои эксплуатационные качества. Процесс утраты ОПФ своих первоначальных эксплуатационных качеств называется износом. Различают два вида износа: физический и моральный. В процессе физического износа первоначальные физические и эксплуатационные свойства ОПФ изменяются в результате их производительного использования (первая форма износа); либо происходит разрушение ОПФ под воздействием внешних природных факторов независимо от того, используются они или нет (вторая форма износа).
В процессе морального износа основные фонды обесцениваются еще до наступления срока физического износа. Это происходит, во-первых, потому, что в отраслях, которые производят ОПФ, происходит удешевление аналогичного оборудования, установок, аппаратов и т.п. Во-вторых, причиной морального износа может быть появление в результате научно-технического прогресса новых, более совершенных средств труда или новейших технологий, которые обеспечивают более высокий уровень производительности и качественных параметров продукции. Наиболее значительные темпы морального износа имеют место в том случае, когда происходит коренное изменение технологических принципов производства. Так, на полиграфических предприятиях существенное ускорение морального износа было вызвано изменением технологии изготовления фотоформ в связи с внедрением компьютерного набора и электронного цветоделения и цветокоррекции.
По мере износа ОПФ их стоимость постепенно переносится на стоимость изготовленной продукции по частям с таким расчетом, чтобы за период эксплуатации их стоимость была полностью возмещена.
Возмещение стоимости ОПФ происходит путем включения части стоимости ОПФ в производственные затраты. Процесс переноса стоимости ОПФ на затраты называется амортизацией, а величина переносимой стоимости — амортизационными отчислениями. Таким образом, амортизационные отчисления представляют собой денежное выражение морального и физического износа ОПФ. Накапливаясь, они образуют амортизационный фонд в виде денежных средств, которые используются для полного восстановления (реновации) ОПФ.
Воспроизводство ОПФ в настоящее время происходит в условиях высоких темпов инфляции. В этом случае возникает большая разница между первоначальной и восстановительной стоимостью фондов. Вследствие этого величина амортизационного фонда оказывается недостаточной для приобретения нового оборудования взамен устаревшего. Для компенсации такого положения дел могут применяться различные механизмы, в том числе индексирование амортизационного фонда в соответствии с темпами инфляции. С 1992 г. в экономике применяется механизм индексирования первоначальной стоимости ОПФ с помощью дифференцированных коэффициентов. Таким образом, первоначальная стоимость переводится в восстановительную, которая в настоящее время является базой для расчета амортизационных отчислений.
Величина амортизационных отчислений (А), как правило, определяется по установленной норме амортизации (Н(а)) и первоначальной (восстановительной) стоимости фондов.
Норма амортизационных отчислений — это доля первоначальной стоимости, ежегодно переносимая на затраты (в %), которая зависит от срока полезного использования ОПФ
(Т(п)):Н(а)=(1Ч100)/T(n).
Наиболее существенным моментом при установлении нормы амортизации является обоснованный подход к определению срока полезного использования. Срок полезного использования — период, в течение которого использование объектов ОПФ призвано приносить доход или служить для выполнения конкретных производственных целей. При этом учитываются следующие факторы: сроки физической долговечности ОПФ; сроки морального износа, возможность обеспечить воспроизводство (замену) выбывающего оборудования. В том случае, когда этот срок слишком велик, устанавливаются низкие нормы амортизационных отчислений, что приводит к старению ОПФ, отражается на техническом уровне производства, качестве выпускаемой продукции и её конкурентоспособности. Слишком высокая норма амортизации увеличивает производственные затраты, ухудшает при прочих равных условиях экономические показатели работы предприятия, а также снижает уровень его конкурентоспособности. Нормы амортизационных отчислений определяются отдельно по каждой функциональной группе ОПФ, а также внутри групп дифференцируются по их видам. В связи с введением в действие Налогового кодекса РФ сроки полезного использования ОПФ должны определяться по амортизационным группам в соответствии с постановлением Правительства РФ «Классификация основных средств, включаемых в амортизационные группы» от 1.01.2002 г. №1. Согласно указанному постановлению все ОПФ делятся по сроку полезного использования на 10 групп: от 1 г. до 2 лет (включительно); св. 2 до 3 лет; св. 3 до 5 лет; св. 5 до 7 лет; св. 7 до 10 лет; св. 10 до 20 лет; св. 20 до 45 лет; св. 25 до 30 лет; св. 30 лет. На те виды ОПФ, которые не указаны в классификаторе, сроки полезного использования устанавливаются в соответствии с рекомендациями завода-изготовителя. По сравнению с ранее действовавшими нормами амортизации сроки полезного использования существенно сокращены, что позволяет быстрее возмещать средства, вложенные в приобретение ОПФ.
На практике возможно применение следующих способов начисления амортизационных отчислений:
— линейным способом;
— способом уменьшаемого остатка;
— способом списания стоимости по сумме чисел лет срока полезного использования;
— способом списания стоимости, пропорциональной объему продукции.
Применение одного из способов по группе однородных объектов производится в течение всего срока полезного использования.
При линейном способе годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости основных фондов и нормы амортизации, исчисленной исходя из срока полезного использования этого объекта. А=(Н(а)ЧФ(п))/100. При применении способа уменьшаемого остатка годовая сумма амортизационных отчислений определяется исходя из остаточной стоимости ОПФ и нормы амортизации, исчисленной исходя из срока полезного использования и коэффициента ускорения, устанавливаемого в соответствии с законодательством Российской Федерации. Это касается высокотехнологичных отраслей и некоторых эффективных видов машин и оборудования. По некоторым видам оборудования, являющимся объектом финансового лизинга, может применяться в соответствии с условиями договора лизинга коэффициент ускорения не выше 3. Например, приобретенное оборудование стоимостью 1200 тыс. руб. и сроком полезного использования 5 лет имеет норму амортизации 20% и коэффициент ускорения 2. С учетом коэффициента ускорения норма амортизации составит 20-2 = 40%. В первый год эксплуатации годовая сумма амортизационных отчислений определяется из первоначальной стоимости оборудования в размере 480 тыс. руб. (1200-40:100). Во второй год эксплуатации амортизация начисляется в размере 40%, но уже от остаточной стоимости (разница между первоначальной стоимостью и годовой суммой амортизации): (1200 —480)40:100 = 288 тыс. руб. В третий год эксплуатации (1200 - 480 - 288)40/100= 172,8 тыс. руб. В четвертый год (1200 - 480 - 288 - 172,8)-40/100= 103,7 тыс. руб. В течение последнего года начисляется амортизация в размере, равном остаточной стоимости оборудования на начало этого года (1200 - 480 - 288- 172,8 - 103,7) = 155,5 руб.
При способе списания стоимости по сумме чисел лет срока полезного использования годовая сумма амортизационных отчислений определяется исходя из первоначальной стоимости и годового соотношения, где в числителе — число лет, остающееся до конца срока службы оборудования, а в знаменателе — сумма чисел срока полезного использования оборудования. Для принятых условий рассчитывается сумма чисел лет срока службы в начале каждого года эксплуатации: 5 + 4 + 3+2+1 = 15лет. Для каждого года рассчитывается норма амортизации
12. Состав и структура производственного цикла изготовления полиграфической продукции
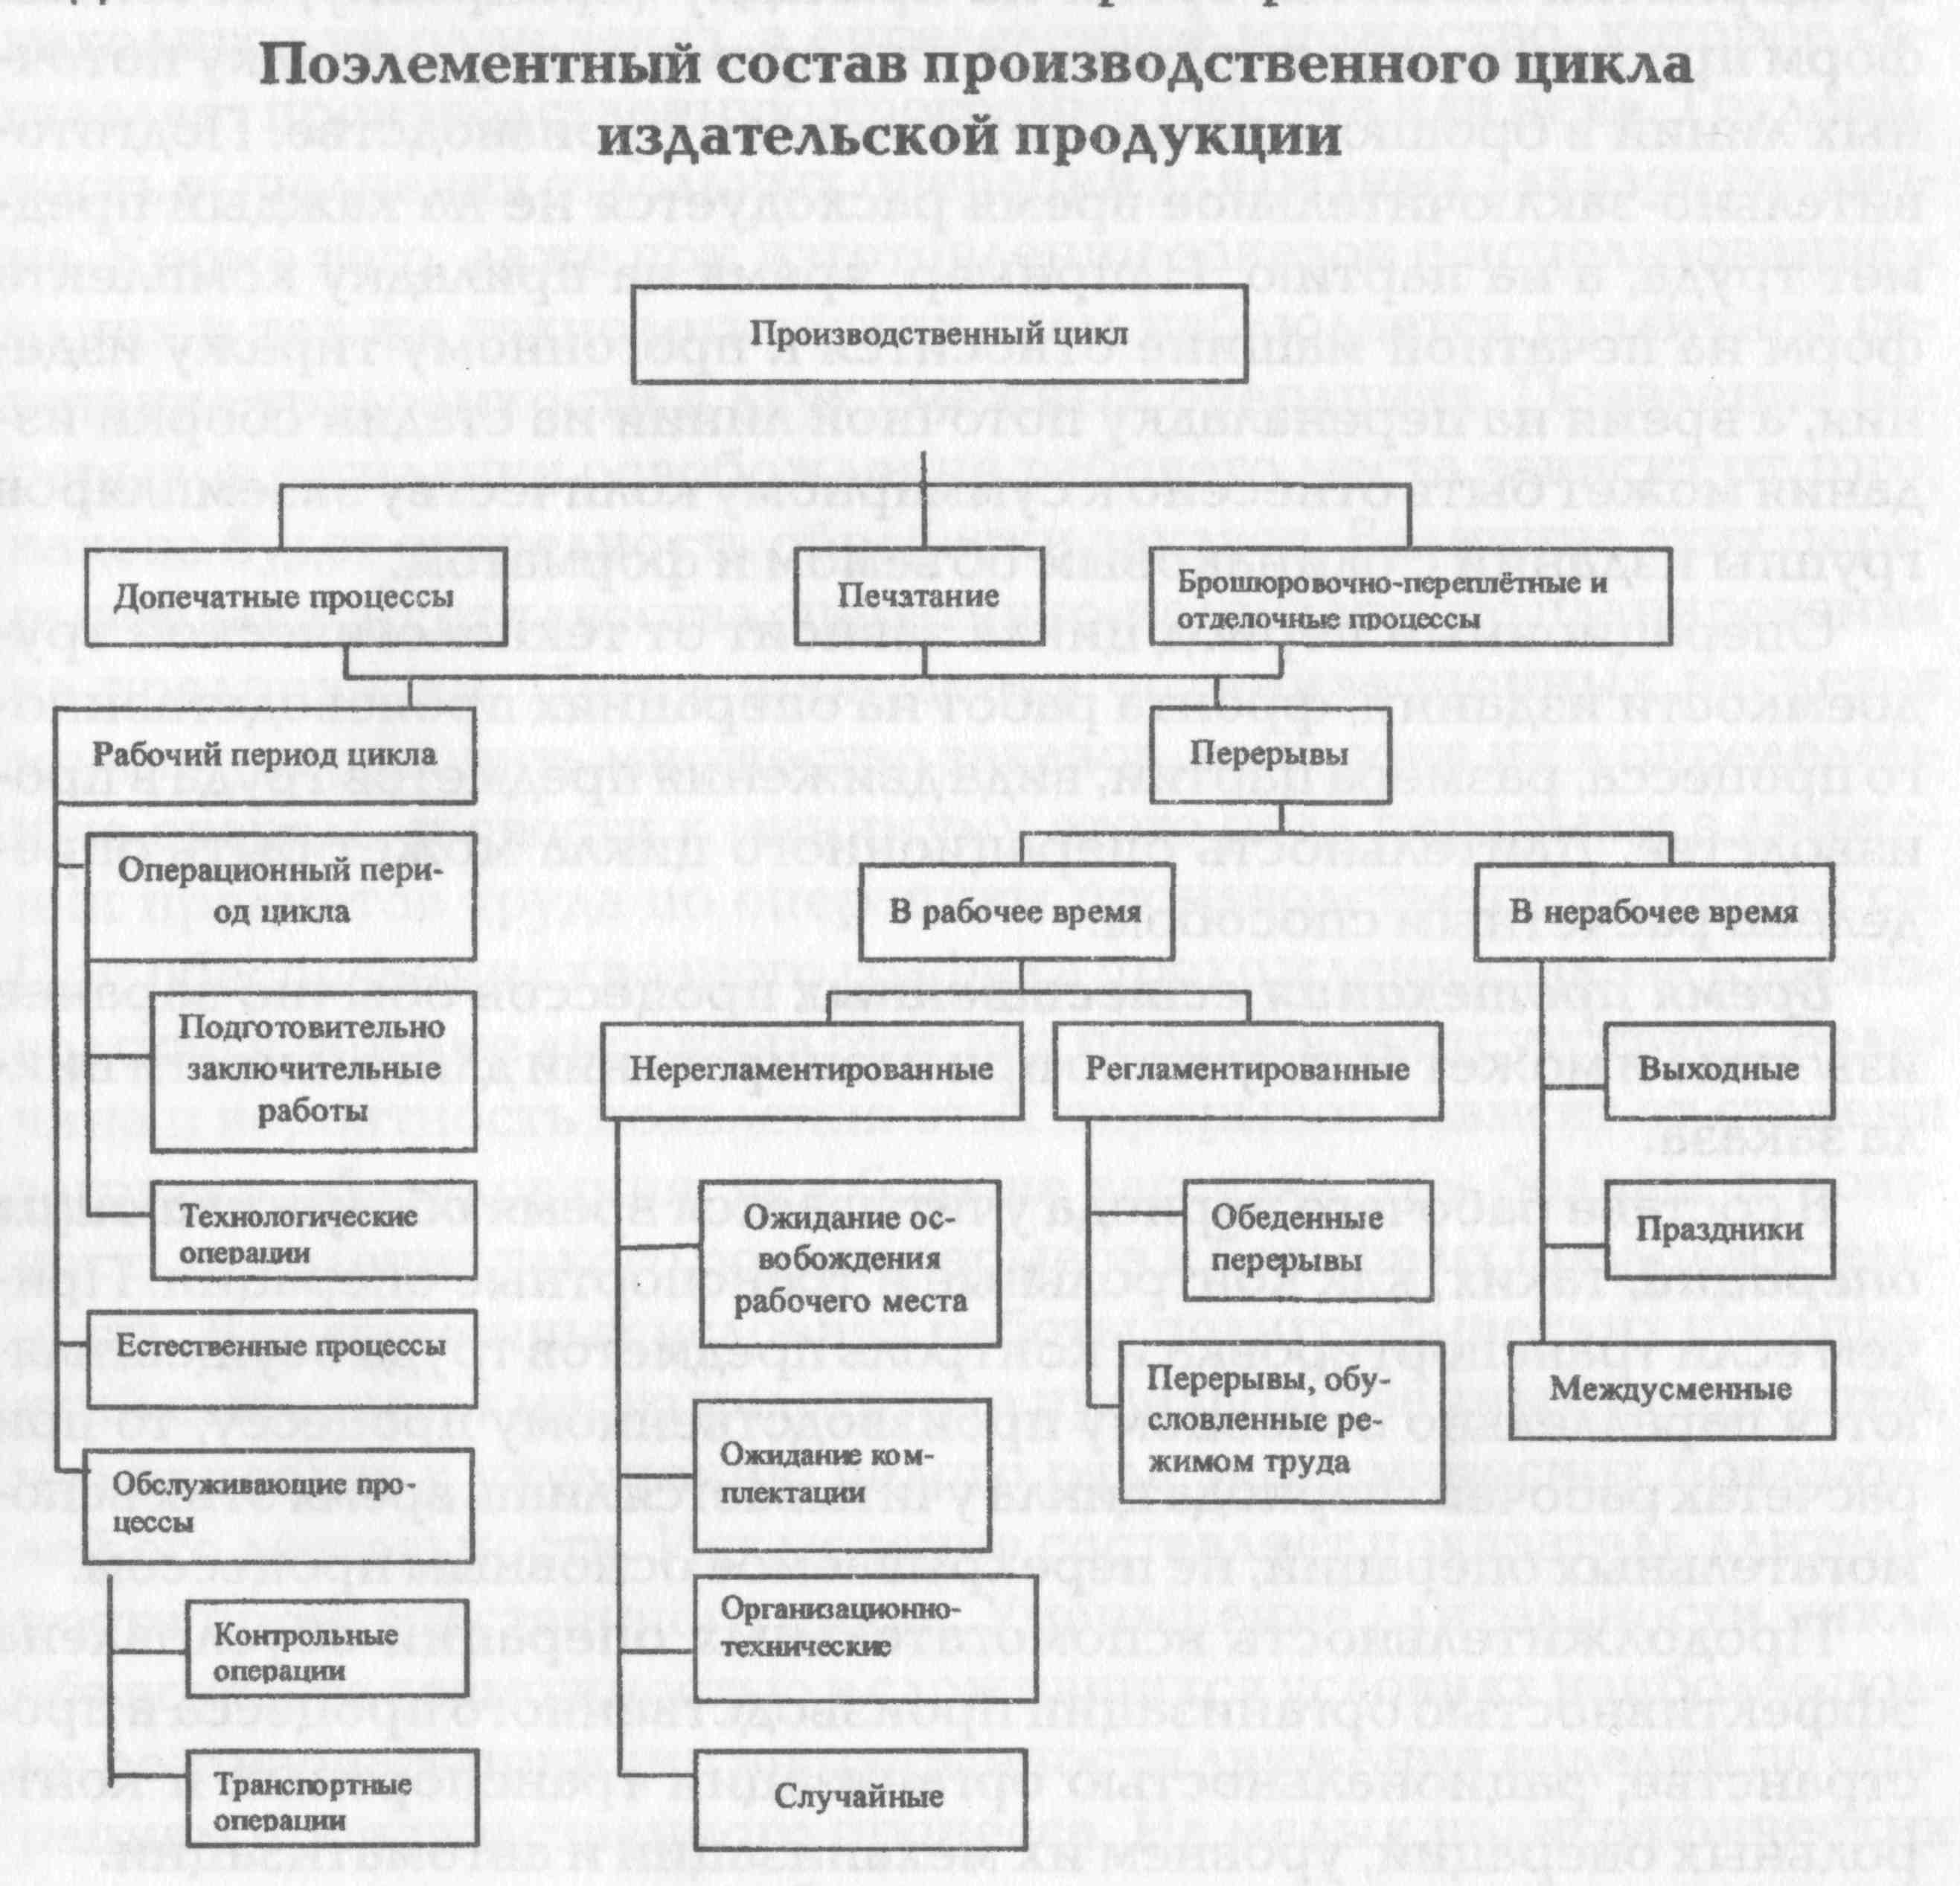
Рабочий период цикла включает в себя продолжительность выполнения основного и обслуживающих процессов, необходимых для изготовления заказа. Доля рабочего периода цикла в его общей длительности характеризует степень непрерывности движения предметов труда по операциям производственного процесса. Чем выше доля рабочего периода, тем совершеннее организация производственного процесса во времени на полиграфическом предприятии. В составе рабочего периода цикла выделяют операционный период цикла, а также естественные и обслуживающие процессы. Под операционным периодом цикла понимают совокупность операций основного производственного процесса по изготовлению конкретного полиграфического издания. А длительность представляет собой совокупность времен выполнения этих операций. Операционный период цикла включает в себя собственно технологические операции, в течение которых происходит изменение формы и размеров предметов труда либо его внутренних свойств, состояния поверхности и взаимного расположения отдельных частей и работ подготовительно-заключительного характера.
Время протекания естественных процессов обычно заранее известно и может быть учтено при планировании длительности цикла заказа.
В составе рабочего периода учитывается время обслуживающих операций, таких, как контрольные и транспортные операции. Причем если транспортировка и контроль предметов труда осуществляются параллельно основному производственному процессу, то при расчетах рабочего периода цикла учитывается лишь время этих вспомогательных операций, не перекрываемое основным процессом.
В составе длительности производственного цикла различают перерывы в нерабочее время и в рабочее время. Величина перерывов первой группы обусловлена числом рабочих смен, их продолжительностью, длительностью перерывов между ними, а также количеством выходных и праздничных дней. Перерывы в рабочее время подразделяются на регламентированные и нерегламентированные. Регламентированные перерывы — это время на отдых и личные надобности. жидание освобождения рабочего места. Природа возникновения этих перерывов связана с тем, что в реальном производстве находится не один заказ, а определенное множество, которое составляет производственную программу участка или цеха. Трудоемкость выполнения отдельных операций для разных заказов различна. Кроме того, даже при изготовлении заказов с использованием одних и тех же технологических схем наблюдается различное сочетание трудоемкости в двух смежных операциях. Появление перерывов ожидания освобождения рабочего места зависит от того, какова будет очередность обработки заказов. Величина этих перерывов зависит от качества оперативно-календарного планирования на предприятии.
14. Сущность, задачи и основные направления организации труда
Организация труда представляет собой совокупность методов и способов обеспечения рационального соединения рабочей силы со средствами производства, а также взаимодействия между людьми в производственном процессе. В процессе организации труда решаются экономические, психофизиологические и социальные задачи.
Решение экономических задач связано с необходимостью наиболее эффективного использования живого труда на основе экономии его затрат и повышения его производительности.
Психофизиологические задачи связаны с необходимостью создания оптимальных условий труда, обеспечения наименьших затрат физической и психической энергии в процессе труда, сохранения здоровья человека, обеспечения высокого уровня его трудоспособности. Социальные задачи обусловлены необходимостью формирования заинтересованности работников в результатах труда, повышения содержательности и привлекательности труда, стимулирования повышения их образовательного и профессионального уровня, а также формированием благоприятного психологического климата в коллективе.
Решение вышеуказанных задач определяет содержание организационной деятельности в области труда. Основными направлениями организации труда на предприятиях являются:
— подбор, подготовка и повышение квалификации кадров;
— совершенствование форм организации труда;
— организация рабочих мест;
— улучшение условий труда;
— определение норм труда;
— организация оплаты и стимулирования труда.
15. Трудовые ресурсы предприятия. Состав персонала
В зависимости от характера выполняемых функций все работники предприятия делятся на две группы: промышленно-производственный персонал (ППП) и персонал непромышленных подразделений. Промышленно-производственный персонал занят непосредственно в производственной деятельности и обслуживании производства. Это работники основных и вспомогательных цехов, аппарата управления, лабораторий, научно-исследовательских и опытно-конструкторских подразделений, вычислительных центров и т.п. К персоналу непромышленных подразделений относятся работники, занятые в жилищном, коммунальном и подсобном хозяйствах, врачебно-санитарных и учебных заведениях, принадлежащих предприятию.
В зависимости от характера выполняемых функций в составе ППП выделяются следующие категории работников: рабочие (включая младший обслуживающий персонал и охрану) и служащие, включающие руководителей, специалистов и прочих служащих.
К числу руководителей относятся работники, занимающие должности директора, начальников отделов, главные специалисты, начальник производственных подразделений и т.п.
Специалисты — работники, имеющие специальное образование, занятые в сфере организации и управления производством. К их числу относятся технологи, механики, экономисты.
К прочим служащим относятся работники, осуществляющие подготовку и оформление документов, их хранение, хозяйственное обслуживание (агенты, кассиры, делопроизводители, секретари, архивариусы, статистики и т.п.).
Самая многочисленная группа работников предприятия — рабочие. Рабочие, непосредственно занятые выпуском продукции, называются основными, а рабочие, занятые во вспомогательном и обслуживающем производстве, — вспомогательными. Соотношение численности основных и вспомогательных рабочих зависит от специфики отрасли, а внутриотраслевые различия определяются специализацией, масштабами и организационным типом производства. В зависимости от содержания их труда персонал предприятия делится на профессиональные группы. Профессия — это вид трудовой деятельности, обусловленный совокупностью знаний и трудовых навыков, приобретенных в результате специального обучения и практики. Среди рабочих полиграфических предприятий основными профессиональными группами являются наборщики, верстальщики, печатники-переплетчики, брошюровщики, резальщики и др. Разделение труда внутри профессии приводит к выделению работников, различающихся по специальности, т.е. имеющих навыки и знания для выполнения более узкого круга работ в рамках профессии. Так, в группе печатников могут быть выделены печатники высокой, офсетной, флексографской и других видов печати. Профессиональные группы вспомогательных рабочих включают кроме специфических для полиграфических предприятий (колорист, акклиматизатор, корректор) рабочих так называемых сквозных профессий (механики, слесари, токари). Аналогичное разделение труда лежит в основе группировки специалистов. В частности, в профессиональной группе инженеров наиболее многочисленной на полиграфических предприятиях являются инженеры-технологи и инженеры-механики.
Требования к знаниям и умениям рабочих содержатся в едином тарифно-квалификационном справочнике (ЕТКС)*, а служащих — в квалификационном справочнике должностей служащих.
Работники всех профессий подразделяются на группы в зависимости от уровня их квалификации. Квалификация — это уровень знаний и трудовых навыков, необходимый для выполнения работ определенной сложности. Уровень квалификации рабочих оценивается разрядом, который присваивается в соответствии с ЕТКС.
Формирование персонала предприятия осуществляется путем найма работников. Рабочая сила, будучи товаром, реализует себя на рынке труда.
17. Формирование трудовых ресурсов предприятия и определение потребностей в рабочей силе
Работники всех профессий подразделяются на группы в зависимости от уровня их квалификации. Квалификация — это уровень знаний и трудовых навыков, необходимый для выполнения работ определенной сложности. Уровень квалификации рабочих оценивается разрядом, который присваивается в соответствии с ЕТКС.
Формирование персонала предприятия осуществляется путем найма работников. Рабочая сила, будучи товаром, реализует себя на рынке труда. Рынок труда представляет собой социально-экономические отношения по поводу найма рабочей силы и ее использования между работодателем и рабочей силой. На рынке труда фиксируются ставки заработной платы и условия занятости. Занятость — это деятельность граждан, связанная с удовлетворением личных и общественных потребностей на основе получения ими заработка (трудового дохода). Рынок труда, как любой товарный рынок, основан на спросе и предложении. Спрос выступает как потребность на занятие свободных мест и выполнение работ, а предложение — как наличие незанятой рабочей силы или желания изменить место работы. Конкуренция на рынке труда осуществляется между работниками за занятие конкретного рабочего места или выполнение работы; между работодателями — за привлечение необходимой рабочей силы. Характерной особенностью рынка труда в отличие от других товарных рынков является то, что, с одной стороны, наем и использование рабочей силы происходит на основе добровольности работника и работодателя, а с другой стороны, для нормального функционирования рынка труда должны обеспечиваться социальные гарантии со стороны государства. Государственная политика в области занятости населения заключается в следующем:
• обеспечение равных возможностей всем гражданам в реализации права на труд и свободный выбор формы занятости;
• поддержка трудовой и предпринимательской инициативы граждан, содействие развитию их способностей к производительному труду путем координации деятельности в области занятости с другими направлениями экономической и социальной политики;
• соблюдение принципа добровольности труда, свободного выбора вида занятости путем поощрения работодателей, создающих новые рабочие места;
• обеспечение социальной защиты населения в области занятости на основе координации деятельности государственных органов, профсоюзов предпринимателей в разработке и реализации мер по обеспечению занятости населения.
Основным документом в процессе найма рабочей силы является трудовой договор. Это непосредственное соглашение между работодателем и работником, поступающим на работу. По срокам действия трудовые договоры могут заключаться на срок не более 5 лет, на время выполнения работ или на неопределенный срок. Кроме трудового договора работники могут быть приняты на предприятие на основе договора подряда, который предполагает выполнение работы по заданию предприятия за обусловленную в договоре цену.
Трудовой договор на срок до 5 лет заключается в форме контракта. В контракте выделяют пять основных элементов:
• трудовая функция (выполнение определенного трудового процесса или получение конкретного результата труда определенного качества);
• предмет контракта;
• стороны контракта;
• сроки работы по контракту (на время выполнения определенной работы; на определенный срок, но не более 5 лет с последующим продлением по согласию сторон или на неопределенный срок) ;
• оплата труда работника по договоренности сторон исходя из цены рабочего времени работника с учетом его профессиональных возможностей, цены рабой силы с учетом конъюнктуры рынка труда и цены продукции, выпускаемой с участием работника.
Условия использования трудовых ресурсов устанавливаются не только контрактом в индивидуальном порядке. Значительная их часть является предметом коллективного договора, заключаемого работниками и администрацией. Содержание договора определяется сторонами. Коллективный договор заключается на срок от одного года до пяти лет. Как правило, в коллективном договоре фиксируются условия трудовой и производственной деятельности всего персонала и его отдельных категорий. К ним относятся:
• формы и системы оплаты труда, социальные пособия и выплаты, компенсации, системы премирования;
• занятость, переобучение, условия высвобождения работников;
• продолжительность рабочего времени и времени отдыха, а также отпусков;
• условия труда, обязательства по их улучшению, охрана труда работников;
• добровольное и обязательное медицинское страхование труда работников;
• экологическая безопасность и охрана здоровья работников на производстве;
• контроль за выполнением коллективного договора, ответственность сторон, условия деятельности профсоюзов.
Условия коллективного договора должны обеспечивать положение своих работников, соответствующее действующему законодательству, а также генеральному и отраслевому соглашениям.
Обязательства в области занятости должны предусматривать сохранение количества рабочих мест, создание условий для профессиональной подготовки и повышения квалификации кадров, социальные гарантии и меры социальной поддержки высвобождаемых работников, создание материальной или иной помощи семьям работников при потере ими работы или заработка.
В соответствии со специализацией предприятия формируется качественный состав персонала по категориям, профессиям, специальностям и уровню квалификации. Профессионально-квалификационный состав персонала отражает качественную оценку труда и характеризует состояние трудовых ресурсов предприятия.
Количественно потребность в работниках рассчитывается исходя из трудовых затрат, необходимых для выполнения конкретных видов работ и явочного фонда времени работника.
Трудовые затраты на выполнение определенного объема работ или выпуска продукции называются трудоемкостью. Различают:
— технологическую трудоемкость, включающую затраты труда основных рабочих, — t(тех);
— трудоемкость обслуживания производства, включающую затраты труда вспомогательных рабочих, — t(обсл);
— производственную трудоемкость как совокупность затрат труда основных и вспомогательных рабочих — t(произв)=t(тех)+t(обсл);
— трудоемкость управления производством как затраты труда руководителей, специалистов и служащих — t(упр);
— полную трудоемкость как общие затраты труда всех работников предприятия — t(полн)=t(тех)+t(обсл)+t(упр);
Трудоемкость определяется исходя из установленных норм затрат труда и объема выполняемых работ.
Расчет численности персонала предприятия производится отдельно по каждой категории работников. Численность основных и вспомогательных рабочих (Р) на нормируемых операциях определяется путем сравнения трудоемкости изготовления продукции или выполнения работ с явочным фондом времени одного рабочего (F(яв)): Р=[t(тех) (t(обсл)) ]/F(яв).
Явочный (полезный) фонд времени представляет собой то время в году, в течение которого рабочий должен находиться на рабочем месте. Он рассчитывается исходя из номинального фонда времени, определяемого в соответствии с календарным режимом работы предприятия за вычетом предусматриваемых неявок работника в течение года. К их числу относятся отпуска (очередные, учебные, по уходу за ребенком, время выполнения государственных и общественных обязанностей, а также неявки по болезни.
На операциях и работах, где нормы времени не установлены, количество работников определяется в соответствии с количеством имеющихся рабочих мест (W), нормативом численности (Н(ч)) с учетом сменности работы и предусматриваемых неявок (K(н)): P=WH(ч)К(см) (1+К(н))
Численность специалистов, служащих и руководителей устанавливается по нормативам численности соответствующей категории персонала либо на основе сложившихся соотношений численности отдельных категорий ППП.
Соотношение численности отдельных групп персонала называется его структурой. В функциональной структуре персонала полиграфических предприятий удельный вес рабочих составляет до 80%, среди них на долю вспомогательных рабочих приходится от 10 до 20%. Профессионально-квалификационная структура формируется в соответствии со специализацией и сложностью работ, организационным типом производства, уровнем механизации и автоматизации производственных процессов. Она является достаточно динамичной и существенно влияет на эффективность использования всех производственных ресурсов предприятия.
18. Производственная мощность и производственная программа
Производственный потенциал предприятия при имеющихся ресурсах определяется его производственной мощностью.
Согласно п.34 ГОСТ 14.004 — 83, под производственной мощностью предприятия понимается «расчетный максимально возможный в определенных условиях объем выпуска продукции в единицу времени». Производственная мощность определяется как максимально возможный годовой (суточный, сменный) выпуск продукции в номенклатуре и ассортименте, предусматриваемых планом, при условии полного использования производственного оборудования с учетом применения передовой технологии и организации труда в соответствии со сложившейся специализацией предприятия.
Производственная мощность дает представление о резервах роста объема производства; позволяет выявлять наиболее загруженные («узкие») места производственного процесса, принимать решения по проведению организационно-технических мероприятий, связанных с обновлением основных производственных фондов, изменением их структуры, и т.п.
Производственная мощность предприятия рассчитывается по мощности ведущего производственного подразделения (цеха, участка) . Ведущими подразделениями считаются те, на которых выполняются основные технологические операции по изготовлению готовой продукции. Выбор ведущих производственных подразделений может производиться также на основе таких критериев, как стоимость используемых основных производственных фондов и трудоемкость выпускаемой продукции. Значения признаков ведущего звена могут быть также приведены к стоимостному эквиваленту путем расчета совокупных затрат живого и овеществленного труда. В качестве ведущих подразделений полиграфических предприятий принимаются печатные. Предприятия, специализирующиеся на выполнении допечатных процессов, определяют производственную мощность по подразделениям, осуществляющим электронный набор или цветоделение (в зависимости от характера специализации предприятия).
При учете конкретных производственно-экономических условий во внимание принимается характер специализации и специфика технологического процесса, применяемые формы и уровень организации производства и труда.
Производственная мощность ведущего подразделения предприятия определяется мощностью единичного оборудования. Если подразделение специализировано по технологическому принципу, то его мощность будет равна сумме мощностей однотипного оборудования.
В том случае, когда ведущим подразделением является многооперационное подразделение предметной специализации, внутри него приходится также выделять ведущее оборудование по установленным критериям. При этом в таких цехах, как брошюровочно-пере-плетный, мощность может быть определена по наименее производительному (лимитирующему оборудованию), от которого зависит пропускная способность подразделения. Мощность оборудования (кроме печатного) рассчитывается по формуле
 .
Мощность печатных машин определяется по формуле:

F- нормативный фонд времени работы оборудования, ч
N(тир)-средний тираж выпускаемой продукции. К(кр)-коэффициент красочности, К(пр)-коэффициент приведения; t(шт)- прогрессивная норма штучного времени. t(пр)+t(печ)N(тир) – время изготовления тиража с одной приладки (приправки), ч; t(печ)- прогрессивная норма времени на печатание, ч; t(пр)-прогрессивная норма времени на приладку (приправку), ч.
Производственная мощность предприятия рассчитывается в разрезе номенклатурных групп производства: по книжно-журнальной, изобразительной, бланочной, газетной и прочей продукции. Единицей измерения производственной мощности является тысяча приведенных краскооттисков.
Действительный фонд времени работы (FH) оборудования устанавливается как нормативный, т.е. при условии двухсменного режима работы с учетом прогрессивных форм организации обслуживания оборудования и рабочих мест.
В расчете мощности учитывается средний тираж выпускаемой продукции, рассчитываемый как средневзвешенная величина. В том случае, когда на оборудовании производятся различные ассортиментные группы продукции, различающиеся по своим производственно-техническим параметрам, нормы штучного времени устанавливаются как средневзвешенные значения. Нормы времени определяются как прогрессивные путем учета прогрессивного коэффициента выполнения норм. При этом прогрессивным считается средний уровень выполнения норм, который обеспечивают 15% рабочих, максимально перевыполняющих нормы.
Коэффициент красочности (К ) соответствует количеству красочных аппаратов, установленных на машине. Коэффициент приведения (К ) к учетной единице для печатных машин рассчитывается как отношение наибольшего стандартного листа, который может быть запечатан на машине, к формату 60x90 см. Применение вышеуказанных коэффициентов позволяет реализовать в расчете мощности требование максимального использования формата и красочности печатных машин. Вместе с тем указанный порядок расчета позволяет в полной мере учесть характерную для каждого предприятия структуру загрузки печатного оборудования.
В том случае, когда на оборудовании печатается несколько номенклатурных групп продукции, рассчитывается удельный вес времени изготовления каждого вида продукции в нормативном фонде времени как отношение времени, затрачиваемого на печатание и приладки по каждому виду продукции, к суммарной его величине по всем видам продукции.
В процессе создания новых предприятий, при проведении инновационных мероприятий и существенных изменениях в маркетинговой (товарной) стратегии целесообразно определять уровень сопряженности мощностей отдельных производственных подразделений (цехов, участков), а также взаимосвязанного оборудования конкретного подразделения. Уровень сопряженности определяется с помощью коэффициента, характеризующего отношение мощности конкретного оборудования к мощности ведущего или взаимосвязанного оборудования. Максимальная пропорциональность выражается как полное равенство мощностей сопряженного оборудования. В реальных производственных условиях максимальная пропорциональность, как правило, не может быть достигнута как из-за внешних, так из-за внутренних причин. К определяющим внешним причинам относится некратность параметров производительности оборудования. Важнейшей внутренней причиной следует считать колебания номенклатуры и ассортимента продукции.
Мощность предприятия в течение года не остается постоянной из-за того, что выводится устаревшее оборудование, приобретается новое, модернизируется действующее. Различают мощность на начало года — входную (М(вх)), мощность на конец года — выходную мощность (М(вых)). При расчете выходной мощности учитывается мощность, введенная в течение года за счет приобретения (М(н)) и модернизации оборудования (М(м)), а также выведенные мощности (М(выв)):
М(вых)=М(вх)+М(н)+М(м)+М(выв).
В текущей хозяйственной деятельности используется показатель среднегодовой мощности М(ср):
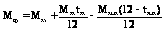
где t(вв) и t(выв)- соответственно число месяцев работы введенного и выбывшего оборудования.
Величина производственной мощности определяется принятой предприятием товарной стратегией, которая устанавливает предполагаемый ассортимент и технологические параметры продукции. Например, тиражность в рыночных условиях является самым динамичным производственно-техническим параметром заказов, чутко реагирующим на потребительский спрос. Общая тенденция сокращения тиражности продукции, наблюдаемая в настоящее время в отрасли, приводит к увеличению количества приладок (приправок) — К(прил):
К(прил)=F(д)/T(тир)
где Т(тир) - время на изготовление тиража с одной приладки (приправки), F(д)-действительный фонд времени работы оборудования.
При значительной норме времени на приладку (приправку) увеличивается годовое время на выполнение этой операции, что сокращает годовое время печатания и величину производственного потенциала предприятия. Из технологических параметров продукции также существенное влияние на величину мощности может оказать изменение группы сложности, которая влияет непосредственно на нормы времени и выработки.
На величину мощности оборудования влияет также уровень организации производства и труда. При прочих равных условиях применение современных систем обслуживания и ремонта оборудования способствует увеличению нормативного фонда времени его работы за счет сокращения простоев на соответствующих видах работ.
Годовая производственная программа формируется на основе заказов и представляет собой объем выпускаемой продукции в натуральном выражении. На основе заказов издательств и других организаций составляется сводный тематический план, включающий в себя перечень заказов с их технологическими параметрами (характер продукции, объем, тираж, красочность, способ печати и др.). Затем определяется объем