Экономика полиграфических предприятий
Время оперативной работы (ОП) предназначено для непосредственного выполнения производственного задания. В зависимости от степени участия человека в выполнении операции делятся на ручные, машинно-ручные, машинно-автоматические и аппаратурные.
На машинно-автоматических и аппаратурных операциях время оперативной работы состоит из основного времени (О) и вспомогательного времени (В).
Время обслуживания рабочего места (ОМ) — постоянные затраты рабочего времени на поддержание рабочего места в рабочем состоянии. Время на обслуживание рабочего места подразделяется на время технического и организационного обслуживания.
На машинно-автоматических и аппаратурных операциях выделяется перекрываемое и не перекрываемое время. Перекрываемым считается время выполнения работ в период автоматического хода машины. Не перекрываемое время требует остановки оборудования.
Время работы, не обусловленное выполнением производственного задания, включает время непроизводительной и случайной работы. Время непроизводительной работы (HP) затрачивается на не предусмотренные технологией и организацией труда действия. Время случайной работы (СР) — время, затрачиваемое на выполнение работ, не входящих в обязанности рабочего.
Время перерывов включает в себя следующие категории затрат рабочего времени — время на отдых и личные надобности (ОТ).
время перерывов по организационно-техническим причинам (ПО), которое представляет собой потери рабочего времени, не зависящие от рабочего;
время перерывов из-за нарушения трудовой дисциплины (ПР)
Время непроизводительной и случайной работы, а также перерывы по организационно-техническим причинам и из-за нарушения трудовой дисциплины относятся к ненормируемому времени.
Методы изучения затрат рабочего времени
Основным методом изучения затрат рабочего времени является наблюдение. Наблюдение может осуществляться путем непрерывных замеров рабочего времени и перерывов в работе в их фактической последовательности с фиксацией их характера и продолжительности. Таким способом осуществляют хронометраж, фотографию рабочего времени, фотохронометраж. Другой метод наблюдения заключается в фиксировании характера элементов работы и перерывов в случайный момент времени и называется методом моментных наблюдений. Метод моментных наблюдений является статистическим и предполагает фиксирование моментов затрат времени или моментов перерывов на всех изучаемых объектах, расположенных в цехе или на участке.
Фотография рабочего времени предполагает наблюдение и измерения всех без исключения затрат рабочего времени на протяжении полной рабочей смены (фотография рабочей смены — ФРД) или периода выполнения определенной работы (фотография рабочего процесса — ФРП).
В зависимости от объектов наблюдения различают: индивидуальную фотографию рабочего дня, бригадную, групповую, многостаночную, маршрутную, самофотографию.
Хронометраж представляет собой метод изучения затрат времени на повторяющиеся элементы операции, такие, как элементы оперативной работы, выполняемые вручную; отдельные элементы подготовительно-заключительной работы; отдельные элементы обслуживания рабочего места и др.
Фотохронометраж — комбинированный метод изучения затрат рабочего времени, представляет собой сочетание фотографии рабочего дня с хронометражем. При его проведении изучается не только продолжительность отдельных элементов оперативного времени, но и подготовительно-заключительного, обслуживания рабочего места, перерывов в работе.
Выбор метода изучения затрат рабочего времени зависит от его целей. Для проведения наблюдений и обработки данных фотографии рабочего дня применяется стандартная документация. В процессе наблюдения в наблюдательном листе в последовательном порядке записываются затраты рабочего времени по всем элементам операции, выполняемым рабочими или оборудованием, и перерывы в работе с указанием их причин. Обработка наблюдений начинается с определения продолжительности каждого элемента. Суммарная продолжительность всех элементов должна быть равна общей продолжительности наблюдения. Затем осуществляется их классификация и шифровка.
Для группировки одноименных затрат рабочего времени применяется вспомогательная карта, на основании которой составляется фактический баланс рабочего времени:
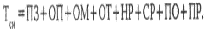
Итоговые данные вспомогательных карт переводятся в «сводно-нормировочную карту», которая составляется по одинаковым типам машин и однородным работам. По данным сводно-нормировочной карты проектируется рациональный баланс рабочего времени:
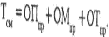
Время выполнения подготовительно-заключительной работы в проектируемый баланс рабочего времени не включается, так как оно нормируется отдельно.
Время на регламентированные перерывы на отдых и личные надобности проектируется по нормативам в зависимости от условий труда на операции. В результате устанавливается проектируемое значение оперативного времени:
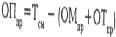
На основании проектируемого баланса рабочего времени рассчитывается коэффициент дополнительного времени (Кд), учитывающий соотношение времени на обслуживание рабочего места, отдых и личные надобности и проектируемого значения оперативного времени:

Спроектированный баланс рабочего времени переносится в нормировочный лист, который содержит расчет нормы времени выработки.
При подготовке к проведению хронометража изучаемые элементы операции расчленяются на еще более мелкие элементы. Определяются фиксажные точки, отделяющие один элемент от другого, а также единицы замеров.
Различают два вида хронометражных наблюдений: сплошной и выборочный. При проведении сплошного хронометража отсчет времени производится по всем следующим друг за другом элементам, которые реально имели место в период наблюдения. Такой вид наблюдения применяется, как правило, при изучении элементов операции продолжительностью не менее 10 с.
Выборочный хронометраж заключается в наблюдении отдельных элементов операции без учета их взаимосвязи между собой. Хронометраж должен проводиться в часы наиболее устойчивого темпа работы, т.е. во 2-й и 3-й часы обоих полусмен. Наблюдения ведутся по текущему времени и фиксируются с точностью до 1 с. Продолжительность наблюдения должна быть не меньше 1 ч. Количество замеров зависит от продолжительности элемента: чем продолжительнее элементы, тем меньше замеров, и наоборот. В процессе наблюдения необходимо фиксировать дефектные замеры, а также указывать причины, вызывающие нарушение хода производственной операции.
Обработка результатов наблюдений начинается с составления хронометражного ряда, который представляет собой последовательную совокупность зафиксированных значений продолжительности элемента. Затем из ряда исключаются дефектные замеры, количество которых должно быть не более 15%. Производится оценка качества полученных результатов наблюдения. Для оценки качества ряда используется фактический коэффициент его устойчивости как отношение максимального замера к минимальному. Если фактический коэффициент устойчивости будет меньше или равен нормативному, хронометражный ряд считается устойчивым, а наблюдение качественным.
После анализа хронометражного ряда и оценки его качества по каждому элементу определяется его нормативная продолжительность как среднеарифметическое значение.
При проведении фотохронометража наблюдения обрабатываются отдельно. Время проведения хронометража включается в фактический баланс рабочего времени по фотографии рабочего дня в категорию оперативного времени.
27. Направление использования финансовых ресурсов предприятия
Финансовые ресурсы действующего предприятия — это денежные средства, используемые на его развитие.
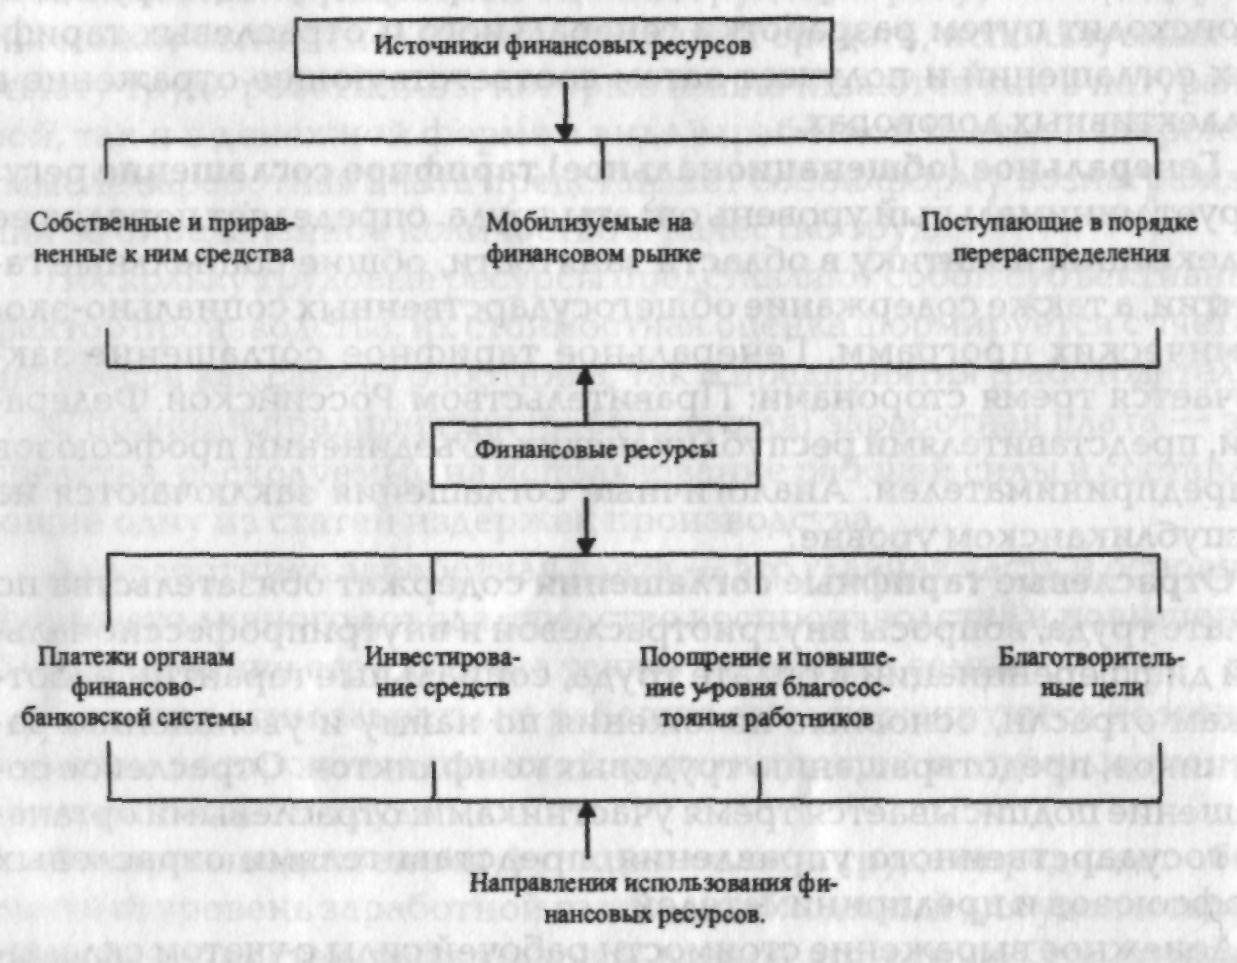
Собственные и приравненные к ним средства включают в себя валовую прибыль, амортизационные отчисления, устойчивые пассивы (минимальная задолженность по заработной плате и отчисления на социальные нужды и пр.), целевые поступления, паевые и иные взносы членов трудового коллектива.
К средствам, мобилизуемым на финансовом рынке, относятся кредитные инвестиции, средства от продажи собственных акций, облигаций и других видов ценных бумаг.
К средствам, поступающим в порядке перераспределения, относятся бюджетные субсидии (ассигнования), страховое возмещение по наступившим рискам, дивиденды и проценты по ценным бумагам других эмитентов, прибыль от проведения финансовых операций.
Потребность предприятия в финансовых ресурсах определяется в процессе финансового планирования на основе составления баланса доходов и расходов.
Финансовые ресурсы используются на платежи органам финансово-банковской системы: налоговые платежи в бюджет, уплата процентов за пользование банковскими кредитами, погашение ранее взятых ссуд, страховые платежи ит.п. Вторым направлением использования финансовых ресурсов является инвестирование собственных средств в капитальные затраты (реинвестирование), связанное с расширением производства, его техническим обновлением, переходом на новые прогрессивные технологии, использованием ноу-хау ит.п.; инвестирование в ценные бумаги, приобретаемые на рынке, а именно акции и облигации других предприятий в государственные ценные бумаги, займы и др.
Третьим направлением использования финансовых ресурсов является формирование средств, направляемых на социальные нужды, материальное стимулирование работников коллектива и повышение уровня их благосостояния.
За счет финансовых ресурсов предприятия могут производить отчисления на благотворительные цели.
Для акционерных обществ, кооперативов, предприятий с иностранными инвестициями обязательным является создание резервного фонда. Он создается на случай прекращения деятельности предприятия для покрытия кредиторской задолженности.
Средства, направляемые на развитие производственной базы, и фин. вложения образуют фонд накопления, а средства используемые на повышение благосостояния и соц. нужды работников, направляются в фонд потребления (это если пред-но учред. докум.)
Основным источником для оценки состояния фин. ресурсов явл. бух. баланс.
28. Методы расчета норм труда
Важнейшим направлением организации труда является установление норм трудовых затрат.Задачами нормирования труда являются:
изучение стр-ры производ. операций и исследование затрат раб. времени на их выполнение;
разработка научнообоснованных нормативов трудовых затрат;
разработка норм времени и выработки путем проектирования регламента производственной работы;
внедрение в произ-во обоснованных норм времени и выработки;
создание условий для успешного выполнения установленных норм;
своевременный пересмотр норм труда;
контроль и анализ уровня выполнения установленных норм.
Методика определения норм труда
Норма штучного времени tшт на ручных и маш.-руч. операциях включает нормативы оперативного времени tоп, времени на обслуживание рабочего места tом и времени на отдых и личные надобности tот
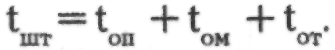
На маш.-авт. и аппаратурных операциях норматив оперативного времени дифференцируется на норматив основного tо и нормативно-вспомогательного времени tв
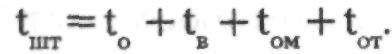
Подготовительно-заключительные операции нормируются отдельно, и поэтому норматив подготовительно-заключительно времени в состав нормы не включается.
Исходя из состава нормы штучного времени, расчет для маш.-авт. и маш.-руч. операций выполняется по формуле
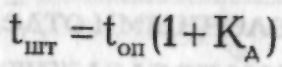
Норматив времени основной работы оборудования рассчитывается, исходя из рационального скоростного режима работы оборудования:
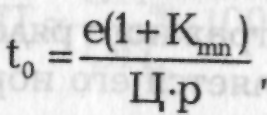
где е — учетная единица продукции (1000 знаков, 1000 л-отт., 1000 книг ит.п.); Кmn — коэфф. технических потерь; Ц — скорость работы оборудования; р — кол-во единиц продукции, получаемой за один рабочий цикл.
Коэфф. технических потерь учитывает снижение установленной скорости работы оборудования за счет ее замедления при пусках и остановках, колебания напряжения в электросети и др. Норматив вспомогательного времени определяется на неперекрываемые затраты рабочего времена, которые повторяются в течение смены. Они рассчитываются на учетную единицу продукции по формуле
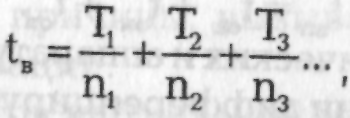
где Т — разовые затраты вспомогательного времени; n — число учетных единиц продукции, которое может быть получено в результате выполнения соответствующей вспомогательной работы. Норматив оперативного времени на руч. и маш.-руч. операциях устанавливается по технологическим нормативам, данным фот. раб. дня и хронометражных наблюдений.
Коэффициент
дополнительного
времени включает
норматив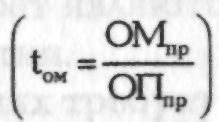 времени
обслуживания
рабочего местаи
норматив
регламентированных
перерывов на
отдых и личные
надобности
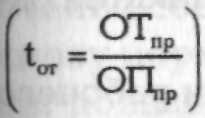
Норматив времени на отдых и личные надобности определяется исходя из регламентированного времени, установленного в зависимости от условий труда на основании специальных физиологических исследований.
Норма времени на подготовительно-заключительные операции определяется по формуле
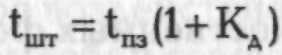
Норматив подготовительно-заключительного времени tпз устанавливается на основании данных фотографии рабочего процесса.
Часовая норма выработки (Нчас) определяется на основе установленной нормы штучного времени:
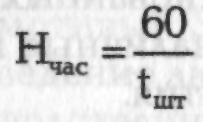
Сменная норма выработки:
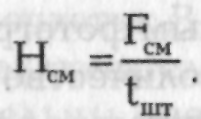
Нормы обслуживания для наладчиков полиграфического оборудования, дежурных слесарей, электриков могут быть определены по формуле

где Fcm — продолжительность смены; t — время обслуживания одного объекта.
Время обслуживания устанавливается по фотографии рабочего процесса с последующим анализом и проектированием необходимого времени для выполнения работ. Этот норматив включает также время на подготовительно-заключительную работу, обслуживание рабочего места, отдых и личные надобности.
Нормативы численности вспомогательных рабочих в отличие от основных рабочих устанавливаются не по операциям, а по видам или группам вспомогательных работ на основе определения трудоемкости и объема каждого вида работы. Нормативы численности рабочих, занятых обслуживанием технологических процессов, рассчитываются исходя из среднесуточного объема работы (акклиматизаторы, клеевары, рабочие, выполняющие отливку и отшлифовку валиков, составление красок, приготовление растворов) в соответствующих учетных единицах.
Нормирование труда на предприятии обеспечивает возможность:
определения трудоемкости изготовления продукции;
расчета необходимого количества оборудования и численности рабочих;
оценки результатов труда; его оплату и материальное стимулирование;
определения параметров производственного плана предприятия;
оценки и обоснования эффективности инновационной и инвестиционной деятельности предприятия;
обоснования направлений дальнейшего совершенствования организации труда и его оплаты.
Обоснованные нормы трудовых затрат являются основой эффективной работы и развития предприятия.
29. Затраты на изготовление продукции и их классификация
Сущность деятельности предприятия заключается в потреблении наличных производственных ресурсов, которые могут быть использованы:
непосредственно на изготовление, хранение, доставку товаров;
на содержание и эксплуатацию, ремонт и техническое обслуживание основных средств и иного имущества, а также поддержание его в исправном состоянии;
на освоение природных ресурсов;
на научные исследования и опытно-конструкторские разработки;
на обязательное и добровольное страхование;
на прочие расходы, связанные с производством и реализацией.
В процессе производственно-хозяйственной деятельности с целью управления производством все затраты определенным образом классифицируются. Классификация затрат — это их группировка по определенным признакам: по экономическому содержанию; по функциональному назначению; методу включения в себестоимость; степени зависимости от объема производства; по месту возникновения; по видам продукции, работ, услуг.
По видам используемых производственных ресурсов (экономическому содержанию) все затраты группируются следующим образом: материальные затраты; затраты на оплату труда;отчисления на социальные нужды; амортизация; прочие затраты.
Материальные затраты включают стоимость основных и вспомогательных материалов, используемых в производственном процессе. В этот элемент включаются также затраты на:
запасные части для ремонта оборудования, инструментов, и другие материальные ценности, не относимые к основным средствам (т.е. со сроком полезного использования до 12 мес);
покупные комплектующие изделия и полуфабрикаты, подвергающиеся доп. обработке на предприятии;
работы и услуги производственного характера сторонних предприятий
природное сырье (оплата за воду, забираемую из водохозяйственных систем в пределах установленных лимитов);
топливо всех видов, расходуемое на технологические цели;
энергию всех видов
В элемент «Затраты на оплату труда» включаются любые начисления работникам как в денежной, так и в натуральной форме:суммы, начисленные раб. в соответствии с принятыми на пред-ии формами и системами оплаты труда;суммы начислений стим-щего хар-ра, установленные системами премирования;суммы начислений стим-щего или компен-щего хар-ра, связанные с режимом работы и условиями труда, осуществляемые в соответствии с труд. зак-ством;расходы на бесплатно представляемые раб. в соответствии с закон-м РФ коммунальные услуги, питание, продукты, жилье;расходы на бесплатно выдаваемые раб. в соответствии с закон-м предметов, остающихся в личном постоянном пользовании;сумма начисленного раб. среднего заработка, который сохраняется на время выполнения государственных и общественных обязанностей;расходы на оплату труда, начисляемую за время отпусков, предусмотренных закон-м;доплаты несовершеннолетним за сокращенное рабочее время;расходы на оплату перерывов в работе матерей для кормления ребенка, оплата времени прохождения медосмотров;ежемесячные и ежеквартальные вознаграждения за выслугу лет или стаж работы по специальности;надбавки по районному регулированию оплаты труда;расходы на оплату труда по временной нетрудоспособности;оплата вынужденных простоев;суммы платежей (взносов) по договорам обязательного страхования, а также добровольного страхования;оплата труда внештатных работников;
Отчисление на социальные нужды включает обязательные отчисления по установленным ставкам в фонды социального страхования и обеспечения от суммы затрат на оплату труда — единый социальный налог.
Затраты на амортизацию включают в себя сумму амортизационных отчислений по всему амортизируемому имуществу (основные средства и нематериальные активы). Для определения этих затрат все элементы основных средств группируются по срокам полезного использования. Выбранный способ амортизации применяется в течение всего срока полезного использования.
Амортизация определяется также и по нематериальным активам.Они представляют собой приобретенные или созданные результаты интеллектуальной деятельности и иные объекты интеллектуальной собственности (исключительные права на них), обладающиеследующими признаками. Норма амортизации по нематериальным активам определяется также в соответствии со сроком их полезного использования. Если этот срок определить невозможно, то нормы устанавливаются из расчета их эксплуатации в течение двадцати лет.
Прочие затраты включают;
суммы налогов и сборов начисленных в соответствии с Налоговым кодексом РФ и включаемых в себестоимость продукции, для целей налогообложения единый специальный налог (ЕСН) отражается по данному элементу затрат;суммы комиссионных сборов и подобных расходов;расходы на обеспечение безопасности предприятия;расходы на охрану труда и технику безопасности;затраты по набору работников; подготовку и переподготовку кадров; арендные (лизинговые) платежи;содержание служебного автотранспорта; выплаты подъемных; расходы на командировки;расходы на юридические, информационные, консультационные услуги; услуги нотариуса, аудиторские услуги;расходы на управление или приобретение услуг по управлению предприятием;затраты на публикацию бухгалтерской отчетности, представление форм и сведений по статистической отчетности;расходы на почтово-телеграфные и подобные услуги, услуг банков, систем связи, на канцелярские товары;стоимость приобретенных прав на использование компьютерных программ и баз данных;затраты, связанные с изучением рынка, различные мероприятия, связанные с рекламной деятельностью;расходы обслуживающих производств и хозяйств, в том числе на содержание столовых, объектов жилищно-коммунальной и социально-культурной сферы;расходы на подготовку новых производств, цехов и агрегатов;расходы некапитального характера, связанные с совершенствованием технологии, организации производства и управления;расходы на платежи за пользование правами интеллектуальной деятельности, за получаемые услуги по ведению бухгалтерского учета; оплата услуг по оценке имущества, изготовлению документов по инвентаризации;расходы по договорам гражданско-правового характера, заключенным с индивидуальными предпринимателями; кроме того, в указанную группу расходов включаются потери от брака.
Группировка затрат по экономическому содержанию (экономическим элементам) применяется при составлении сметы затрат на производство всего объема выпускаемой продукции, при разработке материальных балансов для определения потребности в оборотных средствах, в процессе планирования финансового развития предприятия.
По функциональному признаку могут быть выделены затраты:
—технологические, обусловленные выполнением технологического процесса по изготовлению продукции;
—по обслуживанию, связанные с созданием условий производственной деятельности (ремонт, транспортное обслуживание и др.);
—по управлению производством, обусловленные функционированием управленческого персонала предприятия и его отдельных подразделений.
По целевому назначению технологические затраты относятся к основным, а затраты на обслуживание и управление — к накладным расходам.
По характеру зависимости от объема производства все затраты делятся на две группы: условно-переменные и условно-постоянные.
Условно-переменные затраты — затраты, величина которых находится в непосредственной зависимости от объема производства. Это затраты на основные материалы, прямая заработная плата рабочих, топливо и электроэнергию, транспортные услуги и др.
Условно-постоянные затраты — это совокупность затрат, величина которых не изменяется с изменением объема производства. Это затраты на амортизацию; аренда зданий и оборудования; страховые взносы; расходы по содержанию зданий, сооружений и оборудования и т.п.
В экономической деятельности предприятия важное значение имеет период времени, в котором рассматриваются затраты на производство.
Различают краткосрочный и долговременный периоды. Краткосрочный период — период времени, в течение которого величина хотя бы одного производственного ресурса не меняется. В краткосрочном периоде постоянные затраты не изменяются, а динамика общих затрат зависит от характера изменений их переменной составляющей. В долгосрочном периоде все производственные затраты рассматриваются как переменные.
По способу отнесения на себестоимость продукции все затраты подразделяются на прямые и косвенные
Прямые затраты связаны с изготовлением конкретной продукции и непосредственно включаются в её себестоимость. Они рассчитываются на основе норм и тарифов. Косвенные затраты связаны с работой цеха и предприятия в целом и не могут быть отнесены на себестоимость конкретной продукции. Эти затраты распределяются по отдельным видам продукции или заказам пропорционально установленной базе распределения, например объему производства в нормочасах, трудоемкости изготовления продукции, прямой или основной заработной плате основных производственных рабочих и др.
По степени включения в себестоимость продукции различают различные затраты:
полностью включаемые в себестоимость продукции (производственные затраты, на которые не установлено каких-либо ограничений);
ограниченно включаемые в себестоимость (затраты, включение которых в себестоимость продукции возможно в рамках установленных пределов, нормативов);
не включаемые в себестоимость продукции.
30. Форма и система организации ремонта и обслуж.полиг. оборуд
Классификация работ по ремонту и обслуживанию полиграфического оборудования
Ремонт — это комплекс операций по восстановлению исправности, работоспособности либо ресурса оборудования, либо его составных частей. Техническое обслуживание — это комплекс операций по поддержанию работоспособности или исправности оборудования при его использовании по назначению, во время ожидания, хранения или транспортирования.
В состав периодического технического обслуживания входит ежесменное обслуживание и осмотры. Ежесменное обслуживание включает в себя наружный осмотр, смазку, чистку, устранение мелких неисправностей, регулировку отдельных механизмов, проверку технологической точности, контроль за правильностью технической эксплуатации полиграфического оборудования. Выполняют ежесменное обслуживание основные и ремонтные рабочие.Осмотры оборудования выполняются с периодичностью, установленной заводом-изготовителем, а в случае отсутствия таких указаний — ежемесячно. Состав работ при проведении осмотров следующий: проверка работы отдельных узлов, выявление и замена изношенных деталей, приводных ремней, чистка и проверка контактов и т.п. Выполняют осмотры основные и ремонтные рабочие. Ремонты предполагают обязательную замену изношенных узлов и деталей. Текущий ремонт выполняют без демонтажа оборудования. В ходе текущего ремонта производится замена изношенных деталей, выполняются регулировка и настройка оборудования.
Капитальный ремонт предполагает полную разборку оборудования, замену базовых деталей и узлов, комплексную проверку и испытания после проведения ремонта. Капитальный ремонт должен не только восстанавливать характеристики агрегата, но и улучшать их за счет модернизации. Модернизация устраняет моральный износ оборудования и предусматривает улучшение его рабочих характеристик. Этот вид ремонта выполняют только ремонтные рабочие.
Аварийный ремонт — в данной системе ППР внеплановый ремонт. Причинами возникновения такого ремонта является несоблюдение правил технической эксплуатации, низкое качество монтажных и пусконаладочных работ, скрытый брак в деталях оборудования, недостаточная квалификация рабочих, плохое содержание рабочего места, несоблюдение технических требований, поставка недоброкачественных запчастей и т.п. Форма организации ремонтных работ в значительной мере зависит от типа производства предприятия. Существуют три формы организации ремонтных работ — децентрализованная (автономная), централизованная, смешанная. В полиграфии централизация ремонта означает выполнение ремонта на заводе-изготовителе полиграфического оборудования или на специализированном ремонтном предприятии. В составе централизованных ремонтных служб должны быть стационарная ремонтная база (ремонтный завод, ремонтная мастерская и т.п.) и специализированные выездные бригады, обслуживающие регион. Для крупных полиграфических предприятий возможно применение автономной формы организации ремонтных работ. Но большая часть крупных полиграфических предприятий использует смешанную форму, т.е., при наличии собственной ремонтной базы крупное полиграфическое предприятие в отдельных случаях пользуется услугами и централизованных ремонтных служб. Ремонтные работы на полиграфическом предприятии выполняет ремонтная служба, возглавляемая главным механиком. На крупных полиграфических предприятиях создается отдел главного механика (ОГМ), ремонтно-механический цех (РМЦ) и служба цехового механика. Отдел главного механика отвечает за бесперебойную работу оборудования и осуществляет контроль за его технической эксплуатацией. Этот отдел планирует и ведет учет всех видов ремонтных работ, устанавливает номенклатуру, сроки службы и нормы расхода запчастей, осуществляет техническую и материальную подготовку всех видов ремонтных работ на предприятии. То есть ОГМ выполняет все функции управления ремонтными работами на полиграфическом предприятии. Ремонтно-механический цех является исполнительным органом ремонтной службы предприятия. Силами РМЦ осуществляется текущий и капитальный ремонт оборудования при децентрализованной форме организации ремонта. На малых полиграфических предприятиях ремонтная служба может состоять из главного механика и небольшого штата слесарей-механиков, участвующих вместе с основными производственными рабочими в периодическом техническом обслуживании оборудования. При отсутствии материальной базы проведения ремонтных работ и такой упрощенной структуре ремонтной службы полиграфического предприятия необходимо пользоваться услугами специализированных организаций по обслуживанию и ремонту оборудования. Вопрос о технико-экономической целесообразности проведения ремонтных работ решается предприятием самостоятельно с учетом рекомендаций изготовителя, технического состояния полиграфического оборудования, финансовых возможностей предприятия и т.п. В современных условиях деятельности полиграфических предприятий в основе планирования его ремонтной политики лежит договор предприятия с ремонтной службой (собственной или подрядчика). При заключении контрактов на поставку полиграфического оборудования с изготовителем или посредником предусматривается, что будет представлена эксплуатационная, ремонтная документация, монтажные схемы и установочные чертежи. В эксплуатационной документации должны указываться виды работ по ремонту и обслуживанию оборудования, периодичность их выполнения. Если таких указаний нет, то предприятие самостоятельно определяет свою ремонтную политику, т.е. объем и виды ремонтных работ в каждом году вплоть до списания оборудования. Одна из основных задач, стоящих перед ремонтной службой предприятия, — это снижение трудоемкости ремонтных работ и времени простоя оборудования. Решить эту проблему сегодня можно за счет перехода от автономной к смешанной или централизованной формам организации ремонтных работ; применения узлового метода ремонта; совершенствования технологии выполнения ремонтов, применения прогрессивных методов восстановления и упрочнения деталей; применения прогрессивных материалов; повышения квалификации ремонтных рабочих, обслуживающего персонала и качества ежесменного обслуживания.
31 Калькулирование себестоимости продукции полиграфического предприятия
Затраты на производство находят свое отражение в себестоимости продукции. Себестоимость является формой возмещения затрат, связанных с производством и реализацией продукции. С ее помощью измеряется уровень производственных затрат; она служит исходной базой формирования цен, прибыли, всех финансовых показателей деятельности предприятия. Определение себестоимости необходимо для выявления резервов роста рентабельности производства; обоснования наиболее эффективных направлений инновационной и инвестиционной деятельности; установления экономически оправданных границ повышения качества продукции; определения оптимальных вариантов специализации производства и решения многих других вопросов, связанных с управлением производством. Процесс расчета себестоимости конкретной продукции (работ, услуг) называется калькулированием, а документы, используемые для этих целей, — калькуляциями. Экономически оправданными считаются затраты, обусловленные целями получения доходов, удовлетворяющие принципу рациональности и обусловленные обычаями делового оборота. Для определения себестоимости все затраты группируются по статьям калькуляции — в зависимости от назначения (производство, обслуживание) и места их возникновения.
1.Расходы на материалы
2.Расходы на покупные изделия и пф.
3.Расходы на основныю з/п произв. раб.(прямая з/п по сдельным расценкам,доплаты к сдельным расценкам,выплаты стимулир. хар-ра)
4.Расходы на доп. з/п произ. раб.(вознагр. за выслугу лет…. итд)
5.Отчисления на соц. страх. и обеспечение
6.Общепроизвд.расходы (1.Амортиз. очтисления по произв. оборуд.,2. расходы на содер.и эксплуат. произв. оборуд.и транс.средств,3.общецеховые расходы,4.общепроизводственные напроизводительные расходы)
Это все производст.себестоимость
7.Общехоз.расходы(1.Админимстративно-управленческие расходы,2 аморт. Отчисления по имуществу общехоз.назначения 3.расходы на содерж.и ремонт осн.средств общехоз.назначения 4.прочие общехоз. Расходы 5.общехоз.непроизвод. расходы)
Это все производственная себестоимось
8.Расходы на продажу (1.Упаковка,транс-ка прод. 2.расходы на рекламу 3.расходы на маркет.исслед.4. комерч.расходы.5 прочие расх. )
Это все полная себестоимость
В зависимости от способов расчета и сферы применения в управлении производством различают плановую, расчетную и фактическую себестоимость. Плановая себестоимость определяется с учетом достигнутого технического и организационного уровня про изводства и выражает максимально допустимую величину затрат, Икоторые определяются по установленным нормам и действующим на момент составления плана ценам. Расчетная себестоимость используется для выполнения технико-экономического обоснования различных решений по всем направлениям деятельности предприятия. Фактическая (отчетная) себестоимость отражает реально сложившийся уровень затрат на изготовление и реализацию продукции. При определении фактической себестоимости используются данные учета затрат на производство и реализацию продукции. В процессе калькулирования прежде всего устанавливается объект калькулирования и калькулируемая единица. Объекты калькулирования называются калькулируемыми группами. В перечень калькулируемых групп полиграфического производства включаются: книжно-журнальная, изобразительная и этикеточная продукция (книги, журналы, продолжающиеся издания, альманахи, вкладки, вклейки, репродукция, плакаты и т.д.);картографическая продукция;газеты;бланочная продукция;прочая продукция (лотерейные билеты, ценные бумаги, трудовые книжки, удостоверения, дипломы, зрелищные билеты и т.п.);прочие непродовольственные товары народного потребления, в том числе бумажно-беловые товары (тетради, альбомы, папки, сувениры); игрушки и елочные украшения;набор книжно-журнальных, изобразительных и листовочнотекстовых изданий;изготовление клише и штампов для тиснения;печать (листов издания, обложек, сторонок для переплетов, форзацев, вкладок, вклеек, наклеек, суперобложек и т.д.);изготовление книжного блока;изготовление переплетной крышки;отделка переплетной крышки. Калькулируемой единицей по отдельным видам продукции считается один экземпляр; по процессам — 1 полоса набора; 1 штамп; 1000 условных краскооттисков; 1000 штук обложек и других элементов продукции. Определение себестоимости калькулируемых групп может производиться несколькими методами. 1.Простой (котловый) метод.применяется на предприятиях, которые выпускают однородную продукцию при условии, что себестоимость выпущенной продукции равна сумме производственных затрат, т.е. незавершенное производство отсутствует. На полиграфических предприятиях такой метод может быть использован при изготовлении бланочной продукции, визиток и т.п. Себестоимость единицы продукции рассчитывается делением всех затрат на количество выпущенной продукции. 2.Позаказный метод наиболее часто применяется на предприятиях, которые выпускают разнообразную продукцию. При этом себестоимость единицы продукции рассчитывается делением затрат на заказ на количество изделий по этому заказу. Позаказный метод является наиболее распространенным на полиграфических предприятиях. 3.Нормативный метод предполагает расчет себестоимости по нормам расходования материальных и трудовых затрат; выявление отклонений от норм за рассматриваемый период; расчет фактических затрат с учетом отклонений. 4.Попередельный (попроцессный) метод используется на предприятиях, где продукция проходит ряд этапов (стадий), изменяя свое состояние. Этот метод может быть использован в двух вариантах: бесполуфабрикатном и полуфабрикатном. При бесполуфабрикатном варианте затраты определяются отдельно по каждой стадии, а при полуфабрикатном — посредством присоединения к затратам данной стадии последующих затрат. Попроцессный метод в бесполуфабрикатном варианте применяется на полиграфических предприятиях, имеющих технологическую специализацию и выпускающих фотоформы; красочно-изобразительную листовую продукцию (плакаты, наклейки, этикетки, иллюстрации) офсетным или флексографским способом и др. На полиграфических предприятиях, имеющих предметную специализацию, выпускающих книжно-журнальную продукцию, чаще всего применяется попроцессно-позаказный метод калькулирования.
Для использования указанных методов калькулирования все расходы подразделяются на прямые и косвенные. Прямые расходы определяются непосредственно для каждого вида продукции, а общая сумма косвенных расходов распределяется между объектами калькулирования пропорционально определенной базе. Осуществляется предварительное распределение расходов вспомогательных производственных подразделений между основными цехами пропорционально объему выполненных для них работ. Распределение общепроизводственных расходов по калькулируемым группам производится пропорционально прямой заработной плате основных производственных рабочих, объема производства или другой базе, которая принята в учетной политике предприятия.
Распределение общехозяйственных расходов может производиться пропорционально цеховой себестоимости, расходов на продажу — пропорционально производственной себестоимости.
При использовании затратного метода себестоимость калькулируемой группы является базой для определения отпускной стоимости заказов.
32. Улучшение условий труда, как важное направление организации труда
Условия труда представляют собой совокупность факторов производственной среды, влияющих на здоровье и работоспособность человека. Различают следующие элементы условий труда: санитарно-гигиенические, психофизиологические, эстетические и социально-психологические.
Санитарно-гигиенические элементы условий труда, называемые также производственно-экологическими, включают в себя параметры микроклимата (температура и влажность воздуха, скорость его движения), шум, вибрацию, освещенность, загазованность, наличие вредных примесей в воздухе. Так, нормальными считаются санитарно-гигиенические условия труда со следующими параметрами: температура воздуха + 17 + 22°; влажность не более 75 %; скорость движения воздуха до 0,3 м/с; уровень шума 70 — 90 децибел; освещенность 100 — 300 люкс для поточных работ и 1500 — 5700 люкс для высокоточных работ.
К психофизиологическим условиям труда относятся: содержание трудовых движений и операций, форма, масса, расстояние и скорость перемещения изделий, рабочая поза (стоя, сидя), темп труда. Условия труда, определяемые этими факторами, формируются главным образом в процессе проектирования технологического процесса и создания нового оборудования. Взаимное согласование психологических, физиологических и технических характеристик оборудования производится с помощью инженерно-психологического проектирования. При этом решаются следующие задачи:
рациональное распределение функций между машиной и человеком;
оптимизация информационного взаимодействия человека и машины (за счет регулирования объема информационных потоков и за счет оптимального эргономического конструирования, а также за счет оптимальной конструкции органов управления);
обеспечение оптимальной напряженности труда, его тяжести и сложности.
Совокупность эстетических факторов условий труда характеризуется как производственный дизайн (цветовое решение, декоративное оформление, рабочая одежда и т.п.). Цветовое оформление технических средств и производственной зоны должно соответствовать характеру производственного процесса и конкретным условиям труда. Так, оборудование и оргоснастку, занимающие значительные площади, окрашивают в оттенки цветов, создающие единый фон с производственными помещениями; крупногабаритные предметы закрашиваются в светлые тона, а небольшие — в более насыщенные; в рабочей зоне с высоким уровнем шума рекомендуется применять голубой или серебристый цвета и т.п.
Социально-психологические элементы условий труда определяются социально-экономическими факторами производственной деятельности и включают в себя формы взаимоотношений в коллективе, состояние психологического климата.
По степени суммарного воздействия всех факторов условий труда в сфере управления персоналом выделяются шесть групп условий труда:
комфортные, характеризующиеся оптимальными физическими и нервно-психологическими нагрузками и обеспечивающие высокую