Экономика полиграфических предприятий
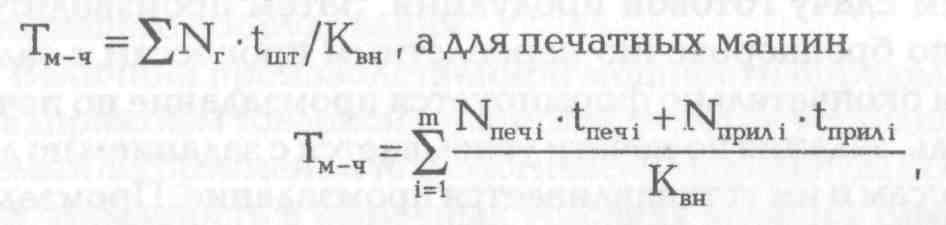
Расчет производственных планов начинается с печатного цеха. Годовая загрузка в машиночасах (Т(м-ч)) определяется на основании пооперационной загрузки в натуральном выражении (N(г)) с учетом технологических возможностей оборудования в установленных единицах измерения, которая определяется на основе промзадания. При этом учитываются также отходы на технологические нужды производства в процессе печатания, а также послепечатной обработки по установленным нормативам.
Количество оборудования, необходимого для выполнения производственной программы рассчитывается по формуле
ω(р)= T(м.-ч.)/F(д)
где F(д)-действительный фонд времени работы оборудования. Действительный фонд времени оборудования определяется исходя из режимного (F (реж) за вычетом простоев по техническим (f(техн) и технологическим причинам (f(технолог):
F(д) =F(реж)-(f(техн+f(технол))
Режимный фонд времени рассчитывается по календарному времени за вычетом праздничных, выходных и предпраздничных дней с учетом режима работы конкретного производственного подразделения (сменности, продолжительности рабочей недели).
Время простоев оборудования по технологическим причинам обусловлено характером технологии и может определяться по установленным отраслевым или внутрипроизводственным нормативам.
Время простоев по техническим причинам зависит от принятой на предприятии системы ремонта оборудования. Оно может определяться по отраслевым нормативам; по рекомендациям, содержащимся в технической документации на оборудование; на основе положений сервисного контакта, а также по опытным данным предприятия. Сравнение загрузки оборудования в машиночасах с действительным фондом его работы в одну смену позволяет определять режим (сменность) его работы.
Производственные планы цехов являются основанием для определения потребности в рабочей силе, необходимой для выполнения производственной программы.
Сравнение производственной программы с производственной мощностью определяет коэффициент его использования. Величина этого показателя свидетельствует об уровне использования материально-технических ресурсов предприятия.
Высокий уровень использования производственной мощности не только обеспечивает необходимый объем выпуска продукции, но и способствует получению экономии на условно-постоянных расходах и снижению производственных затрат.
При установленной величине производственной мощности реальный уровень ее использования зависит от экстенсивных и интенсивных факторов.
К экстенсивным факторам относятся сменность работы оборудования, продолжительность смены, простои оборудования в течение года. Это технические и технологические простои, превышающие нормативную величину, заложенную в расчет мощности, а также простои по организационным причинам. Простои по организационно-техническим причинам могут быть вызваны отсутствием рабочих необходимой квалификации, материалов и полуфабрикатов и их неудовлетворительным качеством, недостатками в организации обслуживания оборудования и рабочих мест, нарушениями трудовой дисциплины.
К интенсивным факторам использования производственной мощности относятся скорость работы и другие технические параметры оборудования.
Потери в скорости работы оборудования могут возникать из-за ограниченных возможностей, заложенных в конструкции машин, а также по различным организационно-техническим причинам. К ним относятся: недостаточный уровень технического обслуживания, плохое качество ремонта, нарушение технологической дисциплины, несоответствие квалификации исполнителей предъявляемым требованиям и др.
К техническим параметрам оборудования в печатном производстве, определяющим уровень его интенсивного использования, относится число красочных аппаратов и формат печатающей поверхности. Существенные отклонения соответствующих параметров заказа от тех, которые учтены в расчете производственной мощности, свидетельствуют о недостаточной проработке товарной стратегии либо о плохом качестве подготовки заказов к производству.
В процессе
формирования
производственной
программы
определяются
ее стоимостные
показатели,
которые
являются исходными
для расчетов
финансовых
результатов
работы предприятия.
К их числу относятся:
объем товарной,
реализованной
и валовой продукции.
Объем товарной
продукции —
это стоимость
изделий, полуфабрикатов,
услуг и работ,
предназначенных
для реализации
(QT).
Он определяется
по отпускной
стоимости
заказов. Объем
реализованной
продукции (Q
(р)) включает
товарную продукцию,
отгруженную
и оплаченную
заказчиком:
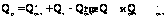 -
остатки готовой
продукции на
складе соответственно
на начало и
конец года.
Объем валовой
продукции —
общий объем
производства,
включающий
товарную продукцию
и изменения
остатков
незавершенного
производства:
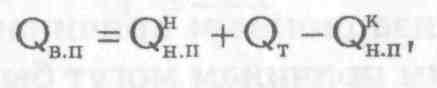
Q(н.п.)-соответственно остатки незавершенного производства на начало и конец года.
В условиях рыночной экономики формирование и разработка производственной программы могут осуществляться не предварительно, на стадии планирования, а непосредственно в ходе производства.
Успешная реализация производственной программы существенным образом зависит от организации подготовки производства и сложившейся на предприятии системы оперативно-календарного планирования.
19. Трудовые ресурсы предприятия и их стоимостная оценка
В качестве стоимостной оценки трудовых ресурсов предприятия может быть использована величина средств, используемых на оплату труда работников, которые выплачиваются как в натуральной, так и в денежной форме в виде заработной платы. В широком смысле заработная плата представляет собой форму вознаграждения за определенное количество и качество труда.
Поскольку трудовые ресурсы представляют собой субъективный фактор производства, их стоимостная оценка формируется с учетом интересов как самого работника, так и предприятия (работодателя).
С позиций предприятия (работодателя) заработная плата — это средства, расходуемые на использование рабочей силы и составляющие одну из статей издержек производства.
Для работника заработная плата — это главная часть и основная форма его личного дохода, средство воспроизводства и повышения благосостояния его самого, а также членов его семьи.
В связи с этим затраты на рабочую силу формируются поэтапно с учетом воспроизводственной, регулирующей и стимулирующей функций оплаты труда.
Воспроизводственная функция оплаты труда определяет абсолютный уровень заработной платы, необходимый для удовлетворения потребностей работников и членов его семьи. Эта функция определяет величину стоимости рабочей силы. В настоящее время устанавливается минимальный размер оплаты труда, который представляет собой низшую границу стоимости неквалифицированной рабочей силы, определяемую в виде денежных выплат в расчете на месяц за выполнение простых работ в нормальных условиях трудав размере 40% от прожиточного минимума. Прожиточный минимум включает в себя расходы на питание, непродовольственные товары, налоги и другие платежи, исходя из физиологического минимума, обеспечивающего только простое воспроизводство рабочей силы. Минимальный размер оплаты труда устанавливается государством, и его соблюдение носит обязательный характер. Величина минимальной заработной платы периодически пересматривается с учетом изменения потребительских цен и тарифов на услуги.
Регулирующая функция оплаты труда реализуется в ее воздействии на соотношение между спросом и предложением на рынке труда, на уровень занятости, а следовательно, на процесс формирования качественного и количественного состава персонала предприятия. Она находит конкретное выражение в разграничении уровня оплаты труда по группам работников различных сфер деятельности и отраслей экономики.
Осуществление воспроизводственной и регулирующей функций происходит путем разработки генерального и отраслевых тарифных соглашений и получает затем соответствующее отражение в коллективных договорах.
Генеральное (общенациональное) тарифное соглашение регулирует минимальный уровень оплаты труда, определяет порядок ее индексации, политику в области занятости, общие социальные гарантии, а также содержание общегосударственных социально-экономических программ. Генеральное тарифное соглашение заключается тремя сторонами: Правительством Российской Федерации, представителями республиканских объединений профсоюзов и предпринимателей. Аналогичные соглашения заключаются на республиканском уровне.
Отраслевые тарифные соглашения содержат обязательства по оплате труда, вопросы внутриотраслевой и внутрипрофессиональ-ной дифференциации в оплате труда, социальные гарантии работникам отрасли, основные положения по найму и увольнению работников, предотвращению трудовых конфликтов. Отраслевое соглашение подписывается тремя участниками: отраслевыми органами государственного управления, представителями отраслевых профсоюзов и предпринимателей.
Денежное выражение стоимости рабочей силы с учетом складывающегося спроса и предложения называется ценой рабочей силы.
Стимулирующая функция оплаты труда предполагает ее дальнейшую дифференциацию, способствующую росту его производительности. Эта функция реализуется главным образом на уровне предприятия путем рациональной организации оплаты труда. Исходным пунктом в процессе организации оплаты труда является цена рабочей силы. Основными факторами внутрипроизводственной дифференциации оплаты труда является его сложность (квалификация работников), напряженность, условия и тяжесть труда, вид и приоритетность работ. В результате дифференциации оплаты труда с учетом вышеуказанных факторов формируется цена труда.
20. Организация ремонта и технического обслуживания оборудования
Сущность ремонта заключается в сохранении и качественном юсстановлении эксплуатационных характеристик оборудования гутем замены или восстановления изношенных деталей и регули-ювки механизмов.
Повышение требований к качеству, определяющему конкурен--оспособность изданий, вызывает необходимость обеспечения вы-:окой устойчивости и точности технологических процессов при !зготовлении полиграфической продукции. А этого можно достиг-гуть лишь при четкой организации системы технического обслу-кивания и ремонта оборудования.
Внедрение рациональной системы профилактического обслужи->ания способствует сокращению простоев оборудования по техни-шским причинам. Это ведет к улучшению использования произ-юдственных мощностей предприятия, является предпосылкой до-юлнительного выпуска продукции.
Задачами организации ремонтных работ на полиграфическом федприятии являются:
• поддержание полиграфического оборудования в работоспособ-юм состоянии;
• предупреждение преждевременного износа деталей и узлов;
• сохранение высокой точности, надежности и долговечности юлиграфического оборудования;
• сокращение простоев оборудования во время ремонтов и техобслуживания;
• снижение затрат на ремонт и техническое обслуживание.
Под системой ремонта понимается совокупность взаимосвязанных положений и норм, определяющих организацию и выполнение ремонтных работ на предприятии. Существует несколько систем организации ремонта оборудования. В основу каждой из них закладывается определенный изначальный принцип. Он касается, прежде всего, периодичности выполнения ремонтов и технического обслуживания. Наиболее широко распространены три системы.
1. Система ремонта оборудования «по отказам» предусматривает выполнение ремонтов в случае отказов работы оборудования. В этой системе достаточно сложно предусмотреть простои и затраты на ремонт. К числу недостатков этой системы можно отнести длительность простоя оборудования при этом виде ремонта и значительные затраты на ремонт.
2. Система послеосмотрового ремонта. При использовании этой системы решение о проведении ремонта принимается после осмотра оборудования.
Вышеперечисленные две системы называются еще системами ремонта по потребности.
3. Система планово-предупредительного ремонта (ППР). При использовании этой системы ремонта заранее выполняется комплекс работ, предупреждающий большой износ оборудования, длительные простои, большие затраты на ремонт и аварии.
Под системой планово-предупредительного ремонта понимается совокупность организационных и технических мероприятий по изучению и контролю износа деталей и узлов машин, а также по уходу, надзору, обслуживанию и ремонту оборудования, проводимых на нормативной основе с целью постоянного поддержания оборудования в работоспособном состоянии и предупреждения неожиданных выходов его из строя. Такая система ремонта позволяет наилучшим образом сочетать работы по техническому обслуживанию и профилактическому ремонту с общим ходом производственного процесса на предприятии.
Сущность системы планово-предупредительного ремонта заключается в следующем:
• систематическая проверка состояния оборудования и проведение необходимых ремонтов для предупреждения аварии;
• необходимость изучения износа деталей и узлов и планирования ремонтов с целью предупреждения аварий; • обязательная материальная и техническая подготовка планируемых ремонтов с целью повышения качества ремонтов и уменьшения простоев при ремонтах машин;
• создание надежных предпосылок для снижения трудоемкости ремонтов.
На полиграфических предприятиях применяется планово-предупредительная система ремонта оборудования или отдельные элементы этой системы. При этом нормативной базой является «Положение о техническом обслуживании и ремонте оборудования полиграфических предприятий» (1990). Этот документ носит характер методических рекомендаций.
Действовавшая до 1991г. система ППР в полиграфии была обязательной для выполнения на каждом полиграфическом предприятии. Этой системой предусматривалась жесткая периодичность проведения профилактических и ремонтных работ, определенный порядок расчета ремонтных рабочих и оборудования, строгое регламентирование простоев и трудоемкости ремонтов.
Необходимость изменения подхода к системе планово-предупредительного ремонта была обусловлена увеличением хозяйственной самостоятельности полиграфических предприятий, фактическим невыполнением запланированных ремонтов и работ по техническому обслуживанию, формальным подходом и несоблюдением нормативов, большими затратами на ремонт и техобслуживание.
Основные черты действующего варианта системы планово-предупредительного ремонта:
• нормы и нормативы даются предприятию на тот случай, если в ремонтной и эксплуатационной документации нет конкретных указаний о проведении предупредительных ремонтов и техническом обслуживании оборудования;
• ремонтные операции должны ориентироваться на фактическое состояние и использование оборудования;
• нормативы простоев и трудоемкости ремонтных работ носят усредненный характер и применяются в основном для планирования численности ремонтных рабочих.
В целом система ремонта остается планово-предупредительной, но меняется ее характер. Она стала более гибкой, рассчитанной на расширение самостоятельности полиграфических предприятий в определении своей ремонтной политики. Усиливается роль предприятий-изготовителей новой техники в определении нормативов трудоемкости ремонтных работ и простоев.
21. Оборотные средства предприятия
Фонд обращения связан с обслуживанием процесса обращения продукции; он не участвует в образовании стоимости, а является лишь носителем уже созданной стоимости.
Оборотные фонды и фонд обращения — это самостоятельные, отличные друг от друга экономические категории. Их одновременное существование обусловлено тем, что процесс воспроизводства представляет собой органическое единство процесса производства и реализации продукции. Совокупность денежных средств, предназначенных для образования оборотных фондов и фондов обращения, называется оборотными средствами.
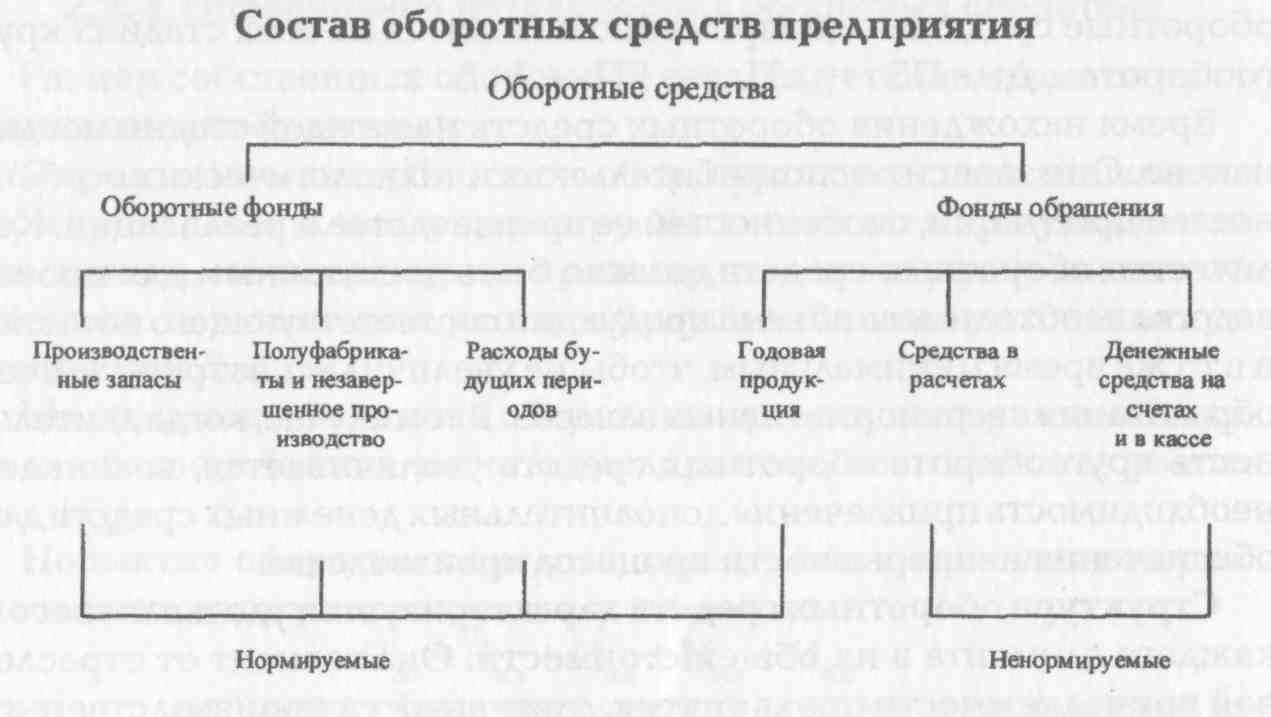
Оборотные средства не потребляются в процессе производства и обращения, а только авансируются, т.е. являются денежным обеспечением процесса производства и обращения. Функция оборотных средств состоит в платежно-расчетном обслуживании кругооборота материальных ценностей на стадиях приобретения, производства и реализации. В этом случае движение оборотных производственных фондов в каждый момент времени отражает оборот материальных факторов воспроизводства, а движение оборотных средств — оборот денег и платежей.
В течение одного производственного цикла оборотные средства совершают один кругооборот, состоящий из трех стадий. На первой стадии оборотные средства из денежной формы переходят в товарную. При этом денежные средства переходят из сферы обращения в сферу производства. На второй стадии оборотные средства переходят непосредственно в производственный процесс и превращаются сначала в производственные запасы и полуфабрикаты, а после завершения производственного цикла — в готовую продукцию, т.е. в товарную форму. На третьей стадии готовая продукция реализуется, в результате чего оборотные средства из сферы производства вновь переходят в сферу обращения и принимают денежную форму. Затем они снова направляются на приобретение новых предметов труда и вступают в новый оборот. Постоянное возобновление производственного процесса предполагает, что оборотные средства одновременно находятся на всех стадиях кругооборота.... Д — ПЗ — ....П....— ГП — Д...
Время нахождения оборотных средств на каждой стадии неодинаково. Оно зависит от потребительских и технологических особенностей продукции, особенностей ее производства и реализации. Количество оборотных средств должно быть достаточным для производства необходимого объема продукции соответствующего качества и в то же время минимальным, чтобы не увеличились затраты за счет образования сверхнормативных запасов. В том случае, когда длительность кругооборота оборотных средств увеличивается, возникает необходимость привлечения дополнительных денежных средств для обеспечения непрерывности процесса производства.
Структура оборотных средств характеризуется удельным весом каждого элемента в их общей стоимости. Она зависит от отраслевой принадлежности предприятия, длительности производственного цикла, организационного типа производства и других факторов. В целом в структуре оборотных средств полиграфических предприятий на долю оборотных фондов приходится около 70% и соответственно около 30% находится в сфере обращения. В структуре оборотных фондов около 70% составляют производственные запасы, из них около 40% приходится на долю основных материалов и покупных полуфабрикатов. Доля незавершенного производства относительно невысока, поскольку длительность производственного цикла изготовления полиграфической продукции по сравнению с другими отраслями материального производства относительно невелика. Невысокий удельный вес готовой продукции в общей стоимости оборотных средств связан с тем, что полиграфические предприятия работают по заказам и реализуют продукцию согласно заключенным договорам.
В качестве источника оборотных средств могут выступать собственные и приравненные к ним средства, а также заемные средства. Собственные оборотные средства первоначально формируются как часть уставного фонда (капитала). Их дальнейшее увеличение производится за счет прибыли. К собственным оборотным средствам приравниваются переходящая задолженность по заработной плате и отчисления, предназначенные для выплаты единого социального налога, поскольку сроки их начисления и выплаты не совпадают по времени, а также предстоящие платежи поставщикам материальных ресурсов. Заемные средства представляют собой краткосрочные кредиты банков и других организаций.
22. Организация складского хозяйства на полиграфическом предприятии
Складское хозяйство является материальным элементом логистической цепи управления материальными потоками на предприятии.
Основная функция складского хозяйства состоит во временном хранении материально-технических ресурсов, полуфабрикатов и готовой продукции в специализированных зданиях, сооружениях, устройствах.
Основные задачи складского хозяйства состоят в следующем:
• рациональная организация бесперебойного снабжения подразделений предприятия и отдельных рабочих мест необходимыми материалами и полуфабрикатами для выполнения производственной программы по выпуску продукции;
• обеспечение сохранности физико-химических свойств материалов в процессе их хранения;
• контроль за экономным расходованием всех видов материальных ресурсов;
• создание условий для минимизации издержек производства, связанных с хранением материалов и полуфабрикатов;
• повышение оборачиваемости оборотных средств за счет обеспечения оптимальной величины производственных запасов.
В состав складского хозяйства полиграфического предприятия могут входить различные виды складов.
Базисный склад предназначен для долговременного хранения бумаги и картона. Он может быть расположен в производственном корпусе вблизи операционного склада или даже в отдельном корпусе вне территории предприятия. Он должен быть защищен от атмосферных осадков и почвенной влаги. В настоящее время наличие базисного склада характерно для крупных полиграфических предприятий, специализирующихся на выпуске однотипной продукции и использующих метод оптовых закупок и прямую (транзитную) форму снабжения.
Операционный склад предназначен для кратковременного хранения запасов бумаги и картона. Он располагается в основном корпусе предприятия близко к печатным цехам. В операционном складе может производиться подготовка бумаги и картона к производуровня организации складского хозяйства на полиграфическом предприятии.
Складское хозяйство является материальным элементом логистической цепи управления материальными потоками на предприятии.
Основная функция складского хозяйства состоит во временном хранении материально-технических ресурсов, полуфабрикатов и готовой продукции в специализированных зданиях, сооружениях, устройствах.
Основные задачи складского хозяйства состоят в следующем:
• рациональная организация бесперебойного снабжения подразделений предприятия и отдельных рабочих мест необходимыми материалами и полуфабрикатами для выполнения производственной программы по выпуску продукции;
• обеспечение сохранности физико-химических свойств материалов в процессе их хранения;
• контроль за экономным расходованием всех видов материальных ресурсов;
• создание условий для минимизации издержек производства, связанных с хранением материалов и полуфабрикатов;
• повышение оборачиваемости оборотных средств за счет обеспечения оптимальной величины производственных запасов.
В состав складского хозяйства полиграфического предприятия могут входить различные виды складов.
Базисный склад предназначен для долговременного хранения бумаги и картона. Он может быть расположен в производственном корпусе вблизи операционного склада или даже в отдельном корпусе вне территории предприятия. Он должен быть защищен от атмосферных осадков и почвенной влаги. В настоящее время наличие базисного склада характерно для крупных полиграфических предприятий, специализирующихся на выпуске однотипной продукции и использующих метод оптовых закупок и прямую (транзитную) форму снабжения.
Операционный склад предназначен для кратковременного хранения запасов бумаги и картона. Он располагается в основном корпусе предприятия близко к печатным цехам. В операционном складе может производиться подготовка бумаги и картона к производству: размотка ролевой бумаги и разрезка ее на листы необходимого формата, подрезка листовой бумаги, разрезка картона, сортировка и акклиматизация бумаги и др. Для выполнения функции подготовки бумаги к производству операционный склад оснащается установками, позволяющими поддерживать определенную температуру и влажность воздуха.
Материальный склад является универсальным по характеру и предназначен для хранения различных материалов, потребляемых в производстве: печатных красок, переплетных материалов, ниток, клеев, запасных частей и т.д.
Склад полуфабрикатов предназначен для хранения офсетных пластин, сфальцованных тетрадей, переплетных крышек и др. По месту в системе функциональных подразделений такие склады являются межцеховыми. При отсутствии такого склада указанные полуфабрикаты хранятся непосредственно в цехах и загромождают производственную площадь.
На складе готовой продукции упакованная продукция накапливается и хранится в специальной таре для отправки заказчикам.
Склад горючесмазочных и легковоспламеняющихся жидкостей проектируется по специальным нормам и располагается обособленно за пределами производственных корпусов в специальных помещениях.
Кроме этих складов на полиграфических предприятиях могут создаваться склады отходов, кладовые и др.
Склад отходов предназначен для хранения отходов производства: макулатуры, негодных к употреблению переплетных и тому подобных материалов, поступающих на склад в таре или по специальным трубопроводам. Эти отходы прессуют, упаковывают и отгружают организациям, специализирующимся на переработке отходов.
Цеховые кладовые предназначены для хранения небольших запасов основных и вспомогательных материалов, запасных частей и др.
Состав складского хозяйства полиграфического предприятия зависит от характера выпускаемой продукции, масштаба производства и принятой системы материально-технического обеспечения производства.
Техническое оснащение склада зависит от вида, формы и количества хранимых материалов; типа, характера и расположения складских помещений. Склады оснащаются различными погрузоч-но-разгрузочными и транспортными средствами. Основные принципы, используемые при проектировании складов:
• условия хранения на складе должны обеспечивать сохранение физико-химических свойств материально-технических ресурсов;
• расположение складов на территории предприятия должно отвечать принципу прямоточности материалопотока;
• емкость склада должна обеспечивать размещение соответствующего запаса материально-технических ресурсов;
• должны соблюдаться правила техники безопасности и пожарной безопасности. Все вопросы проектирования складов решаются в соответствии с установленными строительными и санитарными нормами и правилами (СНиП), правилами пожарной безопасности и т.д. К числу основных видов работ, производимых в подсистеме складского хозяйства, относятся:
• прием и контроль материальных ресурсов на стадии поставки их на полиграфическое предприятие;
• размещение по местам хранения и контроль сохранности материальных ресурсов;
• подготовка материалов и полуфабрикатов к производству;
• учет наличия на складе материальных ценностей и их движения;
• выдача материальных ресурсов внутренним потребителям (цехам, участкам, отдельным исполнителям) и их отпуск внешним потребителям. Различают четыре вида складских операций: приемка, хранение, учет и контроль. Приемка материальных ценностей может быть количественная и качественная.
Количественная приемка поступающих материалов и полуфабрикатов со стороны состоит в проверке их количества, массы, объема и соответствия сопроводительным документам (накладным, счетам-фактурам, спецификациям).
Качественная приемка материальных ценностей предусматривает проверку соответствия их стандартам, техническим условиям, спецификациям и другим требованиям, указанным в договоре на поставку материалов, и др.
Хранение материальных ценностей на складах должно обеспечивать сохранность их количества и качества, удобство выполнения приемочных и отпускных операций. Размещение материалов, высота складирования должны быть удобными для максимальной механизации и автоматизации погрузочно-разгрузочных и транспортных работ. При хранении должно достигаться наиболее полное использование площади складского помещения, например размещение материалов и полуфабрикатов на стеллажах.
Для быстрой приемки, отпуска и удобства хранения материалы размещают на складе по специализированным секциям, внутри которых их располагают по группам, видам, сортам и размерам. Должна быть обеспечена техника безопасности и противопожарная безопасность.
Огнеопасные материалы (бензин, керосин) и кислоты требуют специальных приспособлений для хранения и подготовки к отпуску в производственные цехи.
Полиграфические материалы целесообразно хранить на складах, имеющих одинаковую температуру с производственными помещениями.
Учет материальных ценностей на складах должен отражать их движение (приход и расход), а также их наличие. Учет материалов ведется на карточках, которые открываются для материала каждого вида. В карточках имеется информация о величине минимального, максимального и страхового запасов, наличие, поступление и расход. Учет материалов на складах ведется в натуральных, а в бухгалтерии — в натуральных и стоимостных показателях.
Контроль работы складов осуществляют начальник отдела снабжения предприятия и бухгалтерия. Бухгалтерия предприятия контролирует работу складов по приходно-расходным карточкам. При этом учитываются установленные нормы потерь, осуществляется систематическая инвентаризация складов, которая состоит в описи имеющихся остатков материалов и других материальных ценностей. Инвентаризация складских запасов способствует выявлению излишних потерь, причин перерасхода материалов, недопущению сверхнормативных запасов. Результаты инвентаризации оформляются актами, которые содержат предложения по улучшению использования материалов, учета и хранения материальных ценностей.
Надлежащая организация выполнения складских операций — необходимое условие экономного использования материалов, обеспечения их сохранности и качества, низких затрат на хранение.
Общая площадь складских помещений (S(скл), требующихся предприятию, должна включать:' полезную площадь (S(пол.скл.)), занятую под хранение материально-технических ресурсов, оперативную площадь (S(оп.скл.)), занятую приемно-отпускными и сортировочными площадками, конструктивную площадь S(конс.скл.), занятую под перегородками, колоннами, лестницами, подъемниками и др., площадь служебно-бытовых помещений S(быт.скл.), т.е.
S(скл)=S(пол.скл.)+S(оп.скл.)+S(кон.скл.)+S(быт.скл.).
Коэффициент использования площади склада можно определить по формуле
К(исп.скл.)=S(пол.скл.)/S(скл.)
23. Оборотные фонды и фонды обращения. Определение потребности в оборотных средствах предприятия
ТАКЖЕ См. вопрос 21.
Размер собственных оборотных средств устанавливается предприятием самостоятельно. Определение потребности в оборотных средствах называется нормированием. К числу нормируемых относятся производственные запасы, незавершенное производство и полуфабрикаты собственного изготовления, расходы будущих периодов и готовая продукция. Минимальная величина оборотных средств, которая необходима для бесперебойной работы предприятия, называется нормативом H(об).
Норматив оборотных средств определяется как сумма нормативов по каждому нормируемому элементу:
Н(об)=Н(п.з.)+Н(н.п.)+Н(г.п.)+Н(б.п.),
где Н(п.з.)- норматив оборотных средств по производственным запасам Н(н.п.) — норматив оборотных средств по незавершенному производству; Н(г.п.)— норматив оборотных средств по готовой продукции; Н(б.п.) — соответствующий норматив по расходам будущих периодов.
Норматив оборотных средств по производственным запасам определяется как произведение нормы оборотных средств в днях (Т(д)) на однодневные затраты в стоимостном выражении:
S(g): Н(п.з) = T(g)ЧS(g).
Норма оборотных средств в днях — это время, в течение которого оборотные средства находятся на той или иной стадии оборота. Норма оборотных средств в днях для производственных запасов определяется с учетом времени нахождения в пути (транспортный запас — Т(т)); выгрузки, приемки, складирования, подготовки к производству (технологический запас — Т(тех)), времени хранения материала в виде текущего запаса (Т(тек)) и времени хранения материала в виде гарантийного (страхового) запаса — Т (гар):
Т(д) =Т(т) +Т(тех)+Т(тек)+Т(гар).
Время нахождения материалов в текущем запасе зависит от интервала между поставками. А на величину интервала, в свою очередь, влияет величина поставляемой партии. Чем больше величина поставляемой партии, тем больше величина запаса. Это увеличивает расходы предприятия, связанные со складированием. Но, с другой стороны, дает экономию на издержках по обслуживанию закупок. Величина поставляемой партии считается оптимальной в том случае, когда сумма затрат по складированию и обслуживанию закупок минимальна.
Количество потребляемых в сутки производственных запасов зависит от объема производства и действующих норм материальных затрат. Однодневный расход материального запаса определяется делением общей суммы затрат по соответствующему виду материальных запасов на число календарных дней в году. Стоимостная оценка производственных запасов производится по ценам их приобретения с учетом транспортно-заготовительных расходов. При этом может быть использована средняя цена приобретения, или цена первых по времени закупок, либо цена последних по времени закупок.
Величина запаса в незавершенном производстве зависит от длительности производственного цикла (Т(ц)), однодневных затрат на производство продукции по себестоимости (S(д) и коэффициента нарастания затрат
(К(н)): Н(н.п.)= S(д)Т(ц)К(н) .
Если затраты нарастают равномерно, то в расчет стоимости незавершенного производства включается коэффициент нарастания затрат, равный 0,5. Чем меньше длительность производственного цикла, тем быстрее сырье и материалы превращаются в готовую продукцию, тем меньше средств находится в незавершенном производстве.
Страховой запас необходимо создавать на случай непредвиденных изменений в сроках поставок или объема выпускаемой продукции. Его величина устанавливается, как правило, в размере половины текущего запаса.
Норматив оборотных средств на готовую продукцию определяется с учетом нормы в днях (Т(дг) и однодневного выпуска товарной продукции по производственной себестоимости (S(д):
Н(г.п.) =Т(дг)S(д).
Норма времени в днях по готовой продукции определяется с учетом времени хранения запаса готовой продукции, времени оформления документов по реализации продукции.
24. Организация рабочих мест
Рабочее место — это зона трудовой деятельности (часть производственной площади, где выполняется операция) одного или нескольких рабочих, оснащенная необходимыми средствами для выполнения работы. На рабочем месте осуществляется непосредственное взаимодействие материально-вещественных элементов производства и человека.
Основными элементами организации рабочих мест являются:
— оснащение рабочего места;
— планировка рабочего места;
— обслуживание рабочего места.
Оснащение рабочего места включает установленное технологическое оборудование, а также вспомогательное оборудование, предусмотренное содержанием производственной операции и соответствующей технологической документацией. Кроме установленного оборудования оснащение рабочего места предполагает наличие определенной технологической оснастки, которая предусмотрена технологическими инструкциями (инструменты и приспособления, необходимые для выполнения операции). Также в оснащение рабочего места включается организационная оснастка: шкафы для хранения инструментов, столы, светильники, средства сигнализации и связи, устройства, предусмотренные нормами безопасности труда, и т.п.
Планировка рабочего места — это пространственное размещение на его площади средств и предметов труда. При создании планировки учитывается специализация рабочего места, система, его обслуживание, характер используемых материалов и полуфабрикатов, планировка цеха. Рациональная планировка рабочего места должна обеспечивать устранение лишних трудовых движений, правильную рабочую позу в процессе труда, отсутствие лишних перемещений материалов и полуфабрикатов, безопасность труда, а также эффективное использование наличных производственных площадей.
Обслуживание рабочего места — это обеспечение его средствами труда и услугами, необходимыми для осуществления производственного процесса. К обслуживающим рабочее место процессам относятся энергетические, ремонтно-наладочные, транспортные, погрузочно-разгрузочные, контрольные.
Различают три системы обслуживания рабочих мест:
— дежурная, которая предусматривает осуществление обслуживания по мере необходимости путем вызова дежурного рабочего;
— планово-предупредительная, предполагающая заблаговременное обеспечение рабочих мест основного производства соответствующими услугами на основе планов и графиков;
— стандартная, когда обслуживание рабочих мест осуществляется по стандартным графикам и расписаниям.
Применяемые на предприятии системы обслуживания рабочих мест зависят от характера обслуживаемого процесса и организационного типа производства. Наиболее характерной для полиграфического производства является дежурная и планово-предупредительная системы обслуживания, а также их сочетание.
Характер взаимосвязи основных и обслуживающих процессов обусловливает наличие трех форм организации обслуживания рабочих мест. Различают централизованную, децентрализованную и смешанную формы обслуживания рабочих мест. Централизованная форма предполагает создание специализированного подразделения предприятия, обеспечивающего обслуживание всех основных и вспомогательных подразделений. В условиях децентрализованной формы обслуживание осуществляется силами собственных, созданных в рамках производственной единицы подразделений; либо основными производственными рабочими (например, транспортировка полуфабрикатов и материалов и т.п.). Смешанная форма организации обслуживания рабочих мест предполагает рациональное сочетание централизованной и децентрализованной форм и наиболее часто применяется на полиграфических предприятиях.
25. Понятие финансовых ресурсов предприятия и источников его формирования
Финансовые ресурсы действующего предприятия — это денежные средства, используемые на его развитие.
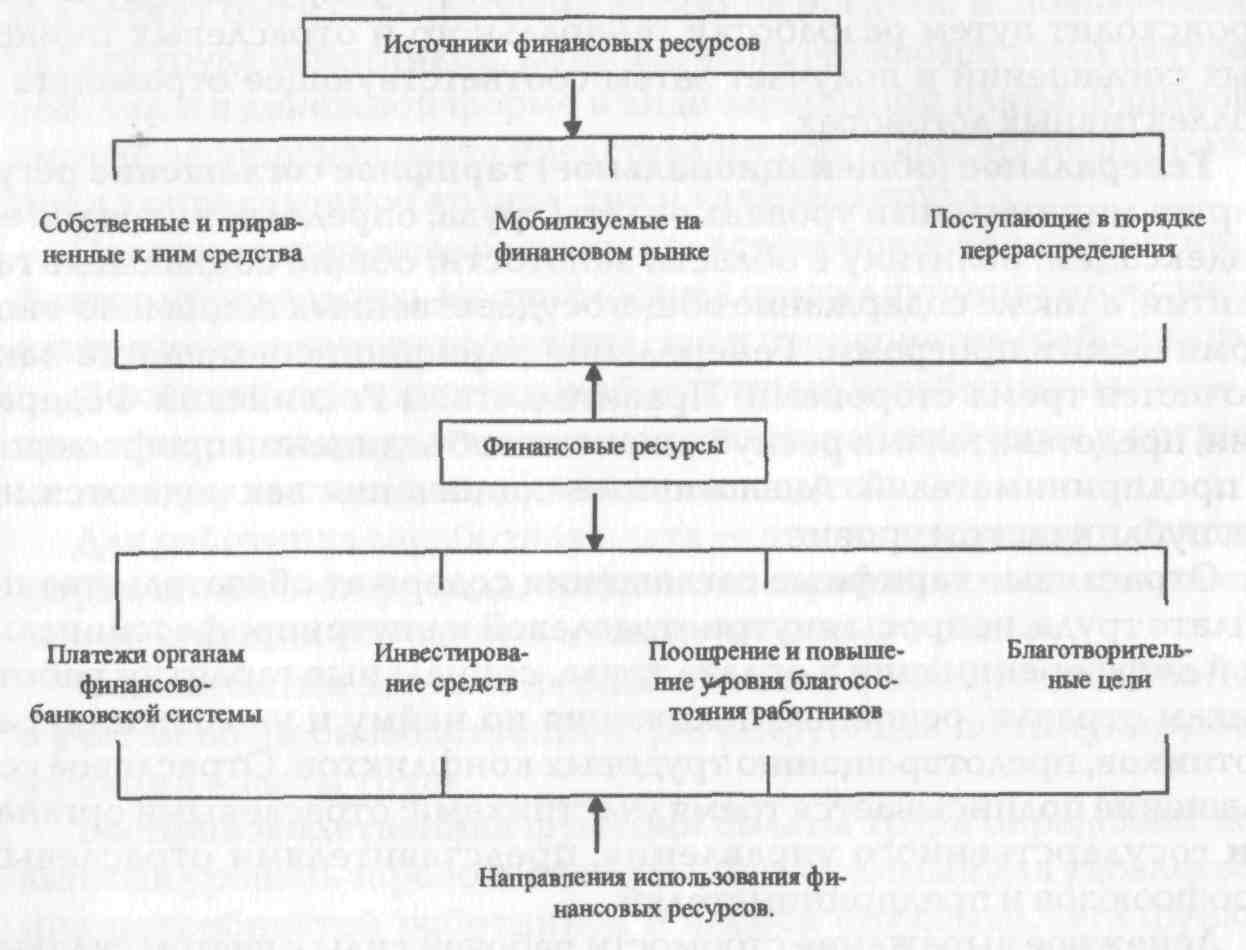
В качестве источников финансовых ресурсов могут быть использованы собственные и приравненные к ним средства; средства, мобилизуемые на финансовом рынке и поступающие в порядке перераспределения. Собственные и приравненные к ним средства включают в себя валовую прибыль, амортизационные отчисления, устойчивые пассивы (минимальная задолженность по заработной плате и отчисления на социальные нужды и пр.), целевые поступления, паевые и иные взносы членов трудового коллектива.
К средствам, мобилизуемым на финансовом рынке, относятся кредитные инвестиции, средства от продажи собственных акций, облигаций и других видов ценных бумаг.
К средствам, поступающим в порядке перераспределения, относятся бюджетные субсидии (ассигнования), страховое возмещение по наступившим рискам, дивиденды и проценты по ценным бумагам других эмитентов, прибыль от проведения финансовых операций.
Структура финансовых ресурсов по источникам поступления характеризуется высоким удельным весом прибыли. В связи с развитием рыночных отношений возрастает значение также и других источников поступления финансовых ресурсов.
Потребность предприятия в финансовых ресурсах определяется в процессе финансового планирования на основе составления баланса доходов и расходов.
Финансовые ресурсы используются на платежи органам финансово-банковской системы: налоговые платежи в бюджет, уплата процентов за пользование банковскими кредитами, погашение ранее взятых ссуд, страховые платежи и т.п. (рис.2.2). Вторым направлением использования финансовых ресурсов является инвестирование собственных средств в капитальные затраты (реинвестирование), связанное с расширением производства, его техническим обновлением, переходом на новые прогрессивные технологии, использованием ноу-хау и т.п.; инвестирование в ценные бумаги, приобретаемые на рынке, а именно акции и облигации других предприятий в государственные ценные бумаги, займы и др.
Третьим направлением использования финансовых ресурсов является формирование средств, направляемых на социальные нужды, материальное стимулирование работников коллектива и повышение уровня их благосостояния. За счет финансовых ресурсов предприятия могут производить отчисления на благотворительные цели.
Для акционерных обществ, кооперативов, предприятий с иностранными инвестициями обязательным является создание резервного фонда. Он создается на случай прекращения деятельности предприятия для покрытия кредиторской задолженности. Резервный фонд акционерного общества используется на выплату процентов по облигациям и дивидендов по привилегированным акциям в случае недостаточности прибыли для этих целей. Отчисления в резервный фонд производятся до достижения размеров этого фонда, установленного учредительными документами, но не более 25% уставного фонда, а для акционерного общества — не менее 10%. При этом сумма отчислений не должна превышать 50% облагаемой налогом прибыли.
Средства, направляемые на развитие производственной базы, и финансовые вложения образуют фонд накопления, а средства, используемые на повышение благосостояния и социальные нужды работников, направляются в фонд потребления. Эти фонды образуются на предприятии в том случае, если это предусмотрено учредительными документами.
Основным источником для оценки состояния финансовых ресурсов является бухгалтерский баланс. Бухгалтерский баланс представляет собой документ, отражающий все наличные ресурсы предприятия в стоимостной оценке по их видам и источникам образования. Показатели эффективности использования финансовых ресурсов входят в большую группу показателей финансового состояния, определяемых на основе бухгалтерского баланса. К их числу относятся показатели доходности (рентабельности), кредитоспособности, уровня самофинансирования, валютной самостоятельности, конкурентоспособности и многие другие.
26. Классификация затрат рабочего времени
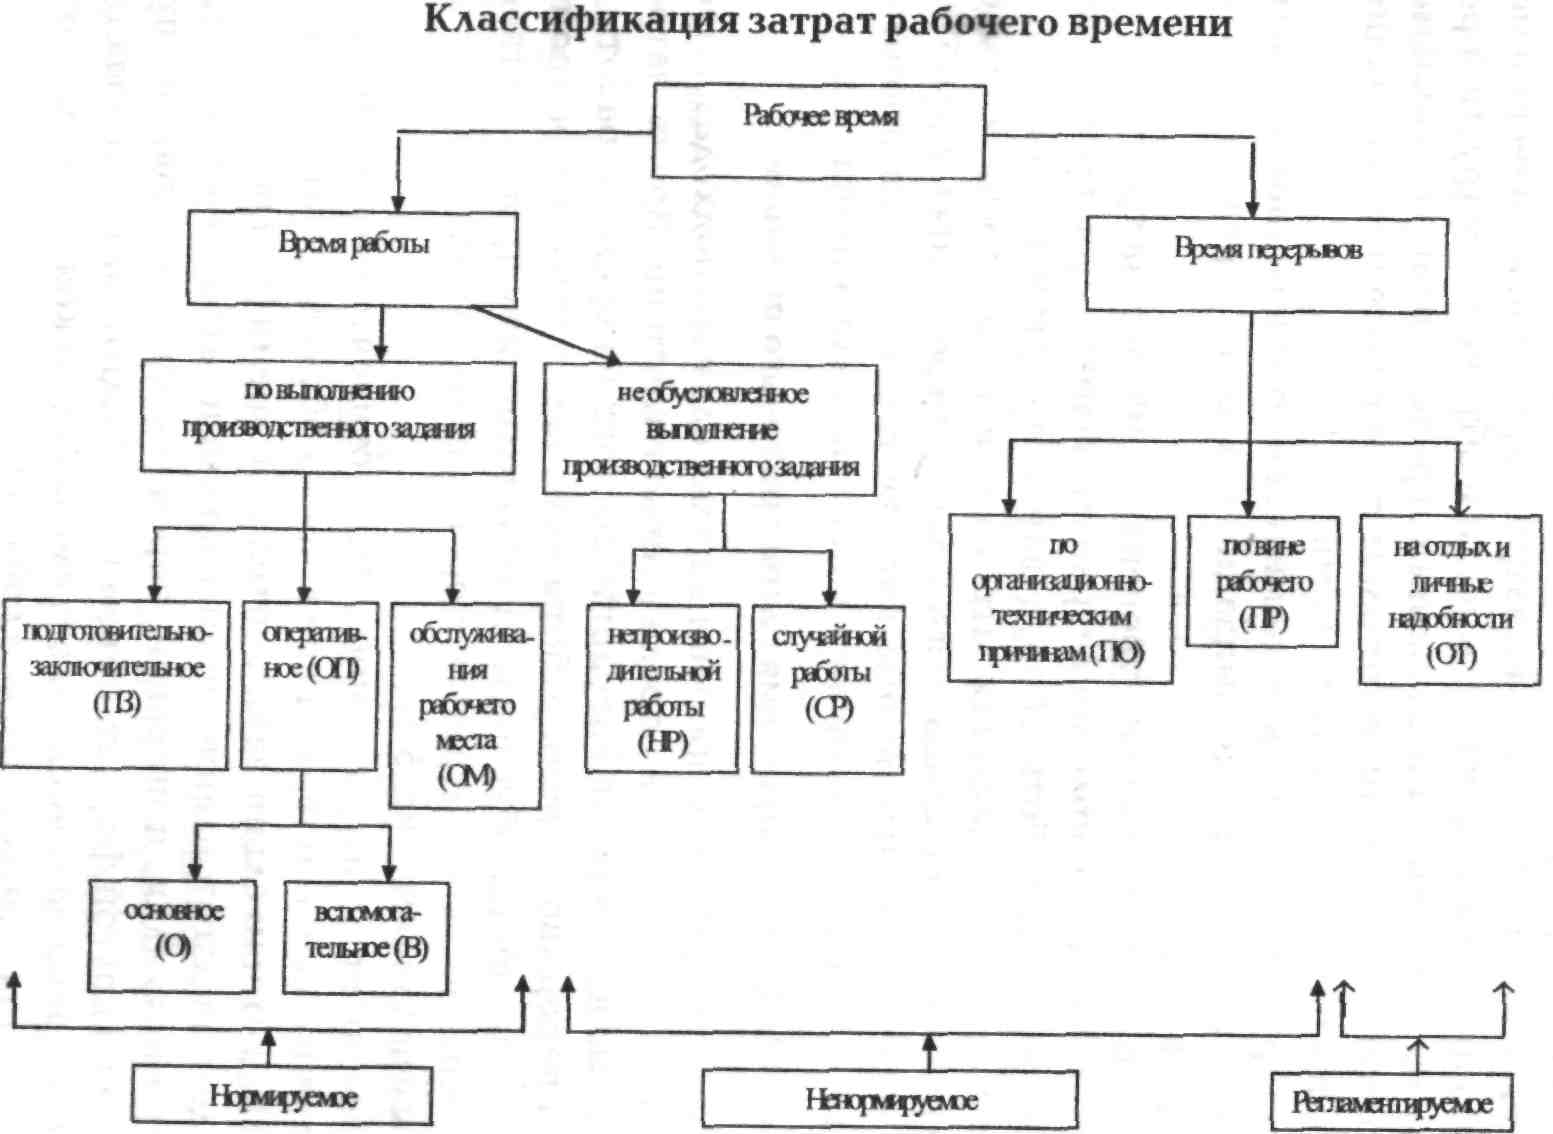
Все затраты рабочего времени в целях единого подхода к определению норм делятся на определенные категории. Время, затрачиваемое на выполнение операции, состоит из времени работы и времени перерывов. Время работы включает в себя время производительной работы, обусловленное выполнением производственного задания, и время, затраты которого не обусловлены производственным заданием
Подготовительно-заключительное время (ПЗ) обусловлено переходом на изготовление нового заказа и затрачивается на выполнение приладки, приправки, переналадки оборудования при переходе на другой формат, объем