Определение рентабельности производства: экономическое обоснование работы производственного подразделения помесячно и за год
12.2. I = 1258,8 * 0,11 = 138,4
Полная себестоимость - сумма двенадцати статей
Спол. = 33 626,5 + 6725,3 + 138,4 = 40 490,2
13. Налогообложение
НДС = 40 490,2 * 0,18 = 7288,2
14. Расчет прибыли
14.1. Фи. = 0 + 0 + 36 = 36
14.2. Пч. = (36 * 100) / 60 = 60
14.3. Фр. = 60 * 30/100 = 18
14.4. Фд. = 60 * 8/100 = 4,8
14.5. Пр.вып.= 60 * 2/100 = 1,2
Валовая прибыль
Пв = 60 + 60 * 0,315 = 78,9
Выручка от реализации
Вр. = 40 490,2 + 7288,2 + 78,9 = 47857,3
Рентабельность производства
Rпроиз. = (78,9/(7900+0+0*0,2+8538,25+6150+36+33 626,5*0,06))*100%= (78,9/24641,8)*100% = 0,32
3.3.2 Расчет за февраль. Расчет ведется в тысячах рублей
1. Статья 1 "Сырье и материалы".
Сс.м.` = 8500 + 8500*0,025 = 8712,5
Сс.м. = 8712,5 - 8712,5 * 0,06 = 8189,75
2. Статья 2 "Покупные изделия, полуфабрикаты и услуги кооперированных предприятий".
Спок. = 6000 + 6000*0,025 = 6150
3. Статья 3 "Заработная плата основная производственных рабочих".
ЗПосн. = 2150
4. Статья 4 "Заработная плата дополнительная производственных рабочих".
4.1.1. Расчет нормативной суммы премирования
Пр.н. = 2150 * 0,15 = 322,5
4.1.2. Расчет процентов изменения фактического уровня возвратных отходов от нормативного.
+ % = 3,6 – 6 = -2,4
4.1.3. Расчет пунктов премирования
П/п = -2,4 * 10 = -24
4.1.4. Расчет процента увеличения (уменьшения) премии
%пр. = -24 * 3 = -72%
4.1.5. Расчет суммы премирования
ЗПпр. = 322,5*0,28 = 90,3
4.2. Расчет фонда заработной платы за месяц производится по формуле (4.6):
ФЗП = 2150 + 90,3 = 2240,3
5. Статья 5. Расчет отчислений на социальное страхование.
Осс. = 2240,3 * 0,26 = 582,4
6. Статья 6. Расходы на подготовку и освоение производства (Рп.о.пр.).
Рп.о.пр. = 36
7. Статья 7. Расходы на содержание и эксплуатацию оборудования.
7.1 Фср.год. = 7900 + ((820*10+120*7+2600*5+3000*3)/12) – ((900*11+1200*9+1200*7+1200*5+300*4+60*3)/12) = 7900 + 2586,6 – 3040 = 7446,6
7.2. Ао.год. = 7446,6 * 0,12 = 893,5
7.3. Ао.мес. = 893,5/12 = 74,4
8. Статья 8. Расходы структурного подразделения
Рстр. подразд. = 2240,3 * 1 = 2240,3
Себестоимость структурного подразделения - сумма восьми статей
Сстр.подразд=8189,75+6150+2150+90,3+582,4+36+74,4+2240,3=19513,5
9. Статья 9. Общепроизводственные расходы
9.1. Ро.пр` = 19513,5 * 0,6 = 11708,1
9.2. Ро.пр``= ((8189,75*3,6)/100)*(1+0,24)=365,5
9.3. Ро.пр. = 11708,1 + 365,5 = 12073,6
10. Статья 10. Потери от брака (Рбр.).
10.1. Рбр.1 = 8189,75*0,04 = 327,6
10.2. Рбр.2 = 6150 * 0,02 = 123
10.3 Рбр. = 327,6+123=450,6
Производственная себестоимость - сумма десяти статей
Спр. = 19513,5 + 12073,6 + 450,6 = 32037,7
11. Статья 11. Внепроизводственные расходы.
Рвн.пр. = 32037,7 * 0,2 = 6407,5
12. Статья 12. Расходы на кредит и его обслуживание.
12.1. S кр. = (8189,75* 0,1) + (6150* 0,06) + (36 * 1) + (0 *1) + (900 * 0,15) = 818,9+369+36+135=1358,9 12.2. I = 1358,9 * 0,11 = 149,4
Полная себестоимость - сумма двенадцати статей
Спол. = 32037,7 + 6407,5 + 149,4 = 38594,6
13. Налогообложение
НДС = 38594,6 * 0,18 = 6947
14. Расчет прибыли
14.1. Фи. = 0 + 900*0,2 + 36 = 216
14.2. Пч. = (216 * 100) / 60 = 360
14.3. Фр. = 360 * 30/100 = 108
14.4. Фд. = 360 * 8/100 = 28,8
Валовая прибыль
Пв = 360 + 360 * 0,315 = 473,4
Выручка от реализации
Вр. = 38594,6 + 6947+ 473,4 = 46015
Рентабельность производства
Rпроиз. = (473,4/(7900+0+900*0,2+8189,75+6150+36+32037,7*0,06)) *100%= (473,4/24378)*100% = 1,94
3.3.3 Расчет за март. Расчет ведется в тысячах рублей
1. Статья 1 "Сырье и материалы".
Сс.м.` = 8500 + 8500*0,025 = 8712,5
Сс.м. = 8712,5 - 8712,5 * 0,03 = 8451,1
2. Статья 2 "Покупные изделия, полуфабрикаты и услуги кооперированных предприятий".
Спок. = 6000 + 6000*0,025 = 6150
3. Статья 3 "Заработная плата основная производственных рабочих".
ЗПосн. = 2150
4. Статья 4 "Заработная плата дополнительная производственных рабочих".
4.1.1. Расчет нормативной суммы премирования
Пр.н. = 2150 * 0,15 = 322,5
4.1.2. Расчет процентов изменения фактического уровня возвратных отходов от нормативного.
+ % = 3,6 – 3 = 0,6
4.1.3. Расчет пунктов премирования
П/п = 0,6 * 10 = 6
4.1.4. Расчет процента увеличения (уменьшения) премии
%пр. = 6 * 2 = 12%
4.1.5. Расчет суммы премирования
ЗПпр. = 322,5*1,12 = 361,2
4.2. Расчет фонда заработной платы за месяц производится по формуле (4.6):
ФЗП = 2150 + 361,2 = 2511,2
5. Статья 5. Расчет отчислений на социальное страхование.
Осс. = 2511,2 * 0,26 = 652,9
6. Статья 6. Расходы на подготовку и освоение производства (Рп.о.пр.).
Рп.о.пр. = 36
7. Статья 7. Расходы на содержание и эксплуатацию оборудования.
7.1Фср.год.=7900+((820*10+120*7+2600*5+3000*3)/12)–((900 *11+1200*9+1200*7+1200*5+300*4+60*3)/12) = 7900 + 2586,6 –3040 = 7446,6
7.2. Ао.год. = 7446,6 * 0,12 = 893,5
7.3. Ао.мес. = 893,5/12 = 74,4
8. Статья 8. Расходы структурного подразделения
Рстр. подразд. = 2511,2 * 1 = 2511,2
Себестоимость структурного подразделения - сумма восьми статей
Сстр.подразд=8451,1+6150+2150+361,2+652,9+36+74,4+2511,2= 20386,8
9. Статья 9. Общепроизводственные расходы
9.1. Ро.пр` = 20386,8 * 0,6 = 12232
9.2. Ро.пр``= 8451,1*0,03= 253,3
9.3. Ро.пр. = 12232 + 253,3= 12485,3
10. Статья 10. Потери от брака (Рбр.).
10.1. Рбр.1 = 8451,1*0,04 = 338
10.2. Рбр.2 = 6150 * 0,02 = 123
10.3 Рбр. = 338+123=461
Производственная себестоимость - сумма десяти статей
Спр. = 20386,8 + 12485,3+ 461= 33 333,1
11. Статья 11. Внепроизводственные расходы.
Рвн.пр. = 33 333,1 * 0,2 = 6666,6
12. Статья 12. Расходы на кредит и его обслуживание.
12.1. S кр. = (8451,1* 0,1) + (6150* 0,06) + (36 * 1) + (820 *1) + (0 * 0,15) = 845,1+369+36+820=2070,1
12.2. I = 2070,1 * 0,11 = 227,7
Полная себестоимость - сумма двенадцати статей
Спол. = 33 333,1 + 6666,6 + 227,7 = 40227,4
13. Налогообложение
НДС = 40227,4 * 0,18 = 7240,9
14. Расчет прибыли
14.1. Фи. = 820 + 0 + 36 = 856
14.2. Пч. = (856 * 100) / 60 = 1426,6
14.3. Фр. = 1426,6 * 0,3 = 427,9
14.4. Фд. = 1426,6 * 0,08 = 114
14.5. Пр.вып.= 1426,6 * 0,02 = 28,5
Валовая прибыль
Пв = 1426,6 + 1426,6 * 0,315 = 1875,9
Выручка от реализации
Вр. = 40227,4 + 7240,9 + 1875,9 = 49344,2
Рентабельность производства
Rпроиз. = (1875,9/(7900+820+8451,1+6150+36+33 333,1*0,06))*100%= (1875,9/25357)*100% = 7,39
3.3.4 Расчет за апрель. Расчет ведется в тысячах рублей
1. Статья 1 "Сырье и материалы".
Сс.м.` = 8500 + 8500*0,025 = 8712,5
Сс.м. = 8712,5 - 8712,5 * 0,024 = 8503,4
2. Статья 2 "Покупные изделия, полуфабрикаты и услуги кооперированных предприятий".
Спок. = 6000 + 6000*0,025 = 6150
3. Статья 3 "Заработная плата основная производственных рабочих".
ЗПосн. = 2150
4. Статья 4 "Заработная плата дополнительная производственных рабочих".
4.1.1. Расчет нормативной суммы премирования
Пр.н. = 2150 * 0,15 = 322,5
4.1.2. Расчет процентов изменения фактического уровня возвратных отходов от нормативного.
+ % = 3,6 – 2,4 = 1,2
4.1.3. Расчет пунктов премирования
П/п = 1,2 * 10 = 12
4.1.4. Расчет процента увеличения (уменьшения) премии
%пр. = 12 * 2 = 24%
4.1.5. Расчет суммы премирования
ЗПпр. = 322,5*1,24 = 399,9
4.2. Расчет фонда заработной платы за месяц производится по формуле (4.6):
ФЗП = 2150 + 399,9 = 2549,9
5. Статья 5. Расчет отчислений на социальное страхование.
Осс. = 2549,9 * 0,26 = 662,9
6. Статья 6. Расходы на подготовку и освоение производства (Рп.о.пр.).
Рп.о.пр. = 36
7. Статья 7. Расходы на содержание и эксплуатацию оборудования.
7.1 Фср.год. = 7900 + ((820*10+120*7+2600*5+3000*3)/12)–((900 *11+1200*9+1200*7+1200*5+300*4+60*3)/12)=7900+2586,6–3040=7446,6
7.2. Ао.год. = 7446,6 * 0,12 = 893,5
7.3. Ао.мес. = 893,5/12 = 74,4
8. Статья 8. Расходы структурного подразделения
Рстр. подразд. = 2549,9 * 1 = 2549,9
Себестоимость структурного подразделения - сумма восьми статей
Сстр.подразд. = 8503,4 + 6150 + 2150 + 399,9 + 662,9 + 36 + 74,4 + 2549,9 = 20526,5
9. Статья 9. Общепроизводственные расходы
9.1. Ро.пр` = 20526,5 * 0,6 = 12315,9
9.2. Ро.пр``= 8503,4 *0,03= 255,1
9.3. Ро.пр. = 12315,9 + 255,1= 12571
10. Статья 10. Потери от брака (Рбр.).
10.1. Рбр.1 = 8503,4 *0,04 = 340,1
10.2. Рбр.2 = 6150 * 0,02 = 123
10.3 Рбр. = 340+123=463
Производственная себестоимость - сумма десяти статей
Спр. = 20526,5 + 12571 + 463 = 33560,5
11. Статья 11. Внепроизводственные расходы.
Рвн.пр. = 33560,5 * 0,2 = 6712,1
12. Статья 12. Расходы на кредит и его обслуживание.
12.1. S кр. = (8503,4 * 0,1) + (6150* 0,06) + (36 * 1) + (0 *1) + (1200 * 0,15) = 850,3+369+36+180=1435,3
12.2. I = 1435,3 * 0,11 = 157,8
Полная себестоимость - сумма двенадцати статей
Спол. = 33560,5 + 6712,1 + 157,8= 40430,4
13. Налогообложение
НДС = 40430,4 * 0,18 = 7277,4
14. Расчет прибыли
14.1. Фи. = 0 + 1200*0,2 + 36 = 276
14.2. Пч. = (276 * 100) / 60 = 460
14.3. Фр. = 460 * 0,3 = 138
14.4. Фд. = 460 * 0,08 = 36,8
14.5. Пр.вып.= 460 * 0,02 = 9,2
Валовая прибыль
Пв = 460+ 460 * 0,315 = 604,9
Выручка от реализации
Вр. = 40430,4 + 7277,4 + 604,9 = 48312,7
Рентабельность производства
Rпроиз. = (604,9/(7900+0+1200*0,2+8503,4+6150+36+33560,5*0,06)) *100%= (604,9/24843)*100% = 2,43
3.3.5 Расчет за май. Расчет ведется в тысячах рублей
1. Статья 1 "Сырье и материалы".
Сс.м.` = 8500 + 8500*0,025 = 8712,5
Сс.м. = 8712,5 - 8712,5 * 0,043 = 8337,8
2. Статья 2 "Покупные изделия, полуфабрикаты и услуги кооперированных предприятий".
Спок. = 6100 + 6100*0,025 = 6252,5
3. Статья 3 "Заработная плата основная производственных рабочих".
ЗПосн. = 2150
4. Статья 4 "Заработная плата дополнительная производственных рабочих".
4.1.1. Расчет нормативной суммы премирования
Пр.н. = 2150 * 0,15 = 322,5
4.1.2. Расчет процентов изменения фактического уровня возвратных отходов от нормативного.
+ % = 3,6 – 4,3 = -0,7
4.1.3. Расчет пунктов премирования
П/п = 0,7 * 10 = 7
4.1.4. Расчет процента увеличения (уменьшения) премии
%пр. = 7 * 2 = 14%
4.1.5. Расчет суммы премирования
ЗПпр. = 322,5*0,86 = 277,3
4.2. Расчет фонда заработной платы за месяц производится по формуле (4.6):
ФЗП = 2150 + 277,3 = 2427,3
5. Статья 5. Расчет отчислений на социальное страхование.
Осс. = 2427,3 * 0,26 = 631,1
6. Статья 6. Расходы на подготовку и освоение производства (Рп.о.пр.).
Рп.о.пр. = 36
7. Статья 7. Расходы на содержание и эксплуатацию оборудования.
7.1 Фср.год. = 7900 + ((820*10+120*7+2600*5+3000*3)/12) – ((900* 11+1200*9+1200*7+1200*5+300*4+60*3)/12)=7900+2586,6–3040=7446,6
7.2. Ао.год. = 7446,6 * 0,12 = 893,5
7.3. Ао.мес. = 893,5/12 = 74,4
8. Статья 8. Расходы структурного подразделения
Рстр. подразд. = 2427,3* 1 = 2427,3
Себестоимость структурного подразделения - сумма восьми статей
Сстрподразд=8337,8+6252,5+2150+277,3+631,1+36+74,4+2427,3=36926,7
9. Статья 9. Общепроизводственные расходы
9.1. Ро.пр` = 36926,7 * 0,6 = 22156
9.2. Ро.пр``= 8337,8*0,036*(1+0,07)=321,1
9.3. Ро.пр. = 22156 + 321,1= 22477,1
10. Статья 10. Потери от брака (Рбр.).
10.1. Рбр.1 = 8337,8 *0,04 = 333,5
10.2. Рбр.2 = 6252,5 * 0,02 = 125
10.3 Рбр. = 458,5
Производственная себестоимость - сумма десяти статей
Спр. = 36926,7 + 22477,1 + 458,5 = 59862,3
11. Статья 11. Внепроизводственные расходы.
Рвн.пр. = 59862,3 * 0,2 = 11972,4
12. Статья 12. Расходы на кредит и его обслуживание.
12.1. S кр. = (8337,8 * 0,1) + (6252,5 * 0,06) + (36 * 1) + (0 *1) + (0 * 0,15) = 833,7+375,1+36=1244,8
12.2. I = 1244,8 * 0,11 = 136,9
Полная себестоимость - сумма двенадцати статей
Спол. = 59862,3 + 11972,4 + 136,9 = 71971,6
13. Налогообложение
НДС = 71971,6 * 0,18 = 12954,8
14. Расчет прибыли
14.1. Фи. = 0 + 0 + 36 = 36
14.2. Пч. = (36 * 100) / 60 = 60
14.3. Фр. = 60 * 0,3 = 18
14.4. Фд. = 60 * 0,08 = 4,8
14.5. Пр.вып.= 60 * 0,02 = 1,2
Валовая прибыль
Пв = 60+ 60 * 0,315 = 78,9
Выручка от реализации
Вр. = 71971,6 + 12954,8 + 78,9 = 85005
Рентабельность производства
Rпроиз. = (78,9/(7900+0+0+8337,8 +6252,5 +36+59862,3*0,06))*100%= (78,9/26118)*100% = 0,3
3.3.6 Расчет за июнь. Расчет ведется в тысячах рублей
1. Статья 1 "Сырье и материалы".
Сс.м.` = 8500 + 8500*0,025 = 8712,5
Сс.м. = 8712,5 - 8712,5 * 0,012 = 8607,95
2. Статья 2 "Покупные изделия, полуфабрикаты и услуги кооперированных предприятий".
Спок. = 6200 + 6200*0,025 = 6355
3. Статья 3 "Заработная плата основная производственных рабочих".
ЗПосн. = 2150
4. Статья 4 "Заработная плата дополнительная производственных рабочих".
4.1.1. Расчет нормативной суммы премирования
4.1.2. Расчет процентов изменения фактического уровня возвратных отходов от нормативного.
+ % = 3,6 – 1,2 = 2,4
4.1.3. Расчет пунктов премирования
П/п = 2,4 * 10 = 24
4.1.4. Расчет процента увеличения (уменьшения) премии
%пр. = 24 * 2 = 48%
4.1.5. Расчет суммы премирования
ЗПпр. = 322,5*1,48 = 477,3
4.2. Расчет фонда заработной платы за месяц производится по формуле (4.6):
ФЗП = 2150 + 477,3 = 2627,3
5. Статья 5. Расчет отчислений на социальное страхование.
Осс. = 2627,3 * 0,26 = 683
6. Статья 6. Расходы на подготовку и освоение производства (Рп.о.пр.).
Рп.о.пр. = 36
7. Статья 7. Расходы на содержание и эксплуатацию оборудования.
7.1 Фср.год. = 7900 + ((820*10+120*7+2600*5+3000*3)/12) – ((900 *11+1200*9+1200*7+1200*5+300*4+60*3)/12)=7900+2586,6–3040=7446,6
7.2. Ао.год. = 7446,6 * 0,12 = 893,5
7.3. Ао.мес. = 893,5/12 = 74,4
8. Статья 8. Расходы структурного подразделения
Рстр. подразд. = 2627,3* 1 = 2627,3
Себестоимость структурного подразделения - сумма восьми статей
Сстр.подразд=8607,95+6355+2150+477,3+683+36+74,4+2627,3=21010,9
9. Статья 9. Общепроизводственные расходы
9.1. Ро.пр` = 21010,9 * 0,6 = 12606,5
9.2. Ро.пр``= 8607,95*0,03= 258,2
9.3. Ро.пр. = 12606,5 + 258,2= 12864,7
10. Статья 10. Потери от брака (Рбр.).
10.1. Рбр.1 = 8607,95*0,04 = 344,3
10.2. Рбр.2 = 6355 * 0,02 = 127,1
10.3 Рбр. = 344,3+127,1=471,8
Производственная себестоимость - сумма десяти статей
Спр. = 21010,9 + 12864,7 + 471,8 = 34347,4
11. Статья 11. Внепроизводственные расходы.
Рвн.пр. = 34347,4 * 0,2 = 6869,4
12. Статья 12. Расходы на кредит и его обслуживание.
12.1. S кр. = (8607,95* 0,1) + (6355* 0,06) + (36 * 1) + (120 *1) + (1200 * 0,15) = 860,7+381,3+36+120+180=1578
12.2. I = 1578 * 0,11 = 173,5
Полная себестоимость - сумма двенадцати статей
Спол. = 34347,4 + 6869,4+ 173,5= 41390,3
13. Налогообложение
НДС = 41390,3 * 0,18 = 7450,2
14. Расчет прибыли
14.1. Фи. = 120 + 1200*0,2 + 36 = 396
14.2. Пч. = (396 * 100) / 60 = 660
14.3. Фр. = 660 * 0,3 = 198
14.4. Фд. = 660 * 0,08 = 52,8
14.5. Пр.вып.= 660 * 0,02 = 13,2
Валовая прибыль
Пв = 660+ 660 * 0,315 = 867,9
Выручка от реализации
Вр. = 41390,3 + 7450,2 + 867,9= 49708,4
Рентабельность производства
Rпроиз. = (867,9/(7900+120+1200*0,2+8607,95+6355+36+34347,4*0,06))*100%= (867,9/25319)*100% = 3,42
IV. Графики
График 1. Полная себестоимость, тыс. руб.
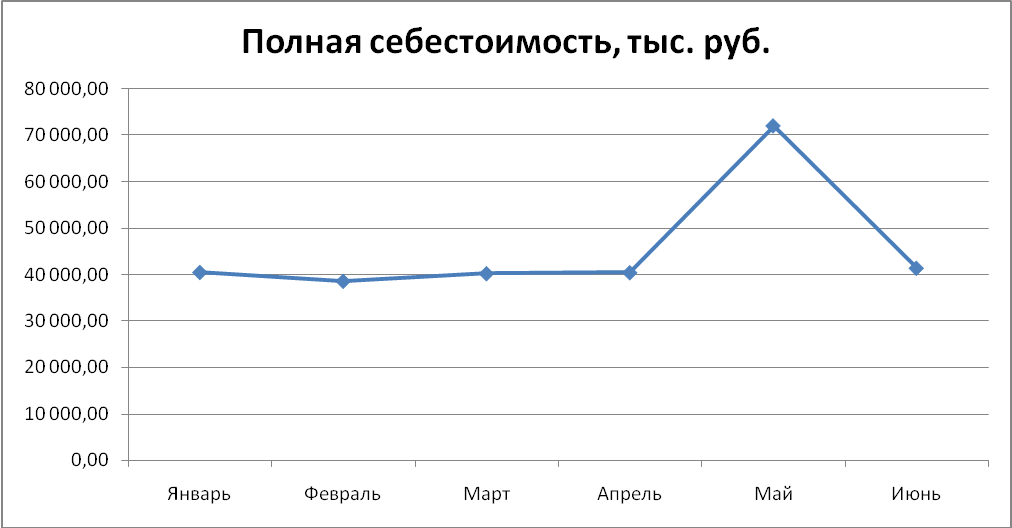
График 2. Валовая прибыль, тыс. руб.
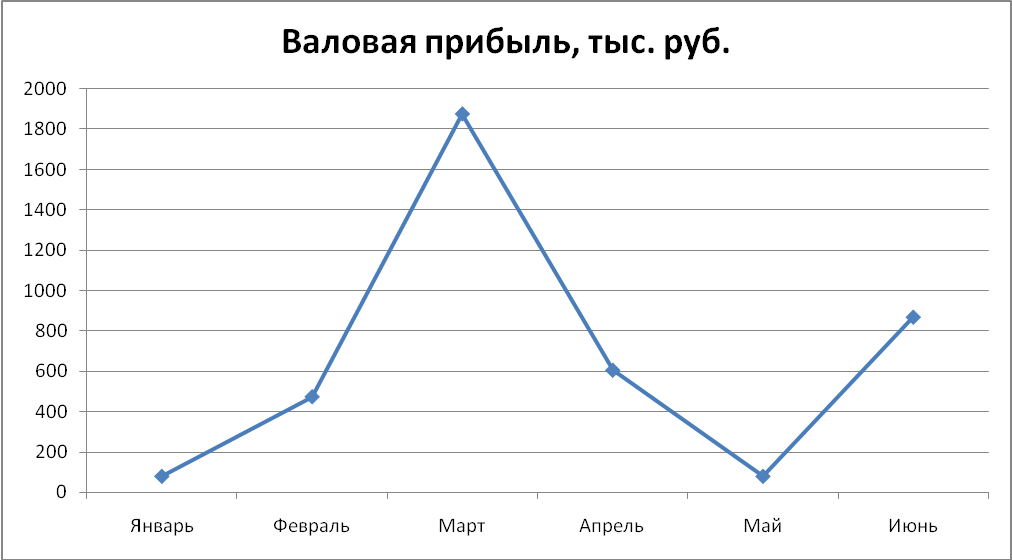
График 3. Выручка от реализации, тыс. руб.
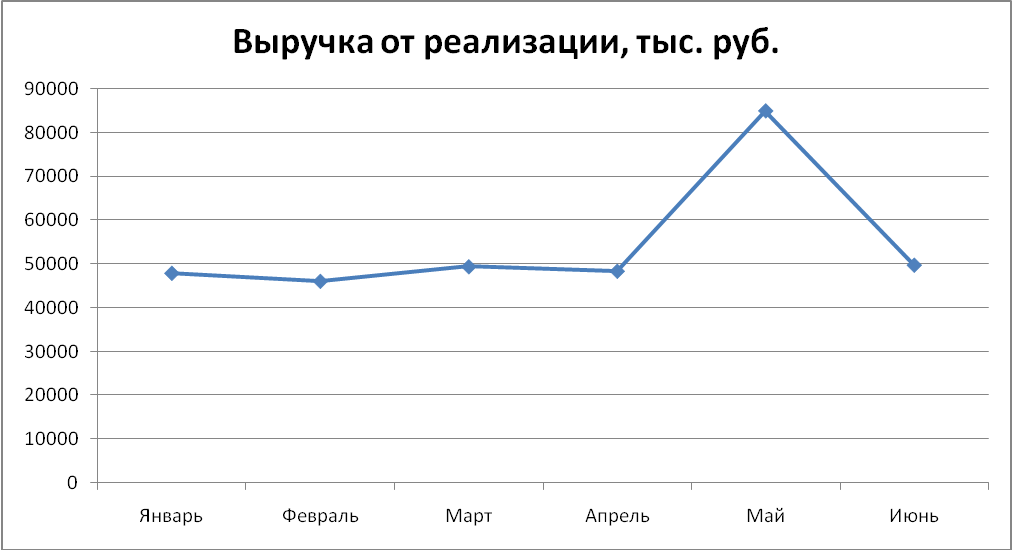
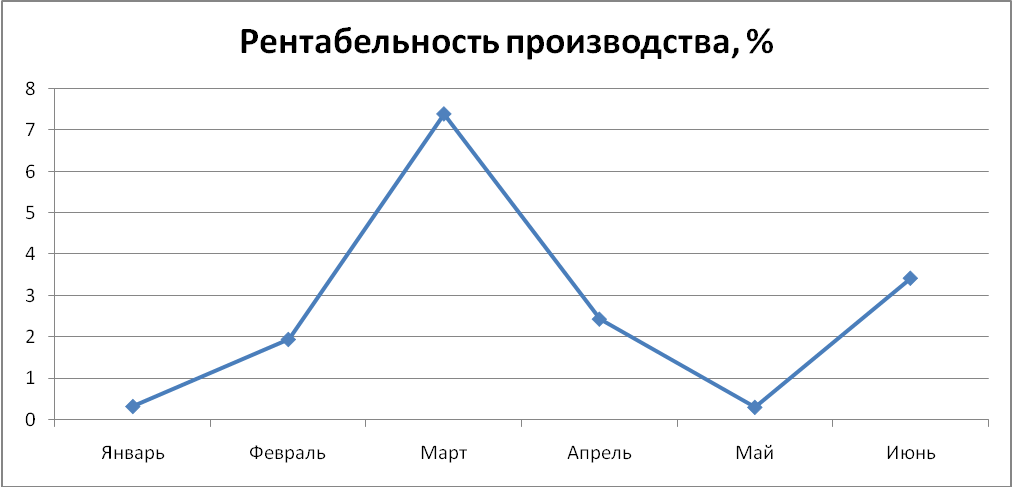
График 4. Рентабельность производства, %
V. Анализ полученных результатов по шести месяцам
Деятельность любой компании зависит от множества факторов, каждый из которых может нести в себе различные риски для успешного функционирования бизнеса компании. Как правило, влияние факторов можно оценить с помощью различных показателей, большая часть которых носит финансовый характер. С помощью данных показателей менеджмент компании как оценивает успешность достижения долгосрочной стратегии, так и обеспечивает эффективность своих краткосрочных решений. При этом нельзя забывать, что показатели только отражают деятельность компании, в то время как управление деятельностью направлено на реальные бизнес-процессы, функционирующие в компании.
Концентрация усилий на улучшении одного показателя (например, прибыльности) без учета остальных может привести к значительным проблемам в деятельности компании. Даже прибыльная компания может обанкротиться только из-за одной ошибки в управлении оборотным капиталом, вследствие которой у нее не окажется достаточного количества ликвидных активов для погашения своих краткосрочных кредиторских обязательств. Данный пример демонстрирует, что компания в ходе своей деятельности должна контролировать и поддерживать на необходимом уровне множество параметров деятельности, каждодневно выдерживая необходимый баланс между элементами системы управления компанией. Для каждой компании существуют свои наиболее актуальные показатели, баланс которых необходимо поддерживать. Для одних компаний важно прежде всего максимизировать денежные потоки, для других компаний приоритетным является поддержание оптимальной структуры капитала при сохранении минимально требуемого уровня ликвидности.
Но, безусловно, определяющим фактором в формировании необходимого соотношения между различными аспектами бизнеса является концепция стоимости компании, когда ликвидность, доходность, платежеспособность и долгосрочная финансовая устойчивость являются теми категориями, на основании анализа которых определяется стоимость компании.
Итак, перейдем к оценке и анализу полученных результатов. Полная себестоимость предприятия за 6 месяцев увеличилась с 40490,2 до 41390,3 тысяч рублей. Динамика роста стабильная. Наибольший рост наблюдался с февраля по март и с апреля по май.
Валовая прибыль также выросла с 78,9 до 867,9 тысяч рублей, за период в пол года. Рост достаточно активный, но не стабильный. Наибольший рост наблюдался с февраля по март, когда валовая прибыль достигла 1875,9 тысяч рублей. Однако, падение с марта по апрель было столь стремительным, как и первоначальный рост.
Логичным является рост выручки реализации и рост рентабельности. Тенденции, наблюдаемые при анализе этих финансовых показателей, аналогичны рассматриваемым ранее. За 6 месяцев выручка увеличилась с 47857,3 до 49708,4 тысяч рублей, а рентабельность производства выросла с 0,32 до 3,42%.
VI. План мер по устранению выявленных недостатков
Комплекс мер, направленный на повышение эффективности деятельности предприятия, может включать в себя инструменты, рассматриваемые на следующих уровнях.
Стратегический уровень:
Мониторинговые системы управления
Системы KPI/BSC
Аналитический уровень:
Система бюджетирования
Система управленческой отчетности
Транзакционный уровень:
Система налогового учета
Система бухгалтерского учета
Система управленческого учета
Работа по созданию системы финансового управления не может происходить без четкого понимания взаимосвязей, существующих между отдельными ее подсистемами. Так, например, внедрение Системы бюджетирования при условии отсутствия налаженной Системы управленческого учета, которая должна обеспечивать сбор фактических данных для проведения план-факт анализа в Системе бюджетирования, существенно обесценивает всю пользу от внедрения Системы бюджетирования ввиду невозможности получения необходимой информации для анализа. Поэтому в задачи финансового директора входит не только разработка методологической базы всей системы финансового управления компании, но и правильная организация всех необходимых работ. Как правило, построение системы финансового управления должно начинаться с создания основания пирамиды, то есть тех подсистем, которые лежат в основе всей системы финансового управления и без которых невозможно функционирование остальных элементов системы. По мере разработки ключевых подсистем работы смещаются в сторону элементов, лежащих на более высоких уровнях (систем аналитического и стратегического уровня).
При этом финансовому директору нельзя забывать еще и о том, что система финансового управления будет действовать с должной эффективностью только в рамках законченного и настроенного автоматизированного решения. Только в этом случае система сможет одновременно и оперативно обеспечивать достоверной информацией всех заинтересованных пользователей системы. Поэтому автоматизация системы финансового управления является тем третьим ключевым моментом, который может обеспечить внедрение и последующее успешное функционирование всей системы финансового управления компании.
Работы по созданию системы финансового управления следует начинать с организации работы финансово-экономической службы, а также службы автоматизации компании. Необходимо отладить бизнес-процессы, определить отделы и порядок взаимодействия специалистов, утвердить систему сбора информации.
Поскольку основным инструментом получения оперативной и всесторонней информации о текущей деятельности компании является система управленческого учета, то ее построение является отправной точкой в создании любой системы финансового управления. Первоначально с задачами системы управленческого учета может справляться система бухгалтерского учета, но ее функционал, ориентированный прежде всего на потребности внешних (фискальных) органов, рано или поздно начнет ограничивать возможности менеджмента по эффективному управлению компанией.
После построения транзакционного уровня пирамиды можно перейти к решению задач более высокого уровня. Для полноценного анализа данных необходима Система управленческой отчетности. Важнейшей задачей финансового директора является управление оборотным капиталом, которое включает в себя управление запасами, денежными средствами, дебиторской задолженностью. Для достижения этих целей как нельзя лучше подходит Система бюджетирования. Внедренная Система бюджетирования позволяет также планировать деятельность предприятия и контролировать участие каждого подразделения в выполнении поставленных задач. Кроме того, Система бюджетного управления является очень эффективным инструментом при реализации программ сокращения издержек.
Финансовый директор является одним из главных лиц при принятии решений об инвестировании. Активное желание менеджеров реализовывать новые инвестиционные проекты должно сопровождаться взвешенным анализом эффективности потенциальных вложений. В случае необходимости получить финансирование в кредитной организации или