Аналіз та планування основних фондів торгівельного підприємства (на прикладі ТОВ "БАРС")
Процес проходження основними фондами вказаних етапів циклу відтворення являє собою рух основних фондів, управлінню яким на торговельному підприємстві присвячена дана робота.
Рух основних фондів буде мати особливості у випадку простого та розширеного відтворення:
Просте відтворення, при якому досягається збереження споживчої вартості основних фондів.
Розширене відтворення, при здійсненні якого споживча вартість та кількість основних фондів підприємства зростає.
Просте відтворення відбувається шляхом проведення капітального ремонту та заміни застарілих об'єктів основних фондів, розширене – шляхом проведення нового будівництва, реконструкції та технічного переозброєння, модернізації основних фондів. Вибір форми відтворення здійснюється в процесі управління інвестиційною діяльністю торговельного підприємства.
Визначення сутності основних фондів торговельного підприємства та поняття їх руху є теоретичною базою, яка дозволяє поставити основні задачі управління рухом основних фондів торговельного підприємства.
Під терміном "амортизація" основних фондів і нематеріальних активів слід розуміти поступове віднесення витрат на їх придбання, виготовлення або поліпшення, на зменшення скоригованого прибутку платника податку у межах норм амортизаційних відрахувань, установлених цією статтею.
Амортизації підлягають витрати на:
придбання основних фондів та нематеріальних активів для власного виробничого використання, включаючи витрати на придбання племінної худоби та придбання, закладення і вирощування багаторічних насаджень до початку плодоношення;
самостійне виготовлення основних фондів для власних виробничих потреб, включаючи витрати на виплату заробітної плати працівникам, які були зайняті на виготовленні таких основних фондів;
проведення всіх видів ремонту, реконструкції, модернізації та інших видів поліпшення основних фондів;
Під терміном "основні фонди" слід розуміти матеріальні цінності, що призначаються платником податку для використання у господарській діяльності платника податку протягом періоду, який перевищує 365 календарних днів з дати введення в експлуатацію таких матеріальних цінностей, та вартість яких перевищує 1000 гривень і поступово зменшується у зв'язку з фізичним або моральним зносом.
Витрати на придбання будьяких матеріальних цінностей, вартість яких не перевищує 1000 гривень, що призначені для використання у господарській діяльності платника податку, включаються до складу валових витрат платника податку в загальному порядку.
Об'єктом амортизації є вартість основних засобів (окрім вартості землі і незавершених капітальних інвестицій).
Нарахування амортизації здійснюється протягом строку корисного використання (експлуатації) об'єкта, який встановлюється підприємством при визнанні цього об'єкта активом (при зарахуванні на баланс), і призупиняється на період його реконструкції, модернізації, добудови, дообладнання та консервації.
Амортизація основних засобів (крім інших необоротних матеріальних активів) нараховується із застосуванням таких методів:
1) прямолінійного, за яким річна сума амортизації визначається діленням вартості, яка амортизується, на строк корисного використання об'єкта основних засобів;
2) зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного року або первісної вартості на дату початку нарахування амортизації та річної норми амортизації. Річна норма амортизації (у відсотках) обчислюється як різниця між одиницею та результатом кореня ступеня кількості років корисного використання об'єкта з результату від ділення ліквідаційної вартості об'єкта на його первісну вартість;
3) прискореного зменшення залишкової вартості, за яким річна сума амортизації визначається як добуток залишкової вартості об'єкта на початок звітного року або первісної вартості на дату початку нарахування амортизації та річної норми амортизації, яка обчислюється, виходячи із строку корисного використання об'єкта, і подвоюється;
4) кумулятивного, за яким річна сума амортизації визначається як добуток вартості, яка амортизується, та кумулятивного коефіцієнта. Кумулятивний коефіцієнт розраховується діленням кількості років, що залишаються до кінця строку корисного використання об'єкта основних засобів, на суму числа років його корисного використання;
5) виробничого, за яким місячна сума амортизації визначається як добуток фактичного місячного обсягу продукції (робіт, послуг) та виробничої ставки амортизації. Виробнича ставка амортизації обчислюється діленням вартості, яка амортизується, на загальний обсяг продукції (робіт, послуг), який підприємство очікує виробити (виконати) з використанням об'єкта основних засобів.
Підприємство може застосовувати норми і методи нарахування амортизації основних засобів, передбачені податковим законодавством.
Суму нарахованої амортизації всі підприємства відображають збільшенням суми витрат підприємства і зносу основних засобів.
Об'єкт основних засобів вилучається з активів (списується з балансу) у разі його вибуття внаслідок продажу, безоплатної передачі або невідповідності критеріям визнання активом.
1.2 Основні завдання управління рухом основних фондів торгівельного підприємства
При розробці політики управління рухом основних фондів необхідно формувати відтворювальні процеси на підприємстві так, щоб досягти при цьому економічного ефекту.
Розвиток основних фондів повинен плануватися з орієнтацією на вирішення основних завдань, що постають перед підприємством у процесі його функціонування. Основними такими завданнями є підвищення рівня обслуговування покупців, скорочення витрат їхнього часу на придбання товарів, забезпечення зростання товарообороту підприємства, а також рівня рентабельності його діяльності, покращення умов зберігання товарів та забезпечення раціонального товароруху, збільшення прибутковості власного капіталу підприємства.
В першу чергу для розробки політики управління рухом основних фондів необхідно забезпечити організацію обліку і створення інформаційної бази для прийняття рішень щодо управління фондами. Інформація повинна містити точні дані, щодо величини та вартості основних фондів, їх динаміки та структури, їх впливу на рівень витрат обігу. необхідна інформація для аналізу міститься у:
балансі підприємства (форма №1);
звіті про фінансові результати та їх використання (форма №2);
звіті про фінансово-майновий стан підприємства (форма №3);
спеціальних книга, інвентарних списках;
звіті про затрати на виробництво продукції, робіт та послуг (форма №5);
звіті про наявність холодильного, торгового, механічного, підйомно-транспортного і іншого обладнання (форма №2торг).
На основі інформаційної бази проводиться глибокий аналіз основних фондів, розраховуються показники їх відтворення і ефективності використання. Це дуже важливий момент, адже на основі зробленого аналізу формується система стратегічних цілей підприємства.
В залежності від стадії життєвого циклу підприємства і особливостей економічного середовища, в якому воно функціонує, стратегічними цілями можуть бути такі [25]:
створення умов для розвитку товарообороту, підвищення виробничого потенціалу підприємства;
підвищення доходності;
підвищення рівня інфляційної захищеності майна;
підвищення ступеня матеріалізації капіталу;
підвищення рівня торгового обслуговування;
заміна зношених основних фондів і т.д.
Управління рухом основних фондів являє собою частину загальної економічної стратегії підприємства і переслідує основну мету: забезпечити відтворення основних фондів та їх ефективне використання на підприємстві.
Основними завданнями управління рухом основних фондів є [24]:
Аналіз стану та ефективності використання основних фондів на торговельному підприємстві.
Визначення розміру потреби в прирості основних засобів.
Обґрунтування ремонтної політики підприємства.
Вибір форми задоволення потреби в прирості основних фондів.
Раціоналізація експлуатації основних фондів підприємства.
Аналіз стану та ефективності використання проводиться в цілях вивчення динаміки загального їх обсягу і стану, ступені їх придатності, інтенсивності оновлення та ефективності використання і поділяється на етапи:
І етап – аналіз обсягів та динаміки основних фондів.
На цьому етапі аналізу визначається загальний обсяг основних фондів торговельного підприємства у вартісному вимірі та вивчається динаміка обсягу основних фондів порівняно з попередніми періодами.
ІІ етап – аналіз стану та складу основних фондів.
Цей етап аналізу характеризується питомою вагою різних груп основних фондів в загальному обсязі основних фондів, що дозволяє оцінити співвідношення різних видів основних фондів, надати характеристику змінам в їх складі.
ІІІ етап – аналіз ступеню зносу основних фондів.
В процесі оцінки ступеню зносу використовуються такі загальні показники [23]:
Коефіцієнт зносу основних фондів, який визначається як відношення суми зносу основних фондів до первинної або відтворювальної вартості. Цей коефіцієнт характеризує ступінь зносу основних фондів та відшкодування витрат на формування основних фондів.
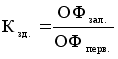 Коефіцієнт
придатності
характеризує
можливість
подальшого
використання,
ступінь невідшкодування
витрат на формування
основних фондів
і обчислюється
по формулі:

де ОФ зал. – залишкова вартість основних фондів;
ОФ перв. – первинна вартість основних фондів.
ІV етап – аналіз інтенсивності відновлення основних фондів.
В процесі проведення даного аналізу ми використовуємо такі показники [23]:
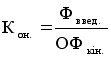 3.
Коефіцієнт
оновлення
основних фондів:

де Ф введ. – вартість введених основних фондів за період;
ОФ кін. – вартість основних фондів на кінець аналітичного періоду.
Цей коефіцієнт показує питому вагу введених основних фондів в їх загальному наявному обсязі.
 4.
Коефіцієнт
вибуття
основних фондів:
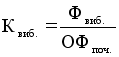
де Ф виб. – вартість основних фондів, що вибули з експлуатації протягом аналітичного періоду;
ОФ поч. – вартість основних фондів на початок аналітичного періоду.
Коефіцієнт вибуття характеризує питому вагу вибуття основних фондів в їх загальному обсязі.
5. Швидкість оновлення характеризує середній період повного оновлення усіх основних фондів підприємства і дорівнює відношенню одиниці до коефіцієнту оновлення основних фондів.
 6.
Коефіцієнт
приросту основних
фондів:
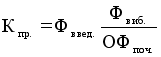
де Ф введ. – вартість знову введених основних фондів;
Ф виб. – вартість основних фондів, які вибули;
ОФ поч. – вартість основних фондів на початок періоду.
V етап – аналіз ефективності використання основних фондів.
Аналіз ефективності використання основних фондів необхідно робити на базі цілої системи показників, щоб можливо було судити про важливість основних фондів в економіці підприємства, оцінити стан основних фондів та їх вплив на торговельновиробничі процеси підприємства. Цими показниками є [19]:
 Фондовіддача
– характеризує
обсяг товарообороту
на одиницю
основних фондів

 де
ТО – товарооборот
підприємства
за даний період;
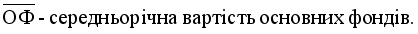
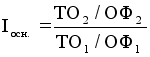
 Індекс
фондовіддачі:
де ТО1, ТО2 – товарооборот підприємства відповідно в базовому та звітному періодах;
ОФ1, ОФ2 – середня вартість основних фондів в базовому та звітному періодах
Доходовіддача дорівнює:

де
Д – доходи від
усіх видів
діяльності;
Доходовіддача показує обсяг доходу, який отримує підприємство на одиницю наявних основних фондів, як тих, що є в користуванні, так і переданих в оренду.
 Фондоємкість
товарообороту
характеризує
середню суму
основних фондів,
що використовується
для реалізації
одиниці Товарообороту
підприємства
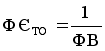
де ФВ – фондовіддача
Фондоємкість доходів дає змогу оцінити скільки основних фондів (у вартісній оцінці) необхідно використати для одержання однієї грошової одиниці доходів.

(1.9)
де ФВ – фондовіддача
Прибутковість основних фондів:
ПОФ=КП/ОФ *100% (1.10)
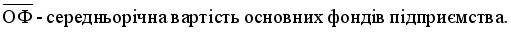 де
КП – комерційний
прибуток;
В якості узагальнюючого показника використання основних фондів у торгівлі застосовують інтегральний показник ефективно діючих основних фондів:


де Ін – інтегральний показник ефективності основних фондів;
ІФ – індекс зміни фондовіддачі;
Ікс – коефіцієнт ефективного використання основних фондів (рентабельність основних фондів), що обчислюється як відношення прибутку до середньої вартості основних фондів підприємства.
Крім розглянутих вище загальних показників для оцінки ефективності використання окремих видів та груп основних фондів торговельного підприємства використовуються спеціальні показники:
Товаровіддача торговельної площі дорівнює відношенню обсягу товарообороту до обсягу торговельної площі.
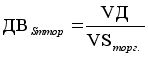 Доходовіддача
торговельної
площі:

де: VД – обсяг доходу;
VSторг. – обсяг торговельної площі
Існують також показники, що дають змогу окремо оцінити використання обладнання:
Коефіцієнт ефективного використання (Кев) обладнання дорівнює співвідношенню кількості годин роботи обладнання в день до нормативної тривалості роботи обладнання.
Коефіцієнт інтенсивного використання (Ків) обладнання дорівнює відношенню фактичної продуктивності роботи обладнання до нормативної продуктивності роботи обладнання.
Коефіцієнт інтегрального використання обладнання:


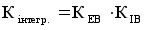
Коли проведемо обчислювання всіх показників аналізу стану, руху та ефективності використання основних фондів торговельного підприємства ми зможемо визначити основні недоліки діючої на підприємстві стратегії формування та використання основних фондів. Але ми ще повинні враховувати інші задачі управління основними фондами.
Друга задача – визначення розміру потреби в прирості основних засобів.
Потреба в прирості основних засобів в плановому періоді розраховується за формулою:
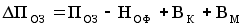 (1.14)
де ПОЗ – загальна потреба в основних засобах відповідно до розробленого плану товарообороту;
НОФ – наявність основних фондів на початок планового періоду;
ВК , ВМ – очікування вибуття основних засобів в плановому періоді в зв'язку з їх фізичним та моральним зносом.
Загальна потреба в основних засобах на плановий період буде визначатися:
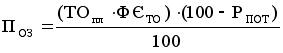
(1.15)
де ТОпл. – плановий обсяг товарообороту;
ФЄТО – фондомісткість товарообороту, що фактично склалася;
РПОТ – невикористаний резерв потужності (продуктивності) основних фондів, %
Третя задача – обґрунтування ремонтної політики підприємства.
Ефективність ремонтної політики підприємства – це збереження споживчої вартості основних фондів та подовження можливого терміну їх корисної експлуатації. Щоб вибрати більш правильну ремонтну політику на підприємстві, необхідно знати підходи до проведення ремонтів основних засобів, види ремонтів.
Для проведення ремонтів основних фондів підприємство може використовувати різні підходи [12]:
а) запобіжна ремонтна політика, що передбачає проведення планово-попереджувальних ремонтів;
б) аварійна ремонтна політика, при якій ремонтні роботи проводяться лише під час виходу основних фондів з експлуатації (аварійний ремонт);
в) комбінований ремонт.
Більшість підприємств вибирають запобіжну ремонтну політику, тому що вона забезпечує ритмічність роботи підприємства та стабільність його виробничих можливостей завдяки планомірному утримуванню основних фондів у задовільному стані. Для запобіжної ремонтної політики характерні більш низькі витрати на профілактичні ремонтні заходи порівняно з аварійними роботами.
Залежно від мети та завдань виділяють поточний та капітальний ремонти основних фондів.
Поточний ремонт зберігає засоби праці у стані, придатному для подальшого продуктивного використання шляхом проведення регулярних ремонтно-профілактичних операцій, спрямованих на усунення дрібних неполадок та попередження прогресуючого фізичного спрацювання.
Капітальний ремонт основних фондів відшкодовує фізичне спрацювання конструктивних елементів засобів праці та максимального відновлення їх первісних техніко-експлуатаційних параметрів. Він проводиться один чи два рази на рік і потребує значних одночасних витрат.
При проведенні капітального ремонту витрати підприємства складаються із:
Витрат на капітальний ремонт (Вкр);
Підвищення експлуатаційних витрат на капітально відремонтовані основні фонди порівняно з аналогічними новими (DЕВ).
Під час придбання нових основних фондів до складу витрат та збитків підприємства включають:
Витрати на придбання нових основних фондів (Внф);
Збитки від недоамортизованих діючих основних фондів.
Витрати на придбання основних фондів включають до розрахунку з поправкою на відмінності у продуктивності і тривалості ремонтного циклу нових та старих основних фондів шляхом застосування коригуючих коефіцієнтів:
a коефіцієнт, що характеризує співвідношення продуктивності діючих та нових основних фондів;
b коефіцієнт, що відображає співвідношення тривалості ремонтного циклу.
В загальному вигляді умова ефективності витрат на капітальний ремонт основних фондів описується нерівністю:


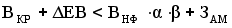
Ступінь ефективності витрат на капітальний ремонт визначається шляхом розрахунку коефіцієнту ефективності витрат (Екв):
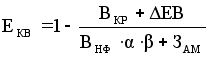
Якщо Екв більше нуля, капітальний ремонт основних фондів є економічно виправданим.
Четверта задача – вибір форми задоволення потреби в прирості основних фондів.
Потреба в прирості основних засобів підприємства може бути задоволена різними шляхами:
Придбання необхідних основних засобів у власність (нових або таких, що біли у використанні);
Будівництво основних фондів;
Оренди (лізингу) необхідного обладнання та площі.
Кожен з цих способів задовольняє потреби підприємства в поповненні його основних фондів, але розмір витрат підприємства на кожен з них різний. Великий вплив на обсяг витрат має і структура їх фінансування: за рахунок власних або залучених фінансових ресурсів.
Операції спрямовані на задоволення потреби в прирості основних фондів підприємства мають різноманітний та багатоплановий вплив на фінансовий стан і результати його діяльності. Характер даного впливу представлений в табл. 1.1.
Таблиця 1.1
Вплив операцій щодо задоволення потреб в прирості основних фондів на фінансовий стан і результати діяльності підприємства
| Зміст операції | Вплив на фінансовий стан і результати діяльності |
|
Надходження основних фондів |
|
| Отримано безкоштовно від юридичних та фізичних осіб | Збільшується розмір власного капіталу, зростає фінансова стійкість підприємства, але підвищується частка амортизаційних відрахувань та видатків на ремонт. При низькій фондовіддачі отриманих основних фондів може зменшитися прибуток та рентабельність. |
| Придбання основних фондів за плату | Збільшуються позаобігові активи, змінюється структура капіталу підприємства. В цілому вповільнюється оборот всього капіталу, скорочуються розміри найбільш ліквідних активів, погіршується платоспроможність. На величину видатків по доставці та монтажу об'єктів зменшується чистий прибуток. Обігові кошти збільшуються на суму сплаченого ПДВ |
| Довгострокова оренда основних фондів | Збільшується сума позаобігових активів і сума заборгованості перед орендодавцями. Періодично зменшується грошова готівка на суму орендної плати і процента за оренду. На суму процента зменшується чистий прибуток або фонд накопичення. |
| Поточна оренда основних фондів | Збільшується сума позаобігових активів і сума заборгованості перед орендодавцями. Періодично зменшується грошова готівка на суму орендної плати і процента за оренду. На суму процента зменшується чистий прибуток або фонд накопичення. Витрати орендатора збільшуються на суму орендної плати, а також на суму витрат по капітальному ремонту. |
Продовження табл. 1.1
| Вибуття основних фондів | |
| Безкоштовна оренда основних фондів | Чистий прибуток, або фонд накопичення, або нерозподілений прибуток минулих років зменшується на величину залишкової вартості переданих основних фондів плюс витрати по вибуттю плюс ПДВ. Зменшується сума основних фондів. |
| Внесення вкладу в статутний капітал дочірнього підприємства | Вклад по ціні угоди вище залишкової вартості призводить до росту позареалізаційних доходів підприємства. Якщо навпаки – збитки відносять на зменшення чистого прибутку або фонду накопичення. |
| Продаж основних фондів | Формується фінансовий результат (прибуток або збиток) від іншої реалізації, який збільшує (зменшує) комерційний прибуток підприємства. Зменшується розмір основних фондів, збільшується ліквідність балансу, прискорюється оборот усього капіталу. Оптимальним варіантом є реалізація основних фондів по ринковій вартості. Однак необхідно оцінити виробничу потребу підприємства в об'єктах основних фондів, що реалізуються та можливості їх заміщення більш продуктивними. |
| Ліквідація основних фондів | Фінансовий результат виявляється по кожному об'єкту, що ліквідується. Власні джерела підприємства зменшуються на суму недовнесеного в бюджет ПДВ і на суму недоамортизації ліквідуємого об'єкта. |
При виборі між придбанням та орендою основних фондів необхідно мати на увазі, що ефективність інвестицій в основні фонди залежить від багатьох факторів, серед яких найважливішими є віддача вкладень, період окупності інвестицій, інфляція, рентабельність інвестицій за весь період та окремі періоди, стабільність надходжень коштів від вкладень, наявність інших, більш ефективних напрямків вкладення капіталу (фінансові активи, валютні операції та інші).
П'ята задача – раціоналізація експлуатації основних фондів підприємства.
Підвищення ефективності використання основних фондів підприємства на стадії їх експлуатації досягається за рахунок заходів:
Здійснення раціонального розміщення основних фондів, підвищення коефіцієнту змінності (тривалості корисного використання) роботи обладнання;
Покращення контролю за дотриманням правил експлуатації та технічне обслуговування обладнання;
Удосконалення добору та підготовки кадрів, що здійснюють експлуатацію та технічне обслуговування обладнання;
Впровадження систем матеріального стимулювання робітників за безаварійну обладнання, подовження ремонтного циклу та періоду експлуатації.
Таким чином, основними задачами управління рухом основних фондів є підвищення рівня обслуговування покупців, скорочення витрат їхнього часу на придбання товарів, забезпечення зростання товарообороту підприємства, а також рівня рентабельності його діяльності, покращення умов зберігання товарів та забезпечення раціонального товароруху, збільшення прибутковості власного капіталу підприємства.
РОЗДІЛ 2
ДОСЛІДЖЕННЯ РУХУ ОСНОВНИХ ФОНДІВ ТОРГІВЕЛЬНОГО
ПІДПРИЄМСТВА ТОВ “БАРС”
2.1 Аналіз наявності, складу та стану основних фондів торгівельного підприємства
Обов’язковий склад основних засобів торгівельного підприємства повинен задовольняти вимогам “Порядку провадження торговельної діяльності та правила торговельного обслуговування населення” [15], специфічний склад основних засобів залежить від видів торгівельної діяльності та видів реалізуємої продукції.
Торгівельне підприємство «БАРС» було засновано 15 квітня 1991 року і працює на ринку запасних частин України більш 15 років, займається досить специфічним торгівельним бізнесом, основним напрямком діяльності якого є реалізація запасних частин для вантажних і легкових автомобілів, а також с/г техніки через мережу власних філій і представників.
Відмінною рисою підприємства в порівнянні з іншими подібними бізнесами є максимальна широта асортименту пропонованої продукції. Підприємством позначається у своїй пропозиції порядку 40 000 позицій запасних частин.
За наявними оцінками, ТОВ «БАРС» є одним із самих великих серед усіх підприємств працюючих, на ринку запасних частин в Україні. Навіть у 2002 році філії підприємства продовжували виділятися на ринку своїми високими стандартами організації процесу роботи з клієнтами і рівнем сервісу, що були впроваджені ще в середині 90х років.
Підприємство співробітничає з більш ніж з 800 постачальниками, а число споживачів складає більш 100 тисяч.
Усі споживачі товарів і послуг підприємства «БАРС» умовно розділені на наступні групи (рис.2.1):
Сільськогосподарські підприємства;
Промислові підприємства;
Автотранспортні і ремонтно-технічні підприємства;
Бюджетні організації;
Фірми і приватні підприємства;
Приватні особи.
Перші чотири групи складають 70,5% від числа всіх споживачів і дають 70,2% від обсягу реалізації, що, загалом, дозволяє у визначених межах вважати дану класифікацію сегментацією по виробничо-технічних ознаках і здійснювати усвідомлені маркетингові зусилля, аналізувати ринкову ситуацію.
Якісний склад споживачів обумовлений характером товарного асортименту ТОВ «БАРС» і протягом останнього років залишається практично незмінним. Це порозумівається двома причинами:
Стабільністю якісного складу товарного асортименту;
Відсутністю, яких або зусиль, що починаються, для освоєння нових сегментів ринку.
Рис. 2.1. Частка різних груп споживачів у загальній кількості споживачів торгівельного бізнесу ТОВ “БАРС”
Найбільший обсяг реалізації дають споживачі з першої групи (сільськогосподарські підприємства) – 40,4% від обсягу реалізації (при долі в загальній кількості споживачів 33,2%). Далі йдуть промислові підприємства 21,5% обсягу реалізації при 29,1% від кількості споживачів (рис.2.2).
Рис. 2.2. Частка різних груп в обсязі реалізації й у загальній кількості споживачів ТОВ “БАРС”
Самий поверхневий аналіз показує, що в підприємства є значні перспективи освоєння ринку запасних частин до автомобільної техніки.
Головну стратегічну мету підприємства на найближчі 3 роки можна сформулювати так:
до 2009 року збільшення до 60% частки торгівельних операцій на ринку запасних частин України;
зміцнення стабільних лідируючих позицій на ринку України по обсягу продажів, охопленню і рівневі обслуговування клієнтів ринку запасних частин для вантажних і легкових автомобілів, с/г техніки і с/г устаткування.
Для досягнення поставлених цілей керівництвом підприємства було прийняте рішення про реструктуризацію підприємства, зокрема організація бізнесу оптової торгівлі й інтеграції його в існуючу збутову мережу. Передбачається відкриття оптових відділів, що дозволять максимально задовольняти потреби клієнтів шляхом постачання необхідних товарів у великих обсягах і максимально короткі терміни. Це також дозволить надавати своїм покупцям не тільки товари, але і широкий спектр супутніх послуг: доставку продукції, передпродажну підготовку, організацію заходів щодо стимулювання продажів.
Перспективи розвитку ринку запасних частин в Україні на 20062009 року наступні:
Загальні тенденції:
Зростання місткості ринку (за рахунок росту автопарку);
Збереження випереджальних темпів росту продажів запчастин для автомобілів іноземного виробництва в порівнянні з ростом продажів запчастин для автомобілів вітчизняного виробництва;
Незначне збільшення продажів запчастин для сільгосптехніки;
Збільшення основними операторами займаних часток ринку.
Тенденції розвитку споживачів:
Структура споживачів у цілому залишиться незмінної;
Середній обсяг споживання на один суб'єкта буде рости по всіх групах споживачів;
Тенденції розвитку конкурентного середовища:
Активізується процес розширення філіальних мереж;
Розширення товарного асортименту основних операторів;
Активізується дрібнооптова торгівля.
Основні напрямки розвитку ТОВ «БАРС» на 2006 2009 роки:
В області розвитку бізнесу:
Організація бізнесу оптової торгівлі
В області товарної політики:
Підвищення наповнюваності асортименту;
Оптимізація товарних залишків на складах філій відповідно до рівня попиту.
В області цінової політики:
Розробка ефективного механізму ціноутворення;
Розробка ефективної системи знижок і