Аналіз та планування основних фондів торгівельного підприємства (на прикладі ТОВ "БАРС")
В області просування:
Підвищення лояльності клієнтів;
Проведення сегментації споживачів ринку запасних частин і вироблення ефективних пропозицій для кожного цільового сегмента;
Проведення комплексної рекламної компанії, спрямованої на підвищення информированности клієнтів про продукцію, пропонованої підприємством, а також на підвищення іміджу компанії в споживача.
В області регіональної політики:
Зміна основного напрямку з розширення мережі філій на її оптимізацію;
Детальний аналіз ефективності кожної філії і визначення основних напрямків його розвитку;
Упровадження більш ефективних схем торгівлі;
Проведення товарної і цінової політики з урахуванням регіональних особливостей;
Аналіз переваг конкурентів у регіонах і вироблення індивідуальної політики для кожної філії.
Товарна стратегія
Для реалізації стратегічних планів, зв'язаних із продажем товару оптовими партіями пропонується високоліквідний асортимент товарів вітчизняного виробництва і країн ближнього зарубіжжя (група КАМАЗ, ГАЗ, ЯМЗ, ЗМЗ), а також імпортної продукції, асортимент якої включає такі товари, як мастильні матеріали NESTE, фільтри HENGST, ремені OPTIBELT, амортизатори і сайлентблоки SACHS (BOGE), водяні насоси BUGATTI, манжети CORTECO, прокладки двигунів GLASER, присадки RESTORE, акумулятори, свічі запалювання, щітки склоочисника, розпилювачі BOSCH, приводи стартерів MONARK, лампи OSRAM, підшипники, ШРУСы, натяжні ролики RUVILLE.
На сьогоднішній день підприємство «БАРС» представляє на ринку України як продукцію вітчизняних виробників, так і асортимент запасних частин виробників країн ближнього і далекого зарубіжжя.
Пропонований асортимент включає:
Автозапчасти для легкових автомобілів;
Автозапчасти для вантажних автомобілів;
Запчастини для сільгосптехніки;
Супутні товари.
Структура товарного портфеля компанії представлена на рис. 2.3.
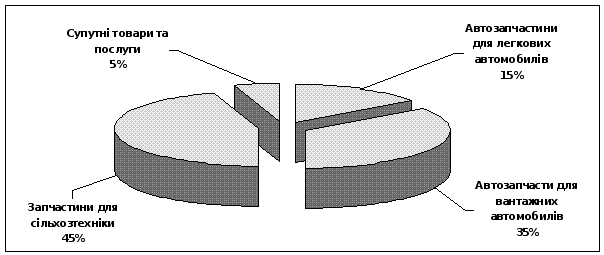 Рис
2.3. Структура
товарного
портфеля підприємства
ТОВ «БАРС»
Як бачимо, найбільшу частку в загальному обсязі продажів займають продажу запчастин для вантажних автомобілів і сільгосптехніки. Це викликано тим, що протягом тривалого періоду керівництво підприємства приділяло основну увагу саме цим групам товару, і на даний момент підприємство має стійкі налагоджені зв'язки, як з постачальниками даного виду продукції, так і з підприємствами-споживачами.
Але, з огляду на динамікові розвитку ринку легкових автомобілів, у 2000 році керівництвом компанії було прийняте рішення розширити асортиментний ряд пропонованої продукції асортиментом запасних частин до легкових автомобілів вітчизняного й іноземного виробництва. На сьогоднішній день продажу даної групи товарів складають 15% у загальному обсязі продажів компанії при стійкій тенденції до збільшення.
Цінова політика
Система ціноутворення в оптовій торгівлі повинна сприяти планомірному захопленню частки ринку, забезпечуючи встановлену норму прибутковості бізнесу. Середня торговельна націнка компанії складає 33%.
При бажанні, клієнти можуть одержувати продукцію на умовах самовивозу, у цьому випадку для них передбачена знижка в розмірі 1% від суми закупівлі. Оплата продукції клієнтами здійснюється на умовах відстрочки платежу на 7 днів з моменту постачання. При закупівлях на умові передоплати надається знижка в розмірі 2% від вартості замовлення.
Виробничий план
Планові показники продажів на 2006 рік складають 78,25 млн. грн. Рівень резервного запасу продукції на складі складає 20% від місячного обсягу продажів.
Оптовий і роздрібний бізнес філій «БАРС» користується єдиними складськими і службовими приміщеннями.
Доставка продукції на склад філій здійснюється автомобільним транспортом. Загальна сума витрат на транспортні і вантажно-розвантажувальні роботи складає 1 518 600 грн. у рік.
Відділ постачань забезпечує безперервне постачання філій товарними запасами від виробників або, у випадку неможливості, з інших джерел.
Чистий обсяг продажів підприємства «БАРС» у 2005 р. склав 48 млн. грн. При цьому чистий прибуток за 2005 рік склала 6,62 млн. грн. Порівняння основних фінансових показників діяльності компанії за 2005 рік із планованими показниками на 2006 рік представлено в табл. 2.1.
Таблиця 2.1
Порівняння основних фінансових показників підприємства ТОВ «БАРС»
| Показник | Один.вим. | 2005 рік | План на 2006 рік |
| Чистий обсяг продажів | грн. | 48 256 452,76 | 65 208 333,33 |
| Сумарні прямі витрати | грн. | 29 356 458,24 | 43 689 583,33 |
| Сумарні постійні витрати | грн. | 8 956 784,58 | 9 276 091,00 |
| Інші витрати | грн. | 485 654,35 | 344 560,75 |
| Оподатковуваний прибуток | грн. | 9 457 555,59 | 11 898 098,25 |
| Податок на прибуток | грн. | 2 837 266,68 | 3 569 429,47 |
| Чистий прибуток | грн. | 6 620 288,91 | 8 328 668,47 |
Як бачимо з табл. 2.1, організація оптового бізнесу дозволить збільшити на 1,7 млн. грн. чистий прибуток компанії за рахунок значного приросту валового обсягу продажів.
Доходи, одержувані від продажів продукції, визначаються співвідношенням відпускних цін на продукцію з цінами закупівлі. Розрахунок надходжень від продажів продукції представлений у Додатку A. Доходи формуються за рахунок реалізації продукції і, отже, є поточними.
До складу поточних витрат включаються витрати на доставку, збут, просування продукції, а також заробітна плата співробітників відділу оптової торгівлі.
Плановий звіт про прибутки і збитки представлений у табл. 2.1. Чистий прибуток за 2006 рік складе 8,3 млн. грн.
Для забезпечення описаного торгівельного бізнесу ТОВ “БАРС” його основні фонди структурно розподіляються на наступні групи (таблиці на рис. 2.4 – 2.6).
В розрахунках таблиць рис. 2.42.6 основні фонди підлягають розподілу за такими групами [3]:
група 1 - будівлі, споруди, їх структурні компоненти та передавальні пристрої, в тому числі жилі будинки та їх частини (квартири і місця загального користування), вартість капітального поліпшення землі;
група 2 - автомобільний транспорт та вузли (запасні частини) до нього; меблі; побутові електронні, оптичні, електромеханічні прилади та інструменти, інше конторське (офісне) обладнання, устаткування та приладдя до них;
група 3 - будьякі інші основні фонди, не включені до груп 1, 2 і 4;
група 4 - електронно-обчислювальні машини, інші машини для автоматичного оброблення інформації, пов'язані з ними засоби зчитування або друку інформації, інші інформаційні системи, комп'ютерні програми, телефони (у тому числі стільникові), мікрофони і рації, вартість яких перевищує вартість малоцінних товарів (предметів).
Сума амортизаційних відрахувань звітного періоду визначається як сума амортизаційних відрахувань, нарахованих для кожного із календарних кварталів, що входять до такого звітного періоду (далі розрахункові квартали).
Сума амортизаційних відрахувань кварталу, щодо якого проводяться розрахунки (розрахунковий квартал), визначаються шляхом застосування норм амортизації до балансової вартості груп основних фондів на початок такого розрахункового кварталу.
Балансова вартість групи основних фондів (окремого об'єкта основних фондів групи 1) на початок розрахункового кварталу визначається за формулою:
Б(а) = Б(а1) + П(а1) В(а1) А(а1), (2.1)
де:
Б(а) балансова вартість групи (окремого об'єкта основних фондів групи
1) на початок розрахункового кварталу;
Б(а1) балансова вартість групи (окремого об'єкта основних фондів
групи 1) на початок кварталу, що передував розрахунковому;
П(а1) сума витрат, понесених на придбання основних фондів,
здійснення капітального ремонту, реконструкцій, модернізацій та інших поліпшень основних фондів, що підлягають амортизації, протягом кварталу, що передував розрахунковому;
В(а1) сума виведених з експлуатації основних фондів (окремого об'єкта основних фондів групи 1) протягом кварталу, що передував розрахунковому;
А(а1) сума амортизаційних відрахувань, нарахованих у кварталі, що передував розрахунковому.
Облік балансової вартості основних фондів, які підпадають під визначення групи 1, ведеться по кожній окремій будівлі, споруді або їх структурному компоненту та в цілому по групі 1 як сума балансових вартостей окремих об'єктів такої групи.
Облік балансової вартості основних фондів, які підпадають під визначення груп 2, 3 і 4, ведеться за сукупною балансовою вартістю відповідної групи основних фондів незалежно від часу введення в експлуатацію таких основних фондів.
Амортизація окремого об'єкта основних фондів групи 1 провадиться до досягнення балансовою вартістю такого об'єкта ста неоподатковуваних мінімумів доходів громадян. Залишкова вартість такого об'єкта відноситься до складу валових витрат за результатами відповідного податкового періоду, а вартість такого об'єкта прирівнюється до нуля.
Амортизація основних фондів груп 2, 3 і 4 провадиться до досягнення балансовою вартістю групи нульового значення.
Норми амортизації встановлюються у відсотках до балансової вартості кожної з груп основних фондів на початок звітного (податкового) періоду в такому розмірі (в розрахунку на податковий квартал):
група 1 2 відсотки;
група 2 10 відсотків;
група 3 6 відсотків;
група 4 15 відсотків.
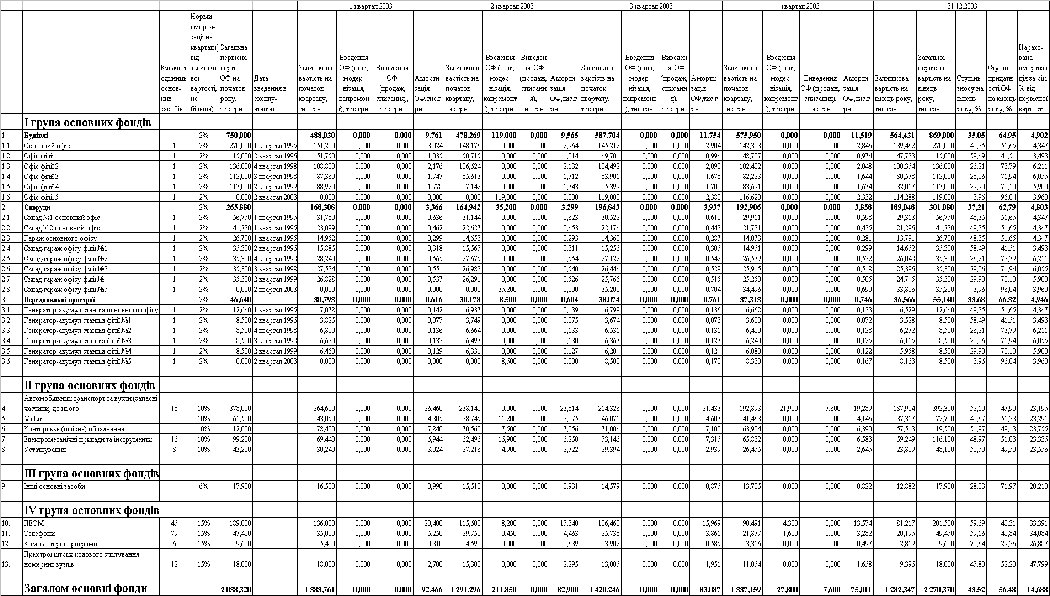
Рис.2.4.
Склад та рух
основних фондів
підприємства
ТОВ “БАРС” у
2003 році
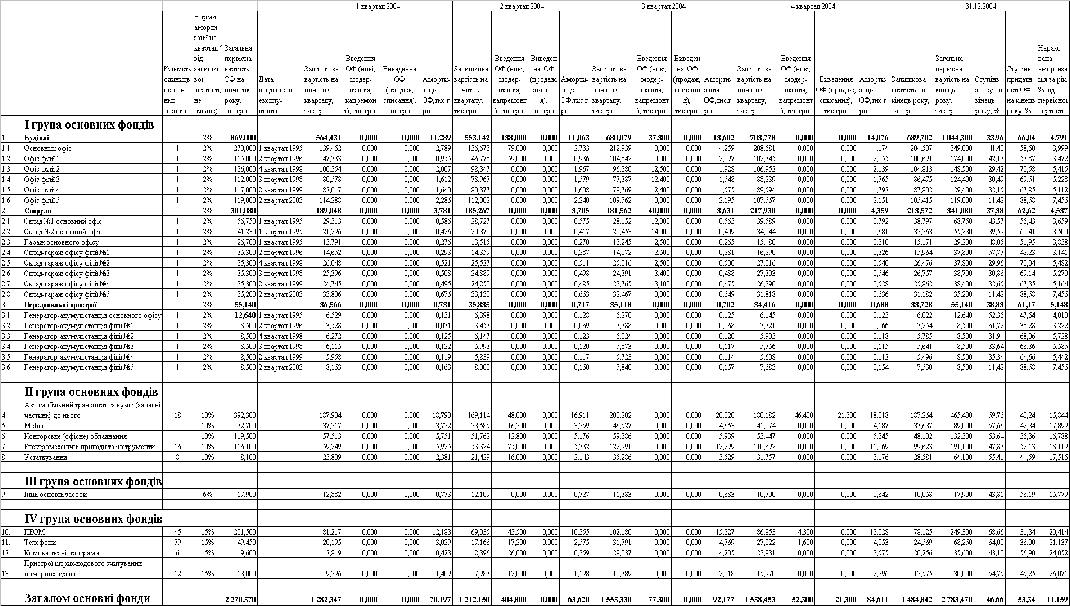
Рис.2.5.
Склад та рух
основних фондів
підприємства
ТОВ “БАРС” у
2004 році
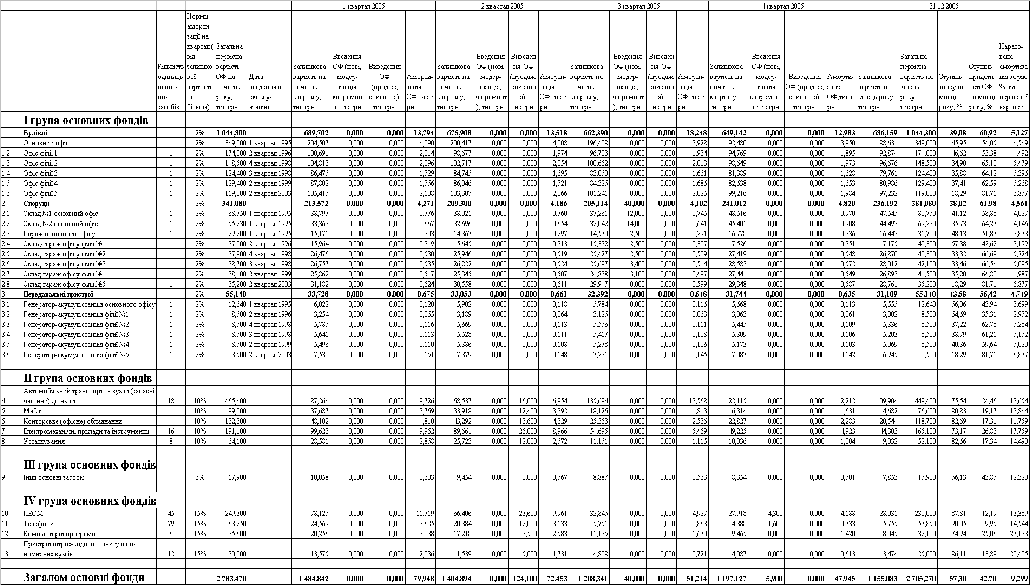
Рис.2.6.
Склад та рух
основних фондів
підприємства
ТОВ “БАРС” у
2005 році
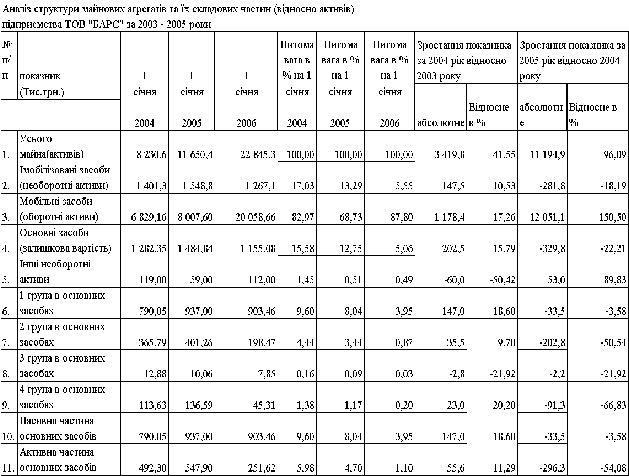
Дані про місце основних фондів ТОВ “БАРС” в складі активів підприємства наведені в табл. 2.2:
Таблиця 2.2
Аналіз
місця основних
фондів в складі
активів ТОВ
“БАРС
Як видно з табл. 2.2., вартість активів ТОВ “БАРС” за останні роки збільшилась на 14 614,8 тис. грн. а вартість необоротних активів зменшилась на 134,3 тис. грн., в тому числі за рахунок зменшення основних фондів на 127,3 тис. грн.
Питома вага основних фондів в неооборотних активах зменшилась від 91,5 % до 91,16%, а в загальній вартості активів від 15,58% до 5,06%.
Зменшення питомої ваги основних фондів в активах свідчить про більш високі темпи залучення оборотних фондів і вимагає подальшого аналізу так як наслідком цього факту може бути підвищення ліквідності підприємства (основні фонди мають найменшу серед усіх активів ліквідність).
Іншим наслідком зменшення питомої ваги основних фондів в обсязі активі підприємства може стати зростання їх рентабельності.
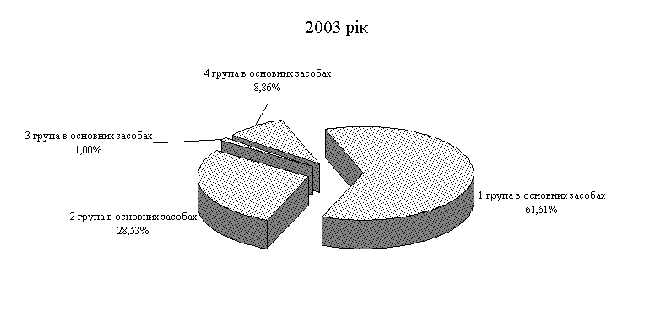
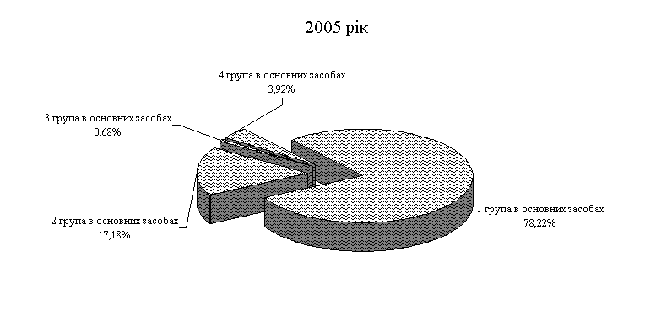
Рис.2.7.
Динаміка структури
основних фондів
ТОВ “БАРС” у
2003 – 2005 роках
При аналізі наявності, складу та стану основних фондів торговельного підприємства першочергове значення має визначення питомої ваги в загальному обсязі основних фондів:
основних виробничих фондів – показує ступінь орієнтації основних фондів на господарську діяльність підприємства;
основних невиробничих фондів – показує ступінь розвитку соціальної інфраструктури підприємства;
активної частини основних фондів – показує ступінь технічного оснащення господарської діяльності підприємства;
пасивної частини – показує ступінь забезпечення матеріальних умов для діяльності підприємства;
власних основних фондів – ступінь господарської незалежності підприємства;
орендованих основних засобів – ступінь залежності підприємства від орендодавців;
фондів, що фактично використовуються в господарчій діяльності – ступінь освоєння можливостей матеріального потенціалу підприємства;
фондів, що передані в оренду – ступінь відволікання основних фондів для обслуговування виробничих потреб інших суб'єктів господарювання;
фондів, що не використовуються (тимчасово або постійно) – показує ступінь безгосподарності підприємства в використанні основних фондів.
Розрахунок цих показників для ТОВ “БАРС” за 2003 – 2005 р.р. наведений у табл. 2.3.
Таблиця 2.3
Аналіз стану та складу основних фондів ТОВ “БАРС”
| № п.п. | Група основних фондів | Питома вага в загальному обсязі ОФ, тис.грн | Середньорічний темп приросту,% | ||
| 2003 р. | 2004 р. | 2005 р. | |||
| 1. | Основні виробничі фонди | 1 282,35 | 1 484,84 | 1 155,08 | 3,21 |
| 2. | Основні невиробничі фонди | 119,00 | 59,00 | 112,00 | 19,7 |
| 3. | Активна частина ОФ | 492,30 | 547,90 | 251,62 | 21,39 |
| 4. | Пасивна частина ОФ | 790,05 | 937,00 | 903,46 | 7,51 |
| 5. | Власні ОФ | 1 282,35 | 1 484,84 | 1 155,08 | 3,21 |
| 6. | Орендовані ОФ | 0,0 | 0,0 | 0,0 | |
| 7. | Фонди, що фактично використовуються в господарчій діяльності | 1 282,35 | 1 484,84 | 1 155,08 | 3,21 |
| 8. | Фонди, що передані в оренду. | 0,0 | 0,0 | 0,0 | |
| 9. | Фонди, що не використовуються (тимчасово, або постійно) | 0,0 | 0,0 | 0,0 | |
| 10. | Разом необоротних фондів | 1 401,3 | 1 548,8 | 1 267,1 | 3,83 |
Структура основних фондів торговельних підприємств характеризується переважанням частки виробничих фондів над невиробничими. Як показано в табл.2.2 та на графіках рис.2.7, найбільшу питому вагу в структурі виробничих фондів займає перша група – будівлі, споруди, їх структурні компоненти та передавальні пристрої. Протягом останніх років їх частка зросла від 61,6 % до 78,22 %, при чому з стійкою зростаючою тенденцією.
2.2 Дослідження інтенсивності відновлення основних фондів торгівельного підприємства
Для аналізу ступеню зносу основних фондів використовуються такі загальні показники:
1. Коефіцієнт зносу основних фондів, який визначається як відношення суми зносу основних фондів до первинної або відтворювальної вартості. Цей коефіцієнт характеризує ступінь зносу основних фондів та відшкодування витрат на формування основних фондів.
2. Коефіцієнт придатності характеризує можливість подальшого використання, ступінь невідшкодування витрат на формування основних фондів
При аналізі інтенсивності відновлення основних фондів використовуються такі показники:
Коефіцієнт оновлення основних фондів показує питому вагу введених основних фондів в їх загальному наявному обсязі.
Коефіцієнт вибуття основних фондів характеризує питому вагу вибуття основних фондів в їх загальному обсязі.
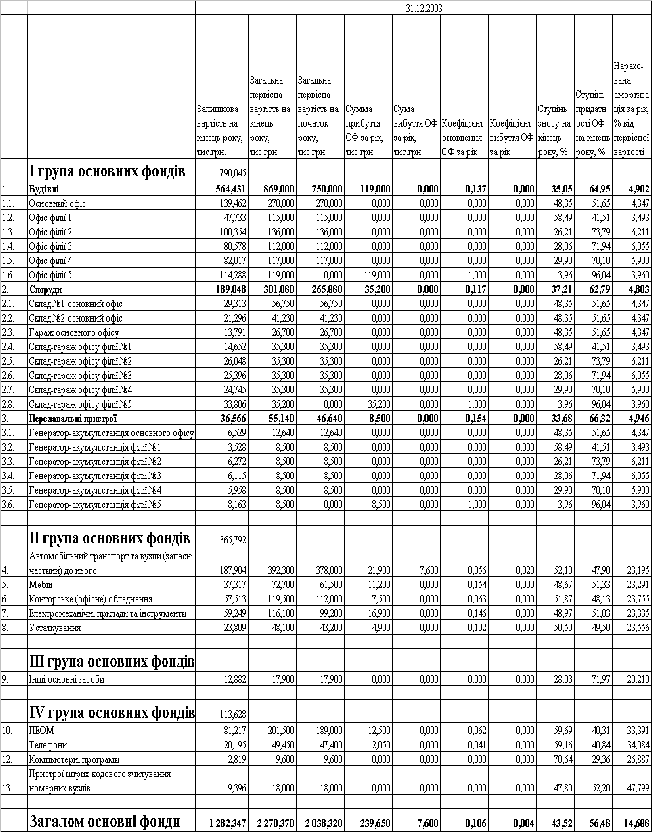
Результати розрахунків для ТОВ „БАРС” наведені в табл.2.4 – 2.6 для 2003 – 2005 років.
За результатами розрахунків ступінь придатності основних фондів на кінець 2005 року становить:
по І групі ОФ – 56,42% 61,98%;
по ІІ групі ОФ – 17,31% 26,83%;
по ІІІ групі ОФ – 43,87% ;
по ІV групі ОФ – 9,95% 25,06%;
Стан ОФ характеризується як „нові” при коефіцієнті придатності вище 75%, тобто у підприємства ТОВ „БАРС” ОФ по групам ІІ та ІV мають стадію „сильне зношення” та „критичне зношення” і потребують інтенсивного відновлення в першу чергу.
Таблиця 2.4
Характеристика руху основних засобів в ТОВ “БАРС” у 2003 році
Таблиця 2.5
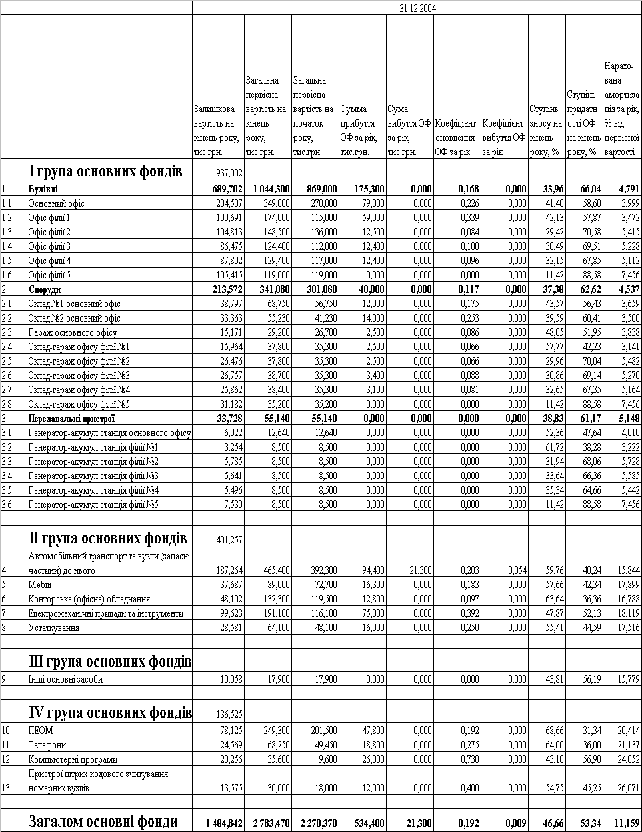
Характеристика
руху основних
засобів в ТОВ
“БАРС” у 2004 році
Таблиця 2.6
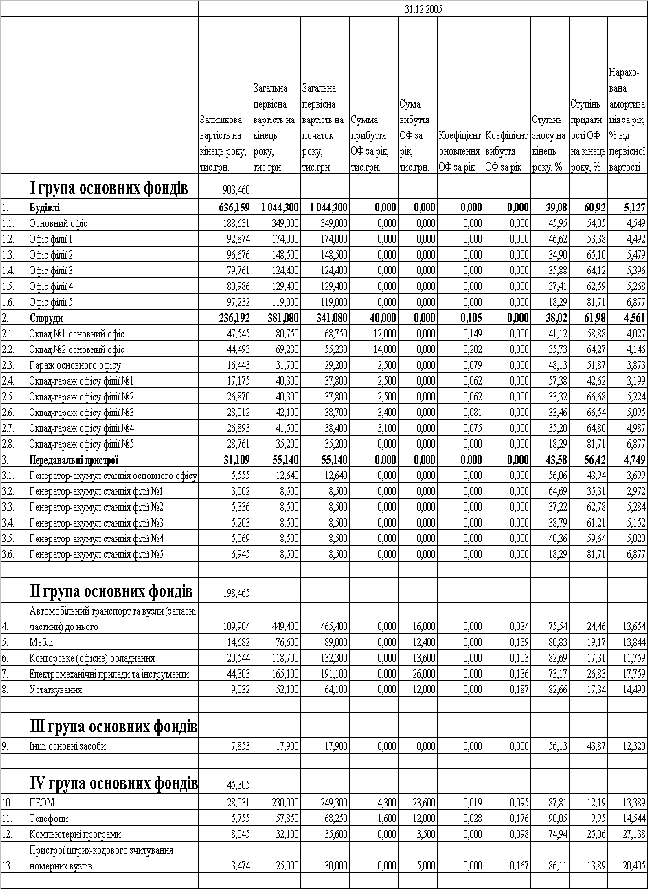
Характеристика
руху основних
засобів в ТОВ
“БАРС” у 2005 році
Темпи оновлення, списання та амортизації ОФ в ТОВ „БАРС” у 2003 2005 роках характеризуються наступними показниками:
а) Коефіцієнти оновлення :
2003 рік = 0,106
2004 рік = 0,192
2005 рік = 0,017
б) Коефіцієнти вибуття (списання та продаж) та амортизації :
2003 рік = 0,040 / 0,146
2004 рік = 0,009 / 0,112
2005 рік = 0,045 / 0,0929
Таким чином, темпи оновлення ОФ в ТОВ „БАРС” є нижчими, ніж темпи вибуття ОФ.
2.3 Оцінка ефективності використання основних фондів торгівельного підприємства
Формування відтворювальних процесів на підприємстві повинне базуватися на умові досягнення економічного ефекту.
Оцінка ефективності використання основних фондів є важливим завданням у здійсненні управління основними фондами підприємства. Створена в економічній науці та практиці система показників оцінки рівня та ефективності використання основних фондів дозволяє отримати кількісні значення оцінок як в цілому по підприємству, так і за окремими групами основних фондів.
Розглянемо основні показники діяльності підприємства та їх динаміку за останні 3 роки, табл. 2.7
Таблиця 2.7
Аналіз показників ефективності використання основних фондів в ТОВ “БАРС”
| Показники | Періоди | Абсолютне відхилення, тис.грн. |
Темп
|
||||
| 2003 | 2004 | 2005 | 0403 | 0504 | 04/03 | 05/04 | |
| Товарообіг в фактичних цінах, тис. грн. | 14 694,0 | 27 868,10 | 50 669,27 | 13 174,01 | 22 801,17 | 189,66 | 181,82 |
| Комерційний дохід, тис.грн. | 5 480,99 | 10 394,99 | 18 899,99 | 4 914,00 | 8 505,00 | 189,66 | 181,82 |
| Чистий прибуток, тис.грн. | 1 919,885 | 3 641,162 | 6 620,294 | 1 721,28 | 2 979,13 | 189,66 | 181,82 |
| Середньорічна вартість ОФ, тис.грн | 1 135,185 | 2 526,920 | 2 744,370 | 1 391,74 | 217,45 | 222,60 | 108,61 |
| Фондовіддача, тис.грн./тис.грн. | 12,944 | 11,028 | 18,463 | 1,92 | 7,43 | 85,20 | 167,41 |
| Дохідність ОФ, % | 482,829 | 411,370 | 688,682 | 71,46 | 277,31 | 85,20 | 167,41 |
| Рентабельність ОФ, % | 169,125 | 144,095 | 241,232 | 25,03 | 97,14 | 85,20 | 167,41 |
| Фондомісткість, тис.грн./тис.грн. | 0,077 | 0,091 | 0,054 | 0,01 | 0,04 | 117,37 | 59,73 |
| Чисельність персоналу, чол | 342 | 378 | 406 | 36,00 | 28,00 | 110,53 | 107,41 |
| Фондоозброєність праці тис.грн./чол. | 3,32 | 6,68 | 6,76 | 3,37 | 0,07 | 201,40 | 101,12 |
| Продуктивність праці, тис.грн./чол. | 42,97 | 73,73 | 124,80 | 30,76 | 51,08 | 171,59 | 169,28 |
Як показують розрахунки, наведені в табл.2.7, у 2004 році темп росту фондоозброєності 201,4% перевищив темп росту продуктивності праці (171,6%), але у наступному 2005 році проведене оновлення ОФ 2004 року привело до значного перевищення темпу росту продуктивності праці 169,3% над темпом росту фондоозброєності, який за рахунок додаткового росту чисельності працівників практично залишився на тому ж рівні (101,1%).
Аналогічна картина склалася з показником фондовіддачі ОФ, який у 2004 році знизився з рівня 12,94 тис.грн./тис.грн. (2003) до 11,03 тис.грн./тис.грн., а у 2005 році зріс до рівня 18,46 тис.грн./тис.грн.
Зростання товарообігу та обсягу ОФ характеризується:
зростанням товарообігу на 89,7% у 2004 році відносно 2003 року та зростанням на 81,8% у 2005 році відносно рівня 2004 року;
випереджаючим зростанням обсягу ОФ на 122,6% у 2004 році відносно рівня 2003 року та запізнючим зростанням обсягу ОФ на 8,6% у 2005 році відносно рівня 2004 року.
Проведена оцінка ефективності використання основних фондів торговельного підприємства є одним з найважливіших етапів аналізу управління основними фондами на підприємстві. Вона є інформаційною базою для прийняття рішень щодо розробки політики управління рухом основних фондів, а саме оцінки передумов розробки політики, планування потреби в основних фондах та визначені джерел задоволення цієї потреби.
РОЗДІЛ 3
РОЗРОБКА ПОЛІТИКИ УПРАВЛІННЯ РУХОМ ОСНОВНИХ ФОНДІВ ТОРГІВЕЛЬНОГО ПІДПРИЄМСТВА
3.1 Оцінка планових передумов розробки політики управління рухом основних фондів торгівельного підприємства
Необхідною складовою частиною оцінки планових передумов політики управління рухом основних фондів є плановий їх баланс. Плановий баланс – це система показників, яка відображає наявність основних фондів на початок і кінець періоду, що планується, їх надходження за джерелами, формування і вибуття в цьому ж періоді за напрямками і причинами.
При розробці балансу враховуються заходи з мобілізації резервів підвищення ефективності діючих основних фондів і координація потреб в нових фондах; обґрунтовується обсяг і структура планового вибуття основних фондів. Рішення цих задач зводиться до максимізації ефективності формування і використання основних фондів, їх прибутковості. Розроблений план-прогноз повинен забезпечувати досягнення стратегічних цілей розвитку основних фондів. Він являється основою одного з напрямків інвестиційної діяльності підприємств [18].
Прийняття плану-прогнозу розвитку основних фондів передбачає необхідність формування амортизаційної політики, яка в певній мірі регулює майбутні відтворювальні процеси підприємства.
Як показали результати аналізу (розділ 2) діяльності підприємству ТОВ “БАРС” необхідно збільшувати показник прогресивності основних фондів, тобто збільшувати їх активну частину. Для розширення діяльності і збільшення товарообороту підприємству, враховуючи великий рівень зношення основних фондів 2 та 4 груп, необхідно придбати такі нові основні фонди, як насамперед транспортні засоби, обладнання, електронно-обчислювальні машини з метою полегшення торгового і управлінського процесів. Адже ці види основних фондів значно застарілі і майже повністю амортизовані. Витрати на їх утримання та ремонт перевищують вигоду, отриману від їх використання. Таке становище спостерігається у більшості підприємств, що займаються таким видом діяльності. Нажаль, коштів не вистачає для того, щоб придбати більш новітні та прогресивні фонди. І це значно зменшує можливості підприємства збільшувати рентабельність і загальну результативність своєї діяльності. Тому при розробці політики управління рухом основних фондів треба не лише обґрунтовувати потребу підприємства в основних фондах, а й реально оцінювати джерела фінансових ресурсів, за рахунок яких можна задовольнити таку потребу.
В 2006 році підприємство ТОВ “БАРС” планує збільшити обсяги діяльності за рахунок розширення асортиментної структури товарів, що реалізуються, та збільшення обсягів дрібнооптового товарообороту.
В плановому періоді (2006 рік) обсяг товарообороту планується збільшити на 35,1% (з рівня 48 256,452 тис. грн. до 65 208,333 тис. грн. – табл.2.1) за рахунок збільшення торговельних площ складів-магазинів філій 1 – 5 на 265 квадратних метрів кожний (типовий оптовий ангар – магазин) та розширення асортименту продукції, що реалізується. Збільшення площі відбудеться за рахунок будування додаткового приміщення. Асортимент продукції буде розширено за рахунок збільшення кола постачальників, на основі вивчення попиту споживачів та цін і асортименту продукції підприємств-конкурентів, активізації рекламної діяльності.
Важливою частиною планування показників діяльності підприємства на 2005 рік є розрахунок планової вартості основних фондів підприємства (табл.3.1).
Таблиця 3.1
Розрахунок планової вартості та руху основних фондів підприємства
ТОВ “БАРС” на 2006 рік, тис. грн.
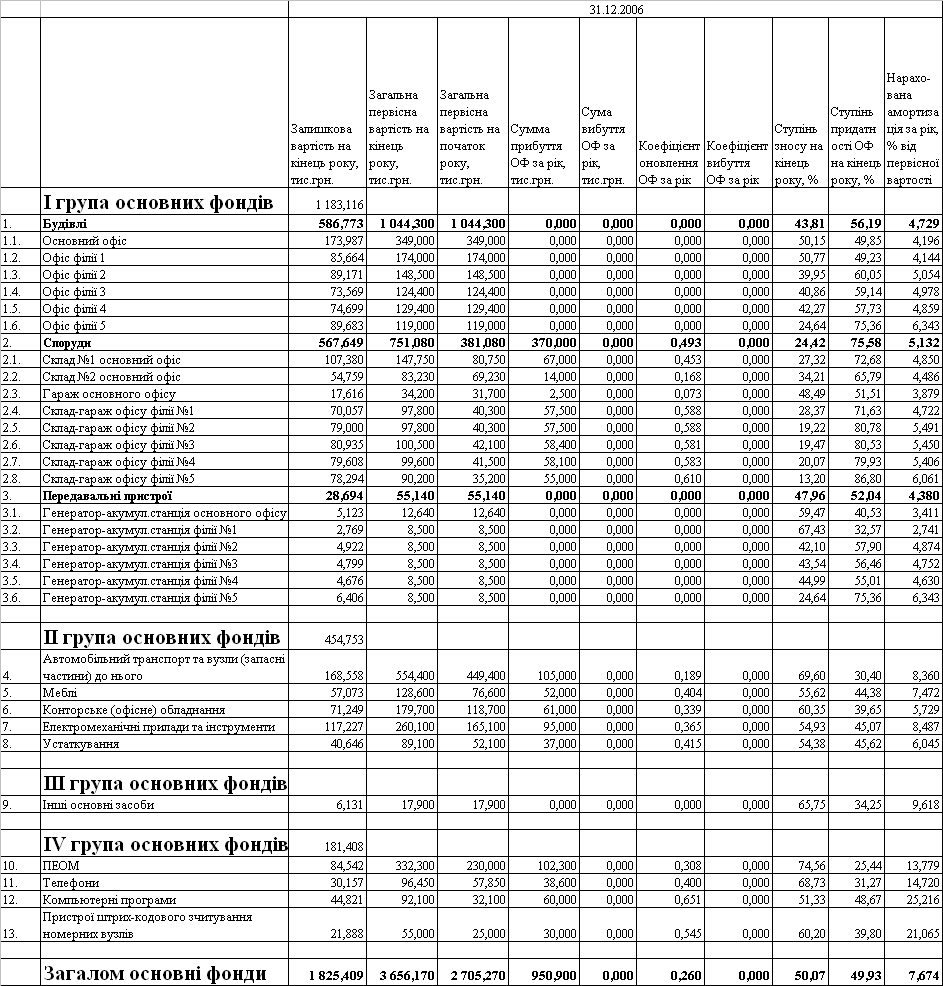
В результаті запланованого руху основних фондів у 2006 році:
1. Обсяг введених ОФ становитиме 950,9 тис.грн.
2. Обсяг вибуття 0
3. Коефіцієнт оновлення ОФ становитиме 0,260, тобто 26%
4. Коефіцієнт вибуття 0
5. Сума амортизації ОФ за рік становитиме 7,67%
6. Рівень придатності ОФ на кінець 2006 року становитиме 49,9%
7. Залишкова вартість основних фондів на кінець 2006 року становитиме
1 825,409 грн.
Показники попереднього (2005 року) становили:
1. Обсяг введених ОФ 45,9 тис.грн.
2. Обсяг вибуття ОФ – 124,1 тис.грн.
3. Коефіцієнт оновлення ОФ становив 0,017, тобто 1,7%
4. Коефіцієнт вибуття ОФ становив 0,045, тобто 4,5%
5. Сума амортизації ОФ за рік становила 9,3%
6. Рівень придатності ОФ на кінець 2005 року становив 42,7%
7. Залишкова вартість основних фондів на кінець 2005 року становив
1 155,1 грн.
Отже, в плановому періоді (2006) середньорічна вартість основних фондів підприємства збільшиться на 670,3 тис. грн. (на 58,02% відносно рівня 2005 року) за рахунок збільшення пасивної частини основних виробничих фондів на 279,6 тис. грн. (41,7%) та активної частини на 390,6 тис. грн.(58,3%), тобто політика оновлення основних фондів передбачає підвищення частки активних ОФ, які є найбільш зношені.
Враховуючи планові показники доходності і прибутковості підприємства ТОВ „БАРС” у 2006 році (табл.2.1) та прогнозний оновлювальний рух основних фондів на 2006 рік (табл.3.1), розрахуємо прогноз основних показників ефективності використання основних фондів на торговельному підприємстві на 2006 рік.
Таблиця 3.2
Планові показники ефективності використання основних фондів ТОВ “БАРС” у 2006 році відносно 2005 року
| Показники | 2005 р. | 2006 р. | Абсолютне відхилення, + | Темп приросту, % |
| Товарообіг в фактичних цінах, тис. грн. | 50 669,27 | 68 468,75 | 17 799,47 | 135,13 |
| Комерційний дохід, тис.грн. | 18 899,99 | 25 514,99 | 6 615,00 | 135,00 |
| Чистий прибуток, тис.грн. | 6 620,29 | 8 328,70 | 1 708,41 | 125,81 |
| Середньорічна вартість ОФ, тис.грн | 1 319,96 | 1 490,20 | 170,24 | 112,90 |
| Активна частина основних фондів, тис.грн. | 251,62 | 642,30 | 390,68 | 255,27 |
| Прогресивність ОФ,% | 19,06 | 43,10 | 24,04 | 226,10 |
| Фондовіддача, тис.грн./тис.грн. | 38,39 | 45,95 | 7,56 | 119,69 |
| Дохідність ОФ, % | 1 431,858 | 1 712,186 | 280,33 | 119,58 |
| Рентабельність ОФ, % | 501,552 | 558,898 | 57,35 | 111,43 |
| Фондомісткість, тис.грн./тис.грн. | 0,026 | 0,022 | 0,00 | 83,55 |
| Чисельність персоналу, чол | 406 | 445 | 39,00 | 109,61 |
| Фондоозброєність праці тис.грн./чол. | 3,25 | 3,35 | 0,10 | 103,00 |
| Продуктивність праці, тис.грн.чол. | 124,80 | 153,86 | 29,06 | 123,29 |
Отже, в плановому періоді ефективність використання основних фондів підприємства дещо поліпшиться. В результаті більш швидкого збільшення обсягу товарообороту підприємства (+35,1%) ніж середньорічної вартості основних фондів (+12,9%) фондовіддача основних фондів збільшиться на 19,7%, а фондоємкість – зменшиться на 16,5 %. При рості фондоозброєності на 3,0%, продуктивність праці збільшиться на 23,3% за рахунок більшої продуктивності нових основних фондів.
3.2 Визначення обсягів вибуття та введення основних фондів торгівельного підприємства
Формування активів торговельного підприємства пов'язано з трьома основними етапами його розвитку [ 4 ]:
Створенням нового підприємства;
Реконструкцією та модернізацією діючого підприємства;
Створенням нових структурних одиниць (магазинів, філій тощо) діючого підприємства.
Другий та третій етапи формування активів являють собою форми інвестиційної діяльності підприємства. Основою визначення потреби в основних фондах є запланований обсяг приросту активів, торговельного підприємства в розрізі основних їх видів, що забезпечує приріст обсягу його господарської діяльності. Об'єктом реального інвестування є приріст основних коштів, що звичайно планується, і нематеріальних активів. Обсяг цього приросту уточнюється з урахуванням динаміки і обсягу раніше незакінченого капітального будівництва (незавершених капітальних вкладень).
Визначення потреби підприємства в окремих видах активів торговельного підприємства здійснюється в процесі розробки бізнес плану його проекту.
Потреба в основних фондах розраховується диференційовано, в розрізі таких їх видів:
будівлі, приміщення та споруди;
машини та обладнання;
інші види основних фондів.
В основу розрахунку мають бути покладені наступні показники [ 9 ]:
плановий обсяг і склад реалізації товарів;
технології товароруху і методи продажу товарів, що використовуються на підприємстві;
експлуатаційна продуктивність окремих видів машин, механізмів та обладнання;
ринкова вартість окремих видів основних засобів;
вартість установки машин, механізмів та обладнання.
Принципова формула розрахунку потреби в окремих видах обладнання має такий вигляд:
Поб = Рп * Во / ПРе + У ( 3.1 )
де Поб потреба в обладнанні (в вартісному вимірюванні);
Рп плановий обсяг реалізації товарів;
ПРе експлуатаційна продуктивність даного виду обладнання (що виражена у вартісному обсязі товарів);
Во ринкова вартість одиниці даного виду обладнання;
У вартість установки даного виду обладнання.
Орендовані види основних засобів із розрахункової потреби виключаються.
Як вже зазначалося вище, розвиток (відтворення) основних фондів торговельного підприємства здійснюється на простій або розширеній основі.
Просте відтворення основних фондів передбачає їх поновлення в межах накопичено суми амортизаційних відрахувань – вартість їх в процесі відтворення не збільшується.
Розширене відтворення основних фондів являє собою введення в дію нових їх видів не тільки за рахунок амортизаційних відрахувань, але і за рахунок інших фінансових ресурсів – вартість їх в процесі такого відтворення зростає.
Загальна потреба в процесі відтворення основних фондів періоді що планується в процесі розширеного їх відтворення визначається за формулою:
DПоф = ЗПоф – Ноф + Вф + Вм ( 3.2 )
де DПоф загальна потреба в прирості основних фондів в плановому періоді;
ЗПоф загальна потреба в основних фондах у відповідності з плановим розвитком товарообороту в плановому періоді (визначається шляхом множення планової суми реалізації на показник фондоємкості);
Ноф – наявність основних фондів на початок планового періоду;
Вф – вибуття основних фондів в зв'язку з їх фізичним зношенням;
Вм – вибуття основних фондів в зв'язку з їх моральним зношенням;
Розрахуємо потребу в основних фондах для ТОВ “Барс” на 2005 рік. Для визначення потреби скористуємося даними про план товарообороту на 2005 р. та фондомісткістю. Суму товарообороту розподілимо між окремими групами основних фондів пропорційно їх вартості. Дані розрахунку наведені в табл.3.1
Як видно з табл.3.1, в зв'язку із збільшенням товарообороту в плановому періоді (2006 р.), для забезпечення ефективної діяльності підприємства, ТОВ “БАРС” потребує введення основних фондів на загальну суму 950,9 тис. грн. В тому числі:
ОФ І групи – 370,0 тис. грн.
ОФ ІІ групи 350,0 тис. грн.
ОФ ІІІ групи – 0 тис. грн.
ОФ ІV групи – 230,9 тис. грн.
Нараховані за 2006 фонди амортизації на відновлення основних фондів складуть суму в 280,57 тис.грн., інші кошти підприємство повинно інвестувати з інших джерел.
Таким чином визначення обсягів вибуття та введення основних фондів торговельного підприємства є одним