Комплексный экономический анализ хозяйственной деятельности предприятия
валовая прибыль – разница между выручкой от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных платежей) и себестоимостью проданных товаров, продукции, работ, услуг;
прибыль от продаж – разница между валовой прибылью суммой коммерческих и управленческих расходов;
прибыль до налогообложения – разница между прибылью от продаж и суммой прочих результатов деятельности;
чистая прибыль – разница между прибылью до налогообложения и суммой отложенных налоговых активов и отложенных налоговых обязательств и текущим налогом на прибыль;
базовая прибыль на акцию – отношение базовой прибыли отчетного периода к средневзвешенному количеству обыкновенных акций, находящихся в обращении в течение отчетного периода;
разводненная прибыль на акцию – показывает максимально возможную степень уменьшения прибыли или увеличения убытка, приходящегося на одну обыкновенную акцию.
Наибольшую часть прибыли организации получают от продажи продукции, товаров, выполненных работ и оказанных услуг.
Относительным показателем уровня доходности бизнеса является рентабельность. Показатели рентабельности более полно, чем прибыль отражают окончательные результаты хозяйствования, потому что их величина показывает соотношение эффекта с наличными или потребленными ресурсами. Условно их можно объединить в следующие основные группы:
показатели рентабельности капитала – характеризуют отношение прибыли (прибыли до налогообложения или чистой прибыли) к различным видам средств (капитала) организации;
показатели рентабельности производства – отражают прибыльность использования производственных ресурсов;
показатели рентабельности продаж – отношение различных видов прибыли к выручке от продажи товаров, продукции, работ, услуг.
Для показателей рентабельности не существует критериальных значений. Они используются при анализе тенденций в соотношении прибыли и других показателей за ряд лет и при сопоставлении аналогичных показателей внутри отрасли или по группе конкурирующих предприятий.
15. На основании показателей отчёта ф.2 « Отчёт о прибылях и убытках» проанализируйте динамику прибыли организации до налогообложения и чистой прибыли. Определите факторы формирования прибыли до налогообложения и чистой прибыли предприятия
Таблица 9
Анализ показателей прибыли и факторов, повлиявших на чистую прибыль.
| №п/п | Показатель | прошлый год, тыс. руб. | Отчётный год, тыс.руб. | Отклонение (+;-) тыс. руб. |
| 1 | Валовая прибыль | 1780666 | 2025425 | 244759 |
| 2 | Прибыль от продаж | 498596 | 565605 | 67009 |
| 3 | Прибыль (убыток) по прочим операциям | -361225 | -406547 | -45322 |
| 4 | Прибыль (убыток) до налогообложения | 137371 | 159058 | 21687 |
| 5 | Налог на прибыль | 32969 | 38174 | 5205 |
| 6 | Чистая прибыль (убыток) | 104402 | 120884 | 16482 |
| 7 | Изменения чистой прибыли отчётного периода за счёт: | х | х | х |
| а. изменение прибыли до налогообложения | х | х | 21687 | |
| б. изменение суммы налога на прибыль и других аналогичных обязательных платежей | х | х | -5205 |
Прибыль (убыток) по прочим операциям = проценты к получению + прочие доходы-проценты к уплате - прочие расходы.
Чистая прибыль организации за прошлый год составляла 104402 тыс.руб., за отчетный год она составила 120884 тыс.руб., т.е. увеличилась на 16482 тыс.руб. по сравнению с предыдущим годом.
Факторами формирования прибыли до налогообложения являются: прибыль от продаж, проценты к получению и к уплате, доходы от участия в других организациях, прочие доходы и расходы.
Факторами формирования чистой прибыли организации являются: прибыль до налогообложения, отложенные налоговые активы и обязательства, текущий налог на прибыль.
Прибыль формируется в большей степени за счет валовой прибыли и составляет 2025425 тыс.руб. на прошлый год и 1780666 тыс.руб. на отчетный год.
Наибольший удельный вес в расходах организации приходится на расходы, из которых формируется себестоимость продукции.
16. Проанализируйте характер изменения прибыли от продаж за отчётный период. Определите степень влияния различных (количественных и качественных) факторов на изменение прибыли от продаж. Дайте оценку качества прироста прибыли. Рассчитайте резерв увеличения прибыли от продаж
Таблица 10
Анализ факторов, повлиявших на изменение прибыли от продаж (тыс. руб.)
| №п/п | Показатель | Прошлый год ∑Q0Z0, ∑Q0P0 | Отчётный год при прощлогодних ценах и себестоимости ∑Q1Z0, ∑Q1P0 | Отчётный год ∑Q1Z1, ∑Q1P1 |
| 1 | Выручка от продаж | 5494860 | 6008450 | 6044220 |
| 2 | Полная себестоимость проданных товаров | 4996264 | 5449264,4 | 5478615 |
| 3 | Прибыль от продаж | 498596 | 559185,6 | 565605 |
Рассчитаем степень влияния шести факторов на изменение прибыли от продаж (PN).
Изменение прибыли от продаж составляет: 565605-498596=67009
Темп роста прибыли: 565605/498596*100=113,44 %
1. Расчёт влияния факторов объёма продаж на прибыль:
ΔPN1=PN0(К1-1)
Где К1-коэффициент изменения объёма продаж;
К1 =
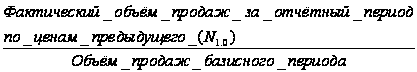
К1 =6008450/5494860=1,093
ΔPN1 =498596*(1,093-1)=46369,428 тыс.руб.
Рост объёма продаж на 109,3 % увеличил прибыль от продаж на 46369,428 тыс. руб.
2. Влияние изменения ассортимента и структуры продукции на прибыль от продаж:
ΔPN2 = PN1.0- PN0*К1=559185,6-498596*1,093=14220,172
Структурные сдвиги в ассортименте проданной продукции увеличили прибыль на 14220,172 тыс.руб.
3. Влияние изменения себестоимости продукции (Sпр) на величину прибыли от продаж:
ΔPN3 = Sпр1 - Sпр1.0 =5478615-5449264,4=29350,6 тыс.руб.
Удорожание себестоимости проданной продукции привело к повышению прибыли на сумму 29350,6 тыс.руб.
4. Влияние изменения цены продукции на величину прибыли от продаж:
ΔPN4 = N1- N 1.0=6044220-6008450=35770
Повышение прибыли в связи с изменением цен на продукцию составило 35770 тыс.руб.
Совокупное влияние факторов:
46369,428+14220,172+29350,6+35770=125710,2 тыс. руб.
Факторный анализ показал, что увеличение прибыли от продаж произошло за счёт изменения объёма продаж.
Приведённые расчёты наглядно показывают, что данная организация располагает достаточными резервами увеличения прибыли от реализации продукции за счёт увеличения удельного веса в объёме реализации более рентабельных товаров и изделий.
17. Рассчитайте коэффициенты эксплуатационных затрат и рентабельности производственной деятельности. Сделайте выводы на основании полученных результатов
Для удобства расчётов составим дополнительную таблицу:
| Показатель | Прошлый год | Отчётный год | Отклонение | Темп роста |
| Выручка т.р. | 5494860 | 6004220 | 509360 | 109,27 |
| Переменные расходы | 4121145 | 4593607 | 472462 | 111,46 |
| Прибыль от производственной деятельности | 1373715 | 1410613 | 36898 | 102,69 |
| Рентабельность производствен-ной деятельности | 0,25 | 0,23 | -0,02 | Х |
| Коэффициент эксплуатацион-ных затрат | 0,75 | 0,77 | 0,02 | Х |
Прибыль от производственной деятельности = выручка от продаж - переменные расходы.
Коэффициент эксплуатационных затрат (Кэз) рассчитаем по формуле: переменные расходы / выручка от продаж.
Рассчитаем рентабельность производственной деятельности (Рпд) по формуле: Валовая прибыль / выручка от продаж.
Оба коэффициента дополняют друг друга, т.е. в сумме составляют единицу.
Кэз+ Рпд=1
Рентабельность производственной деятельности показывает, что в отчетном году предприятие имеет 0,23 рибыли с каждого рубля, затраченного на производство и реализацию продукции. В прошлом году предприятие имело 0,25 прибыли с каждого рубля. Рентабельность производственной деятельности уменьшилась.
18. Определите рентабельность производственной деятельности (на основании маржинальной прибыли) и факторов, повлиявших на её динамику. Результаты расчётов оформите в таблице 11
Таблица 11
Анализ рентабельности производственной деятельности
| №п/п | Показатель | За отчётный год | За предшествующий год | Изменение (+;-) |
| 1 | Выручка (нетто), тыс. руб. | 6004220 | 5494860 | 509360 |
| 2 | Переменные расходы, тыс. руб. | 4593607 | 4121145 | 472462 |
| 3 | Маржинальная прибыль, тыс. руб. | 1410613 | 1373715 | 36898 |
| 4 | Рентабельность производственной деятельности (коэфф) | 0,3071 | 0,3333 | -0,0263 |
| 5 | Доход от продажи приходящийся на 1 руб. переменных расходов | 1,3071 | 1,3333 | -0,0263 |
| 6 | Рентабельность продаж, рассчитаная на основании маржинальной прибыли, коэфф. | 0,2349 | 0,2500 | -0,0151 |
| Влияние факторов: | ||||
| 7 | Доход от продажи, приходящийся на 1 руб. переменных расходов | х | х | -0,0066 |
| 8 | Рентабельность продаж, рассчитанная на основании маржинальной прибыли, коэфф. | х | х | -0,0197 |
Маржинальная прибыль = выручка от продаж - переменные расходы
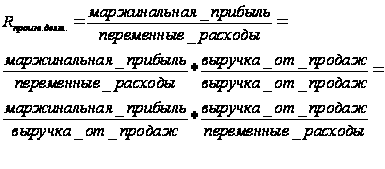
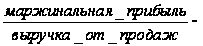 рентабельность
продаж рассчитанная
на основании
маржинальной
прибыли
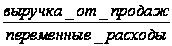 -
доходы на 1
руб.переменных
расходов
На основании этого рентабельность производственной деятельности можем найти по формуле: рентабельность продаж рассчитанная на основании маржинальной прибыли * доходы на 1 руб. переменных расходов.
Для определения влияния факторов на динамику рентабельности производственной деятельности воспользуемся способом абсолютных разниц.
ΔRпроизв. деят-ти= (-0,0151)*1,3333=-0,0201 - влияние рентабельности продаж рассчитанной на основании маржинальной прибыли
ΔRпроизв. деят-ти=0,2349*(-0,0263)= -0,0061- влияние доходов на 1 руб переменных расходов
Все факторы отрицательно повлияли на рентабельность производственной деятельности.
19. Определите рентабельность активов и факторы, повлиявшие на её изменение. Обобщите результаты расчётов в таблице 12
Таблица 12
Анализ рентабельности активов и факторов, влиявших на рентабельность активов
| №п/п | Показатель | Отчётный год | Предыдущий год | Изменение (+;-) |
| 1 | Прибыль до налогообложения, тыс.руб. | 159058 | 137371 | 21687 |
| 2 | Активы, тыс.руб. | 3121120 | 2967380 | 153740 |
| 3 | Рентабельность активов | 0,0510 | 0,0463 | 0,0047 |
| 4 | Выручка от продаж | 6044220 | 5494860 | 549360 |
| 5 | Доходы | 6084102 | 5537912 | 546190 |
| 6 | Выручка от продаж на 1 рубль доходов | 0,9934 | 0,9922 | 0,0001 |
| 7 | Доходы на 1 рубль активов | 1,9493 | 1,8663 | 0,0831 |
| 8 | Прибыль до налогообложения на 1 рубль выручки от продаж | 0,0263 | 0,0250 | 0,0013 |
| 9 | Влияние факторов: | х | х | х |
| а | выручки от продаж на 1 руб. доходов | х | х | 0,000005 |
| б | доходов на 1 руб активов | х | х | 0,002063 |
| в | показателя чистой прибыли до налогообложения на 1 руб. выручки от продаж | х | х | 0,002548 |
Рентабельность
активов =
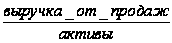
Для проведения факторного анализа рентабельности активов кратная модель рентабельности активов расширяется на показатели прибыли и выручки от продаж:
Рент-ть активов
=
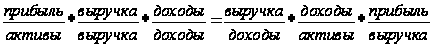
Выручка от
продаж на 1 рубль
доходов -
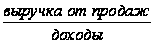
Доходы на
1 рубль активов
-

Прибыль до
налогообложения
на 1 рубль выручки
от продаж -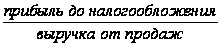 .
Рассчитаем влияние факторов на изменение рентабельности активов:
Rа = Δа*b0*c0 = 0,0001*1,8663*0,025=0,000005 -Влияние выручки от продаж на 1 рубль доходов на рентабельность активов
Rа = а1*Δb* c0 =0,9934*0,0831*0,025=0,002063- Влияние доходов на 1 рубль активов на рентабельность активов
Rа = а1*b1* Δc=0,9934*1,9493*0,0013=0,002548- Влияние показателей прибыли до налогообложения на 1 рубль выручки от продаж на рентабельность активов
Как следует из приведенных выше расчетов, ООО «Агат» успешно развивает свою финансово-хозяйственную деятельность, о чем свидетельствует положительная динамика рентабельности активов.
20. Определите динамику рентабельности собственного капитала и факторов, повлиявших на неё. Оцените характер этого влияния. Обобщите результаты в таблице 13
Таблица 13
Анализ рентабельности собственного капитала
| №п/п | Показатель | Отчётный год | Предшествующий год | Изменение (+;-) |
| 1 | чистая прибыль, тыс. руб. | 120884 | 104402 | 16482 |
| 2 | Собственный капитал, тыс.руб. | 1895390 | 1794610 | 100780 |
| 3 | Рентабельность собственного капитала | 6,3778 | 5,8175 | 0,5603 |
| 4 | Выручка от продаж | 6044220 | 5494860 | 549360 |
| 5 | Среднегодовая балансовая величина заёмного капитала, тыс. руб. | 1225730 | 1172770 | 52960 |
| 6 | Коэффициент финансового рычага | 0,6467 | 0,6535 | -0,0068 |
| 7 | Коэффициент оборачиваемости заёмного капитала | 4,9311 | 4,6854 | 0,2457 |
| 8 | чистая прибыль на 1 руб. выручки от продаж | 0,0200 | 0,0190 | 0,0010 |
| Влияние факторов: | х | х | х | |
| 4 | финансового рычага, коэфф. | х | х | -0,0006 |
| 5 | коэффициента оборачиваемости заёмного капитала | х | х | 0,0030 |
| 6 | показателя чистой прибыли на 1 руб. выручки от продаж | х | х | 0,0032 |
Для проведения факторного анализа рентабельности собственного капитала кратная модель рентабельности собственного капитала расширяется на показатели заёмного капитала и выручки от продаж:
Рентабельность
собственного
капитала =
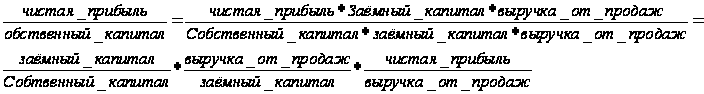
 -
коэффициент
финансового
рычага
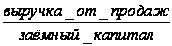 -
коэффициент
оборачиваемости
оборотного
капитала
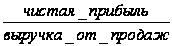 -
показатель
чистой прибыли
на 1 руб. выручки
от продаж
Расчёт влияния факторов на результативный показатель, производится способом абсолютных разниц.
1. Влияние коэффициента финансового рычага на рентабельность собственного капитала:
ΔRсоб.кап= Δа*b0*c0=(-0,0068)*4,6854*0,019=-0,0006
2. Влияние изменения коэффициента оборачиваемости заёмного капитала на рентабельность собственного капитала
ΔRсоб.кап = а1*Δb* c0= 0,6467*0,2457*0,019=0,003
3. Влияние изменения показателя чистой прибыли на 1 руб. выручки от продаж на рентабельность собственного капитала
ΔRсоб.кап = а1*b1* Δc=0,6467*4,9334*0,001=0,0032
Факторами положительно повлиявшими на изменение рентабельности собственного капитала, являются коэффициент оборачиваемости заёмного капитала (0,003) и показатель чистой прибыли на 1 руб. выручки от продаж (0,0032).Изменение коэффициента финансового рычага отрицательно повлияло на рентабельность собственного капитала (-0,006). Таким образом, резервами повышения эффективности использования собственного капитала организации является соотношение заёмного и собственного капитала.
Анализ финансового положения организации
21. Определите экономический эффект операционного, финансового и операционно-финансовго рычага. Сделайте выводы о целесообразности произведённых затрат и использования заёмных средств
Определим уровень операционного левериджа:
 ,
где
 –
эффект операционного
рычага;
 –
темп прироста
валовой прибыли;
 –
темп прироста
выручки от
продаж продукции,
работ, услуг.
В нашем случае эффект операционного рычаг будет равен:
ЭОР=
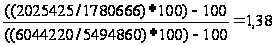
Операционный леверидж – это потенциальная возможность влиять на валовой доход путем изменения структуры себестоимости и объема выпуска.
Каждый процент прироста объема продаж при сложившейся структуре издержек обеспечивает увеличение валовой прибыли на 1,38 %
Определим уровень финансового левериджа:
 ,
где
 –
финансовый
рычаг;
 –
темп прироста
чистой прибыли.
В нашем случае эффект финансового рычага будет равен:
ЭФР=
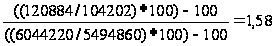
Финансовый леверидж – это потенциальная возможность влиять на прибыль и рентабельность предприятия путем изменения объема и структуры долгосрочных пассивов. Каждый процент прироста валовой прибыли обеспечивает увеличение чистой прибыли на 1,58 %.
Определим уровень операционно-финансового левериджа:
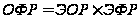
ОФР= 1,38*1,58=2,1804
Операционно-финансовый рычаг определяет оптимальную структуру и расчет необходимых заемных средств с учетом их платности.
22. Определите коэффициенты ликвидности. Оцените их преимущества и недостатки. На основании анализа динамики коэффициентов ликвидности и соотношения (неравенства) различных групп активов, сгруппированных по степени ликвидности, и соответствующих групп пассивов дайте оценку платёжеспособности и степени устойчивости финансового состояния организации. Объясните методику расчёта этих показателей, сделайте выводы об устойчивости финансового положения
Анализ платежеспособности заключается в сравнении средств по активу, сгруппированных по степени их ликвидности с обязательствами по пассиву, расположенными в порядке возрастания долгов.
Баланс считается абсолютно ликвидным, а организация платежеспособной, если выполняется следующие условия:
1) А1 ≥ П1; 2) А2 ≥ П2; 3) А3 ≥ П3; 4) А4 ≤ П4-.
Сгруппируем активы и пассивы для оценки ликвидности баланса организации.
Группа А1-Наиболее ликвидные активы: денежные средства и краткосрочные финансовые вложения.
Группа А2- Быстрореализуемые активы: краткосрочная дебиторская задолженность и прочие оборотные активы.
Группа А3- Медленно реализуемые активы: запасы с НДС.
Группа А4- Труднореализуемые активы: внеоборотные активы, долгосрочная дебиторская задолженность
Группа П1- Наиболее срочные обязательства: кредиторская задолженность, задолженность участникам по выплате доходов, просроченная задолженность по кредитам и займам.
П2- Краткосрочные обязательства: краткосрочные кредиты и займы, резервы предстоящих расходов и просроченные краткосрочные обязательства
П3- долгосрочные обязательства: займы и кредиты, прочие долгосрочные обязательства.
П4- постоянные пассивы: собственный капитал и доходы будущих периодов.
Для удобства расчётов составим таблицу.
Группировка активов и пассивов бухгалтерского баланса для оценки
ликвидности
| Группа активов | На начало года, тыс. руб. | На конец года, тыс. руб. | Группа пассивов | На начало года, тыс. руб. | На конец года, тыс. руб. |
| А1 | 133785 | 129576 | П1 | 715341 | 757017 |
| А2 | 425652 | 453612 | П2 | 144589 | 168743 |
| А3 | 902898 | 897966 | П3 | 312840 | 299970 |
| А4 | 1505545 | 1639939 | П4 | 1794610 | 1895390 |
Исходя из данных таблицы можем сделать следующие выводы:
Сравнивая показатели первой группы на предыдущий год получим А1<П1, за отчётный год та же ситуация.
Сравнивая показатели 2 группы получим: за предыдущий год А2>П2, за отчётный А2 >П2.
Показатели 3 группы: за предыдущий год А3>П3, такая же ситуация наблюдается и за отчётный год.
Показатели 4 группы: А4<П4, такая же ситуация за отчётный год.
Исходя из этого мы можем сделать следующие выводы: из четырёх условий не соблюдается только первое. Это означает, что предприятие не может расплачиваться по наиболее срочным обязательствам за счёт имеющихся денежных средств и краткосрочных финансовых вложений, но нужно учесть, что в организации быстрореализуемых активов больше, чем краткосрочных обязательств. Из этого следует, что организация неплатёжеспособна на ближайший промежуток времени т.к. сопоставляя показатели групп А1 И А2 с группами П1 и П2 можно определить текущую ликвидность предприятия, которая свидетельствует о платёжеспособности или неплатёжеспособности предприятия в ближайший промежуток времени.
Определим коэффициенты ликвидности:
коэффициент текущей ликвидности:
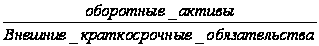
Определим коэффициент текущей ликвидности на начало года:
Ктл=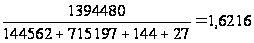
Определим коэффициент текущей ликвидности на конец года:
Ктл =
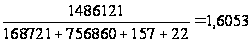
Коэффициент текущей ликвидности показывает способность предприятия осуществлять расчёты по всем видам краткосрочных обязательств. Нормальным для предприятия считается величина коэффициенты текущей ликвидности ≥ 2.Рассчитав коэффициент текущей ликвидности на начало и на конец года можем сделать вывод, что предприятие не способно осуществлять расчёты по всем видам краткосрочных обязательств.
Коэффициент промежуточной ликвидности:
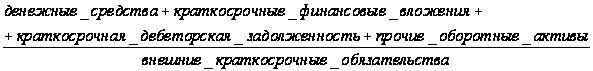
Рассчитаем коэффициент промежуточной ликвидности на начало года:
Кпл=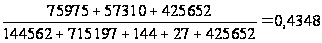
Рассчитаем коэффициент промежуточной ликвидности на конец года:
Кпл=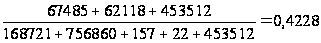
Коэффициент промежуточной ликвидности отражает прогнозируемые платёжные возможности предприятия при условии своевременного расчёта с дебиторами. Нормативной считается величина >0,8. Коэффициент промежуточной ликвидности ниже теоретически допустимого уровня, т.е. организация платежеспособна только на 40 % при условии своевременного проведения расчетов с дебиторами.
коэффициент абсолютной ликвидности:
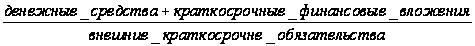
Рассчитаем коэффициент абсолютной ликвидности на начало года:
Кал=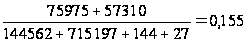
Рассчитаем коэффициент абсолютной ликвидности на конец года:
Кал=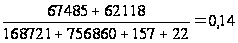
Коэффициент абсолютной ликвидности показывает какая часть краткосрочных заёмных обязательств может быть при необходимости немедленно погашена за счёт денежных средств. Нормативное значение > 0,2. В нашем случае он ниже и отражает тот факт, что наиболее ликвидные активы занимают маленькую долю в текущих активах, поэтому и доля их участия в покрытии текущих обязательств на низком уровне. Организация в срочном порядке может погасить свои обязательства только на 14 %.
Ликвидность - это способность предприятия платить по своим краткосрочным обязательствам. Рассчитав коэффициенты ликвидности данной организации мы можем сделать вывод о том, что организация не может платить по своим краткосрочным обязательствам в срок.
Самым простым способом оценки финансовой устойчивости является соответствие величины средств, направленных организацией на формирование материально-производственных запасов (МПЗ), финансовым источникам этих средств:
Абсолютная финансовая устойчивость:
 (собственные
оборотные
средства)
Нормальная финансовая устойчивость:
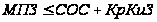 (краткосрочные
кредиты и займы)
неустойчивое, предкризисное финансовое состояние:
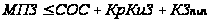 (кредиторская
задолженность
поставщиков
и подрядчиков)
Кризисное финансовое состояние:
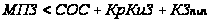
Для удобства расчётов составим таблицу:
| Показатель | На начало года, тыс. руб. | На конец года, тыс. руб. |
| Материально-производственные запасы | 902898 | 897966 |
| Собственные оборотные средства | 712770 | 709239 |
| Краткосрочные кредиты и займы | 144562 | 168721 |
| Кредиторская задолженность поставщиков и подрядчиков | 540602 | 573596 |
Исходя из
расчётов в
таблице можем
сделать вывод
о том, что финансовое
состояние ООО
« Агат» на начало
года неустойчивое,
предкризисное
(902898<1397934). На конец
отчётного года
ситуация не
изменилась,
предприятия
в предкризисном
состоянии
(897966<1451556). При предкризисном
финансовом
состоянии
нарушается
платёжеспособный
баланс, но
сохраняется
возможность
восстановления
равновесия
платёжных
средств и платёжных
обязательств
за счёт привлечения
временно свободных
средств в оборот
предприятия.
Наряду с абсолютными показателями финансовую устойчивость характеризует относительные показатели- коэффициенты финансовой независимости:
Коэффициент
автономии =
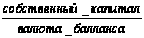
Коэффициент
автономии за
отчётный год
=

Коэффициент автономии характеризует долю собственного капитала в формировании активов организации. Норматив ≥0,5. Из этого можем сделать вывод, что доля собственного капитала в активах организации достаточна для формирования активов организации.
Коэффициент финансовой устойчивости:
Коэффициент финансовой устойчивости =
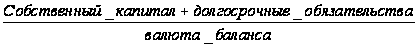
Коэффициент
финансовой
устойчивости
за отчётный
год =
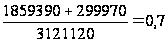
Коэффициент финансовой устойчивости показывает долю формирования активов за счет долгосрочных источников средств. Финансовая устойчивость признается нормальной, если величина показателя принимает значение ≥0,7.
3. Коэффициент финансового левериджа:
Коэффициент
финансового
левериджа =
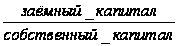
Коэффициент
финансового
левериджа за
отчётный год
=
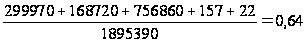
Коэффициент финансового левериджа показывает сколько заёмных средств привлекла организация на 1 рубль собственных. Норматив ≤0,5. Это знаит, что на 1 рубль собственных средств организация привлекла 0,65 руб. заёмных средств.
4.Коэффициент обеспеченности собственными оборотными средствами:
Коэффициент обеспеченности собственными оборотными средствами =
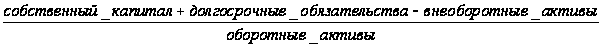
Коэффициент
обеспеченности
собственными
оборотными
средствами
за отчётный
год =
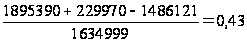
Коэффициент обеспеченности собственными оборотными средствами показывает долю формирования оборотных активов за счёт собственного капитала. Норматив ≥0,1.
23. Проанализируёте соотношение дебиторской и кредиторской задолженности, сделайте выводы.
Воспользуемся приложением к бухгалтерскому балансу. От сюда видим, что краткосрочная дебиторская задолженность на конец отчётного года возросла. Также возросла и долгосрочная на 42753 тыс. руб.
Также видно, что увеличивается и краткосрочная кредиторская задолженность, а долгосрочная уменьшилась на 12870 тыс. руб. Увеличение краткосрочной кредиторской задолженности говорит о том, что предприятия начинает расплачиваться по своим долгосрочным обязательствам.
Рассчитаем
коэффициент
отношения
дебиторской
и кредиторской
задолженности:
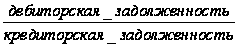
На конец отчётного года: 607430/1225730=0,4956
Считается, что дебиторская задолженность должна немного превышать кредиторскую задолженность, т.е. коэффициент соотношения дебиторской и кредиторской задолженности должен немного превышать 1. В нашем случае наоборот, наблюдается превышение кредиторской задолженности над дебиторской, что свидетельствует о финансовых затруднениях, о нарушении расчётной дисциплины, о привлечении в свой оборот средств кредиторов.
24. На основании проанализированных относительных показателей и коэффициентов дайте комплексную оценку финансового положения предприятия
При анализе финансового положения организации используются такие показатели как: экономический эффект операционного и финансового рычага, коэффициенты ликвидности, коэффициенты финансовой устойчивости, а также анализируется соотношение дебиторской и кредиторской задолженности.
Анализируя финансовый рычаг сделаем вывод, что каждый процент прироста валовой прибыли обеспечивает увеличение чистой прибыли на 1,58 %, а анализируя операционный рычаг, что каждый процент прироста объёма продаж при сложившейся структуре издержек обеспечивает увеличение валовой прибыли на 1,38 %.
Анализируя коэффициенты ликвидности можем сделать вывод, что не один коэффициент не соответствует нормативам. Из этого следует, что организация не может платить по своим краткосрочным обязательствам в срок.
Анализируя финансовую устойчивость при помощи абсолютных показателей показал, что состояние организации неустойчивое.
Анализ финансовой устойчивости при помощи коэффициентов финансовой устойчивости показал обратное, т.е. все коэффициенты соответствуют нормативам, кроме коэффициента финансового левериджа, который оказался больше.
Анализ соотношения дебиторской и кредиторской задолженности показал, что кредиторская задолженность превышает дебиторскую, что свидетельствует о финансовых затруднения организации.
Повышение кредиторской задолженности объясняет почему коэффициенты финансовой устойчивости соответствуют нормативам и в то же время анализ абсолютных показателей показал обратное. Организация привлекает в свой оборот средства кредиторов.
Комплексная оценка деятельности организации
25. Используя комплексные показатели дайте сравнительную рейтинговую оценку результативности деятельности конкурирующих обществ с ограниченной ответственностью «Алмаз», «Рубин» и «Агат». Предварительные расчёты оформите в таблице 14. Результаты расчётов и ранжирования мест, занимаемых ООО, обобщите в таблице 15
Таблица 14
Подготовка стандартизированных показателей для комплексной оценки результатов деятельности ООО
| №п/п | Стандартизированный комплексный показатель | ООО | Наибольшее значение показателя (эталон) | ||
| Алмаз | Рубин | Агат | |||
| А | Б | 1 | 2 | 3 | 4 |
| 1 | Рентабельность продаж | 0,089 | 0,093 | 0,094 | 0,094 |
| 2 | Рентабельность активов | 0,525 | 0,529 | 0,039 | 0,529 |
| 3 | Рентабельность собственного капитала | 0,659 | 0,657 | 0,064 | 0,659 |
| 4 | Рентабельность доходов | 0,024 | 0,029 | 0,020 | 0,029 |
| 5 | Рентабельность расходов | 0,03 | 0,024 | 0,020 | 0,03 |
| 6 | коэффициент финансовой независимости | 0,607 | 0,603 | 0,607 | 0,607 |
Составим матрицу стандартизированных коэффициентов по алгоритму xij= аij /max аij т.е. каждый показатель матрицы делим на наибольшее значение относительно соответствующего показателя.
Составим таблицу квадратов стандартизированных показателей. Для этого возводим показатели (xij ) в квадрат и умножаем на коэффициент значимости (kj) по каждому показателю. Из суммы квадратов показателей, выбранных для комплексной оценки, извлекается квадратный корень для получения обобщающей рейтинговой оценки (R).
Организации ранжируются в порядке возрастания рейтинговой оценки, т.е. наибольшее значение соответствует первому месту. Расчёты представим в таблице 15.
Таблица 15
Матрица стандартизированных показателей комплексной оценки результатов деятельности ООО
| №п/п | Стандартизированный комплексный показатель | ООО | Коэффициент значимости показателя | ||
| Алмаз | Рубин | Агат | |||
| А | Б | 1 | 2 | 3 | 4 |
| 1 | Рентабельность продаж | 1,6136 | 1,7619 | 1,7839 | 1,8 |
| 2 | Рентабельность активов | 1,4 | 1,4000 | 0,0075 | 1,4 |
| 3 | Рентабельность собственного капитала | 2,0 | 1,9879 | 0,0187 | 2 |
| 4 | Рентабельность доходов | 1,0958 | 1,6 | 0,7510 | 1,6 |
| 5 | Рентабельность расходов | 1,5 | 0,9600 | 0,6938 | 1,5 |
| 6 | Коэффициент финансовой независимости | 1,7000 | 1,7 | 1,7016 | 1,7 |
| 7 | Итого (∑ стр. 1,2,3,4,5,6) | 9,2883 | 9,3875 | 4,9565 | х |
| 8 | Рейтинговая оценка с учётом значимости показателя | 3,0477 | 3,0639 | 2,2263 | х |
| 9 | Ранжирование мест акционерных обществ | 2 | 1 | 3 | х |
На основе расчёта рейтинговой оценки , можно увидеть, что наилучшее, с экономической точки зрения, показатели имеет ООО «Рубин». Рассмотренная в курсовой работе организация ООО «Агат» занимает последнее место.
Заключение
В данной работе был рассмотрен комплексный экономический анализ хозяйственной деятельности ООО «Агат». По результатам анализа сделаем следующие выводы:
Анализируя ресурсный потенциал организации показал, что анализируя степень влияния отдельных факторов связанных с использованием трудовых ресурсов на прирост выручки повлияли положительно все показатели, кроме изменения среднечасовой выработки одного рабочего. При определении степени влияния на объём продаж факторов связанных с использованием материалов, отрицательно повлияло только уменьшение материалоотдачи проданной продукции. Использование ресурсного потенциала организации осуществляется преимущественно экстенсивным путём. Из факторов связанных с использованием основных средств на объём продаж отрицательно подействовал только объём продаж, приходящийся на 1 тыс. руб. стоимости активной части основных средств за машино-час работы.
Анализ производства и объёма продаж. Используя данные о результатах маркетингового исследования спроса на изделия А, В, С, D и Е, стратегически более выгодным для ООО «Агат» является изделие А, для выпуска изделия D нет условий.
Анализ затрат и себестоимости показал, что расходы в организации возросли на 482335 тыс. руб. В общей сумме расходов самый большой удельный вес занимают затраты на оплату труда. Доходы организации также возрасли на 546190 тыс. руб.
Анализ финансовых результатов показал следующее: чистая прибыль организации составляет 120884 тыс. руб. и по сравнению