Оценка конкурентоспособности товара и производства
Строка «Всего затрат» рассчитывается как сумма всех экономических элементов, таким образом, она равна:
578897,4 + 99440 + 25854,4 + 98010 + 80000 = 882201,8 рублей.
Таблица 5 - Смета затрат
| Экономические элементы затрат | Расчет | Сумма, руб. |
| Материальные затраты | (0,2*1200 + 0,01*960 + 733*0,2)*800 + (0,15*1200 + 0,008*960 + 433*0,2)*955 | 578897,4 |
| Заработная плата | 67*800 + 48*955 | 99440 |
| Страховые выплаты во внебюджетные фонды | 99440*26% | 25854,4 |
| Амортизация | (1800*4% + 2667*12%) / 4 | 98010 |
| Прочие расходы | из табл. 4 | 80000 |
| Всего затрат | 578897,4 + 99440 + 25854,4 +98010 +80000 | 882201,8 |
2. Составим калькуляцию себестоимости изделий А и Б.
Результаты расчетов занесем в табл. 6.
Таблица 6
| Калькуляционные статьи расходов | Изделие А | Изделие Б | Затраты на весь выпуск А и Б, руб. | ||||
| Норма расхода на 1 изделие, т./шт. | Затраты на единицу продукции, руб. | Затраты на весь выпуск, руб. на 1 изделия | Норма расхода на 1 изделие, т./шт. | Затраты на единицу продукции, руб. | Затраты на весь выпуск, руб. | ||
| Металл на технологические нужды | 0,2 | 240 | 192000 | 0,15 | 180 | 171900 | 363900 |
| Топливо | 0,01 | 9,6 | 7680 | 0,008 | 7,68 | 7334,4 | 15014,4 |
| Электроэнергия | 733 | 146,6 | 117280 | 433 | 86,6 | 82703 | 199983 |
| Зарплата производственных работников (сдельщиков) | - | 67 | 53600 | - | 48 | 45840 | 99440 |
| Единый социальный налог, 26% | - | 17,42 | 13936 | - | 12,48 | 11918,4 | 25854,4 |
| Итого прямые расходы | - | 480,62 | 384496 | - | 334,76 | 319695,8 | 704191,8 |
| Условно-постоянные (накладные) расходы | - | 119,94 | 95950,68 | - | 85,93 | 82059,32 | 178010 |
| Полная себестоимость | - | 600,56 | 480446,68 | - | 420,69 | 401755,12 | 882201,8 |
Калькуляция себестоимости на изготовление и реализацию продукции определяется по калькуляционным статьям.
Затраты по статьям: «Металл на технологические нужды»; «Топливо»; «Энергия» рассчитываются аналогично определению затрат по элементу «Материальные затраты». Таким образом, прямые материальные затраты на металл составляют: 240 и 180 рублей – в себестоимости изделия А и изделия Б соответственно; прямые материальные затраты на топливо: 9,6 рублей 7,68 рублей – в себестоимости изделия А и изделия Б соответственно; прямые материальные затраты на электроэнергию: 146,6 рублей и 86,6 рублей – в себестоимости изделия А и изделия Б соответственно.
Затраты на металл весь выпуск составляют: 192000 и 171900 рублей на 1 изделие выпуска А и выпуска Б соответственно; затраты на топливо на весь выпуск составляют: 7680 и 7334,4 рублей на 1 изделие выпуска А и выпуска Б соответственно; затраты на электроэнергию на весь выпуск составляют: 117280 и 82703 рублей на 1 изделие выпуска А и выпуска Б соответственно.
Общие материальные затраты на весь выпуск продукции А и Б равны 578897,4 рублей.
Заработную плату рабочих-сдельщиков рассчитаем как произведение сдельных расценок на изделия А и Б соответственно на выпуск этих изделий из табл. 1. Они равны 53600 рублей на 1 изделие и 45840 рублей на 1 изделие выпусков А и Б соответственно, а из общая сумма – 99440 рублей.
Страховые выплаты во внебюджетные фонды определяются аналогично смете затрат. То есть затраты на единицу продукции составят: 17,42 и 12,48 рублей – в себестоимости изделия А и изделия Б соответственно; затраты на весь выпуск: 13936 и 11918,4 рублей – в себестоимости изделия А и изделия Б соответственно. Общая сумма страховых выплат во внебюджетные фонды составит 25854,4 рубля.
Прямые расходы рассчитаем как сумму вышеперечисленных статей калькуляции. Затраты на единицу продукции составляют:
240 + 9,6 + 146,6 + 67 + 17,42 = 480,62 рублей – при выпуске А
180 + 7,68 + 86,6 + 48 + 12,48 = 334,76 рублей – при выпуске Б;
затраты на весь выпуск составляют:
192000 + 7680 + 117280 + 53600 + 13936 = 384496 рублей на 1 изделие выпуска А
171900 + 7334,4 + 82703 + 45840 + 11918,4 = 319695,8 рублей на 1 изделие выпуска Б.
Общая сумма прямых расходов:
384496 + 319695,8 = 704191,8 рублей.
В накладные расходы включена амортизация основных фондов, прочие расходы, затраты на оплату труда инженерно-технических работников вместе со страховыми выплатами во внебюджетные фонды от этих затрат. Их общая сумма равна 178010 рублей.
Распределение накладных расходов по изделиям произведем пропорционально сумме заработной платы производственных рабочих в себестоимости изделий А и Б. Для этого рассчитаем коэффициент пропорциональности k (по данным табл. 6):
 ,
(3.1)
где НРобщ – накладные расходы на весь выпуск продукции изделий А и Б, руб.;
ЗПобщ – зарплата производственных рабочих на весь выпуск продукции А и Б, руб.
Коэффициент пропорциональности k равен:
k = 178010 / 99440 = 1,79.
Для распределения накладных расходов по изделиям А и Б используем следующие формулы:
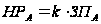 ,
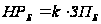 ,
(3.2)
где НРА, НРБ – накладные расходы в себестоимости одного изделия А и Б соответственно, руб.;
ЗПА, ЗПБ – зарплата производственных рабочих на одно изделие А и Б соответственно, руб. И получаем, что затраты на единицу продукции составляют:
НРА = 1,79*67 = 119,94 рублей
НРБ = 1,79*48 = 85,93 рублей;
затраты на весь выпуск:
119,94*800 = 95950,68 рублей на 1 изделие выпуска А
85,93*955 = 82059,32 рублей на 1 изделие выпуска Б.
Полная себестоимость всего выпуска изделий А и Б равна сумме прямых и накладных расходов:
704191,8 + 178010 = 882201,8 рублей.
3. Рассчитаем цены на изделия А и Б, согласно заданному уровню рентабельности.
Для этого необходимо определить прибыль одного изделия (Пизд) А и Б при заданном уровне рентабельности (R) приведенном в табл. 4 по формулам:
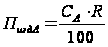 ,
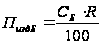 ,
(3.3)
где СА и СБ – себестоимость одного изделия А и Б. Получаем:
Пизд.А = 600,56*20/100 = 120,11 рублей
Пизд.Б = 420,69*20/100 = 84,14 рублей.
Цену одного изделия рассчитываем по методу «полная себестоимость одного изделия + прибыль». Имеем:
Ценаизд.А = 600,56 + 120,11 = 720,67 рублей за одно изделие А
Ценаизд.Б = 420,69 + 84,14 = 504,83 рублей за одно изделие Б.
4. Определим выручку от реализации продукции за квартал как сумму произведений количества выпускаемой продукции А на цену изделия А и количества выпускаемой продукции Б на цену изделия Б. Соответственно:
720,67*800 + 504,83*955 = 1058642,16 рублей.
5. Определим чистую прибыль предприятия за квартал.
Для определения чистой прибыли рассчитаем прибыль балансовую (до налогообложения) по формуле:
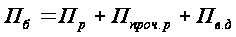 ,
(3.4)
где Пр – прибыль от реализации основного вида деятельности, руб.
Прибыль от реализации определяется по формуле
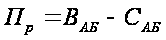 ,
(3.5)
где ВА,Б – выручка от реализации изделий А и Б, руб.;
СА,Б - полная себестоимость изделий А и Б;
Ппроч.р – прибыль от прочей реализации. Рассчитаем как прибыль от продажи металла (произведение количества проданного металла на цену продажи из таблицы 2).
Пв.д – прибыль от внереализационных доходов – сумма дохода от сдачи помещений в аренду и доходов в виде дивидендов по ценным бумагам, руб. Получаем:
Пр = 1058642,16 – 882201,8 = 176440,36 рублей.
Ппроч.р = 175*1350 = 236250 рублей.
Пв.д. = 3*20 + 60 = 120 тыс. рублей, или 120000 рублей.
Теперь рассчитаем балансовую прибыль:
Пб = 176440,36 + 236250 + 120000 = 532690,36 рублей.
Далее для определения чистой прибыли рассчитаем валовую прибыль:
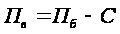 ,
(3.6)
где Пб – балансовая прибыль;
С – себестоимость проданных товаров, продукции, работ и услуг. Получаем:
Пв = 532690,36 – 882201,8 = -349511,44 рублей.
При расчете валовой прибыли выявляем убыток, поэтому чистую прибыль и сумму капиталовложений в развитие производства вычислить невозможно.
6. Определим, на сколько процентов снизилась себестоимость одного изделия А и Б в результате:
а) изменения себестоимости одного изделия в результате снижения норм расхода металла (экономии по металлу):
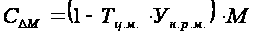 ,
(3.7)
где Тц.м – темп роста цен на металл;
Ун.р.м. – уровень норм расхода металла после внедрения мероприятия НТП, уровню норм расхода до внедрения мероприятия НТП;
М – доля расходов на металл в себестоимости одного изделия.
Ун.р.м. = 1 – 8% = 0,92
Тц.м. = 5% = 0,05
МА = 240 / 600,56 = 0,399
МБ = 180 / 420,69 = 0,428
Все необходимые данные есть, рассчитаем изменение себестоимости:
СΔМ = (1 – 0,05*0,92)*0,399 = 0,381, или 38,1% - изменение себестоимости одного изделия А;
СΔМ = (1 – 0,05*0,92)*0,428 = 0,408, или 40,8% - изменение себестоимости одного изделия Б.
В стоимостном выражении всё выглядит следующим образом:
СΔМ = 91,44 рублей в себестоимости изделия А
СΔМ = 68,58 рублей в себестоимости изделия Б;
б) экономии по заработной плате (включая отчисления в социальные фонды производственных рабочих) – снижения себестоимости одного изделия вследствие роста производительности труда, превышающего рост заработной платы:
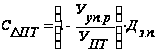 ,
(3.8)
где Ууп.р – уровень условно-постоянных расходов после внедрения мероприятия НТП к уровню условно-постоянных расходов до внедрения мероприятия НТП, %:
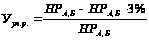 ,
(3.9)
где НРА,Б – накладные расходы в себестоимости одного изделия А и Б;
УПТ – уровень производительности труда после внедрения мероприятия НТП к уровню производительности труда до внедрения мероприятия НТП, %;
Дз.п. – доля заработной платы производственных рабочих (с единым социальным налогом) в себестоимости одного изделия, %.
Ууп.р.А = (119,94 – 119,94*0,03) / 119,94 = 1,03
Ууп.р.Б = (85,93 – 85,93*0,03) / 85,93 = 1,03;
УПТ = 120%, или 1,2;
Дз.п.А = (67 + 17,42) / 600,56 = 0,141
Дз.п.Б = (48 + 12,48) / 420,69 = 0,144.
Необходимые данные присутствуют, выполняем расчет:
СΔПТ = (1 – 1,03 / 1,2)*0,141 = 0,019, или 1,9% - изменение себестоимости одного изделия А
СΔПТ = (1 – 1,03 / 1,2)*0,144 = 0,02, или 2% - изменение себестоимости одного изделия Б.
В стоимостном выражении:
СΔПТ = 1,6 рублей в себестоимости изделия А
СΔПТ = 1,21 рублей в себестоимости изделия Б;
в) экономии по условно-постоянным расходам:
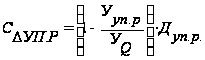 ,
(3.10)
где Ууп.р – уровень условно-постоянных расходов после внедрения мероприятий НТП (%) к уровню условно-постоянных расходов до внедрения мероприятий НТП;
УQ – уровень объема производства после внедрения мероприятий НТП (%) к уровню объема производства до внедрения мероприятий НТП;
Дуп.р. – доля постоянных расходов в себестоимости одного изделия, %.
Ууп.р.А = (119,94 – 119,94*0,03) / 119,94 = 1,03
Ууп.р.Б = (85,93 – 85,93*0,03) / 85,93 = 1,03;
УQ = 120%, или 1,2;
Дуп.р.А = 119,94 / 600,56 = 0,199, или 19,9%
Дуп.р.Б = 85,93 / 420,69 = 0,204, или 20,4%.
Все необходимые данные есть, рассчитаем изменение себестоимости:
СΔУП.Р = 23,87 рублей в себестоимости изделия А
СΔУП.Р = 17,53 рублей в себестоимости изделия Б.
Теперь рассчитаем общий процент экономии по трём факторам по каждому изделию:
Изделие А. Экономия: 91,44 + 1,6 + 23,87 = 116,91 рублей.
Изделие Б. Экономия: 68,58 + 1,21 + 17,53 = 87,32 рублей.
8. Рассчитаем себестоимость одного изделия А и Б после внедрения мероприятий научно-технического прогресса.
Таблица 7
| Калькуляционные статьи расходов | Изделие А | Изделие Б | Затраты на весь выпуск А и Б, руб. | ||||
| Норма расхода на 1 изделие, т./шт. | Затраты на единицу | Затраты на весь выпуск, руб. на 1 изделия | Норма расхода на 1 изделие, | Затраты на единицу продукциии | Затраты на весь выпуск, руб. | ||
| Металл на технологические нужды | 0,18 | 231,84 | 222566,4 | 0,14 | 173,88 | 199266,48 | 421832,88 |
| Топливо | 0,01 | 9,6 | 9216 | 0,008 | 7,68 | 8801,28 | 18017,28 |
| Электроэнергия | 733 | 146,6 | 140736 | 433 | 86,6 | 99243,6 | 239979,6 |
| Зарплата производственных работников (сдельщиков) | - | 71,02 | 68179,2 | - | 50,88 | 58308,48 | 126487,68 |
| Единый социальный налог, 26% | - | 18,47 | 17726,59 | - | 13,23 | 15160,21 | 32886,8 |
| Итого прямые расходы | - | 477,53 | 458424,19 | - | 332,27 | 380780,05 | 839204,24 |
| Условно-постоянные (накладные) расходы | - | 99,95 | 95950,68 | - | 71,61 | 82059,32 | 178010 |
| Полная себестоимость | - | 577,47 | 554374,88 | - | 403,87 | 462839,36 | 1017214,24 |
После внедрения мероприятий НТП себестоимость увеличилась на 135012,44 рублей (на 15%) за счет увеличения:
расходов на оплату труда (заработная плата + ЕСН): 159374,48 рублей (на 6%);
цен на металл (для производственного потребления и на продажу): 1260 и 1417,5 рублей соответственно (на 5%).
В виду того, что при расчетах валовой прибыли результат получился отрицательным, и определение суммы капиталовложений было невозможно, расчёт срока окупаемости капиталовложений также не осуществим.
Заключение
В данной работе рассмотрен процесс оценки конкурентоспособности товаров и производства. Безусловно, анализ неполон в силу ряда обстоятельств. Вместе с тем, задачи, которые были поставлены перед нами, выполнены.
В первом разделе курсовой работы мы рассмотрели и проанализировали такие понятия, как конкурентоспособность предприятий и какие факторы на нее влияют. Во втором – конкурентоспособность товаров и производства, групповые показатели её оценки.
Для повышения коэффициента вероятности внедрения на рынке собственной продукции аналогичная продукция, представления на рынке, оценивается по уровню конкурентоспособности товара, т.е. осуществляется позицирование товара на рынке, которое предусматривает совокупность действие по обеспечению конкурентоспособности товара и разработку соответствующего комплекта мероприятий по маркетингу.
Наиболее выгодным, с экономической точки зрения, периодом для предприятия является временной отрезок, когда производится изделие, которое является своего рода монополизированным, что обеспечит высокие темпы прибыли. Эта благоприятная экономическая ситуация ухудшается, когда производство этого изделия найдет широкое распространение на других предприятиях или появятся аналоги. Когда такое случается довольно часто, можно говорить о конкурентоспособности предприятия.
Конкурентоспособность предприятия – это возможность производить продукцию на действующих производственных мощностях в соответствии с запланированными технико-экономическими параметрами, обеспечивающими конкурентоспособность продукции.
Конкурентоспособность продукции – это совокупность технико-экономических показателей (параметров) товара, обеспечивающая удовлетворение требований рынка. Анализ конкурентоспособности обеспечивает оценку потенциальных возможностей конкурирующих организаций относительно производства и поставки на товарный рынок продукции, технико-экономические характеристики которой могут повлиять на снижение интереса со стороны потребителя.
Внешние и внутренние факторы конкурентоспособности отличаются тем, что внешние факторы – это меры воздействия, которые позволяют сориентироваться производителю на товарном рынке и определить дальнейшую стратегию, а внутренние – это тот потенциал предприятия, который обеспечивает выпуск конкурентоспособной продукции.
Групповые показатели конкурентоспособности производства предприятия подразделяются:
по технологичности;
по организации производства;
по экономичности.
Конкурентоспособность предприятия – это необходимое условие обеспечения производства конкурентоспособной продукции. Эти две проблемы не могут рассматриваться в отрыве друг от друга. Они тесно взаимосвязаны и одна проблема предопределяет другую. Продукции отражает результат производственного процесса, которые обеспечивается товаропроизводителем наличным производственным потенциалом с учетом требования рынка. При изменении спроса на данную продукцию возникает необходимость пересмотра конкурентоспособности производства предприятия.
Тема моей курсовой работы довольно обширная, в данной работе рассмотрены основные вопросы, актуальные для наших дней.
Список литературы
Экономика: Учебник. 3-е изд., перераб. и доп. / Под ред. д-ра экон. наук проф. А.С. Булатова. – М.: Юристъ, 2002. – 896 с.
Экономика организации: Учебник для вызов. – 2-е изд., перераб. и доп. / Н.Л. Зайцев. – М.: Издательство «Экзамен», 2004 г. – 624 с.
Экономика предприятия: Методические указания к курсовой работе / Цырульник Р.П., Клевцова Н.В., Долженко Е.Н. – Норильский индустр. ин-т. – Норильск, 2008. – 52 с.
Моисеева Н.К., Анискин Ю.П. Современное предприятие: конкурентоспособность, маркетинг, обновление. – М., 2001 г.
Задорожный Ю.В. Товароведение и организация торговли продовольственными товарами: курс лекций ч. 1. / НКИ. – Н.Новгород, 1999. – 87 с.