Вдосконалення системи управління оборотним капіталом
На третьому етапі аналізу вивчається оборотність окремих видів оборотних активів у загальній їх сумі. Цей аналіз проводиться з використанням показників – коефіцієнта оборотності та періоду обороту оборотних активів. На даному етапі аналізу встановлюється загальна тривалість і структура операційного, виробничого й фінансового циклів підприємства; досліджуються основні фактори, що впливають на тривалість цих циклів.
На четвертому етапі визначається рентабельність оборотних активів, досліджуються фактори, що її формують. У процесі аналізу використовуються коефіцієнт рентабельності оборотних активів, а також модель компанії “Дюпон”, яка щодо даного виду активів має вигляд:
Роа = Ррп х Ооа, де
Роа – рентабельність оборотних активів;
Ррп – рентабельність реалізації продукції;
Ооа – оборотність оборотних активів.
На п’ятому етапі аналізу розглядається склад основних джерел фінансування оборотних активів – динаміка їх суми та питомої ваги в загальному обсязі фінансових засобів, інвестованих у ці активи; визначається рівень фінансового ризику, що генерується сформованою структурою джерел фінансування оборотних активів.
Результати аналізу дозволяють визначити загальний рівень ефективності управління оборотними активами на підприємстві та виявити основні напрями його підвищення в майбутньому періоді.
Визначення принципових підходів щодо формування оборотних активів підприємства. На даному етапі аналіз відображає загальну ідеологію фінансового управління підприємством із позицій прийнятного співвідношення рівня прибутковості та ризику фінансової діяльності. Оборотні активи визначають вибір визначеного типу політики їх формування.
З наукової точки зору виділяються три принципові підходи щодо формування оборотних активів підприємства – консервативний, помірний і агресивний.
Консервативний підхід передбачає повне забезпечення поточної потреби в усіх видах оборотних активів, що забезпечують нормальний хід операційної діяльності; створює високі розміри їх резервів на випадок непередбачених складнощів у забезпеченні підприємства сировиною та матеріалами, погіршення внутрішніх умов виробництва продукції, затримки оплати дебіторської заборгованості, активізації попиту покупців тощо. Такий підхід гарантує мінімізацію операційних і фінансових ризиків, але негативно впливає на ефективність використання оборотних активів – їх оборотність і рівень рентабельності.
Помірний
підхід спрямований
на забезпечення
повного задоволення
поточної потреби
в усіх видах
оборотних
активів і створення
нормальних
страхових їх
розмірів на
випадок збоїв
у ході операційної
діяльності
підприємства.
При такому
підході забезпечується
оптимальне
співвідношення
між рівнем
ризику та рівнем
ефективності
використання
фінансових
ресурсів.
Агресивний
підхід полягає
в мінімізації
усіх форм страхових
резервів за
окремими видами
оборотних
активів. При
відсутності
збоїв у ході
операційної
діяльності
він забезпечує
найбільш високий
рівень ефективності
їх використання.
Проте будь-які
збої в ході
операційної
діяльності
призводять
до суттєвих
фінансових
втрат через
скорочення
обсягу виробництва
та реалізації
продукції.
Отже, вищеназвані принципові підходи щодо формування оборотних активів підприємства, відображуючи різні співвідношення рівня ефективності їх використання і ризику, у кінцевому рахунку визначають суму цих активів і їх рівень відносно обсягу операційної діяльності.
Оптимізація обсягу оборотних активів. Така оптимізація повинна виходити з вибраного підходу щодо формування оборотних активів, забезпечуючи заданий рівень співвідношення ефективності їх використання і ризику. Процес оптимізації обсягу оборотних активів складається з трьох основних етапів.
Перший етап. За результатами аналізу оборотних активів у попередньому періоді визначається система заходів щодо реалізації резервів, спрямованих на скорочення тривалості операційного, а в його рамках – виробничого та фінансового циклів підприємства. При цьому скорочення тривалості окремих циклів не повинно призводити до зниження обсягів виробництва та реалізації продукції.
Другий етап. На основі вибраного підходу до формування оборотних активів, запланованого обсягу виробництва й реалізації окремих видів продукції та розкритих резервів скорочення тривалості операційного циклу оптимізується обсяг і рівень окремих видів цих активів. Засобом такої оптимізації виступає нормування періоду їх обороту та суми.
Третій етап. На даному етапі визначається загальний обсяг оборотних активів підприємства на наступний період:
ОАп = ЗСп + ЗГп + ДЗп + ГАп + Пп , де
ОАд – загальний обсяг оборотних активів підприємства на кінець аналізованого наступного періоду;
ЗСп – сума запасів сировини та матеріалів на кінець наступного періоду;
ЗГп – сума запасів готової продукції на кінець наступного періоду з включенням до неї обсягу незавершеного виробництва;
ДЗп – сума дебіторської заборгованості на кінець наступного періоду;
ГАп – сума грошових активів на кінець наступного періоду;
Пп – сума інших видів оборотних активів на кінець наступного періоду.
Оптимізація співвідношення постійної та змінної частин оборотних активів. Сезонні особливості суттєво впливають на обсяг потреби в окремих видах оборотних активів для здійснення операційної діяльності. Так, наприклад, на підприємствах ряду галузей агропромислового комплексу закупівля сировини здійснюються протягом лише визначених сезонів, що визначає підвищену потребу в оборотних активах у цей період, у формі запасів сировини. На підприємствах окремих галузей є можливість переробляти сировину лише протягом "сезону переробки" з наступною рівномірною реалізацією продукції, що визначає в такі періоди підвищену потребу в оборотних активах, у формі запасів готової продукції. Коливання в розмірах потреби в окремих видах оборотних активів можуть бути викликані й сезонними особливостями попиту на продукцію підприємства. Тому у процесі управління оборотними активами варто визначати їх сезонну потребу, що складає різницю між максимальною та мінімальною потребою в них протягом року.
Оптимізація співвідношення постійної та змінної частин оборотних активів здійснюється за чотирма етапами.
На першому етапі за результатами аналізу щомісячної динаміки рівня оборотних активів у днях обороту або в сумі за ряд попередніх років будується графік їх середньої "сезонної хвилі".
В окремих випадках він може бути конкретизований за окремими видами оборотних активів.
На другому етапі за результатами графіка "сезонної хвилі" розраховуються коефіцієнти мінімального й максимального рівнів оборотних активів щодо середнього їх рівня.
На третьому етапі визначається сума постійної частини оборотних активів за такою формулою:
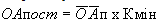 ,
де
ОАпост. – сума постійної частини оборотних активів у наступному періоді;
ОАп – середня сума оборотних активів підприємства у наступному періоді;
Кмін. – коефіцієнт мінімального рівня оборотних активів.
На четвертому етапі визначається максимальна та середня сума змінної частини оборотних активів у наступному періоді. Розрахунки здійснюються за такими формулами:
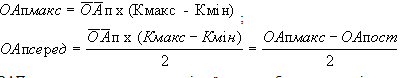
ОАПмакс. – максимальна сума змінної частини оборотних активів у наступному періоді;
ОАПсеред. – середня сума змінної частини оборотних активів у наступному періоді;
ОАПост. – сума постійної частини оборотних активів у наступному періоді;
Кмакс. – коефіцієнт максимального рівня оборотних активів;
Кмін. – коефіцієнт мінімального рівня оборотних активів.
Таким чином, основою управління оборотністю й вибору конкретних джерел фінансування оборотних активів є співвідношення постійної та змінної їх частин.
Забезпечення необхідної ліквідності оборотних активів. Усі види оборотних активів тією або іншою мірою є ліквідними, крім витрат майбутніх періодів і безнадійної дебіторської заборгованості. Загальний рівень ліквідності повинен забезпечувати необхідний рівень платоспроможності підприємства за поточними фінансовими зобов'язаннями. З цією метою з урахуванням обсягу й графіка майбутнього платіжного обороту повинна бути визначена частина оборотних активів у формі коштів, високо- і середньоліквідних активів.
Забезпечення підвищення рентабельності оборотних активів. Оборотні активи повинні приносити визначений прибуток при їх використанні у виробничо-збутовій діяльності підприємства. Водночас окремі види оборотних активів можуть приносити підприємству прямий прибуток у процесі фінансової діяльності у формі відсотків і дивідендів. Тому складовою частиною розроблюваної політики є забезпечення своєчасного використання тимчасово вільного залишку грошових активів для формування ефективного портфеля короткострокових фінансових вкладень.
Забезпечення мінімізації втрат оборотних активів у процесі їх використання. Усі види оборотних активів певною мірою схильні до ризику втрат. Наприклад, грошові активи схильні до ризику інфляційних втрат; короткострокові фінансові вкладення – до ризику втрат частини доходу в зв’язку з несприятливою кон’юнктурою фінансового ринку, а також ризику втрат від інфляції; дебіторська заборгованість – до ризику неповернення або невчасного повернення, а також ризику інфляційного; запаси товарно-матеріальних цінностей – до втрат від природних збитків тощо. Тому управління оборотними активами повинно бути спрямоване на мінімізацію ризику їх втрат, особливо в інфляційних умовах.
Формування
принципів, що
визначають
фінансування
окремих
видів оборотних
активів. Виходячи
із загальних
принципів
фінансування
активів, що
визначають
формування
структури та
вартості капіталу,
слід конкретизувати
принципи фінансування
окремих видів
і складових
частин оборотних
активів. Залежно
від фінансового
менталітету
менеджерів
сформовані
принципи можуть
визначати
широкий діапазон
підходів до
фінансування
оборотних
активів – від
консервативного
до агресивного.
Оптимізація
структури
джерел фінансування
оборотних
активів. На
основі раніше
визначених
принципів
фінансування
у процесі розробки
системи управління
оборотними
активами формуються
підходи до
вибору конкретної
структури
джерел фінансування,
їх приросту
з урахуванням
тривалості
окремих стадій
фінансового
циклу й оцінки
вартості залучення
окремих видів
капіталу.
На
управління
оборотними
активами здійснює
вплив система
розроблених
на підприємстві
фінансових
нормативів.
Основними з
таких нормативів
є:
• норматив власних оборотних активів підприємства;
• система нормативів оборотності основних видів оборотних активів і тривалості операційного циклу в цілому;
• система коефіцієнтів ліквідності оборотних активів;
• нормативне співвідношення окремих джерел фінансування оборотних активів та інші.
Цілі та характер використання окремих видів оборотних активів мають суттєві відмінні риси. Тому на підприємствах з великим обсягом щодо використання оборотних активів розробляється система управління окремими їх видами:
1) запасами товарно-матеріальних цінностей;
2) дебіторською заборгованістю;
3) грошовими активами, до яких також прирівнюються й короткострокові фінансові вкладення як форма тимчасового використання вільного залишку грошових активів.
1.3 Нормування як метод управління оборотним капіталом
Потреба в оборотних коштах визначається шляхом їх нормування, що являє собою встановлення оптимальної величини оборотних коштів, необхідних для організації і здійснення нормальної господарської діяльності підприємства. А це, на нашу думку, значно підвищує ефективність управління оборотними активами.
В основу визначення потреби в оборотних коштах для основної діяльності покладаються планові показники виробництва продукції підприємства і планових витрат на виробництво і реалізацію продукції. Визначається також потреба підприємства в оборотних коштах для підсобних і допоміжних виробництв, житлово-комунальних і інших непромислових господарств, що не функціонують на самостійному балансі, і для капітального ремонту, здійснюваного господарським способом.
На практиці застосовуються наступні основні методи нормування оборотних коштів: метод прямого розрахунку, аналітичний (дослідно-статистичний) метод і коефіцієнтний метод.
Метод прямого розрахунку є найбільш точним, обґрунтованим, але разом з тим досить трудомістким, оскільки він потребує високої кваліфікації економістів, залучення до нормування працівників багатьох служб підприємства. Він заснований на визначенні науково обґрунтованих норм запасу за окремими елементами оборотних коштів.
Аналітичний (дослідно-статистичний) метод застосовується в тому випадку, коли в плановому періоді не передбачено істотних змін в умовах роботи підприємства в порівнянні з попереднім. У цьому випадку розрахунок нормативу оборотних коштів здійснюється агреговано, з огляду на співвідношення між темпами росту обсягу виробництва і розміром нормованих оборотних коштів у попередньому періоді. При аналізі наявних оборотних коштів їхні фактичні запаси коректуються, зайві виключаються.
Коефіцієнтний метод заснований на визначенні нового нормативу на базі нормативу попереднього періоду шляхом внесення в нього виправлень з урахуванням зміни умов виробництва, постачання, реалізації продукції, розрахунків, що здійснюють вплив на швидкість обертання оборотних коштів. За залежними від обсягів виробництва елементами оборотних коштів (сировина, матеріали, незавершене виробництво, готова продукція на складі) потреба планується виходячи з розмірів їх у базисному році, темпів зростання виробництва і можливого прискорення оборотності оборотних коштів. За елементами оборотних коштів, що не залежать від обсягу діяльності (запасні частини, малоцінні і швидкозношувані предмети, витрати майбутніх періодів) планова потреба визначається на рівні їх средньофактичних залишків.
Формування раціональної структури джерел фінансових ресурсів підприємства для фінансування необхідного обсягу його оборотного капіталу та забезпечення бажаного рівня доходів є одним із найважливіших завдань управління оборотним капіталом та фінансового менеджменту підприємства в цілому.
Будь-яке підприємство для фінансування своєї діяльності потребує достатнього обсягу фінансування. Управління фінансуванням оборотних активів підприємства підкорене цілям забезпечення необхідної потреби в них відповідними фінансовими ресурсами та оптимізації структури джерел формування цих ресурсів. З урахуванням цієї мети на підприємстві розробляється політика фінансування оборотних активів.
Політика фінансування оборотних активів являє собою частину загальної політики управління його оборотними активами, що полягає в оптимізації обсягу та складу фінансових джерел їх формування з позицій забезпечення ефективного використання власного капіталу та достатнього рівня фінансової стійкості підприємства.
Нормування оборотних коштів у незавершеному виробництві і витратах майбутніх періодів
Незавершене виробництво — один з найважливіших напрямків авансування оборотних коштів. Його питома вага в промисловості перевищує 20 % загальної вартості оборотних коштів. Незавершеним виробництвом уважають незавершене виготовлення продукції на всіх стадіях виробничого процесу з моменту першої операції і до здачі готової продукції на склад. Його обсяг залежить від типу виробництва, тривалості виробничого циклу, розподілу витрат протягом виробничого циклу (обсяг незавершеного виробництва зростає. якщо більше витрат здійснюється на початку виробничого циклу).
Норматив оборотних коштів для незавершеного виробництва визначається з формули:
Н = З • Д • К,
де 3 — одноденні витрати за планом IV кварталу, тис. грн.;
Д—тривалість виробничого циклу, днів;
К — коефіцієнт зростання витрат.
Норма оборотних коштів для незавершеного виробництва визначається множенням тривалості виробничого циклу на коефіцієнт зростання витрат.
Одноденні витрати обчислюються діленням витрат на випуск валової продукції (за виробничою собівартістю) у IV кварталі планового року на 90.
Тривалість виробничого циклу визначається на основі даних технологічних карт та інших планових нормативів виробництва. Вона складається із часу, витраченого на обробку деталей (технологічний запас), транспортування деталей від одного робочого місця до іншого і передачі готової продукції на склад (транспортний запас), перебування виробів між окремими операціями (оборотний запас), а також зі страхового запасу оброблених деталей. Якщо кількість виробів у незавершеному виробництві велика, а тривалість виробничого циклу в днях для різних виробів суттєво різниться, слід об'єднати продукцію в групи, а потім на цій підставі визначити середньозважений показник. Його величину розраховують, виходячи з частини окремих видів або груп виробів у загальному обсязі продукції, що випускається, за плановою собівартістю
До фінансового планування слід підходити як до процесу оцінки майбутніх фінансових потреб, визначення того, як проводилося попереднє фінансування і на які потреби витрачалися кошти. За допомогою фінансового планування і контролю можна оцінити, чи відповідають цілям підприємства існуючі прийоми фінансування і те, як витрачаються кошти. Прийоми фінансового планування дають змогу визначити, коли і які саме кошти потрібні. Існуюча методика фінансового планування (нормування) оборотних коштів має суттєвий недолік: для детального аналізу і планування пропонувалися уніфіковані нормативні коефіцієнти і показники, визначені експериментальним шляхом, які не враховували всієї сукупності факторів, що впливають на господарську діяльність конкретного сервісного підприємства. Проте, нормативи є корисними тільки у тому випадку, якщо вони сприяють удосконаленню управління виробничою діяльністю підприємства, і тому методика встановлення нормативних витрат повинна визначатися самим підприємством, а не вищестоящими організаціями.
РОЗДІЛ 2 ОЦІНКА ВПЛИВУ СИСТЕМИ УПРАВЛІННЯ ОБОРОТНИМ КАПІТАЛОМ НА ФІНАНСОВИЙ СТАН ВАТ ПОЛТАВСЬКИЙ “ТРЗ”
2.1 Загальна характеристика фінансово-економічної діяльності підприємства
ВАТ Полтавський “ТРЗ” заснований у 1871 році, як головні паровозні майстерні Харківсько-Миколаївської залізниці. За 130 років існування підприємство двічі ґрунтовно реконструювалося, цілком було відновлене після Великої Вітчизняної війни. З 1963 року, після реконструкції, завод перейшов на ремонт тепловозів. За роки роботи на Полтавському тепловозоремонтному заводі було відремонтовано понад 34000 паровозів і тепловозів для залізниць колишнього Радянського Союзу, для країн Європи і Азії.
Форма власності на підприємстві змінювалася кілька разів: на початку своєї історії завод (майстерні) існував як акціонерне товариство, з 80-х років ХІХ ст. – як власність казни, за радянських часів це було державне підприємство, в 1991 році – орендне підприємство, а з 1 жовтня 1994 року – акціонерне товариство відкритого типу.
Сьогодні тепловозоремонтний завод – надійний діловий партнер галузевих підприємств СНД, Європи, Азії, Монголії та країн Балтії.
ВАТ “ ТРЗ ” спеціалізується на ремонті пасажирських тепловозів ТЕП70, універсальних магістральних тепловозів серії М62, вантажних 2ТЕ116, маневрових ТЕМ7 та ТГМ6.
Великим попитом у залізничників України, Росії, Монголії, країн Балтії користуються запасні частини (зараз це понад 70 найменувань), випуск яких – один з пріоритетних напрямків у розвитку підприємства. Власне ливарне виробництво, механічна обробка заготівок, використання сучасних технологій – складові налагодженого виробництва лиття та подальшої обробки численних запасних частин, призначених для ремонту тепловозів.
ВАТ “Полтавський ТРЗ” створене з метою об’єднання вкладів його учасників для направлення їх на забезпечення матеріального благоустрою та задоволення соціально-економічних потреб працівників.
Основними напрямами діяльності ВАТ “Полтавський ТРЗ” згідно зі Статутом є:
Ремонт рухомого складу залізних доріг.
Виготовлення запасних частин рухомого складу, агрегатів та іншої продукції для потреб залізничного транспорту.
Виготовлення кисню.
Виробництво електроенергії, теплової енергії, теплопостачання.
Будівництво житла, господарських об’єктів соціально-культурно-побутової сфери, виконання будівельно-монтажних і ремонтно-будівельних робіт.
Будівельно-ремонтні, конструкторсько-технологічні розробки, архітектурно-проектні, транспортні та виробничі послуги населенню, підприємцям і підприємствам.
Виробництво будівельних матеріалів та інших засобів технічного забезпечення підприємств.
Виробництво товарів народного споживання.
Виробництво сільськогосподарської продукції.
Лізингова та інжинірингова діяльність.
Ремонт, технічне обслуговування, заправка і прокат автомобілів.
Ремонт, технічне обслуговування, прокат і програмне забезпечення комп’ютерної техніки, послуги та запровадження комп’ютерних технологій та підготовка кадрів для роботи на комп’ютерах.
Ремонт, технічне обслуговування, прокат складної побутової техніки, засобів виробництва, технічний сервіс.
ВАТ “Полтавський ТРЗ” має право без обмежень приймати рішення відносно направлень своєї діяльності, здійснювати зовнішньоекономічну діяльність у відповідності до діючого законодавства та зобов’язань по договору купівлі-продажу приватизаційного державного майна орендного підприємства полтавський тепловозоремонтний завод.
ВАТ “Полтавський ТРЗ” є юридичною особою з дня його державної реєстрації. Підприємство має самостійний баланс, розрахунковий, валютний та інші рахунки в банківських установах, печатку зі своїм найменуванням, штампи, фірмові бланки, а також фірмову марку і товарний знак, які затверджуються правлінням заводу і реєструються в торгово-промисловій палаті України, інші реквізити.
ВАТ “Полтавський ТРЗ” у своїй діяльності керується діючим законодавством України, має обов’язки та користується правами, передбаченими Господарським Кодексом України, договором купівлі-продажу приватизаційного майна, Установчим договором, Статутом, а також внутрішніми правилами процедур, регламентами та іншими локальними нормативними документами.
Майно заводу складається з основних засобів та оборотних активів, а також інших цінностей, вартість яких відображається у балансі.
ВАТ “Полтавський ТРЗ” може самостійно продавати, передавати безкоштовно, обмінювати, здавати в оренду юридичним особам і громадянам засоби виробництва й інші матеріальні цінності, відчужувати їх іншим особам і списувати з балансу в порядку, передбаченому Статутом і договором купівлі-продажу приватизованого державного майна.
Для забезпечення ефективного господарювання великого значення набуває створення раціональної організаційної структури підприємства.
Структура підприємства – це його внутрішній устрій, який характеризує склад підрозділів та систему зв’язків підпорядкованості і взаємодії між ними.
Організаційна структура заводу побудована у відповідності з потребами ефективного управління всіма галузями виробництва, господарської та адміністративної служби і наведена у додатку А.
Значна частина працівників тепловозоремонтного заводу зайнята обліком, контролем та аналізом. Передусім це апарат бухгалтерії, контрольної та аналітичної служб, які безпосередньо ведуть бухгалтерський облік, виконують контрольну та аналітичну роботу.
Весь апарат облікової служби заводу, як методично так і адміністративно підпорядкований одному керівнику- головному бухгалтеру.
Головний бухгалтер забезпечує раціональну організацію бухгалтерського обліку, контролю та аналізу виробничих процесів, та роботу виконавців. Також в його обов’язки входять організація функціонування апарату, що включає планування робіт, організацію праці, нормування, контроль, розподіл обов’язків, підвищення кваліфікації.
У нових умовах господарювання діяльність кожного господарюючого суб’єкта, в тому числі ВАТ “Полтавський ТРЗ” , є предметом уваги багатьох учасників ринкових відносин, зацікавлених в результатах його діяльності. На основі наявної бухгалтерської інформації всі зацікавлені сторони прагнуть оцінити фінансовий стан підприємства. А для самого підприємства важливо не стільки визначення його фінансового стану, скільки проведення постійної роботи, спрямованої на його поліпшення. З цією метою на заводі аналіз фінансово-господарської діяльності, який передбачає дослідження економіки підприємства, формування діагнозу і найближчих цілей, вироблення шляхів досягнення їх без обліку і з урахуванням резервів виробництва.
Аналіз роботи підприємства передбачає вирішення таких основних комплексів завдань :
аналіз фінансового становища підприємства ;
аналіз структури майна підприємства та джерел його утворення ;
аналіз показників ліквідності підприємства ;
аналіз показників фінансової стабільності підприємства ;
аналіз показників ефективності виробництва ;
аналіз показників кредитоспроможності підприємства ;
Ефективність реалізації цих завдань залежить від постановки аналітичної роботи на підприємстві. Вона передбачає дію над економічними даними (або економічною інформацією) з метою одержання різних проміжних або кінцевих показників аналітичного характеру, які можуть бути використані для розробки та прийняття управлінського рішення. Організаційно аналітичний процес складається з трьох етапів : підготовчого, аналітичної обробки та заключного.
Підготовчий етап аналітичного процесу передбачає комплекс робіт, під час яких здійснюється підготовка різної інформації до аналітичної обробки.
Другим етапом аналітичної роботи є виконання аналітичних розрахунків за допомогою різних методичних і технічних прийомів. Метою аналітичної обробки є розкриття внутрішньої закономірності в економіці господарства. Для цього на підприємстві розроблено систему аналітичних показників.
У процесі аналізу господарської діяльності тепловозоремонтного заводу поряд з бухгалтерською використовується вся сукупність як економічної, так і технічної інформації. Носіями та формами аналітичної інформації виступають облікові реєстри, звітні форми, первинні документи, а також протоколи різних виробничих нарад.
Заключним етапом аналітичного процесу є узагальнення аналітичної інформації. На цьому етапі дають оцінку результату діяльності підприємства, готують висновки, пропозиції, спрямовані на поліпшення роботи.
Велике значення при проведенні аналітичної роботи має складання великої кількості різноманітних аналітичних таблиць, які дають змогу досить повно та оперативно визначати та оцінювати результати роботи підприємства.
Метою проведення аналізу на заводі є одержання показників та узагальнюючих висновків, які можуть бути використані для прийняття управлінського рішення у господарській діяльності.
Для фінансово- економічної характеристики ВАТ “Полтавський ТРЗ” наведемо основні показники діяльності підприємства у додатку Б.
Згідно з даними, наведеними у додатку Б за основними показниками за період з 2006 року по 2008 рік відбулися зміни у структурі майна та капіталу підприємства. Так, середньорічна вартість майна протягом 2006-2008 рр. збільшилась на 40,67% і становила вже у 2008 році 82076,1 тис.грн. Це викликано постійним ростом середньорічної вартості оборотних активів. У 2008 році проти 2007 року середньорічна вартість оборотних активів збільшилась на 9805,4 тис.грн (37,12%), у 2008 року порівняно з 2007 роком – на 5708,8 тис.грн. (27,48%). Зростання середньорічної вартості оборотних активів викликано нарощуванням обсягів реалізації протягом періоду, що аналізується.
Середньорічна вартість основних засобів у 2008 році в порівнянні з 2007 роком зменшилась на 8575,4 тис.грн, або на 29,22%, за рахунок високої зношеності обладнання. У 2008 році проти 2006 року ситуація покращалась – середньорічна вартість основних засобів збільшилась на 5708,8 тис.грн, або на 27,48%, тобто підприємство більш інтенсивно оновлювало свою матеріально-технічну базу, але це значення вартості не досягло рівня 2007 року.
Статутний капітал ВАТ “Полтавський ТРЗ” протягом періоду, що аналізується залишився незмінним.
Звертає на себе увагу і постійне збільшення середньорічної вартості власного капіталу протягом 2006-2008 рр. З 2006 року по 2007 рік середньорічна вартість власного капіталу зросла на 14144,7 тис.грн. (32,98%) за рахунок збільшення середньорічної вартості резервного капіталу на 40745,35 тис.грн та середньорічної вартості нерозподіленого прибутку на 12770,3 тис.грн. При цьому у 2008 році спостерігалась тенденція зменшення як вартості капіталу, так і вартості нерозподіленого прибутку. Ця тенденція є негативною, оскільки свідчить про зменшення обсягів виробництва та про послаблення фінансової стійкості тепловозоремонтного заводу. Це зумовлено економічною кризою, яка відчутно вдарила по підприємству.
Аналізуючи економічні показники діяльності підприємства ми можемо відмітити збільшення валового та чистого доходу від реалізації продукції (товарів, робіт, послуг) за період 2006-2008рр. Валовий дохід з 2006 року по 2008 рік зріс на 77168,2 тис.грн. (137,62%), а чистий дохід на 70235,2 тис.грн., або на 140,41%. У 2007 та у 2008 роках завод отримав замовлення на ремонт локомотивів, тепловозів та виробництво запасних частин для ремонту тепловозів від Монголії, Росії та країн Балтії.
Прибуток від операційної діяльності у 2007 році проти 2008 року збільшився на 8016,8 тис.грн. (198,46%), але у 2008 році в порівнянні з 2007 роком він зменшився на 1074,6 тис.грн., або на 8,1%. Ці зміни були спричинені різким зростанням собівартості продукції у 2008 році на 38163,5 тис.грн. (68,47%) та сум адміністративних витрат, витрат на збут і інших операційних витрат. Треба зазначити, що у 2008 році темпи росту валового доходу відстають від темпів росту собівартості. Так, собівартість зросла на 68,47%, а виручка на 53,27%. Збільшення собівартості продукції викликано різким зростанням обсягів виробництва заводу. Загалом же прибуток від операційної діяльності з 2006 по 2008 рік збільшився на 6942,2 тис.грн. (171,86%).
Чистий прибуток у 2007 році проти 2006 року збільшився на 6795,1 тис.грн. (341,36%) і складав на кінець 2007 року, але у 2008 році порівняно з 2007 роком він зменшився на 3000,3 тис.грн., або на 34,15% за рахунок зростання собівартості та фінансових витрат. За період з 2006 по 2008 роки чистий прибуток збільшився на 190,64% з 1990,6 тис.грн. до 5785,40 тис.грн., що є позитивним для підприємства і свідчить про нарощування обсягів виробництва.
Характеризуючи трудові ресурси тепловозоремонтного заводу слід відмітити, що протягом 2006-2008 років середньооблікова чисельність робітників збільшилась на 44 особи. Фонд оплати праці також зріс на 12743,60 тис.грн. Але необхідно зауважити, що фонд оплати праці за останні 3 роки зростав більшими темпами ніж середньоспискова чисельність робітників, тобто на підприємстві збільшився фонд стимулювання працівників. І як результат, збільшення середньомісячної заробітної плати з 546,29 грн. у 2006 році до 1092,57 грн. (99,99%) у 2008 році. Продуктивність праці також має тенденцію до збільшення. Протягом періоду, що аналізується вона зросла на 36,34 грн. (134,84%), що є свідченням ефективного використання трудових ресурсів.
Аналіз фінансових показників діяльності ВАТ “Полтавський ТРЗ” за 2006-2008 роки показує, що відбувається зниження коефіцієнту фінансової незалежності на 0,073 (9,81%), але він знаходиться в межах нормативу (більше 0,5). Цей показник відображає рівень фінансової незалежності по відношенню до зовнішніх джерел фінансування. Так, у 2006 році він становив 0,744, це означає, що тільки на 25,6% завод фінансується з зовнішніх джерел і на 74,4% - з внутрішніх, але у 2008 році фінансування з зовнішніх джерел вже становить 32,9%, а із внутрішніх – 67,1% і значення цього коефіцієнту становило 0,671.
Коефіцієнт маневрування, який показує яка частина власного капіталу була використана для фінансування поточної діяльності підприємства, за 3 останні роки мав позитивну динаміку. У 2007 році проти 2006 року відбулося його незначне зростання на 0,002, але у 2008 році порівняно з 2007 роком він збільшився на 0,02 і трохи не досягав нормативного значення 0,5. Цей показник становив на кінець 2008 року 0,482, це означає, що 48,2% власних оборотних коштів знаходиться в мобільній формі.
Коефіцієнт забезпеченості оборотних активів власним оборотним капіталом характеризує наявність власних оборотних коштів у господарюючого суб’єкта для забезпечення своєї фінансової сталості і відбиває ступінь стабільності структури власних оборотних коштів. Цей показник має тенденцію до зниження, але значно перевищує нормативне значення 0,1. Так, за період, що аналізується він зменшився на 0,077 (13,44%) і становив на кінець 2006 року 0,573, а на кінець 2008 року 0,496. Це означає, що завод мав у 2006 році у наявності 57,3% власного оборотного капіталу, а у 2008 тільки році 49,6%.
Рентабельність виручки показує доходність підприємства, тобто скільки прибутку припадає на 1 грн. виручки. У 2007 році проти 2006 року рентабельність збільшилась на 6,56% і становила на кінець року 10,11%. Це відбулося за рахунок різкого зростання обсягів реалізації продукції (товарів, робіт, послуг) і як що у 2006 році на 1 грн. виручки припадало 0,03 коп. прибутку, то у 2007 році 10 коп., але у 2008 році ситуація погіршилась і рентабельність зменшилась на 5,77% за рахунок зменшення прибутку. Загалом же рентабельність виручки за період з 2006 по 2008 рік зросла на 0,79% і на кінець 2008 року становила 4,34%, тобто на 1 грн. виручки припадало 0,04 коп. прибутку.
Отже, проаналізувавши основні показники фінансово-господарської діяльності ВАТ “Полтавський ТРЗ”, незважаючи на падіння окремих показників у 2008 році проти 2007 року, в цілому ми можемо відмітити, що діяльність підприємства за період, що аналізується була ефективною. До початку фінансової кризи підприємство працювало стабільно і не мало проблем ні з власним капіталом, ні з оборотними коштами. На січень 2009 року стан підприємства є досить стабільним, але існує тенденція зменшення оборотів виробництва, що призведе у 2009 році до ще більшого зменшення як оборотного капііалу, так і прибутку взагалі.
2.2 Аналіз структури, стану та ефективності використання оборотного капіталу
Важливість оборотного капіталу у фінансово-господарській діяльності будь-якого підприємства беззаперечна. Тому зрозуміло, що ефективне управління формуванням оборотного капіталу є необхідною умовою функціонування підприємства на ринку та його виживання в конкурентній боротьбі. Управління оборотним капіталом, прийняття управлінських рішень, пов’язаних з його розміщенням та використанням, неможливе без надійного й достовірного інформаційного забезпечення, всебічного та ґрунтовного аналізу отриманої інформації. Для проведення фінансового аналізу формування, існуючого стану та використання оборотного капіталу, відповідальні за аналітичну роботу (бухгалтерія, фінансовий відділ та інші), мають бути забезпечені відповідною інформацією.
Інформаційною базою для аналізу оборотного капіталу підприємства слугують показники про надходження і витрачання грошових коштів: виписки банку про стан