Вдосконалення системи управління оборотним капіталом
Основним джерелом інформації для аналізу оборотного капіталу є бухгалтерський баланс, складений на певну дату. Усі його показники взаємозв'язані між собою. Їх достатність для своєчасної та якісної оцінки оборотного капіталу підприємства залежить від достовірності та дати, на яку складається баланс.
Отже, проведемо аналіз, який передбачає дослідження структури оборотного капіталу ВАТ “Полтавський ТРЗ” за видами активів, що дозволяє оцінити основні тенденції у зміні складу поточних активів. Аналіз складу та структури оборотного капіталу ВАТ “Полтавський ТРЗ” за 2006 – 2008 роки наведено у додатку В.
Згідно з даними додатку В у структурі оборотного капіталу тепловозоремонтного заводу переважають розрахунки з дебіторами та інші оборотні активи. Їх питома вага у загальному обсязі оборотного капіталу складає 54,59 %; 65,29 % та 55,49 % відповідно по роках 2006, 2007, 2008.
Наочно склад і структуру оборотного капіталу тепловозоремонтного заводу за 2008 рік подано на рис. 2.1
Сума розрахунків з дебіторами в основному складається із заборгованості покупців за товари, векселів одержаних, заборгованості з бюджетом, за виданими авансами та іншої поточної дебіторської заборгованості. Питома вага дебіторської заборгованості за товари є значною і складала у 2006 році – 40,68% питомої ваги загальної вартості оборотного капіталу, у 2007 – 32,86%, у 2008-25,56%.
Слід підкреслити, що протягом періоду з 2006 по 2008 рік спостерігалося поступове скорочення питомої ваги дебіторської заборгованості за товари, роботи, послуги, але це відбувалося за рахунок появи заборгованості з бюджетом та за виданими авансами.
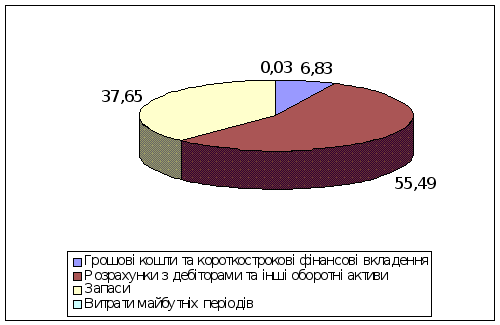
Рис. 2.1 Склад і структура оборотного капіталу ВАТ “Полтавський ТРЗ” за 2008 рік ( у%)
Проаналізуємо структуру оборотного капіталу ВАТ “Полтавський ТРЗ”. Найбільшу частку в оборотному капіталі мають розрахунки з дебіторами – 55,49, запаси мають 37,65%, при цьому частки грошових коштів та витрати майбутніх періодів складають відповідно 6,83% і 0,03%.
Заборгованість же покупців за товари, роботи послуги зростала і становила у 2006 році – 10881,5 тис.грн., у 2007 – 15016,2 тис.грн., у 2008 році проти 2007 відбулося зменшення на 68,5 тис.грн., але вона залишалася досить значною і складала 14947,7 тис.грн. Це свідчить про необачну кредитну політику підприємства щодо покупців та труднощі в реалізації виробленої продукції.
У 2007 році на підприємстві виникла дебіторська заборгованість за виданими авансами у сумі 12594,7 тис.грн., а у 2008 році ця заборгованість досягла 13878,2 тис.грн., хоча питома вага її знизилась з 27,56 % до 23,72 %.
Зростання цієї заборгованості свідчить про відволікання грошових коштів з обороту, тому керівництву заводу потрібно здійснювати постійний контроль за станом розрахунків з замовниками.
Інші статті розрахунків з дебіторами через їх малий розмір мали порівняно незначний вплив на структуру оборотного капіталу.
Питома вага запасів у загальній сумі оборотного капіталу є також значною і складала 44,79%; 33,28%; 37,65% відповідно у 2006, 2007, 2008 роках. Хоча і відбулося зменшення питомої ваги, але вартість запасів збільшилась. Так, у 2007 році проти 2006 запаси збільшилися на 3233,1 тис.грн., у 2008 проти 2006 на 6807,6 тис.грн.
Слід зазначити, що основною складовою частиною запасів є виробничі запаси, незавершене виробництво та готова продукція, що пов’язано з характером діяльності підприємства. Розмір виробничих запасів у 2007 році в порівнянні з 2006 роком збільшився на 1758,2 тис.грн. і складав 6907,1 тис.грн., хоча питома вага зменшилася на 4,14 п.п. У 2008 році проти 2007 відбулося зменшення вартості виробничих запасів на 1756,4 тис.грн., а зниження питомої ваги складало 6,3 п.п. Вартість виробничих запасів у 2008 році складала 5150,7 тис грн., а питома вага у загальному обсязі оборотного капіталу 25,98 %.
Частка незавершеного виробництва у загальному обсязі оборотного капіталу становила 15%, 8,32% та 9,61% відповідно по роках 2006, 2007 та 2008. Протягом періоду, що аналізується відбувалося зменшення обсягів незавершеного виробництва, але у 2008 році проти 2007 ця позиція збільшилася на 1821,3 тис.грн., а питома вага зросла на 1,3 п.п. Зменшення обсягів незавершеного виробництва вплинуло на збільшення обсягів готової продукції.
Обсяг готової продукції за 2006-2008 роки збільшився з 2799,9 тис.грн. до 11227,6 тис.грн. Це свідчить про нагромадження продукції на складі, разом с тим завод несе витрати по зберіганню готової продукції.
Грошові кошти ВАТ “Полтавський ТРЗ” у національній валюті знаходяться на поточному рахунку заводу в установі банку та у касі, в національній валюті - на валютному рахунку у банку. Їх розмір невеликий, тому питома вага найбільш ліквідної частини оборотних активів у їх загальній вартості не перевищує 6,83%. На цей рівень підприємство вийшло протягом 2006 – 2008 років, коли сума грошових коштів збільшилась з 164,5 тис.грн. до 4000,3 тис.грн. У 2008 році з’явилися короткострокові фінансові вкладення (завод придбав акції іншого підприємства за аналогічною сферою діяльності) на суму 122,4 тис.грн. Збільшення частки грошових коштів у складі оборотного капіталу є позитивним показником у фінансово-господарській діяльності ВАТ.
Питома вага витрат майбутніх періодів у вартості оборотного капіталу ВАТ “Полтавський ТРЗ” є незначною і не перевищує 0,03%. У 2006 році розмір витрат майбутніх періодів складав 2,9 тис.грн., у 2007 – 12,5 тис.грн., у 2008 – 19,5 тис.грн.
Отже, у структурі оборотного капіталу ВАТ “Полтавський ТРЗ” за 2006 – 2008 рік відбулись не надто серйозні зміни. Розрахунки з дебіторами та запаси зберегли вагому частку у структурі оборотного капіталу.
2.3 Аналіз впливу управління оборотним капіталом на фінансовий стан підприємства
Оборотний капітал – наймобільніший капітал, який постійно перебуває в обороті, і чим швидше він обертається, тим більше приносить прибутку. Для оцінки оборотності оборотного капіталу використовують такі показники:
коефіцієнт оборотності оборотних активів;
тривалість одного обороту оборотних активів;
коефіцієнт закріплення оборотних активів.
Коефіцієнт оборотності дорівнює відношенню чистого доходу від реалізації товарів, робіт, послуг до середньої величини оборотних активів і характеризує, наскільки ефективно використовуються активи з погляду обсягу реалізації:
Коб = ЧД / ОА , (2.1)
де, ОА – середньорічна вартість оборотних активів;
ЧД – чистий дохід (виручка) від реалізації продукції (товарів, робіт, послуг).
Чим більший коефіцієнт оборотності, тим ефективніше використовується оборотний капітал.
Тривалість обігу оборотних засобів розраховують діленням середніх залишків оборотних активів на одноденну виручку.
Т = ОА / ЧДод , (2.2)
де: ЧДод – одноденна реалізація продукції (товарів, робіт, послуг) ;
ЧДод = ЧД / 360 (2.3)
Чим менша тривалість одного обороту, тим ефективніше використовується оборотний капітал.
Коефіцієнт закріплення дорівнює відношенню середньої величини оборотних активів до чистого доходу від реалізації товарів, робіт, послуг і показує величину оборотних активів на 1 грн. реалізованої продукції:
Кз = ОА / ЧД , (2.4)
Чим менший цей коефіцієнт, тим ефективніше використовується оборотний капітал.
Ефект прискорення оборотності оборотного капіталу виявляється у вивільненні, зменшенні потреби в ньому у зв’язку з покращенням його використання. Величину вивільнених оборотних коштів визначають як добуток суми фактичної щоденної виручки і величини прискорення оборотності в днях:
∆ Оо = (Т1 – То) х Оод, (2.5 )
де: Оо – величина вивільнення або додаткового залучення оборотних активів;
Т1, То – тривалість обігу оборотних активів у звітному та базисному періодах;
Оод – величина одноденної реалізації.
Проаналізуємо ефективність використання оборотного капіталу ВАТ “Полтавський ТРЗ” за всіма оборотними активами, групами і видами. Оборотність оборотних коштів ВАТ “Полтавський ТРЗ” за 2006 – 2008 роки наведено у додатку Г.
Згідно з даними додатку Г, протягом 2006-2008 років відбулося прискорення оборотності оборотного капіталу. Коефіцієнт оборотності збільшився з 1,89 до 2,31 раз. У вартісному виразі цей показник означає, що на 1 грн. оборотного капіталу у 2006 році припадало 1,89 грн. чистого доходу (виручки) від реалізації продукції, у 2007р. – 2,14 грн., а у 2008р. – 2,31 грн. Прискорення оборотності капіталу сприяє зменшенню потреби в оборотному капіталі (абсолютне вивільнення), приросту обсягів продукції (відносне вивільнення), а відтак збільшенню одержуваного прибутку. В результаті поліпшується фінансовий стан підприємства, зміцнюється платоспроможність.
У розрізі окремих видів оборотного капіталу спостерігається наступна ситуація: так, за період 2006-2008 років кількість оборотів грошових коштів та коштів у розрахунках зменшилась. Оборотність грошових коштів уповільнилась з 1,18 до 6,94 раз, а оборотність коштів у розрахунках у 2007 році проти 2006 уповільнилась на 0,56 рази, у 2008 році проти 2007 відбулося її прискорення на 0,38 рази, але оборотність не досягла рівня 2006 року. Оборотність запасів прискорилася з 3,61 рази до 6,46 раз.
Коефіцієнт закріплення оборотного капіталу є оберненим показником до коефіцієнта оборотності. Тому з 2006 по 2008 рік він зменшився з 0,528 до 0,433. Це зумовлено зовнішніми показниками ,кризовими явищами в економіці.
Наглядно проілюструємо динаміку коефіцієнтів оборотності оборотних активів у розрізі окремих елементів на рис.2.2. та 2.3.
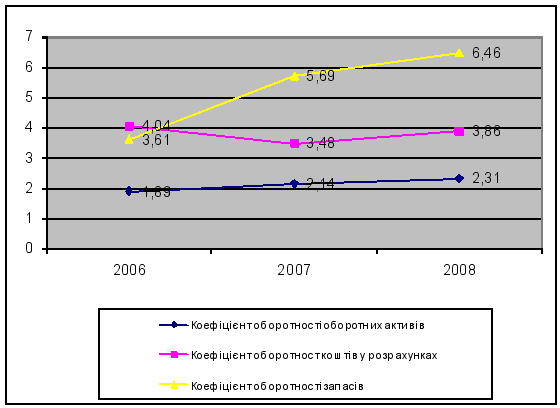
Рис. 2.2. Динаміка коефіцієнтів оборотності оборотних активів, коштів у розрахунках та запасів ВАТ “Полтавський ТРЗ” за 2006 –2008 роки (у разах)
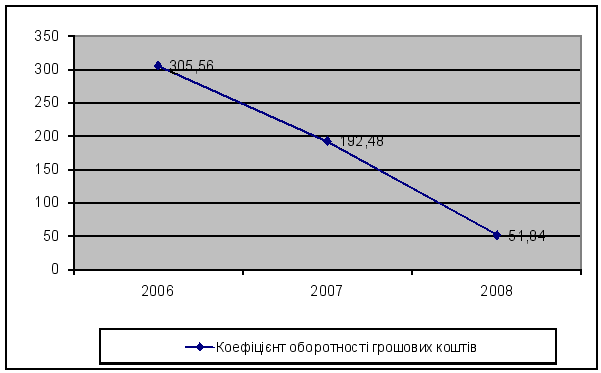 Рис.
2.3.
Динаміка коефіцієнту
оборотності
грошових коштів
ВАТ “Полтавський
ТРЗ” за 2006-2008 роки
(у разах)
Аналізуючи показник тривалості одного обороту поточних активів, зазначимо, що у 2006 році оборотний капітал проходив всі стадії кругообороту у 2006 році за 190,19 днів, у 2007 – за 168,53 днів, у 2008 - за 155,94 дня. Отже, оборотність поточних активів за період 2006-2008 років прискорилась. Це пояснюється тим, що темпи росту виручки вищі за темпи росту середніх залишків оборотних коштів.
За окремими видами оборотного капіталу відбулося наступне: оборотність грошових коштів у днях уповільнилась з 1,18 дня до 6,94 днів, коштів у розрахунках уповільнилась з 89,08 дня до 93,26 дня, а по запасам відбулося прискорення оборотності з 99,84 дня до 55,73 дня.
Уповільнення оборотності оборотного капіталу свідчить про погіршання використання оборотних коштів, а також про те, що за звітний період кошти повернулися на підприємство із запізненням і тому воно потребує залучення додаткових коштів для продовження господарської діяльності підприємства хоча б на рівні минулого року.
Так, вивільнення загальних оборотних коштів у 2007 році складало 4637,76 тис.грн., у 2008 році – 4205,56 тис.грн., але по окремих видах оборотного капіталу здійснюється додаткове залучення: у 2007 році грошових коштів у сумі 148,29 тис.грн., у 2008 – 1693,58 тис.грн., коштів у розрахунках у 2007 році – 3073,21 тис.грн.
Потреба виробничого підприємства у формуванні оборотного капіталу залежить від багатьох факторів. Головними та найбільш впливовими є виручка та період обертання оборотних активів. Розрахунок їх впливу здійснюється методом ланцюгових підстановок. При цьому використовують наступну факторну модель:
ОАск = В1 х Оок (2.6.)
де: ОАск – обсяг оборотного капіталу скоригований;
В1 – виручка від реалізації (товарів, робіт, послуг) за звітний період;
ООк0 – оборотність оборотного капіталу у разах у базисному періоді;
Таблиця 2.1 .
Розрахунок впливу факторів на приріст обсягу оборотного капіталу ВАТ “Полтавський ТРЗ” у 2006-2008 році
| Показник | 2006 рік | 2007 рік | 2008 рік | Відхилення (+;-) |
| 2008/2007 | 2007/2006 | ||||
| Середньорічний обсяг оборотного капіталу, тис. грн. | 26413,80 | 36219,2 | 32088,75 | -4130,45 | 9805,4 |
| Виручка від реалізації (товарів, робіт, послуг), тис. грн. | 50020,10 | 77366,9 | 70255,3 | -7111,6 | 27346,8 |
| Оборотність оборотного капіталу, раз | 1,89 | 2,14 | 2,18 | 0,04 | 0,25 |
Розрахунки, результати яких наведені у таблиці 2.1., свідчать, що у 2007 році результативний показник (середньорічний обсяг оборотного капіталу) збільшився порівняно із 2006 роком на 9805,4 тис. грн. При цьому під впливом фінансової та економічної кризи цей показник у 2008 р скоротився на 4130, 45 тис. грн., що говорить про зменшення оборотного капіталу на підприємстві.
Також суттєво зменшилась виручка від реалізації, це пов’язано з зменшенням продажу і ремонтів, що негативно сказується на фінансовому стані підприємства. Єдиним показником, який відноситься до оборотного капіталу, але не зменшується під час настання фінансової кризи – це дебіторська заборгованість. Але негативом є те, що вона переходить з короткострокової у довгострокову, або навіть стає неможливою.
Цей результат був отриманий внаслідок впливу виручки та оборотності оборотного капіталу. В результаті збільшення виручки ВАТ “Полтавський ТРЗ” у 2007 періоді у порівнянні із 2006 на 27346,8тис. грн. виникло додаткове залучення обігових коштів на формування необхідних оборотних активів. Але знову таки зменшення виручки у 2008 р. не дозволило збільшити його оборотність достатньо, збільшення відбулось на 0,04 і вони було нечуттєве зважаючи на події які почали в кінці 2008 р відбуватися на підприємстві.
На противагу збільшенню виручки, прискорення оборотності оборотного капіталу у звітному періоді на 0,17 рази призвело до вивільнення оборотного капіталу на формування необхідних оборотних активів на суму 205257,59 тис.грн. Внаслідок цього і був отриманий приріст оборотного капіталу тепловозоремонтного заводу у 2007 році. Тому при незначному прискорені оборотності у 2008 р на 0,04 приросту оборотного капіталу підприємство не отримало.
Загальну оцінку ефективності використання оборотного капіталу можна дати за допомогою таких показників, як коефіцієнт віддачі та рентабельність оборотного капіталу.
Коефіцієнт віддачі оборотного капіталу характеризує величину сукупного обороту за звітний період (рік, квартал) у розрахунку на 1 грн. авансованого у середньому за звітний період оборотного капіталу і визначається за формулою:
ФВок = В / ОК, (2.7.)
де ФВок –фондовіддача оборотного капіталу (коефіцієнт віддачі);
В – виручка від реалізації (товарів, робіт, послуг) за звітний період;
ОК – середній розмір оборотного капіталу протягом періоду.
Рентабельність оборотного капіталу характеризує величину прибутку у розрахунку на 1 грн. авансованого у звітному періоді оборотного капіталу і визначається за формулою:
Рок = ЧП / ОК, (2.8.)
де Рок – рентабельність оборотного капіталу;
ЧП – прибуток за звітний період;
ОК – середній розмір оборотного капіталу протягом періоду.
Розрахунок впливу на зміну прибутку, обсягу виручки від реалізації, зміни обсягу оборотного капіталу і ефективності його використання проводять з використанням скоригованих показників (метод абсолютних різниць). Для цього використовують наступні факторні моделі:
ЧПск = ОК1 х Рок0 / 100 , (2.9.)
де Пск – чистий прибуток скоригований;
ОК1 – середній розмір оборотного капіталу у звітному періоді;
Рок0 – рентабельність оборотного капіталу у базисному періоді.
Вск = ОК1 х ФВок0 , (2.10.)
де: Вск – виручка від реалізації (товарів, робіт, послуг) скоригована;
ОК1 – середній розмір оборотного капіталу у звітному періоді;
ФВок0 – фондовіддача оборотного капіталу у базисному періоді.
Інтегральний показник показує зміну ефективності використання оборотного капіталу під сукупним впливом двох факторів, а саме: фондовіддачі і рентабельності оборотного капіталу. Збільшення цього показника свідчить про ефективне використання оборотного капіталу. Він розраховується за формулою:
J =
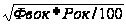 ,
(2.11)
де: Фвок - фондовіддача оборотного капіталу,
Рок - рентабельність оборотного капіталу.
Результати розрахунків по наведеним вище формулам представлені у таблиці 2.2.
Як свідчать дані таблиці 2.2., показники ефективності використання оборотного капіталу у 2008 році змінювались у певному напрямку, а саме:
- зниження фондовіддачі на 0,64 означає, що на кожну гривню авансованого у оборотні активи оборотного капіталу у 2008 році порівняно із 2007 роком припадає на 0,64 грн. менше виручки від реалізації.
Таблиця 2.2.
Ефективність використання оборотного капіталу ВАТ “Полтавський ТРЗ” за 2006 – 2008рр.
| Показник | 2006 рік | 2007 рік | 2008 рік | Відхилення (+;-) | |
| 2007/2006 | 2008/2007 | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1.Виручка від реалізації (товарів, робіт, послуг), тис. грн. | 50020,10 | 77366,9 | 70255,3 | 27346,8 | -7111,6 |
| 2.Середньорічний розмір оборотного капіталу, тис. грн. | 26413,80 | 36219,2 | 32088,75 | 9805,4 | -4130,45 |
| 3.Чистий прибуток, тис. грн. | 1990,60 | 8785,70 | 5785,40 | 6795,1 | -3000,3 |
| 4.Фондовіддача оборотного капіталу, грн./грн. | 1,89 | 2,95 | 2,18 | 1,06 | -0,77 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| 5.Рентабельність оборотного капіталу, % | 7,5 | 24,26 | 11,11 | 16,76 | -13,15 |
| 6. Інтегральний показник ефективності використання оборотного капіталу | 0,37 | 0,84 | 0,49 | 0,47 | -0,35 |
Погіршання фондовіддачі оборотного капіталу відбулось за рахунок того, що темпи росту середньорічного розміру оборотного капіталу нижче темпів росту виручки від реалізації. Це відбулось через те, що реалізації як продукції підприємства, так і послуг (ремонтних) не змогла забезпечити достатнього рівня отримання коштів підприємством. Все це викликано спадом економіки, кризою економічних систем і нестабільності купівельних можливостей постійних клієнтів.
Отже, зниження фондовіддачі на 0,77 призвело до зменшення виручки на 3816,69 тис.грн., а зменшення середньорічного розміру оборотного капіталу на 4130,45 тис.грн. вплинуло на зменшення виручки на 3294.91 тис.грн. Взаємодія цих факторів призвела до збільшення виручки на 7111,6 тис.грн.
Рентабельність оборотного капіталу ВАТ “Полтавський ТРЗ” також знизилась. Це відбулось за рахунок зменшення фінансового результату діяльності підприємства. В результаті цього рівень рентабельності оборотного капіталу знизився на 13,15 відсоткових пункти. Це означає, що у 2008 році кожна гривня виручки принесла на 13,15 коп. менше чистого прибутку, ніж у 2007 році. Хоча у 2007 році спостерігалась тенденція до зростання – рентабельність зросла на 16,76% і мала вже доволі стабільне і суттєве значення 24,26%.
Під впливом збільшення розміру оборотного капіталу та зниження рентабельності оборотного капіталу чистий прибуток заводу знизився. На зниження чистого прибутку на 3000,3 тис. грн. вплинули наступні фактори: за рахунок зменшення обсягу оборотного капіталу прибуток зменшився на 851,03 тис. грн., через погіршення ефективності його використання знизився на 2149,27 тис. грн. Сума дії цих факторів й призвела до зменшення величини прибутку в цілому за 2008 рік.
Значення інтегрального показника у 2007 році зросло на 0,47, тому у 2007 році можна було говорити про зростання оборотності і рентабельності оборотних коштів і активів. Зменшення інтегрального показника на 0,33 свідчить про неефективне використання оборотного капіталу тепловозоремонтного заводу у 2008 році.
РОЗДІЛ 3 НАПРЯМКИ ВДОСКОНАЛЕННЯ СИСТЕМИ УПРАВЛІННЯ ОБОРОТНИМ КАПІТАЛОМ
3.1 Напрямки підвищення ефективності використання оборотного капіталу підприємства
Для досягнення максимально ефективного рівня використання оборотним капіталом ВАТ “Полтавський ТРЗ” необхідно розробити комплексну цільову програму управління своїми оборотними активами. Цільовим напрямком політики управління оборотним капіталом є визначення об’єму та структури оборотних активів, джерел їх покриття і співвідношення між ними, достатнього для забезпечення довгострокової стабільної господарської та ефективної фінансової діяльності заводу.
Фінансова криза в Україні чи не найболючіше вдарила по малому і середньому бізнесу. Підприємству доведеться добре попрацювати, щоб наслідки її не тільки не знищили, але і зміцнили інститут приватного підприємництва в нашій країні.
Сформульоване цільове завдання має стратегічний характер. Під стратегією управління оборотним капіталом розуміють цілеспрямований процес формування його обсягу та складу, що дозволить забезпечити досягнення стратегічних цілей та завдань управління.
Шляхи покращення використання оборотним капіталом полягають у наступному:
1. Необхідно оптимізувати розмір оборотного капіталу, що обслуговує господарські потреби заводу.
Оскільки фінансові ресурси надаються на платній основі, ВАТ “Полтавський ТРЗ” зацікавлений у скороченні потреб з метою мінімізації витрат на їх залучення та подальше використання. Це досягається шляхом: планування потреби заводу в формуванні оборотних активів, нормування обсягів окремих груп оборотних активів, контролю за виконанням планів і нормативів та організації роботи по виявленню можливостей скорочення потреби в оборотних активах.
В ході дослідження нами встановлено, що на ВАТ “Полтавський ТРЗ” не здійснюється нормування його оборотних активів. На наш погляд це і є однією з причин погіршання використання оборотних активів, тому вважаємо, що для покращання якості управління оборотними активами доцільно запровадити систему нормування, яка передбачає визначення оптимальних обсягів обігових коштів на підприємстві.
Наведемо розрахунок нормування оборотних активів на прикладі ВАТ “Полтавський ТРЗ” [33, с. 217-226].
Нормування оборотних активів, авансованих в сировину, основні матеріали і покупні напівфабрикати, визначається за формулою:
М = В х n , (3.1)
де: М – норматив оборотних активів в запасах сировини, основних матеріалів і покупних напівфабрикатів (грн.);
В – одноденні витрати сировини, матеріалів, напівфабрикатів (грн.);
n - норма оборотних активів (дні).
По даним відділу постачання ВАТ “Полтавський ТРЗ”: В = 19,45 тис.грн., n = 97 днів
М = 19,45 х 97 = 1886,65 тис.грн.
2. Нормування дебіторської заборгованості.
Слід зазначити, що важливе значення також має визначення можливої суми фінансових коштів, які інвестуються в дебіторську заборгованість по товарному і споживчому кредиту. Ця сума на за наступною формулою:
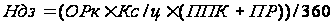 (3.2),
де: Ндз – необхідна сума фінансових коштів, що інвестуються у дебіторську заборгованість;
ОРк – запланований обсяг реалізації продукції в кредит;
Кс/ц – коефіцієнт співвідношення собівартості та ціни продукції;
ППК – середній період надання кредиту покупцям, у днях;
ПР – середній період прострочки платежів по наданому кредиту, дні.
Здійснимо розрахунок нормування дебіторської заборгованості по ВАТ “Полтавський ТРЗ” на 2006 рік.
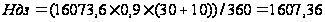 тис.грн.
Отже, ВАТ “Полтавський ТРЗ” необхідно 1607,36 тис.грн. інвестувати в 2006 році в дебіторську заборгованість.
Розрахуємо відповідні дані за 2007 і 2008 роки
Ндз2007=23045,4*0,9*(30+12)/360=2419,7 тис.грн
Ндз2008=20000*0,9*(14+7)/360=1050 тис.грн
Для того щоб зменшити дебіторську заборгованість у 2008 році було прийнято рішення про зменшення сроку надання кредиту та відстрочки платежу по проданим товарам. Тому норма дебіторської заборгованості зменшилась до 1050 тис.грн.
Обсяг інших видів дебіторської заборгованості (бюджету, позабюджетних фондів та підзвітних осіб), як правило, не планується. В разі збереження причин, що обумовили виникнення заборгованості в плановому періоді, потреба у формуванні цього виду заборгованості визначається, виходячи з планових темпів зростання обсягу діяльності підприємства.
Оцінка планового періоду погашення відповідних видів дебіторської заборгованості може здійснюватися на основі проведення аналізу або методом прямого розрахунку (як середньозважений період погашення, що буде мати місце). Останній варіант реалізується при незначних обсягах формування заборгованості та передбачає наявність інформації про термін погашення заборгованості кожним дебітором підприємства або групою дебіторів.
3. Нормування грошових коштів.
Особливе місце у плануванні оборотних коштів заводу займає визначання потреби в грошових коштах, адже вони повинні бути оптимально сплановані товариством, щоб в достатній мірі забезпечити його господарську діяльність, і не осідати на банківських рахунках. Для цього розрахуємо наступну таблицю 3.1.
Таблиця 3.1
Розрахунок мінімально необхідної суми грошових коштів ВАТ “Полтавський ТРЗ” на 2006 рік
| № п/п | Показник | 2006 рік | 2007 рік | 2008 рік |
| 1 | Операційні витрати | 51300,6 | 76908,6 | 71250,5 |
| 2 | Обсяг реалізації продукції за мінусом ПДВ і АЗ | 50020,10 | 77366,9 | 70255,3 |
| 3 | Середній залишок грошових коштів та дебіторської заборгованості | 32771,9 | 45321,7 | 43432,1 |
| 4 | Обертання грошових коштів, разів (ряд2: ряд3) | 1,52 | 1,7 | 1,6 |
| 5 | Мінімальна необхідна сума грошових коштів (ряд1: ряд4) | 33750,4 | 45240,35 | 44531,7 |
Отже, для успішної діяльності ВАТ “Полтавський ТРЗ” у 2006 році потрібно як мінімум 33036,18 тис. грн. При цьому ця потреба зростає у 2007 році і складає 45240, 35, і під пливом початкових кризових явищ зменшується у 2008 році до 44531,7 тис.грн
4. Потреба у формуванні запасів малоцінних та швидкозношуваних предметів (ШЗП) розраховується на основі інформації про кількість робочих місць, чисельність робітників підприємства, вартість ШЗП для оснащення одного робочого місця або робітника підприємства з урахуванням існуючого порядку бухгалтерського обліку та відображення обліку ШЗП (запаси ШЗП утворюються в розмірі 50% від вартості придбання необхідних матеріальних обігових активів, які в поточному періоді не списані на витрати обігу).
Загальний розмір потреби в обігових коштах для формування запасів ШЗП обчислюється так:
ОБАШЗП = 50%
 (КРМ
NРМ + ЧР
NР), (3.3.)
де КРМ – кількість робочих місць;
ЧР – чисельність робітників;
NРМ – норма ШЗП для оснащення одного робочого місця;
NР – норма ШЗП для забезпечення одного робітника підприємства.
При потребі норми ШЗП можуть диференціюватися за видами робочих місць чи категоріями робітників підприємства. В цьому разі попередньо обчислюється середньозважена норма, яка і використовується в наведеній формулі.
Практика багатьох українських підприємств свідчить про відсутність науково обгрунтованої політики щодо управління запасами. Можливі ситуації, коли матеріали і комплектуючи закуповують заздалегідь на кілька місяців, через побоювання керівництва щодо можливого їхнього подорожчання чи стабільності майбутніх поставок. Це призводить до вилучення коштів з обороту, неможливості вчасно розрахуватися за поточним зобов’язанням. З іншого боку, можлива ситуація, коли відсутність тих чи інших матеріалів змушує підприємство зупинитись, порушувати технології виробництва. В обох випадках це призводить до великих матеріальних і фінансових збитків.
З метою уникнення подібних ситуацій керівництво підприємства повинне застосовувати цілий заходів. Одним із них є оптимізація обсягів сировини і матеріалів, які закуповують. Також можна застосовувати спеціальні методичні прийоми і формули розрахунку оптимальної кількості закупленої партії матеріалів [48, с. 110 -121].
Розглянемо умовний приклад. Припустимо, що ВАТ “Полтавський ТРЗ” впродовж трьох місяців, тобто кварталу, щотижня закуповує 5 тис. л дизельного пального за ціною 1,5 грн./л.
Для визначення оптимальної партії закупки скористуємося наступною формулою:
Qопт =

 ,
(3.4)
де:
F – постійні витрати у розрахунку на одну партію;
S – загальна кількість одиниць продукції, яку закуповують за даний
проміжок часу;
А – кількість натуральних одиниць середніх залишків дизельного пального;
С – відсотковий показник змінних витрат;
Ця формула за міжнародною практикою має назву модель EOQ. Вона дає змогу визначити обсяг партії закупленої сировини, виходячи з рівня постійних та змінних витрат, що складались. Зробимо це і для ВАТ “Полтавський ТРЗ”
Qопт =
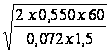 = 24,7 т.
Таким чином, враховуючи рівень постійних і змінних витрат на придбання та зберігання дизельного пального, оптимальною є закупівля партії приблизно по 24,7 т. Витрати пального на місяць становлять 20 т. Отже, це слід проводити один раз на 37 днів ((24,7 / (12х20)) х 360).
Розглянутий випадок найпростіший і на ВАТ “Полтавський ТРЗ” виникають ті чи інші проблеми з постачанням сировини і матеріалів, створюються резервні запаси матеріалів, постачання партії матеріалів здійснюється у кілька етапів протягом якогось проміжку часу. Всі ці моменти не враховані в моделі EOQ. Але, відштовхуючись від цієї формули як базової, економістами були розроблені різні моделі оптимізації партії закупівельних матеріалів і товарів, які враховують ті