Технико-экономическое обоснование применения программного обеспечения "Предприятие 2007" у пользователя
Налоги и отчисления от фонда оплаты по труду. Здесь включается чрезвычайный (чернобыльский) налог (4%).
|
|
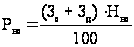 ,
где Нно - установленный законодательством процент налога и отчислений от фонда оплаты по труду.
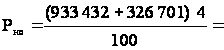 50
405 р.
Расходы на материалы (магнитные носители, бумагу и др.) определяются на основе нормы расхода (Нм) на 100 машинных команд по следующей формуле
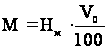 , (12)
где Нм – норма расхода материалов в расчете на 100 команд конкретного ПС;
V0 – общий объем ПС.
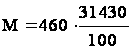 = 144 578 р.
Спецоборудование при разработке данного ПС не используется, поэтому расходы по этой статье (Рс) равны нулю.
Расходы на оплату машинного времени (Рм) определяются по формуле
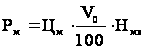 ,
(13)
где Цм – цена одного машино-часа (р.);
V0 – общий объем ПС;
Нмв – норматив расхода машинного времени на отладку 100 машинных команд (машино-часов).
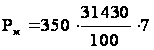 = 770 035 р.
Расходы на научные командировки (Рнк) определяются:
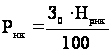 ,
(14)
где Нрнк – норматив расходов на командировки (30%).
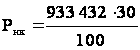 =
280 030 р.
Прочие затраты (Пз) включают затраты на приобретение и подготовку специальной научно-технической информации и специальной литературы. Определяются по следующей формуле
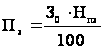 ,
(15)
где Нпз – норматив прочих затрат (20%).
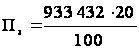 =
186 686 р.
Накладные расходы (Рн) рассчитываются по формуле:
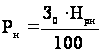 ,
(16)
где Нрн – норматив накладных расходов (25%).
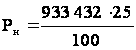 = 233 358 р.
Итого, полная себестоимость ПС (Сп) рассчитывается:
Сп = З0 + Зд + Рсз+ Рно + М + Рм + Рнк + Пз + Рн, (17)
Сп = 933 432 + 326 701 + 453 648 + 50 405 + 144 578 + 770 035 +
+ 280 030 + 186 686 + 233 358 = 3378 873 р.
Прибыль от реализации (Пр) рассчитывается по формуле
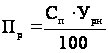 ,
(18)
где Урп – уровень рентабельности ПС.
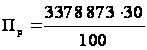 = 1013 662 р.
Прогнозируемая цена без налогов (Цп) составит:
Цп = СП + Пр, (19)
Цр = 3378 873 + 1013 662 = 4392 535 р.
Отчисления в спецфонды единым платежом. Отчисления в спецфонды единым платежом в размере 3 % (Нсф) определим по следующей формуле
|
Осф
|
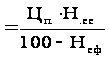 ,
Осф =
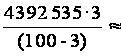 135
852 р.
Таким образом, цена без учета НДС составит:
Цi = Цр + Осф, , (19)
Цi = 4392 535 + 135 852 = 4528 387 р.
В конечную цену ПС включается еще налог на добавленную стоимость (Ндс), который рассчитывается по формуле:
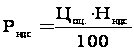 ,
(20)
где Нндс – норматив налога на добавленную стоимость (Нндс = 18%).
Рндс
=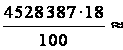 815
110 р.
Прогнозируемая отпускная цена данного ПС представляет собой сумму цены без учета НДС и величины налога на добавленную стоимость:
| Цр = Цоц + Рндс, |
Цр = 4528 387 + 815 110 = 5343 497 р.
Расчет экономического эффекта от применения ПС пользователем.
Для определения степени эффективности данного проекта будем руководствоваться методикой, изложенной в [12].
В результате применения нового ПС предприятие РУП «МАЗ» понесёт значительные капитальные затраты на приобретение и освоение ПС. Однако, если приобретенное ПС будет эффективнее базового, то дополнительные капитальные затраты быстро окупятся. Эффект будет достигнут за счет:
сокращения объема ПС;
снижения трудоемкости подготовки данных;
обработки информации;
анализа результатов;
уменьшения расхода машинного времени и материалов.
Для определения экономического эффекта от использования нового ПС у потребителя необходимо сравнить расходы по всем основным статьям сметы затрат на эксплуатацию нового ПС с расходами по соответствующим статьям базового варианта. При этом за базовый вариант будем принимать аналогичное ПС, используемое в действующей автоматизированной системе. При сравнении базового и нового вариантов ПС в качестве экономического эффекта будет выступать общая экономия всех видов ресурсов относительно базового варианта. Исходные данные для расчета экономического эффекта от применения ПС пользователем приведены в табл. 5.
Таблица 5
Исходные данные
|
Наименование Показателей |
Обозначение |
Единицы измерения |
Значение показателя |
Наименование источника информации |
|
| в базовом варианте | в новом варианте | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Капитальные вложения | Кпр | р. | - | 5343 497 | Договор заказчика с разработчиком |
| Затраты на доукомплектование ВТ техническими средствами в связи с внедрением нового | Ктс | р. | - | 920 000 | Смета затрат на внедрение |
| Затраты на пополнение оборотных фондов, связанных с эксплуатацией | Коб |
р. |
- |
736 000 | Смета затрат на внедрение |
| Численность программистов, занятых освоением ПС | Чпо |
чел |
- |
3 | Паспорт ПС |
| Численность программистов, занятых эксплуатацией ПС | Чпэ |
чел |
2 |
2 |
Проект плана работ пользователя |
| Продолжительность освоения | Тос | мес. | - | 2 | Паспорт ПС |
| Расход машинного времени на освоение | Тмос | машино-часов | 50 | Паспорт ПС | |
| Среднемесячная ЗП одного программиста | Зсм | р. | 420044 | 420044 | Расчетные данные пользователя |
| Коэффициент начислений на зарплату | Кнз | 0,5 | 0,5 |
Рассчитано по данным пользователя |
|
| Среднемесячное количество рабочих дней | Др | день | 21 | 21 |
Принято для расчета |
| Количество типовых задач, решаемых за год | Зтz | задача | - | 50 |
План пользователя |
| Объем работ, выполняемый при решении одной задачи | Ао |
100 команд |
- | 100 |
План пользователя |
| Средняя трудоемкость работ в расчете на 100 команд |
Тс1 Тс2 |
человеко-часов на 100 к | 1,0 | 0,4 |
Рассчитывается по данным пользователя |
| Средний расход машинного времени в расчете на 100 команд |
Мв1 Мв2 |
час на 100 команд | 0,08 | 0,05 | Паспорт ПС |
| Средний расход материалов в расчете на 100 команд | Мт1 Мт2 |
тыс. р. на 100 команд | 0,15 | 0,09 | Паспорт ПС |
| Цена одного машино-часа работы ЭВМ | Цм | р. | 350 | 350 |
Смета затрат на ЭВМ пользователя |
| Количество часов работы в день | Тч | ч. | 8.0 | 8.0 |
Принято для расчета |
| Ставка налога на прибыль | Нп | % | 30 | ||
Общие капитальные вложения (Ко) заказчика, связанные с приобретением, внедрением и использованием ПС, рассчитываются по формуле
Ко = Кпр + Кос + Ктс + Коб, (22)
где Кпр – затраты пользователя на приобретение ПС по отпускной цене разработчика с учетом стоимости услуг по эксплуотации и сопровождению.
Кос – затраты пользователя на освоение ПС (р.);
Ктс – затраты на доукомплектацию ВТ техническими средствами в связи с внедрением нового ПС (р.);
Коб – затраты на пополнение оборотных средств в связи с использованием нового ПС (р.).
Затраты на приобретение, адаптацию и сопровождение ПС определяются на основе договора заказчика (пользователя) с разработчиком: Кпр = 5343 497 р.
Затраты на доукомплектацию ВТ техническими средствами, необходимыми при использовании нового ПС, определяются в соответствии со сметой затрат на внедрение: Ктс = 920 000 р.
Затраты на пополнение оборотных средств в связи с использованием нового ПС определяется в соответствии со сметой затрат на внедрение и использование нового ПС: Коб = 736 000 р.
Общие капитальные вложения, связанные с применением нового ПС, составляют: Ко = 5343 497 + 920 000 + 736 000 = 6999 497 р.
Экономия затрат на заработную плату при использовании нового ПС в расчете на объем выполненных работ
Сз = Сзе · А2, (23)
где Сзе – экономия затрат на заработную плату при решении задач с использованием нового ПС в расчете на 100 команд (ден. ед.);
А2 – объем выполненных работ с использованием нового ПС (100 команд).
Экономия затрат на заработную плату в расчете на 100 команд (Сзе)
Сзе = (Зсм (Тс1 – Тс2)/Тч)/Др, (24)
где Зсм – среднемесячная заработная плата одного программиста (ден. ед.);
Тс1,Тс2 – снижение трудоемкости работ в расчете на 100 команд (человеко-часов);
Тч – количество часов работы в день (ч);
Др – среднемесячное количество рабочих дней.
Сзе = (420044 · (1,0 – 0,4) / 8) / 21 = 1500 р.
Объем выполненных работ с использованием нового ПС (100 команд)
Аz =Ао Зтz, (25)
где Ао – объем работ, необходимый для решения одной задачи (100 команд);
Зтz – количество типовых задач, решаемых за год (задач).
Аz = 100 50= 1000 (100 команд).
Экономия затрат на заработную плату (Сз)
Сз = 1500 1000 = 1500000 р.
Экономия затрат за счет сокращения начислений на заработную плату (Соз) при коэффициенте начислений равном 1.85
Соз = 1500000 0.5 = 750 000 р.
Экономия затрат на оплату машинного времени (См) в расчете на выполненный объем работ в результате применения нового ПС
См = Сме Аz, (26)
где Сме – экономия затрат на оплату машинного времени при решении задач с использованием нового ПС в расчете на 100 команд.
Экономия затрат машинного времени в расчете на 100 команд (Сме)
Сме = Цм ( Мв1 - Мв2 ), (27)
где Цм – цена одного машино-часа работы ЭВМ;
Мв1, Мв2 – средний расход машинного времени в расчете на 100 при применении соответственно базовой и нового ПС
Сме = 350 (0,08 – 0,05) = 11 р.
Экономия затрат машинного времени на всю программу работ (См)
См = 11 1000 = 110 000 р.
Экономия затрат на материалы (Смт) при использовании нового ПС в расчете на объем выполненных работ
Смт = Смте Аz, (28)
где Смте – экономия затрат на материалы в расчете на 100 команд при использовании нового ПС.
Смте = См1 - См2, (29)
где См1 , См2 – средний расход материалов у пользователя в расчете на 100 команд при использовании соответственно базового и нового ПС (ден.ед.)
Смте = 0,15 – 0,09 = 0,06 тыс. р.
Экономия затрат на материалы на всю программу работ (Смт)
Смт = 0,06 1000 = 600 000 р.
Общая годовая экономия текущих затрат, связанных с использованием нового ПС, (Со)
Со = Сз + Соз + См + Смт (30)
Со = 1500 000 + 750 000 + 110 000 + 600 000 = 2960 000 р.
Определим срок окупаемости данного мероприятия
|
|

где Коп – капиталовложения в мероприятие, р.
Срок =
 =
2,36 г. или 28,32 мес.
Таким образом, данное мероприятие экономически выгодно, и окупится через 28,32 мес.
ЛИТЕРАТУРА
Экономическое обоснование бизнес-проектов . Под ред. С. А. Колоса. – Мн.: ВШ – Мн, 2008.
Антикризисное управление предприятием / В. П. Ельсуков,
В. С. Каменков и др. - Мн.: Аверсэв, 2004, - 574 с.
Грачев, А. В. Финансовая устойчивость предприятия: анализ, оценка и управление: Учебно-практическое пособие. - М.: Дело и Сервис, 2005г. - 192 с.
В. М. Родионова. Финансовая устойчивость предприятия в условиях инфляции / В. М. Родионова [и др.]. - М.:Перспектива, 2006г. - 98 с.
Менеджмент организации. Учебное пособие. З. П. Румянцева [и др.]. - М.: ИНФРА-М, 2007г. - 432 с.