Оценка рыночной стоимости предприятия ОАО "Сосновая роща"
Финансовая информация, прежде всего, представлена официальной бухгалтерской и финансовой отчетностью, а также дополнительными сведениями, перечень которых определяется непосредственно оценщиком в зависимости от конкретных условий оценки. Дополнительная информация позволит определить степень сходства аналогов с оцениваемой компанией. На ее основе оценщик может провести необходимые корректировки, устраняющие различия в финансовых и производственных параметрах, методах ведения учета и составления отчетности, выявить излишек или недостаток собственного оборотного капитала, наличие нефункционирующих активов, внести поправки на экстраординарные события и т. д.
Финансовая информация должна быть представлена отчетностью за текущий год- и предшествующий период. Ретро-информация собирается обычно за 5 лет. Однако этот период может быть другим, если условия деятельности предприятия будут существенно отличаться от тех, в которых оно работает на момент оценки.
В оценочной практике используется два типа ценовых мультипликаторов: интервальные и моментные.
К первому типу можно отнести мультипликаторы:
«Цена/прибыль»,
«Цена/денежный поток»,
«Цена/ дивидендные выплаты»,
«Цена/выручка от реализации».
К моментным мультипликаторам относят:
«Цена/балансовая стоимость»,
«Цена/ чистая стоимость активов».
Сравнительный подход, несмотря на достаточную сложность и трудоемкость расчетов и анализа, является неотъемлемым приемом определения обоснованной рыночной стоимости.
Результаты, полученные данным способом, имеют наиболее объективную рыночную основу, качество которой зависит от возможности привлечения широкого круга компаний-аналогов.
Следовательно, основным фактором, сдерживающим применение в российской практике метода компании-аналога и метода сделок, является отсутствие достаточной и достоверной ценовой и финансовой информации по отечественным компаниям-аналогам.
3 Оценка рыночной стоимости предприятия ОАО «Сосновая роща», г. Сочи.
Целью оценки является определение рыночной стоимости предприятия(бизнеса) ОАО «Сосновая Роща» (Россия, Краснодарский край, г. Сочи).
Рыночная стоимость предприятия ОАО «Сосновая Роща» определена по состоянию на 01 января 2009 г.
3.1 Перспективы развития отрасли
3.1.1 Географическое положение
Субтропический город-курорт Сочи протянулся вдоль побережья Черного моря на 145 км. Территория Большого Сочи разделена на четыре района: Адлерский, Хостинский, Центральный и Лазаревский. Санаторно-курортный комплекс Сочи является крупнейшим в России. В городе сосредоточено более 50% всего курортного потенциала Краснодарского края.
Летом средняя температура воздуха в Сочи - 26,5°, морской воды -24,5°. Средняя зимняя температура воздуха держится на уровне +8°.
Город Сочи имеет прекрасное географическое положение и в последние годы играет все большую роль для России в геополитическом и макроэкономическом планах, поскольку имеет две государственные границы -Абхазский участок границы и с Турцией.
Через город проходят главные транспортные пути в Закавказье. В городе имеется крупный международный аэропорт и пассажирский морской порт с грузовым терминалом.
Аэропорт города Сочи имеет важное стратегическое значение, так как в сочинской зоне проходят наиболее удобные воздушные коридоры, связывающие Россию с регионами Средиземноморского бассейна, европейскими, арабскими странами, странами Ближнего Востока, Индией, Китаем и т.д.
3.1.2 Характеристика курортной отрасли
В 2008 году на курортах Краснодарского края работало около 1500 санаторно-курортных предприятий, учреждений отдыха, гостиниц туристических фирм. По данным краевого комитета статистики общий объем услуг санаторно-курортного и туристского комплекса в 2008 году превысил 21 млрд.руб., в том числе санаторно-оздоровительные услуги составили 11,6 млрд.руб., туристские услуги, включаю услуги гостиниц и индивидуальных средств размещения - 9,5 млрд. руб.
В период максимального развертывания коечная емкость предприятий отрасли составила более 210 тысяч мест. Емкость частного сектора в летнее время составила более 200 тыс. мест.
Всего за 2008 год в крае отдохнули более 7 млн. чел.
Общие тенденции присущие курортно-туристической отрасли края:
предприятия вынуждены продавать путевки с минимальным уровнем рентабельности. При наличии постоянной конкуренции, предприятия осуществляют значительные текущие и капитальные вложения на улучшение материальной и лечебной базы, что сказывается на затратной части, и как следствие, - уменьшение чистой прибыли.
до 70 % предприятий осуществляют значительные текущие и капитальные вложения за счет собственных источников и до 50 % получаемых средств направляют на развитие своей материальной базы.
существует проблема малых средств размещения или частных гостиниц создающих значительную конкуренцию домам отдыха санаториям и пансионатам. Масштабы этого явления таковы, что емкость частного сектора, принимающего отдыхающих, - 200 тысяч койко-мест, т. е. по масштабам он сопоставим с общей емкостью здравниц и гостиниц края.
материально-техническая база санаторно-курортного и туристского комплекса устарела и не удовлетворяет современным требованиям.
Анализ экономической ситуации в санаторно-курортной и туристской деятельности показывает, что требуются радикальные изменения в управлении этой отраслью, т.е. решение задач по повышению эффективности работы санаторно-курортного комплекса, увеличению доходности предприятий и их круглогодичного функционирования.
Курортный комплекс г. Сочи
В г. Сочи расположено 1066 различных учреждений лечения, отдыха и туризма, отелей и туристических баз, частных гостиниц, общая вместимость которых в летний период составляет около 70 тысяч мест, а круглогодично в Сочи могут разместиться свыше 56 тысяч гостей. Санаторно-курортный комплекс города представлен как комфортабельными санаториями и четырех звездочными гостиницами мирового уровня, так и менее дорогими здравницами, гостиницами и частными пансионатами.
Доля санаторно-курортных и туристических предприятий в экономике города составляет 19,08% и находится на втором месте после предприятий торговли.
Структура предприятий города позиционирует город Сочи как курортный, с жесткой ориентацией предприятий на обслуживание отдыхающих и поддержание инфраструктуры города.
На 1 километр береговой полосы приходится в целом 7 предприятий санаторно-курортного и туристического направления.
Ценовая политика данной группы предприятий на прием и размещение отдыхающих имеет следующую структуру2:
- Комнаты в жилых домах:
от 80 до 110 рублей в день за место без питания, с одного человека;
- Летние базы отдыха:
Одно либо двухэтажные летние домики с минимальным оборудованием номеров и удобствами в отдельном блоке. Как правило, базы отдыха уютно расположены в лесопарковой зоне в непосредственной близости от моря, т.е.«море во дворе», от 150 до 350 рублей в день за место без питания с одного человека.
- Частные пансионы:
Строение (дом, корпус) индивидуального архитектурного решения, зачастую с внутренним двориком.
Комфортабельные номера оборудованы полным санузлом, ТВ, может быть кондиционер, холодильник, джакузи, фен и другие аксессуары (в стоимость обслуживания может быть заложено питание), от 500 до 2000 рублей в день за стандартный двухместный номер (или от 250до 1000 рублей в день за место с одного человека).
- Гостиницы, пансионаты, турцентры:
Предприятия, профессионально занимающиеся туристическим бизнесом, имеющие развитую инфраструктуру сервисных услуг, услуг отдыха и развлечении.
Комфортабельные номера оборудованы полным санузлом, телевизором, телефоном, холодильником, возможен кондиционер (в стоимость обслуживания могут быть включены различные варианты питания),от 600 до 3000 рублей в день за стандартный двухместный номер (или от 300до 1500 рублей в день за место с одного человека).
Санатории и пансионаты с лечением:
Санаторно-курортные предприятия, предоставляющие возможность отдыха и полноценного курса лечебных процедур под наблюдением врача. Как правило, это здания дворцовой архитектуры, расположенные на территории благоустроенных парковых зон отдыха.
Комфортабельные номера оборудованы полным санузлом, телевизором, телефоном, холодильником (возможен кондиционер). от 750 до 2500 рублей в день за место в стандартном номере с одного человека с учетом трехразового питания и лечебно-оздоровительных процедур.
- Элитарный отдых:
нестандартное размещение, повышенная комфортность номеров, индивидуальный пакет обслуживания, предоставление услуг в строгом соответствии с подтверждённым уровнем сервиса от 4000 рублей за двухместный номер в день и выше.
На основании статистических данных коэффициент загрузки курортно-туристических предприятий за 2008 год в целом по Краснодарскому краю составляет 78%.
Данный показатель в основном формируется в летнее время за счет частного сектора и летних баз отдыха.
По данным администрации ОАО «Сосновая Роща» среднегодовой коэффициент загрузки санатория составляет 65%.,
3.2 Общая характеристика объекта оценки
Наименование эмитента - ОАО «Сосновая Роща».Код эмитента - 20025-Е
Местонахождение Общества - Россия, Краснодарский край, г. Сочи Основные сведения о размещенных эмитентом ценных бумагах: Вид ценных бумаг: акции; Категория ценных бумаг: обыкновенные; Форма ценных бумаг: именные бездокументарные; Количество размещенных ценных бумаг: 90000000 штук; Номинальная стоимость одной ценной бумаги: 1 рубль. Справка по реестру акционеров приведена в таблице: Справка по реестру акционеров имеющих не менее 5% акций эмитента приведена в таблице 6.
Таблица 6 - Распределение акций
| Наименование | Доля в уставном капитале |
| Акционер 1 | 51% |
| Акционер 2 | 27,21% |
| Акционер 3 | 14% |
| Прочие акционеры | 7,79% |
| ИТОГО: | 100% |
Среднесписочная численность работников Общества по итогам 2008года составляет 310 человек.
Органами управления ОАО «Сосновая Роща» являются общее собрание акционеров и совет директоров, единоличным исполнительным органом- генеральный директор. Генеральный директор назначается общим собранием акционеров, он осуществляет текущее руководство деятельностью общества и подотчетен Совету директоров и общему собранию.
Основной вид деятельности ОАО «Сосновая Роща» - оказание комплекса услуг по санаторно-курортным путевкам. Объект продажи - путевка, дающая право на получение услуг. Отдельные виды услуг предоставляются без предварительной продажи путевок.
Основными видами услуг являются:
предоставление базовых санаторно-курортных услуг, таких как обеспечение проживания и питания отдыхающих, оказание бытовых, транспортных, торговых услуг, услуг связи;
экскурсионное, культурно-развлекательное, спортивно-оздоровительное обслуживание отдыхающих;
- оказание лечебных и реабилитационных услуг.
Сведения о создании и развитии предприятия.
7.01.1993 года постановлением Администрации Хостинского района г.Сочи было зарегистрировано акционерное общество открытого типа «Сосновая роща». Учредили акционерное общество 12 юридических лиц, в том числе ТОО «Сосновая роща», учрежденное физическими лицами, являвшимися членами трудового коллектива дома отдыха.
Эмитент является коммерческой организацией. Основная цель его деятельности - получение прибыли.
Эмитент относится к числу наиболее благоустроенных санаторно-курортных организаций г. Сочи, обладает материальной базой, способной обеспечить предоставление широкого комплекса услуг, включая медицинские услуги.
Основные конкуренты на рынке предоставления услуг:
Основными конкурентами эмитента являются санатории, иные организации сферы курортного отдыха и лечения г. Сочи, оказывающие идентичные или однородные услуги.
Доля на товарном рынке Сочинского курортного региона каждой из таких организаций не превышает 1,5 - 2 процентов.
Факторы, оказывающие влияние на изменение размера выручки от продажи предприятием услуг и получение прибыли от основной деятельности.
Основная деятельность эмитента (оказание санаторно-курортных услуг) является сверхприбыльной в период сезонного всплеска спроса и убыточной в «межсезонье». Фактор «сезонности» оказывает определяющее влияние на финансовое положение общества. Пик поступлений от продажи услуг приходится на третий квартал. Деятельность эмитента в 3 квартале является прибыльной, в 1, 2 и 4 кварталах - убыточной.
Наибольшие конкурентные ограничения эмитент испытывает в осенне-зимний период. Основным фактором, снижающим конкурентоспособность предприятия в эти периоды является место расположения санатория, его удаленность от центра города, транспортная недоступность.
Анализ тенденций развития в сфере основной деятельности эмитента.
 За
последние пять
лет проявились
следующие
основные тенденции
развития отрасли:
реконструкция, переоснащение, расширение объектов основных средств действующих санаторно-курортных организаций, строительство на свободных земельных участках и оснащение современным оборудованием новых капитальных объектов, обеспечивающих предоставление комплекса санаторно-курортных услуг;
сезонный характер осуществления деятельности, проявляющийся в прекращении деятельности большей части организаций отрасли или в существенном снижении загрузки ее меньшей части в зимний период (период соктября-ноября по март-апрель), в консервации основных капитальных объектов, высвобождении рабочей силы (в росте безработицы);
создание на базе действующих и вновь создаваемых санаторно-курортных организаций лечебно-оздоровительных и медицинских центров круглогодичного действия, специализирующихся на осуществлении медицинской деятельности с использованием комплекса традиционных и новейших методов санаторно-курортного лечения и оздоровления и природных лечебных ресурсов г. Сочи;
создание материальных условий для привлечения в период падения спроса на санаторно-курортные услуги представителей «несезонных» видов туризма: делового, конгрессного, познавательного, развлекательного, экстремального и т. п.
Основные факторы, оказывающие влияние на состояние отрасли:
недостаточная государственная поддержка отрасли;
отсутствие привлекательных для санаторно-курортных организаций«инструментов» привлечения свободных денежных средств, как на краткосрочной, так и на долгосрочной основе;
застой в развитии общекурортной инфраструктуры, обеспечивающей развитие базовых санаторно-курортных организаций;
дефицит предложения товаров (продукции, работ, услуг), необходимых для осуществления санаторно-курортной деятельности;
опережающий рост себестоимости оказываемых услуг по сравнению сростом цен на санаторно-курортные путевки;
- ухудшение состояния окружающей природной среды. Общая оценка результатов деятельности предприятия:
несмотря на сезонный характер деятельности ОАО «Сосновая Роща»обеспечивает своевременное исполнение принятых на себя обязательств, является прибыльной организацией, регулярно выплачивающей дивиденды своим акционерам;
в основе результатов лежит своевременное обновление основных средств (ремонт, реконструкция), повышение квалификации персонала;
предприятие проводит мероприятия по обновлению и расширению лечебной базы, повышению качества предоставляемых медицинских услуг.
- планируется завершить реконструкцию действующих зданий и сооружений,, обновить используемое оборудование, внедрить новые услуги и технологии обслуживания отдыхающих, приступить к созданию недостающих объектов, способных расширить спектр предоставляемых услуг.
Исходя из вышесказанного, можно определить следующий состав рисков присущих предприятию.
Отраслевые риски.
Негативное влияние на деятельность предприятия бумагам могут оказать следующие изменения в отрасли:
падение спроса на поездки в курортные регионы Юга России со стороны организаций, направляющих своих работников на отдых и лечение за счет средств социального страхования и собственных средств;
снижение активности в сфере туроператорской и турагентской деятельности;
снижение привлекательности поездок на отечественные курорты по сравнению с зарубежными курортами, в результате распространения негативной информации об отечественных курортах;
рост цен на продукты питания, коммунальные услуги, на услуги транспортных организаций, специализирующихся на перевозках пассажиров;
опережающий рост цен на путевки, на потребительские товары в период курортного сезона по сравнению с ростом доходов населения.
Страновые и региональные риски:
- плохое состояние общекурортной инженерной инфраструктуры;
- ухудшение состояния окружающей среды в курортных регионах, снижение запасов природных лечебных ресурсов, неразвитость экологической и природоохранной инфраструктуры;
- неустойчивое состояние политической ситуации на Северном Кавказе. Финансовые риски:
- неуравновешенность в кредитно-финансовой сфере экономики России;
- неблагоприятное отношение курса рубля к валютам других стран. Правовые риски:
финансово не выгодное для предприятия изменение системы налогообложения и уровня платы за пользование земельным участком;
недостаток контроля государства в части регулирования вопросов миграции населения, ввоза-вывоза товаров, лицензирования деятельности.
Риски, связанные с деятельностью предприятия:
- старение материальной базы предприятия, отсутствие новых технологий обслуживания отдыхающих, недостаточный уровень профессиональной подготовки работников.
3.3 Анализ финансово-экономического состояния предприятия
Финансовое состояние хозяйствующего субъекта - это характеристика результатов деятельности организации (предприятия), на основании показателей, выраженных в денежной форме. В частности, финансовое состояние предприятия характеризует его платежеспособность, кредитоспособность, эффективность использования финансовых ресурсов и капитала, выполнения обязательств перед государством и другими хозяйствующими субъектами.
Финансовый анализ - это совокупность аналитических методов иприемов оценки и прогнозирования финансового состояния предприятия на основе имеющихся в распоряжении исходных данных, в частности бухгалтерской отчетности.
Анализ финансового состояния предприятия преследует следующие цели:
> определение финансового положения;
выявление изменений в финансовом состоянии в пространственно-временном разрезе;
выявление основных факторов, вызывающих изменения в финансовом состоянии;
> прогноз основных тенденций финансового состояния.
Целью экспресс-анализа финансового состояния является наглядная и простая оценка финансового благополучия и динамики развития хозяйствующего субъекта.
Анализ финансового состояния предприятия выполняется в следующей последовательности:
подготовительный этап;
предварительный обзор финансовой отчетности;
экономическое чтение и анализ отчетности.
Для решения вышеперечисленных задач была использована годовая бухгалтерская отчетность ОАО «Сосновая Роща» за период с 2004 - 2008 гг.Были рассмотрены формы бухгалтерского баланса №№ 1,2,3,4,5
При проведении анализа финансового состояния предприятия были использованы следующие приемы и методы:
горизонтальный и вертикальный анализ;
анализ коэффициентов (относительных показателей);
сравнительный анализ.
В целях изучения отчетности предприятия, были составлены агрегированный аналитический баланс, позволяющий в компактной форме отследить динамику изменения основных статей баланса и его структуру, агрегированный аналитический отчет о прибылях и убытках, отражающий изменение выручки, расходов и прибыли, рассчитаны коэффициенты, характеризующие финансовую устойчивость, рентабельность, ликвидность и деловую активность компании, проведен графический анализ данных.
В таблице 7. приведен агрегированный аналитический баланс.
В таблице 8. приведен аналитический отчет о прибылях и убытках.
В таблице 9. приведена структура баланса, характеризующая его ликвидность.
Таблица 7 - Агрегированный аналитический баланс предприятия
| Актив | 2005 | %китогу | Измене-ниек пред.периоду(в%) | 2006 |
%к итогу |
Измене-ние к пред. периоду(в%) |
2007 | %китогу | Измене-ниек пред.периоду(в%) | 2008 | % к ито-гу |
Измене-ние к пред. периоду(в%) |
| 1.Иммобилизованные активы | 97968 | 77,5 | 2,5 | 99920 | 89,4 | 2 | 109397 | 85,5 | 9,5 | 116785 | 84,9 | 6,8 |
| 2. Мобильныеоборотные ак-тивы: | 10822 | 8,6 | 19,7 | 10957 | 9,8 | 1,3 | 10434 | 8,2 | -4,8 | 10868 | 7,9 | 4,2 |
| запасы и за-траты; | 6716 | 5,3 | 14,6 | 7821 | 7,0 | 16,5 | 8861 | 6,9 | 13,3 | 9174 | 6,7 | 3,5 |
| дебиторскаязадолженность | 4106 | 3,3 | 29,2 | 3131 | 2,8 | -23,8 | 1573 | 1,2 |
-49,8 |
1694 | 1,2 | 7,7 |
| прочие обо-ротные активы | 0 | 0,0 | 0,0 | 5 | 0,0 | 0,0 | 0 | 0,0 | -100 | 0 | 0,0 | 0,0 |
| 3. Денежныесредства иценные бумаги | 17690 | 14 | -33,5 | 957 | 0,9 | -94,6 | 8055 | 6,3 | 741,7 | 9921 | 7,2 | 23,2 |
| Итого имуще-ства | 126480 | 100 | -3,6 | 111834 | 100 | -11,6 | 127886 | 100 | 14,4 | 137574 | 100 | 7,6 |
| Пассив | 2005 | %китогу |
Изме-нение к пред. периоду(в%) |
2006 | %китогу |
Измене-ние к пред. периоду(в%) |
2007 | %китогу |
Измене-ние к пред. периоду(в%) |
2008 | %китогу |
Изме-нение к пред. периоду(в%) |
| 1. Собствен-ный капитал | 98437 | 77,8 | 2,2 | 99888 | 89,3 | 1,47 | 99473 | 77,8 | -0,4 | 99203 | 72,1 | -0,3 |
| 2. Заемный ка-питал: | 28043 | 22,2 | -19,6 | 11946 | 10,7 | -57,4 | 28413 | 22,2 | 137,9 | 38371 | 27,9 | 35,1 |
| долгосрочныеобязательства; | 0 | 0,0 | -100 | 0 | 0,0 | 0,0 | 171 | 0,1 | 0,0 | 327 | 0,2 | 91,2 |
| краткосрочныекредиты изаймы; | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 4100 | 3,0 | 0,0 |
| кредиторскаязадолженность | 27712 | 21,9 | -19,5 | 11888 | 10,6 | -57,1 | 28204 | 22,1 | 137,3 | 33445 | 24,3 | 18,6 |
| прочие заем-ные средства | 331 | 0,3 | -14,3 | 58 | 0,1 | -82,5 | 38 | 0,03 | -34,5 | 499 | 0,4 | 1213 |
| Итого источ-ников имуще-ства | 126480 | 100 | -3,6 | 111834 | 100 | -11,6 | 127886 | 100 | 14,4 | 137574 | 100 | 7,6 |
Таблица 8 - Аналитический отчет о прибылях и убытках
| 2005 |
Изме-нение к пред. периоду(в%) |
2006 |
Изме-нение кпред.пе-риоду(в%) |
2007 |
Изме-нение кпред.пе-риоду(в%) |
2008 |
Изме- 1нение кпред.пе-риоду(в%) |
|||||
| тыс.руб. | %квы-ручке | тыс.руб. |
%к вы-ручке |
тыс.руб. | %квы-ручке | тыс.руб. | %квы-ручке | |||||
| Выручка от реализации | 53022 | 100 | 16,0 | 50475 | 100 | -4,8 | 48684 | 100 | -3,6 | 48483 | 100 | -0,4 |
| Себестоимость реализации | 55525 | 104,7 | 21,3 | 55628 | 110,2 | 0,2 | 58493 | 120,2 | 5,2 | 60217 | 124,2 | 2,95 |
| Г Коммерческие расходы | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 |
| ГУ правленческие расходы | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 |
| Общие затраты | 55525 | 104,7 | 21,3 | 55628 | 110,2 | 0,2 | 58493 | 120,2 | 5,2 | 60217 | 124,2 | 2,95 |
| Прибыль от реализации | -2503 | -4,7 | -4527,4 | -5153 | -10,2 | -105,9 | -9809 | -20,2 | -90,4 |
-11 734 |
-24,2 | -19,6 |
| Сальдо операционных доходов ирасходов | 5997 | 11,3 | 134,2 | 2328 | 4,6 | -61,2 | 1543 | 3,2 | -33,7 | 2362 | 4,9 | 53,1 |
| 1 Сальдо внереализационных до-ходов и расходов | 871 | 1,6 | -40,2 | 6132 | 12,2 | 604,0 | 9916 | 20,4 | 61,7 | 11256 | 23,2 | 13,5 |
| 1 Прибыль до налогообложения | 4365 | 8,2 | 10,2 | 3307 | 6,6 | -24,2 | 1650 | 3,4 | -50,1 | 1884 | 3,9 | 14,2 |
| Сальдо отложенных налоговыхактивов и обязательств | 0 | 0,0 | 0,0 | 0 | 0,0 | 0,0 | -164 | -0,3 | 0,0 | -149 | -0,3 | 9,2 |
| Налог на прибыль | 1845 | 3,5 | -21,2 | 0 | 0,0 | -100 | 828 | 1,7 | 0,0 | 880 | 1,8 | 6,3 |
| Чистая прибыль | 2520 | 4,8 | 55,4 | 3307 | 6,6 | 31,2 | 658 | 1,4 | -80,1 | 855 | 1,8 | 29,9 |
Таблица 9 - Структура баланса, характеризующая его ликвидность
| 2004 | 2005 | 2006 | 2007 | 2008 | |
| Актив | |||||
| Наиболее ликвидные активы | 26 618 | 17 690 | 957 | 8 055 | 9 921 |
| Быстро реализуемые активы | 3 178 | 4 106 | 3 131 | 1 573 | 1 694 |
| Медленно реализуемые активы | 5 863 | 6716 | 7 826 | 8 861 | 9 174 |
| Трудно реализуемые активы | 95 543 | 97 968 | 99 920 | 109 397 | 116 785 |
| Баланс | 131 202 | 126 480 | 111 834 | 127 886 | 137 574 |
| Пассив | |||||
| Наиболее срочные обязательства | 34 429 | 27 712 | 11 888 | 28 204 | 33 445 |
| Краткосрочные пассивы | 446 | 331 | 58 | 209 | 4 926 |
| Долгосрочные пассивы | 0 | 0 | 0 | 0 | |
| Постоянные пассивы | 96 326 | 98 437 | 99 888 | 99 473 | 99 203 |
| Итого | 131202 | 126 480 | 111 834 | 127 886 | 137 574 |
Анализ агрегированного аналитического баланса показал, что в 2002году активы ОАО «Сосновая Роща» после падения в 2000-2002 году изменили свое направление, в сторону роста увеличившись в 2003 году на 14,4%,а в 2004 году на 7,6%. В целом, за рассматриваемый период, активы предприятия в абсолютном выражении оставались относительно стабильными.
Иммобилизованные активы компании в рассматриваемом периоде существенно отличались от динамики валюты баланса и на 1.01.2005 г. составили в абсолютном выражении 116785 тыс. рублей. Их доля в валюте баланса предприятия составляла не менее 70%, средний показатель роста за последние два года составил более 8%.
Подобное изменение в относительном выражении иммобилизованных активов отображалось и на поведении мобильных оборотных активов, к которым относятся запасы, дебиторская задолженность и прочие оборотные активы, следующим образом: их доля в валюте баланса после роста в 2002 до отметки 10957 тыс. рублей снизилась в 2003 году на 1,8%, а в 2004 выросла4,2%, практически превысив показатель 2001 года на 46 тыс. рублей.
Тенденция в поведении запасов и затрат компании, за анализируемый период, которые составляют весомую долю мобильных оборотных активов, имеют свою динамику, которая имеет постоянную тенденцию к росту и последние три года составляет около 7% валюты баланса. Данное поведение запасов и затрат связано с тем, что в основной массе они представлены продуктами питания, цены на которые подвержены инфляционным процессам.
Дебиторская задолженность предприятия, как в абсолютном, так и в относительном выражении за анализируемый период имела устойчивую тенденцию к уменьшению с 4106 тыс. рублей (3,3%) 2001 году до 1694 тыс. рублей (1,2%) в 2004 году.
Доля денежных средств и вложений в ценные бумаги, в рассматриваемом периоде, имела колебательный характер от резкого падения в 2002 году на 33,54% и последующим ростом в 2003 году на 741,7%, а в 2004 году на23,2%. Данный факт связан со спецификой курортного предприятия.
Таким образом, структура активов с 1.01.2000 г. по 1.01.2005 г. изменилась в сторону снижения доли оборотных активов и увеличения доли внеоборотных активов.
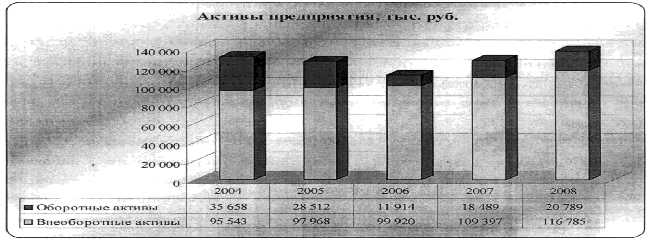
На
графиках приведена
структура
активов ОАО
«Сосновая Роща»
в
динамике.
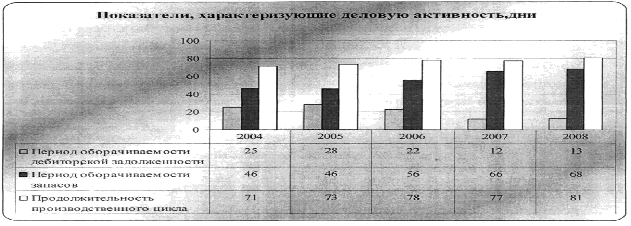
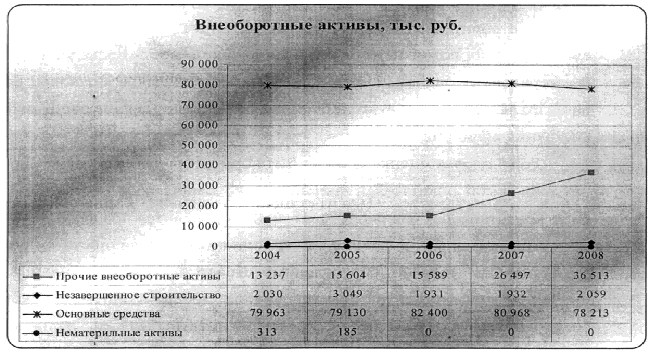
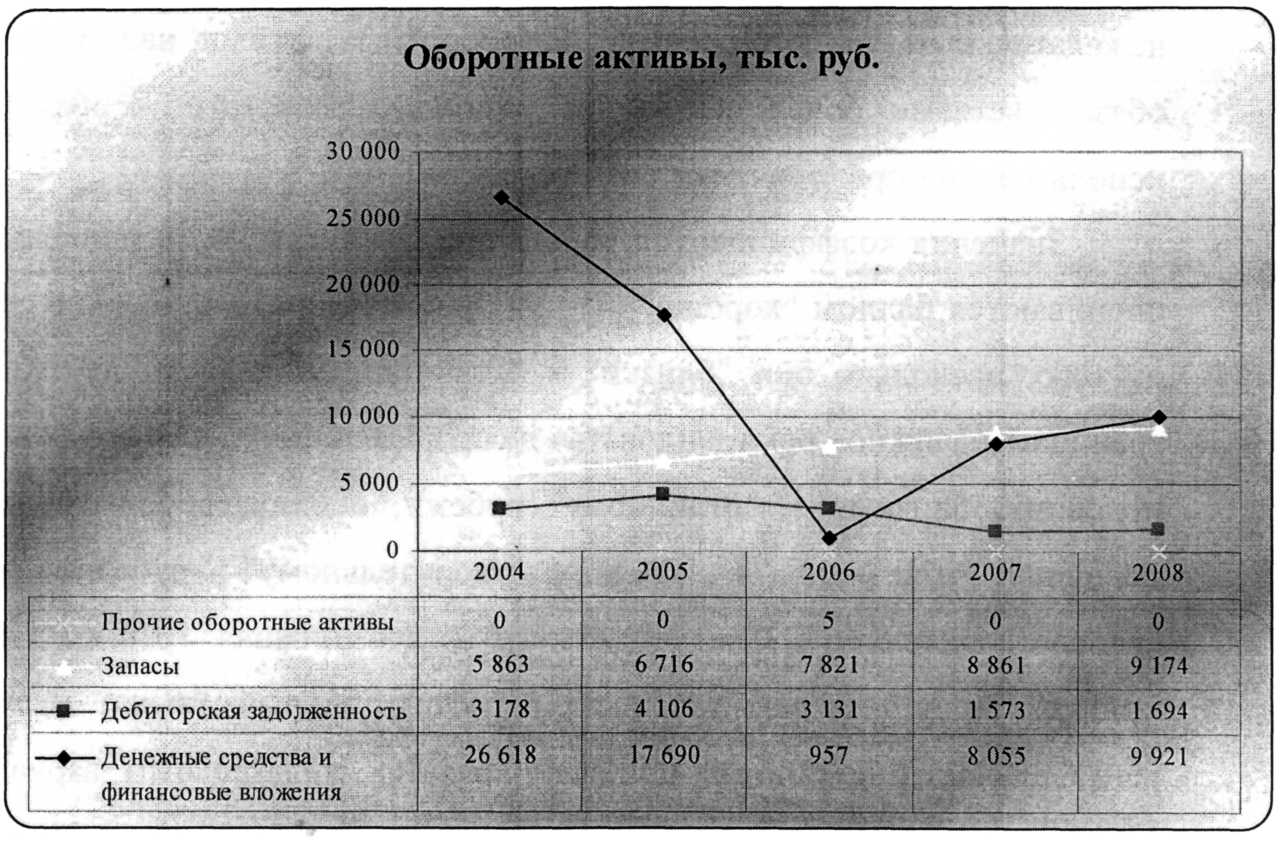
Рисунок 7 - Оборотные активы
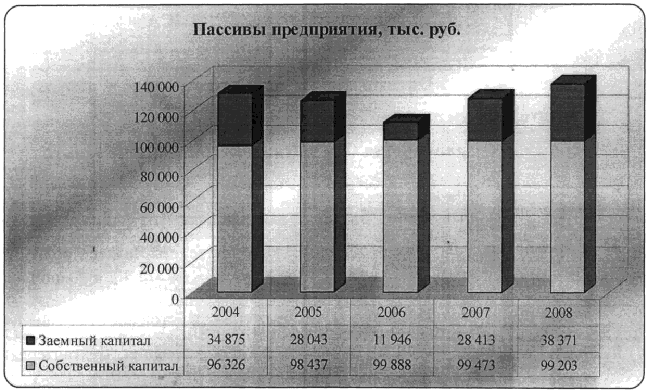
Доля собственного капитала в пассивах предприятия в 2000-2004 годах находилась на уровне не менее 70%, однако в 2002-2004 годах доля собственного капитала предприятия уменьшилась с до 89,3%, а затем до 72,1%.
Основным источником снижения имущества ОАО «Сосновая Роща» за период с 1.01.2001 г. по 1.01.2005 г. послужило снижение доли добавочного капитала в собственном капитале компании с 5436 тыс. рублей до 5502 тыс.рублей, и снижения нераспределенной прибыли с 2597 тыс. рублей до 1711тыс. рублей.
Заемный капитал предприятия после падения в 2001 и в 2002 году на19,6% и 57,4 в 2003 году вырос на 137,9%, а в 2004 году еще на 35,1%, составив на конец 2004 года в относительном выражении 27,9% к валюте баланса.
Основную часть заемного капитала представляет собой кредиторская задолженность, которая имела постоянную тенденцию к росту и на конец2004 года составила 24,3%.
На рисунках №№ 8, 9, 10 приведена структура пассивов ОАО «Сосно
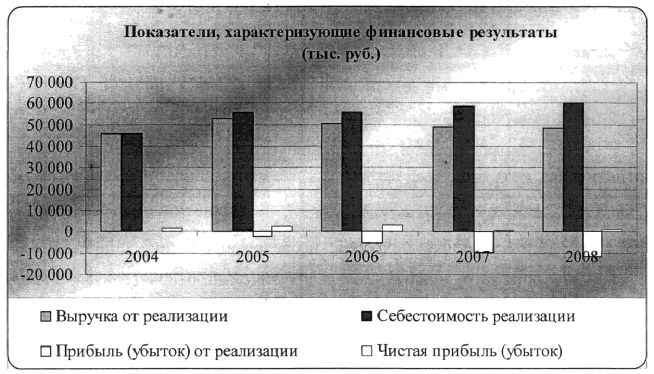
С учетом этого, чистая прибыль вела себя довольно нестабильно в рассматриваемом периоде: если по итогам 2001 года она была равна 2520 тыс.рублей, то 2002 году она составила 3307 тыс. рублей, в 2003 году - 658 тыс.рублей, а по итогам 2004 года она составила 855 тыс. рублей.
Необходимо отметить безубыточность деятельности предприятия за рассматриваемый период, что является позитивным моментом для финансового менеджмента предприятия.
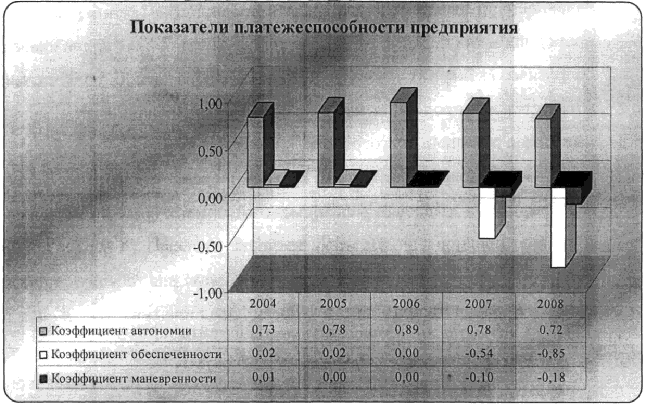
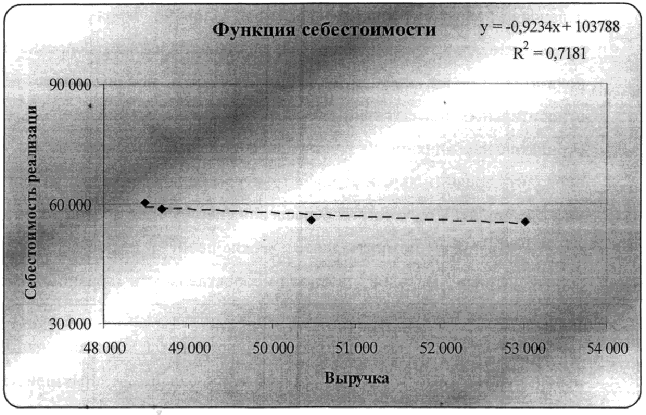
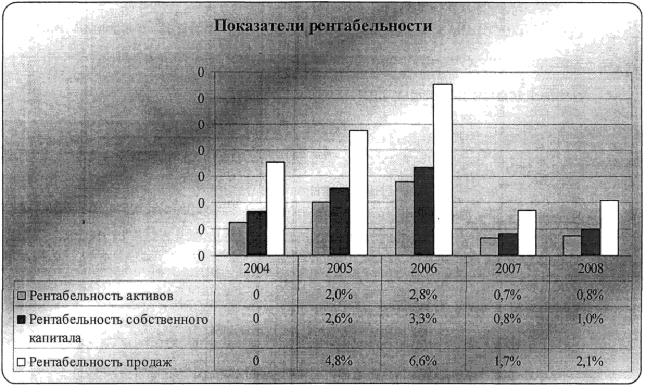
На
рисунках №№
11, 12, 13, 14 приводится
динамика важнейших
финансовых
характеристик
предприятия.
| Наименование фи-нансового коэффици-ента | 2004 | 2005 | 2006 | 2007 | 2008 | Норматив |
| Коэффициент авто-номии | 0,73 | 0,78 | 0,89 | 0,78 | 0,72 | >0,5 |
| Коэффициент отно-шения заемных и соб-ственных средств(финансовый рычаг) | 0,36 | 0,28 | 0,12 | 0,29 | 0,39 | 0,7 |
| Коэффициент соот-ношения мобильныхи иммобилизованныхсредств. | 0,37 | 0,29 | 0,12 | 0,17 | 0,18 |
Увеличениекоэффициента положительнаятенденция |
| Коэффициент манев-ренности | 0,01 | 0,00 | 0,00 | -0,10 | -0,18 | >0,5 |
| Коэффициент обеспе-ченности запасов изатрат собственнымисредствами | 0,14 | 0,07 | 0,00 | -1,10 | -1,88 | 0,6-0,8 |
| Коэффициент имуще-ства производствен-ного назначения | 0,77 | 0,83 | 0,96 | 0,92 | 0,92 | =>0,6 |
|
Коэффициент кратко-срочной задолженно-сти(%) |
0,00 | 0,00 | 0,00 | 0,00 | 10,69 | Характеризуетдолю кратко-срочных обяза-тельств в об-щей суммеобязательств. |
|
Коэффициент креди-торской задолженно-сти(%) |
99,83 | 100,00 | 100,00 | 99,40 | 88,46 | Характеризуетдолю креди-торской задол-женности ипрочих пасси-вов в общейсумме обяза-тельств пред-приятия. |
Таблица 11 - Анализ финансовой устойчивости по абсолютным показателям
| показатели | 2004 | 2005 | 2006 | 2007 | 2008 |
| 1. Источники собственных средств | 96326,3 | 98437,0 | 99888,0 | 99473,0 | 99203,0 |
| 2. Необоротные активы | 95543,1 | 97968,0 | 99920,0 | 109397 | 116785 |
| 3. Источники собственных оборотныхсредств для формирования запасов изатрат | 783,2 | 469,0 | -32,0 | -9924,0 | -17582,0 |
| 4. Долгосрочные кредиты и займы | 60,0 | 0,0 | 0,0 | 171,0 | 327,0 |
| 5. Источники собственных средств,скорректированные на величину дол-госрочных заемных средств | 843,2 | 469,0 | -32,0 | -9753,0 | -17255,0 |
| 6. Краткосрочные кредитные и заем-ные средства | 0,0 | 0,0 | 0,0 | 0,0 | 4100,0 |
| 7. Общая величина источниковсредств с учетом долгосрочных икраткосрочных заемных средств | 843,2 | 469,0 | -32,0 | -9753,0 | -13155,0 |
| 8. Величина запасов и затрат, обра-щающихся в активе баланса | 5863,1 | 6716,0 | 7821,0 | 8861,0 | 9174,0 |
| 9. Излишек источников собственныхоборотных средств | -5080,0 | -6247,0 | -7853,0 | -18785,0 | -26756,0 |
| 10. Излишек источников собственныхсредств и долгосрочных заемных ис-точников | -5020,0 | -6247,0 | -7853,0 | -18614,0 | -26429,0 |
| 11. Излишек общей величины всех ис-точников для формирования запасов изатрат | -5020,0 | -6247,0 | -7853,0 | -18614,0 | -22329,0 |
Таблица 12 - Рейтинговая экспресс-оценка финансового состояния
| Наименование пока-зателя | 2004 | 2005 | 2006 | 2007 | 2008 | Норматив |
| 1. Коэффициентобеспеченности | 0,02 | 0,02 | 0,00 | -0,53 | -0,83 | >0,1 |
| 2. Коэффициент те-кущей ликвидности | 1,02 | 1,02 | 1,00 | 0,65 | 0,55 | 2,0-2,5 |
| 3. Коэффициент ин-тенсивности | 0,38 | 0,42 | 0,43 | 0,41 | 0,37 | =>2,5 |
|
4. Коэффициент рен-табельности' реализо-ванной продукции. (%) |
-0,12 | -4,72 | -10,21 | -20,15 | -24,20 |
Характеризуетэффективность управленияпредприятием иопределяетсяотношениемприбыли от реа-лизации к вы-ручке. |
| 5. Коэффициент при-быльности | 0,04 | 0,05 | 0,03 | 0,02 | 0,02 | >=0,2 |
| 6. Рейтинговое число | 0,22 | 0,19 | 0,12 | -1,03 | -1,67 | Рост рейтинго-вого числа сви-детельствует обулучшении фи-нансового со-стояния пред-приятия (поло-жительная тен-денция). Наобо-рот, снижениерейтинговогочисла свиде-тельствует обухудшении фи-нансового со-стояния пред-приятия. |
Таблица 13 - Анализ ликвидности баланса по относительным показателям
| Наименование коэффициента | 2004 | 2005 | 2006 | 2007 | 2008 | Норма-тив |
| Коэффициент абсолютной ликвидности | 0,76 | 0,63 | 0,08 | 0,29 | 0,26 | 0,2-0,5 |
| Коэффициент быстрой ликвидности | 0,86 | 0,78 | 0,34 | 0,34 | 0,31 | 0,5-1,0 |
| Коэффициент текущей ликвидности | 1,02 | 1,02 | 1,00 | 0,65 | 0,55 | 2,0-2,5 |
| Коэффициент покрытия оборотныхсредств собственными источникамиформирования | 0,02 | 0,02 | 0,00 | -0,53 | -0,83 | >0,1 |
Таблица 14 - Показатели деловой активности (в днях)
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
| Отдача активов, дней | 964,86 | 874,78 | 849,86 | 886,32 | 985,56 |
| Отдача основных средств (фондоотдача),дней | 632,71 | 541,78 | 576,70 | 604,02 | 590,98 |
| Оборачиваемость оборотных активов, дней | 226,09 | 217,85 | 144,16 | 112,41 | 145,83 |
| Коэффициент оборачиваемости запасов изатрат, дней | 34,69 | 40,78 | 47,04 | 51,34 | 53,91 |
| Коэффициент оборачиваемости текущих ак-тивов, дней | 226,09 | 217,85 | 144,16 | 112,41 | 145,83 |
| Коэффициент оборачиваемости дебиторскойзадолженности, дней | 25,97 | 24,73 | 25,81 | 17,39 | 12,13 |
| Коэффициент оборачиваемости кредитор-ской задолженности, дней | 216,88 | 210,96 | 141,22 | 148,23 | 228,88 |
| Отдача собственного капитала, дней | 745,50 | 661,19 | 707,25 | 737,10 | 737,61 |
Таблица 15 - Показатели деловой активности (в оборотах за период)
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
| Отдача активов, об | 0,37 | 0,41 | 0,42 | 0,41 | 0,37 |
| Отдача основных средств (фондоотдача), об | 0,57 | .0,66 | 0,62 | 0,60 | 0,61 |
| Оборачиваемость оборотных активов, об | 1,59 | 1,65 | 2,50 | 3,20 | 2,47 |
| Коэффициент оборачиваемости запасов и затрат,об | 10,38 | 8,83 | 7,65 | 7,01 | 6,68 |
| Коэффициент оборачиваемости текущих активов,об | 1,59 | 1,65 | 2.50 | 3,20 | 2,47 |
| Коэффициент оборачиваемости дебиторской за-долженности, об | 13,86 | 14,56 | 13,95 | 20,70 | 29,68 |
| Коэффициент оборачиваемости кредиторской за-долженности, об | 1,66 | 1,71 | 2,55 | 2,43 | 1,57 |
| Отдача собственного капитала, об | 0,48 | 0,54 | 0,51 | 0,49 | 0,49 |
Таблица 16 - Показатели рентабельности
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
| Общая рентабельность, % | 8,67% | 8,23% | 6,55% | 3,39% | 3,89% |
|
Рентабельность собственного капитала,% |
1,71% | 2,59% | 3,33% | 0,66% | 0,86% |
| Рентабельность акционерного капита-ла, % | 1,80% | 2.80% | 3,67% | 0,73% | 0,95% |
| Рентабельность оборотных активов, % | 4,55% | 8,84% | 27,76% | 3,56% | 4,11% |
| Общая рентабельность производствен-ных фондов, % | 4,68% | 5,07% | 3,75% | 1,83% | 2,13% |
| Рентабельность всех активов, % | 1,24% | 1,99% | 2,96% | 0,51% | 0,62% |
|
Рентабельность финансовых вложений,% |
15,23% | 11,03% | 9,25% | 1,31% | 0,39% |
| Рентабельность основной деятельности | -0,12% | -4,72% | -10,21% | -20,15% | -24,20% |
| Рентабельность производства, % | -0,12% | -4,51% | -9,26% | -16,77% | -19,49% |
Таблица 17 - Оценка показателей финансово - хозяйственной деятельности
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
| 1. Объем продаж | 45705,2 | 53022.0 | 50475,0 | 48684,0 | 48483,0 |
| 2. Прибыль от продаж | -54,1 | -2503,0 | -5153,0 | -9809,0 | -11734,0 |
| 3. Чистая прибыль | 1621,7 | 2520,0 | 3307,0 | 658,0 | 855,0 |
| 4. Рентабельность продаж, % | -0,12 | -4,72 | -10,21 | -20,15 | -24,20 |
| 5. Чистые активы | 96326,3 | 98437,0 | 99888,0 | 99473,0 | 99203,0 |
|
6. Оборачиваемость чистых активов,% |
47,45 | 53,86 | 50,53 | 48,94 | 48,87 |
| 7. Рентабельность чистых активов, % | -0,06 | -2,54 | -5,16 | -9,86 | -11,83 |
| 8. Собственный капитал | 96326,3 | 98437,0 | 99888,0 | 99473,0 | 99203,0 |
| 9. Рентабельность собственного ка-питала, % | -0,06 | -2,54 | -5,16 | -9,86 | -11,83 |
| 10. Кредиты и займы | 0,0 | 0,0 | 0,0 | 0,0 | 4100,0 |
| 11. Финансовый рычаг | 1,000 | 1,000 | 1,000 | 1,000 | 1,041 |
Таблица 18 - 2 - х факторная модель оценки вероятности банкротства
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
|
Значение коэффициента |
-1,47 | -1,47 | -1,45 | -1,08 | -0,96 |
Вывод: вероятность банкротства мала
Таблица 19 - Анализ кредитоспособности
| РЕЙТИНГОВАЯ оценка | 2004 | 2005 | 2006 | 2007 | 2008 |
| Класс коэффициента абсолютной ликвидности | 1 | 1 | 3 | 1 | 1 |
| Класс коэффициента (быстрой) ликвидности | 2 | 2 | 3 | 3 | 3 |
| Класс коэффициента текущей ликвидности | 2 | 2 | 3 | 3 | 3 |
| Класс коэффициента автономии | 1 | 1 | 1 | 1 | 1 |
| Рейтинг предприятия (баллов) | 150 | 150 | 260 | 200 | 200 |
| Класс предприятия | 1 | 3 | 2 | 2 |
Вывод: кредитование второклассных ссудозаемщиков осуществляется
банками в обычном порядке, т. е. при наличии соответствующих обеспечительных обязательств (гарантий, залога и т.д.), процентная ставка зависит от вида обеспечения.
Таблица 20 - Анализ кредитоспособности (методика Сбербанка)
| Наименование показателя | 2004 | 2005 | 2006 | 2007 | 2008 |
| Класс коэффициента абсолютной ликвидности | 1 | 1 | 3 | 1 | 1 |
| Класс промежуточного коэффициента покрытия(быстрой ликвидности) | 2 | 2 | 3 | 3 | 3 |
| Класс коэффициента покрытия | 2 | 2 | 3 | 3 | 3 |
| Класс коэффициента соотношения собственных изаемных средств | 1 | 1 | 1 | 1 | 1 |
| Рентабельность основной деятельности | 3 | 3 | 3 | 3 | 3 |
| Рейтинг предприятия (баллов) | 1,89 | 1,89 | 2,58 | 2,36 | 2,36 |
| Класс предприятия | 2 | 2 | 3 | 2 | 2 |
Вывод: в основном второй класс заемщика, выдача кредитов сбербанками на обычных условиях.
Важнейшим показателем оценки финансовой устойчивости является коэффициент концентрации собственного капитала (автономии), который изменялся в периоде с 1.01.2005 г. по 1.01.2009 г. от 73% до 72%, всегда оставаясь выше своего оптимального значения, равного 50 %. Это свидетельствует о финансовой устойчивости предприятия и его независимости от внешних источников финансирования.
При этом значения коэффициента обеспеченности собственными оборотными средствами за исследуемый период имели тенденцию к постоянному снижению от 0,14 в 2004 году до -1,27 в 2008 году, что говорит о недостатке собственных оборотных средств для покрытия запасов и затрат. Недостаток на 01.01.2005 года составляет 22329 тыс. рублей.
То же самое относится и к коэффициенту маневренности собственных средств, который снизился от значения 0,01 до -0,13.
Коэффициент долгосрочного привлечения заемных средств за последние три года был равен нулю из-за отсутствия у предприятия долгосрочных пассивов.
Коэффициент соотношения заемных и собственных средств, за анализируемый период, изменялся от 0,12 до 0,39 не превышая пороговое значение 0,7-
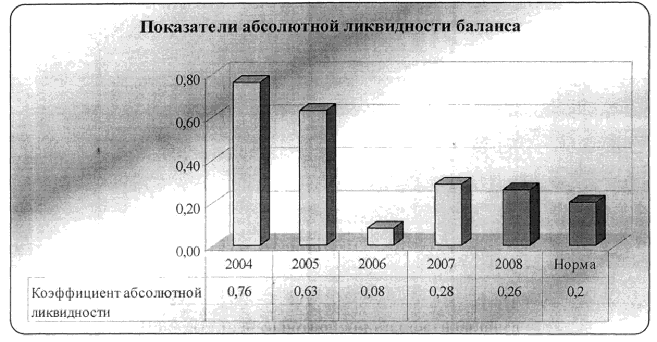
Коэффициенты текущей, быстрой и абсолютной ликвидности в последние годы характеризовались в общем одинаковой динамикой:
- стремление к снижению, отставание от своих оптимальных значений. Значения коэффициентов текущей и быстрой ликвидности меньше нормативных говорят о неудовлетворительной структуре баланса предприятия и о недостаточности текущих активов для покрытия оборотных средств собственными источниками финансирования.
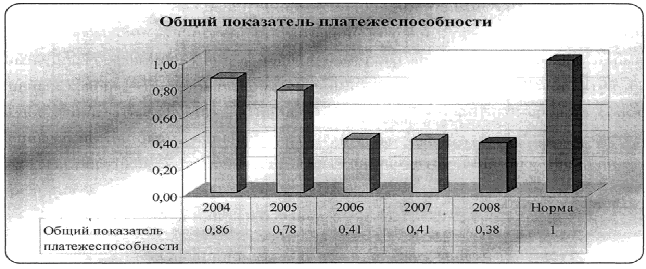
На
рисунках №№
15, 16, 17, 18, 19 приводится
динамика ликвидности
предприятия.
Показатели ликвидности баланса: