Оценка рыночной стоимости предприятия ОАО "Сосновая роща"
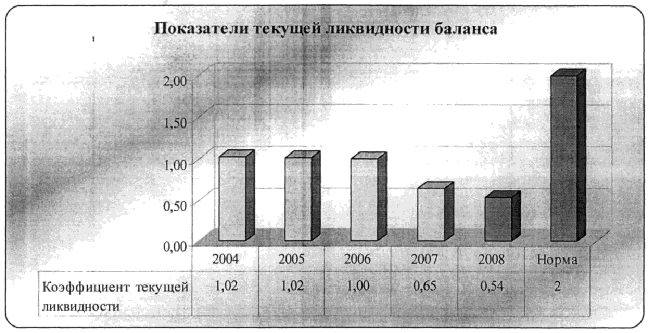
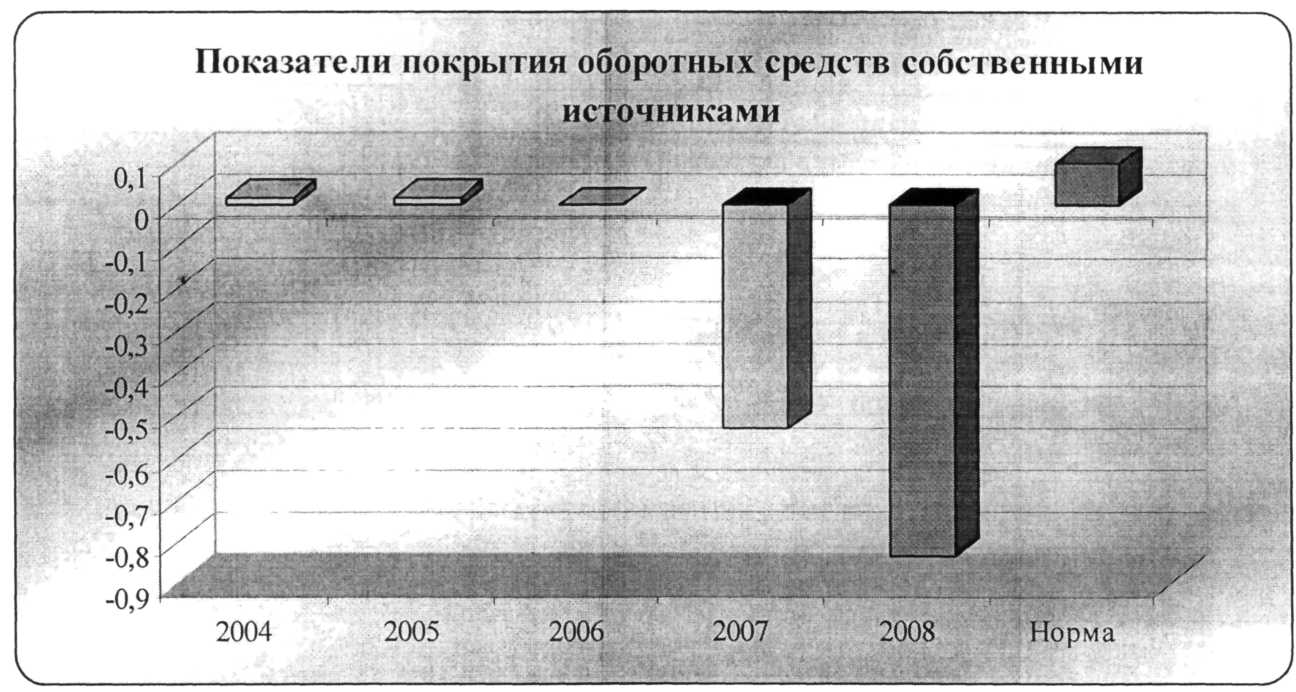
Рисунок 19 - Покрытие оборотных средств собственными источниками
Динамика финансовых результатов ОАО «Сосновая Роща», рассмотренная нами выше, сказалась на показателях рентабельности.
Общая рентабельность (рентабельность реализованной продукции) характеризует эффективность затрат, произведенных предприятием на производство и реализацию продукции. Данный показатель имел отрицательную тенденцию в рассматриваемом периоде, уменьшившись от -0,12% до -24,2 %.
Коэффициент рентабельности продаж, отражающий долю от стоимости реализованной продукции, которая осталась на предприятии в качестве операционной прибыли, повторил динамику предыдущего показателя и был близок к нему по абсолютному значению.
Динамика коэффициентов рентабельности капитала и активов в анализируемом периоде имела не уравновешенный характер и на 1.01.2009 г. Они были равны соответственно 0,86% и 4,11%.
Коэффициент рентабельности инвестиций, отражающий эффективность финансовых вложений предприятия, постоянно снижался и в 2008 году он составил 1,81%, сам факт того, что он больше 0, говорит о способности предприятия, помимо основной деятельности, проводить инвестиционную политику.
Чистая норма прибыли, оставаясь положительной уменьшилась в 2007году с отметки 6,55% до 1,35% увеличившись в 2008 году до 1,76%.
Динамика коэффициентов рентабельности свидетельствует об определенной нестабильности в обеспечении менеджерами компании необходимой отдачи на вложенный капитал и о неэффективности использования средств, принадлежащих собственникам предприятия.
Показатели периодов погашения дебиторской задолженности, кредиторской задолженности, а также оборота активов поступательно уменьшались до 2008 года. В 2008 году период оборота активов возрос на 30%, период оборота кредиторской задолженности на 54,4%. Данное обстоятельство свидетельствует о снижении платежеспособности предприятия в 2008 году, уменьшении эффективности использования запасов и увеличении сроков расчета с поставщиками и уменьшения сроков расчета покупателями, что в перспективе не может способствовать росту рентабельности. Отметим, что периоды погашения дебиторской и кредиторской задолженности составляли на 1.01.2005 г. 12 и 229 дней соответственно.
Лишь показатель периода оборота запасов и затрат увеличился с 2004года по 2008 год с 35 до 54 дней, что свидетельствует о некотором снижении эффективности использования запасов и затрат.
Другим показателем деловой активности является доля дебиторской задолженности в валюте баланса, которая поступательно снижалась в период с1.01.2005 г. по 1.01.2009 г. с 3,3% до 1,2 %, что следует отметить как положительную тенденцию.
3.3.1 Общие выводы по финансовому анализу предприятия
В целом, за анализируемый период финансовое положение ОАО «Сосновая Роща» не было стабильным.
При том, что предприятие выплачивает акционерам дивиденды, оно является убыточным и соответственно не рентабельным по основному виду деятельности, прибыль предприятия находится в прямой зависимости от альтернативных источников дохода в виде финансовых вложений в другие более прибыльные предприятия.
Баланс предприятия имеет неудовлетворительную структуру, а само предприятие можно отнести к классу кризисно неустойчивых.
Денежные потоки предприятия формируются- в основном за счет основных средств, которые постоянно требуют финансовых вложений и составляют свыше 85% стоимости всех активов. Инвестиционные вложения в основные фонды явно недостаточны.
Наблюдается определенная нестабильность в обеспечении менеджерами компании необходимой отдачи на вложенный капитал и неэффективность использования средств, принадлежащих собственникам предприятия
3.4 Затратный подход
3.4.1 Особенности применения методов затратного подхода к оценке предприятия
Метод чистых активов предусматривает суммирование чистой стоимости активов предприятия с последующим вычитанием из этой суммы его обязательств. При этом некоторые статьи баланса подвергаются корректировке, т.к. балансовая стоимость активов и обязательств предприятия вследствие инфляции, изменений конъюнктуры рынка, используемых методов учета и т.п., как правило, не соответствуют рыночной стоимости. Тем не менее, баланс представляет на определенную дату информацию о видах и размерах активов, использованных бизнесом (вложенные фонды), и компенсирующие их обязательства по отношению к кредиторам и владельцам (полученные фонды), в силу чего является исходной точкой для оценки бизнеса на основе активов. Для осуществления этого предварительно проводится оценка обоснованной рыночной стоимости каждого актива баланса в отдельности, затем определяется текущая стоимость обязательств и, наконец, из обоснованной рыночной стоимости суммы активов предприятия вычитается текущая стоимость всех его обязательств. Результат показывает оценочную стоимость собственного капитала предприятия.
Алгоритм расчета производится в соответствии с «Порядком оценки стоимости чистых активов акционерных обществ», утвержденным Приказом Министерства Финансов РФ и Федеральной Комиссии по рынку ценных бумаг за № Юн. 03-6/пз от 29 января 2003 года.
В общем виде алгоритм проиллюстрирован на Схеме:
Алгоритм
расчета чистых
активов предприятия
Процедура определения стоимости бизнеса методом чистых активов включает в себя, как правило, следующие шаги:
• оценка материальной собственности (недвижимость, машины, оборудование) по рыночной стоимости;
выявление и оценка нематериальных активов;
перевод финансовых активов в текущую рыночную стоимость;
перевод обязательств в текущую рыночную стоимость;
внесение учетных поправок и подготовка скорректированного баланса;
• определение стоимости собственного капитала как разницы между совокупной стоимостью активов и текущей стоимостью обязательств.
Для проведения расчетов за основу были взяты годовые бухгалтерские балансы ОАО «Сосновая Роща» за период 2004 - 2008 гг.
3.4.2 Оценка рыночной стоимости предприятия методом чистых активов
Все составляющие при расчете стоимости предприятия методом чистыхактивов приведены в Таблицах №№ 21, 22.
Таблица 21 - Динамика активов
| I | Дктивы | 2000 | 2001 | 2002 | 2003 | 2004 |
Процент к итогу |
| 1 | Нематериальные ак-тивы | 313 | 185 | 0 | 0 | 0 | 0,00% |
| 2 | Основные средства | 79 963 | 79 130 | 82 400 | 80 968 | 78213 | 59,88% |
| 3 | Незавершенноестроительство | 2 030 | 3 049 | 1 931 | 1 932 | 2 059 | 0,38% |
| 4 | Доходные вложенияв материальные цен-ности | 0 | 0 | 0 | 0 | 0 | 1,00% |
| 5 |
Долгосрочные и краткосрочные финансовые вложения (за исключением выкупленных |
20 277 | 31939 | 15 589 | 34 545 | 43 500 | 25,12% |
| 6 | Прочие необоротныеактивы (включаяотложенныеналоговые активы) | 0 | 0 | 0 | 7 | 13 | 0,01% |
| 7 | Запасы | 5 863 | 6716 | 7 821 | 8 861 | 9 174 | 5,63% |
| 8 | Налог надобавленнуюстоимость поприобретенным цен- | 0 | 0 | 0 | 0 | 0 | 0,00% |
| 9 | Дебиторскаязадолженность (заисключениемзадолженностиучредителей повзносам в Уставный | 3 178 | 4 106 | 3 131 | 1 573 | 1 694 | 7,73% |
| 10 | Денежные средства | 19 578 | 1 355 | 957 | .0 | 2 921 | 0,25% |
| 11 | Прочие оборотныеактивы | 0 | 0 | 5 | 0 | 0 | 0,00% |
| 12 | Итого активы,принимаемые к рас-чету (сумма п. 1-11) | 131202 | 126 480 | 111 834 | 127 886 | 137 574 |
Таблица 22 - Динамика пассивов
| II | Пассивы | 2000 | 2001 | 2002 | 2003 | 2004 | Процент китогу |
| 13 | Долгосрочныеобязательства позаймам и кредитам | 0 | 0 | 0 | 0 | 0 | 0,00% |
| 14 |
Прочие долгосрочные обязательства (включая отложенные налоговые |
60 | 0 | 0 | 171 | 327 | 0,86% |
| 15 | Краткосрочныеобязательства позаймам и кредитам | 0 | 0 | 0 | 0 | 4 100 | 6,48% |
| 16 | Кредиторскаязадолженность | 34 429 | 27 712 | 11 888 | 28 204 | 33 445 | 90,36% |
| 17 | Задолженностьучредителям повыплате доходов | 386 | 331 | 58 | 38 | 499 | 2,30% |
| 18 | Резервыпредстоящих рас- | 0 | 0 | 0 | 0 | 0 | 0,00% |
| 19 |
Прочие краткосрочные обязательства |
0 | 0 | 0 | 0 | 0 | 0,00% |
| 20 | Итого пассивы,принимаемые красчету (сумма п.13-19) | 34 875 | 28 043 | 11 946 | 28 413 | 38 371 | |
| 21 | Стоимость чистыхактивов (итогоактивов минуситого пассивовп.12-п.20) | 96 326 | 98 437 | 99 888 | 99 473 | 99 203 | |
| Индекс изменениябалансовойстоимости чистыхактивов | 0,98 | 0,99 | 1,00 | 1,003 | 0,996 | ||
| Стоимость чистыхактивов | 96448 | 98 562 | 100 015 | 99 473 | 99 203 |
Корректировка статей баланса:
Основные фонды.
Структура балансовой стоимости основных фондов приведена в табли-це 23.
Таблица 23 - Структура основных фондов предприятия (руб.)
| Наименование вида (группы)основных средств | Стоимостьприобретения | Амортизация |
Балансовая (остаточная) стоимость |
Доля в общей балансовой стоимости % |
| Здания | 77700928,63 | 16505 637,43 | 61195291,20 | 70,05 |
| Машины и оборудование | 13489119,38 | 6417585,93 | 7071533,45 | 8,09 |
| Многолетние насаждения | 69106,00 | 5902,77 | 63203,23 | 0,07 |
| Производств, и хозяйств, ин-вентарь | 3943575,97 | 2377978,38 | 1565597,59 | 1,79 |
| Прочие основные фонды | 234905,36 | 0,00 | 234905,36 | 0,27 |
| Сооружения | 55320296,00 | 38495853,84 | 16824442,16 | 19,26 |
| Транспортные средства | 1617067,00 | 1204726,48 | 412340,52 | 0,47 |
| Итого: | 152374998,34 | 65007684,83 | 87367313,51 | 100 |
Анализ структуры балансовой стоимости основных средств показывает,89,31% приходится на здания и сооружения.
Корректировка основных фондов.
Основные фонды анализируемого предприятия составляют более 2000инвентарных единиц.
Данные о технических характеристиках администрацией предприятия предоставлены не были.
Исходя из этого было принято решение о переоценке основных средств с допущением, что балансовый износ соответствует физическому износу.
Корректировка основных фондов предприятия произведена методом массовой оценки с использованием индексов удорожания цен в строительстве и индексов потребительских цен с сохранением накопленного бухгалтерского износа. Учитывая относительно незначительный возраст основных средств, износ был принят по данным бухгалтерского учета на дату оценки.
В таблицах №№ 24, 25 приведены используемые для расчетов индексы и коэффициенты.
Таблица 24 - Цепной индекс удорожания цен в строительстве для зданий и сооружений
| 1997 | 1998 | 1999 | 2000 | 2001 | 2002 | 2003 | 2004 | 2005 | 2006 | 2007 | 2008 | |
| 1997 | 1,000 | |||||||||||
| 1998 | 1,667 | 1,000 | ||||||||||
| 1999 | 1,518 | 0,911 | 1,000 | |||||||||
| 2000 | 2,997 | 1,798 | 1,975 | 1,000 | ||||||||
| 2001 | 3,106 | 1,864 | 2,047 | 1,036 | 1,000 | |||||||
| 2002 | 3,541 | 2,125 | 2,333 | 1,181 | 1,140 | 1,000 | ||||||
| 2003 | 3,901 | 2,341 | 2,571 | 1,302 | 1,256 | 1,102 | 1,000 | |||||
| 2004 | 6,029 | 3,617 | 3,973 | 2.011 | 1,941 | 1,703 | 1,545 | 1,000 | ||||
| 2005 | 6,612' | 3,967 | 4,357 | 2,206 | 2,129 | 1,867 | 1,695 | 1,097 | 1,000 | |||
| 2006 | 8,184 | 4,911 | 5,393 | 2,730 | 2,635 | 2,311 | 2,098 | 1,358 | 1,238 | 1,000 | ||
| 2007 | 9,611 | 5,767 | 6,333 | 3,206 | 3,094 | 2.714 | 2,463 | 1,594 | 1,454 | 1,174 | 1.000 | |
| 2008 | 11,782 | 7,069 | 7,764 | 3,931 | 3,793 | 3,327 | 3,020 | 1,954 | 1,782 | 1,440 | 1,226 | 1,000 |
Таблица 25 - Индексы потребительских цен
|
год / месяц |
1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | Значениеза год | Цепнойиндекс |
| 1999 | 8,5 | 4,1 | 2,8 | 3.0 | 2.2 | 1,9 | 2,8 | 1,2 | 1,5 | 1,4 | 1,2 | 1,3 | 31,9 | 2,53 |
| 2000 | 2,3 | 1,0 | 0.6 | 0,9 | 1,8 | 2,6 | 1,8 | 1,0 | 1,3 | 2,1 | 1,5 | 1,6 | 18,5 | 1,47 |
| 2001 | 2,8 | 2,3 | 1,9 | 1,8 | 1,8 | 1,6 | 0,5 | 0,0 | 0,6 | 1,1 | 1,4 | 1,6 | 17,4 | 1,38 |
| 2002 | 3,1 | 1,2 | 1,1 | 1,2 | 1,7 | 0,5 | 0,7 | 0,1 | 0,4 | 1,1 | 1,6 | 1,5 | 14,2 | 1,13 |
| 2003 | 2,4 | 1,6 | 1,1 | 1,0 | 0,8 | 0,8 | 0,7 | -0,4 | 0,3 | 1,0 | 1,0 | 1.1 | 11,4 | 0,90 |
| 2004 | 1,8 | 1,0 | 0,8 | 1,0 | 0,7 | 0,8 | 0,9 | 0,4 | 0,4 | 1,1 | 1.1 | 1,1 | 11,1 | 0,88 |
| 2005 | 2,6 | 1,2 | 1,3 | 1,1 | 0,8 | 0,6 | 0,5 | -0,1 | 0,3 | 0,6 | 0,7 | 0,8 | 10,4 | 0,83 |
| 2006 | 2,4 | 1,7 | 0,8 | 0,4 | 0,5 | 0,3 | 0,7 | 0,2 | 0,1 | 0,3 | 0,6 | 0,8 | 8,8 | 0,70 |
| 2007 | 1,7 | 1,1 | 0,6 | 0,6 | 0,6 | 1,0 | 0,9 | 0,1 | 0,8 | 1,6 | 1,2 | 1,1 | 11,3 | 0,90 |
| 2008 | 2,3 | 1.2 | 1,2 | 1,4 | 1,4 | 1,0 | 0,5 | 0,4 | 0,8 | 0,9 | 0,8 | 0,7 | 12,6 | 1,00 |
Для транспортных средств в качестве рыночной стоимости были приняты средние цены по рынку предложений на вторичном рынке автотранспортных средств. Данные по источникам информации приведены в таблице26
Таблица 26 - Источники ценовой информации для расчетов по транс-портным средствам
| uaz-online/mode.6644-type.html |
|
techincom/price_prew.htm?id_rzd=6&id_cat=l reif-auto/gaz-31029.htm |
| hrtp://www.techincom/price_prew.htm?id_rzd=6&id_cat=lorbita-motors/pages/auto/wpricecars_volga.htm |
| aviso/a/Cn.aspx?r=2105&i=-2147475983 |
| lincoln/zephyr/home.asp |
| union-motors/nissan-almera.shtml |
| zid/ru/price.html |
| 1000avto/spec.php?act=view&id=76&from=base |
Земельный участок.
Комплекс зданий и сооружений ОАО «Сосновая Роща» находится на землях особо охраняемых территорий (сочинский биосферный заповедник).
В соответствии с п. 4 статьи 58 Федерального закона "Об охране окружающей среды" (от 10 января 2002 г. №7-ФЗ с изменениями от 22 августа, 29декабря 2004 г., 9 мая 2005 г.) изъятие земель природно-заповедного фонда запрещается, за исключением случаев, предусмотренных федеральными законами.
Следовательно, земельный участок продаже не подлежит, к нему применяется особый порядок землепользования, и определение рыночной стоимости земельного участка или стоимости права аренды практически невозможно из-за невозможности определения рыночной составляющей данного актива. Корректировка основных фондов приведена в таблицах №№ 27, 28.
Таблица 27 - Корректировка основных фондов предприятия
| Наименование вида (группы) основныхсредств | Балансовая (оста-точная) стоимость |
Текущая рыночная стоимость без учета НДС |
| Здания | 61195291 | 457540520 |
| Машины и оборудование | 7071533 | 8659926 |
| Многолетние насаждения | 63203 | 265454 |
| Производств, и хозяйств, инвентарь | 1565598 | 3173131 |
| Прочие основные фонды | 234905 | 211415 |
| Сооружения | 16824442 | 127486971 |
| Транспортные средства | 412341 | 1130031 |
| Итого: | 87367314 | 598467447 |
Таблица 28 - Увеличение стоимости основных фондов
| Наименование группыосновных средств |
Балансовая (остаточная) стоимость |
Текущая рыночная стоимость без учета НДС |
В абсолютномвыражении |
В относительном выражении |
| Здания | 61195291 | 457540520 | 396345229 | 7,48 |
| Машины и оборудо-вание | 7071533 | 8659926 | 1588392 | 1,22 |
| Многолетние насаж-дения | 63203 | 265454 | 202250 | 4,20 |
| Производств, и хо-зяйств, инвентарь | 1565598 | 3173131 | 1607533 | 2,03 |
| Прочие основныефонды | 234905 | 211415 | -23491 | 0,90 |
| Сооружения | 16824442 | 127486971 | 110662529 | 7,58 |
| Транспортные средст-ва | 412341 | 1130031 | 717691 | 2,74 |
| Итого: | 87367314 | 598467447 | 511100133 | 6,85 |
Запасы предприятия:
Запасы предприятия представлены продуктами для питания проживающих, корректировка не производилась. Незавершенное строительство:
- по данным эмитента объекты незавершенного строительства на дату оценки находятся в практически завершенном состоянии и требуют лишь документального подтверждения о вводе в эксплуатацию, корректировка не производилась;
Дебиторская задолженность:
- представлена краткосрочной дебиторской задолженностью с средним сроком оборачиваемости 25 дней, корректировка не производилась;
Кредиторская задолженность:
- средний срок оборачиваемости кредиторской задолженности составляет 189 дней или 0,51 года.
Для корректировки использована ставка доходности по рублевым депозитам на срок 6 месяцев в размере 9,36% . С учетом этого скорректировная кредиторская задолженность составит 43796 тыс. руб.
Итоги Расчета стоимости предприятия методом чистых активов приведены в таблице 29.
Таблица 29 - Итоги Расчета стоимости предприятия методом чистых активов
| I | Активы | 2004 | 2005 | 2006 | 2007 | 2008 | Коррек-тировка |
| 1 | Нематериальные акти-вы | 313 | 185 | 0 | 0 | 0 | |
| 2 | Основные средства | 79963 | 79130 | 82400 | 80968 | 78213 | 511100 |
| 3 | Незавершенное строи-тельство | 2030 | 3049 | 1931 | 1932 | 2059 | |
| 4 | Доходные вложения вматериальные ценно-сти | 0 | 0 | 0 | 0 | 0 | |
| 5 | Долгосрочные и крат-косрочные финансовыевложения (за исключе-нием выкупленныхсобственных акций) | 20277 | 31939 | 15589 | 34545 | 43500 | |
| 6 | Прочие необоротныеактивы (включая от-ложенные налоговыеактивы) | 0 | 0 | 0 | 7 | 13 | |
| 7 | Запасы | 5863 | 6716 | 7821 | 8861 | 9174 | |
| 8 | Налог на добавленнуюстоимость по приобре-тенным ценностям | 0. | 0 | 0 | 0 | 0 | |
| 9 | Дебиторская задол-женность (за исключе-нием задолженностиучредителей по взно-сам в Уставный Капи-тал) | 3178 | 4106 | 3131 | 1573 | 1694 | |
| 10 | Денежные средства | 19578 | 1355 | 957 | 0 | 2921 | |
| 11 | Прочие оборотные ак-тивы | 0 | 0 | 5 | 0 | 0 | |
| 12 | Итого активы, прини-маемые к расчету(сумма п. 1-11) | 131202 | 126480 | 111834 | 127886 | 137574 | |
| II | Пассивы | ||||||
| 13 | Долгосрочные обяза-тельства по займам икредитам | 0 | 0 | 0 | 0 | 0 | |
| 14 | Прочие долгосрочныеобязательства (вклю-чая отложенные нало-говые обязательства) | 60 | 0 | 0 | 171 | 327 |
| 15 | Краткосрочные обяза-тельства по займам икредитам | 0 | 0 | 0 | 0 | 4100 | |
| 16 | Кредиторская задол-женность | 34429 | 27712 | 11888 | 28204 | 33445 | 1684 |
| 17 | Задолженность учре-дителям по выплатедоходов | 386 | 331 | 58 | 38 | 499 | |
| 18 | Резервы предстоящихрасходов | 0 | 0 | 0 | 0 | 0 | |
| 19 | Прочие краткосрочныеобязательства | 0 | 0 | 0 | 0 | 0 | |
| 20 | Итого пассивы, при-нимаемые к расчету(сумма п. 13-19) | 34875 | 28043 | 11946 | 28413 | 38371 | |
| 21 | Стоимость чистых ак-тивов (итого активовминус итого пассивовп.12-п.20) | 96326 | 98437 | 99888 | 99473 | 99203 | |
| Корректировка баланса | 509416 | ||||||
| Индекс изменения ба-лансовой стоимостичистых активов | 0,98 | 0,99 | 1,00 | 1,003 | 1,000 | ||
| Стоимость чистых ак-тивов (тыс. рублей) | 589366 | 602280 | 611158 | 610276 | 608619 |
При расчете стоимости корректированных чистых активов за предыдущие периоды был использован индекс изменения балансовой стоимости чистых активов.
Таким образом, рыночная стоимость собственного капитала ОАО «Сосновая Роща», рассчитанная в рамках затратного подхода методом чистых активов, с учетом корректировки по состоянию на 31 декабря 2008 г. составляет 608619000 рублей.
3.5 Доходный подход3.5.1 Метод дисконтирования денежных потоков (ДДП)
При оценке бизнеса существует несколько моделей расчета чистого денежного потока. Вопросы выбора подходящей модели достаточно подробно освещены в литературе по оценке бизнеса и здесь рассматриваться не будут.
В данной работе используется модель денежного потока, порожденного собственным капиталом компании после выплаты налогов. Денежный поток для собственного капитала в этом случае определяется следующим образом (таблица 30).
Таблица 30 - Модель денежного потока
| Чистая прибыль после уплаты налогов | |
| Плюс | Амортизационные отчисления |
| Минус | Капитальные вложения |
| Плюс (минус) | Уменьшение (прирост) собственного оборотного капитала |
| Плюс (минус) | Прирост (уменьшение) долгосрочной задолженности |
| Итого равно: | Денежный поток собственного капитала |
Расчетная формула для оценки стоимости бизнеса по данной модели имеет вид:
ЈД FVPV = -J^ + "—
(1 + г)' (1 + г)"5 (7)
где
PV - стоимость действующего предприятияDi - прогнозируемый денежный поток в i-м годуг - ставка дисконтирования
FVn - стоимость предприятия в n-ом году, которая рассчитывается по формуле Гордона:
где
D1 - доход в 1-й прогнозный год.
Формула для расчета реверсии справедлива при сформулированном выше допущении о стабилизации бизнеса в пост прогнозный период.
В результате построения прогноза и проведения процедуры расчетов мы получили величину, которой оценивается стоимость бизнеса на основе генерируемых им доходов при условии, что в качестве исходных данных приняты ожидаемые или наиболее вероятные значения прогнозируемых параметров.
Ставка дисконтирования определена по ставке дохода на собственный капитал предприятия в долларовом эквиваленте и приведена в таблице 31.Таблица 31 - Расчет ставки дисконтирования
| Стоимость собственного капитала | 0,11 |
| Собственный капитал | 3575 |
| Долг | 148 |
| Стоимость долга | 13,049% |
| Ставка налога на прибыль | 20,0% |
| Безрисковая ставка | 10,7% |
| Бета | 0,838938742 |
| Премия за риск | 1,5% |
| Страновой риск | 3% |
| WACC | 13,05% |
Бухгалтерский коэффициент бета рассчитан по формуле :
Коэффициент бета 0,6507+0,25CV+0,09*D/E+0,54g-0,000009*TA, (9)
Где
CV - коэффициент вариации операционного дохода равный делению стандартного отклонения операционного дохода на средний операционный доход;
D - Балансовая стоимость долга;
Е - Собственный капитал;
g - Исторический рост доходов;
ТА - балансовая стоимость текущих активов.
Таким образом, исходные данные для окончательного расчета будут иметь значения, приведенные в таблице 32.
Таблица 32 - Исходные данные для расчетов
| Параметр | База | Примечание |
| Полная выручка 2008 | 48483 | Баланс предприятия |
| Темп прироста выручки | 10% | Ретроспективный показатель |
| Прибыль от иных видов деятельности | 13618 | Баланс предприятия |
| Темп роста прибыли от иных видов деятель-ности | 13% | Ожидается не ниже темпа ин-фляции |
| Удельные переменные издержки | 84,0% | Ретроспективный показатель |
| Коэффициент оборачиваемости активов | 3,20 | Коэффициентный расчет |
| Курс $, руб. | 29,39 | Курс доллара США 01.01.2009 г. |
| Налог на прибыль | 20% | |
| Ставка дисконтирования | 13,1% |
Итоговый расчет стоимости собственного капитала методом ДДП представлен в таблице 33.
Таблица 33 - Расчет стоимости предприятия
| Показатель | Года |
Расчет стоимости реверсии |
||||||
| 2008базовый | 2009 | 2010 | 2011 | 2012 | 2013 | |||
| Выручка, в т.ч. | 48 483 | 53 331 | 58 664 | 64 531 | 70 984 | 78 082 | 78 082 | |
| Текущая деятельность | 48 483 | 53 331 | 58 664 | 64 531 | 70 984 | 78 082 | 78 082 | |
| Себестоимость, в т.ч. | 40 728 | 44 801 | 49 281 | 54 209 | 59 630 | 65 593 | 65 593 | |
| Текущая деятельность | 40 728 | 44 801 | 49 281 | 54 209 | 59 630 | 65 593 | 65 593 | |
| Прибыль от произв.Деятельности | 7 755 | 8 530 | 9 383 | 10 322 | 11 354 | 12 489 | 12 489 | |
| Прибыль от иных видовдеятельности | 13618 | 15 334 | 17 266 | 19 441 | 21 891 | 24 649 | 24 649 | |
| Прибыль до налогообло-жения | 21 373 | 23 864 | 26 649 | 29 763 | 33 245 | 37 139 | 37 139 | |
| Налог на прибыль | 5 129 | 4 773 | 5 330 | 5 953 | 6 649 | 7 428 | 7 428 | |
| Чистая прибыль | 16 243 | 19 091 | 21 319 | 23 810 | 26 596 | 29 711 | 29 711 | |
| Амортизация | 3 460 | 3 460 | 3 460 | 3 460 | 3 460 | 3 460 | 3 460 | |
| Капиталовложения | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |
| Оборотные активыпредприятия | 15 151 | 16 666 | 18 333 | 20 166 | 22 182 | 24 401 | 24 401 | |
| Прирост собств.оборотного капитала | 1 515 | 1 667 | 1 833 | 2017 | 2218 | 0 | ||
| Прирост долгосрочныхзаемных средств | 0 | 0 | 0 | 0 | 0 | 0 | ||
| Денежный поток (тыс.руб.) | 21036 | 23 113 | 25 437 | 28 039 | 30 953 | 33 171 | ||
| Денежный поток (тыс.долл. США) | 716 | 786 | 865 | 954 | 1 053 | 1 129 | ||
| Коэффициентдисконтирования | 0,8319 | 0,7359 | 0,6510 | 0,5758 | 0,5093 | 0,5758 | ||
| Текущая стоимость де-нежного потока (тыс.долл. США) | 595 | 579 | 563 | 549 | 536 | 650 | ||
| Стоимость предприятия тыс. долл. США | 3 473 | |||||||
В результате построения прогноза в методе ДДП и проведения процедуры расчетов мы получили величину в размере 3473 тыс. долл. США (или102079655 рублей), которая оценивает стоимость бизнеса на основе генерируемых им доходов при условии, что в качестве исходных данных приняты ожидаемые или наиболее вероятные значения прогнозируемых параметров.
3.5.2 Метод дисконтирования дивидендов (DDM)
Для потенциального покупателя (инвестора) одним из главных вопросов, связанных с приобретением обыкновенных акций того или иного предприятия, является следующий - реальная стоимость пакета акций, а так же будущий уровень дохода, который эти акции могут принести. Для акционера, не располагающего контрольным пакетом акций, реальным потоком являются только дивидендные выплаты, размер которых определяется не им. Для обладателя контрольного пакета возможные выплаты по вложенным средствам выше, реально вся чистая прибыль может рассматриваться как доступный поток,' что повышает оценку капитала, представленного контрольнымпакетом. Так как период обращения акции не ограничен, то обезличенныйинвестор будет на протяжении всего срока обращения рассчитывать на полу-чение дивидендов и текущая оценка акции будет равна сумме дисконтиро-ванных потоков дивидендов на бесконечном временном горизонте.
Для расчета стоимости объекта оценки воспользуемся методом дисконтирования дивидендов (Discounted Dividend Method - DDM).
Данные для расчета приведены в таблице 34.
Таблица 34 - Исходные данные для расчета в методе DDM
| №пп | Год |
Размер ди-видендовна однуакцию (руб.) |
Кол-воакций(тыс.штук) |
Суммавыпла-ченныхдивиден-дов тыс. руб. |
Курс доллара США |
Сумма вы-плаченныхдивидендов(тыс. долл.США) | Темп рос-та выпла-ты диви-дендов |
Сумма чистой прибыли |
Процентвыплатот чис-той прибыли |
Коэффици-ент выпла-ты диви-дендов |
| 1 | 2004 | 0,015 | 49200 | 738 | 27,7487 | 26595',8 | -4,1% | 1622000 | 45,5% | * 45,50% |
| 2 | 2005 | 0,01 | 90000 | 900 | 28,7825 | 31269 | 14,0% | 2520000 | 35,7% | 35,71% |
| 3 | 2006 | 0,011 | 90000 | 990 | 26,3311 | 37598,1 | 4,3% | 3307000 | 29,9% | 29,94% |
| 4 | 2007 | 0,012 | 90000 | 1080 | 24,5462 | 43998,7 | 17,7% | 658000 | 164,1% | 164,13% |
Среднегодовой темп роста выплаты дивидендов на основе исторических данных составляет 10,26% в год.
При постоянстве денежных потоков на бессрочном временном горизонте оценка актива есть отношение фиксированного денежного потока к доходности актива.
В настоящем случае мы имеем рост дивидендов с постоянным темпом в10,26% в год. Следовательно, цена акции будет определяться фиксированным размером дивиденда будущего года, темпом роста дивиденда, и требуемой доходностью акционеров с учетом рисков. Данную модель математически описывает метод бессрочного роста Гордона. Метод Гордона наилучшим образом прогнозирует цену акции предприятия, прибыль которого растет с темпом, сравнимым с номинальным ростом экономики (отрасли) или являющимся ниже него, и которые имеют постоянный дивидендный выход и стабильную дивидендную политику.
Математическая модель метода Гордона имеет следующий вид:
Ca=d/(ks-g), (10)
Где
Са - стоимость предприятия (бизнеса);
d - Сумма выплаченных дивидендов;
ks - Ставка дохода на собственный капитал;
g - Темп роста суммы выплаченных дивидендов.
Ставка дисконтирования будет равна: ks-g = 0,1305-0,1026=0,0279 или2,79%
Сумма выплаченных дивидендов на конец 2007 года составляет 43998,7долл. США.
Применяя модель Гордона, получим стоимость предприятия в размере43998,7/0,0279=1577014 долларов США или 46350975 рублей.
Оценка полученного значения.
Т. к. в состав ставки дисконтирования входит значение ставки доходно- сти на собственный капитал (ks), то результатом, возможно, будет заниженная оценка капитала предприятия, так как привлечение акционерного капитала будет дороже из-за большего риска.
Согласование итогов полученных в доходном подходе.
Как отмечалось выше, согласование результатов позволяет уменьшить величину неопределенности возникшую в каждом из методов.
Согласование произведено математическим взвешиванием полученных результатов.
Значения полученных результатов приведены в таблице 35.
Таблица 35 - Согласование результатов в доходном подходе
| Наименование метода | Обозначение | Стоимость, полученная в методе |
| Метод дисконтирования денежных потоков | ДЦП | 102079655 |
| Метод дисконтирования дивидендов | DDM | 46350975 |
Исходя из оценки метода DDM данному методу присваивается минимальный вес в 10%.
Методу ДДП присваивается вес в соответствии с допущениями и ограничениями в размере 90%.
Таким образом, стоимость в доходном подходе составила 96506787рублей.
3.6 Сравнительный подход
3.6.1 Особенности применения методов сравнительного подхода к оценке предприятий
Особенностью сравнительного подхода при оценке предприятий является ориентация итоговой величины стоимости, с одной стороны, на рыночные цены купли-продажи акций, принадлежащих сходным (аналогичным)компаниям; с другой стороны, на фактически достигнутые финансовые результаты. Теоретической основой сравнительного подхода, доказывающей возможность его применения, а также объективность результативной величины, являются следующие базовые положения:
во-первых, в качестве ориентира используются реально сформированные рынком цены на аналогичные предприятия. При наличии развитого финансового рынка фактическая цена купли-продажи предприятий в целом или одной (нескольких) акции наиболее интегрально учитывает многочисленные факторы, влияющие на величину стоимости собственного капитала компании. К таким факторам можно отнести соотношение спроса и предложения на данный вид бизнеса, уровень риска, перспективы развития отрасли, конкретные особенности самого предприятия и т.д.; .
во-вторых, сравнительный подход базируется на принципе альтернативных инвестиций. Инвестор, вкладывая деньги в акции, покупает, прежде всего, будущий доход. Производственные, технологические и другие особенности конкретного бизнеса интересуют инвестора только с позиции перспектив получения дохода. Стремление получить максимальный доход на размещенные инвестиции при адекватном риске и свободном размещении капитала обеспечивает выравнивание рыночных цен;
в-третьих, цена предприятия отражает его реальные возможности, положение на рынке, перспективы развития и т.д. Следовательно, в аналогичных предприятиях соотношение между капитализацией (рыночной стоимостью) и важнейшими финансовыми параметрами, такими, как чистая прибыль, совокупный доход, дивидендные выплаты, балансовая стоимость собственного капитала и т.д. является определяющим фактором в формировании дохода, получаемого инвестором.
Основным преимуществом сравнительного подхода является, как уже говорилось выше, то, что он опирается на фактические цены купли-продажи аналогичных предприятий. В данном случае цена определяется рынком, и Оценщик ограничивается только корректировками; обеспечивающими сопоставимость аналога с оцениваемым объектом. При использовании же других подходов стоимость предприятия определяется на основе расчетов.
3.6.2 Методологические аспекты применения регрессионной модели копенке стоимости бизнеса
В последнее время в нашей стране оценка бизнеса как фундаментальная, так и прикладная развивается очень активно. Появляются и новые методы оценки, и всевозможные модификации уже существующих методов. На основе традиционных подходов рождается некий синтез различных методов, более или менее адекватно отражающий сложившуюся ситуацию в российской экономике. Также активное применение в настоящее время находят математические подходы к решению проблем оценки. Здесь важны, конечно, не сами математические процедуры, а экономическая трактовка полученных результатов и решение вопроса о применимости той или иной математической модели для оценки стоимости бизнеса.
Если говорить об использовании сравнительного (рыночного) подхода, то надо констатировать тот факт, что данный подход является наименее теоретически разработанным и часто трудно применимым в российской практике оценки бизнеса. Это обусловлено рядом причин, основными из которых являются неразвитость российского рынка корпоративных ценных бумаг, а также закрытость информации по осуществляющимся сделкам купли-продажи крупных пакетов акций и целых компаний.
Кроме труднодоступности необходимой информации, серьезной проблемой применения рыночного подхода в оценке бизнеса является выбор мультипликаторов, наиболее точно определяющих стоимость предприятия той или иной отрасли экономики. В связи с этим, в данном отчете предпринята попытка с помощью регрессионных моделей произвести выбор наиболее подходящих для конкретной компании мультипликаторов, а также математически доказать обоснованность их выбора.
Корреляционно-регрессионный анализ относится к так называемому факторному анализу, который в общем виде предполагает возможность на основе реально существующих связей факторов выявить зависимость некоторых переменных от определенных факторов и интерпретировать математический и экономический смысл полученной зависимости. Он является одним из наиболее распространенных и гибких приемов обработки статистической информации.
В качестве такой информации выступают рыночные данные о стоимости акций компаний, представленных на фондовом рынке, а также показатели финансово-хозяйственной деятельности этих компаний. В связи с тем, что применение регрессионной модели рассматривается в рамках рыночного подхода, основой анализа являются те же мультипликаторы, которые используются при расчете стоимости компании методом сделок или методом рынка капитала.
Сущность данного метода заключается в том, что связь между переменной и независимыми факторами можно охарактеризовать функцией регрессии, которая показывает, каким будет среднее значение переменной, если независимые факторы примут конкретную величину. Таким образом, если представить рыночную капитализацию оцениваемой компании в качестве переменной и проанализировать на основе имеющейся информации по аналогичным компаниям зависимость данной переменной от определенных показателей деятельности компаний, то можно построить регрессионную модель, на основе которой определяется стоимость оцениваемого предприятия.
В данном подходе используется многофакторная линейная регрессия.
Оценка стоимости предприятия на основе построения регрессионной модели проходит в несколько этапов. Очевидно, что для получения обоснованных выводов в рамках применения данного метода, необходимо тщательно подойти к выбору предприятий-аналогов. Соответствующая процедура детально рассматривается ниже и включает следующие основные этапы:
♦ сбор исходных данных;
♦ выбор факторов;
построение модели;
получение оценок;
проверка значимости модели.
3.6.3 Оценка рыночной стоимости предприятия методом компании-аналога
Для получения рыночной стоимости акций ОАО «Сосновая Роща» была построена многофакторная линейно-регрессионная модель.
Для сравнительного анализа была осуществлена выборка по основным финансово-экономическим показателям мировых компаний отрасли имеющих данные по рыночной капитализации. В результате подбора аналогов на мировом рынке были сформирована выборка, объединяющая предприятия, причем как крупные, так и мелкие. Исходные данные, использовавшиеся в анализе приведены в таблице 36 (все показатели по результатам за 2008 г., рыночная капитализация - на дату оценки, (данные в долларах США).
Таблица 36 - Исходные данные для сравнительного анализа
| Symbol | Company | MC | Sales | BV | E |
| (Символ) | (Наименование компании) | (Капита-лизация) | (Выручка) | (Чистыеактивы) | (При-быль) |
| ASCA | AMERISTAR CASINO I | 1180000 | 909310 | 358213 | 66255 |
| AGY | ARGOSY GAMING СО | 1390000 | 1060000 | 417576 | 81429 |
| AZR | AZTAR СР | 1080000 | 873150 | 582100 | 38724 |
| BYD | BOYD GAMING CORP | 3740000 | 2180000 | 1029444 | 169384 |
| CNTY | CENTURY CASINOS IN | 97520 | 36510 | 39431 | 3535 |
| CTRP | CTRIP.COM INTL LTD | 1010000 | 51280 | 87088 | 21824 |
| FLL | FULL HOUSE RESORTS | 39290 | 3750 | 9604 | 414 |
| GBCS.OB | GLOBAL CASINOS INC | 3140 | 3810 | 1129 | 1113 |
| НЕТ | HARRAH'S ENTERTAIN | 11780000 | 5220000 | 6003000 | 638482 |
| ILX | ILX RESORTS INC | 30850 | -57050 | 35656 | 6361 |
| IDR | INTRA WEST CP | 1320000 | 1670000 | 835000 | 32901 |
| ISLE | ISLE OF CAPRI CAS | 629980 | 1110000 | 277500 | 11016 |
| KZL | KERZNER INTL LTD | 2050000 | 655670 | 1195634 | 45284 |
| MGM | MGM MIRAGE | 12350000 | 5030000 | 3224359 | 449091 |
| MCRI | MONARCH CASINO | 315660 | 132800 | 75886 | 18374 |
| UWN | NEVADA GOLD &CASPNO | 149630 | 9810 | 30019 | 3861 |
| SNDS | SANDS REGENT THE - | 65340 | 81130 | 59004 | 3821 |
| STN | STATION CASINOS | 4540 | 1060000 | 576962 | 146 |
| ТВТС.ОВ | TABLE TRAC PNC | 2300 | 892,327 | 239 | 157 |
| Symbol | Company | MC | Sales | BV | E |
| MTN | VAIL RESORTS INC | 1040000 | 772340 | 528443 | 23334 |
| BOY | BOYKIN LODGING | 219050 | 233170 | 233170 | 20763 |
| EHP | EAGLE HOSPITALITY PR | 171700 | 93700 | 187400 | 608 |
| ENN | EQUITY rNNS INC. | 733840 | 298950 | 355893 | 3456 |
| HT | HERSHA HOSPITALITY | 204660 | 68280 | 113800 | 3889 |
| HPT | HOSPITALITY PROP TR | 3080000 | 727650 | 1797724 | 117289 |
| HMT | HOST MARRIOTT CP | 6020000 | 3790000 | 2091034 | 69911 |
| KPA | INNKEEPERS USA TR | 668170 | 229190 | 349816 | 6266 |
| LHO | LASALLE HOTEL PROP | 1060000 | 324370 | 563379 | 17211 |
| SNH | SENIOR HSG SBI | 1310000 | 155310 | 869736 | 60396 |
| HOT | STARWOOD HOTELS&RES | 12390000 | 5740000 | 5490435 | 427389 |
| SPPR | SUPERTEL HOSPITALITY | 59360 | 58280 | 38853 | 2099 |
| WXH | WINSTON HOTELS | 887490 | 146080 | 239040 | 9094 |
| ОАО "СОСНОВАЯ РОЩА" | 1 736 | 20707 | 29 |
Обозначения соответствуют принятой международной практике: МС -рыночная капитализация, Sales - выручка, BV - чистые активы, Е - прибыль.
Реализация регрессионной модели произведена средствами Exel с при-менением функции регрессия.
Коэффициенты регрессионного уравнения представлены в таблице 37.
Таблица 37 - Коэффициенты регрессионного уравнения
| Константа (а) | 0 |
| Фактор (pi) | 1,139823 |
| Фактор ((32) | 0,293829 |
| Фактор (РЗ) | 8,703942 |
В Таблице 38 показаны статистические характеристики модели.Таблица 38 - Регрессионная статистика
| Множественный R | 0,987483 |
| R-квадрат | 0,975123 |
| Нормированный R-квадрат | 0,938925 |
| Стандартная ошибка | 669377,6 |
| Наблюдения | 32 |
Статистические характеристики показывают достаточный уровень значимости модели.
При подстановке данных результатов в уравнение регрессии получаем следующую стоимость ОАО «Сосновая Роща», полученную методом сравнительного анализа по состоянию 31.12.2008 года: 8317000 долларов США или 244444000 рубля.
3.7 Итоговое согласование стоимости предприятия
Затратный подход рассматривает предприятие, прежде всего как имущественный комплекс, используемый для осуществления предпринимательской деятельности. Этим обусловлены основные преимущества и недостатки затратного подхода: основное преимущество - в своей большей части он основан на достоверной фактической информации о состоянии имущественного комплекса предприятия и поэтому менее умозрителен; основной недостаток - он не учитывает будущие возможности предприятия в получении чистого дохода, и поскольку в основе затратного подхода лежит метод чистых активов, то получается, что итогом оценки оказывается не стоимость действующего бизнеса как такового, а лишь суммарная стоимость взятых порознь отдельных составляющих имущественного комплекса этого бизнеса. Следовательно, затратный подход будет иметь значительный вес лишь в случае ликвидации предприятия, определяя какая часть имущества (в денежном выражении) приходится на одну акцию. Информации о ликвидации предприятия в обозримом будущем у оценщика не имеется. Вместе с тем именно активы предприятия формируют денежные потоки. Исходя из этого, затратному подходу присвоен вес 0,4.
Метод сравнительного анализа показал высокую статистическую значимость. Однако, учитывая, тот факт, что акции предприятий данной отрасли практически не присутствуют на Российском фондовом рынке, а предприятия аналоги приняты по фондовому рынку США, сравнительный подход можно считать ориентиром к рыночной стоимости акции с учетом вложения средств в предприятие иностранным инвестором. На основании этого сравнительному подходу присвоен вес 0,1.
Вместе с тем, результаты доходного подхода, с использованием двух ведущих методов, отражающих надежды акционеров на получение прибыли от владения акциями, показали относительную сходимость результатов между методами ДДП и