Анализ себестоимости продукции
Федеральное агентство по образованию
Тольяттинский государственный университет
Институт «Финансов, экономики и управления»
Курсовой проект
по предмету
Анализ и диагностика финансово-хозяйственной деятельности предприятий
Тема
Анализ себестоимости продукции
Исполнитель: студентка группы ЭТ-502
Муратова А.Н.
Руководитель: Шнайдер О.В.
Тольятти 2009
Содержание
Введение
Глава 1. Анализ себестоимости продукции
1.1 Значение, задачи и источники информации анализа себестоимости продукции
1.2 Направления анализа себестоимости продукции
1.3 Технико-экономические факторы и резервы снижения себестоимости
1.4 Технико-экономическая характеристика прессового производства ОАО «АВТОВАЗ»
Глава 2. Анализ себестоимости продукции прессового производства ОАО «АВТОВАЗ»
Анализ себестоимости по экономическим элементам
Анализ себестоимости по статьям калькуляции
Анализ затрат на рубль товарной продукции
Анализ косвенных затрат
Глава 3. Рекомендации по снижению себестоимости продукции прессового производства ОАО «АВТОВАЗ»
Заключение
Библиографический список
Приложение 1
Приложение 2
Приложение 3
Приложение 4
Приложение 5
Приложение 6
Приложение 7
Приложение 8
Приложение 9
Приложение 10
Приложение 11
Приложение 12
Приложение 13
Приложение 14
Приложение 15
Приложение 16
Приложение 17
Приложение 18
Приложение 19
Приложение 20
Приложение 21
Введение
Данный курсовой проект посвящен изучению темы «Анализ себестоимости продукции». Актуальность выбранной темы находит отражение в следующем. Экономический анализ производственно-хозяйственной деятельности предприятия играет важную роль в обеспечении повышения эффективности производства. Он является существенной составной частью экономических методов управления. Предметом экономического анализа является производственно-хозяйственная деятельность предприятий. Содержанием экономического анализа является комплексное изучение производственно-хозяйственной деятельности предприятия с целью объективной оценки достигнутых результатов и разработки мероприятий по дальнейшему повышению эффективности хозяйствования. Одним из важнейших направлений технико-экономического анализа деятельности предприятия является анализ себестоимости продукции. Себестоимость продукции относится к числу основных качественных показателей, характеризующих все стороны хозяйственной деятельности предприятия (фирм, компаний), их достижения и недостатки. Уровень себестоимости связан с объемом и качеством продукции, использованием рабочего времени, сырья, материалов, оборудования, расходованием фонда оплаты труда и т. д. Себестоимость является основой определения цен на продукцию. Ее снижение приводит к увеличению суммы прибыли и уровня рентабельности. Более того, для предприятий, производящих продукцию, цены на которую жестко регламентированы законодательством, снижение себестоимости — единственная возможность сделать свое производство рентабельным и получать прибыль. Анализ себестоимости продукции, работ и услуг позволяет выявить тенденции изменения данного показателя, выполнения плана по его уровню, определить влияние факторов на его прирост и на этой основе дать оценку работы предприятия по использованию возможностей и установить резервы снижения себестоимости продукции.
Цель курсового проекта - углубить теоретические знания по анализу себестоимости продукции, получить навыки самостоятельного изучения данных, характеризующих деятельность Прессового производства ОАО «АВТОВАЗ», дать рекомендации по снижению себестоимости продукции данного производства, а также научиться подбирать, изучать и обобщать материалы литературных источников.
Задачи курсового проекта:
систематизация, закрепление и углубление полученных теоретических и практических знаний по анализу себестоимости продукции;
развитие навыков самостоятельной работы и овладение методикой научного исследования при решении проблемных вопросов, касающихся снижения себестоимости продукции;
формирование научного мировоззрения;
Приобретение навыков в правильном оформлении пояснительных записок.
Объектом исследования выбрано Прессовое производство ОАО «АВТОВАЗ». В условиях мирового финансового кризиса проблема снижения себестоимости продукции на данном предприятии особенно актуальна. В написании работы использовались труды ученых в области анализа производственно-хозяйственной деятельности предприятия, периодическая литература, а также методические указания к выполнению курсового проекта и пакет отчетных документов по анализу себестоимости продукции Прессового производства ОАО «АВТОВАЗ» за 2007 и 2008 гг.
Глава 1. Анализ себестоимости предприятия
1.1 Значение, задачи и источники информации анализа себестоимости продукции
В системе показателей, характеризующих эффективность производства и реализации, одно из ведущих мест принадлежит себестоимости продукции.
Себестоимость продукции — это выраженные в денежной форме затраты на ее производство и реализацию. В себестоимости продукции как синтетическом показателе отражаются все стороны производственной и финансово-хозяйственной деятельности предприятия: степень использования материальных, трудовых и финансовых ресурсов, качество работы отдельных работников и руководства в целом [4].
Исчисление этого показателя необходимо по многим причинам, в том числе для определения рентабельности отдельных видов продукции и производства в целом, определения оптовых цен на продукцию, осуществления внутрипроизводственного хозрасчета, исчисления национального дохода в масштабах страны. Себестоимость продукции является одним из основных факторов формирования прибыли. Если она повысилась, то при остальных равных условиях размер прибыли за этот период обязательно уменьшиться за счет этого фактора на такую же величину. Между размерами величины прибыли и себестоимости существует обратная функциональная зависимость. Чем меньше себестоимость, тем больше прибыль, и наоборот. Себестоимость является одной из основных частей хозяйственной деятельности и соответственно одним из важнейших элементов этого объекта управления. Одно из основных условий получения достоверной информации о себестоимости продукции — четкое определение состава производственных затрат. В нашей стране состав себестоимости продукции регламентируется государством. Основные принципы формирования этого состава определены в Законе РФ “О налоге на прибыль предприятий и организаций” и конкретизированы в Положении о составе затрат. Кроме того, на основе данного Положения министерства, ведомства, межотраслевые государственные объединения, концерны разрабатывают отраслевые положения о составе затрат и методические рекомендации по вопросам планирования, учета и калькулирования себестоимости продукции (работ, услуг) для подведомственных предприятий. Регламентирующая роль государства по отношению к себестоимости продукции проявляется также в установлении норм амортизации основных средств, тарифов отчислений на социальные нужды и др [13]. Положением о составе затрат определено, что себестоимость продукции (работ, услуг) представляет собой стоимостную оценку используемых в процессе производства природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на ее производство и реализацию. Кроме того, в практике планирования, учета, калькулирования и анализа различают цеховую, производственную и полную себестоимость. Цеховая себестоимость продукции складывается из затрат (прямых и косвенных) всех цехов не ее изготовление. Производственная себестоимость формируется из всех затрат предприятия, связанных с процессом производства и управления. Полная себестоимость состоит из производственной себестоимости и внепроизводственных расходов (т.е. расходов, связанных с реализацией продукции покупателям) [11].
Основными задачами анализа себестоимости продукции (работ, услуг) являются:
объективная оценка выполнения плана по себестоимости и ее изменения относительно прошлых отчетных периодов, а также соблюдения действующего законодательства, договорной и финансовой дисциплины;
исследование причин, вызвавших отклонение показателей от их плановых значений;
обеспечение центров ответственности по затратам необходимой информацией для оперативного управления формированием себестоимости продукции;
содействие выработке оптимальной величины плановых затрат, плановых и нормативных калькуляций на отдельные изделия и виды продукции;
выявление и сводный подсчет резервов снижения затрат на производство и реализацию продукции [14].
Характер этих задач свидетельствует о большой практической значимости анализа себестоимости продукции в хозяйственной деятельности предприятия.
Анализ хозяйственной деятельности основывается на системе показателей и предполагает использование данных целого ряда источников экономической информации.
Основными источниками информации, необходимой для проведения анализа себестоимости, являются отчетные данные; данные бухгалтерского учета (синтетические и аналитические счета, отражающие затраты материальных, трудовых и денежных средств, соответствующие ведомости, журналы-ордера и в необходимых случаях первичные документы); плановые (сметные, нормативные) данные о затратах на производство и реализацию продукции и отдельных изделий (работ, услуг) [6].
1.2 Направления анализа себестоимости продукции
Себестоимость продукции является важнейшим показателем экономической эффективности ее производства. В ней отражаются все стороны хозяйственной деятельности, аккумулируются результаты использования всех производственных ресурсов. От ее уровня зависят финансовые результаты деятельности предприятий, темпы расширенного воспроизводства, финансовое состояние субъектов хозяйствования [9].
Анализ себестоимости продукции, работ и услуг имеет большое значение в системе управления затратами. Он позволяет изучить, тенденции изменения ее уровня, установить отклонение фактических затрат от нормативных (стандартных) и их причины, выявить резервы снижения себестоимости продукции и дать оценку работы предприятия по использованию возможностей снижения себестоимости продукции.
Эффективность системы управления затратами во многом зависит от организации их анализа, которая, в свою очередь, определяется следующими факторами:
формой и методами учета затрат, применяемыми на предприятии;
степенью автоматизации учетно-аналитического процесса на предприятии;
состоянием планирования и нормирования уровня операционных затрат;
наличием соответствующих видов ежедневной, еженедельной и ежемесячной внутренней отчетности об операционных затратах позволяющих оперативно выявлять отклонения, их причины и своевременно принимать корректирующие меры по их устранению;
наличием специалистов, умеющих грамотно анализировать, и управлять процессом формирования затрат [15].
Объектами анализа себестоимости продукции являются следующие показатели:
полная себестоимость продукции в целом и по элементам затрат;
уровень затрат на рубль выпущенной продукции;
себестоимость отдельных изделий;
отдельные статьи затрат;
затраты по центрам ответственности [4].
В основе анализа производственных затрат лежит их классификация по тому или иному признаку или нескольким признакам одновременно. Классификацию затрат на производство по различным основаниям представлена в Приложении 1.
Наиболее важным признаком для цепей анализа является деление затрат по элементам затрат, по статьям затрат, по способу отнесения на себестоимость продукции.
На основе элементов затрат составляются сметы затрат. Деление затрат по статьям себестоимости позволяет рассчитать затраты на единицу продукции или партию, составить калькуляцию.
Затраты, сгруппированные по статьям себестоимости, отличаются от затрат по её элементам тем, что они отражают затраты, которые связаны с производством и реализацией товарной продукции за данный отчётный период. Затраты же по элементам показывают все произведённые предприятием расходы ресурсов за отчётный период, включая расходы на рост остатков незавершённого производства, затраты, отнесённые за счёт будущих периодов и т. п.
Для предприятия, работающего в условиях рыночной экономики, часто имеют место экономические ситуации, связанные с колебаниями загрузки производственных мощностей, что влечёт за собой изменение производства и продаж, а это в свою очередь, существенно влияет на себестоимость продукции, а следовательно, на финансовые результаты. С этим связанно деление затрат на постоянные и переменные [11].
Этому делению уделяется большое внимание в западной системе учёта, которая носит название “директ-костинг”.
Основные положения данной теории:
1. Поведение затрат в зависимости от изменения объёма производства.
2. Относительность (условность) классификации затрат на постоянные и переменные.
3. Методы деления затрат на постоянные и переменные [8].
К постоянным затратам принято относить такие затраты, величина которых не меняется с изменением степени загрузки производственных мощностей или объёма производства (амортизация, арендная плата, определённые виды заработной платы руководителей организаций и пр.)
Под переменными понимают затраты, величина которых изменяется с изменением степени загрузки производственных мощностей или объёмов производства (затраты на сырьё, основные материалы, заработная плата основных производственных рабочих, затраты на техническую энергию и др.)
В зависимости от этой классификации общие суммарные затраты на производство продукции (З) можно представить в виде следующей формулы:
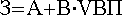 (1)
где A – сумма постоянных расходов;
B – ставка переменных расходов на единицу продукции;
VBП – объём производства продукции.
Тогда затраты на единицу продукции (Зед) следует записать в виде
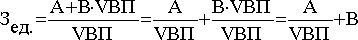 (2)
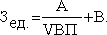 (3)
Графически это можно представить следующим образом (см. Приложение 2). На графиках хорошо видно, что переменные расходы в себестоимости всего выпуска растут пропорционально изменению объёма производства, а в себестоимости единицы продукции они составляют постоянную величину. Величина постоянных расходов, наоборот, не изменяется с увеличением объёма производства в общей сумме затрат, а в расчёте на единицу продукции затраты уменьшаются пропорционально его росту.
Все вышеизложенные положения используются при проведении анализа себестоимости.
Анализ себестоимости проводят по следующим направлениям:
1. Анализ динамики и структуры обобщающих показателей себестоимости и факторов её изменения.
2. Анализ затрат на 1 руб. товарной продукции.
3. Анализ прямых материальных и трудовых затрат.
4. Анализ косвенных затрат.
5. Анализ комплексных статей себестоимости.
1. Анализ динамики обобщающих показателей и факторов
Анализ себестоимости начинают с анализа динамики себестоимости всей товарной продукции. В себестоимость товарной продукции включают все затраты предприятия на производство и сбыт товарной продукции в разрезе калькуляционных статей расходов [10]. При анализе себестоимости товарной продукции сравнивают фактические затраты с плановыми или с затратами базисного периода. В процессе анализа выявляют, по каким статьям затрат произошёл наибольший перерасход и как это изменение повлияло на изменение общей суммы переменных и постоянных расходов.
Общая сумма затрат может измениться из-за объёма выпуска продукции, её структуры, уровня переменных затрат на единицу продукции и суммы постоянных расходов. Порядок проведения факторного анализа представлен в Приложении 3. Изучение структуры затрат на производство и её изменений за отчётный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции составляют следующий этап анализа себестоимости. Анализ структуры себестоимости по статьям и элементам расходов проводится в аналитической таблице (см. Приложение 4). Анализ структуры себестоимости проводится сопоставлением удельных весов отдельных элементов с планом и в динамике [15]. При помощи показателей структуры рассматривается влияние каждой статьи на сумму абсолютной и относительной экономии или перерасхода затрат. Анализ структуры затрат позволяет оценить материалоёмкость, трудоёмкость, энергоёмкость продукции, выяснить характер их изменений и влияние на себестоимость продукции. Для оценки влияния каждой статьи затрат на себестоимость 1 руб. товарной продукции рассчитывается уровень затрат по каждой статье и элементу расходов, изучаются причины отклонений. Анализ проводится в аналитической таблице в Приложении 5.
Уровень затрат определяется делением расходов по каждой статье на объём товарной продукции. Анализ динамики и выполнения плана по структуре и уровню затрат позволяет своевременно реагировать на отклонения от плановых, нормативных показателей себестоимости, принимать конкретные управленческие решения по их устранению или согласованию.
2. Анализ затрат на рубль товарной продукции
Наиболее обобщающим показателем себестоимости продукции, выражающим её прямую связь с прибылью, является уровень затрат на 1 рубль товарной продукции:
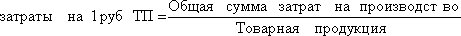 (4)
Затраты на один рубль товарной (реализованной) продукции — наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Он широко используется при анализе снижения себестоимости и позволяет, в частности, характеризовать уровень и динамику затрат на производство продукции в целом по промышленности [10].
Непосредственное влияние на изменение уровня затрат на 1 руб. товарной продукции оказывают факторы, которые находятся с ним в прямой функциональной связи: изменение объёма выпущенной продукции, её структуры, изменение уровня цен на продукцию, изменение уровня удельных переменных затрат, изменение суммы постоянных затрат. Схема факторной системы затрат на 1 руб. товарной продукции представлена на рис. в Приложении 6.
Влияние факторов первого уровня на изменение затрат на 1 руб. товарной продукции рассчитывается способом цепных подстановок по данным Приложения 3 и по данным о выпуске товарной продукции:
Товарная продукция:
а) по плану:
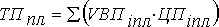 ; (5)
б) фактически при плановой структуре и плановых ценах:
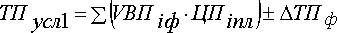 ; (6)
в) фактически по ценам плана:
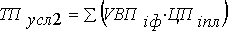 ; (7)
г) фактически:
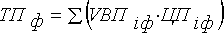 ; (8)
Если затраты на 1 руб. товарной продукции (У3) представить в виде
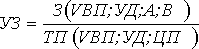 , (9)
то анализ проводится методом цепных подстановок и его алгоритм аналогичен алгоритму проведения факторного анализа материалоёмкости.
Чтобы установить, как эти факторы повлияли на изменение суммы прибыли, необходимо абсолютные приросты затрат на 1 руб. товарной продукции за счёт каждого фактора умножить на фактический объём реализации продукции, выраженный в плановых ценах (Приложение 7).
В процессе анализа проводят также сравнение затрат на 1 руб. товарной продукции в динамике и, если есть возможность, сравнение со среднеотраслевым показателем [9].
3. Анализ прямых материальных и трудовых затрат
Как правило, наибольший удельный вес в себестоимости промышленной продукции занимают затраты на сырьё и материалы. Система факторов, оказывающих влияние на прямые материальные затраты, приведена в Приложении 8.
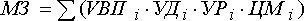 (10)
Расчёт влияния факторов производится способом цепных подстановок. Для этого необходимо произвести пересчёт затрат на производство продукции:
а) по плану:
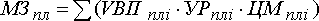 ;
(11)
б) по плану, пересчитанному на фактический объём производства продукции:
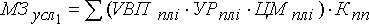 ;
(12)
в) по плановым нормам и плановым ценам на фактический выпуск продукции:
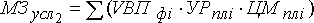 ;
(13)
г) фактически по плановым ценам:
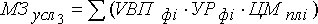 ;
(14)
д) фактически:
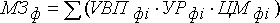 (15)
Сумма материальных затрат на выпуск отдельных изделий зависит от тех же факторов, кроме структуры производства продукции:
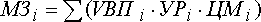 (16)
где УРi – удельный расход i-го материала; ЦМi – средняя ценаi-го материала.
Расход материалов на единицу продукции зависит от качества сырья и материалов, замены одного вида материала другим, изменения рецептуры сырья, техники, технологии и организации производства, квалификации работников, отходов сырья и др. Прирост суммы материальных затрат на производство i-го вида продукции за счёт изменения удельного расхода материалов рассчитывают по формуле:
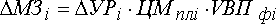 .
(17)
Уровень средней цены материалов зависит от рынков сырья, отпускной цены поставщика, внутригрупповой структуры материальных ресурсов, уровня транспортно-заготовительных расходов, качества сырья и т.д [12]. Чтобы узнать, как за счёт каждого из факторов изменилась общая сумма материальных затрат, воспользуемся формулой
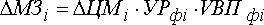 ,
(18)
где
-
 изменение
средней цены
i-го вида или
группы материалов
за счёт фактора.
В результате замены одного материала другим изменяется не только количество потреблённых материалов на единицу продукции, но и их стоимость:
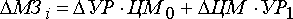 ,
(19)
где
 - изменение
нормы расхода
в связи с заменой
материала;
 -
расход материала
после замены;
 -
цена заменяемого
материала;
 -
изменение цены
в связи с заменой
материала.
Расчёты проводятся по каждому виду продукции на основе плановых и отчётных калькуляций с последующим обобщением полученных результатов в целом по предприятию.
В ходе дальнейшего анализа переходят к изучению затрат по статье “Заработная плата”, т.е. прямых трудовых затрат. Факторы, определяющие сумму прямой зарплаты, представлены на рис. в Приложении 9.
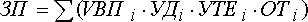 (20)
Для расчёта влияния этих факторов необходимо иметь следующие исходные данные.
Сумма прямой зарплаты на производство продукции, млн. руб.:
по плану:
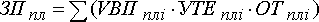 ;
(21)
по плану, пересчитанному на фактический выпуск продукции при плановой её структуре:
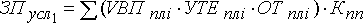 ;
(22)
по плановому уровню затрат на фактический выпуск продукции:
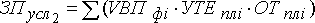 ;
(23)
фактически при плановом уровне оплаты труда:
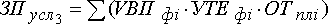 ;
(24)
фактически:
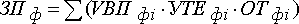 .
(25)
На основе данных анализ можно провести способом цепных подстановок либо интегральным методом.
Зарплата на выпуск отдельных изделий зависит от тех же факторов. Фактор структуры производства продукции не оказывает влияния на данный показатель [4].
4. Анализ косвенных затрат
Косвенные затраты в себестоимости продукции представлены следующими комплексными статьями: расходы на содержание и эксплуатацию оборудования, общепроизводственные и общехозяйственные расходы, коммерческие расходы. Анализ этих расходов производится путём сравнения фактической их величины на 1 руб. товарной продукции в динамике за 5-10 лет, а так же с плановым уровнем отчётного периода. Такое сопоставление показывает, как изменилась их доля в стоимости товарной продукции в динамике и по сравнению с планом, и какая наблюдается тенденция – роста или снижения. В процессе последующего анализа выясняют причины, вызвавшие абсолютное и относительное изменение затрат. По своему составу это комплексные статьи, состоящие из нескольких элементов [11].
Расходы по содержанию и эксплуатации машин и оборудования (РСЭО) включают амортизацию машин и оборудования, затраты на их содержание, затраты по эксплуатации, расходы по внутризаводскому перемещению грузов, износ МБП и др. Некоторые виды затрат (например, амортизация) не зависят от объёма производства продукции и являются условно-постоянными. Другие полностью или частично зависят от его изменения и являются условно-переменными. Степень их зависимости от объёма производства продукции устанавливается с помощью коэффициентов, величина которых определяется опытным путём, или с помощью корреляционного анализа по большой совокупности данных от объёма выпуска продукции и суммы этих затрат.
Для проведения анализа РСЭО целесообразно построить табл. (см. Приложение 10).
Для пересчёта плановых затрат на фактический выпуск продукции можно использовать формулу:
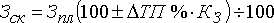 ; (26)
где Зск – затраты скорректированные на фактический выпуск продукции;
Зпл – плановая сумма затрат по статье;
 -
перевыполнение
(недовыполнение)
плана по выпуску
товарной продукции
%;
Kз – коэффициент зависимости затрат от объёма производства продукции.
В ходе дальнейшего анализа выясняют причины относительного перерасхода или экономии средств по каждой статье затрат.
Анализ цеховых и общехозяйственных расходов имеет большое значение, т.к. они занимают большой удельный вес в себестоимости продукции. Эти расходы так же разделяют на условно-постоянные и условно-переменные, а последние корректируют на процент выполнения плана по производству товарной продукции. Фактические данные сравнивают с плановой величиной накладных расходов [7].
Для анализа цеховых и общезаводских расходов по статьям затрат используют данные аналитического бухгалтерского учёта. По каждой статье выявляют абсолютное и относительное отклонение от плана и их причины (Приложение 11). При проверке выполнения сметы нельзя всю полученную экономию отнести на счёт предприятия, так же как и все допущенные перерасходы оценивать отрицательно. Оценка отклонений фактических расходов от сметы зависит от того, какие причины вызвали экономию или перерасход по каждой статье затрат. В ряде случаев экономия связана с невыполнением намеченных мероприятий по улучшению условий труда, технике безопасности, изобретательству, подготовке и переподготовке кадров и т. д. Невыполнение этих мероприятий наносит предприятию иногда больший ущерб, чем сумма полученной экономии. В процессе анализа должны быть выявлены непроизводительные затраты, потери от бесхозяйственности, которые можно рассматривать как неиспользованные резервы снижения себестоимости продукции [5]. Непроизводительными затратами следует считать потери от порчи и недостачи сырья (материалов) и готовой продукции, оплату простоев по вине предприятия, доплаты за это время и в связи с использованием рабочих на работах, требующих менее квалифицированного труда, стоимость потреблённой энергии и топлива за время простоя предприятия и др. Анализ общепроизводственных расходов в себестоимости единицы изделия производится с учётом результатов, полученных при анализе их в целом по предприятию. Эти расходы распределяются между отдельными видами изготовленной продукции пропорционально прямым затратам за исключением покупных материалов или заработной платы основных производственных рабочих.
Сумма этих расходов, приходящихся на единицу продукции (УК), зависит от изменения:
а) общей суммы цеховых и общезаводских расходов (Зц);
б) суммы прямых затрат, которые являются базой распределения косвенных (УДi)
в) объёма производства продукции (VBП)
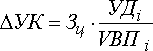 . (27)
Коммерческие расходы включают затраты по отгрузке продукции покупателям, расходы на тару и упаковочные материалы, рекламу, изучение рынков сбыта. Расходы по доставке товаров зависят от расстояния перевозки, веса перевезённого груза, транспортных тарифов за перевозку грузов, вида транспортных средств. Расходы по погрузке и выгрузке могут изменяться в связи с изменением веса отгруженной продукции и расценок за погрузку и выгрузку одной тонны продукции [14]. Расходы на тару и упаковочные материалы зависят от их количества и стоимости. Количество, в свою очередь, связано с объёмом отгруженной продукции и нормой расхода упаковочных материалов на единицу продукции. Экономия на упаковочных материалах не всегда желательна, так как красивая, эстетичная, привлекательная упаковка – один из факторов повышения спроса на продукцию и увеличение затрат по этой статье окупается увеличением объёма продаж. То же можно сказать и о затратах на рекламу, изучение рынков сбыта и другие маркетинговые расходы. В заключение анализа косвенных затрат подсчитываются резервы возможного их сокращения и разрабатываются конкретные рекомендации по их освоению [5].
5. Анализ комплексных статей себестоимости
Комплексными называют затраты, состоящие из нескольких элементов. В составе себестоимости выделяются следующие группы комплексных расходов: расходы на подготовку и освоение производства новых видов продукции; расходы на обслуживание производства и управления им ( в них входят три статьи — расходы на содержание и эксплуатацию оборудования, цеховые расходы, общезаводские (общехозяйственные) расходы); потери от брака; прочие производственные расходы; внепроизводственные (коммерческие) расходы. В каждую статью комплексных расходов включаются затраты различного экономического характера и назначения. Они в учете детализируются на более дробные позиции, объединяющие расходы одинакового целевого назначения. Поэтому отклонение от сметы расходов определяются не по статье в целом, а по отдельным входящим в нее позициям. Затем подсчитываются раздельно суммы превышение плана по одним позициям и экономии по другим. Оценивая полученные изменения необходимо учитывать зависимость отдельных расходов от плана по объему производства и численности работников, а также от других условий производства. По признаку зависимости от объема производства расходы делятся на не зависящие от степени выполнения плана — условно-постоянные и зависящие — переменные. Переменные расходы также можно подразделить на условно-пропорциональные, которые при перевыполнении плана по объему продукции возрастают почти в полном соответствии с процентом выполнения этого плана, и дигрессивные, рост которых в той или иной мере отстает от сверхпланового роста объема производства. Согласно исследованиям, при незначительных отклонениях объема производства от плана (в пределах ±5%) цеховые и общезаводские расходы остаются неизменными. Расходы на содержание и эксплуатацию оборудования возрастают при перевыполнении плана по объему производства, но не пропорционально, а дигрессивно, причем темп их роста зависит от факторов, обусловивших сверхплановый рост производства. Из отдельных слагаемых этих расходов почти пропорционально выполнению плана по объему продукции растет или снижается статья “Износ малоценных и быстроизнашивающихся инструментов и приспособлений”. В то же время, расходы по статье “Амортизация оборудования и транспортных средств” остаются неизменными [9]. Переменными являются также статьи “Прочие производственные расходы” и “Внепроизводственные (коммерческие) расходы”. Из-за отсутствия определенных коэффициентов, определяющих допустимое увеличение переменной части комплексных расходов при сверхплановом росте объема продукции, на практике при анализе комплексных статей себестоимости переменные расходы пересчитывают на процент выполнения плана по выпуску продукции, а условно-постоянные расходы ограничивают пределами сметы. Однако ни по одной статье комплексных расходов отклонения не должны возрастать пропорционально изменению объема производства: во всех случаях должна быть достигнута относительная экономия [15].
По возможностям воздействия самого предприятия отклонения — как перерасход, так и экономия — подразделяются на зависящие и не зависящие от него. По характеру причин, вызвавших отклонения, различаются: экономия, являющаяся и не являющаяся заслугой предприятия; перерасход, неоправданный и оправданный, который не считается виной предприятия.
6. Анализ расходов на обслуживание производства и управление им
Анализ расходов на обслуживание производства и управление начинается с изучения динамики их абсолютных сумм и доли в нормативно чистой продукции. Изучение динамики абсолютных сумм расходов проводится с точки зрения выяснения влияния на их изменение мероприятий по усилению режима экономии, совершенствованию обслуживания производства и управления им. Изучение динамика расходов имеет также значение для проверки обоснованности запланированного роста или снижения отдельных статей и расходов. Запланированное изменение их сумм должно вытекать из предусмотренного изменения численности обслуживающего и управленческого персонала, роста организационно-технического уровня предприятия и других условий хозяйствования, влияющих на размер соответствующих статей расходов [7]. Анализ динамики расходов на обслуживание производства и управление приводится в таблице, представленной в Приложении 12. Проведенное сопоставление позволяет установить только общую тенденцию изменения расходов. Входящие в них отдельные статьи затрат зависят от многих факторов. Выявить резервы их экономии можно лишь на основе детального изучения динамики и отклонений от плана по каждой статье в отдельности. При этом следует иметь в виду, что по своему характеру расходы на содержание и эксплуатацию оборудования, в отличие от цеховых и общезаводских расходов, являются переменными. Поэтому при их анализе необходимо учитывать, что эти расходы изменяются примерно пропорционально с изменением объема производства. Следовательно, фактические затраты в данном случае необходимо сравнивать не только с планом на утвержденный объем производства, но и с пересчитанной сметой (Приложение 13).
7. Анализ других комплексных статей себестоимости
Анализ расходов на подготовку и освоение производства. Главная часть этой статьи расходов связана с разработкой новых видов изделий и новых технологических процессов и подготовкой промышленного производства этих изделий. Кроме того, по этой статье в добывающей промышленности отражаются затраты на горноподготовительные работы. Все фактические затраты на эти цели с начала учитываются в составе расходов будущих периодов, а затем списываются постепенно на себестоимость продукции исходя из планируемого срока их полного возмещения и планируемого объема выпуска продукции в этот период [10].
Расходы на подготовку и освоение производства подразделяются по статьям, относящимся к отдельным производственным стадиям. В процессе анализа необходимо установить, по каким статьям сметы допущены перерасходы и их причины, не