Анализ себестоимости продукции
1.3 Технико-экономические факторы и резервы снижения себестоимости
Получение наибольшего эффекта с наименьшими затратами, экономия трудовых, материальных и финансовых ресурсов зависят от того, как решает предприятие вопросы снижения себестоимости продукции. Непосредственной задачей анализа являются: проверка обоснованности плана по себестоимости, прогрессивности норм затрат; оценка выполнения плана и изучение причин отклонений от него, динамических изменений; выявление резервов снижения себестоимости; изыскание путей их мобилизации [10]. В настоящее время при анализе фактической себестоимости выпускаемой продукции, выявлении резервов и экономического эффекта от ее снижения используется расчет по экономическим факторам. Экономические факторы наиболее полно охватывают все элементы процесса производства - средства, предметы труда и сам труд. Они отражают основные направления работы коллективов предприятий по снижению себестоимости: повышение производительности труда, внедрение передовой техники и технологии, лучшее использование оборудования, удешевление заготовки и лучшее использование предметов труда, сокращение административно-управленческих и других накладных расходов, сокращение брака и ликвидация непроизводительных расходов и потерь. Экономия, обусловливающая фактическое снижение себестоимости, рассчитывается по следующему составу (типовому перечню) факторов:
1. Повышение технического уровня производства. Это внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов; улучшение использования и применение новых видов сырья и материалов; изменение конструкции и технических характеристик изделий; прочие факторы, повышающие технический уровень производства.
По данной группе анализируется влияние на себестоимость научно-технических достижений и передового опыта. По каждому мероприятию рассчитывается экономический эффект, который выражается в снижении затрат на производство. Экономия от осуществления мероприятий определяется сравнением величины затрат на единицу продукции до и после внедрения мероприятий и умножением полученной разности на объем производства в планируемом году:
Э = (СС - СН) * АН, (28)
где Э - экономия прямых текущих затрат
СС - прямые текущие затраты на единицу продукции до внедрения мероприятия
СН - прямые текущие затраты после внедрения мероприятия
АН - объем продукции в натуральных единицах от начала внедрения мероприятия до конца планируемого года.
Одновременно должна учитываться и переходящая экономия по тем мероприятиям, которые осуществлены в предыдущем году. Ее можно определить как разность между годовой расчетной экономией и ее частью, учтенной в плановых расчетах предыдущего года. По мероприятиям, которые планируются в течение ряда лет, экономия исчисляется исходя из объема работы, выполняемой с помощью новой техники, только в отчетном году, без учета масштабов внедрения до начала этого года [11]. Снижение себестоимости может произойти при создании автоматизированных систем управления, использовании ЭВМ, совершенствовании и модернизации существующей техники и технологии. Уменьшаются затраты и в результате комплексного использования сырья, применения экономичных заменителей, полного использования отходов в производстве. Большой резерв таит в себе и совершенствование продукции, снижение ее материалоемкости и трудоемкости, снижение веса машин и оборудования, уменьшение габаритных размеров и др.
2. Совершенствование организации производства и труда. Снижение себестоимости может произойти в результате изменения в организации производства, формах и методах труда при развитии специализации производства; совершенствования управления производством и сокращения затрат на него; улучшение использования основных фондов; улучшение материально-технического снабжения; сокращения транспортных расходов; прочих факторов, повышающих уровень организации производства.
При одновременном совершенствовании техники и организации производства необходимо установить экономию по каждому фактору в отдельности и включить в соответствующие группы. Если такое разделение сделать трудно, то экономия может быть рассчитана исходя из целевого характера мероприятий либо по группам факторов [14]. Снижение текущих затрат происходит в результате совершенствования обслуживания основного производства (например, развития поточного производства, повышения коэффициента сменности, упорядочения подсобно-технологических работ, улучшения инструментального хозяйства, совершенствования организации контроля за качеством работ и продукции). Значительное уменьшение затрат живого труда может произойти при увеличении норм и зон обслуживания, сокращении потерь рабочего времени, уменьшении числа рабочих, не выполняющих норм выработки. Эту экономию можно подсчитать, если умножить количество высвобождающихся рабочих на среднюю заработную плату в предыдущем году (с начислениями на социальное страхование и с учетом расходов на спецодежду, питание и т.п.). Дополнительная экономия возникает при совершенствовании структуры управления предприятия в целом. Она выражается в сокращении расходов на управление и в экономии заработной платы и начислений на нее в связи с высвобождением управленческого персонала. При улучшении использования основных фондов снижение себестоимости происходит в результате повышения надежности и долговечности оборудования; совершенствования системы планово-предупредительного ремонта; централизации и внедрения индустриальных методов ремонта, содержания и эксплуатации основных фондов. Экономия исчисляется как произведение абсолютного сокращения затрат (кроме амортизации) на единицу оборудования (или других основных фондов) на среднедействующее количество оборудования (или других основных фондов). Совершенствование материально-технического снабжения и использования материальных ресурсов находит отражение в уменьшении норм расхода сырья и материалов, снижении их себестоимости за счет уменьшения заготовительно-складских расходов. Транспортные расходы сокращаются в результате уменьшения затрат на доставку сырья и материалов от поставщика до складов предприятия, от заводских складов до мест потребления; уменьшения расходов на транспортировку готовой продукции. Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормальных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Выявление этих излишних затрат требует особых методов и внимания коллектива предприятия. Их можно выявить проведением специальных обследований и единовременного учета, при анализе данных нормативного учета затрат на производстве, тщательном анализе плановых и фактических затрат на производство [12].
3. Изменение объема и структуры продукции, которые могут привести к относительному уменьшению условно-постоянных расходов (кроме амортизации), относительному уменьшению амортизационных отчислений, изменению номенклатуры и ассортимента продукции, повышению ее качества. Условно-постоянные расходы не зависят непосредственно от количества выпускаемой продукции. С увеличением объема производства их количество на единицу продукции уменьшается, что приводит к снижению ее себестоимости. Относительная экономия на условно-постоянных расходах определяется по формуле
ЭП = (Т * ПС) / 100, (29)
где ЭП - экономия условно-постоянных расходов
ПС - сумма условно-постоянных расходов в базисном году
Т - темп прироста товарной продукции по сравнению с базисным годом.
Относительное изменение амортизационных отчислений рассчитывается особо. Часть амортизационных отчислений (как и других затрат на производство) не включается в себестоимость, а возмещается за счет других источников (спецфондов, оплаты услуг на сторону, не включаемых в состав товарной продукции, и др.), поэтому общая сумма амортизации может уменьшиться. Уменьшение определяется по фактическим данным за отчетный период. Общую экономию на амортизационных отчислениях рассчитывают по формуле
ЭА = ( А0К / Д0 - А1К / Д1 ) * Д1, (30)
где ЭА - экономия в связи с относительным снижением амортизационных отчислений
А0, А1 - сумма амортизационных отчислений в базисном и отчетном году
К - коэффициент, учитывающий величину амортизационных отчислений, относимых на себестоимость продукции в базисном году
Д0, Д1 - объем товарной продукции базисного и отчетного года.
Чтобы не было повторного счета, общую сумму экономии уменьшают (увеличивают) на ту часть, которая учтена по другим факторам [7]. Изменение номенклатуры и ассортимента производимой продукции является одним из важных факторов, влияющих на уровень затрат на производство. При различной рентабельности отдельных изделий (по отношению к себестоимости) сдвиги в составе продукции, связанные с совершенствованием ее структуры и повышением эффективности производства, могут приводить и к уменьшению и к увеличению затрат на производство. Влияние изменений структуры продукции на себестоимость анализируется по переменным расходам по статьям калькуляции типовой номенклатуры. Расчет влияния структуры производимой продукции на себестоимость необходимо увязать с показателями повышения производительности труда.
4. Улучшение использования природных ресурсов. Здесь учитывается: изменение состава и качества сырья; изменение продуктивности месторождений, объемов подготовительных работ при добыче, способов добычи природного сырья; изменение других природных условий. Эти факторы отражают влияние естественных (природных) условий на величину переменных затрат. Анализ их влияния на снижение себестоимости продукции проводится на основе отраслевых методик добывающих отраслей промышленности.
5. Отраслевые и прочие факторы. К ним относятся: ввод и освоение новых цехов, производственных единиц и производств, подготовка и освоение производства в действующих объединениях и на предприятиях; прочие факторы. Необходимо проанализировать резервы снижения себестоимости в результате ликвидации устаревших и ввода новых цехов и производств на более высокой технической основе, с лучшими экономическими показателями.
Значительные резервы заложены в снижении расходов на подготовку и освоение новых видов продукции и новых технологических процессов, в уменьшении затрат пускового периода по вновь вводимым в действие цехам и объектам. Расчет суммы изменения расходов осуществляется по формуле
ЭП = ( С1/Д1 - С0/Д0 ) * Д1, (31)
где ЭП - изменение затрат на подготовку и освоение производства
С0, С1 - суммы затрат базисного и отчетного года
Д0, Д1 - объем товарной продукции базисного и отчетного года.
Влияние на себестоимость товарной продукции изменений в размещении производства анализируется тогда, когда один и тот же вид продукции производится на нескольких предприятиях, имеющих неодинаковые затраты в результате применения различных технологических процессов. При этом целесообразно провести расчет оптимального размещения отдельных видов продукции по предприятиям объединения с учетом использования существующих мощностей, снижения издержек производства и на основе сопоставления оптимального варианта с фактическим выявить резервы. Если изменения величины затрат в анализируемый период не нашли отражения в вышеизложенных факторах, то их относят к прочим. К ним можно отнести, например, изменение размеров или прекращение разного рода обязательных платежей, изменение величины затрат, включаемых в себестоимость продукции и др [13]. Выявленные в результате анализа факторы снижения себестоимости и резервы необходимо суммировать в окончательных выводах, определить суммарное влияние всех факторов на снижение общей величины затрат т затрат на единицу продукции [7]. Промышленные предприятия помимо показателя снижения себестоимости единицы продукции планируют себестоимость всей товарной продукции в абсолютной сумме. При анализе выполнения плана по себестоимости товарной продукции необходимо рассматривать фактический расход, выявлять отклонения от плана и намечать мероприятия по устранению перерасхода и по дальнейшему снижению расходов по каждой статье. Такой анализ связан с внедрением и укреплением хозрасчета на предприятии, т.к. позволяет установить уровень снижения себестоимости по отдельным звеньям производства и оценить работу отдельных исполнителей, отвечающих за снижение затрат на данном участке [10].
1.4 Технико-экономическая характеристика прессового производства ОАО «АВТОВАЗ»
Выявление резервов снижения себестоимости должно опираться на комплексный технико-экономический анализ работы предприятия: изучение технического и организационного уровня производства, использование производственных мощностей и основных фондов, сырья и материалов, рабочей силы, хозяйственных связей [10]. Волжский автомобильный завод (сокращенное название - ВАЗ и АвтоВАЗ)– крупнейший автомобилестроительный российский завод по производству легковых автомобилей. Предприятие выпускало авто марок «Жигули», «Нива», «ЛАДА-Спутник», «Lada-Самара». В настоящее время завод производит легковые автомобили марок «Lada» («Лада») Калина, Самара и Приора, кроме того производит запасные части и комплектующие к ним. Адрес предприятия: 445633, Россия, Самарская область, г. Тольятти, Южное шоссе, д. 36. Предприятие АО «АвтоВАЗ» представляет собой акционерное общество открытого типа. Общество является юридическим лицом и действует на основе Устава и учредительного договора, имеет собственное имущество, самостоятельный баланс и расчетный счет. В основе данной работы лежит ознакомление с одним из многочисленных структурных подразделений АО «АвтоВАЗ» Прессовое производство (ПрП), производство с незаконченным циклом выпущенной продукции, а именно штамповка кузовных деталей для автомобилей ВАЗ. Сфера деятельности этого производства заключается в изготовлении деталей для сборки автомобилей, а также реализация этих изделий на сторону. ПрП размещено на основной производственной площадке ОАО «АвтоВАЗ». Структура ПрП включает в себя: цеха, экономическую службу, инженерно-техническую, службу по работе с персоналом. В корпусах расположены: цеха основного производства – производство крупной штамповки, производство средней и мелкой штамповки. Цеха вспомогательного производства – ремонтный, содержания производственных и бытовых помещений, транспортно-складских операций, подразделения обеспечения производства. Большую часть произведенной продукции ПрП отправляет в СКП (57,8%). Готовые детали хранятся на складе готовых деталей, 55 % которых находятся на автоматизированных складах.
ПрП в процессе производственной деятельности выполняет следующие функции:
осуществляет порезку заготовок и их складирование;
изготавливает детали автомобилей;
контролирует ход производства и принимает необходимые оперативные меры по отклонениям;
контролирует качество в процессе производства и принимает меры по устранению причин возникновения дефектов и изолирует брак;
сдает детали на склад готовой продукции;
осуществляет отгрузку готовой продукции;
осуществляет учет готовой продукции;
осуществляет учет и анализ состояния незавершенного производства;
осуществляет ремонт спецоснастки и штампов, используемых в ПрП;
осуществляет учет и анализ загрузки оборудования;
осуществляет учет и текущее обслуживание оборудования;
выполняет все установленные в ОАО «АВТОВАЗ» требования по организации производственного процесса (пожарной и экологической безопасности, охраны труда, системы управления качеством, правил внутреннего трудового распорядка и т.д.).
Анализом себестоимости продукции в Прессовом производстве занимается Планово-бюджетный отдел.
2. Анализ себестоимости продукции Прессового производства ОАО «АВТОВАЗ»
2.1 Анализ себестоимости по экономическим элементам
Обычно анализ себестоимости начинается с получения общих выводов о структуре и динамике производственных затрат на производство. Для этих целей применяется анализ затрат по экономическим элементам, который позволяет изучить состав затрат и охарактеризовать структуру себестоимости продукции. В различных отраслях промышленности структура производственных затрат не одинакова, поскольку отражает специфические особенности производства и разную техническую оснащенность отдельных отраслей. В зависимости от того, удельный вес каких затрат преобладает в их общей структуре, выделяют следующие виды отраслей:
–трудоемкие — большой удельный вес трудовых затрат, т. е. расходов на заработную плату (угольная, горнорудная промышленность, лесозаготовки);
–энергоемкие — значительная доля расходов на энергоресурсы (цветная металлургия);
–материалоемкие — основой производства являются сырье и основные материалы, соответственно, доля их расхода значительна в общей структуре затрат (многие отрасли легкой, пищевой промышленности, машиностроения);
–отрасли с большим удельным весом затрат на амортизацию.
Такая классификация имеет большое значение, прежде всего, для определения путей снижения себестоимости. Рассмотрим методику анализа общей суммы затрат по данным за период 2007–2008 гг. (Приложение 14). Из приведенных в табл. данных видно, что фактические затраты в 2008 г. больше затрат предыдущего года на 3,2 млрд. рублей или 24,08 %. Такое повышение затрат могло быть вызвано различными причинами, среди которых наиболее вероятными можно считать:
–увеличением объема производства;
–изменение модификационного ряда выпускаемой продукции;
-увеличение стоимости материалов и тарифов.
Данные свидетельствуют о том, что в отчетном году, равно как и в прошлом, наибольший удельный вес занимают материальные затраты, 78,34% и 79,11% соответственно. Из этого следует, что прессовое производство относится к металлоемким. Это наглядно проиллюстрировано в приложении 15. Следовательно, важнейшим направлением снижения затрат на производство будет поиск резервов по сокращению материальных затрат.
Резервами снижения материальных затрат на производстве являются: - изменение технологии штамповки за счет изменения схем раскроя, которое приводит к уменьшению расходов металла; - поиск альтернативных поставщиков металла по более выгодной цене;
- более рациональное использование отходов от штамповки крупных кузовных деталей;
- применение более дешевых материалов, не ухудшающих качество продукции;
- снижение потерь от брака;
- совершенствование техпроцесса.
Также наблюдается увеличение расходов на заработную плату и отчислений на соцстрах. на 22,23 и 24,23% соответственно вследствие индексации заработной платы, изменений в структуре кадров и увеличения выпуска продукции. Амортизация возросла по сравнению с предыдущим годом на 63,15% за счет ввода в эксплуатацию нового высокоэффективного и дорогого оборудования и переоценки в 2008 году основных фондов согласно мировым аналогам. Затраты на топливо и потребляемую электроэнергию возросли на 11,34%, что объясняется увеличением тарифов на энергоносители и увеличением потребляемой энергии в результате увеличения объемов производства. Увеличение затрат на услуги также объясняется следующими причинами: увеличение цен по ремонтообслуживанию грузоподъемного оборудования, проведение проверки оборудования на геометрическую точность, причем в 2007 году эта проверка не проводилась. Удельный вес прочих денежных расходов сократился на 0,27% в результате мероприятий по сокращению затрат на производство, увеличение расходов на капитальный ремонт оборудования. Таким образом, увеличение общей суммы затрат было вызвано повышением в абсолютном выражении суммы каждого элемента затрат. Стоит также отметить, что возрастание общей суммы затрат произошло в результате увеличения в 2008 году количества машино-комплектов на 14429 шт.
Для выявления причин изменения общих затрат рассмотрим влияние изменения структуры затрат на изменение общих затрат. Расчет проводится по формуле:
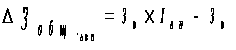 ; (32)
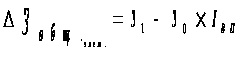 , (33)
где: Зобщ. — общая сумма затрат
З — затраты каждого вида;
IВП — индекс выпуска продукции
Как же повлияло изменение структуры затрат на изменение общей суммы затрат? Это можно увидеть из данных, представленных в Приложении 16. Для исчисления влияния факторов необходимо определить индекс выпуска продукции следующим образом:
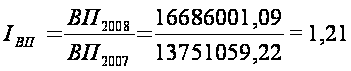 или
121%. (34)
Данный индекс свидетельствует об увеличении выпуска продукции в стоимостном выражении. Для нашего конкретного случая будем считать, что цены на продукцию в 2008 остались на уровне 2007 года, то есть они не повлияли на рост общей стоимости выпуска продукции.
Итак, увеличение общих затрат было вызвано увеличением затрат по всем элементам. Если бы объем производства остался на уровне 2007 г., то рост себестоимости продукции составил бы 364 084,99 тыс. руб., но рост объема производства увеличил данный показатель до 3 201 204,18 тыс. руб.
ΔЗобщ = 364 084,99 + 2 837 119,19= 3 201 204,18 тыс.руб.
2.2 Анализ себестоимости по статьям калькуляции
Более широкое распространение как показатель получила себестоимость продукции по калькуляционным статьям.
На анализируемом условном предприятии себестоимость представлена следующими калькуляционными статьями (см. Приложение 17).
Первые три статьи составляют материальные затраты. Как видно, по статье «материалы» наблюдается рост затрат в 2008 году на 2,5 млрд. руб. по сравнению с 2007 годом, что объясняется увеличением объема выпуска продукции на 2,9 млрд.рублей. Однако доля материальных затрат в себестоимости товарной продукции снизилась на 0,12%, что объясняется результатом проведенных мероприятий по снижению материальных затрат в 2008 году. По статье «комплектующие» снижение затрат на 91,5 млн.рублей. В 2008 году большое количество комплектующих было передано на привлеченные предприятия, что и повлекло за собой данное снижение. Наблюдается увеличение доли возвратных отходов на 0,03%, что говорит об увеличении цен на продажу отходов в ПППО (производство переработки промышленных отходов). Статьи «Зарплата» и «Отчисления ЕСН» позволяют определить затраты на заработную плату производственных рабочих и отчисления на социальные мероприятия в соответствующие фонды. Для определения основной и дополнительной заработной платы используют данные о фонде оплаты труда, имеющиеся на каждом предприятии. Что касается анализируемого предприятия, в отчетном (2008) году совокупный удельный вес этих статей в себестоимости составил 3,99 %, и по сравнению с прошлым годом остался практически неизменным. Незначительное увеличение заработной платы на 109 млн.рублей объясняется небольшой индексацией заработной платы вследствие роста потребительской корзины (по коллективному договору) и увеличением объема выпуска товарной продукции. Незначительное снижение доли затрат по отчислениям в ЕСН объясняется регрессивной шкалой отчислений от заработной платы физических лиц. Возросли затраты на содержание и эксплуатацию оборудования на 600,7 млн.рублей и цеховые расходы на 184,8 млн.рублей. Так как данные статьи калькуляции являются условно постоянными и мало зависят от изменения объема производства, то рост затрат говорит об абсолютном росте шифров производственных затрат, входящих в состав РСО и цеховых расходов: увеличение тарифов на энерогоносители, которые приводят в движение оборудование, на освещение и отопление зданий и сооружений; увеличение стоимости вспомогательных материалов (ГСМ, запасных частей, инструмента); увеличение зарплаты вспомогательных рабочих; увеличение амортизационных отчислений (закупка и ввод в эксплуатацию нового оборудования, переоценка старого).
Произошло незначительное увеличение брака из-за роста объема производства. Доля брака в 2008 году снизилась, что говорит о проведении предупреждающих мероприятий по сокращению потерь. Снизились расходы на освоение новых видов продукции и не производились пусконаладочные работы под новые технологические разработки. В данном анализе отсутствуют транспортно-заготовительные, общехозяйственные и внепроизводственные расходы, так как в рассматриваемом отчете Прессового производства данные расходы не предусмотрены (они являются заводскими и входят в себестоимость продукции завода).
2.3 Анализ затрат на рубль товарной продукции
Затраты на рублю товарной продукции — важный обобщающий показатель себестоимости продукции. Исчисляется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной товарной продукции в действующих ценах:
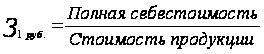 (35)
При исследовании данного показателя применяется факторный анализ, изучающий влияние на него различных факторов (объективных и субъективных). Анализ затрат на 1 рубль проводится по следующей схеме:
фактические затраты сопоставляются с базисными;
определяется влияние факторов на изменение данного показателя;
выявляются причины отклонения.
На основе данных рассчитываем стоимость и себестоимость товарной продукции. Расчеты произведем в приложении 18. Себестоимость и цена каждого вида продукции 2008 года была скорректирована на коэффициент 0,83, полученный как частное от деления себестоимости единицы продукции 2008 года на тот же показатель 2007 года. На основе таблиц определим затраты на 1 рубль продукции (см. приложение 19). Анализируя данную таблицу следует отметить, что общее изменение затрат на 1 руб. товарной продукции составило:
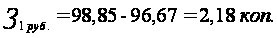
Рассмотрим методику анализа влияния факторов на изменение затрат на 1 руб. продукции. Изменение себестоимости отдельных изделий является интенсивным фактором изменения уровня затрат на 1 руб. товарной продукции. Размер влияния этого фактора определяется путем сопоставления фактических затрат на 1 руб. продукции в ценах прошлого года с затратами на 1 руб. фактически выпущенной продукции исходя из ее фактического выпуска и себестоимости прошлого года. То есть:
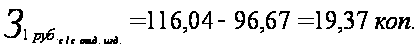
Таким образом, уровень затрат на единицу продукции увеличился на 19,37 копейки за счет увеличения себестоимости. На весь фактический выпуск по всем затратам увеличение затрат составило:
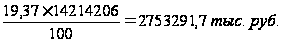
Фактор изменения структуры и ассортимента продукции оказывает различное влияние на себестоимость продукции, вызывает как снижение так и повышение уровня затрат на 1 рубль. На анализируемом предприятии вследствие изменения структуры выпуска продукции затраты на 1 рубль не изменились (96,67-96,67). Влияние фактора изменения цены на готовую продукцию определяется путем сопоставления затрат на 1 руб. фактически выпущенной продукции в действующих ценах с затратами на 1 руб. той же продукции в ценах прошлого года. То есть, на данном предприятии за счет фактора цен на продукцию уровень затрат на 1 руб. товарной продукции снизился на 17,19 копеек (98,85 – 116,04). Показатель затрат на 1 рубль товарной продукции выражает совокупность материалоемкости, трудоемкости, фондоемкости и его анализ позволяет разложить общее отклонение фактических затрат на 1 руб. товарной продукции от затрат 2007 г. по удельному весу отдельных элементов производственного процесса и определить направление поиска резервов. То есть:
2008 г.
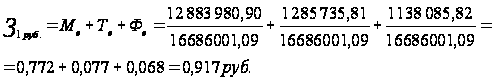 (36)
2007 г.
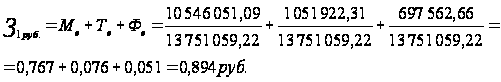 (37)
Таким образом, увеличение затрат на 1 руб. товарной продукции в 2008 году было вызвано увеличением показателей материалоемкости, фондоемкости и трудоемкости в 2008 г. по сравнению с 2007 г. На основе вышеизложенных расчетов определяется обобщенное влияние выявленных факторов на прибыль, полученную от реализации продукции.
2.4 Анализ косвенных затрат
Косвенные затраты в себестоимости продукции на ОАО «АВТОВАЗ» представлены следующими комплексными статьями: расходы на содержание (РСО), цеховые расходы. Анализ этих затрат представлен в приложениях 20 и 21, в которых указаны причины изменения каждого шифра затрат по наибольшим весовым отклонениям.
Рекомендации по снижению себестоимости продукции Прессового производства ОАО «АВТОВАЗ»
Резервы сокращения затрат на себестоимость продукции устанавливаются по каждой статье расходов за счет проведения конкретных мероприятий (внедрение новой более прогрессивной техники и технологии производства, улучшение организации труда и др.), которые будут способствовать экономии заработной платы, сырья, материалов, энергии и так далее. Так как Прессовое производство кузовных деталей является крупносерийным производство в условиях ОАО «АВТОВАЗ», с наибольшей материальных затрат в себестоимости продукции, то главной задачей и наиболее результативной является снижение материальных затрат.
Какие мероприятия при этом используются?
- изменение технологии штамповки за счет изменения схем раскроя, которое приводит к уменьшению расходов металла;
- поиск альтернативных поставщиков металла по более выгодной цене;
- более рациональное использование отходов от штамповки крупных кузовных деталей;
- применение более дешевых материалов, не ухудшающих качество продукции;
- снижение потерь от брака;
- уменьшение толщины металла с одновременным конструктивным усилением жесткости кузова;
- продажа возвратных отходов без посредников и по более высокой цене;
- снижение потерь отходов;
- совершенствование техпроцесса.
Мероприятия по снижению затрат на топливо и электроэнергию:
- снижение утечек сжатого воздуха;
- снижение времени холостого хода оборудования;
- снижение затрат на теплоэнергию за счет утепления административных корпусов и создания тепловых завес;
Снижение затрат на заработную плату всех категорий работников достигается путем приведения в соответствие фактической численности к плановой, сокращение затрат на сверхурочные работы посредством более четкого планирования выполнения производственных заданий (без авралов в конце отчетного периода).
Сокращение расходов на содержание и эксплуатацию оборудования достигается путем проведения следующих мероприятий:
- снижение расходов на услуги сторонних организация по ремонту оборудования (проведение тендерных торгов),
- снижение непроизводительных расходов (простоев оборудования по вине производства),
- снижение доли наладочного брака (снижение количества переналадок),
Мероприятия по снижению цеховых расходов:
- использование более качественных материалов для проведения ремонтных работ,
- усиленный контроль за качеством ремонтных работ,
- проведение тендерных торгов среди организаций, оказывающих услуги по ремонту зданий и сооружений.
Сокращение времени переналадки оборудования приводит к его более полной загрузке, что является важным фактором повышения производительности труда, и, как следствие, приводит к снижению себестоимости единицы выпускаемой продукции.
Совершенствование методов анализа себестоимости продукции также играет важную роль в поиске резервов снижения себестоимости и осуществлении контроля за выполнением мероприятий по сокращению затрат.
Заключение
Данная курсовая работа показывает важность и необходимость применения анализа себестоимости в деятельности предприятия. На основании теоретических и практических разработок, вместивших в себе обширный труд ученых, разрабатывавших эту проблему, и изложенных в данной курсовой работе, можно сделать некоторые выводы. Себестоимость продукции — это выраженные в денежной форме затраты на ее производство и реализацию. В себестоимости продукции как синтетическом показателе отражаются все стороны производственной и финансово-хозяйственной деятельности предприятия: степень использования материальных, трудовых и финансовых ресурсов, качество работы отдельных работников и руководства в целом. Основными задачами анализа себестоимости продукции (работ, услуг) являются:
объективная оценка выполнения плана по себестоимости и ее изменения относительно прошлых отчетных периодов, а также соблюдения действующего законодательства, договорной и финансовой дисциплины;
исследование причин, вызвавших отклонение показателей от их плановых значений;
обеспечение центров ответственности по затратам необходимой информацией для оперативного управления формированием себестоимости продукции;
содействие выработке оптимальной величины плановых затрат, плановых и нормативных калькуляций на отдельные изделия и виды продукции;
выявление и сводный подсчет резервов снижения затрат на производство и реализацию продукции;
Основными источниками информации, необходимой для проведения анализа себестоимости, являются отчетные данные; данные бухгалтерского учета (синтетические и аналитические счета, отражающие затраты материальных, трудовых и денежных средств, соответствующие ведомости, журналы-ордера и в необходимых случаях первичные документы); плановые (сметные, нормативные) данные о затратах на производство и реализацию продукции и отдельных изделий (работ, услуг)
Анализ себестоимости проводят по следующим направлениям:
1. Анализ динамики и структуры обобщающих показателей себестоимости и факторов её изменения.
2. Анализ затрат на 1 руб. товарной продукции.
3. Анализ прямых материальных и трудовых затрат.
4. Анализ косвенных затрат.
5. Анализ комплексных статей себестоимости.
Анализ себестоимости начинают с анализа динамики себестоимости всей товарной продукции. При анализе себестоимости товарной продукции сравнивают фактические затраты с плановыми или с затратами базисного периода. Изучение структуры затрат на производство и её изменений за отчётный период по отдельным элементам затрат, а также анализ статей расходов фактически выпущенной продукции составляют следующий этап анализа себестоимости. Анализ динамики и выполнения плана по структуре и уровню затрат позволяет своевременно реагировать на отклонения от плановых, нормативных показателей себестоимости, принимать конкретные управленческие решения по их устранению или согласованию. Затраты на один рубль товарной (реализованной) продукции — наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Он широко используется при анализе снижения себестоимости и позволяет, в частности, характеризовать уровень и динамику затрат на производство продукции в целом по промышленности. Как правило, наибольший удельный вес в себестоимости промышленной продукции занимают затраты на