Технико-экономический анализ деятельности предприятия
320
106,67
300
310
103,33
96,88
300
280
93,33
87,50
6,0
5,9
98,77
5,0
5,1
101,64
85,76
4,8
4,3
89,03
72,69
На основании данных таблицы 1 можно сделать следующие выводы относительно деятельности предприятия «N» за три года:
Предприятие выполняло план по выпуску продукции на протяжении всех трех лет. Следует отметить, что план второго года по выпуску продукции был намечен реально (1100 млн.руб.) исходя из реального выпуска товарной продукции (ТП) в 1-ом году (1200 млн.руб.) и был выполнен на 104,55%, однако фактический выпуск продукции во втором году был меньше (1150 млн.руб.), чем в первом (1200 млн.руб.). Это привело к тому, что темп роста выпуска ТП составил 95,83% к факту 1-ого года. Что же касается 3-его года, то плановый показатель выпуска ТП был принят реальным (1120 млн.руб.) по отношению к фактическому выпуску в 1-ом году (1200 млн.руб.), а также реальным, но достаточно напряженным по отношению к фактическому выпуску во 2-ом году (1150 млн.руб.). Однако, не смотря на это, план все же был выполнен на 100,89%. Темп роста же выпуска ТП по отношению к факту 1-ого года составил еще меньшее значение, чем во втором году, т.е. фактический выпуск продукции сократился по сравнению с 1-ым годом.
Относительно реализации продукции можно отметить следующее: в 1-ом году предприятие выполнило план по реализации продукции на 110%; однако во 2-ом году было запланировано реализовать меньшее количество продукции (950 млн.руб.) по сравнению даже с плановым показателем 1-ого года (1000 млн.руб.). План 2-ого года был выполнен на 103,16%, но темп роста к факту 1-ого года составил 89,09%, это говорит о том, что во 2-ом году фактически было реализовано продукции меньше (980 млн.руб.), чем в 1-ом году (1100 млн.руб.). В третьем году плановый показатель реализации продукции был принят достаточно напряженным (970 млн.руб.) по отношению к факту 2-ого года (980 млн.руб.). В результате он оказался не выполненным (900 млн.руб.), что соответственно привело к уменьшению темпа роста к факту 1-ого года. Этот показатель составил 81,82%.
В 1-ом году фактическая себестоимость ТП (1080 млн.руб.) превысила плановую (800 млн.руб.) на 35%. Во 2-ом году было запланировано значительное снижение себестоимости по сравнению с фактом 1-ого года. В результате себестоимость по отношению к факту 1-ого года (1080 млн.руб.) снизилась (1050 млн.руб.), однако план (900 млн.руб.) оказался не выполненным. В 3-ем году было запланировано незначительное снижение себестоимости ТП по отношению к факту 2-ого года. Но не удалось даже сохранить фактическую себестоимость 2-ого года.
В первые два года предприятие выполняло план по рентабельности ТП всего лишь на 78%. Причем фактические показатели отличались на десятые доли – в 1-ом году 19,44%, во 2-ом 19,05%. В третьем году показатель рентабельности предположительно должен был составить 12%, что представляло меньшее значение по сравнению с фактом 1-ого и 2-ого годов, а, следовательно, и с планом первых двух лет. В результате в 3-ем году удалось выполнить план на 157,66%, однако фактически показатель составил 18,92%. Это привело к тому, что темп роста к факту 1-ого года составил 97,3%.
В первом году наблюдалось получение прибыли в размере 105% по отношению к плану. На 2-ой год запланировано увеличение прибыли по сравнению с фактом 1-ого года. Однако выполнить этот показатель удалось только на 90,91%. В результате темп роста составил 95,24%. На 3-ий год было запланировано получение значительно меньшей прибыли (120 млн.руб.) по сравнению с предыдущими годами. Однако деятельность предприятия дала хорошие результаты, и план был выполнен на 175%. Темп роста к 1-ому году составил 100%.
В 1-ом году предприятие выпустило ТП на сумму 1200 млн.руб. вместо запланированных 1000 млн.руб.. Предприятие выполнило план реализации на 110%. Увеличение реализации достигнуто за счет сверхпланового выпуска ТП на 200 млн.руб. (1200 – 1000). Во 2-ом году
На
Раздел 2. углубленный экономический анализ за 3-ий год
Задача 1.
Таблица 2.
| Показатели | План | Факт | Отклонение от плана (+,-) | Основные факторы, влияющие на отклонение от плана по товарной продукции |
| 1 | 2 | 3 | 4 | 5 |
| 1. Отработано тысяч машино-часов | 10 | 12 | +2 | +2 |
| 2. Выпуск ТП за 1 машино-час, тыс.руб. | 40 | 25 | -15 | -15 |
| 3. Общий выпуск ТП по изделию «А», млн.руб. (стр.1*стр.2) | 400 | 300 | -100 | -100 |
Факторная модель:
Q = ВТП*t,
где ВТП – выпуск ТП за 1 машино-час;
t – отработанное количество машино-часов.
ДQ = Qф – Qпл = 300 – 400 = -100 млн.руб.
ДQВтп = ВТП.ф*tпл – ВТП.пл*tпл = 25*10 – 40*10 = -150 млн.руб.
ДQt = ВТП.ф*tф – ВТП.ф*tпл = 25*12 – 25*10 = +50 млн.руб.
ДQ = ДQВтп + ДQt = -150 + 50 = -100 млн.руб.
При условии сохранения количества отработанных машино-часов на уровне плана предприятие выпустило бы на 150 млн.руб. товарной продукции меньше по сравнению с планом. За счет увеличения количества отработанных машино-часов предприятие выпустило на 50 млн.руб. больше продукции. В результате увеличения количества отработанных машино-часов и уменьшения выпуска ТП за 1 машино-час предприятие недовыполнило план по выпуску ТП на 100 млн.руб.
Руководству цеха и предприятия следует обратить внимание на причины, обусловившие снижение выпуска товарной продукции за 1 машино-час и разработать мероприятия по их устранению.
Задача 2.
Таблица 3.
| Показатели | План | Факт | Отклонение от плана (+,-) |
| 1 | 2 | 3 | 4 |
| 1. Поступило материала «А», тыс.м.куб. | 2,4 | 2,5 | -0,3 |
| 2. Остатки материала «А» на складе, тыс.м.куб. | – | 1,5 | 1,5 |
| 3. Израсходовано материала «А» на выпуск изделия «Б», тыс.м.куб. (стр.5*стр.4) | 2,4 | 4,0 | 1,2 |
| 4. Норма расхода материала «А» на выпуск единицы изделия, м.куб. | 0,24 | 0,4 | 0,12 |
| 5. Выпуск изделия «Б», тыс.шт. | 10 | 10 | 0,00 |
| 6. Плановая цена единицы изделия, тыс.руб. | 5 | 5 | 0,00 |
| 7. Товарная продукция по изделию «Б», млн.руб. (стр.5*стр.6) | 50 | 50 | 0,00 |
| 8. Цена метра куб. материала «А», тыс.руб. | 2,0 |
Доход от реализации изделия «Б» записывается следующим образом:
Д = Q – МЗ.
ДД = Дф – Дпл = (Qф – МЗф) - (Qпл – МЗпл) =
= (50 – 4,0*2,0) – (50 – 2,4*2,0) = - 3,2 млн.руб.
Таким образом, доход от реализации изделия «Б» снизился на 3,2 млн.руб.
Как видно из таблицы 3 цена на одно изделие и количество выпускаемой продукции, составили плановые показатели. Таким образом, на снижение дохода оказало влияние изменение материальных затрат.
Для анализа потерь в связи с плохим материально-техническим снабжением и нерациональным использованием материалов составим факторную модель:
МЗ = Нр*Цм*N
ДМЗ = МЗф – МЗпл = Нр.ф.*Цм.ф*NФ - Нр.пл.*Цм.пл*Nпл =
= 0,4*2,0*10 – 0,24*2,0*10 = 3,2 млн.руб.
ДМЗНр = Нр.ф* Цм.пл*Nпл - Нр.пл* Цм.пл*Nпл =
= 0,4*2,0*10 – 0,24*2,0*10 = 3,2 млн.руб.
ДМЗЦм = Нр.ф* Цм.ф*Nпл - Нр.ф* Цм.пл*Nпл =
= 0,4*2,0*10 – 0,4*2,0*10 = 0,0
ДМЗN = Нр.ф* Цм.ф*Nф - Нр.ф* Цм.ф*Nпл =
= 0,4*2,0*10 – 0,4*2,0*10 = 0,0
Определим влияние изменения нормы расхода, поступления и остатков материала на объем выпуска продукции. Для этого составим факторную модель:
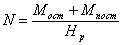
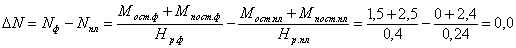
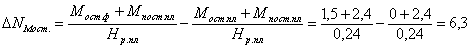 тыс.шт.
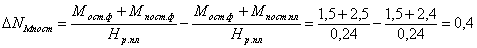 тыс.шт.
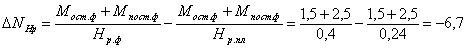 тыс.шт.
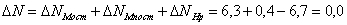
При условии сохранения поступления материалов и нормы расхода на уровне плана предприятие перевыполнило план производства продукции на 6,3 тыс.шт. За счет увеличения поступления материалов на склад при плановой норме расхода предприятие выпустило на 0,4 тыс.шт. изделий большее. Однако, за счет увеличения нормы расхода произошло снижение выпуска продукции на 6,7 тыс.шт. В результате предприятие выпустило такое количество продукции, какое было запланировано.
Руководству предприятия необходимо обратить внимание на причины, которые привели к увеличению нормы расхода материала и принять меры по снижению этого показателя. Кроме того, необходимо проконтролировать поставку материалов и принять меры по улучшению материально-технического снабжения.
Задача 3.
Таблица 4.
| Показатели | План | Факт |
| 1 | 2 | 3 |
| 1. Фонд заработной платы рабочих, млн.руб. | 12,0 | 18,0 |
| В том числе: - оплата по сдельным расценкам | 8 | 8,8 |
| - оплата по должностным окладам | 4 | 5,2 |
| - доплата за отклонения от нормальных условий работы | – | 3,2 |
| - доплата за сверхурочные работы | – | 0,5 |
| - доплата за целодневные простои по вине предприятия |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: |