Фінансово-економічний аналіз шахти "Південна"
Кк.п./п.к. =
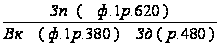 (2.5)
де Кк.п./п.к. - коефіцієнт співвідношення короткострокових пасивів та перманентного капіталу, грн. на гривню;
Зп – поточні зобов’язання, тис. грн.;
Зд – довгострокові зобов’язання, тис. грн.;
Вк – власний капітал, тис. грн.;
2.2 Аналіз взаємозвязку активу і пасиву балансу: показники фінансової усталеності, визначення типу фінансової усталеності
Фінансова усталеність є відображенням стабільного перевищення доходів над витратами, забезпечує вільне маневрування коштами підприємства та шляхом ефективного їх використання сприяє безперервному процесу виробництва та реалізації продукції. Тому фінансова усталеність формується у процесі усієї виробничо-господарської діяльності та є головним компонентом загальної усталеності підприємства.
Фінансова стійкість підприємства – є забезпеченність матеріальних оборотних засобів власними джерелами фінансування. Вона встановлюється порівненням суми власного оборотного капіталу з загальної сумою матеріальних оборотних фондів . Фінансова стійкість – це критерій надійності партнера . Фінансова стійкість підприємства формується насамперед під впливом рентабельності його діяльності. Якщо підприємство збиткове або малорентабельне, якщо величина його прибутку падає, не виконуються планові накреслення з цього найважливішого якісного показника, говорити про задовільний фінансовий стан, фінансову стійкість підприємства не доводиться навіть при збереженні якийсь час спроможності розрахуватися за своїми фінансовими зобов’язаннями.
Фінансова стійкість – це стан підприємства, що гарантує йому платоспроможність. Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитись за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів.
Основними показниками фінансової стійкості є:
1. Коефіцієнт забеспеченності власними засобами Кзк. Він визначається як відношення різниці між обсягом власного капіталу та фактичною вартістю необоротних активів до фактичної вартості оборотних активів. Нормативне значення коефіцієнту: Кзк ≥ 0,1 [15].
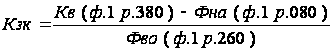 (2.6)
Де:
Кзк – Коефіцієнт забезпеченості власними засобами, грн/грн.
К.в. – величина власного капіталу, грош. од.
Ф.н.а – фактична вартість необоротних активів, грош.од.
Ф.в.о – фактична вартість оборотних активів, грош.од.
Нормативне значення Кзк і 0,1. Якщо Кзк на кінець звітного періоду Ј0,1, то структура баланса незадовільна, а підприємство неплатоспроможнє.
2. Чистий оборотний капітал або робочий капітал Рк. Його наявність та величина свідчать про спроможність підприємства сплачувати свої поточні зобов’язання та розширювати подальшу діяльність. Коефіцієнт Рк має бути більше ніж нуль та повинне відбуватися збільшення коефіцієнту на протязі діяльності підприємства. Він розраховується як різниця між оборотними активами підприємства та його поточними зобов’язаннями:
Рк = О.а(ф.1р.260) – П.з (ф.1р.620) (2.7)
Де:
Рк – робочий капітал, тис.грн.
О.а – величина оборотних активів, грош.од.
П.з.- Вартість поточних зобов`язань, грош. од.
Або його розмір можна також визначити перевищенням сум власного капіталу (ф.1р.380) та довгострокових зобов’язань (ф.1р.430+р.480) над вартістю необоротних активів (ф.1р.080).
3. Коефіцієнт забеспеченності власними оборотними засобами Кзрк (частки од.) розраховується як відношення величини робочого капіталу до величини оборотних активів підприємства і показує забезпеченність підприємства власними оборотними засобами:
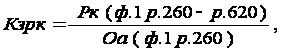 (2.8)
Де:
Кзрк – Коефіцієнт забезпеченості власними оборотними засобами, грн/грн
Р.к – робочий капітал, грош. од.
О.а. – величина оборотних активів, грош.од.
Нормативне значення коефіцієнту: Кзрк >0,1. Якщо коефіцієнт забезпеченості власними засобами на кінець звітного періоду має значення менше 0,1 , то структура балансу організації вважається незадовільною, а саме підприємство – неплатоспроможним [14].
4. Коефіцієнт маневреності та власного капіталу Мск показує, яка частина власного капіталу організації знаходиться у мобільній формі, що дозволяє відносно вільно маневрувати капіталом.
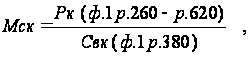 (2.9)
Де:
Мск – Коефіцієнт маневреності та власного капіталу, грн/грн
Рк – робочий капітал, грош. од.
Свк – сума власного капіталу, грош. од.
Високі значення Мск позитивно характеризує фінансовий стан. Нормативне значення коефіцієнта приблизно Ј 0,5. Коефіцієнт маневреності власного капіталу показує, яка частина власного капіталу використовується для фінансування поточної діяльності, тобто вкладена в оборотні засоби, а яка капіталізована. З точки зору становища фінансів, чим цей коефіцієнт вище – тим краще. Рівень коефіцієнта маневреності залежить від специфіки галузі і виробництва. Наприклад, коли порівнювати цей коефіцієнт по фондомістким і матеріаломістким виробництвам, то по-перше він повинен бути нижчим, так як в таких виробництвах істотна частина власного капіталу інвестується в основні фонди. Щоб покращити фінансове положення необхідно випереджати темп росту власного оборотного капіталу над темпами росту виробничих запасів і власного капіталу.
5. Коефіцієнт довгострокового залучення позикових коштів характеризує структуру капітала та визначається відношенням довгострокових кредитів та займів (ф.1 р.430+р.480+р.620+р.630) до загальної суми активів підприємства (ф.1р.080 + р.260+р.270).
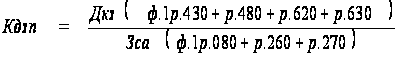 (2.10)
Де:
Кдзп – коефіціент довгострокового залучення позикових коштів, грн/грн
Дкз – довгострокові кредити та займи, грош. од.
Зса – загальна сума активів підприємства, грош.од.
Однією з важливих характеристик фінансового стану підприємства є стабільність його діяльності в світлі довгострокової перспективи. Вона пов’язана із загальною фінансовою структурою підприємства, ступені його залежності від кредитів та інвесторів. Так, багато бізнесменів та представників державного сектору економіки віддають перевагу вкладати у справу мінімум власних коштів, а фінансувати її за рахунок коштів, що взяті в борг. Але якщо структура “власний капітал – позикові кошти” має значне переваження в бік боргів, підприємство може стати банкрутом, якщо декілька кредиторів одночасно будуть вимагати свої гроші назад у “незручний “ час.
При визначенні фінансової стійкості слід установити тип фінансової усталености підприємства. Для цього проводять зіставлення величини запасів (ф.1 р.100ёр.140) з загальною величиною основних джерел для їх формування. Джерелами покриття запасів є робочий капітал (Рк) та кредити банків під товарно-матеріальні цінності (Скк). Частина короткострокових кредитів (Кt), що наведена у балансі (ф.1 р.500), не призначена для покриття запасів та їх видають під товари відвантажені. Поряд з цим для покриття запасів використовується частина кредиторської заборгованості, що заліковується банками при кредитуванні. Названі величини в балансі не відображаються, але для них можливо оцінити верхні границі. Кредити під товари відвантажені обмежені зверху дебіторською заборгованістю за товари, роботи, послуги (ф.1 р.160), а кредиторська заборгованість, що заліковується банками при кредитуванні, неперевищує сум заборгованості за товари і послуги (ф.1 р.530) та заборгованості по авансам одержаним (ф.1 р.540). Фінансова стійкість в довгостроковому плані характеризується співвідношенням власних та позикових коштів. Але цей показник дає лише загальну оцінку фінансовій стійкості. Цьому в світовій та вітчизняній обліково-аналітичній практиці розроблена ця система показників.
Аналіз та розрахунок цих показників дозволяє класифікувати фінансові ситуації за ступеню їх стійкості.
Таким чином, величину Скк можна визначити як:
Скк = Кt+(Ктов + Кав)- Дтов, (2.11)
Де:
Скк – кредити банків під товарно-матеріальні цінності за обліком кредитів під товари відвантажені та частини кредиторської заборгованості, що заліковуються банком при кредитуванні, тис.грн.;
Ктов, Кав – відповідно кредиторська заборгованість за товари та з одержаних авансів,тис.грн.;
Дтов – дебіторська заборгованість за товари, роботи, послуги, тис.грн.
Розрізняють 4 типи фінансової усталеності:
Абсолютна стійкість фінансового стану, якщо запаси та витрати менше суми власного оборотного капіталу і кредитів банка під товарно-матеріальні цінності.
Абсолютна стійкість задається умовою:
З< Рк+Скк , (2.12)
Де:
З- величина запасів, тис.грн.;
Рк- робосий капітал, тис.грн;
При цьому коефіцієнт забеспеченності запасів і витрат джерелами коштів (Ко.з.) більше одиниці.
Ко.з. = Рк+Скк / З >1, (2.13)
Нормальна стійкість, при якій гарантується платоспроможність підприємства. Цей тип усталеності характеризується співвідношенням
З = Рк + Скк (2.14)
Нестійкий фінансовий стан, при якому порушується платіжний баланс, але зберігається можливість відновлення рівноваги платіжних засобів та платіжних зобов’язань за рахунок залучення тимчасово вільних джерел коштів (С0) та оборот підприємства (резервного фонду накопичення та споживання), кредитів банку на тимчасове поповнення обігових коштів, перевищення нормальної кредиторської заборгованості над дебіторською.
З = Рк+Скк+С0 , (2.15)
Де:
С0- джерела, що послабляють фінансову напругу, тис.грн.
У якості таких джерел слід розглянути перевищення нормальної кредиторської заборгованості над дебіторською. Таке перевищення визначається зіставленням (р.150, 520, 170, 550, 200, 600, 210, 610 ф.1).Якщо у балансі відсутні короткострокові кредити, як джерело, що знижує фінансову напругу, можна розглядати позитивну різницю (р.530,160 ф.1).
При цьому фінансова нестійкість вважається припустимою, якщо дотримувати наступним умовам:
а) виробничі запаси плюс готова продукція рівні або перевищують суму короткострокових кредитів та позикових коштів, що беруть участь у формуванні запасів;
б) незавершене виробництво та витрати майбутніх періодів рівні чи менше суми власного обігового капіталу.
Якщо ці умови не виконуються, то має місце тенденція погіршення фінансового стану.
Кризовий стан (підприємство знаходиться на межі банкрутства), при якому
З>Рк + Скк (2.16)
Рівновага платіжного балансу в цьому забезпечується за рахунок просрочених рахунків по оплаті праці, судам банка, постачадьникам, бюджету і т.п. В умовах обмеженості ресурсів підприємцю постійно доводиться обирати оптимальні співвідношення між набором економічних ресурсів та обсягами виробництва. Передумовою такого вибору повинно бути проведення аналізу ділової активності.
2.3 Показники інтенсивності та ефективності використання капіталу підприємства
У практиці фінансового аналізу розвинених країн рентабельність власного капіталу вважають найважливішим підсумковим показником, де фокусуються результати всіх напрямів діяльності підприємства. У фінансовому аналізі використовують різні показники рентабельності. Всі вони відносні і показують, скільки одиниць прибутку одержують на одиницю реалізованої продукції.
Інакше кажучи, при визначенні показників рентабельності в чисельнику завжди буде прибуток. Сукупність показників рентабельності всебічно показує ефективність виробничої і фінансової діяльності підприємства і відповідає інтересам учасників економічного процесу.
Основні показники рентабельності розраховуються за даними фінансової звітності: по формах №1 «Баланс» і №2 «Звіт про фінансові результати»; їх можна об'єднати в наступні групи:
1. показники рентабельності капіталу (активів);
2. показники рентабельності продукції;
3. показники, розраховані на основі потоків наявних грошових коштів.
Перша група показників формується як відношення прибутку до різних показників авансованих засобів; дані показники відповідають інтересам всіх учасників бізнесу підприємства.
Друга група показників формується на основі розрахунку рівнів рентабельності за показниками прибутку, відображеними у звітності підприємств. Третя група показників формується аналогічно першій і другій групам, проте замість прибутку в розрахунок приймається чиста притока грошових коштів [16].
Дані показники дають уявлення про ступінь можливості підприємства розплатитися з кредиторами, позичальниками і акціонерами грошовими коштами у зв'язку з використанням грошової притоки, що має місце.
Темпи зростання власного капіталу (відношення суми реінвестованого прибутку до власного капіталу) залежать від наступних чинників:
рентабельності
продажів ( )
-
відношення
чистого прибутку
до виручки;
оборотності капіталу (Коб) - відношення виручки до середньорічної суми капіталу;
структури капіталу (К3), що характеризує фінансову активність підприємства по залученню позикових коштів (відношення середньорічної суми валюти балансу до середньорічної суми власного капіталу);
долі відрахувань чистого прибутку на розвиток виробництва (Дотч) - відношення реінвестованого прибутку до суми чистого прибутку.
Для розрахунку впливу даних чинників на зміну темпів зростання власного капіталу А.Д. Шереметом і Р.С. Сайфуліним [14] запропонована наступна модель:
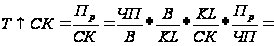 *
Коб* К3*
Дотч, (2.17)
де ТСК - темп приросту власного капіталу, тис. грн.;
Пр - реінвестований прибуток, тис. грн.;
СК - власний капітал, тис. грн.;
ЧП - чистий прибуток, тис. грн.;
В - виручка, тис. грн.;
КL - загальна сума капіталу, тис. грн.
Два перші чинники відображають дію тактичної, а два останніх - стратегічної фінансової політики. На думку вищеназваних авторів, правильно вибрана цінова політика, розширення ринків збуту приводять до збільшення об'єму продажів і прибутку підприємства, підвищенню рівня рентабельності продажів і швидкості обороту капіталу. В той же час нераціональна інвестиційна політика може знизити позитивний результат перших двох чинників.
Аналіз рентабельності підприємства дозволяє визначити ефективність вкладення коштів у підприємство, раціональність їх використання. Аналіз рентабельності підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта рентабельності активів, коефіцієнта рентабельності власного капіталу, коефіцієнта рентабельності діяльності та коефіцієнта рентабельності продукції.
Показники рентабельності є відносними характеристиками фінансових результатів і ефективності діяльності підприємства. Вони вимірюють прибутковість підприємства з різних позицій і групуються відповідно до інтересів учасників економічного процесу, ринкового обміну. Крім цього показники рентабельності - важливі характеристики факторного середовища формування прибутку підприємства. Саме тому вони є обов'язковими елементами аналізу й оцінки фінансового стану підприємства. Ці показники розраховуються за звітний і попередній рік на підставі форми 2 «Звіт про фінансові результати».
1. Коефіцієнт
рентабельності
активів ( )
розраховується
як відношення
чистого прибутку
підприємства
до середньорічної
вартості активів
і характеризує
ефективність
використання
активів підприємства.
>0.
розраховується
по формулі:
= =
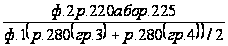 ,
(2.18)
де
- коефіцієнт
рентабельності
активів, грн./грн.;
ЧП - чистий прибуток або збиток – р. 220 або р. 225, тис. грн.;
 - середньорічна
вартість активів
р.280 гр.3 – підсумок
активу балансу
на початок
звітного періоду,
р.280 гр.4 – теж
саме на кінець
звітного періоду,
тис. грн.
2. Коефіцієнт
рентабельності
власного капіталу
( )
розраховується
як відношення
чистого прибутку
підприємства
до середньорічної
вартості власного
капіталу і
характеризує
ефективність
вкладення
коштів до даного
підприємства.
>0.
розраховується
по формулі:
 =
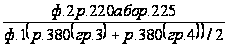 ,
(2.19)
де
- коефіцієнт
рентабельності
власного капіталу,
грн./грн.;
ЧП - чистий прибуток або збиток – р.220 або р. 225, тис. грн.;
 - середньорічна
вартість власного
капіталу р.380
гр.3 – усього
за розділом
I власний капітал
на початок
звітного періоду,
р.380 гр.4 – теж
саме на кінець
звітного періоду,
тис. грн.
3. Коефіцієнт
рентабельності
діяльності
( )
розраховується
як відношення
чистого прибутку
підприємства
до чистої виручки
від реалізації
продукції
(робіт, послуг)
і характеризує
ефективність
господарської
діяльності
підприємства.
>0.
розраховується
по формулі:
=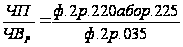 ,
(2.20)
де
- коефіцієнт
рентабельності
діяльності,
грн./грн.;
ЧП - чистий прибуток або збиток – р.220 або р. 225, тис. грн.;
 - чиста виручка
від реалізації
продукції
р.035, тис. грн.
4. Коефіцієнт рентабельності продукції розраховується як відношення прибутку від реалізації продукції (робіт, послуг) до витрат на її виробництво та збут і характеризує прибутковість господарської діяльності підприємства в основній діяльності.
Ділова активність підприємства у фінансовому аспекті виявляється, насамперед, у швидкості обороту його засобів. Аналіз ділової активності полягає в дослідженні рівнів і динаміки різних фінансових коефіцієнтів оборотності.
Аналіз ділової активності дозволяє проаналізувати ефективність основної діяльності підприємства, що характеризується швидкістю обертання фінансових ресурсів підприємства.
Аналіз ділової активності підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта оборотності активів, коефіцієнта оборотності дебіторської заборгованості, коефіцієнта оборотності кредиторської заборгованості, тривалості обертів дебіторської та кредиторської заборгованостей, коефіцієнту оборотності матеріальних запасів, коефіцієнта оборотності основних засобів (фондовіддачі) та коефіцієнта оборотності власного капіталу [7].
Коефіцієнт оборотності матеріальних запасів розраховується як відношення собівартості реалізованої продукції до середньорічної вартості матеріальних запасів і характеризує швидкість реалізації товарно-матеріальних запасів підприємства.
Активи підприємства вивчають з точки зору їх участі у виробництві (показники ділової активності).
Основними з показників ділової активності є:
1. Коефіцієнт
оборотності
основних засобів
(фондовіддача)
Фо.
Розраховується
як відношення
чистої виручки
від реалізації
продукції (ф.
2
р.035) до середньорічної
вартості основних
засобів (ф.1 (р.030
гр.3 + р.030
гр.4)/2). Він
показує ефективність
використання
основних засобів
підприємства.
Фондовіддача
показує, скільки
виручки доводиться
на одиницю
основних виробничих
фондів.
Фо розраховується по формулі:
 , (2.21)
де Фо - коефіцієнт оборотності основних засобів (фондовіддача), грн./грн.;
ЧВ – чиста виручка від реалізації продукції (ф.2 р.035), тис. грн.;
 -
середньорічна
вартість основних
засобів ф.1 р.030
гр.3 – залишкова
вартість основних
засобів на
початок звітного
періоду, р.030 гр.4
- теж саме на
кінець звітного
періоду, тис.
грн.
2. Коефіцієнт
оборотності
оборотних
активів Ко.
Розраховується
відношенням
чистої виручки
від реалізації
продукції (ф.
2 р.035) до середньої
вартості
оборотних
активів (ф.1 (р.260
гр.З + р.260 гр.4)/2).
Коефіцієнт розраховується по формулі:
 , (2.22)
де Ко - коефіцієнт оборотності оборотних активів, частка од.;
ЧВ – чиста виручка від реалізації продукції (ф.2 р.035), тис. грн.;
 - середньорічна
вартість оборотних
активів ф.1 р.260
гр.3 – усього
за розділом
II оборотні активи
на початок
звітного періоду,
р.260 гр.4 – теж
саме на кінець
звітного періоду,
тис. грн.
Ко показує кількість оборотів обігових коштів за період; скільки виручки доводиться на одиницю обігових коштів.
3. Коефіцієнт оборотності матеріальних запасів Коз розраховується як відношення собівартості реалізованої продукції (ф.2 р.040) до середньорічної вартості матеріальних запасів.
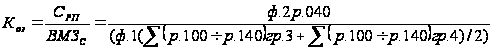 , (2.23)
де Коз - коефіцієнт оборотності матеріальних запасів, частка од.;
 - собівартість
реалізованої
продукції (ф.2
р.040), тис. грн.;
 - середньорічна
вартість матеріальних
запасів: р.100 –
виробничі
запаси, р.120 –
незавершене
виробництво,
р.130 – готова
продукція,
р.140 - товари, тис.
грн.
Коз показує кількість оборотів коштів, інвестованих в запаси.
4. Коефіцієнт оборотності дебіторської заборгованості розраховується як відношення чистої виручки від реалізації продукції (робіт, послуг) до середньорічної величини дебіторської заборгованості і показує швидкість обертання дебіторської заборгованості підприємства за період, що аналізується, розширення або зниження комерційного кредиту, що надається підприємством.
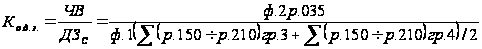 ,
(2.24)
де
 - коефіцієнт
оборотності
дебіторської
заборгованості,
обор./рік;
ЧВ – чиста виручка від реалізації продукції р.035, тис. грн.;
 - середньорічна
величина дебіторської
заборгованості:
р.150 гр.3 – векселі
одержані на
початок звітного
періоду, гр.4 –
теж саме на
кінець звітного
періоду;
 - дебіторська
заборгованість
за товари, роботи,
послуги;
 - дебіторська
заборгованість
за розрахунками
з бюджетом;
р. 210 – інша
поточна дебіторська
заборгованість,
тис. грн.
Цей коефіцієнт повинен збільшуватися.
5. Коефіцієнт оборотності кредиторської заборгованості розраховується як відношення чистої виручки від реалізації продукції (робіт, послуг) до середньорічної величини кредиторської заборгованості і показує швидкість обертання кредиторської заборгованості підприємства за період, що аналізується, розширення або зниження комерційного кредиту, що надається підприємству.
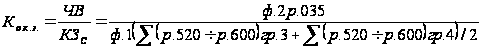 ,
(2.25)
де
 - коефіцієнт
оборотності
кредиторської
заборгованості,
обор./рік;
ЧВ – чиста виручка від реалізації продукції р.035, тис. грн.;
 - середньорічна
величина
кредиторської
заборгованості:
р.520 - векселі
видані на початок
звітного періоду,
гр.4 – теж саме
на кінець звітного
періоду; р.530 -
кредиторська
заборгованість
за товари, роботи,
послуги; р.540
 р.600
– поточні
зобов’язання
за розрахунками,
тис. грн.
Показники ділової активності відіграють важливу роль у нормальному функціонуванні підприємства.
Аналіз платоспроможності. Методи прогнозування кризового розвитку підприємства
Однією з ключових ознак фінансової стійкості підприємства є його ліквідність. Під терміном ліквідність прийнято розуміти здатність підприємства виконувати свої фінансові зобов’язання перед усіма контрагентами і державою. Необхідність аналізу стану ліквідності підприємств у ринкових умовах зумовлюється насамперед тим, що жодне з них у цих умовах не гарантоване від банкрутства, тобто становища, коли воно не може розрахуватися за своїми боргами і зазнає фінансового краху. [17] Аналіз ліквідності підприємства дозволяє визначити спроможність підприємства сплачувати свої поточні зобов’язання.
У якості зовнішнього прояву фінансового стану підприємства виступає платоспроможність підприємства, суть якої є забезпеченість оборотних активів довгостроковими джерелами формування. Більша чи менша ступінь забезпеченості оборотних активів довгостроковими джерелами.
Для оцінки платоспроможності використовуються показники ліквідності балансу:
Коефіцієнт абсолютної ліквідності Кал. Він показує, яку частину короткострокової заборгованості може покрити підприємство своїми грошовими коштами та короткостроковими фінансовими вкладеннями, які швидко реалізуються у разі потреби. Кал. розраховується як відношення грошових засобів та їх еквівалентів і поточних фінансових інвестицій до поточних зобов’язань підприємства.
Кал =
 =
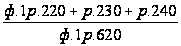 , (2.26)
де Кал - коефіцієнт абсолютної ліквідності, грн. на гривню;
Іп - поточні фінансові інвестиції, тис. грн.;
К – грошові кошти та їх еквіваленти, тис. грн.;
Зп – поточні зобов’язання, тис. грн.
Згідно з нормативним значенням, коефіцієнт Кал. повинен бути > 0 та має відбуватися його збільшення у процесі діяльності підприємства. Головним фактором підвищення рівня абсолютної ліквідності є рівномірне та своєчасне погашення дебіторської заборгованості [13].
Коефіцієнт швидкої або критичної ліквідності Ккл . Цей показник відповідає на запитання, чи здатне підприємство розрахуватися за своїми поточними зобов’язаннями (відображеними у розділі IV пасиву бухгалтерського балансу) перед усіма кредиторами наявними ліквідними оборотними активами [13].
Розраховується як відношення найбільш ліквідних оборотних засобів до поточних зобов’язань підприємства .
Ккл= =
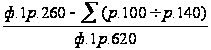 ,
(2.27)
де Ккл - коефіцієнт швидкої (критичної) ліквідності, грн. на гривню;
З – запаси підприємства, тис. грн.;
Ао – оборотні активи, тис. грн.;
Зп – поточні зобов’язання, тис. грн.
Нормативне значення коефіцієнта : 0,6≤ Ккл ≥0,8 [18].
Коефіцієнт покриття Кп відображає платіжні можливості підприємства, що прогнозуються, за умовою погашення короткострокової дебіторської заборгованості і реалізації запасів, які має підприємство [13]. Кп визначається відношенням оборотних активів до поточних зобов’язань підприємства.
Кп= =
 (2.28)
де Кп – коефіцієнт покриття, грн. на гривню;
Ао – оборотні активи, тис. грн.;
Зп – поточні зобов’язання, тис. грн.
Нормальне обмеження показника: Кп >1,0. За відміною від коефіцієнту абсолютної ліквідності, який показує миттєву платоспроможність, коефіцієнт покриття відображує прогноз платоспроможності на відносно віддалену перспективу.
Згідно Закону України “Про відновлення платоспроможності боржника або визнання його банкрутом” від 30.06.1999р. банкрутство – це визнана арбітражним судом неспроможність боржника відновити свою платоспроможність та задовільнити визнані судом вимоги кредиторів не інакше як через застосування ліквідаційної процедури.[19]
Підставою для визнання підприємства неплатоспроможним (банкрутом) служить виконання умов: значення Кп менше нормативного (тобто 1) і (або) коефіцієнт забезпечення власними засобами Кзк менше нормативного (тобто 0,1).
При незадовільній структурі балансу, але сприятливій динаміці зміни коефіцієнта поточної ліквідності для перевірки реальної можливості у підприємства відновити свою платоспроможність розраховується коефіцієнт відновлення платоспроможності терміном на 6 місяців. При задовільній структурі балансу і несприятливій динаміці зміни показника для перевірки стійкості фінансового становища розраховується коефіцієнт утрати платоспроможності на термін 3 місяці.
До стану банкрутства підприємство може призвести погіршення усіх показників, які визначають його фінансову стійкість, тому саме на них базується аналіз імовірності настання такого стану.
Щоб дати оцінку ймовірності банкрутства підприємства, треба побудувати певний інтегральний показник, який би включав у себе найважливіші характеристики фінансової стійкості. Для цієї мети можна рекомендувати такий набір показників фінансової стійкості підприємства:
1) рентабельність капіталу за “чистим прибутком”;
2) рентабельність продукції;
3) оборотність коштів, вкладених в оборотні активи;
4) коефіцієнт фінансової незалежності;
5) ліквідність (коефіцієнт покриття поточних пасивів).
Підставою для визначення підприємства неплатоспроможним (банкрутом) служить виконання умов: значення Кn менше нормативного (тобто 1) і (або) коефіцієнт забезпечення власними засобами Кзк менше нормативного (тобто 0,1).
Коефіцієнт відновлення (утрати) платоспроможності розраховується по формулі:
Кв(у) =
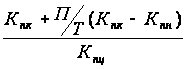 ,
(2.29)
Де: Кв(у) – коефіцієнт відновлення (утрати) платоспроможності, частини одиниці;
Кпн,Кпк- значення коефіцієнта покриття відповідно на початок і кінець звітного періоду;
П- період відновлення (утрати) платоспроможності,міс.;
Т-тривалість звітного періоду, міс.;
Кпц- установлене (нормативне) значення коефіцієнта покриття.
Якщо значення коефіцієнта відновлення платоспроможності більше одиниці, то може бути прийняте рішення про наявність у підприємства реальної можливості відновити свою платоспроможність. Якщо значення коефіцієнта втрати платоспроможності менше 1, може бути прийняте рішення про втрату платоспроможності. Для оцінки можливості банкрутства можуть використовуватися інтегральні показники. Наприклад, метод рейтингової оцінки підприємства. У загальному виді алгоритм порівняльної рейтингової оцінки фінансового стану може бути представлений у