Фінансово-економічний аналіз шахти "Південна"
Розрахунки показали, що підприємство на кінець 2005 року не має коштів для погашення своїх боргів.
Коефіцієнт швидкої або критичної ліквідності (2.27):
початок 2004
року Ккл =
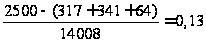 (грн./грн.)
кінець 2004 року
Ккл =
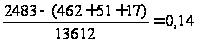 (грн./грн.)
кінець 2005 року
Ккл =
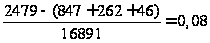 (грн./грн.)
3.Коуфіцієнт покриття (2.28):
- початок 2004
року Кп =
 (грн./грн.)
- кінець 2004 року Кп = 0,18 (грн./грн.)
- кінець 2005 року Кп = 0,15 (грн./грн.)
Отримані показники свідчать про незадовільний фінансовий стан підприємства, тому що воно не може сплатити свої борги. Подивимось на ці показники у порівняльній таблиці (табл.. 3.8.)
Таблиця 3.8. Динаміка показників ліквідності
| Показник | Норматив | РОКИ | ||||||
|
2004 (на початок року) |
2004 | 2005 | ||||||
| Значення на кінець року | Зміни | Значення на кінець року | Зміни | |||||
| +/- до базису | % до базису | +/- до базису | % до базису | |||||
| 4.1. Кал | >0 збільшення | 0,0019 | 0,00 | -0,0019 | 0,00 | 0,00 | -0,0019 | 0,00 |
| 4.2. Ккл | 0,6 - 0,8 | 0,13 | 0,14 | 0,01 | 107,69 | 0,08 | -0,05 | 61,54 |
| 4.3. Кп | >1 | 0,18 | 0,18 | 0,00 | 100,00 | 0,15 | -0,03 | 83,33 |
Дивлячись на таблицю 3.8. можна зробити висновок, що всі показники не відповідають нормативному значенню, що свідчить про недостатність оборотних активів у порівнянні з поточними зобов’язаннями підприємства. Для підвищення рівня коефіцієнту покриття необхідно поповнювати реальний власний капітал підприємства і стримувати ріст необоротних активів та довгострокової дебіторської заборгованості. Таким чином, можна зробити висновок, що шахта «Південна», яка досліджується у даній курсовій роботі, знаходиться у кризовому фінансовому стані. Саме тому треба оцінити можливість її банкрутства та визначити доцільність її подальшого функціонування або ліквідації.
Спираючись на значення показників, розрахованих у курсовій роботі, ми маємо всі підстави для визнання підприємства неплатоспроможним (банкрутом) : значення Кп менше нормативного (тобто 1) та коефіцієнт забезпечення власними засобами Кзк також менше нормативного (тобто 0,1).
Незадовільна структура балансу дає змогу перевірки реальної можливості у підприємства відновити свою платоспроможність. Для цього розрахуємо коефіцієнт встановлення або втрати платоспроможності за формулою (2.29):
Кв(у) =
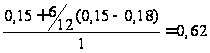 <1
Коефіцієнт Кв(у) менший за одиницю, підприємство не в змозі відновити свою платоспроможність протягом 6 місяців.
Для оцінки можливості банкрутства використаємо метод рейтингової оцінки за формулою 2.30. Для цього використаємо п’ять показників які найбільш повно характеризують фінансовий стан, Ка, Кзк, Крд, Ккл, Кп.
R1=
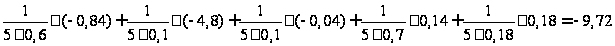
R1 =
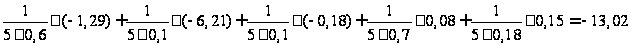
У 2004-2005 роках імовірність банкрутства підприємства дуже висока.
Для оцінки можливості банкрутства використаємо індекс Альтману (Z) по формулам (2.31-2.36).
2004 рік К1 =
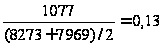
2005 рік К1 =
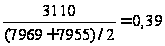
К2 – прибутковість на базі чистого виторгу від реалізації:
2004 рік К2 =
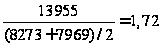
2005 рік К2 =
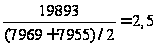
К3 – коефіцієнт співвідношення власного капіталу по ринковій оцінці і позикового капіталу:
2004 рік К3 =
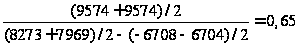
2005 рік К3 =
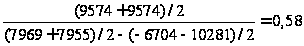
К4 – коефіцієнт співвідношення реінвестованого прибутку і загального капіталу:
2004 рік К4 =
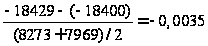
2005 рік К4 = 0
К5 – коефіцієнт співвідношення власного оборотного і загального капіталу:
2004 рік К5 =
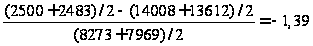
2005 рік К5 =
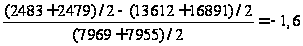
Для розрахунку індексу Альтману вище було розраховано п’ять найбільше значимих для прогнозу банкрутства показників.
Визначимо індекс Альтману за допомогою показників прогнозу банкрутства по формулі (2.31):
2004 рік Z = 3.3*0.13+1*1.72+0.6*0.65+1.4*(-0.0035)+1.2*(-1.39) = 0.87
2005 рік Z = 3.3*0.39+1*2.5+0.6*0.58+1.4*0+1.2*(-1.6) = 1.22
На кінець 2005 року підприємство має високу імовірність банкрутства. Для поліпшення фінансового стану підприємства необхідно:
Слідкувати за співвідношенням дебіторської і кредиторської заборгованості. Значне перевищення дебіторської заборгованості створює загрозу фінансової усталеності підприємства і робить необхідним залучення додаткових джерел фінансування.
Орієнтуватися на збільшення числа замовників з метою масштабу ризику несплати, який являється значним за наявності монопольного замовника.
Поповнити джерела формування запасів.
Найбільш безризиковим способом поповнення джерел формування запасів слід визнати збільшення реального власного капіталу за рахунок накопичення перерозподіленого прибутку. Зниження рівня запасів відбувається в наслідок планування залишків запасів, а також реалізації невикористаних товарно-матеріальних цінностей
Висновки по розділу 3.
У 2004 році загальна вартість майна зменшилася на 3,67%, це обумовлено зменшенням іммобілізованих активів та обігових активів. У 2005 році ситуація аналогічна - вартість майна зменшилася на 0,18% продовжується вибуття іммобілізованих активів, зростають запаси на 117,92%.
Аналіз показників ринкової стійкості свідчить про неможливість покриття зобов’язань підприємства власними засобами.
Аналіз фінансової стійкості свідчить про недостатність робочого капіталу та стійку тенденцію до зниження його кількості. Тобто внаслідок браку оборотних активів підприємство неспроможне навіть покрити поточну кредиторську заборгованість. Господарська діяльність підприємства є Таким чином, можна зробити висновок, що шахта «Південна» кінець 2005 року знаходиться у критичному фінансовому стані. Індекс Альтману за обидва роки був значно нижче критичного значення, тобто для підприємства існує велика можливість банкрутства.
ВИСНОВКИ
Фінансово-економічний аналіз діяльності підприємств – це комплексне вивчення їх фінансового стану з метою об’єктивної оцінки досягнутих фінансових результатів і виявлення шляхів подальшого підвищення прибутковості (рентабельності) при забезпеченні безпечного рівня ліквідності. Він класифікується на зовнішній фінансово-економічний аналіз та внутрішній фінансово-економічний аналіз.
Оцінка фінансового стану підприємства може проводитися за наступними основними етапами:
- оцінка майнового стану підприємства та динаміка його зміни;
- аналіз фінансових результатів діяльності підприємства;
- аналіз ліквідності;
- аналіз ділової активності;
- аналіз платоспроможності;
- аналіз рентабельності.
Фінансовий стан підприємства значно залежить від доцільності та правильності вкладення фінансових ресурсів в активи. Найбільш загальну уяву про динаміку змін у структурі коштів та їх джерел можна отримати за допомогою вертикального і горизонтального аналізу звітності.
В умовах ринкових відносин велике значення мають показники рентабельності продукції, що характеризують рівень прибутковості (збитковості) її виробництва; та ділової активності, які дозволяють проаналізувати ефективність основної діяльності підприємства, що характеризується швидкістю обертання фінансових ресурсів підприємства.
Аналіз платоспроможності є необхідним не тільки для підприємства, а й для зовнішніх інвесторів (банків). Неможливість відновлення платоспроможності підприємства призводить до його банкрутства. Для оцінки можливості банкрутства можуть використовуватись інтегральні показники, зокрема індекс Альтману.
Першим етапом проведення економічного аналізу діяльності підприємства є оцінка його майнового стану. У 2004 році загальна вартість майна зменшилась на 3,67%, це зумовлено збільшенням дебіторської заборгованості і запасів, а також вибуттям іммобілізованих активів. Аналізуючи статті пасиву балансу, можна побачити, що основним джерелом формування коштів підприємства є позиковий капітал. На кінець періоду, що аналізується, позиковий капітал складає 114,39% від загальної вартості джерел формування коштів підприємства. У цілому можна відмітити, що ріст кредиторської заборгованості, це має негативне значення для подальшого розвитку підприємства і вказує на неефективну структуру пасивів підприємства.
Аналіз показників ринкової стійкості у цілому свідчать про неможливість покриття зобов’язань підприємства власними засобами.
Аналіз фінансової стійкості свідчить про недостатність робочого капіталу та стійку тенденцію до зниження його кількості. Тобто більшість власного та запозиченого капіталу вкладена у необоротні активи (капіталізована) і внаслідок браку оборотних активів підприємство неспроможне навіть покрити поточну кредиторську заборгованість. Отже, тип фінансової усталеності підприємства – криза.
Господарська діяльність підприємства в основній діяльності є неефективною,
Показники ділової активності не відповідають нормативному значенню та мають негативну тенденцію.
Всі показники ліквідності не відповідають нормативному значенню: коефіцієнт абсолютної ліквідності Кал, коефіцієнт швидкої або критичної ліквідності Ккл та коефіцієнт покриття Кп значно нижче установлених законодавством норм, що свідчить про недостатність оборотних активів у порівнянні з поточними зобов’язаннями підприємства. Для підвищення рівня коефіцієнту покриття необхідно поповнювати реальний власний капітал підприємства і стримувати ріст необоротних активів та довгострокової дебіторської заборгованості. Саме тому у курсовій роботі була оцінена можливість його банкрутства та визначена доцільність його подальшого функціонування або ліквідації.
На основі проведеного фінансово-економічного аналізу можна зробити висновок, що шахта «Південна» знаходиться у кризовому фінансовому стані. Індекс Альтману за обидва роки був значно нижче критичного значення, тобто для підприємства існує велика можливість банкрутства. Однак потрібно враховувати позитивну тенденцію цього показника, що є наслідком успішної господарської діяльності на шахті у 2005 році. Банкрутство піддається впливу в процесі антикризового управління діяльністю підприємства. Суттю цього управління є своєчасний вияв негативних тенденцій та вживання профілактичних заходів по їх ліквідації чи послабленні. У випадку песимістичного прогнозу, коли діяльність підприємства становиться неперспективною, задача антикризового управління зводиться до організації перепрофілювання діяльності підприємства.
ПЕРЕЛІК ВИКОРИСТАНИХ ДЖЕРЕЛ:
Іваненко В. М. Курс економічного аналізу – К: 2000 – 207 с.
Наказ Міністерства фінансів України, Фонду державного майна України від 26 січня 2001 р. № 49/121
О.В.Ефимова. Финансовый анализ. – М.:2002. – 317 с
Финансовый анализ деятельности фирм (опыт ведущих фирм США и Западной Европы). - М.:ИСТ-СЕРВИС, 1994. - 240с
Положення про порядок здійснення аналізу фінансового стану підприємств, що підлягають приватизації (затверджено наказом Міністерства фінансів України, Фонду державного майна України від 26 січня 2001 р. №49/121). – К.: 2001. - 9 с
Методичні рекомендації щодо виявлення ознак неплатоспроможності підприємства та ознак дій з приховування банкрутства, фіктивного банкрутства чи доведення до банкрутства (затверджено наказом Міністерства економіки України від 17 січня 2001 р. №10). – К.: 2001. – 5с
Ізмайлова К.В. Фінансовий аналіз. – К.: МАУП, 2000. – 152 с
Ковалев В.В., Волкова О.Н. Анализ хозяйственной деятельности предприятия. – Москва, 2000.
К.В Ізмайлова. Фінансовий аналіз. Навч. посібник. - 2-ге вид. – К.: 2001. – 152
Методические рекомендации для выполнения курсовой работы по дисциплине «Экономический анализ», Е.В. Мизина. – Донецк: ДонНТУ, 2003.
Пястолов С.М. Экономический анализ деятельности предприятий. – Москва, 2002.
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. – Минск, 2000.
Коробов М.Я. Фінансово-економічний аналіз діяльності підприємств. – Київ, 2002.
Шеремет А.Д., Сайфулин Р.С., Негашов Е.Ф. Методика финансового анализа. – Москва, 2001. – 208 с
Методичні рекомендації до виконання курсової роботи по дисципліні “Економіка підприємства”/ Уклад. Ф.І. Євдокімов, О.В. Мізіна, О.О. Кравцов. – Донецьк, ДонНТУ, 2001
Шиян Д.В., Строченко Н.І. Фінансовий аналіз: Навч. посіб.. – К.: Видавництво А.С.К., 2003. – 240 с.
Любушин Н.П.,Лещева В.Б., Дьякова В.Г. Анализ финансово-экономической деятельности предприятия. – М: 2002.
Економіка промислового підприємства: навч. посібник / За ред. Ф.І. Євдокимова, Т.Б. Надтоки. – Донецьк: “Новый мир”, 2003. – 358 с.
Закон Украины о банкротстве (с изменениями и дополнениями, внесенными законами Украины от 17 июня 1993 года № 3292-XII, от 25 февраля 1994 года № 4036-XII, от 14 марта 1995 года №90/95-ВР, от14 октября 1998 года №177-XIV).