Фінансово-економічний аналіз шахти "Південна"
1. Вихідні дані представляються у виді матриці (аij), тобто таблиці, де по рядках записані номери показників (i= 1, 2, 3...n), а по стовпцях – періоди (j= 1, 2, З...m).
2. По кожному показнику заноситься в стовпець еталонне значення (m + 1).
3. Вихідні показники матриці стандартизуются у відношенні відповідного еталонного показника по формулі
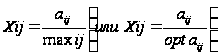
Інтегральний показник комплексної оцінки розраховується підсумовуванням фактичних значень, або розраховується для кожного об’єкту за формулою:
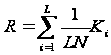 (2.30)
де L - число показників, використовуємих для рейтингової оцінки;
Ni - нормативний рівень для коефіцієнта:
Ki - i коефіцієнт;
 -
ваговий індекс
i коефіцієнта.
Легко помітити, що при повній відповідності значень фінансових коефіцієнтів k1 … kL їх нормативним мінімальним рівням рейтинг підприємства буде дорівнювати 1, обраної як рейтинг умовного задовільного підприємства. Фінансовий стан підприємств із рейтинговою оцінкою менш 1 характеризується як незадовільне.[13]
У світовій практиці найбільше часто використовується індекс Альтману. Для розрахунку індексу відібрано п’ять найбільше значимих для прогнозу банкрутства показників, що характеризують у загальному виді прибутковість капіталу і його структури з різноманітних позицій. Індекс Альтману (Z) розраховується по формулі:
Z = 3,3* К1+1*К2+0,6*К3+1,4*К4+1,2*К5, (2.31)
Де:
Z- функція від К1...К5;
3,3...1,2- коефіцієнти регрессії, що характеризують кількісний вплив на Z кожного включеного в модель показника при фіксованому положенні інших;
К1-прибутковість загального капіталу (характеризує загальну рентабельність підприємства)
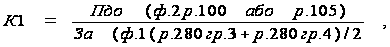 (2.32)
Де:
Пдо – прибуток до сплачування відсотків та податків, грош.од.
За – загальні активи, грош.од.
К2- прибутковість на базі чистого виторгу від реалізації
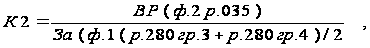 (2.33)
Де:
ВР – Виручка від реалізації, грош.од.
За – Загальні активи, грош.од.
К3- коефіцієнт співвідношення власного капіталу по ринковій оцінці і позикового, тобто:
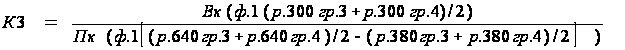 (2.34)
Де:
Вк – власний капітал,грош.од.
Пк – позиковий капітал, грош. од
К4- коефіцієнт співвідношення реінвестованого прибутку і загального капіталу:
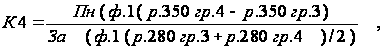 (2.35)
Де:
Пн – нерозподілений прибуток, грош.од.
За – загальні активи,грош.од.
К5- коефіцієнт співвідношення власного оборотного і загального капіталу:
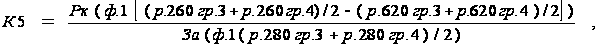 (2.36)
Де:
Рк – робочий капітал, грош.од.
За – загальні активи, грош.од.
Розраховане Альтманом критичне значення індексу Z дорівнює 2,675. Для визначення можливості банкрутства зіставляється розраховане для кожного підприємства значення з критичним (2,675).
Якщо Z розрахункове більше критичного, то підприємство має досить стійке положення; якщо воно нижче критичного, існує можливість банкрутства.
Ступінь можливості банкрутства на підставі індексу Альтману може бути деталізована в залежності від його рівня (див. Табл.2.3).[13]
Таблиця 2.3 - Ступінь імовірності банкрутства по індексу Альтмана
| Значення індексу | Ступінь імовірності банкрутства |
| 1,8 і нижче | Дуже висока |
| 1,8-2,7 | Середня |
| 2,7-2,99 | Імовірність невелика |
| 2,99 і вище | Імовірність незначна |
Якщо існує велика ймовірність банкрутства підприємства, то необхідно провести досудову санацію. Досудова санація – система заходів щодо відновлення платоспроможності боржника, яку може здійснювати власник майна (орган, упроваджений управляти майном) боржника, інвестор, з метою запобігання банкрутству боржника шляхом реорганізаційних, організаційно-господарських, управлінських, інвестиційних, технічних, фінансово-економічних, правових заходів відповідно до законодавства до початку порушення провадження у справу про банкрутство. Санація вводиться на строк не більше дванадцяти місяців. Керуючий санацією зобов’язаний розробити план санації боржника. План санації повинен містити заходи щодо відновлення платоспроможності боржника, наприклад, реструктуризація підприємства, закриття нерентабельних виробництв, ліквідація дебіторської заборгованості, продаж частини майна боржника та інші.
Реорганізаційні процедури передбачають відновлення платоспроможності шляхом проведення певних інноваційних заходів. До зовнішніх джерел залучення коштів відносять факторинг, лізинг, залучення кредитів під прибуткові проекти, випуск акцій та облігацій та ін.
Однак основним напрямком фінансового оздоровлення є пошук внутрішніх резервів з підвищення рівня прибутковості виробництва за рахунок більш повного використання виробничої потужності підприємства, підвищення якості конкурентноздатності продукції, зниження її собівартості, раціонального використання матеріальних, трудових та фінансових ресурсів.
Висновки по розділу 2
Основними методичними підходами до аналізу фінансового стану підприємства є: загальна оцінка майна підприємства та визначення його ринкової усталеності; аналіз взаємозв'язку активу і пасиву балансу: показники фінансової усталеності, визначення типу фінансової усталеності; визначення показників інтенсивності та ефективності використання капіталу підприємства; аналіз платоспроможності і використання методів прогнозування кризового розвитку підприємства.
Для оцінки майнового стану доцільно розрахувати такі показники (коефіцієнти), які характеризують виробничий потенціал підприємства: коефіцієнт зносу основних засобів, коефіцієнт оновлення основних засобів та коефіцієнт вибуття основних засобів.
Основними показниками ринкової стійкості є: коефіцієнт автономії, коефіцієнт фінансування, показник фінансового лівериджу, коефіцієнт фінансової залежності. Аналіз структури майна підприємства, її динаміки оцінює стан активів і наявність коштів для погашення зобов'язань.
Фінансова стійкість характеризує рівень фінансової незалежності підприємства по відношенню до володіння своїм майном і його використанням. Основними показниками фінансової стійкості підприємства є: коефіцієнт забезпеченості власними засобами, чистий оборотний капітал або робочий капітал, коефіцієнт забезпеченості власними оборотними засобами.
Аналіз рентабельності підприємства дозволяє визначити ефективність вкладення коштів у підприємство, раціональність їх використання. Аналіз рентабельності підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта рентабельності активів, коефіцієнта рентабельності власного капіталу, коефіцієнта рентабельності діяльності та коефіцієнта рентабельності продукції. Крім цього показники рентабельності - важливі характеристики факторного середовища формування прибутку підприємства. Саме тому вони є обов'язковими елементами аналізу й оцінки фінансового стану підприємства.
Аналіз ділової активності дозволяє проаналізувати ефективність основної діяльності підприємства, що характеризується швидкістю обертання фінансових ресурсів підприємства. Аналіз ділової активності підприємства здійснюється шляхом розрахунку таких показників (коефіцієнтів): коефіцієнта оборотності активів, коефіцієнта оборотності дебіторської заборгованості, коефіцієнта оборотності кредиторської заборгованості.
Одним з показників, що характеризують фінансову усталеність підприємства, є його платоспроможність, тобто можливість наявними грошовими ресурсами своєчасно погашати свої платіжні зобов'язання. Ліквідність балансу - це ступінь покриття боргових зобов'язань підприємства його активами, термін перетворення яких в грошову готівку відповідає терміну погашення платіжних зобов'язань.
3 ОЦІНКА ФІНАНСОВОГО СТАНУ ПІДПРИЄМСТВА
Характеристика майнового стану підприємства та оцінка його ринкової стійкості
Загальна оцінка майна підприємства і джерел його формування проводиться на основі агрегованого балансу. Агрегований баланс будується на основі даних форми №1 „Баланс” шахти „Південна”. Аналітичне угруповання й аналіз статей активу балансу на 31 грудня 2004 р. наведено у таблиці 3.1.
Таблиця 3.1. - Аналітичне угруповання й аналіз статей активу балансу ш. „Південна” на 31 грудня 2004 року.
| Актив балансу | На початок періоду |
На кінець періоду |
Зміни | |||||
|
ден. ед. |
% |
ден. ед. |
% |
в аб-солют- них ве- личи-нах |
у % до ве-личи-ни на поча-ток періо-ду |
у пит. вагах |
у % до змін- під-сумку ба-лансу |
|
| 1. Майно – усього | 8273 | 100 | 7969 | 100,00 | -304 | 96,33 | --- | 100,00 |
| 1.1. Іммобілізовані активи | 5515 | 66,66 | 5220 | 65,50 | -295 | 94,65 | -1,16 | 97,04 |
| 1.2. Обігові активи | 2500 | 30,22 | 2483 | 31,16 | -17 | 99,32 | 0,94 | 5,59 |
| 1.2.1 Запаси | 722 | 8,73 | 530 | 6,65 | -192 | 73,41 | -2,08 | 63,16 |
| 1.2.2. Векселі одержані | --- | --- | --- | --- | --- | --- | --- | --- |
| 1.2.3. Дебіторська заборгованість | 3342 | 40,40 | 3091 | 38,79 | -251 | 92,49 | -1,61 | 82,57 |
| 1.2.4. Поточні фінансові інвестиції, грошові кошти та інші обігові активи. | 27 | 0,33 | --- | --- | -27 | --- | -0,33 | 8,88 |
| 1.3. Витрати майбутніх періодів. | 258 | 3,12 | 266 | 3,34 | 8 | 103,10 | 0,22 | -2,63 |
Аналітичне угруповання статей пасиву балансу на 31 грудня 2004 р. представляється в аналогічній таблиці (таблиця 3.2).
Таблиця 3.2 - Аналітичне угруповання й аналіз статей пасиву балансу на 31 грудня 2004 р.
| Пасив балансу | На початок періоду |
На кінець періоду |
Зміни | |||||
|
грош. од. |
% |
грош. од. |
% |
в аб-солют- них ве- личи-нах |
у % до величи-ни на початок періоду |
у пит. вагах |
у % до змін під-сумку балансу |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Джерела майна, усього | 8273,00 | 100,00 | 7969,00 | 100,00 | -304,00 | 96,33 | --- | 100,00 |
| 1.1. Власний капітал | -6708,00 | -81,08 | -6704,00 | -84,13 | 4,00 | 99,94 | -3,04 | -1,32 |
| 1.2. Забезпечення майбутніх витрат і платежів | 46,00 | 0,56 | 701,00 | 8,80 | 655,00 | 1523,91 | 8,24 | -215,46 |
| 1.3 Позиковий капітал | 14786,00 | 178,73 | 13776,00 | 172,87 | -1010,00 | 93,17 | -5,86 | 332,24 |
| 1.3.1. Довгострокові зобов'язання | 778,00 | 9,40 | 164,00 | 2,06 | -614,00 | 21,08 | -7,35 | 201,97 |
| 1.3.2. Короткострокові зобов'язання й інші короткострокові пасиви | 14008,00 | 169,32 | 13612,00 | 170,81 | -396,00 | 97,17 | 1,49 | 130,26 |
| 1.3.2.1 Короткострокові кредити банків і поточна заборгованість по довгострокових зобов'язаннях | --- | --- | 82,00 | 1,03 | 82,00 | --- | 1,03 | -26,97 |
| 1.3.2.2 Векселі видані | 27,00 | 0,33 | --- | --- | -27,00 | --- | -0,33 | 8,88 |
| 1.3.2.3 Кредиторська заборгованість і інші поточні зобов'язання. | 13981,00 | 169,00 | 13530,00 | 169,78 | -451,00 | 96,77 | 0,79 | 148,36 |
| 1.4. Доходи майбутніх періодів | 149,00 | 1,80 | 196,00 | 2,46 | 47,00 | 131,54 | 0,66 | -15,46 |
Аналітичне угруповання й аналіз статей активу балансу на 31 грудня 2005 р. наведено у таблиці 3.3.
Таблиця 3.3 - Аналітичне угруповання й аналіз статей активу балансу на 31 грудня 2005 р.
| Актив балансу | На початок періоду |
На кінець періоду |
Зміни | |||||
|
грош. од. |
% |
грош. од. |
% |
в аб-солют- них ве- личинах |
у % до величи-ни на початок періоду |
у пит. ва-гах |
у % до змін- під-сумку балансу |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Майно – усього | 7969,00 | 100,00 | 7955,00 | 100,00 | -14,00 | 99,82 | --- | 100,00 |
| 1.1.Іммобілізовані активи | 5220,00 | 65,50 | 5110,00 | 64,24 | -110,00 | 97,89 | -1,27 | 785,71 |
| 1.2.Обігові активи | 2483,00 | 31,16 | 2479,00 | 31,16 | -4,00 | 99,84 | 0,00 | 28,57 |
| 1.2.1 Запаси | 530,00 | 6,65 | 1155,00 | 14,52 | 625,00 | 217,92 | 7,87 | -4464,29 |
| 1.2.2. Векселі одержані | --- | --- | --- | --- | --- | --- | --- | --- |
| 1.2.3. Дебіторська заборгованість | 3091,00 | 38,79 | 1916,00 | 24,09 | -1175,00 | 61,99 | -14,70 | 8392,86 |
| 1.2.4. Поточні фінансові інвестиції, грошові кошти та інші обігові активи | --- | --- | --- | --- | --- | --- | --- | --- |
| 1.3.Витрати майбутніх періодів | 266,00 | 3,34 | 366,00 | 4,60 | 100,00 | 137,59 | 1,26 | -714,29 |
Аналітичне угруповання статей пасиву балансу на 31 грудня 2005 р. представляється в аналогічній таблиці (таблиця 3.4).
Аналіз зміни валюти балансу (підсумку активу і пасиву) показав зменшення валюти балансу – це негативний момент.
Таблиця 3.4 - Аналітичне угруповання й аналіз статей пасиву балансу на 31 грудня 2005 р.
| Пасив балансу | На початок періоду |
На кінець періоду |
Зміни | |||||
|
грош. од. |
% |
грош. од. |
% |
в аб-солют- них ве- личи-нах |
у % до ве-личи-ни на поча-ток періо-ду |
у пит. ва-гах |
у % до змін під-сумку балансу |
|
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Джерела майна, усього | 7969,00 | 100,00 | 7955,00 | 100,00 | -14,00 | 99,82 | 100,00 | |
| 1.1. Власний капітал | -6704,00 | -84,13 | -10281,00 | -129,24 | -3577,00 | 153,36 | -45,11 | 25550,00 |
| 1.2. Забезпечення майбутніх витрат і платежів | 701,00 | 8,80 | 868,00 | 10,91 | 167,00 | 123,82 | 2,11 | -1192,86 |
| 1.3 Позиковий капітал | 13776,00 | 172,87 | 17055,00 | 214,39 | 3279,00 | 123,80 | 41,52 | -23421,43 |
| 1.3.1. Довгострокові зобов'язання | 164,00 | 2,06 | 164,00 | 2,06 | 0,00 | 100,00 | 0,00 | 0,00 |
| 1.3.2. Короткострокові зобов'язання й інші короткострокові пасиви | 13612,00 | 170,81 | 16891,00 | 212,33 | 3279,00 | 124,09 | 41,52 | -23421,43 |
| 1.3.2.1 Короткострокові кредити банків і поточна заборгованість по довгострокових зобов'язаннях | 82,00 | 1,03 | 82,00 | 1,03 | 0,00 | --- | 0,00 | |
| 1.3.2.2 Векселі видані | --- | --- | --- | --- | --- | --- | --- | --- |
| 1.3.2.3 Кредиторська заборгованість і інші поточні зобов'язання. | 13530,00 | 169,78 | 16809,00 | 211,30 | 3279,00 | 124,24 | 41,52 | -23421,43 |
| 1.4. Доходи майбутніх періодів | 196,00 | 2,46 | 313,00 | 3,93 | 117,00 | 159,69 | 1,48 | -835,71 |
Аналізуючи актив балансу на 31 грудня 2004 року можна побачити незначне зменшення майнового стану підприємства на 304 тис. грн.., це відбулося за рахунок зміни структури іммобілізованих активів (зменшення на 1,16%) та обігових активів (зменшення на 17 тис. грн..), але взагалі частка обігових активів в складі загальної вартості майна збільшилася на 0,94%. Також відбулося загальне зменшення запасів та дебіторської заборгованості відповідно на 192 та 251 тис. грн.. аналізуючи статті пасиву балансу за той же період (на 31 грудня 2004 року) можна побачити домінуюче положення позикового капіталу відносно до власного в структурі загального майна (власний капітал моє негативне значення як на початку так і наприкінці періоду і дорівнює відповідно -6708 тис.грн. та -6704 тис.грн. у той час позиковий капітал складає на початку періоду 178%, а наприкінці 172% від загальних коштів підприємства. Незначне зменшення позикового капіталу (5.86%) обумовлено зменшенням кредиторської заборгованості 451 тис.грн. (0,79%) та ростом доходів майбутніх періодів на 0,66%.
Проаналізуємо статті активу балансу на 31 грудня 2005 року .З таблиці 3.3 можна побачити, що загальне майно підприємства зменшилося на 14 тис.грн., цей факт обумовлен зміною структури іммобілізованих активів підприємства, тобто їх зменшенням на 1,27%, у той час обігові активи підприємства залишилися незмінними (2483 тис.грн.). Однак, доля іммобілізованих активів у складі майна підприємства зменшується і наприкінці періоду складає 64,24%, доля обігових активів – 31,16%. Витрати майбутніх періодів виросли на 100 тис.грн. и на кінець року їх доля у складі майна підприємства складала 4,6%. Роздивимося статті пасиву балансу за той же період (на 31 грудня 2005 року) таблиця 3.4. загальний майновий стан підприємства погіршився на 14 тис. грн.. Це обумовлено ще більшим зменшенням власного капіталу у складі загального майна підприємства на 3577 тис.грн. (загальне зменшення власного капіталу – 45,11%). Не зважаючи на це позиковий капітал виріс на 3279 тис.грн., або на 41,52%. Зростання позикового капіталу та зменшення власного можна пояснити збільшенням кредиторської заборгованості на 41,52%. У даний період доходи майбутніх періодів зростають на 117 тис.грн.
Проаналізуємо фінансовий стан підприємства шляхом розрахунку показників ринкової стійкості, що наведені у розділі 2.1 на основі фінансової звітності шахти за 2004 та 2005 роки (форми № 1 та 2). Першим напрямком в оцінці фінансового стану підприємства є аналіз ринкової стійкості. Для цього необхідно розглянути структуру пасиву балансу підприємства в динаміці та виконати наступні розрахунки показників.
Коефіцієнт автономії дорівнює (формула 2.1)
початок 2004 року Ка = -6708/8273 = - 0,81 (частки од.)
кінець 2004 року Ка = -6704/7969 = - 0,84 (частки од.)
кінець 2005 року Ка = -10281/7955 = -1,29 (частки од.)
Визначений коефіцієнт автономії значно менший за нормативне значення (0,5 частки од) це означає, що підприємство не має можливості покрити всі свої зобов’язання за рахунок власних коштів. Взагалі то, цей висновок можна було зробити без розрахунку коефіцієнту автономії, т.к. власні кошти мали негативне значення.
Виходячи з того, що значення коефіцієнту автономії значно менше за 0,5, то фінансову стійкість підприємства можна характеризувати як дуже незадовільну
Коефіцієнт фінансування (формула 2.2):
- початок 2004 року
Кз/с = 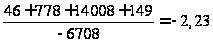 (грн./грн..)
кінець 2004 року
Кз/с = -2,19 (грн./грн.)
кінець 2005 року
Кз/с = -1,77 (грн./грн.)
Нормативне значення коефіцієнту фінансування Кз/с <1.0, у даному випадку коефіцієнт фінансування менший за одиницю, але це не свідчить про фінансову незалежність підприємства, навпаки коефіцієнт має негативне значення, що свідчить о повній фінансової залежності шахти. Негативне значення коефіцієнт отримав завдяки тому, що власний капітал підприємства має позначку «минус».
Коефіцієнт фінансового лівереджу (формула 2.3):
початок 2004
року Фл =
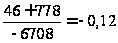 (грн./грн.)
кінець 2004 Фл = -0,13 (грн./грн.)
кінець 2005 Фл = -0,1 (грн./грн.)
Чим вище коефіцієнт фінансового ліверіджу, тим вища ступінь фінансового ризику інвестування, але хоча у даному випадку коефіцієнт і значно нижчий одиниці підприємство однаково фінансує свою діяльність за рахунок позикового капіталу. Негативне значення коефіцієнту фінансового лівереджу пояснюється негативнім значенням власного капіталу.
Коефіцієнт фінансової напруги (формула 2.4.):
початок 2004
року Кф.н. =
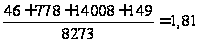 (частка
од.)
кінець 2004 року Кф.н. = 1,84 (частка од.)
кінець 2005 року Кф.н. = 2,29 (частка од.)
Коефіцієнт фінансової напруги значно перевищує нормативний показник (0,5), що вказує на незадовільну ринкову стійкість підприємства. До того ще, цей коефіцієнт заростає з кожним періодом, що говорить про поступове ще більше погіршення ринкової стійкості підприємства.
5. Коефіцієнт співвідношення короткострокових пасивів та перманентного капіталу Кк.п./п.к. розраховується за формулою (2.5).
- початок 2004
року Кк.п./п.к
=
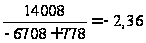 (грн./грн.)
- кінець 2004 року Кк.п./п.к = -2,08 (грн./грн.)
- кінець 2005 року Кк.п./п.к = -1,67 (грн./грн.)
Усі вилучені коефіцієнти для зручності зведемо до таблиці 3.5.
Таблиця 3.5 – Показники ринкової стійкості
| Показник | Норматив | РОКИ | ||||||
|
2004 (на початок року) |
2004 | 2005 | ||||||
| Значення на кінець року | Зміни | Значення на кінець року | Зміни | |||||
| +/- до базиса | % до базиса | +/- до базиса | % до базиса | |||||
| 1.1 Ка | >0,5 | -0,81 | -0,84 | -0,03 | 103,70 | -1,29 | -0,48 | 159,26 |
| 1.2 Кз/с | <1 зменшення | -2,23 | -2,19 | 0,04 | 98,21 | -1,77 | 0,46 | 79,37 |
| 1.3 Фл | зменшення | -0,12 | -0,13 | -0,01 | 108,33 | -0,1 | 0,02 | 83,33 |
| 1.4 Кфн | <0,5 | 1,81 | 1,84 | 0,03 | 101,66 | 2,29 | 0,48 | 126,52 |
| 1.5 Кп.п/п.к | ≤1 | -2,36 | -2,08 | 0,28 | 88,14 | -1,67 | 0,69 | 70,76 |
Виходячи з показників коефіцієнта автономії, підприємству на початок 2004 року не вистачає 81% власного капіталу, на кінець 2005 – вже 129% власного капіталу. На 223% шахта залежить від залучених коштів на початок 2004 року, наприкінці 2005 цей відсоток зменшується (177%), але власних котів критично не вистачає.
3.2 Оцінка фінансової усталеності
Другим напрямком оцінки фінансового стану є фінансова стійкість підприємства. Для цього треба визначити наступні показники:
Коефіцієнт забезпеченості власними засобами, який згідно формулі 2.6 розраховується:
початок 2004
року Кзк =
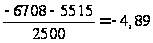 (грн./грн.)
кінець 2004 року Кзк = -4,8 (грн./грн.)
кінець 2005 року Кзк = -6,21 (грн./грн.)
Коефіцієнт забезпеченості власними засобами має негативне значення як на початку 2004 року (-4,89), так і наприкінці 2005 (-6,21). До того ж він має тенденцію до ще більшого зниження, з цього можна зробити висновок, що підприємство не лише не забезпечене власними засобами, а їх розмір ще зменшується.
Чистий оборотний капітал або робочий капітал згідно формулі 2.7 становить:
початок 2004 року Рк = 2500 - 14008 = -11508 (тис. грн.)
кінець 2004 року Рк = 2483 - 13612 = -11129 (тис.грн)
кінець 2005 року Рк = 2479- 16891 = -14412 (тис.грн)
Можна зробити висновок, що підприємство не може сплачувати свої поточні зобов’язання та розширювати свою діяльність. До того ж робочий капітал шахти має негативну динаміку, що свідчить про зменшення оборотних активів підприємства та зростання його поточних зобов’язань.
3. Коефіцієнт забезпеченості власними оборотними засобами згідно формулі 2.8 дорівнює
- на початок
2004 року Кзрк =
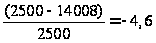 (
частки од)
- на кінець 2004 року Кзрк = -4,48 (частки од)
- на кінець 2005 року Кзрк = -5,81 (частки од.)
Підприємство не забезпечене власними оборотними засобами, його можна вважати неплатоспроможним з незадовільною структурою балансу, яка має негативну динаміку.
 4.
Коефіцієнт
маневреності
власного капіталу
становить (див
формулу 2.9):
- початок 2004
року Мск =
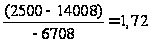 (грн./грн.)
- кінець 2004 року Мск = 1,66 (грн./грн.)
- кінець 2005 року Мск = 1,4 (грн./грн.)
Коефіцієнт маневреності для даного підприємства можна було не розраховувати, тому що згідно балансу власний капітал шахти має негативне значення. Вилучені показники коефіцієнту маневреності можна вважати недійсними.
5.Коефіцієнт довгострокового залучення позикових коштів згідно формулі 2.10 становить:
- початок 2004
року Кдзп =
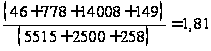 (грн./грн.)
- кінець 2004 року Кдзп = 1,84 (грн./грн.)
- кінець 2005 року Кдзп = 2,29 (грн./грн.)
Розрахувавши фінансову стійкість підприємства, можна сказати, що стан майна підприємства знаходиться у скрутному становищі, та не забезпечує йому платоспроможність. Можна заключити, що підприємство повністю залежить від позикового капіталу.
Таблиця
3.6 – Показники
фінансової
стійкості
| Показник | Норматив | РОКИ | ||||||
|
2004 (на початок року) |
2004 | 2005 | ||||||
| Значення на кінець року | Зміни | Значення на кінець року | Зміни | |||||
| +/- до базису | % до базису | +/- до базису | % до базису | |||||
| 2.1 Кзк | -4,89 | -4,80 | 0,09 | 98,16 | -6,21 | -1,32 | 126,99 | |
| 2.2 Робочий капітал Рк | >0 збільшення | -11508 | -11129 | 379 | 96,71 | -14412 | -2904,00 | 125,23 |
| 2.3 Кзрк | >0,1 | -4,60 | -4,48 | 0,12 | 97,39 | -5,81 | -1,21 | 126,30 |
| 2.4 Мск | >0 збільшення | 1,72 | 1,66 | -0,06 | 96,51 | 1,40 | -0,32 | 81,40 |
Аналіз фінансової стійкості свідчить про недостатність робочого капіталу у розрахунку на 1 грн. поточних активів. Тобто більшість власного та запозиченого капіталу вкладена у необоротні активи (капіталізована) і внаслідок браку оборотних активів підприємство неспроможне навіть покрити поточну кредиторську заборгованість.
Установимо тип фінансової усталеності підприємства.
Для цього розрахуємо величину запасів (З) і зіставимо їх з загальною величиною основних джерел. Джерелами покриття запасів є робочій капітал (Рк) та кредити банків під товарно-матеріальні цінності (Скк), які розрахуємо по формулі (2.11):
на початок 2004 року Скк = 0 + (10096+0) – 3342 = 6754 (тис. грн.)
на кінець 2004 року Скк = 0+(10422+105) -3091 = 7436 (тис.грн)
на кінець 2005 року Скк = 0+(13776+0) – 1192 = 12584 (тис.грн)
Розрахуємо величину запасів З:
на початок 2004 року З = 722 (тис. грн.)
на кінець 2004 року З = 530 (тис. грн.)
на кінець 2005 року З = 1155 (тис. грн.)
Фінансовий стан підприємства характеризується як кризовий у базовому періоді і на початок звітного періоду, та відповідає співвідношенню З>Рк+Скк;
- на початок 2004 року: З = 722 (тис.грн)>Рк+Скк = -4754 (тис.грн)
- на кінець 2004 року: З = 530 (тис. грн.) >Рк+Скк = -3693 (тис.грн)
- на кінець 2005 року: З = 1155 (тис. грн.) > Рк+Скк = -1828 (тис.грн)
Оскільки З > Рк + Скк, то на підприємстві кризовий фінансовий стан, воно знаходиться на грані банкрутства.
На кінець 2005 року у зв’язку з внесенням до балансу дебіторської заборгованості із внутрішніх розрахунків (тобто розрахунків у межах шахтоуправління), тип фінансової усталеності підприємства – абсолютна стійкість.
3.3 Оцінка ділової активності підприємства та ефективності використання капіталу
Проаналізуємо фінансовий стан підприємства шляхом розрахунку показників рентабельності, що наведені у розділі 2.3 на основі фінансової звітності шахти за 2001 та 2002 роки.
Коефіцієнт рентабельності активів розраховується по формулі (2.18)
у 2004 році
Кр.а.=
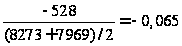 (грн./грн.)
у 2005 році Кр.а,
=
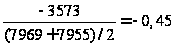 (грн./грн.)
Коефіцієнт рентабельності власного капіталу розраховується по формулі (2,19)
у 2004 році Кр.в.к.
=
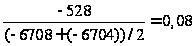 (грн./грн.)
у 2005 році Кр.в.к
=
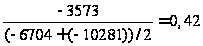 (грн./грн.)
Коефіцієнт рентабельності діяльності розраховується по формулі (2.20)
у 2004 році Кр.д.
=
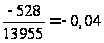 (грн./грн.)
у 2005 році Кр.д.
=
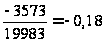 (грн./грн.)
Коефіцієнт рентабельності продукції:
у 2004 році Кр.п.
=
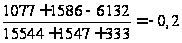 (грн./грн.)
у 2005 році Кр.п.
=
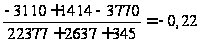 (грн./грн.)
Кошти на підприємстві вкладені неефективно. Господарська діяльність підприємства в основній діяльності є неефективною.
Наступним напрямком оцінки фінансового стану підприємства є аналіз участі активів підприємства у виробництві за допомогою розрахунку показників ділової активності:
Коефіцієнт оборотності основних засобів (див. формулу 2.21):
у 2004 році: Фо
=
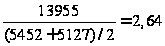 (грн./грн.)
у 2005 році: Фо
=
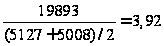 (грн./грн.)
Коефіцієнт оборотності оборотних активів (формула 2.22):
у 2004 році: Ко
=
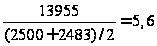 (грн./грн.)
у 2005 році Ко
=
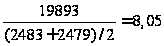 (грн./грн.)
3 Коефіцієнт оборотності матеріальних запасів (2.23):
- у 2004 році Ко.з.
=
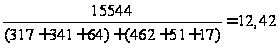 (грн./грн.)
- у 2005 році Ко.з.
=
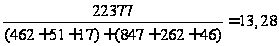 (грн./грн.)
4. Коефіцієнт оборотності дебіторської заборгованості (2.24):
- у 2004 роц
Ко.д.з. =
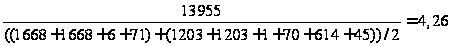 (грн./грн.)
у 2005 році
Ко.д.з.=
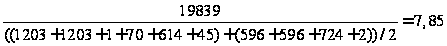 (грн./грн.)
Виходячи з того, що коефіцієнт фондовіддачі зростає можна зробити висновок, що основні засоби підприємства використовуються достатньо ефективно. Збільшення показника оборотності оборотних засобів та оборотності матеріальних активів, характеризується позитивно, не дивлячись на те, що зростають виробничі запаси, хоча незавершене виробництво зменшується.
Усі показники ділової активності підприємства зведені до таблиці 3.7.
Таблиця 3.7. Динаміка показників ділової активності
| Показник | Норматив | Роки | Зміни | ||
| 2004 | 2005 | +/- | % | ||
| 1 Фондовіддача Фо | збільшення | 2,64 | 3,92 | 1,28 | 148,48 |
| 2 Коефіцієнт оборотності оборотних активів Ко | збільшення | 5,6 | 8,05 | 2,45 | 143,75 |
| 3 Коефіцієнт оборотності матеріальних запасів Коз | збільшення | 12,42 | 13,28 | 0,86 | 106,92 |
| 4 Коефіцієнт оборотності дебіторської заборгованості Код | збільшення | 4,26 | 7,85 | 3,59 | 184,27 |
3.4 Оцінка ліквідності активів підприємства. Визначення ризику кризового розвитку
Здатність підприємства платити за свої короткострокові зобов’язання характеризується ліквідністю та оцінюється за наступними показниками:
Коефіцієнт абсолютної ліквідності (2.26)
початок 2004
року Кал =
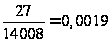 (грн./грн.)
кінець 2004 року
Кал =
 (грн./грн.)
кінець 2005 року
Кал =
