Планирование деятельности механообрабатывающего цеха на I квартал 2008 года
382
971
1353
Численность электромонтеров можно рассчитать по следующей формуле в зависимости от нормы обслуживания:
Чэл=SРэ*S/Nоб*Ксп (10)
где: Рэ - категория ремонтной сложности электрооборудования.
S - сменность работы.
Nоб – норма обслуживания.
Ксп – списочный коэффициент.
Чэл=971*2/400*1,15=5,58 (ч-к)
Численность слесарей по ремонту оборудования и смазчиков определяется по следующей формуле:
Чсл,см=SРм*S/Nоб*Ксп (11)
где: Рм – категория ремонтной сложности механической части.
S - сменность работы.
Nоб – норма обслуживания.
Ксп – списочный коэффициент.
Чсл=382*2/350*1,15=2,51(ч-к)
Чсм=381*2/700*1,15=1,25(ч-к)
Численность остальных профессий вспомогательных рабочих (дежурных слесарей и электриков, смазчиков, рабочих по ремонту технологической оснастки, кладовщиков, грузчиков, уборщиков, гардеробщиков и т.д.) рекомендуется определять по нормам обслуживания.
Расчет численности вспомогательных рабочих и необходимо свести в таблицу по следующей форме.
Таблица 12
Расчет численности вспомогательных рабочих
| № |
Профессия |
Разряд |
Исходные данные для расчёта |
Расчетное число рабочих |
Принятое число рабочих |
||
|
общее кол-во обслуж. единиц |
сменность работы |
норма обслуживания |
|||||
| 1 | Электромонтёр | 4 | 971 | 2 | 400 | 5,58 | 6 |
| 2 | Слесарь-наладчик | 5 | 382 | 2 | 350 | 2,51 | 3 |
| 3 | Смазчик | 4 | 381 | 2 | 700 | 1,25 | 2 |
| 4 | Слесарь-инструментчик | 5 | 193 | - | 40 | 5,55 | 6 |
| 5 | Заточник инструмента | 3 | 193 | - | 40 | 5,55 | 6 |
| 6 | Грузчик | 2 | 193 | - | 100 | 2,22 | 3 |
| 7 | Кладовщик-раздатчик | 2 | 193 | - | 250 | 0,89 | 1 |
| 8 | Гардеробщик | 2 | 250 | 2 | 300 | 1,92 | 2 |
| 9 | Уборщик | 2 | 1844,1 | 2 | 800 | 5,30 | 6 |
| Всего: |
35 |
||||||
Общее количество рабочих: 193+35=228 (ч-к)
Процент вспомогательных рабочих в общем количестве рабочих равен 35/228*100%=15,35%. Этот процент не превышает установленную норму для обрабатывающих цехов (45%).
6.2.3. Расчет численности служащих
Численность служащих определяется согласно штатному расписанию (см. табл.13):
Таблица 13
Состав служащих и специалистов
| Вид деятельности или структурное подразделение | Должность | Численность, чел. |
| Линейное руководство | Начальник цеха | 1 |
| Зам. начальника цеха | 1 | |
| Ст. мастер (на 3 мастера) | 2 | |
| Мастер (на 35 осн. раб-х) | 6 | |
| Производственно-диспетчерское бюро | Начальник бюро | 1 |
| Сменный диспетчер | 2 | |
| Плановики | 2 | |
| Нарядчики | 2 | |
| Технологическое бюро | Начальник бюро | 1 |
| Ст. инженер-технолог | 1 | |
| Инженер-технолог | 3 | |
| Конструктор по оснастке | 1 | |
| Бюро инструментального хозяйства | Начальник бюро | 1 |
| Ст. мастер по ремонту | 1 | |
| Мастер по ремонту | 1 | |
|
Бюро организации труда и заработной платы |
Начальник бюро | 1 |
| Инженер-нормировщик | 3 | |
| Планово-экономическое бюро | Ст. инженер-экономист | 1 |
| Служба механика | Механик цеха | 1 |
| Мастер по ремонту об. | 1 | |
| Служба энергетика | Энергетик цеха | 1 |
| Мастер по ремонту об. | 1 | |
| Бюро цехового контроля | Начальник бюро | 1 |
| Ст. контрольный мастер | 1 | |
| Контрольный мастер | 2 | |
| Др. категории ИТР и служащих | Инженер по кадрам | 1 |
| Бухгалтер | 1 | |
| Тех. исполнители в службах | 3 | |
|
Итого: |
44 |
|
6.3. Планирование фондов заработной платы
Фондом заработной платы (в плане) называется сумма денежных средств, устанавливаемая участку (цеху, предприятию) для распределения по труду на планирующий период времени. Определение фонда заработной платы, как и численности работающих, может быть осуществлено укрупненными или более детальными расчетами. В данной курсовой работе предусматривается использование детального способа расчета фонда заработной платы с учетом его структуры.
Фонды заработной платы принято рассчитывать по категориям работающих (основные рабочие, вспомогательные рабочие, служащие и т.д.) и в целом фонд заработной платы на плановый период по участку (цеху).
6.3.1. Планирование фонда заработной платы основных рабочих.
Для сдельщиков прямой фонд заработной платы определяется на основе трудоемкости производственной программы, т.е. путем умножения нормативной трудоемкости производственной программы на часовые тарифные ставки. Расчет при этом ведется по видам и разрядам работ.
В формализованном виде расчет фонда прямой заработной платы рабочих-сдельщиков можно представить в следующем виде:
Фт.сд = Т lч.ср (12)
где: Т – общая трудоемкость работ, необходимая для выполнения производственной программы, н/час;
lч.ср – среднечасовая тарифная ставка по работам, составляющим трудоемкость программы, руб.
Условно примем минимальную тарифная ставка 1-го разряда=500руб. Далее согласно тарифному коэффициенту считаем ставку для других разрядов (тарифные коэффициенты взяты из тарифной сетки в приложении 5).
Для удобства пользования расчет фонда прямой заработной платы целесообразно представить в табличной форме (см. таблицу 14).
Таблица 14
Расчет фонда заработной платы основных рабочих, изготавливающих шестерню и втулку специальную
|
N пп |
Средний разряд работ |
Сред. час. тар.ставка, руб. |
Прог. выпуска |
Норма времени на ед, н-ч. |
Нормо - часы на программу |
Фонд прямой зарплаты, руб. |
| Шестерня | ||||||
| 1 | 2 | 580 | 90 000 | 0,021 | 1875 | 1087500 |
| 2 | 3 | 675 | 90 000 | 0,108 | 9750 | 6581250 |
| 3 | 4 | 785 | 90 000 | 0,138 | 12450 | 9773250 |
| 4 | 5 | 865 | 90 000 | 0,139 | 12480 | 10795200 |
| 5 | 2 | 580 | 90 000 | 0,035 | 3150 | 1827000 |
| 6 | 4 | 785 | 90 000 | 0,143 | 12900 | 10126500 |
| 7 | 5 | 865 | 90 000 | 0,061 | 5475 | 4735875 |
| 8 | 5 | 865 | 90 000 | 0,060 | 5400 | 4671000 |
| 9 | 4 | 785 | 90 000 | 0,102 | 9150 | 7182750 |
| 10 | 5 | 865 | 90 000 | 0,052 | 4650 | 4022250 |
|
Итого |
60 802 575 |
|||||
| втулка специальная | ||||||
| 1 | 3 | 675 | 110 000 | 0,020 | 2181,67 | 1472625 |
| 2 | 3 | 675 | 110 000 | 0,020 | 2200,00 | 1485000 |
| 3 | 4 | 785 | 110 000 | 0,013 | 1430,00 | 1122550 |
| 4 | 4 | 785 | 110 000 | 0,016 | 1796,67 | 1410383,3 |
| 5 | 3 | 675 | 110 000 | 0,019 | 2108,33 | 1423125 |
| 6 | 5 | 865 | 110 000 | 0,010 | 1118,33 | 967358,33 |
|
Итого |
7 881 041,67 |
|||||
Фонд прямой заработной платы основных рабочих, оплачиваемых по повременным системам, рассчитывается исходя из эффективного фонда времени работы одного рабочего (по балансу), их численности и соответствующих тарифных ставок, рассчитанных с учетом принятой ставки первого разряда и действующих тарифных коэффициентов.
В целом расчет фонда заработной платы основных рабочих целесообразно представить в виде следующей таблицы:
Таблица 15
Расчет фонда заработной платы основных рабочих по механообрабатывающему цеху на I квартал 2008 года
|
ПОКАЗАТЕЛЬ |
Сумма |
Итого |
|
| шестерня | втулка | ||
| Фонд прямой зарплаты | 60 802 575 | 7 881 041,7 | 68683616,67 |
|
Премии по действ-м премиальным положениям (40% ФЗ) |
24 321030 | 3 152 416,67 | 27 473 446,7 |
| Итого фонд основной зарплаты |
85123605 |
11033458,33 |
96157063,3 |
| Доплата за руководство бригадой | 553896,49 | 100708,452 | 654604,938 |
| Доплата за обучение учеников | 146105,53 | 21741,89 | 167847,42 |
| Доплата за работу в ночное время | 6499584 | 967200 | 7466784 |
| Доплата подросткам | 58968 | 8775 | 67743 |
| Доплата кормящим матерям | 19656 | 2925 | 22581 |
| Оплата отпусков | 9983828,021 | 1294072,901 | 11277900,92 |
| Оплата за время выполнения гос. обязанностей | 196195,67 | 25430,28 | 221625,95 |
| Зарплата рабочим, командированным на др. пр-ия, учёбу | 127685,41 | 16550,19 | 144235,60 |
| Выходное пособие | 127685,41 | 16550,19 | 144235,60 |
|
Итого дополнительная зарплата |
17713604,52 |
2453953,898 |
20167558,42 |
|
Фонд заработной платы основных рабочих |
102837209,52 | 13487412,23 |
116324621,7 |
Размер планируемых премий равен 40% прямой заработной платы.
Для расчета некоторых доплат нам необходима будет средняя тарифная ставка. Ее расчет можно произвести упрощенно делением прямого фонда заработной платы основных производственных рабочих на суммарную трудоемкость: 68683616,67/88115=780 рублей.
1) Доплаты не освобожденным бригадирам составляют обычно от 10 до 15 % тарифной ставки бригадира. Размер оплаты дифференцируется в зависимости от численности бригады.
для шестерни: N=168/15=11; надбавка равна: 11*780*430,378*0,15= 553896,49 руб.
для втулки: N=25/15=2; надбавка равна: 2*780*430,378*0,15= 100708,5 руб.
2) Доплаты за обучение учеников можно планировать в размере 10 % от средней тарифной ставки рабочего участка (цеха) за каждого планируемого ученика. Число учеников возьмем примерно (5 учеников). Тогда доплата равна: 780*5*430,378*0,1=167847,4руб. Разделим эти затраты пропорционально количеству рабочих для каждого изделия. Для шестерни –146105,53 руб., для втулки специальной –21741,89 руб.
3) Доплаты за работу в ночное время:
для шестерни: 4*62*168*780*0,2=6 499 584руб.
для втулки спец.: 4*62*25*780*0,2=967 200руб.
4) Доплаты рабочим моложе 18 лет, а также кормящим матерям за сокращенный рабочий день планируется исходя из численности подростков и кормящих матерей, количества льготных часов, числа рабочих дней в плановом периоде и средней часовой тарифной ставки. Расчет ведется по формуле:
Здн = Тч tл.ч Чо.р ,
Тч – часовая тарифная ставка , руб.;
tл.ч. – число льготных часов для подростков и кормящих матерей (берется из баланса рабочего времени);
Чо.р – списочная численность основных рабочих.
Разделим эти затраты пропорционально количеству рабочих для каждого изделия.
Доплаты подросткам (З=780*0,45*193=67743 руб.):
для шестерни: 58968руб.
для втулки специальной: 8775руб.
Доплаты кормящим матерям (З=780*0,15*193=22581руб.):
для шестерни: 19656 руб.
для втулки специальной: 2925 руб.
5) Для расчета оплаты отпусков можно использовать следующую формулу:
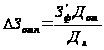 ,
где
 - фонд заработной
платы основных
производственных
рабочих за
минусом оплаты
отпусков и не
выходов в связи
с выполнением
государственных
и общественных
обязанностей,
руб.;
Дот - средняя продолжительность отпуска (по балансу), дн.;
Дя – явочное время (по балансу), дн.
для шестерни: З= 85123605*6,31/53,8=9983828,02 руб.
для втулки: З= 11033458,33*6,31/53,8=1294072,9руб.
6) Аналогичным образом рассчитывается оплата невыходов в связи с выполнением государственных и общественных обязанностей.
где Дот – среднее (по балансу) число дней на выполнение государственных и общественных обязанностей, дн.(0,124). Разделим эти затраты пропорционально количеству рабочих для каждого изделия.
для шестерни: З= 85123605*0,124/53,8= 196195,67руб.
для втулки: З= 11033458,33*0,124/53,8= 25430,28руб.
7) Зарплата рабочим, командированным на другие предприятия или учебу, планируется в соответствии с планами обучения кадров, а также с учетом намечаемых командировок. В курсовой работе она принята в размере 0,15% фонда основной заработной платы.
для шестерни: З= 85123605*0,0015=127685,41руб.
для втулки: З= 11033458,33*0,0015=16550,19руб.
8) Выходное пособие предусматривается в плане обычно для рабочих, призываемых в армию. В курсовой работе оно планируется в размере 0,15% дневного фонда заработной платы основных рабочих (см. п.7).
Фонд прямой заработной платы вместе с премиями по действующим премиальным положениям образует, как указывалось выше, основную заработную плату. Сумма же всех доплат, за исключением премий по действующим премиальным положениям, образует дополнительную заработную плату. Процент дополнительной заработной платы (для укрупненных расчетов) можно рассчитать по следующей формуле:
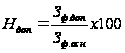 ,
(13)
Ндоп=20167558,42/96157063,3*100=21%
где Зф.доп – дополнительная заработная плата основных производственных рабочих, руб.;
Зф.осн – фонд основной заработной платы производственных рабочих, руб.
6.3.2. Планирование фонда заработной платы вспомогательных рабочих
Вспомогательные рабочие, как правило, оплачиваются по повременно-премиальным системам оплаты труда. Поэтому их фонды заработной платы планируются аналогично фондам заработной платы основных рабочих-повременщиков.
Исходными данными для планирования фонда прямой заработной платы являются: численность вспомогательных рабочих, тарифные ставки, полезный фонд рабочего времени одного рабочего на плановый период (по балансу).
Расчет общего фонда заработной платы вспомогательных рабочих можно представить в виде таблицы (см. табл. 16).
Таблица 16
Расчет фонда заработной платы вспомогательных рабочих по механообрабатывающему цеху на I квартал 2008 г.
|
№ п/п |
Профессия |
Числ. Раб. |
Разряд |
Тарифная ставка |
ЭФ. Фонд раб. Врем. (час) |
Фонд прямой .з/п |
Планируемая премия |
Фонд осн. Зарплаты, руб. |
Дополнительная зарплата |
Фонд зарплата, руб. |
||
|
% |
Сумма, руб. |
% |
Сумма, руб. |
|||||||||
| 1 | Электромонтер | 6 | 4 | 785 | 2582,27 | 2027080,38 | 35 | 709478,13 | 2736558,51 | 21 | 574677,29 | 3311235,80 |
| 2 | Слесарь-наладчик | 3 | 5 | 865 | 1291,13 | 1116830,91 | 35 | 390890,82 | 1507721,73 | 21 | 316621,56 | 1824343,29 |
| 3 | Смазчик | 2 | 4 | 785 | 860,76 | 675693,46 | 35 | 236492,71 | 912186,17 | 21 | 191559,10 | 1103745,27 |
| 4 | Слесарь-инструментчик | 6 | 5 | 865 | 2582,27 | 2233661,82 | 35 | 781781,64 | 3015443,46 | 21 | 633243,13 | 3648686,58 |
| 5 | Заточник инструмента | 6 | 3 | 675 | 2582,27 | 1743030,9 | 35 | 610060,82 | 2353091,72 | 21 | 494149,26 | 2847240,98 |
| 6 | Грузчик | 3 | 2 | 580 | 1291,13 | 748857,72 | 35 | 262100,20 | 1010957,92 | 21 | 212301,16 | 1223259,09 |
| 7 | Кладовщик-раздатчик | 1 | 2 | 580 | 430,38 | 249619,24 | 35 | 87366,73 | 336985,97 | 21 | 70767,05 | 407753,03 |
| 8 | Гардеробщик | 2 | 2 | 580 | 860,76 | 499238,48 | 35 | 174733,47 | 673971,95 | 21 | 141534,11 | 815506,06 |
| 9 | Уборщик | 6 | 2 | 580 | 2582,27 | 1497715,44 | 35 | 524200,40 | 2021915,84 | 21 | 424602,33 | 2446518,17 |
| итого |
35 |
10791728,4 | 3777104,92 | 14568833,27 | 3059454,99 |
17628288,26 |
||||||
Расчёт з/п электромонтёра:
1.Расчёт эффективного фонда времени:
Фэф=Fэф*Чэл=430,378*6=2582,27 (час)
2.Прямой фонд з/п
Зпр=ср.час.тар.ставка*Фэф=785*2582,27=2 027 080,38(руб.)
3.Фонд з/п
Фз/п=Зпр*1,35*1,21=2 027080,38*1,35*1,21=3 311 235,8(руб.)
6.3.3.Планирование фонда заработной платы служащих
Планирование фонда заработной платы служащих производится на основании: - численности данных категорий работников установленных им должностных окладов и персональных надбавок;
действующих премиальных положений.
Для определения оклада необходимо минимальную тарифную ставку умножить на количество отработанных в месяце часов (500*166=83000 руб.), а затем произвести соответствующее увеличение за счет тарифных коэффициентов. Фонд заработной платы определяется на квартал, поэтому умножается на 3.
Расчет фонда заработной платы служащих целесообразно оформить в виде следующей таблицы.
Таблица 17
Расчет фонда заработной платы служащих по механообрабатывающему цеху на I квартал 2008г.
|
№ п/п |
Должность |
Разряд |
Кол-во, чел |
Должност-ной оклад, руб. |
Выплаты по действ. Прем. Положению |
Фонд з/п, руб. |
|
|
% премий |
Размер премии, руб. |
||||||
| 1 | Начальник цеха | 17 | 1 | 330340 | 45 | 148653 | 1436979 |
| 2 | Зам. Начальника цеха | 16 | 1 | 308760 | 45 | 138942 | 1343106 |
| 3 | Ст. мастер | 13 | 2 | 504640 | 45 | 227088 | 2195184 |
| 4 | Мастер | 12 | 6 | 1414320 | 45 | 636444 | 6152292 |
| 5 | Начальник бюро | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 6 | Сменный диспетчер | 14 | 2 | 539500 | 45 | 242775 | 2346825 |
| 7 | Плановики | 12 | 2 | 471440 | 45 | 212148 | 2050764 |
| 8 | Нарядчики | 13 | 2 | 504640 | 45 | 227088 | 2195184 |
| 9 | Начальник бюро | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 10 | Ст. инженер-технолог | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 11 | Инженер-технолог | 14 | 3 | 809250 | 45 | 364162,5 | 3520237,5 |
| 12 | Конструктор по оснастке | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 13 | Начальник бюро | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 14 | Ст. мастер по ремонту | 14 | 1 | 269750 | 45 | 121387,5 | 1173413 |
| 15 | Мастер по ремонту | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 16 | Начальник бюро | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 17 | Инженер-нормировщик | 13 | 3 | 756960 | 45 | 340632 | 3292776 |
| 18 | Ст. инженер-экономист | 14 | 1 | 269750 | 45 | 121387,5 | 1173412,5 |
| 19 | Механик цеха | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 20 | Мастер по рем. Обор. | 12 | 1 | 235720 | 45 | 106074 | 1025382 |
| 21 | Энергетик цеха | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 22 | Мастер по ремонту об. | 12 | 1 | 235720 | 45 | 106074 | 1025382 |
| 23 | Начальник бюро | 15 | 1 | 288840 | 45 | 129978 | 1256454 |
| 24 | Ст. контрольный мастер | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 25 | Контрольный мастер | 12 | 2 | 471440 | 45 | 212148 | 2050764 |
| 26 | Инженер по кадрам | 13 | 3 | 252320 | 45 | 113544 | 1097592 |
| 27 | Бухгалтер | 13 | 1 | 252320 | 45 | 113544 | 1097592 |
| 28 | Тех. Исполнители в сл. | 9 | 1 | 577680 | 45 | 259956 | 2512908 |
|
Всего: |
44 |
11199190 | 5039636 | 48716476,5 | |||
| С учетом экономии в результате проведения организационно-технических мероприятий (220000 руб. должны отражаться в табл. 21) |
48496476,5 |
||||||
6.4. Расчет средней заработной платы
Кроме расчетов численности и фондов заработной платы в курсовой работе следует также произвести расчет средней заработной платы.
Среднемесячная заработная плата исчисляется отношением планового фонда заработной платы к среднесписочной численности. Расчеты производятся по категориям работающих и в целом по цеху.
Полученные значения средней заработной платы анализируются, при необходимости в плановые расчеты вносятся соответствующие коррективы. Абсолютные значения средней заработной платы заносятся затем в таблицу основных технико-экономических показателей работы цеха.
Зср.осн=116 324 621,7/193/3= 200 906(руб.)
Зср.всп=17 628 288,26/35/3= 167 888(руб.)
Зср.сл=48 496 476,5/44/3= 367 398(руб.)
Зср.общ=182 449 386,51/272/3= 223 590(руб.)
7. ПЛАНИРОВАНИЕ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
При разработке плана по себестоимости необходимо:
Составить сводную смету затрат на производство по цеху.
Разработать плановые калькуляции себестоимости единицы по видам продукции и рассчитать себестоимость всей произведенной продукции в разрезе статей калькуляции.
3.Составить свод затрат на производство на уровне цеха.
7.1. Разработка сводной сметы затрат на производство по цеху.
Основой для ее разработки служат следующие расчеты:
- расчет затрат на сырье, материалы, покупные полуфабрикаты, топливо и энергию;
расчет расходов на оплату труда;
- сметы затрат и калькуляции себестоимости единицы продукции цехов вспомогательного производства;
- сметы расходов по содержанию и эксплуатации машин и оборудования по основным цехам;
сметы расходов по организации, обслуживанию и управлению производством.
Амортизационные отчисления рассчитываются исходя из стоимости основных производственных фондов и утвержденных норм амортизации
В таблицах 20 и 21 приведены соответственно:
- типовая номенклатура статей расходов по содержанию и эксплуатации машин и оборудования;
типовая номенклатура расходов по организации, обслуживанию, и управлению производством;
методика расчета их статей применительно к условиям выполняемой курсовой работы.
Прежде чем перейти к составлению сметы расходов по содержанию и эксплуатации машин и оборудования и сметы расходов по организации, обслуживанию и управлению производством целесообразно выполнить некоторые предварительные расчеты. В частности, расчет амортизационных отчислений, стоимости потребленных топлива, энергии, воды и т.д. на приведение в движение станков, прессов, кранов и других производственных механизмов, а также стоимости топлива, израсходованного на отопление.
Расчет амортизационных отчислений целесообразно выполнить в форме табл. 18 (стоимость 1 м2=200$).
Таблица 18
Расчет амортизационных отчислений по основным производственным фондам цеха (данные условные)
| №п/п | Наименование основных производственных фондов | Кол-во, шт., м2 |
Балансовая стоимость единицы с учетом Ктр и монтаж-ных работ, руб. (1,05) |
Общая балансовая стоимость (к-во х бал. стоимость единицы), руб. | Норма амортизации, % | Сумма амортизационных отчислений в план. Периоде, руб. |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Оборудование | ||||||
| 1 | Дисковый отрезной станок 8Б66 | 2 | 8 547 000 | 17094000 | 1,675 | 286324,50 |
| 2 |
Токарный станок Т 365 |
21 | 8 085 000 | 169785000 | 1,25 | 2122312,50 |
| 3 |
Токарный станок 1Р316П |
12 | 11 550 000 | 138600000 | 1,25 | 1732500,00 |
| 4 | Токарно-винторезный станок 16Д20П | 7 | 27 720 000 | 194040000 | 1,25 | 2425500,00 |
| 5 | Протяжной вертикальный полуавтомат 7833 | 3 | 8 547 000 | 25641000 | 1,25 | 320512,50 |
| 6 |
Вертикально-фрезерный станок 6Н104 |
18 | 5 775 000 | 103950000 | 1,25 | 1299375,00 |
| 7 | Полуавтомат зубошевинговальный 57028 | 5 | 8 547 000 | 42735000 | 1,675 | 715811,25 |
| 8 | Универсальный шлифовальный станок 3Д180 | 9 | 8 085 000 | 72765000 | 1,25 | 909562,50 |
| 9 | Полировальный станок 3863 | 4 | 4 620 000 | 18480000 | 1,25 | 231000,00 |
| 10 | Плоскошлифовальный станок 3Е711В | 2 | 4 620 000 | 9240000 | 1,25 | 115500,00 |
| 11 | Верстак | 1 | 115 500 | 115500 | 1,675 | 1934,63 |
|
Итого |
84 |
96 211 500 | 792 445 500 |
10 160 332,88 |
||
| Здание | ||||||
| Площадь цеха | 1844,1 | 440 000 | 811 404 000 | 0,63 | 5111845,20 | |
|
Итого |
5 111 845,2 |
|||||
Расчет затрат на силовую энергию также необходимо выполнить в табличном виде. Ниже приведена таблица расчета расхода электроэнергии по цеху на приведение в движение станков (см. табл. 19).
Таблица 19
Расчет расхода силовой электроэнергии по цеху
|
№ п/п |
Наименование оборудования |
К-во, шт. |
Мощность, кВт |
Коэф. Потерь |
Полезный фонд времени работы оборудования, час. |
Расход электроэнергии, кВт/ч |
Цена кВт/ч энергии, руб. |
Сумма, руб |
| 1 |
Дисковый отрезной станок 8Б66 |
2 | 3,0 | 1,03 | 952,32 | 5885,338 | 150 | 882800,64 |
| 2 |
Токарный станок Т 365 |
21 | 5,0 | 1,03 | 952,32 | 102993,4 | 150 | 15449011,20 |
| 3 |
Токарный станок 1Р316П |
12 | 5,0 | 1,03 | 952,32 | 58853,38 | 150 | 8828006,40 |
| 4 | Токарно-винторезный станок 16Д20П | 7 | 7,0 | 1,03 | 952,32 | 48063,59 | 150 | 7209538,56 |
| 5 | Протяжной вертикальный полуавтомат 7833 | 3 | 3,0 | 1,03 | 952,32 | 8828,006 | 150 | 1324200,96 |
| 6 |
Вертикально-фрезерный станок 6Н104 |
18 | 3,0 | 1,03 | 952,32 | 52968,04 | 150 | 7945205,76 |
| 7 | Полуавтомат зубошевинговальный 57028 | 5 | 7,0 | 1,03 | 952,32 | 34331,14 | 150 | 5149670,40 |
| 8 | Универсальный шлифовальный станок 3Д180 | 9 | 5,0 | 1,03 | 952,32 | 44140,03 | 150 | 6621004,80 |
| 9 | Полировальный станок 3863 | 4 | 2,0 | 1,03 | 952,32 | 7847,117 | 150 | 1177067,52 |
| 10 | Плоскошлифовальный станок 3Е711В | 2 | 5,0 | 1,03 | 952,32 | 9808,896 | 150 | 1471334,40 |
|
Итого |
83 | 373718,9 |
56 057 840,64 |
Таблица 20
Типовая номенклатура статей расходов по содержанию и эксплуатации машин и оборудования
| № п/п | Наименование статей расходов | Характеристика и содержание расходов | Методика расчета | |||||
| 1 | 2 | 3 | 4 | |||||
| 1 | Амортизация оборудования, транспортных средств и ценного инстр | 1.1.Амортизационные отчисления на полное восстановление производственного оборудования, транспортных средств и ценного инструмента по действующим нормам; |
Расчет см. в таблице 18
10 160 332,88 (руб.) |
|||||
|
Снижение затрат за счет проведения организационно- технических мероприятий (80000 руб.) |
10 160 332,88-80000= 10 080 332,88 (руб.) |
|||||||
| 2 | Эксплуатация обор-ния | Затраты, связанные с эксплуатацией производственного оборудования: | ||||||
| 2.1. Стоимость смазочных, обтирочных материалов, эмульсий для охлаждения и прочих вспомогательных материалов, необходимых для ухода за оборудованием и содержанием его в рабочем состоянии |
Принять в размере 15% от основной заработной платы рабочих, занятых обслуживанием оборудования ( электромонтер и смазчик) 547 311,703(руб.) |
|||||||
|
Снижение затрат за счет проведения организационно- технических мероприятий (300 000 руб.) |
547 311,703-300 000= 247 311,703 (руб.) |
|||||||
| 2.2. Затраты на оплату труда вспомогательных рабочих, обслуживающих оборудование (наладчиков, смазчиков, электромонтеров, слесарей, ремонтных и других вспомогательных рабочих, обслуживающих производственное оборудование, а также кладовщиков кладовых механика и энергетика). |
Данные выбрать из расчета заработной платы вспомогательных рабочих (электромонтер и смазчик) 4 414 981,07 (руб.) |
|||||||
| 2.3. Стоимость потребленных топлива, электроэнергии, воды, пара, сжатого воздуха и других видов энергии на приведение в движение станков, кранов, насосов, подъемников, прессов и других производственных механизмов. |
2.3.1.Расчет расхода электроэнергии, см. табл. 19. 56 057 840,64(руб.) 2.3.2. Расчет расхода сжатого воздуха: 3,5*2200*84*2*62*0,25*5/1000=100 254 (руб.) 2.3.3.Расчет среднего расхода воды на охлаждение одного металлорежущего станка: 84*62*2*8*10*2200*0,6 1 000 000 =1 099,93 (руб.) Итого по 2.3: (56057840,64+100254+1099,93) =56 159 194,57 (руб.) |
|||||||
| Таблица 20(продолжение) | ||||||||
| 2.4. Стоимость услуг вспомогательных производств, связанных с содержанием и эксплуатацией оборудования и тому подобные расходы (например, профилактические осмотры, испытания оборудования, его регулировка и др.). |
Определяется по укрупненным нормативам – в среднем 3 у.е./год на одну единицу ремонтной сложности 1353*3*2200/4=2 232 450 (руб.) |
|||||||
|
Снижение затрат за счет проведения организационно- технических мероприятий (100 000 руб.) |
2 232 450-100 000= 2 132 450 (руб.) |
|||||||
| 3 | Ремонт оборудования и транспортных средств | Затраты на ремонт производственного оборудования, ценного инструмента и транспортных средств: | ||||||
| 3.1. Стоимость запасных частей и других материалов, расходуемых при ремонте. |
Принять в размере 5% на год от стоимости оборудования, ценного инструмента и транспортных средств. 792 445 500*0,05/4= 9 905 568 (руб.) |
|||||||
| 3.2. Расходы на оплату труда ремонтных рабочих (слесарей, футеровщиков и других рабочих, занятых на работах по ремонту). |
Данные выбрать из расчета заработной платы вспомогательных рабочих (слесарь-наладчик). 1 824 343,29 (руб.) |
|||||||
| 3.3. Стоимость услуг ремонтных цехов, других вспомогательных производств и сторонних предприятий по ремонту. |
Услуги в среднем принять 10 у.е./год на одну единицу ремонтной сложности. Ремонтные фонды образуются при создании на предприятии централизованной ремонтной службы. 10*2200*1353/4=7 441 500 (руб.) |
|||||||
| 4 | Внутризаводское перемещение грузов | Расходы на содержание и эксплуатацию собственных и привлеченных со стороны средств (грузовых автомашин, авто- и электрокар, автопогрузчиков и других видов транспорта), занятых перемещением сырья, материалов, инструментов, деталей, заготовок и т.п. с базового склада в цехи и доставкой готовой продукции на склады хранения: | ||||||
| 4.1.Стоимость смазочных и обтирочных материалов, горючего, запасных частей и других материалов, израсходованных в связи с эксплуатацией указанных транспортных средств; |
Принять в размере 10% основной заработной платы соответствующих категорий вспомогательных рабочих (грузчик). 1 010 957,92*0,1=101 095,79 (руб.) |
|||||||
| Таблица 20(продолжение) | ||||||||
| 4.2.Оплата труда рабочих (водителей авто- и электрокар, машинистов, сцепщиков, крановщиков, вспомогательных рабочих и т.п.), занятых перемещением грузов, подвозкой в цех, выгрузкой материалов, инструментов и деталей к рабочим местам и уборкой их от станков и других рабочих мест и доставкой готовой продукции на склады хранения; |
Данные выбрать из расчета заработной платы вспомогательных рабочих. 1 223 259,09 (руб.) |
|||||||
| 4.3. Стоимость транспортных услуг вспомогательных цехов и хозяйств и услуг, оказанных сторонними организациями |
Стоимость услуг можно принять в размере до 50% затрат по пп. 1 и 2 данной статьи расходов (101 095,79+1 223 259,09)*0,45=595 959,695 (руб.) |
|||||||
| 5 | Износ малоценных и быстроизнашивающихся инструментов и присп. | Погашение износа, ремонт и восстановление мало- и быстроизнашивающихся ценных инструментов общего назначения: | ||||||
| 5.1.Износ малоценных и быстроизнашивающихся инструментов общего значения по установленным норм. |
Принять на уровне 20-30 % от основной заработной платы основных производственных рабочих. 96 157 063,3*0,25= 24 039 265,83 (руб.) |
|||||||
| 5.2.Потребление малоценных и быстроизнашивающихся инструментов, стоимость которых полностью списывается при передаче их со склада в эксплуатацию на себестоимость продукции в соответствии с действующим положением; |
Принять на уровне 10% от основной заработной платы основных производственных рабочих. 96 157 063,3*0,1= 9 615 706,33 (руб.) |
|||||||
| 5.3.Стоимость материалов, энергии, расходуемых на ремонт и восстановление инструментов общего пользования; |
Принять на уровне 5 % от основной заработной платы основных производственных рабочих. 96 157 063,3*0,05= 4 807 853,17 (руб.) |
|||||||
| 5.4.Оплата труда рабочих, занятых ремонтом и восстановлением инструмента (слесарей, токарей, фрезеровщиков отделения ремонта штампов, бюро инструментального хозяйства, заточников и других рабочих) |
Данные выбрать из расчета заработной платы вспомогательных рабочих (заточники и слесаря). 6 495 927,56(руб.) |
|||||||
| 5.5.Оплата труда кладовщиков и других работников инструментальных кладовых цехов; |
Данные выбрать из расчета заработной платы вспомогательных рабочих (клад-ки-разд-ки). 407 753,03 (руб.) |
|||||||
| 5.6.Стоимость услуг вспомогательных цехов и хозяйств по ремонту, восстановлению и заточке инструмента |
Принять в размере затрат по п1 данной статьи расходов. 24 039 265,83 (руб.) |
|||||||
| 5.7.Стоимость услуг сторонних организаций по ремонту и восстановлению инструментов |
Принять в размере затрат по п1 данной статьи расходов 24 039 265,83 (руб.) |
|||||||
| Таблица 20(окончание) | ||||||||
| 6 | Прочие расходы | Затраты на переналадку оборудования, обеспечение рабочих мест дополнительными приспособлениями и устройствами, средствами контроля качества и т.д., связанные с подготовкой к выпуску ранее освоенной продукции (при изменении номенклатуры, модификации изделий, изготовлении продукции с изменениями ее характеристик и параметров по условию заказчиков). |
Принимаются в размере 10% суммы расходов по статьям 1-5. 187 571 034,42*0,1= =18 757 103,44 (руб.) |
|||||
|
Итого |
206 328 137,86 |
|||||||
Таблица 21
Типовая номенклатура расходов по организации, обслуживанию и управлению производством
| № п/п | Наименование статей расхо-дов | Характеристика и содержание расходов | Методика расчета |
| 1 | 2 | 3 | 4 |
| 1 | Содержание аппарата | 1.1.Затраты на оплату труда персонала управления цеха; |
Выбрать из расчета заработной платы служащих 9 062 355 (руб.) |
|
1.2.Другие расходы по управлению цехом, в частности: -расходы на командировки работников аппарата цеха; -расходы и подъемные при перемещениях работников аппарата цеха и их семей; -расходы на приобретение канцелярских принадлежностей, бланков учета, отчетности и других документов, почтово-телеграфные и телефонные расходы |
Принять в размере 10% от п. 1.1 9 062 355*0,1= 906 235,5 (руб.) |
||
| 2 | Содержан. неуправленческого цехового персонала | Затраты на оплату труда специалистов и других работников (не относящихся к управленческому персоналу); |
Выбрать из расчета заработной платы служащих: 48 716 476,5-9 062 355= 39 654 121,5(руб.) |
|
Снижение затрат за счет проведения организационно- технических мероприятий (220 000 руб.) |
39 654 122-220 000=39 434 122(руб.) |
||
| Таблица 21(продолжение) |
| 3 | Амортизация зданий, сооружений и инвентаря | 3.1.Амортизационные отчисления на полное восстановление основных фондов цеха (зданий, сооружений, инвентаря и прочих основных фондов общецехового назначения) по действующим нормам, кроме амортизации, включаемой в расходы по содержанию и эксплуатации машин и оборудования; |
См. табл. 18 5 111 845,2 (руб.) |
|
| 4 | Содержание зданий, сооружений, и инвентаря | Расходы по содержанию зданий, сооружений и инвентаря цеха: | ||
| 4.1.Стоимость материалов, израсходованных на хозяйственные нужды, а также на содержание электросети, отопительной сети, водоснабжения и канализации, на содержание помещений в чистоте и другие хозяйственные нужды; |
Годовые расходы по данному пункту можно принять в размере 0,5 % первоначальной стоимости зданий и сооружений. 811 404 000*0,005/4= =4 057 020 (руб.) |
|||
| 4.2.Стоимость топлива, израсходованного на отопление; |
200 у.е./год на 1000 м3 (высота 10метров) 200*2200*10*1844,1*0,001/4= =2 028 510(руб.) |
|||
| 4.3.Затраты
на оплату труда
вспомогательных
рабочих, занятых
на разных
хозяйственных
работах (содержание
отопительной
сети, электросети,
водоснабжения
и канализации,
уборка производственных
помещений,
содержание
дымоходов,
очистка
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||