Планирование деятельности механообрабатывающего цеха на I квартал 2008 года
Взять из расчета зарплаты вспомогательных рабочих (уборщики и гардеробщики).
3 262 024,23 (руб.)
Взять в размере 4 у.е./год на одного работающего.
4*2200*272/4=598 400 (руб.)
2 у.е./год на м2 общей площади цеха
2*2200*1844,1/4=2 028 510 (руб.)
10 у.е./год на одного работающего
10*2200*272/4=1 496 000 (руб.)
5 у.е. / год на одного работающего
5*2200*272/4=748 000 (руб.)
| Таблица 21(окончание) |
| 9 | Охрана труда | Мероприятия по предупреждению несчастных случаев, заболеваний, общему улучшению условий труда |
45 у.е./год на одного работающего 45*2200*272/4=6 732 000 (руб.) |
| 10 | Износ и ремонт малоценного и быстроизнашивающегося инвентаря |
10 у.е. / год на одного работающего 10*2200*272/4=1 496 000 (руб.) |
|
| 11 | Прочие расходы |
10% от суммы расходов по статьям 1-9 76 960 021,43*10/100=7 696 102,143 (руб.) |
|
| Снижение затрат за счет проведения организационно-технических мероприятий (120 000 руб.) |
7 696 102,143 -120 000=7 576 102,143 (руб.) |
||
|
Итого |
84 537 123,57 |
||
Полученные в результате расчета смет расходы, необходимо тем или иным способом распределить по видам выпускаемой продукции. Наиболее распространенным, в том числе и в радиоэлектронике, является метод их распределения пропорционально основной заработной плате основных производственных рабочих. Для этого определяют процент этих расходов по следующей формуле:
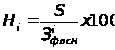 (14)
где: Нi – процент i-х расходов;
Si - смета i-х расходов, руб.
Зi ф.осн. – фонд основной заработной платы производственных рабочих i-го подразделения за соответствующий период, руб.
Нэксп.об.= 206 328 137,86/96 157 063,3*100=214,57 (%)
Нупр=84 537 123,57/96 157 063,3*100= 87,92(%)
Аналогичным образом рассчитываются проценты и других косвенных расходов, хотя база к чему они рассчитываются (т.е. знаменатель формулы) может быть иной.
Полученные значения косвенных расходов используются затем при калькулировании себестоимости единицы продукции.
Для расчета сметы затрат по цеху необходимо также определить величину "Налогов, отчислений в бюджет и внебюджетные фонды, сборы и отчисления местным органам власти", в дальнейшем "Налоги", включаемую в себестоимость продукции. Для этого необходимо было бы составить смету "Налогов". Однако сделать это в курсовой работе невозможно из-за отсутствия необходимых данных. Поэтому необходимо определить сумму "Налогов" укрупнено и распределить их по элементам затрат. Расчет целесообразно представить в виде следующей таблицы (табл. 22).
Таблица 22
Укрупненный расчет налогов, отчислений в бюджет и внебюджетные фонды, сборов и отчислений местным органам власти, включаемых в себестоимость продукции
|
№ п/п |
Вид налогов, отчислений и сборов | Принцип расчета | Размер "Налогов" | Расчет суммы с указанием цифр | |
| % | Сумма, руб. | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 | Отчисления в фонд социальной защиты населения | % к начисленному ФЗП ППС | 35 |
63 857 285,28 |
182449386,51*0,35 |
| Снижение затрат за счет проведения организационно-технических мероприятий | 63 777 285,28 | 63 857 285,28-80 000 |
|||
| 2 | Отчисления в государственный фонд содействия занятости | % к начисленному ФЗП ППС |
1 |
1 824 493,87 |
182449386,51*0,01 |
| 3 | Чернобыльский | % к начисленному ФЗП ППС | 4 | 7 297 975,46 | 182449386,51*0,04 |
| Итого | 40 |
72 899 754,6 |
|||
| в том числе: | |||||
| - отчисления на соц. нужды; | 36 |
65 601 779,14 |
|||
| - прочие расходы | 4 |
7 297 975,46 |
|||
| Основная и дополнительная заработная плата основных производственных рабочих | 116 324 621,7 |
Табл.14 |
|||
| Процент "Налогов" к основной и дополнительной заработной плате основных производственных рабочих | 62,67 |
72 899 754,6/116 324 621,7 |
|||
После расчета смет косвенных расходов необходимо составить смету затрат на производство по цеху. Применительно к уровню управления цехом, а также с учетом специфики курсовой работы она может быть представлена в форме табл. 23.
Таблица 23
Плановая смета затрат по механообрабатывающему цеху на 1 квартал 2008 г.
| № |
Наименование элементов затрат |
Сумма, р. |
Обоснование суммы |
| 1 |
Материальные затраты (е стр. 1.1–1.5), в том числе: |
425 815 395,3 |
е стр. 1.1–1.5 |
| 1.1 | Сырье и материалы (за вычетом стоимости возвратных отходов) | 288 166 000 | см. табл. 7 и 8 |
| 1.2 | Покупные комплектующие изделия и полуфабрикаты, работы и услуги сторонних организаций (за вычетом стоимости возвратных отходов) | 58 248 441,36 |
табл.20п.2.4 + п.3.3 + п.4.3 + п.5.6.+ п.5.7 – 100 000 (экономия) |
| 1.3 | Вспомогательные материалы | 20 614 849,41 |
табл.20 п.2.1 + п.3.1 + п. 4.1+п.5.3.+табл.21п.4.1+ 6.1- 300 000 (экономия) |
| 1.4 | Топливо со стороны | 2 028 510 | табл.21 п. 4.2 |
| 1.5 | Энергия со стороны | 56 757 594,57 | табл.20 п.2.3.+п.4.4 |
| 2 | Расходы на оплату труда | 182 449 386,51 |
ез.пл осн. раб, служа-щих(-220 000руб. экон-я табл.21), вспом. раб-х. |
| 3 | Отчисления на социальные нужды | 65 601 779,14 | см. табл. 22-80000руб. эк. |
| 4 | Амортизация основных фондов | 15 192 178,08 | Табл.20 п.1.1-80000руб. эк. + табл.21 п.3 |
| 5 | Прочие расходы | 79 196 898,71 |
табл. 20 (5.1+5.2+6) и 21 (5.3+7+8+9+10-120000 руб. эк.)+ прочие из табл.22 |
|
Итого сумма затрат по цеху |
768 255 637,78 |
е стр. 1, 2, 3, 4, 5 |
7.2. Калькулирование себестоимости единицы продукции
Калькуляция себестоимости – это расчет затрат на производство и реализацию единицы продукции. В качестве единицы продукции может быть принято натуральное изделие (иногда это 10, 100 или 1000 шт. изделий – для повышения точности расчета) или определенный стоимостной объем продукции (1000 или 1000 000 р.).
Калькуляция себестоимости единицы продукции представлена в табл. 24.
Таблица 24
Калькуляция себестоимости единицы продукции
за I квартал 2008 г.
| № |
Наименование расходов калькуляционных статей |
Усл. обозн. |
Сумма, руб. |
|
|
шестерня |
втулка |
|||
| 1 | Сырьё и материалы | Зм | 360,5 | 2441,1 |
| 2 | Покупные комплектующие, полуфабрикаты | Зк | - | - |
| 3 | Возвратные отходы (вычитаются) | Сотх | 20,0 | 100,0 |
| 4 | Топливо и энергия на технологические цели | Зтоп | - | - |
| 5 | Основная зарплата производственных рабочих | Зо | 945,82 | 100,3 |
| 6 | Дополнительная зарплата производственных рабочих | Зд | 196,82 | 22,31 |
| 7 | Налоги, отчисления в бюджет и внебюджетные фонды, сборы и отчисления местным органам власти (Нн=62,67%) | Зн | 716,08 | 76,84 |
| 8 | Расходы на подготовку и освоения производства (Носв=4%) | Зосв | 219,43 | 115,56 |
| 9 | Износ инструментов и приспособлений целевого назначения (Низн=2%) | Зизн | 109,72 | 57,78 |
|
10 |
Общепроизводственные расходы (Ноп=302,49%*С*) в том числе: - расходы по содержанию и эксплуатации машин и оборудования (Нэк=214,57%) |
Зоп Зэк |
2861,0 2029,48 |
303,41 215,23 |
| - расходы по организации, обслуживанию и управлению производством (Норг=87,92 %) | Зорг | 831,52 | 88,18 | |
| 11 | Цеховая себестоимость (е1-7,10) | Сц | 5060,22 | 2843,96 |
| 12 | Общехозяйственные расходы (Нобщ=45%) | Зох | 425,62 | 45,14 |
| 13 | Производственная себестоимость (Сцех+Зобщх.) | С* | 5485,84 | 2889,1 |
| 14 | Производственная себестоимость ( е1-12) | С** | 5814,99 | 3062,45 |
| 15 | Прочие производственные расходы (Нпр=1,5%*С**) | Зпр | 87,22 | 45,94 |
| 16 | Производственная себестоимость (е14,15) | Спр | 5902,21 | 3108,38 |
| 17 | Коммерческие расходы (Нком=2%) | Зком | 118,04 | 62,17 |
| 18 | Полная себестоимость | Сп | 6020,26 | 3170,55 |
Для составления в дальнейшем свода затрат на производства проверки правильности расчетов по себестоимости, необходимо также произвести расчет затрат цеха на производственную программу по статьям калькуляции. Расчет выполнен в форме таблицы 25.
Таблица 25
Смета затрат на производство по механообрабатывающему цеху на I квартал 2008г.
|
Кронштейн |
Втулка |
Всего |
||||
| 1 | Сырьё и материалы | 32445000 | 268521000 | 300966000 | |||
| 2 | Покупные комплектующие и полуфабрикаты | - | - | ||||
| 3 | Возвратные отходы | 1800000 | 11000000 | 12800000 | |||
| 4 | Топливо и энергия на технологические цели | - | - | ||||
| 5 | Основная зарплата производственных рабочих | 85123605 | 11033458,33 | 96157063,33 | |||
| 6 | Дополнительная зарплата производственных рабочих | 17713604,52 | 2453953,90 | 20167558,42 | |||
| 7 | Налоги, отчисления в бюджет и внебюджетные фонды, сборы и отчисления местным орг.власти (Нн=62,67%) | 64447296,07 | 8452458,535 | 72899754,6 | |||
| 8 | Общепроизводственные расходы в том числе: | 257490180,8 | 33375080,64 | 290865261,4 | |||
| - расходы по содержанию и эксплуатации машин и оборудования (Нэк=214,57%) | 182653195,7 | 23674942,15 | 206328137,9 | ||||
| - расчёты по организации, обслуживанию и управлению производством (Норг=87,92 %) | 74836985,09 | 9700138,484 | 84537123,57 | ||||
|
ИТОГО: цеховая себестоимость |
455419686,38 | 312835951,40 | 768255637,78 |


В результате проведенных расчетов цеховая себестоимость на единицу продукции совпала в таблицах 23 и 25:
7.3. Составление свода затрат на производство
Для проверки правильности расчетов по себестоимости составляется контрольная (шахматная) ведомость. Ее также называют «Свод затрат на производство». Она составляется в шахматной форме: по элементам затрат и по статьям калькуляции. Обе части сметы должны балансироваться. Итого по статьям и элементам должны совпадать с соответствующими итоговыми показателями предыдущих разделов.
Шахматная ведомость представлена в виде таблицы в приложении 1.
8. РАСЧЕТ ОСНОВНЫХ ТЕХНИКО-ЭКОНОМИЧЕСКИХ ПОКАЗАТЕЛЕЙ РАБОТЫ ЦЕХА
Производственно-хозяйственная деятельность цехов осуществляется на основе внутрипроизводственного хозрасчета. Внутрипроизводственный хозрасчет предполагает предоставление оперативной хозяйственной самостоятельности цехам в рамках заданных параметров функционирования. Эти параметры представляют собой основные технико-экономические показатели работы на плановый период. Они представлены в таблице 27. Расчет оборотных средств, необходимых при расчете основных технико-экономических показателей работы цеха, представлен в таблице 28.
Рассчитаем цену единицы продукции. Примем % прибыли =18% на ед. продукции, тогда
-для кронштейна Ц = 1,18*6020,26 = 7103,91руб.
-для втулки Ц= 1,18*3170,55= 3741,25руб.
Таблица 27
Основные технико-экономические показатели работы цеха
|
Показатель |
Единица измерения |
Значение показателя |
| Плановый объём производства продукции | руб | 1 050 888 632,6 |
| Численность работающих, всего | чел | 272 |
| в том числе: основных рабочих | чел | 193 |
| вспомогательных | чел | 35 |
| служащих | чел | 44 |
| Выработка на одного работающего | руб | 3 863 561,15 |
| Фонд заработной платы, всего | руб | 182 449 386,5 |
| в том числе: основных рабочих | руб | 116 324 621,7 |
| вспомогательных | руб | 17 628 288,26 |
| служащих | руб | 48 496 476,5 |
| Средняя заработная плата, всего | руб | 223 590 |
| в том числе: основных рабочих | руб | 200 906 |
| вспомогательных | руб | 167 888 |
| служащих | руб | 367 398 |
| Себестоимость продукции | руб | 890 583 587 |
| Расходы по содержанию и эксплуатации машин и оборудования | % | 214,57 |
| Расходы по организации, обслуживанию и управлению производством | % | 87,92 |
| Сумма прибыли (балансовой) по данному цеху, всего | руб | 160 305 045,7 |
| Единовременные затраты на проведение организационно-технических мероприятий (600 000) | руб. |
159 705 045,7 |
| Производственные фонды, всего | руб | 1 802 578 230 |
| в том числе: основные | руб | 1 603 849 500 |
| Показатели эффективности производства: | ||
| затраты на 1 руб товарной продукции | руб. | 0,85 |
| уровень рентабельности работы цеха | % | 8,9 |
| фондоотдача | руб. | 0,66 |
Затраты на руб. произведенной продукции рассчитываются по следующей формуле:
Рт.п.=Сц.оп/ОП=890 583 587/1 050 888 632,6=0,85(руб.)=85(коп.)
где: Сц.оп - себестоимость произведенной продукции за плановый период, руб.
Уровень
рентабельности
работы цеха
( )
можно рассчитать:
Урент=159 705 045,7/1 802 578 230*100=8,9%
Таблица 28
Расчет оборотных средств
|
№ п/п |
Элементы оборотных средств |
Методика расчёта |
Сумма, руб |
| 1 | Сырьё и основные материалы | Принимают в размере 15 дневного расхода = Материалы*15/62 | 69717580,65 |
| 2 | Тара и тарные материалы | Принимают в размере 2 руб на 1000 руб. месячного объёма выпуска продукции = 2*Плановый объём производства / 1000 /3 | 700592,42 |
| 3 | Запчасти для текущего ремонта оборудования | Определяются по нормативам 5 у.е./год на единицу ремонтной сложности = 5*2200*1353/4 | 3 720 750 |
| 4 | Малоценный производственный и хозяйственный инвентарь | Принять 8 у.е. на одного работающего в год = 8*2200*272/4 | 1 047 200 |
| 5 | Малоценные и быстроизнашивающиеся инструменты | Принять 4 у.е. на одного рабочего в год = 4*2200*228/4 | 501 600 |
|
6 |
Внутрицеховое НЗП на участке |
90000/62*0,04*5060,22+110000/62*0,04*2843,96 | 495648,8 |
| на складах | Принять в размере 2-дневного объёма произве-денной продукции | 33899633,31 | |
| 7 | Готовая продукция | Принять в размере 5-дневного объёма произве-денной продукции | 84749083,28 |
| 8 | Прочие нормируемые средства | Принять в размере 2% суммы предыдущих статей | 3896641,77 |
|
ИТОГО нормируемых оборотных средств цеха |
198728730,2 |
В качестве анализа основных технико-экономических показателей работы цеха можно сказать следующее:
Процент вспомогательных рабочих в общем количестве рабочих равен 15,35%. Этот процент не превышает 45% для обрабатывающих цехов. Удельный вес служащих в общей сумме рабочих составляет 19,2%. Такое соотношение превышает положенное число (15%), поэтому нужно сокращение численности служащих.
Уровень рентабельности работы цеха является 8,9%. В целом, показатели работы цеха свидетельствуют о том, что производство является достаточно рентабельным и эффективным.
ЗАКЛЮЧЕНИЕ
Курсовая работа по планированию деятельности механообрабатывающего цеха на 1 квартал 2008 года включила следующие расчёты:
Расчет производственной программы.
Расчет потребности в оборудовании и его загрузки.
Расчет затрат на сырье и материалы, покупные комплектующие изделия и полуфабрикаты, топливо и энергию на технологические цели.
Планирование показателей по труду и заработной плате.
Планирование себестоимости продукции.
Расчет основных технико-экономических показателей работы цеха.
В результате проведенных расчетов можно сделать следующие выводы:
1. Полная себестоимость кронштейна и втулки соответственно равна 6020,26 руб. и 3170,55руб. Данный показатель не является высоким по сравнению с аналогами, поэтому благодаря низкой себестоимости и хорошему качеству наши изделия будут конкурентоспособными на существующем рынке.
2.Средняя заработная плата на предприятии составляет 223590руб. Сегодня такая зарплата является стабильной, что позволит задуматься рабочему о его положении и уменьшить текучесть кадров.
3. Затраты на 1 рубль произведенной продукции равны 85 копеек, что является показателем достаточно высокие, поэтому необходимо снижать затраты.
4. Уровень рентабельности цеха равен 8,9%, так как в производстве используется дорогостоящее оборудование.
Т.о., учитывая все показатели эффективности производства и стремление к дальнейшей рационализации производства, я считаю, что данный проект целесообразноосуществлять.
ЛИТЕРАТУРА
Афитов Э.А. Методическое пособие для выполнения курсовой работы по курсу «Планирование на предприятиии». – Мн., 1999.
Методическое пособие для выполнения курсовой работы по курсу «Организация и планирование производства. Управление предприятием». Под ред. Н.И. Новицкого. Часть 1. Мн.: МРТИ, 1994. – 96 с.
Методическое пособие для выполнения курсовой работы по курсу «Организация и планирование производства. Управление предприятием». Под ред. Н.И. Новицкого. Часть 2. Мн.: БГУИР, 1994. – 102 с.
Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на промышленных предприятиях Министерства Промышленности (Под ред. Л.Г.Сивчик). – Мн.: ГИПП «Промпечать», 1998. – 408 с.
Приложение 1
Контрольная ведомость сопоставления затрат цеха по статьям калькуляции со сметой затрат по элементам
|
Элементы затрат Статьи Кальку- ляции |
Сырьё и основные мат-лы |
Комплект. Мат-лы, услуги и работы сторон. орг. |
Вспомога- тельные мат-лы |
Топливо со стороны |
Энергия со стороны |
Рас-ды на оплату труда |
Отчисления на соц. нужды |
Амор-ция основных фондов |
Прочие расходы |
Итого |
| Сырьё и материалы |
300966000 |
300966000 | ||||||||
| Возвратные отходы |
12800000 |
12800000 | ||||||||
| Основная заработная плата | 96157063,33 | 96157063,33 | ||||||||
| Дополнительная заработная плата | 20167558,42 | 20167558,42 | ||||||||
| Налоги и отчис-ления в бюджет | 65601779,14 | 7297975,46 | 72899754,6 | |||||||
| Общепроизводст- венные расходы в том числе: | 58248441,36 | 20614849,41 | 2028510 | 56757594,57 | 66124764,76 | 15192178,08 | 71898923,25 | 290865261,4 | ||
| * расходы по содержанию и обслуживанию оборудования | 58248441,36 | 15061829,41 | - | 56159194,57 | 14366264,03 | 10080332,88 | 52412075,61 | 206328137,9 | ||
| * расходы по организации, обслуживанию и управлению производством | - | 5553020 | 2028510 | 598400 | 51758500,73 | 5111845,20 | 19486847,64 | 84537123,57 | ||
|
Итого |
288166000 | 58248441,36 | 20614849,41 | 2028510 | 56757594,57 | 182449386,51 | 65601779,14 | 15192178,08 | 79196898,71 | 768255637,8 |