Виробництво молока на ДГ "Комунар"
Що стосується інших культур, то слід відмітити різке збільшення урожайності кормових коренеплодів за останні 2 роки, особливо в 2001р. – 158,5 ц/га. В 2001 р. також була найвища урожайність овочем – 49,8 ц/га та найбільший валовий збір соняшника завдяки збільшенню посівної площі. З негативних показників слід відмітити зменшення урожайності у 2002р. озимих зернових до 20,9 ц/га і ярових до 14,0 ц/га. Зменшенню урожайності сільськогосподарських культур в останній рік сприяли несприятливі погодні умови, зокрема недостаток вологи.
Таблиця 2.6 3.
УРОЖАЙНІСТЬ І ВАЛОВИЙ ЗБІР СІЛЬСЬКОГОСПОДАРСЬКИХ
КУЛЬТУР
| Показники |
Урожайність ц/га |
Валовий збір, ц |
2002р в% до 2001 р |
||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Зернові - всього | 20,9 | 31,2 | 20,4 | 9710 | 11377 | 9090 | 79,9 |
| в т. ч.: озимі зернові | 22,1 | 37,0 | 20,9 | 4753 | 8113 | 4177 | 51,5 |
| ярові зернові | 19,0 | 23,4 | 14,0 | 1674 | 1636 | 1540 | 94,1 |
| зернобобові | 15,5 | 19,4 | 10,3 | 361 | 388 | 124 | 32,0 |
| кукурудза на зерно | - | - | - | - | - | - | - |
| 2. Цукрові буряки | - | - | - | - | - | - | - |
| 3. Соняшник | 15,3 | 8,3 | 10,7 | 1025 | 1156 | 959 | 83,0 |
| Овочі відкритого грунту | 28,6 | 49,8 | 44,7 | 196 | 199 | 233 | 117,1 |
| Плоди та ягідники | 1,4 | 0,3 | 0,5 | 64 | 15 | 23 | 153,3 |
| 4. Кормові корнеплоди | 100,3 | 158,5 | 150,0 | 2005 | 3169 | 2250 | 71,0 |
| 5. Кукурудза на силос і з/к | 91,6 | 76,2 | 79,8 | 24538 | 12570 | 19950 | 156,5 |
| 6. Багаторічні трави: | |||||||
| - на сіно | 35,1 | 30,2 | 34,7 | 3155 | 4987 | 4168 | 83,6 |
| - на зелений корм | 95,4 | 61,7 | 87,2 | 16700 | 9250 | 13306 | 143,8 |
| 7. Однорічні трави: | |||||||
| - на сіно | - | - | - | - | - | - | - |
| -на зелений корм | 99,2 | 73,7 | 91,9 | 4963 | 4794 | 5978 | 124,7 |
У таблиці 2.6 4 розглянемо економічну ефективність вирощування с/г культур на підприємстві. Аналізуючи таблицю 2.6 4. ми бачимо, що за останні 3 роки рівень рентабельності виробництва зернових постійно підвищувався, так в 2000 р. він складав 63,6%, у 2001 р. – 140,9%, 2002 р. – 149,8%. Одним з головних факторів який вплинув на підвищення рівня рентабельності виробництва зерна є підвищення ціни його реалізації. Що стосується виробництва соняшника то рівень рентабельності його виробництва у 2001 р. склав 100,1%, це на 41,02% більше, ніж у 2000 р і на 2,3%, ніж у 2000р. Визначаючи рівень товарності ми бачимо, що у 2002 р. у порівнянні з попередніми він підвищився як по зерновим, так і по соняшнику.
Таблиця 2.6 4.
ЕКОНОМІЧНА ЕФЕКТИВНІСТЬ ВИРОЩУВАННЯ
СІЛЬСЬКОГОСПОДАРСЬКИХ КУЛЬТУР
| Показники | Зернові | Соняшник | ||||
| 2000 р | 2001 р | 2002 р | 2000 р | 2001 р | 2002р | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Урожайність, ц/га | 20,9 | 31,2 | 20,4 | 15,3 | 8,3 | 10,7 |
| 2. Трудоємкість, люд. - год/ц | 2,0 | 1,7 | 2,1 | 5,1 | 7,2 | 4,9 |
| 3. Повна собівартість 1 ц, грн | 21,87 | 17,90 | 22,35 | 30,72 | 37,28 | 43,48 |
| 4. Середня ціна реалізації 1ц, грн | 35,78 | 43,12 | 55,84 | 48,87 | 74,60 | 66,23 |
| 5. Прибуток(+), збиток(-): | ||||||
| а) на 1 ц, грн(4-3) | +13,91 | +25,22 | +33,49 | +18,15 | +37,32 | +32,75 |
| б) на 1га, грн(5а*1) | +290,7 | +786,86 | +683, 20 | +277,7 | +309,8 | +350,43 |
| 6. Рівень товарності,% | 62,82 | 59,85 | 65,06 | 81,85 | 76,98 | 83,21 |
|
Рівень рентабельності,% ((5а/3) *100) |
63,6 | 140,9 | 149,8 | 59,08 | 100,1 | 97,8 |
Таблиця 2.6 5.
ЕКОНОМІЧНА ЕФЕКТИВНІСТЬ ВИРОЩУВАННЯ ОСНОВНИХ КОРМОВИХ КУЛЬТУР
| Показники | Кормові корнеплоди | Кукурудза на силос і зелений корм | Багаторічні трави | Однорічні трави | ||||||||
| на сіно | на зелений корм | на сіно | на зелений корм | |||||||||
| 2000 | 2001 | 2000 | 2001 | 2000 | 2001 | 2000 | 2001 | 2000 | 2001 | 2000 | 2001 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Урожайність, ц/га | 100,3 | 150 | 91,6 | 76,2 | 35,1 | 30,2 | 95,4 | 61,7 | - | - | 99,2 | 73,7 |
| 2. Собівартість 1ц, грн | 7,58 | 10,08 | 4,7 | 4,07 | 4,98 | 9,00 | 1,48 | 2,7 | - | - | 2,44 | 3,84 |
| 3. Трудоємкість, люд. - год/ц | 4,6 | 5,6 | 0,1 | 0,78 | 0,32 | 1,6 | 0,09 | 0,6 | - | - | 1,02 | 1,08 |
| 4. Міститься в 1ц корма, ц: | ||||||||||||
| а) кормових одиниць | 0,12 | 0,12 | 0,2 | 0,2 | 0,49 | 0,49 | 0,18 | 0,18 | 0,48 | 0,48 | 0,18 | 0,18 |
| б) перетр. протеіну | 0,009 | 0,009 | 0,014 | 0,014 | 0,098 | 0,098 | 0,028 | 0,028 | 0,065 | 0,065 | 0,022 | 0,022 |
|
в) Кормопротеінових одиниць ((4а+4б*10) /2) |
0,105 | 0,105 | 0,17 | 0,17 | 0,73 | 0,73 | 0,23 | 0,23 | 0,565 | 0,56 | 0,35 | 0,35 |
| 5. Одержано з 1 га, ц: | ||||||||||||
| а) кормових одиниць (1*4а) | 12,04 | 18 | 18,32 | 15,24 | 17, 19 | 14,79 | 17,17 | 11,10 | - | - | 17,85 | 13,27 |
|
б) ператр. протеіна (1*4б) |
0,90 | 1,35 | 1,28 | 1,07 | 3,44 | 2,95 | 2,67 | 1,73 | - | - | 2,18 | 1,62 |
| в) кормо-протеїнових одиниць ((5а+5б*10) /2) | 10,52 | 15,75 | 15,56 | 12,97 | 25,79 | 22,14 | 30,52 | 14,2 | - | - | 19,83 | 14,74 |
| 6. Собівартість 1 ц корм. одиниць, грн (2/4а) | 63,17 | 84 | 23,5 | 20,35 | 10,16 | 18,36 | 8,22 | 15 | - | - | 13,56 | 21,33 |
| 7. Собівартість 1ц кормо-протеінових одиниць, грн (2/4в) | 72, 19 | 96 | 27,65 | 23,94 | 6,82 | 12,33 | 6,43 | 11,74 | - | - | 6,97 | 10,97 |
| 8. Трудоємкість 1 ц корм. од., люд. - год. (3/4а) | 38,3 | 46,7 | 0,5 | 3,9 | 0,65 | 3,26 | 0,5 | 3,3 | - | - | 4,6 | 1,66 |
| 9. Трудоємкість 1 ц кормо-протеінових одиниць, люд. - год. (3/4в) | 43,80 | 53,33 | 0,59 | 4,59 | 0,44 | 2, 19 | 0,39 | 2,60 | - | - | 2,91 | 3,08 |
Економічну ефективність вирощування основних кормових культур за 2000-2001рр. розглянемо у таблиці 2.6 5. З таблиці бачимо, що в 1 ц кормових коренеплодів міститься 0,12 ц к. од., 0,009 ц перетравного протеїну. В 1 ц кукурудзи на силос і зелений корм міститься 0,2 ц к. од., 0,014 ц перетравного протеїну. В 1ц багаторічних трав на сіно міститься 0,49 ц к. од., 0,098 ц перетравного протеїну. В 1 ц багаторічних трав на зелений корм міститься 0,18 ц к. од., 0,028 ц перетравного протеїну. В 1 ц однорічних трав на зелений корм міститься 0,18 ц к. од., 0,022 ц перетравного протеїну. Найбільше міститься кормових одиниць і перетравного протеїну в багаторічних травах на сіно. Ця культура найбільш ефективна серед кормових.
Склад та динаміку розвитку галузі тваринництва характеризують показники об'ємів виробництва валової продукції тваринництва в співставних цінах, валового виходу в натуральному виразі по видам продукції, кількісний склад та продуктивність тварин.
Таблиця 2.6 6.
ОБ`ЄМ ВИРОБНИЦТВА ВАЛОВОЇ ПРОДУКЦІЇ ТВАРИННИЦТВА
| Показники | Один вимір. | Роки |
2002 р в% до 2001 р |
||
| 2000 | 2001 | 2002 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
|
Валова продукція тваринництва (в співставних цінах 1996р). |
тис. грн | 291,2 | 246,2 | 222,6 | 90,4 |
Аналізуючи таблицю 2.6 6., ми бачимо, що об'єм виробництва продукції тваринництва з кожним роком зменшується, так у 2000 році він склав 291,2 тис. грн., у 2001 р. – 246,2 тис. грн., у 2002 р. – 222,6 тис. грн. . у порівнянні з 2001 роком у 2002 році цей показник знизився на 9,6%.
Таблиця 2.6 7.
КІЛЬКІСНИЙ СКЛАД ГАЛУЗІ ТВАРИННИЦТВА
| Види тварин | Середньорічне поголів`я | Коеф. переводу в ум. ВРХ |
Поголів`я умовного ВРХ |
2002 р в% до 2001р |
||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
| 1. Велика рогата худоба: | ||||||||
| -основне стадо | 390 | 365 | 340 | 1,0 | 390 | 365 | 340 | 93,2 |
| -тварини на вирощуванні і відгодівлі | 466 | 327 | 263 | 0,6 | 279,6 | 186,2 | 157,8 | 84,7 |
| 2. Свинарство: | ||||||||
| -основне стадо | 12 | - | - | 0,47 | 5,64 | - | - | - |
| -свині на вирощуванні і вілгодівлі | 14 | - | - | 0,3 | 6,58 | - | - | - |
| 3. Інші галузі | - | - | - | - | - | - | - | - |
| Всього тварин в перерахунку на умовний ВРХ | Х | Х | Х | Х | 681,82 | 551,2 | 516,2 | 93,0 |
Аналізуючи таблицю 2.6 7., ми бачимо, що на підприємстві з 2001 року вирощують лише велику рогату худобу, причому поголів'я її постійно зменшується, так у 2000 р. основне стадо ВРХ складало 390 голів, у 2001 р. - 365 голів, у 2002 р. - 340 голів. Що стосується тварин на вирощуванні і відгодівлі, то у 2000 р. їх кількість складала 466 голови, у 2001 р. - 327 голів, у 2002 р. - 263 голови. На підприємстві до 2001 р. також вирощувались свині, але в останні два роки підприємство відмовилось від їх вирощування, цьому сприяли показники нерентабельності та збитковості попередніх років, тоді свинарство було збитковим. Зміну поголів'я великої рогатої худоби на підприємстві зобразимо на рисунку 2.6 7.
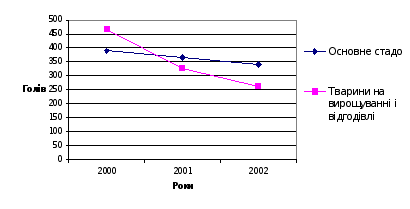
Рис 2.6 7. Зміна поголів'я ВРХ на підприємстві за останні 3 роки.
Продуктивність валовий вихід продукції тваринництва на досліджуваному підприємстві розглянемо в таблиці 2.6 8.
Таблиця 2.6 8.
ПРОДУКТИВНІСТЬ ТВАРИН І ВАЛОВИЙ ВИХІД ПРОДУКЦІЇ
| Показники | Продуктивність, ц/гол | Валоий вихід, ц |
2002р в% до 2001 р |
||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Велика рогата худоба | |||||||
| Молочного напрямку: | |||||||
| -молоко основного молочного стада | 14,7 | 14,4 | 14,6 | 6457 | 5660 | 5300 | 93,6 |
| -приріст тварин на вирощуванні і відгодівлі | 0,217 | 0,216 | 0,224 | 393 | 297 | 239 | 80,5 |
| М`ясного напрямку: | |||||||
| -приріст по основному стаду | - | - | - | - | - | - | - |
| Продовження таблиці 2.6 81 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| -приріст тварин на вирощуванні і відгодівлі | - | - | - | - | - | - | - |
| 2. Приріст живої маси свиней | 0,023 | - | - | 15 | - | - | - |
| 3. Інші галузі | - | - | - | - | - | - | - |
Аналізуючи таблицю 2.6 8. ми бачимо, що продуктивність тварин на підприємстві дуже низька, так у 2000 р. з однієї корови було отримано 1470 кг молока, у 2001 р. – 1440 кг, у 2002 р. – 1460 кг. На даний момент для України нормальним вважається показник близько 4000 кг молока з однієї корови на рік, а в західних країнах від 6 до 10 тисяч кілограм. Що стосується приросту тварин на вирощуванні і відгодівлі, то тут показники також низькі у 2000р середньодобовий приріст 1 голови молодняка складав 217 г, у 2001 р. – 216 г, у 2002 р. - 224 г. Рівень годівлі тварин на підприємстві розглянемо в таблиці 2.6 9.
Аналізуючи таблицю 2.6 9, ми бачимо, що витрати кормів на 1 голову молочного стада підвищилися. Так у 2000 р. на одну корову було згодовано 28,3 ц кормових одиниць, у 2001 р. – 23,7, у 2002 р. – 29,3. Витрати кормів тваринам на вирощуванні і відгодівлі за останні 3 роки були приблизно рівними, у 2000 р. – 20,0 ц к. од., у 2001 р. – 12,5 ц к. од., у 2002р. – 14,2 ц к. од. Також можна відмітити, що у 2002 р. в зрівнянні з 2001 р. знизилась питома вага концкормів.
Таблиця 2.6 9.
РІВЕНЬ ГОДІВЛІ ТВАРИН І ЗАТРАТИ КОРМІВ НА ОДИНИЦЮ ПРОДУКЦІЇ
|
Види тварин (вид продукції) |
Витрати кормів на 1 голову, ц к. од. | Питома вага концентрат% | Витрати кормів на 1 ц продукції, ц к. од. | |||||||||
| усіх | концентратів | |||||||||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Корови (молоко) | 28,3 | 23,7 | 29,3 | 2,6 | 3,6 | 3,0 | 9,2 | 15,2 | 10,2 | 2, 20 | 2,62 | 2,49 |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 2. ВРХ на вирощуванні і відгодівлі (приріст) | 20,0 | 12,5 | 14,2 | 1,4 | 1,5 | 1,4 | 7,0 | 12 | 9,8 | 15,9 | 18,0 | 16 |
| 3. Свині(приріст) | 8,2 | - | - | 5,4 | - | - | 65,9 | - | - | 31,2 | - | - |
Розглянемо структуру раціонів ВРХ на вирощуванні і відгодівлі по поживності і вартості на прикладі таблиці 2.6 10. . Аналізуючи її, бачимо, що на протязі трьох років найбільшу питому вагу в структурі кормів по поживності займають соковиті корми (силос, коренеплоди, жом, дробина, патока). А саме 49,67% в 2000р., 37,89% в 2001р., 37,94 в 2002р.
В структурі кормів по вартості найбільшу питому вагу у 2000р. займає вартість соковитих кормів – 15,4%, а у 2001 і 2002 рр. – вартість зелених кормів, тобто багаторічних і однорічних трав, 32,0% і 25,6% відповідно.
В 2002р. у порівнянні з 2001р. використано кормів менше на 353 ц к. од., або на 19,8%, а у порівнянні з 2000р. – на 466,5 ц к. од., або 24,6%.
Структуру раціонів молочних корів по поживності і вартості за період 2000-2002 рр. наведено в таблиці 2.6 11. Аналізуючи її, бачимо, що найбільшу питому вагу по поживності в 2000р. займають концентрати – 40,43%, в 2001р. зелені корми – 32,86%, а в 2002р. соковиті – 32,98%.
В структурі кормів по вартості найбільшу питому вагу у 2000р. займає вартість концентратів – 40,62%, у 2001р. і 2002 р вартість соковитих – 37,91%. і 37,72% відповідно.
В 2002р. у порівнянні з 2001р. використано кормів менше на 590 ц к. од., або на 19,8%, а у порівнянні з 2000р. – на 72 ц к. од., або 2,93%.
Показники економічної ефективності виробництва продукції тваринництва розглянемо в таблиці 2.6 12.
Аналізуючи дані таблиці 2.6 12, ми бачимо, що продукція тваринництва на підприємстві є збитковою. Так у 2000 р. збиток на 1 ц молока склав 16,62 грн,, у 2001 р. – 16,45 грн., у 2002 р. – 28,16 грн.
Таблиця 2.6 10.
СТРУКТУРА РАЦІОНІВ ВРХ НА ВИРОЩУВАННІ ТА ВІДГОДІВЛІ ПО ПОЖИВНОСТІ І ВАРТОСТІ
| Види кормів | Поживність, к од | Використано кормів, ц. | Структура кормів по поживності | Структура кормів по вартості | ||||||||||||
| ц к. од. | в% до підсумку | тис, грн | в% до підсумку | |||||||||||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | ||
| 1. Концентрати, всього | 296 | 201 | 161 | 347 | 233 | 186 | 18,34 | 13,10 | 13,04 | 8,6 | 5,09 | 4,08 | 17,42 | 6, 19 | 6,18 | |
| пшениця | 1,2 | 273 | 142 | 113 | 328 | 170 | 135 | 17,33 | 9,56 | 9,47 | 8,4 | 3,7 | 2,9 | 17,02 | 4,50 | 4,40 |
| ячмінь | 1,1 | - | 14 | 11 | - | 15 | 12 | - | 0,84 | 0,84 | - | 0,2 | 0,2 | - | 0,24 | 0,30 |
| кукурудза | 1,3 | - | 23 | 19 | - | 30 | 25 | - | 1,69 | 1,75 | - | 0,6 | 0,5 | - | 0,73 | 0,76 |
| овес | 1 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| соняшник | 1 | 2 | - | - | 2 | - | - | 0,11 | - | - | 0,15 | - | - | 0,30 | - | - |
| горох з/отх | 0,8 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| соняшник з/отх | 0,8 | 21 | - | - | 17 | - | - | 0,90 | - | - | 0,05 | - | - | 0,10 | - | - |
| пшениця з/отх | 0,8 | - | 15 | 12 | - | 12 | 9 | - | 0,67 | 0,63 | - | 0,2 | 0,2 | - | 0,24 | 0,30 |
| отрубя | 0,8 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| комбікорм | 0,9 | - | 7 | 6 | - | 6 | 5 | - | 0,34 | 0,35 | - | 0,3 | 0,3 | - | 0,36 | 0,45 |
| 2. Грубі корми, всього | 761 | 854 | 684 | 245 | 261 | 209 | 12,9 | 14,67 | 14,66 | 8,3 | 10,8 | 8,7 | 16,82 | 13,13 | 13, 19 | |
| кормова суміш | 0,2 | - | 33 | 26 | - | 6 | 5 | - | 0,34 | 0,35 | - | 0,2 | 0,2 | - | 0,24 | 0,30 |
| сіно | 0,44 | 387 | 379 | 303 | 170 | 167 | 133 | 8,98 | 9,39 | 9,33 | 3,9 | 0,5 | 0,4 | 7,90 | 0,61 | 0,61 |
| солома | 0,2 | 374 | 442 | 354 | 75 | 88 | 71 | 3,96 | 4,95 | 4,98 | 4,4 | 6,6 | 5,3 | 8,91 | 8,02 | 8,03 |
| трава гранульована | 0,72 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 3. Сочні всього, | 6011 | 3482 | 2789 | 940 | 674 | 541 | 49,67 | 37,89 | 37,94 | 15,4 | 18,6 | 14,9 | 31, 20 | 22,61 | 22,58 | |
| силос | 0,2 | 3016 | 3038 | 2433 | 603 | 607 | 487 | 31,86 | 34,12 | 34,15 | 11,5 | 16,9 | 13,6 | 23,29 | 20,55 | 20,6 |
| коренеплоди | 0,12 | 29 | - | - | 3 | - | - | 0,16 | - | - | 0,06 | - | - | 0,12 | - | - |
| жом | 0,1 | 2910 | 327 | 262 | 291 | 33 | 26 | 15,38 | 1,85 | 1,82 | 2,4 | 1,12 | 0,9 | 4,86 | 1,36 | 1,36 |
| дробина | 0,2 | - | 98 | 78 | - | 20 | 16 | - | 1,12 | 1,12 | - | 0,08 | 0,06 | - | - | 0,09 |
| патока | 0,76 | 56 | 19 | 16 | 43 | 14 | 12 | 2,27 | 0,79 | 0,84 | 1,4 | 0,4 | 0,4 | 2,84 | 1,70 | 0,61 |
| 4. Зелені корми, всього | 1634 | 2841 | 2276 | 266 | 499 | 400 | 14,05 | 28,05 | 28,05 | 5,2 | 32,0 | 25,6 | 10,53 | 38,9 | 38,80 | |
| багаторічні трави | 0,2 | 543 | 307 | 245 | 109 | 61 | 49 | 5,76 | 3,43 | 3,44 | 1,2 | 0,8 | 0,6 | 2,43 | 0,97 | 0,91 |
| однорічні трави | 0,2 | 208 | 1561 | 1251 | 42 | 312 | 250 | 2,22 | 17,54 | 17,53 | 2,08 | 25,8 | 20,6 | 4,21 | 31,37 | 31,22 |
| кукурудзи | 0,13 | 883 | 973 | 780 | 115 | 126 | 101 | 6,08 | 7,08 | 7,08 | 2,2 | 5,3 | 4,2 | 4,46 | 6,44 | 6,37 |
| 5. Обрат | 0,13 | 236 | 186 | 149 | 31 | 24 | 19 | 1,64 | 1,35 | 1,33 | 2,1 | 2,3 | 1,9 | 4,25 | 2,80 | 2,88 |
| 6. Молоко | 0,30 | 205 | 294 | 236 | 61 | 88 | 71 | 3,22 | 4,95 | 4,98 | 9,4 | 13,3 | 10,7 | 19,04 | 16,17 | 16,22 |
| 7. Сухе молоко | 1,25 | 2 | - | - | 2,5 | - | - | 0,13 | - | - | 0,1 | - | - | 0, 20 | - | - |
| 8. Сіль | - | 33 | 18 | 15 | - | - | - | - | - | - | 0,26 | 0,16 | 0,1 | 0,53 | 0, 19 | 0,15 |
| Всього витрачено кормів | - | 9178 | 7876 | 6310 | 1892,5 | 1779 | 1426 | 100 | 100 | 100 | 49,36 | 82,25 | 65,98 | 100 | 100 | 100 |
Таблиця 2.6 11.
СТРУКТУРА РАЦІОНІВ ВРХ (ОСНОВНЕ СТАДО) ПО ПОЖИВНОСТІ І ВАРТОСТІ
| Види кормів | Поживність, к од | Використано кормів, ц. | Структура кормів по поживності | Структура кормів по вартості | ||||||||||||
| ц к. од. | в% до підсумку | тис, грн | в% до підсумку | |||||||||||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | ||
| 1. Концентрати, всього | 854 | 699 | 561 | 995 | 776 | 623 | 40,43 | 26,05 | 26,08 | 19,3 | 19,1 | 15,3 | 42,60 | 30,17 | 30,06 | |
| пшениця | 1,2 | 553 | 222 | 178 | 664 | 266 | 214 | 26,98 | 8,93 | 8,96 | 15,0 | 5,9 | 4,7 | 33,11 | 9,32 | 9,23 |
| ячмінь | 1,1 | 47 | 102 | 82 | 52 | 112 | 90 | 2,11 | 3,76 | 3,77 | 1,1 | 2,0 | 1,6 | 2,43 | 3,16 | 3,14 |
| кукурудза | 1,3 | - | 64 | 51 | - | 83 | 66 | - | 2,79 | 2,76 | - | 1,8 | 1,4 | - | 2,84 | 2,75 |
| овес | 1 | 15 | - | - | 15 | - | - | 0,61 | - | - | 0,3 | - | - | 0,66 | - | - |
| горох | 1,1 | - | 7 | 6 | - | 8 | 7 | - | 0,27 | 0,29 | - | 0,1 | 0,08 | - | 0,16 | 0,16 |
| ячмінь з/отх | 0,8 | 77 | - | - | 62 | - | - | 2,52 | - | - | 0,4 | - | - | 0,88 | - | - |
| жмих | 1,08 | 112 | 207 | 166 | 121 | 224 | 179 | 4,92 | 7,52 | 7,49 | 1,37 | 6,1 | 4,9 | 3,02 | 9,64 | 9,63 |
| соняшник з/отх | 0,8 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| пшениця з/отх | 0,8 | 61 | - | - | 49 | - | - | 1,99 | - | - | 0,2 | - | - | 0,44 | - | - |
| отрубя | 0,8 | - | 46 | 37 | - | 37 | 30 | - | 1,24 | 1,26 | - | 1,0 | 0,8 | - | 1,58 | 1,57 |
| комбікорм | 0,9 | 36 | 51 | 41 | 32 | 46 | 37 | 1,30 | 1,54 | 1,55 | 0,9 | 2,2 | 1,8 | 1,99 | 3,48 | 3,54 |
| 2. Грубі корми, всього | 458 | 637 | 511 | 168 | 239 | 192 | 6,83 | 8,02 | 8,04 | 4,6 | 8,6 | 7,1 | 10,15 | 13,59 | 13,95 | |
| кормова суміш | 0,2 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| сіно | 0,44 | 321 | 464 | 372 | 141 | 204 | 164 | 5,73 | 6,95 | 6,86 | 3,2 | 5,3 | 4,2 | 7,06 | 8,37 | 8,25 |
| солома | 0,2 | 137 | 173 | 139 | 27 | 35 | 28 | 1,10 | 1,17 | 1,17 | 1,4 | 3,3 | 2,9 | 3,09 | 5,21 | 5,70 |
| трава гранульована | 0,72 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 3. Сочні всього, | 5063 | 4503 | 3612 | 807 | 985 | 788 | 32,79 | 33,06 | 32,98 | 14,5 | 24,0 | 19,2 | 32,01 | 37,91 | 37,72 | |
| силос | 0,2 | 2575 | 3425 | 2747 | 515 | 685 | 549 | 20,93 | 22,99 | 22,98 | 7,9 | 18,8 | 15,1 | 17,44 | 29,70 | 29,67 |
| коренеплоди | 0,12 | 238 | - | - | 29 | - | - | 1,18 | - | - | 0,7 | - | - | 1,55 | - | - |
| жом | 0,1 | 2191 | 313 | 251 | 219 | 31 | 25 | 8,90 | 1,04 | 1,05 | 5,1 | 0,5 | 0,4 | 11,26 | 0,79 | 0,79 |
| дробина | 0,2 | - | 559 | 448 | - | 112 | 89 | - | 3,76 | 3,73 | - | 0,5 | 0,4 | - | 0,79 | 0,79 |
| патока | 0,76 | 58 | 206 | 165 | 44 | 157 | 125 | 1,79 | 5,27 | 5,23 | 0,8 | 4,2 | 3,3 | 1,77 | 6,64 | 6,48 |
| 4. Зелені корми, всього | 3042 | 5891 | 4725 | 491 | 979 | 786 | 19,95 | 32,86 | 32,90 | 6,9 | 11,6 | 9,3 | 15,23 | 18,33 | 18,27 | |
| багаторічні трави | 0,2 | 911 | 1911 | 1533 | 182 | 382 | 307 | 7,40 | 12,82 | 12,85 | 1,5 | 5,2 | 4,2 | 3,31 | 8,21 | 8,25 |
| однорічні трави | 0,2 | 450 | 1147 | 920 | 90 | 229 | 184 | 3,66 | 7,69 | 7,70 | 1,5 | 2,8 | 2,2 | 3,31 | 4,42 | 4,32 |
| кукурудзи | 0,13 | 1681 | 2832 | 2272 | 219 | 368 | 295 | 8,90 | 12,35 | 12,35 | 3,9 | 3,6 | 2,9 | 8,61 | 5,69 | 5,70 |
| 5. Обрат | 0,13 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 6. Молоко | 0,30 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 7. Сухе молоко | 1,25 | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - |
| 8. Сіль | - | 43 | 27 | 22 | - | - | - | - | - | - | - | - | - | - | - | - |
| Всього витрачено кормів | - | 9417 | 11757 | 9430 | 2461 | 2979 | 2389 | 100 | 100 | 100 | 45,3 | 63,3 | 50,9 | 100 | 100 | 100 |
Причиною збитковості виробництва молока є висока собівартість його виробництва і низька ціна реалізації. Розглядаючи показники трудоємкості виробництва молока ми бачимо, що вони збільшуються з кожним роком, це стосується і затрат кормів на 1 ц виробленої продукції. Що стосується рівня товарності молока, то він тримається близько 85%.
Таблиця 2.6 12
ЕКОНОМІЧНА ЕФЕКТИВНІСТЬ ВИРОБНИЦТВА ПРОДУКЦІЇ
ТВАРИННИЦТВА
| Показники | Молоко | Приріст ВРХ | ||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1. Надії молока від 1 корови, кг | 1470 | 1440 | 1460 | х | х | х |
| 2. Середньодобовий приріст живої маси, г | Х | Х | Х | 217 | 216 | 224 |
| 3. Трудоємкість, люд. - год/ц | 17,8 | 19,4 | 18,9 | 148,9 | 145,6 | 153,6 |
| 4. Затрати кормів, ц к. од. /ц | 2, 20 | 2,62 | 2,49 | 15,9 | 18,0 | 16,0 |
| 5. Повна собівартість1ц, грн | 68,39 | 82,82 | 97,00 | 772,00 | 904,04 | 1064,85 |
| 6. Ціна реалізації 1 ц, грн | 51,77 | 66,37 | 68,85 | 234,28 | 211,34 | 290,11 |
| 7. Прибуток (+), збиток(-) | ||||||
| а) на 1 ц, грн (6-5) | -16,62 | -16,45 | -28,16 | -537,72 | -692,7 | -774,54 |
| б) на 1 гол, грн (1/100*7а) | -244,31 | -236,88 | -411,14 | -1166,85 | -1496,2 | -1734,6 |
| 8. Рівень товарності,% | 74,0 | 81,5 | 85,03 | 224,2 | 145,5 | 174,9 |
| 9. Рівень рентабельності,((7а/5) *100) | -24,30 | -19,86 | -29,03 | -69,65 | -76,62 | -72,74 |
Розглянемо на прикладі таблиці 2.6 13. динаміку собівартості 1 ц основної сільськогосподарської продукції в ДГ “Комунар” за період 2000-2002 роки.
Аналізуючи дані таблиці, бачимо, що собівартість основної сільгосппродукції за вивчаємий період мала тенденцію зростання, окрім
собівартості плодів, їх собівартість зменшилась на 2,4%, собівартість іншої ж продукції зазнала як мінімального зростання (ярові зернові – на 1,4%), так – і максимального (насіння – 283,9%).
Таблиця 2.6 13.
ДИНАМІКА СОБІВАРТОСТІ 1 Ц ОСНОВНОЇ
СІЛЬСЬКОГОСПОДАРСЬКОЇ ПРОДУКЦІЇ
| Види продукції | 2000 | 2001 | 2002 |
2002 р. в% до 2000 р. |
| 1 | 2 | 3 | 4 | 5 |
| 1. Зернові і бобові без кукурузи | 21,87 | 17,90 | 22,35 | 102,2 |
| в т. ч.: озимі зернові | 19,69 | 17,59 | 20,12 | 103,5 |
| ярові зернові | 25,36 | 18,93 | 25,92 | 101,4 |
| зернобобові | 46,53 | 38,13 | 49,51 | 106,4 |
| 2. Кукурудза на зерно | - | - | - | - |
| 3. Цукрові буряки | 6,23 | - | - | - |
| 4. Соняшник на зерно | 30,72 | 37,28 | 43,48 | 141,5 |
| 5. Картопля | - | - | - | - |
| 6. Овочі | 50,37 | 60,30 | 91,33 | 181,3 |
| 7. Плоди | 79,69 | 46,66 | 77,76 | 97,6 |
| 8. Кормові коренеплоди | 7,58 | 5,46 | 10,08 | 133,0 |
| 9. Багаторічні трави: - сіно | 4,98 | 9,00 | 5,32 | 106,8 |
| 10. Зелена маса | 1,48 | 2,70 | 2,37 | 160,1 |
| 11. Насіння | 175,81 | 371,21 | 675,00 | 383,9 |
| 12. Однорічні трави | 1,45 | 3,84 | 2,44 | 168,3 |
| 13. Кукурудза на силос і зелені корми | 3,71 | 4,07 | 4,70 | 126,7 |
| 14. Молоко | 65,00 | 78,68 | 92,15 | 141,8 |
| 15. Приріст живої маси: ВРХ | 748,84 | 876,92 | 1032,90 | 137,9 |
| свиней | 1538,46 | - | - | - |
2.7 Економічна ефективність роботи підприємства
Ефективність – це складна економічна категорія, у якій виявляється найважливіша сторона діяльності підприємства - його результативність.
При визначенні фінансових результатів від реалізації продукції виділяють валовий доход, чистий доход і прибуток.
Валовий доход – це частина валової продукції, яка залишається після виключення усіх затрат на виробництво і реалізацію продукції, крім оплата праці і відрахувань на соціальні заходи.
Чистий доход – це частка валової продукції, яка залишається після виключення витрат на її виробництво.
Прибуток – це реалізована частина чистого доходу, яка розраховується як різниця між товарною продукцією і затратами на виробництво і реалізацію товарної продукції. Таким чином, прибуток в загалі заступає як перевищення доходів від продажу товарів (робіт, послуг) над витратами.
На рівні підприємства виділяють наступні види прибутку:
прибуток від реалізації продукції;
балансовий прибуток;
чистий прибуток.
Прибуток від реалізації визначається як різниця між виручкою (без акцизного збору і ПДВ) і повною собівартістю продукції.
Балансовий прибуток - це фінансовий результат від усіх видів діяльності підприємства (реалізація продукції, нематеріальних активів, цінних паперів, прибуток від роялті і інших внереалізаційних операцій).
Чистий прибуток утворюється після сплати із балансового прибутку податків і інших обов'язкових платежів.
Якщо підприємство одержує від реалізації прибуток, тоді воно рентабельне. Тому рентабельність означає доходність (прибутковість). Рівень рентабельності визначається із: відношення прибутку від реалізації продукції до повної собівартості реалізованої продукції і виражається у відсотках.
Рівень рентабельності показує величину прибутку на 1 грн. затрат і характеризує їх використання у поточному році. При цьому кожний відсоток рентабельності відповідає отриманню однієї копійки прибутку з розрахунку на 1 грн. затрат.
Показники валового і чистого доходу підприємства за 2000-2002 роки. Розглянемо у таблиці 2.7 1.
Таблиця 2.7 1.
ВАЛОВИЙ І ЧИСТИЙ ДОХОД ПІДПРИЄМСТВА
| Показники | Один вимір. | Роки |
2002 р. в% до 2001 р. |
||
| 2000 | 2001 | 2002 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1. Валова продукція (поточні ціни) | тис. грн | 1210,6 | 1528,9 | 1285,4 | 84,1 |
| 2. Затрати на основне виробництво, крім оплати праці і відрахувань на соціальні заходи | тис. грн | 1302,7 | 1393,8 | 1397,5 | 100,3 |
| 3. Оплата праці | тис. грн | 318,5 | 340,8 | 380,4 | 111,6 |
| 4. Відрахування на соціальні заходи | тис. грн | 36,6 | 4,8 | 33,5 | 69,8 |
| 5. Валовий доход (1-2) | тис. грн | 317,2 | 135,1 | -112,1 | - |
| 6. Чистий доход (5-3-4) | тис. грн | -37,9 | -210,5 | -526 | - |
Аналізуючи таблицю 2.7 1., ми бачимо, що у 2002 році валової продукції було вироблено на 1285,4 тис. грн., це на 74,8 тис. грн. більше, ніж у 2000 р. і на 243,5 тис. грн. менше ніж у 2001 р. Що стосується затрат на основне виробництво, крім оплати праці і відрахувань на соціальні заходи, то вони були найнижчі за останні три роки – 1302,7 тис. грн у 2000 році., у 2001 р. цей показник становив 1393,8 тис. грн., а у 2002 р. - 1397,5 тис. грн. . Оплата праці у 2002р. зросла на 39,6 тис. грн. у порівнянні з 2001р. і на 61,9 тис. грн. - з 2000р. . Відрахування на соціальні заходи у2002р. зросли відносно 2001р. на 28,7 тис. грн., відносно 2000р. на 3,1 тис. грн. зменшились. Валовий доход, отримуваний підприємством, з кожним роком зменшується. Так у 2000р. він становив 317,2 тис. грн., у 2001р. він зменшився на 182,4 тис. грн., а у 2002р. цей показник взагалі був від’ємним – підприємство отримало 112,1 тис. грн. збитку. Що стосується чистого доходу, то у 2000 році він склав 37,9 тис. грн. збитку, у 2001р. – 210,5 тис. грн., а у 2002р. – 526 тис. грн чистого збитку.
Результати від реалізації продукції, рівень рентабельності виробництва продукції, галузей та підприємства в цілому розглянемо у таблиці 2.7 2.
Таблиця 2.7 2.
РЕЗУЛЬТАТИ ВІД РЕАЛІЗАЦІЇ ПРОДУКЦІЇ, РІВЕНЬ РЕНТАБЕЛЬНОСТІ ВИРОБНИЦТВА ПРОДУКЦІЇ, ГАЛУЗЕЙ ТА ПІДПРИЄМСТВА В ЦІЛОМУ
| Галузі і вид продукції | Виручка від реалізації продукції, тис. грн | Повна собівартість, тис. грн |
Прибуток(+) Збиток (-) тис. грн |
Рівень рентабельності,% | ||||||||
| 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | 2000 | 2001 | 2002 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Зернові і бобові всього | 218,3 | 293,6 | 330,2 | 133,4 | 121,9 | 136,3 | 84,9 | 171,1 | 193,9 | 63,6 | 141,2 | 142,3 |
| 2. Цукрові буряки | - | - | - | - | - | - | - | - | - | - | - | - |
| 3. Соняшник на зерно | 41,0 | 66,4 | 52,9 | 25,8 | 33,2 | 26,7 | 15,2 | 33,2 | 26,2 | 58,9 | 100 | 98,1 |
| 4. Інша продукція | 4,8 | 1,8 | 1,5 | 12,6 | 2,1 | 1,75 | -7,8 | -0,3 | -0,25 | -0,6 | -0,14 | -0,1 |
| Разом по рослинництву | 318,1 | 386,3 | 344,6 | 195,0 | 173,6 | 198,9 | 123,1 | 213,0 | 145,7 | 63,1 | 122,5 | 73,3 |
| 1. Молоко | 247,4 | 306,3 | 310,3 | 326,8 | 382,2 | 437,7 | -79,4 | -75,9 | -127,4 | -24,3 | -19,8 | -29,1 |
| 2. М`ясо: | ||||||||||||
| -ВРХ | 206,4 | 91,3 | 121,3 | 68,0 | 390,5 | 445,1 | 138,4 | -299,2 | -323,8 | 203,5 | -76,6 | -72,7 |
| -свиней | 12,28 | - | - | 17,85 | - | - | -5,57 | - | - | -0,31 | - | - |
| 3. Інша продукція | 6,1 | 6,7 | 8,0 | 5,9 | 6,2 | 7,3 | 0,2 | 0,5 | 0,7 | 3,4 | 8,1 | 9,5 |
| Разом по тваринництву | 468,2 | 402,0 | 374,7 | 764,6 | 591,4 | 559,7 | -296,4 | -189,4 | -185,0 | -38,8 | -32,0 | -33,1 |
| 11. Промислова продукція | 53,0 | 62,7 | 62,3 | 121 | 137,3 | 179,6 | -68,0 | -74,6 | -117,3 | -56,2 | -54,3 | -65,3 |
| 2. Інша продукція, роботи та послуги | 163,7 | 115,7 | 91,7 | 153,2 | 92,4 | 79,7 | 10,5 | 23,3 | 12,0 | 6,9 | 25,2 | 15,1 |
| Всього по підп-ву | 894,1 | 898,5 | 915,0 | 1197,7 | 1016,1 | 992,6 | -303,6 | -117,6 | -77,6 | -25,3 | -11,5 | -7,8 |
Аналізуючи дані таблиці 2.7 2, ми бачимо, що у 2002 році виручка від реалізації зернових і бобових збільшилась на 11,2% в зрівнянні з 2001 роком і склала 330,2 тис. грн. Це сталося, як завдяки збільшенню об'єму реалізованої продукції, так і завдяки збільшенню реалізаційної ціни на зернові і бобові. Повна собівартість зернових у 2002 році склала 136,3 тис. грн., звідси маємо прибуток від реалізації 193,9 тис. грн., а відповідно рівень рентабельності 142,3% на відміну від 63,6% у 2000 році і 141,2% у 2001 році. Розглядаючи результати від реалізації соняшника, бачимо, що найкращі показники були у 2001році. Так виручка від його реалізації склала 66,4 тис. грн., а повна собівартість 33,2 тис. грн., а відповідно і рівень рентабельності теж вищій – 100% проти 58,9% у 2000р. і 98,1% у 2002р. . Підсумовуючи результати від реалізації продукції рослинництва, ми бачимо, що рентабельність по цій галузі найвища була у 2001 році – 122,5%, це на 94,1% більше, ніж у 2000р. і на 67,1% проти 2002р. .
Що стосується галузі тваринництва, то вона як в 2002 році, так і в попередні була не рентабельною. Так рівень рентабельності виробництва молока в 2002 році становив - 29,1%, в 2001р. – (-19,8%), а в 2000р. – (-24,3%); рентабельність м'яса ВРХ, починаючи з 2001р., теж стала від’ємною: у 2001р. – (-76,6%), у 2002р. – (-72,7%). Загальний рівень рентабельності виробництва по галузі у 2000 р. склав - 38,8%, у 2001р. – (-32,0%), у 2002р. – (-33,1%).
Загальний рівень рентабельності виробництва продукції по підприємству хоча й поступово підвищується, та все ж таки залишається від’ємним: у 2000 р. склав – 25,3%, у 2001 р. – (-11,5%) і у 2002 р. – (-7,8%).
Інтегральну ефективність роботи підприємства характеризують показники, що наведені в таблиці 2.7 3:
виробниче-технологічної ефективності, які відображають ступінь використання виробничих ресурсів. До цих показників відносяться виробництво валової продукції в співставних цінах на 100 га с. - г. угідь.
В 2002р. цей показник склав 22,2 тис. грн, що на 9,4% більше, ніж у 2001р. і на 23,7% менше, ніж у 2000р.; виробництво валової продукції на 100 грн. основних виробничих фондів і оборотних засобів. Цей показник у 2000 р. становив 4,8 тис. грн., у 2001 р. – 4,0 тис. грн., у 2002 р. – 4,9 тис. грн.; виробництво валової продукції на 1 середньорічного робітника. У 2002 р. цей показник зріс відносно 2001 р. на 1,7%, зменшився відносно 2000 р. на 23,7%;
виробниче-економічної ефективності, які відображають рівень економічної ефективності виробництва продукції у вартісному виразі.
Як видно з таблиці, рівень товарної с. - г. продукції на 100 га с. - г. угідь мав тенденцію зростання, а валовий доход на середньорічного робітника навпаки – спадання. Рівень рентабельності по фондам по всім рокам вивчаємого періоду був збитковим;
соціально-економічної ефективності, які відображають економічні інтереси суспільства, підприємства і робітника. З позиції суспільства підприємство ефективне, якщо воно виробляє продукцію при затратах, які не перевищують раціональний рівень, з позиції підприємства – якщо забезпечуються умови розширеного відтворення; з позиції робітника – якщо створюються умови для задоволення матеріальних і духовних потреб.
Таблиця 2.7.3.
ІНТЕГРАЛЬНА ЕФЕКТИВНІСТЬ РОБОТИ ПІДПРИЄМСТВА
| Показники | Один. вимір | Роки |
2002 р в% до 2001 р |
||
| 2000 | 2001 | 2002 | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| А. Виробниче-технологічна | |||||
| 1. Валова продукція сільського господарства (вспівставних цінах 1996р): | |||||
| - на 100 га с/г угідь | тис. грн | 29,1 | 24,5 | 22,2 | 90,6 |
| - на 100 грн основних виробничих фондів і оборотних засобів | грн | 4,8 | 4,0 | 4,9 | 122,5 |
| -на 1середньорічного робітника | тис. грн | 3,25 | 2,92 | 2,97 | 101,7 |
| Б. Виробниче-економічна | |||||
| 1. Товарна продукція сільського господарства на 100 га с/г угідь | тис. грн | 31,2 | 33,1 | 34,9 | 105,4 |
| 2. Валовий доход на середньорічного робітника | тис. грн | 1,42 | 0,65 | -0,58 | - |
| 3. Рівень рентабельності по фондам | % | -9,8 | -0,5 | -14,15 | - |
| В. Соціально-економічна | |||||
| 1. Рівень сукупної рентабельності | % | -11,5 | -7,8 | -25,3 | - |
Для характеристики фінансового стану підприємства використовуються показники балансу форми 1 річного звіту підприємства;
Фінансовий стан підприємства визначають за допомогою показників платоспроможності і фінансової стійкості.
Фінансова стійкість підприємства – це можливість підприємства своєчасно поповнювати запаси, вести розрахунки і платежі за рахунок власних коштів. Визначаються за допомогою коефіцієнтів:
фінансової незалежності;
фінансової стабільності;
маневреності власними коштами.
Коефіцієнт фінансової незалежності розраховують як відношення усієї суми власних коштів до валюти балансу підприємства Він показує ступінь незалежності від залучених коштів.
Оптимальне значення – 0,5 (Але чим вище, тим краще – зменшується залежність від зовнішніх джерел).
Коефіцієнт фінансової стабільності розраховують як відношення суми обов’язків підприємства по залученим коштам до суми власних коштів.
Оптимальне значення – < 1, тобто власні кошти перевищують залучені і підприємство має достатній рівень фінансової стабільності і відносно незалежне від зовнішніх фінансових джерел
Коефіцієнт маневреності власними коштами розраховують як відношення власних оборотних коштів до суми джерел власних коштів. Він характеризує ступінь вкладення у найбільш маневрені активи (оборотні кошти).
Оптимальне значення – > 0,1, тобто більш 10 коп. власних оборотних коштів на 1 грн. джерел власних коштів.
Платоспроможність підприємства – це його можливість своєчасно гасити коштами, які є першочергові платіжні зобов'язання.
Визначаються за допомогою коефіцієнтів:
абсолютної ліквідності;
проміжного покриття;
загального покриття.