Обґрунтування проекту нового дочірнього виробничого спільного підприємства "Кипарис-Т"
Цінні папери можуть бути іменними або на пред'явника. Іменні цінні папери, якщо інше не передбачено цим Законом або в них спеціально не вказано, що вони не підлягають передачі, передаються шляхом повного індосаменту (передавальним записом, який засвідчує перехід прав за цінним папером до іншої особи). Цінні папери на пред'явника обертаються вільно. Цінні папери можуть бути використані для здійснення розрахунків, а також як застава для забезпечення платежів і кредитів.
В Україні акціонерні товариства для формування власного капіталу можуть випускатися такі види цінних паперів [3],[9]:
а) пайові цінні папери (фіктивна форма відображення капіталу):
- акції;
б) боргові (довгострокові позики) цінні папери:
- облігації підприємств;
Акція - цінний папір без установленого строку обігу, що засвідчує дольову участь у статутному фонді акціонерного товариства, підтверджує членство в акціонерному товаристві та право на участь в управлінні ним, дає право його власникові на одержання частини прибутку у вигляді дивіденду, а також на участь у розподілі майна при ліквідації акціонерного товариства.
Акції можуть бути іменними та на пред'явника, привілейованими та простими. Громадяни вправі бути власниками, як правило, іменних акцій. Обіг іменної акції фіксується у книзі реєстрації акцій, що ведеться товариством. До неї має бути внесено відомості про кожну іменну акцію, включаючи відомості про власника, час придбання акції, а також кількість таких акцій у кожного з акціонерів.
По акціях на пред'явника у книзі реєструється їх загальна кількість.
Привілейовані акції дають власникові переважне право на одержання дивідендів, а також на пріоритетну участь у розподілі майна акціонерного товариства у разі його ліквідації. Власники привілейованих акцій не мають права брати участь в управлінні акціонерним товариством, якщо інше не передбачено його статутом. Привілейовані акції можуть випускатися із фіксованим у процентах до їх номінальної вартості щорічно виплачуваним дивідендом. Виплата дивідендів провадиться у розмірі, зазначеному в акції, незалежно від розміру одержаного товариством прибутку у відповідному році. У тому разі коли прибуток відповідного року є недостатнім, виплата дивідендів по привілейованих акціях провадиться за рахунок резервного фонду.
Якщо розмір дивідендів, що сплачуються акціонерам, по простих акціях перевищує розмір дивідендів по привілейованих акціях, власникам останніх може провадитися доплата до розміру дивідендів, виплачених іншим акціонерам.
Привілейовані акції не можуть бути випущені на суму, що перевищує 10 процентів статутного фонду акціонерного товариства. Порядок здійснення переважного права на одержання дивідендів визначається статутом акціонерного товариства.
Власник акції має право на частину прибутку акціонерного товариства (дивіденди), на участь в управлінні товариством (крім власника привілейованої акції), а також інші права, передбачені цим Законом, іншими законодавчими актами України, а також статутом акціонерного товариства.
Рішення про випуск акцій приймається засновниками акціонерного товариства або загальними зборами акціонерів акціонерного товариства. Випуск акцій акціонерним товариством здійснюється у розмірі його статутного фонду або на всю вартість майна державного підприємства (у разі перетворення його в акціонерне товариство). Додатковий випуск акцій можливий у тому разі, коли попередні випуски акцій були зареєстровані і всі раніше випущені акції повністю оплачені за вартістю не нижче номінальної. Забороняється випуск акцій для покриття збитків, пов'язаних з господарською діяльністю акціонерного товариства. Акції оплачуються в гривнях, а у випадках, передбачених статутом акціонерного товариства, також у іноземній валюті або шляхом передачі майна. Незалежно від форми внесеного вкладу вартість акції виражається у гривнях.
Дивіденди по акціях виплачуються один раз на рік за підсумками календарного року в порядку, передбаченому статутом акціонерного товариства, за рахунок прибутку, що залишається у його розпорядженні після сплати встановлених законодавством податків, інших платежів у бюджет та процентів за банківський кредит.
У статуті суспільства повинні бути визначений розмір дивіденду і (чи) вартість, виплачувана при ліквідації суспільства (ліквідаційна вартість) по привілейованих акціях кожного типу. Розмір дивіденду і ліквідаційна вартість визначаються у твердій грошовій чи сумі у відсотках до номінальної вартості привілейованих акцій. Розмір дивіденду і ліквідаційна вартість по привілейованих акціях вважаються визначеними також, якщо статутом суспільства встановлений порядок їхнього визначення.
Власники привілейованих акцій, по яких не визначений розмір дивіденду, мають право на одержання дивідендів нарівні з власниками звичайних акцій. Якщо статутом суспільства передбачені привілейовані акції двох і більш типів, то статутом суспільства повинна бути також установлена черговість виплати дивідендів і ліквідаційної вартості по кожному типу привілейованих акцій. Статутом суспільства може бути встановлено, що невиплачений чи не цілком виплачений дивіденд по привілейованих акціях визначеного типу, розмір якого визначений у статуті, накопичується і виплачуються згодом (кумулятивні привілейовані акції). У статуті суспільства можуть бути визначені також можливість і умови конвертації привілейованих акцій визначеного типу в звичайні акції чи привілейовані акції інших типів.
Акціонери - власники привілейованих акцій беруть участь у загальних зборах акціонерів із правом голосу при рішенні питань про реорганізацію і ліквідацію суспільства. Акціонери - власники привілейованих акцій визначеного типу здобувають право голосу при рішенні на загальних зборах акціонерів питань про внесення змін і доповнень у статут суспільства, що обмежують права акціонерів - власників цього типу привілейованих акцій, включаючи випадки визначення чи збільшення ліквідаційної вартості, виплачуваної по привілейованих акціях попередньої черги, а також надання акціонерам - власникам іншого типу привілейованих акцій переваг у черговості виплати дивіденду і (чи) ліквідаційної вартості акцій.
Акціонери - власники привілейованих акцій визначеного типу, розмір дивіденду по який визначений у статуті суспільства, за винятком акціонерів - власників кумулятивних привілейованих акцій, мають право брати участь у загальних зборах акціонерів із правом голосу з усіх питань його компетенції, починаючи зі збори, що назначені за річними загальними зборами акціонерів, на якому не було прийняте рішення про виплату дивідендів чи були прийняті рішення про неповну виплату дивідендів по привілейованих акціях цього типу. Право акціонерів - власників привілейованим акціям такого типу брати участь у загальних зборах акціонерів припиняється з моменту першої виплати по зазначених акціях дивідендів у повному розмірі.
Статут суспільства може передбачати право голосу по привілейованих акціях визначеного типу, якщо статутом суспільства передбачена можливість конвертами акцій цього типу в звичайні акції. При цьому власник такої привілейованої акції має кількість голосів, не перевищуючу кількість голосів по звичайних акціях, у які може бути конвертована приналежна йому привілейована акція.
Облігація - цінний папір, що засвідчує внесення її власником грошових коштів і підтверджує зобов'язання відшкодувати йому номінальну вартість цього цінного паперу в передбачений в ньому строк з виплатою фіксованого процента (якщо інше не передбачено умовами випуску). Облігації усіх видів розповсюджуються серед підприємств і громадян на добровільних засадах.
Облігації підприємств випускаються підприємствами усіх передбачених законом форм власності, об'єднаннями підприємств, акціонерними та іншими товариствами і не дають їх власникам права на участь в управлінні.
Облігації можуть випускатися іменними і на пред'явника, процентними і безпроцентними (цільовими), що вільно обертаються або з обмеженим колом обігу. Облігації підприємств повинні мати такі реквізити: найменування цінного паперу - "облігація", фірмове найменування і місцезнаходження емітента облігацій; фірмове найменування або ім'я покупця (для іменної облігації); номінальну вартість облігації; строки погашення, розмір і строки виплати процентів (для процентних облігацій); місце і дату випуску, а також серію і номер облігації; підпис керівника емітента або іншої уповноваженої на це особи, печатку емітента.
Крім основної частини до облігації може додаватися купонний лист на виплату процентів. Купон на виплату процентів повинен містити такі основні дані: порядковий номер купона на виплату процентів; номер облігації, по якій виплачуються проценти; найменування емітента і рік виплати процентів. Облігації, запропоновані для відкритого продажу з наступним вільним обігом (крім безпроцентних облігацій), повинні містити купонний лист.
Рішення про випуск облігацій підприємств приймається емітентом і оформляється протоколом. Акціонерні товариства можуть випускати облігації на суму не більше 25 процентів від розміру статутного фонду і лише після повної оплати усіх випущених акцій.
Випуск облігацій підприємств для формування і поповнення статутного фонду емітентів, а також для покриття збитків, пов'язаних з їх господарською діяльністю, не допускається.
б) Фінансовий механізм управління акціонерним підприємством
Фінанси підприємства – це сукупність економічних, грошових відносин, що виникають у процесі виробництва, розподілу і використання сукупного суспільного продукту, національного багатства, і зв'язані з утворенням, розподілом і використанням валового доходу, грошових нагромаджень і фінансових ресурсів підприємств [12].
До фінансових відносин, що визначають зміст даної категорії, прийнято відносити грошові відносини, що виникають у процесі розширеного відтворення, а саме:
між підприємствами й іншими суб'єктами господарювання;
між підприємствами і бюджетною системою;
між підприємствами і фінансово-кредитною системою;
усередині різних об'єднань підприємств;
усередині підприємства.
Роль фінансів підприємства полягає в наступному [10]:
1. Розподіляючи і перерозподіляючи національний доход і національне багатство на загальнодержавному рівні, фінанси підприємств забезпечують формування фінансових ресурсів країни, використовуваних для утворення бюджету і позабюджетних суспільних фондів.
2. У ході розподілу і перерозподілу національного доходу і національного багатства на рівні підприємств вони забезпечують сферу матеріального виробництва необхідними фінансовими ресурсами і коштами для безупинного процесу розширеного відтворення.
3. На рівні виробничих колективів за допомогою фінансів формуються такі грошові фонди, як фонди оплати праці і матеріального стимулювання, здійснюються програми соціального розвитку колективів підприємств.
4. Важливої є роль фінансів підприємств у збалансованості в народному господарстві між матеріальними і грошовими фондами, призначеними для цілей споживання і нагромадження. Від ступеня забезпечення такої збалансованості багато в чому залежать стабільність національної грошової одиниці, грошовий обіг, стан платіжно-розрахункової дисципліни в народному господарстві.
5. Безпосередній зв'язок фінансів підприємств і фінансів галузей народного господарства з усіма фазами відтворювального процесу обумовлює їх високу потенційну активність і велику можливість впливу на всі сторони господарювання.
6. Фінанси підприємств можуть служити важливим інструментом державного регулювання економіки. З їхньою допомогою здійснюється регулювання відтворення виробленого продукту, забезпечується фінансування розширеного відтворення на основі оптимального співвідношення між засобами, спрямованими на споживання і нагромадження.
Фінанси підприємств виконують три основні функції:
розподільну;
контрольну;
формування грошових доходів;
Під розподільною функцією фінансів підприємства варто розуміти здійснення ними своєї діяльності в процесі розподілу валового внутрішнього продукту підприємства.
Під контрольною функцією фінансів підприємства варто розуміти внутрішньо властиву їм здатність об'єктивно відбивати і тим самим контролювати стан економіки підприємства.
Фінансові відносини підприємства виникають тоді, коли на грошовій основі відбувається формування власних засобів підприємства, його доходів, залучення позикових джерел фінансування господарської діяльності, розподіл доходів, що утворяться в результаті цієї діяльності, їхнє використання на цілі розвитку підприємства.
Організація господарської діяльності вимагає відповідного фінансового забезпечення, тобто первісного капіталу, що утворюється з внесків засновників підприємства і приймає форму статутного капіталу. Це найважливіше джерело формування майна будь-якого підприємства.
При створенні підприємства статутний капітал направляється на придбання основних фондів і формування оборотних коштів у розмірах, необхідних для ведення нормальної виробничо - господарської діяльності, вкладається в придбання ліцензій, патентів, ноу-хау, використання яких є важливим доходним фактором. Таким чином, первісний капітал інвестується у виробництво, у процесі якого створюється вартість, що виражається ціною реалізованої продукції. Після реалізації продукції вона приймає грошову форму - форму виторгу від реалізації вироблених товарів, що надходить на розрахунковий рахунок підприємства.
Виторг - це ще не доход, але джерело відшкодування витрачених на виробництво продукції коштів і формування грошових фондів і фінансових резервів підприємства. У результаті використання виторгу з нього виділяються якісно різні складові частини створеної вартості.
Насамперед це зв'язано з формуванням амортизаційного фонду, що утворюється у виді амортизаційних відрахувань після того, як знос основних виробничих фондів і нематеріальних активів прийме грошову форму. Обов'язковою умовою утворення амортизаційного фонду є продаж зроблених товарів споживачу і надходження виторгу.
Оскільки матеріальну основу створюваного товару складають сировина, матеріали, покупні комплектуючі вироби і напівфабрикати, їхня вартість поряд з іншими матеріальними витратами, зносом основних виробничих фондів, заробітною платою працівників складають витрати підприємства з виробництва продукції, що приймають форму собівартості. До надходження виторгу ці витрати фінансуються за рахунок оборотних коштів підприємства, що не витрачаються, а авансуються у виробництво. Після надходження виторгу від реалізації товарів оборотні кошти відновлюються, а понесені підприємством витрати по виробництву продукції відшкодовуються.
Відокремлення витрат у виді собівартості дає можливість зіставити отриманий від реалізації продукції виторг і зроблені витрати. Зміст інвестування засобів у виробництво продукції складається в одержанні чистого доходу, і якщо виторг перевищує собівартість, то підприємство одержує його у виді прибутку.
Прибуток і амортизаційні відрахування є результатом кругообігу засобів, вкладених у виробництво, і відносяться до власних фінансових ресурсів підприємства, якими воно розпоряджається самостійно. Оптимальне використання амортизаційних відрахувань і прибутку по цільовому призначенню дозволяє відновити виробництво продукції на розширеній основі.
Призначення амортизаційних відрахувань - забезпечувати відтворення основних виробничих фондів і нематеріальних активів. На відміну від амортизаційних відрахувань прибуток не залишається цілком у розпорядженні підприємства, його значна частина у виді податків надходить у бюджет, що визначає ще одну сферу фінансових відносин, що виникають між підприємством і державою з приводу розподілу створеного чистого доходу.
Прибуток, що залишається в розпорядженні підприємства - це багатоцільове джерело фінансування його потреб, але основні напрямки його використання можна визначити як нагромадження і споживання. Пропорції розподілу прибутку на нагромадження і споживання визначають перспективи розвитку підприємства.
Амортизаційні відрахування і частина прибутку, що направляється на нагромадження, складають грошові ресурси підприємства, використовувані на його виробничий і науково - технічний розвиток, формування фінансових активів - придбання цінних паперів, внески в статутний капітал інших підприємств і т.п. Інша частина прибутку, використовується на нагромадження, направляється на соціальний розвиток підприємства. Частина прибутку використовується на споживання, у результаті чого виникають фінансові відносини між підприємством і особами - акціонерами, як зайнятими, так і не зайнятими на підприємстві. Оскільки фінанси підприємства як відносини є частиною економічних відносин, що виникають у процесі господарської діяльності, принципи їх організації визначаються основами господарської діяльності підприємств. Виходячи їх цього, принципи організації фінансів можна сформулювати в такий спосіб: самостійність в області фінансової діяльності, самофінансування, зацікавленість у підсумках фінансово - господарської діяльності, відповідальність за її результати, контроль за фінансово - господарською діяльністю підприємства.
г) Формування прибутку підприємства
Прибуток є однією з основних категорій товарного виробництва. Це передусім виробнича категорія, що характеризує відносини, які складаються в процесі суспільного виробництва [19].
Поява прибутку безпосередньо пов’язана з появою категорії “Витрати виробництва”. Прибуток – це та частина додаткової вартості продукту, що реалізується підприємством, яка залишається після покриття витрат виробництва.
Відособлення частини вартості продукції у вигляді витрат виступає в грошовому виразі як собівартість продукції.
Додатковий продукт – це вартість, створювана виробниками понад вартість необхідного продукту. додатковий продукт властивий усім суспільно-економічним формаціям і є однією з важливих умов їхнього успішного розвитку.
Прибуток – це частина додаткової вартості, виробленої і реалізованої, готової до розподілу. Підприємство одержує прибуток після того, як втілена у створеному продукті вартість буде реалізована і набере грошової форми. Об’єктивна основа існування прибутку пов’язана з необхідністю первинного розподілу додаткового продукту. Прибуток – це форма прояву вартості додаткового продукту. Прибуток є об’єктивною економічною категорією [12]. Тому на його формування впливають об’єктивні процеси, що відбуваються в суспільстві, у сфері виробництва й розподілу валового внутрішнього продукту.
Водночас прибуток – це підсумковий показник, результат фінаново-господарської діяльності підприємств як суб’єктів господарювання. Тому прибуток відбиває її результати і зазнає впливу багатьох чинників.
На формування абсолютної суми прибутку підприємства впливають: результати, тобто ефективність його фінансово-господарської діяльності; сфера діяльності; галузь господарства; установлені законодавством умови обліку фінансових результатів(Рис.1.1).
Отримання прибутку від реалізації продукції (товарі, робіт, послуг) залежить від здійснення основної діяльності суб’єктів господарювання. Прибуток є складовою частиною виручки від реалізації. Однак на відміну від виручки, надходження якої на поточний рахунок підприємства фіксується регулярно, обсяг отриманого прибутку визначається тільки за певний період (квартал, рік) на підставі даних бухгалтерського обліку.
Реально формування прибутку на підприємстві відбувається в міру реалізації продукції. Згідно із законодавчими актами України момент реалізації визначається за датою від вантаження продукції (товарів), а для робіт(послуг) – за датою фактичного виконання (надання) таких, або за датою зарахування коштів покупця на банківський рахунок постачальника.
На рис. 1.2 наведено структурно-логічну схему формування прибутку від реалізації продукції, а також названо основні показники, що впливають на прибуток від реалізації [24].
Прибуток від реалізації продукції безпосередньо залежить від двох основних показників: обсягу реалізації продукції та її собівартості. На зміну обсягу реалізації продукції впливає зміна обсягу виробництва, залишків нереалізованої продукції, частки прибутку в ціні продукції (рентабельність продукції).
Особливостью управління фінансами акціонерного підприємства є управління прибутком, оскільки він є джерелом виплати дивідендів акціонерам, тобто власникам акціонерного підприємства(Рис.1.4). Тому в акціонерному підприємстві нормативна рентабельність акціонерного капіталу має наступні вимоги із боку акціонерів:
дивіденди на просту акцію (після розподілу чистого прибутку та виділення дивідендів на 10 % привілейованих акцій за заздалегідь зазначеним процентом), повинні бути не нижчі за середній процент
доходності інвестицій капіталу в інших галузях економіки, включаючи норму банківського депозитного процента;
- дивіденди на просту акцію повинні враховувати процент інфляційного відшкодування зниження вартості інвестованого в уставний фонд капіталу;
Звідси формування прибутку в акціонерних підприємствах виконується не тільки на умовах самоокупності та самофінансування підприємства, але й виходячи з принципу економічної рентабельності відрахування частини чистого прибутку акціонерам, як їх доход на вкладений капітал.
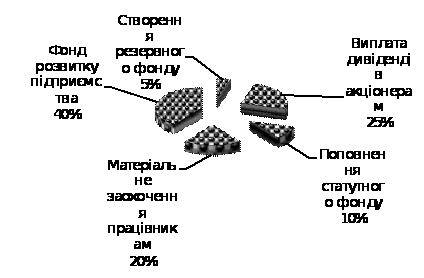
Рис.1.3 Типовий розподіл чистого прибутку акціонерного товариства (після оподаткування)
1.3 Основи бізнес-планування інвестування коштів в проекти створення нових виробництв
Бізнес-план – це план розвитку підприємства, необхідний для освоєння нових сфер діяльності чи фірми для створення нових сфер бізнесу. Основними цілями бізнес-плану є [20]:
визначення ступеня життєздатності і майбутньої стійкості підприємства, зниження ризику підприємницької діяльності;
конкретизація перспектив бізнесу;
залучення уваги й інтересу потенційних інвесторів фірми, а також споживачів і постачальників;
придбання досвіду планування, показ підприємства в перспективі.
Бізнес-план необхідний, насамперед, для залучення уваги майбутніх інвесторів (наприклад, банків), як відправна крапка при веденні переговорів з майбутніми партнерами.
Першим етапом у розробці бізнес-плану є визначення джерел необхідної інформації. Такими джерелами можуть стати підручники по бізнесу-плануванню, урядові заклади, консалтингові й аудиторські фірми, галузеві видання і т.п.
Другий етап – визначення цілей розробки бізнес-плану. Цілі визначаються переліком проблем, які покликаний вирішити бізнес-план. Для більшої привабливості проекту має сенс сполучення внутрішніх і зовнішніх проблем діяльності підприємства, наприклад, пропозиція потенційним інвесторам (комерційним банкам, наприклад) не просто виступати кредитором, а повноправно брати участь у підприємницькому проекті, тобто мати частку в акціонерному капіталі, брати участь у розподілі прибутку і т.д.
Третій етап – визначення цільових читачів бізнес-плану: майбутніх інвесторів, якими можуть виступати акціонери, комерційні банки, венчурні капіталісти і т.д. У залежності від контингенту читачів у бізнес-плані необхідно виділити ті чи інші сторони діяльності фірми, щоб переконати інвесторів у тім, що вкладені кошти будуть раціонально використані і принесуть видимі результати.
Четвертий етап – установлення загальної структури створюваного документа. Звичайно бізнес-план містить у собі наступні складові частини:
– титульний лист і зміст. Титульний лист повинний містити заголовок плану, дату його підготовки, інформацію про укладача плану і для кого він був підготовлений. Зміст повинний давати чітке представлення про весь зміст бізнес-плану.
– резюме. Воно повинно містити в собі основні положення й ідеї бізнес-плану. Резюме повинне складатися з трьох частин: уведення (мети плану і коротко суть проекту), основного змісту (короткий опис усіх ключових моментів бізнес-плану, також рід діяльності, прогноз попиту, джерела фінансування і т.д.) і висновку (представлення факторів майбутнього успіху проекту, опис основних способів дії підприємця). Резюме повинне бути коротким і давати загальне представлення про план, а також воно повинно бути складено таким чином, щоб у читача виникло бажання продовжити читання бізнес-плану.
– історія бізнесу (якщо підприємство вже існує). Тут потрібно підкреслити успіхи фірми й окремих співробітників, розповісти про створення і діяльність фірми, про те, які продукти і послуги пропонує фірма на ринку, про роль вищого керівництва в діяльності підприємства і т.д.
– опис продуктів (послуг). Детальний опис майбутнього товару необхідно довести до зведення інвесторів, що зацікавлені у високому конкурентному потенціалі товару. В описі необхідно відбити способи застосування даного товару і його властивості, порівняння з аналогічною продукцією конкурентів, а також життєвий цикл товару. Увага повинна бути приділена також дизайну й упакуванню і мотивам, що будуть спонукувати покупців здобувати саме даний товар.
– аналіз положення справ у галузі. Опис зовнішнього середовища фірми і визначення ступеня її привабливості. Тут необхідно охарактеризувати розміри ринку і його стан, категорії потенційних покупців, чутливість ринку до різних внутрішніх і зовнішніх факторів, сезонних і циклічних коливань і т.д. Зробивши висновок про загальну привабливість ринку, потрібно визначити потенційну частку фірми в ньому, дати прогноз продажів продукції, як у грошових, так і в натуральних показниках.
– оцінка конкурентів і вибір конкурентної стратегії. Повинні бути визначені головні конкурентні сили в галузі і сформульовані основні варіанти конкурентних стратегій. По М.Портеру існують три конкурентні стратегії: а) – перевага у витратах (утримання витрат на низькому, недоступному для потенційних конкурентів рівні за рахунок економії на масштабі і досвіді виробництва); б) – диференціація (створення фірмою продукту чи послуги з унікальними властивостями, що найчастіше закріплені торговою маркою). в) – фокусування (зосередження уваги на одному із сегментів ринку, на особливій групі покупців, визначеній групі товарів чи на визначеному географічно секторі ринку). У бізнес-плані повинні бути описані обрані стратегії і їхнє конкретне застосування.
– план виробництва. Усі головні компоненти виробничої системи повинні бути описані в бізнес-плані. Крім того, план виробництва повинний включати економічні розрахунки витрат виробництва, повинні бути представлені основні методи виробництва і технології, загальна структура виробничого процесу. У плані виробництва вказується також яка сировина і матеріали необхідні, імена й адреси основних постачальників фірми, характеристики необхідних для організації виробництва потужностей і чи існують уже задіяні потужності, чи може підприємство розраховувати на ефект масштабу виробництва і яка передбачувана структура витрат, як здійснюється контроль якості, яким образом здійснюється вибір устаткування і яке устаткування використовується підприємством. Указується місце, де передбачається помістити підприємство (причини), а також якої кваліфікації робоча сила потрібно для ведення виробництва.
– план маркетингу. Цей план повинний охоплювати всі питання, зв'язані з ринком. Повинні бути представлені основні характеристики покупців на орієнтованому ринку підприємства, покупці повинні бути диференційовані в групи по різних ознаках (рівень доходів, демографічна ознака), і підприємство повинне визначити для себе, на який із сегментів ринку воно має намір орієнтуватися. У плані повинне вказуватися, на яку частку ринку приблизно може претендувати бізнес, чи буде мати місце гостра конкурентна боротьба чи підприємство спробує знайти свою нішу на ринку. Розкривається також методика розрахунку ціни на товар фірми, який чистий доход принесе фірмі обраний рівень ціни, які канали збуту буде використовувати фірма, як передбачається і чи передбачається взагалі організувати опісляпродажний сервіс.
– організаційний план. Тут указується форма власності і тип організаційної структури фірми, розглядаються питання керівництва і розподілу повноважень і відповідальності. Вказуються основні пайовики (акціонери) організації (іноді приводиться весь список), скільки акцій і якого класу було випущено і передбачається випустити, склад ради директорів і правління корпорації, як розподіляються повноваження серед керуючих фірми, які основні риси контрактів з менеджерами фірми, яка організаційна структура фірми і способи взаємодії підрозділів один з одним.
– фінансовий план. Містить у собі три основних планових документи: баланс підприємства, план прибутків й збитків і прогноз руху готівки.
Баланс фірми – зведена таблиця, що вказує джерела капіталу і засобу його розміщення. Звітний баланс є основою для аналізу фінансових показників підприємства.
Звіт про прибутки і збитки (форма №2) – відтворює підсумки діяльності фірми за визначений проміжок часу, також містить інформацію для фінансового аналізу. Тут фірма порівнює витрати і результати своєї діяльності, визначає величину чистого доходу і його розподіл.
Звіт про рух готівки – аналізує джерела і використання готівки, тобто грошові потоки. Зі звіту повинне бути ясно, яке кількість готівки фірма генерувала за минулий період, які джерела готівки і як фірма використовувало свою готівку.
Ще одна важлива складова фінансового плану – визначення джерел капіталу (фондів), необхідного для діяльності фірми, причому дані про джерела капіталу повинні бути ув'язані з використанням фондів. У плані повинні бути представлені:
передбачувана система фінансування і її інструменти (банківські кредити, векселі, облігації, опціони і т.д.);
величина відсотків і основних виплат по боргу;
гарантії чи заставу, що забезпечують безпеку фінансових угод;
показники фінансового важеля, що визначають рівень ризику проекту
список поточних кредитів фірми із сумами і термінами виплат по них;
потенційні податкові переваги того чи іншого способу фінансування бізнесу.
– план досліджень і розробок. Тут висвітлюється рівень витрат на дослідження і розробки (якщо фірма проводить такі), порівняння їх з відповідними витратами минулих періодів і фірм-конкурентів, кваліфікація, досвід і кількість персоналу у відділі досліджень і розробок, оснащеність цього відділу, реальні досягнення дослідницького підрозділу і його внесок у загальний успіх організації.
– оцінка і страхування ризику. Крім розрахунку інвестиційного ризику, у бізнес-плані має сенс виділити окремий відділ проблемам ризику, у якому потрібно провести загальну оцінку можливих ризиків, аналіз типів ризиків, їхніх джерел і моментів виникнення, а також розробити заходу для мінімізації збитку (особливо у випадках форс-мажорних обставин).
1.4 Сутність методів оцінки ефективності інвестиційних проектів
У проектному аналізі прийнятий метод зрівнювання різночасових грошей, так зване дисконтування [17].
Майбутня цінність Бс сьогоднішніх грошей визначається за формулою:
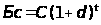 (1.1)
де С – сьогоднішня сума грошей, що інвестуються;
d – постійна норма дисконту, що дорівнює прийнятій для інвестора нормі прибутку на капітал;
t – тривалість розрахункового періоду (в роках);
Сьогоднішня цінність Сб майбутніх грошей визначається таким чином:
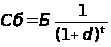 (1.2)
Перерахунок поточних і майбутніх сум в еквівалентній вартості шляхом дисконтування дозволяє визначити цінність проектів на основі поточних і майбутніх витрат і результатів. Підраховані за кожний рік життя проекту, вони дисконтуються, а потім підсумовуються з метою одержання загального показника цінності проекту, на основі якого роблять висновок щодо прийнятності проекту.
Критерії, що використовуються в аналізі інвестиційної діяльності, можна підрозділити на дві групи в залежності від того враховується чи ні часовий параметр: 1) засновані на дисконтованих оцінках; 2) засновані на облікових оцінках. До першої групи відносяться критерії:
чистий приведений ефект (Net Present Value, NPV);
індекс рентабельності інвестиції (Probability Index, PI);
внутрішня норма прибутку (Internal Rate of Return, IRR);
модифікована внутрішня норма прибутку (Modified Internal Rate of Return, MIRR);
дисконтований строк окупності інвестиції (Discounted Payback Period, DPP).
До другої групи відносяться критерії:
строк окупності інвестиції (Payback Period, PP);
коефіцієнт ефективності інвестиції (Accounting Rate of Return, ARR).
а) Метод розрахунку чистого приведеного ефекту
Цей метод заснований на зіставленні величини вихідної інвестиції (IC) із загальною сумою дисконтованих чистих грошових надходжень, генерованих нею протягом прогнозованого періоду. Оскільки приплив коштів розподілений у часі, він дисконтується за допомогою коефіцієнта r, встановлюваного інвестором самостійно виходячи зі щорічного відсотка повернення, який він хоче чи може мати на інвестований їм капітал. Припустимо робиться прогноз про те, що інвестиція (IC) буде генерувати протягом n років річні доходи в розмірі Р1, Р2, …, Рn. Загальна накопичена величина дисконтованих доходів (Present Value, PV) і чистий приведений ефект (Net Present Value, NPV= ЧДД –чистий дисконтований доход) відповідно розраховуються по формулах [13]:
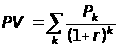 (1.3)
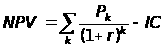 (1.4)
Якщо NPV>0, то проект варто прийняти; якщо NPV<0, то проект варто відкинути; NPV=0, то проект ні прибутковий, ні збитковий. Дамо економічне трактування критерію NPV з позиції власників компанії, що по суті і визначає логіку критерію NPV:
якщо NPV<0, то у випадку прийняття проекту цінність компанії зменшиться, тобто власники компанії понесуть збиток;
якщо NPV=0, то у випадку прийняття проекту цінність компанії не зміниться, тобто добробут її власників залишиться на колишньому рівні;
якщо NPV<0, то у випадку прийняття проекту цінність компанії, а отже, і добробут її власників збільшиться.
Проект із NPV=0 має додатковий аргумент у свою користь – у випадку реа-лізації проекту добробут власників компанії не зміниться, але в той же час об-сяги виробництва зростуть, тобто компанія збільшиться в масштабах.
При прогнозуванні доходів по роках необхідно по можливості врахову-вати усі види надходжень як виробничого, так і невиробничого характеру, що можуть бути асоційовані з даним проектом.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку NPV моди-фікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):