Обґрунтування проекту нового дочірнього виробничого спільного підприємства "Кипарис-Т"
де j – прогнозований середній рівень інфляції.
При розрахунку NPV, як правило, використовується постійна ставка дисконтування, однак при деяких обставинах, наприклад, очікується зміна рівня дисконтних ставок, можуть використовуватися індивідуалізовані по роках коефіцієнти дисконтування. Якщо в ході імітаційних розрахунків приходиться застосовувати різні коефіцієнти дисконтування, то формула (1.5) не застосовується, і проект прийнятний при постійній дисконтній ставці може стати неприйнятним.
б) Метод розрахунку індексу рентабельності інвестиції
Цей метод є по суті наслідком попереднього. Індекс рентабельності (PI) = ІД(індекс доходності) розраховується по формулі [ 20 ]:
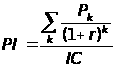 (1.6)
Якщо PI>1, то проект варто прийняти; якщо PI<1, то проект варто відкинути; якщо PI=1, то проект є ні прибутковим, ні збитковим.
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку PI. модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
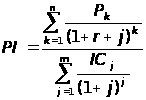 (1.7)
На відміну від чистого приведеного ефекту індекс рентабельності є відносним показником: він характеризує рівень доходів на одиницю витрат, тобто ефективність вкладень – чим більше значення цього показника, тим вище віддача кожної гривні, інвестованої в даний проект. Завдяки цьому критерію PI дуже зручний при виборі одного проекту з ряду альтернативних, що мають приблизно однакові значення NPV (зокрема, якщо два проекти мають однакові значення NPV, але різні обсяги необхідних інвестицій, те вигідніше той з них, що забезпечує велику ефективність вкладень), або при комплектуванні портфеля інвестицій з метою максимізації сумарного значення NPV.
в) Метод розрахунку внутрішньої норми прибутку інвестиції
Під внутрішньою нормою прибутку інвестиції (IRR= ВНД) розуміють значення коефіцієнта дисконтування r, при якому NPV проекту дорівнює нулю:
IRR = r, при якому NPV = f(r) = 0.
Іншими словами, якщо позначити IC=CF0, то IRR знаходиться з рівняння [ 20 ]:
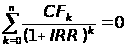 (1.8)
За допомогою таблиць вибираються два значення коефіцієнта дисконтування r1<r2 таким чином, щоб в інтервалі (r1, r2) функція NPV=f(r) змінювала своє значення з “+” на “-” чи з “-” на “+”. Далі застосовують формулу
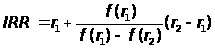 (1.9)
де r1 - значення табульованого коефіцієнта дисконтування, при якому
f(r1)>0 (f(r1)<0)); r2 - значення табульованого коефіцієнта дисконтування, при якому f(r2)<0 (f(r2)>0)).
г) Метод визначення строку окупності інвестицій
Цей метод, що є одним з найпростіших і широко використовуємих у світовій обліково-аналітичній практиці, не припускає тимчасової упорядкованості грошових надходжень [11],[12]. Алгоритм розрахунку строку окупності (СО) залежить від рівномірності розподілу прогнозованих доходів від інвестиції. Якщо доход розподілений по роках рівномірно, то строк окупності розраховується розподілом одноразових витрат на величину річного доходу, обумовленого ними. При одержанні дробового числа воно округляється убік збільшення до най-лижчого цілого. Якщо прибуток розподілений нерівномірно, то строк окупності розраховується прямим підрахунком числа років, протягом яких інвестиція буде погашена кумулятивним доходом. Загальна формула розрахунку показника СО має вид:
 ,
при якому
 (1.10)
Нерідко показник СО = РР розраховується більш точно, тобто розглядається і дробова частина року; при цьому робиться припущення, що грошові потоки розподілені рівномірно протягом кожного року.
Тоді формула (11) модифікується для розрахунків як:
 (1.11)
При враховуванні часового аспекту в розрахунок приймаються грошові потоки, дисконтовані по показнику WACC, а відповідна формула для розрахунку дисконтованого строку окупності (DPP) має вид:
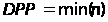 ,
при якому
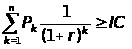 (1.12)
Очевидно, що у випадку дисконтування строк окупності збільшується, тобто завжди DPP>PP. Іншими словами, проект прийнятний за критерієм СО може виявитися неприйнятним за критерієм DPP= ДСО [ 12 ].
Якщо проект припускає не разову інвестицію, а послідовне інвестування фінансових ресурсів протягом m років, то формула для розрахунку ДСО(DPP) модифікується в такий спосіб (з врахуванням впливу інфляції як на дисконтовані потоки інвестиції, так і на сгенеровані потоки прибутку інвестиційного проекту):
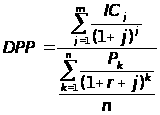 (1.13)
2 АНАЛІТИЧНА ЧАСТИНА. АНАЛІЗ ФІНАНСОВОГО СТАНУ ТА ВИРОБНИЧО-ГОСПОДАРСЬКОЇ ДІЯЛЬНОСТІ УКРАЇНО-КІПРСЬКОГО СП „ КИПАРИС” У 2001 – 2002 РОКАХ
2.1 Загальна техніко-економічна характеристика підприємства СП “КИПАРИС” у 2001 –2002 роках
Спільне Українсько-Кіпрське з іноземними інвестиціями підприємство “Кипарис” засновано на колективній формі власності (закрите акціонерне товариство) та зареєстроване розпорядженням виконкому Дніпропетровської міської Ради народних депутатів від 21.03.97 р. № 251.
Статутний фонд підприємства сформований за рахунок внесків Учасників. Розмір статутного фонду складає 6 446 246.0 грн., що складає 3 441 669.0 доларів США по курсу НБУ 1.873 грн. станом на 03.02.98 р.
Статутний фонд поділений на 64 462 простих акції вартістю номінала по 100 грн.
Іноземні засновники:
Компанія з обмеженою відповідальністю «Rainford Ltd-92 »(Кіпр).
Частка у статутному фонді іноземного інвестора становить 98,95%.
СП з ІІ “Кипарис” являється типовим сучасним підприємством оптово-роздрібної торгівлі та громадського харчування і має наступні торгівельні об”єкти:
- “Універсам на Перемозі”, який розташований на бульварі Слави,буд. 5;
- торгівельний центр “ Rainford”, розташований на вул.Чкалова;
- магазин “Кипарис”, розташований на вул.Паторжинського, 15;
- мережу магазинів на автозаправочних станціях, розташованих на вул.Набережна, 1, вул.Героїв Сталінграду, Донецьке шосе, вул. Боброва.
Крім того, фірма має власну міні-пекарню, та невеликий кондитерський цех, які розташовані в приміщені “Універсаму на Перемозі”.
В приміщеннях роздрібної торговлі (“Універсам на Перемозі” та в магазинах на автозаправочних станціях) налагоджена мережа реалізації продукції власного виробництва громадського харчування - кафе, бістро, закусочні.
Основні організаційні та економічні характеристики ЗАТ СП з ІІ “КИПАРИС” у 2001 – 2002 рока. наведені в табл.2.1 – 2.6.
Таблиця 2.1 – Основні реєстраційні дані 0024604984 ЗАТ СП З II "КИПАРИС"
| Реєстрацiйнi данi | |||
| Код ЄДРПОУ: | 0024604984 | ||
| Назва українською мовою: | ЗАТ СП З II "КИПАРИС" | ||
| Назва іноземною мовою: | ЗАО СП С ИИ "КИПАРИС" | ||
| Місце основної реєстрації в органах податкової служби: | 402 СДПI ПО РОБОТI З ВПП У М.ДНIПРОПЕТРОВСЬК (М.ДНIПРОПЕТРОВСЬК) | ||
| Дата основної реєстрації в ДПА: | 21.03.1997 | ||
| Крім того має платежі | |||
| Код інспекції | Назва інспекції | Дата реєстрації | Номер реєстрації |
| 466 | ДПI У КРАСНОГВАРДIЙСЬКОМУ Р-НI М.ДНIПРОПЕТРОВСЬК (КРАСНОГВАРДIЙСЬКИЙ Р-Н М.ДНIПРОПЕТРОВСЬК) | 19.10.2001 | №3456 |
| Стан платника | |||
| Дата зміни стану платника | Стан платника | ||
| 10.07.2002 | ОСНОВНИЙ ПЛАТНИК | ||
| Дата реєстрації в держадміністрації: | 21.03.1997 | ||
| Орган державної реєстрації: | (4052092) | ||
| Статутний фонд (в грн.): | 13882477,00 | ||
| Орган управління: | (6414)ПIДПРИЄМСТВА УКРАЇНИ З IНОЗЕМНИМИ IНВЕСТИЦIЯМИ | ||
| Організаційно-правова форма: | (240)ЗАКРИТЕ АКЦІОНЕРНЕ ТОВАРИСТВО | ||
| Тип підприємств: | (405)ТОВАРИСТВО | ||
| Кількість співробітників: |
|
||
| Тип платника податків: | ГОЛОВНЕ ПІДПРИЄМСТВО | ||
| Форма власності: | (20)КОЛЕКТИВНА ВЛАСНІСТЬ | ||
| Форма фінансування: | (9)ЗМІШАНА | ||
Таблиця 2.2 – Адресні дані 0024604984 ЗАТ СП З II "КИПАРИС"
| Адреснi данi платника | |
| Тип адреси | (0) юридична адреса |
| Назва населеного пункту | ДНIПРОПЕТРОВСЬК |
| Поштовий індекс | 49000 |
| Назва району міста | БАБУШКIНСЬКИЙ |
| Тип вулиці | ВУЛИЦЯ |
| Назва вулиці | ЧКАЛОВА |
| № будинку | 12 |
Таблиця 2.3 – Зареєстровані види діяльності 0024604984 ЗАТ СП З II
"КИПАРИС"
| Код виду діяльностi | Назва виду діяльності | Ознака зовнішньоекономічної діяльності |
| 14651 | ВИРОБНИЦТВО ШВЕЙНИХ І ЕЛЕКТРОПОБУТО-ВИХ МАШИН І ПРИЛАДІВ (БЕЗ ВИРОБНИЦТВА ХОЛОДИЛЬНИКІВ І МОРОЗИЛЬНИКІВ) |
|
| 14760 | ПРОМИСЛОВІСТЬ ЗАСОБІВ ЗВ'ЯЗКУ |
|
| 71130 | ОПТОВА ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ, КРІМ СПОЖИВЧОЇ КООПЕРАЦІЇ |
|
| 71130 | ОПТОВА ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ, КРІМ СПОЖИВЧОЇ КООПЕРАЦІЇ | Займається зовнішньоекономічною діяльністю |
| 71250 | РОЗДРІБНА ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ, КРІМ СПОЖИВЧОЇ КООПЕРАЦІЇ |
|
| 71500 | ПОСЕРЕДНИЦЬКІ ПОСЛУГИ ПРИ КУПІВЛІ-ПРОДАЖІ ТОВАРІВ НАРОДНОГО СПОЖИВАННЯ |
|
| 71500 | ПОСЕРЕДНИЦЬКІ ПОСЛУГИ ПРИ КУПІВЛІ-ПРОДАЖІ ТОВАРІВ НАРОДНОГО СПОЖИВАННЯ | Займається зовнішньоекономічною діяльністю |
| 72200 | ЗОВНІШНЯ ТОРГІВЛЯ НЕДЕРЖАВНИХ ОРГАНІЗАЦІЙ | Займається зовнішньоекономічною діяльністю |
| 80400 | ПОСЕРЕДНИЦЬКІ ПОСЛУГИ ПРИ КУПІВЛІ-ПРОДАЖІ ПРОДУКЦІЇ ВИРОБНИЧО-ТЕХНІЧНОГО ПРИЗНАЧЕННЯ |
|
| 86020 | РЕМОНТ ПОБУТОВОЇ РАДІОЕЛЕКТРОННОЇ АПАРАТУРИ, ПОБУТОВИХ МАШИН, ПРИЛАДІВ ТА МЕТАЛОВИРОБІВ ЗА ЗАМОВЛЕННЯМ НАСЕЛЕННЯ |
|
| 86210 | ТРАНСПОРТНО-ЕКСПЕДИЦІЙНІ ПОСЛУГИ НА ЗАМОВЛЕННЯ НАСЕЛЕННЯ |
|
| 87300 | ЗАГОТКОНТОРИ ПО ЗБИРАННЮ МЕТАЛОБРУХТУ ТА УТИЛЮ |
|
Таблиця 2.4 – Засновники та керівники 0024604984 ЗАТ СП З II "КИПАРИС"
| Засновник | Код засновника-юридичної особи | Код засновника-фізичної особи | Сума внеску в статутний фонд | Юридична адреса засновника |
| ЦЕЙТЕЛЬМАН БОРИС ОЛЕКСАНДРОВИЧ | 2459613937 | 5 000 | 49000 ДНIПРОПЕТРОВСЬК проспект ПЛЕХАНОВА,15/Б кв. 107 | |
| ТОВ "МIЛМ" | 20228840 | 0 | 194 443 | 49098 ДНIПРОПЕТРОВСЬК вулиця МАЛИНОВСЬКОГО,14/А |
| МАРТИНОВ ОЛЕКСАНДР ЛЕОНIДОВИЧ | 2074300153 | 5 000 | 49000 ДНIПРОПЕТРОВСЬК вулиця РОСТОВСЬКА,135 | |
| ТРИГУБ ОЛЕКСАНДР ВIТАЛIЙОВИЧ | 2344000496 | 5 000 | 49000 ДНIПРОПЕТРОВСЬК вулиця МАЛИШЕВА,12кв. 11 | |
| ЛАНДМАН МИХАЙЛО ЗАЛМАНОВИЧ | 2103300459 | 5 000 | 49000 ДНIПРОПЕТРОВСЬК вулиця КУЙБИШЕВА,5/А кв. 77 | |
| КОМПАНIЯ "РЕЙНФОРД Ю.К.ЛIМIТЕД" | 3950146 | 0 | 13 668 034 | КІПР |
| Посада | ПIБ |
| ДИРЕКТОР | МАРТИНОВ ОЛЕКСАНДР ЛЕОНIДОВИЧ |
| № телефону | 387403 |
| ГОЛОВНИЙ БУХГАЛТЕР | СЕРДЮК IРИНА СЕМЕНIВНА |
| № телефону | 387403 |
| Тип об'єкту | Призначення об'єкту | Населенний пункт |
| (247) КАФЕ | КАФЕТЕРIЙ УНIВЕРСАМ "НА ПОБЕДЕ" | ДНIПРОПЕТРОВСЬК |
| (321) МАГАЗИН | МАГАЗИН "КИПАРИС" | ДНIПРОПЕТРОВСЬК |
| (321) МАГАЗИН | ТЦ "РЕЙНФОРД", МАГАЗИН "ЕСКАДА", МАГАЗИН "ГАЛЕРЕЯ ОБУВИ" | ДНIПРОПЕТРОВСЬК |
| (321) МАГАЗИН | МАГАЗИН "БУМ" | ДНIПРОПЕТРОВСЬК |
| (321) МАГАЗИН | МАГАЗИН УНIВЕРСАМ "НА ПОБЕДЕ" | ДНIПРОПЕТРОВСЬК |
| (504) ТОРГОВИЙ КОМПЛЕКС | "РЕЙНФОРД" | ДНIПРОПЕТРОВСЬК |
2.2 Аналіз складу і джерел утворення майна (активів)
Аналіз фінансово-економічного стану підприємства проводиться на основі його фінансових звітів [22],[23]:
Форма №1 “Баланс” – звіт про фінансовий стан, що відображає активи, зобов'язання і капітал підприємства на встановлену дату.
Форма №2 “Звіт про фінансові результати”, що містить дані про доходи, витрати і фінансові результати діяльності підприємства за звітний і попередній періоди.
Для кращого розуміння і аналізу досліджуваних статистичних даних, їх потрібно систематизувати, побудувавши хронологічні ряди, які називаються рядами динаміки або часовими рядами.
Кожний ряд динаміки складається з двох елементів [15]:
1) періодів або моментів часу, до яких відносяться рівні ряду(t);
2) статистичних показників, які характеризують інтенсивності рівнів ряду(Y).
У процесі аналізу рядів динаміки обчислюють і використовують наступні аналітичні показники динаміки: абсолютний приріст, темп зростання, темп приросту і абсолютне значення одного проценту приросту. Обчислення цих показників грунтується на абсолютному або відносному зіставленні між собою рівнів ряду динаміки. Рівень, який зіставляється, називають звітним, а рівень, з яким зіставляють інші рівні – базисним. За базу зіставлення приймають початковий (перший) рівень ряду динаміки. Якщо кожний наступний рівень зіставляють з попереднім, то отримують ланцюгові показники динаміки, а якщо кожний наступний рівень зіставляють з рівнем, що взятий за базу зіставлення, то одержані показники називають базисними.
Абсолютний приріст обчислюється як різниця між звітним і базисним рівнями і показує, на скільки одиниць підвищився чи зменшився рівень порівняно з базисним за певний період часу. Він виражається в тих же одиницях виміру, що й рівні динаміки.
 або
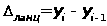 (2.1)
де yi – звітний рівень ряду динаміки; yi-1 – попередній рівень ряду динаміки;
y1 – початковий рівень ряду динаміки.
Темп зростання обчислюється як відношення зіставлюваного рівня з рівнем, прийнятого за базу зіставлення, і показує, у скільки разів (процентів) зрівнюваний рівень більший чи менший від базисного.
 або
 (2.2)
Темп приросту визначається як відношення абсолютного приросту до абсолютного попереднього або початкового рівня і показує, на скільки процентів порівнювальний рівень більший або менший від рівня, взятого за базу порівняння.
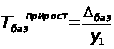 або
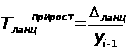 (2.3)
Абсолютне значення одного проценту приросту визначається шляхом ділення абсолютного приросту на темп приросту за один і той же період.
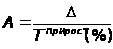 (2.4)
Середній абсолютний приріст визначається як середня арифметична проста з ланцюгових приростів за певні періоди і показує, на скільки одиниць в середньому змінився рівень порівняно з попереднім.
 (2.5)
Середній темп зростання розраховується за формулою середньої геометричної:
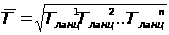 (2.6)
Середній темп приросту визначається як різниця між середнім темпом зростання одиницею (якщо середній темп зростання вигляді коефіцієнта), бо 100 (якщо він у процентах)
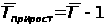 (у вигляді
коефіцієнтів);
(2.7)
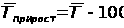 (у вигляді
процентів).
Середній темп прирості показує, на скільки процентів збільшився або зменшився рівень порівняно з попереднім в середньому за одиницю часу.
У табл.1.А Додатку А представлені результати вертикального(структура статей балансу в % до загальної валюти балансу) і горизонтального(динаміка хро-нологічної зміни статті балансу, віднесена до значення в попередньому періоді) аналізу балансів СП ЗАТ з ІІ «КИПАРИС», що дозволяють аналізувати як дина-міку зміни сум статей балансу підприємства протягом року по кварталах, так і досліджувати зміну внутрішньої структури статей балансу [17].
Основні результати проведеного ретроспективного аналізу динаміки активів і пасивів балансу підприємства у вертикальному і горизонтально-хронологічному розрізах, дозволяють констатувати наступне:
1. За звітний період (2002 рік) у структурі пасивів балансу (джерел) виникли наступні зміни(відносно рівня 2001 року):
при загальному зростанні валюти балансу на +93,01 % (з 43,477 млн.грн. до 83,914 млн.грн.), власний капітал, який знаходиться в стадіїї формування підвищенного статутного фонду, зріс на 136,8 %(з 2,719 млн.грн до 6,440 млн.грн);
у звітному періоді доля власного капіталу підприємства в валюті балансу зросла з 6,25 % до 7,67 %;
довгострокові кредитні ресурси та спеціалізовані фонди майбутніх виплат в балансі займають значну зростаючу долю з 12,5%(2001) до 25,26 %(2002) та в 2-3 рази більше власного капіталу;
кредиторська заборгованість значно зросла на +44,86 % (з 31,896 млн.грн до 46,204 млн.грн.), а її доля в валюті пасивів зменшилася з 73,36 % в базовому періоді (на початок 2002 року) до 55,06 % у звітному періоді;
поточна заборгованість за довгостроковими зобов'язаннями (обслуговування довгострокових ресурсів) зросла з 3,041 млн.грн. до 4,175 млн.грн., займаючи структурну долю з 7,0%(2001) до 4,157%(2002);
підприємство стало оформлювати частину кредиторської заборгованості виданими векселями на суму 3,478 млн.грн., що становить структурну долю 4,14% в валюті пасивів;
загальна доля поточних запозичених ресурсів зменшилася з 81,25% у базовому році(2001) до 67,07 % у звітному році (2002);
У такий спосіб СП ЗАТ з ІІ «КИПАРИС» поступово впроваджує ресурсну політику традиційної переорієнтації зростаючих торгівельних підприємств з широкомасштабного високоризикового комерційного кредитування (за рахунок управління строками дебіторської та кредиторської заборгованості) на власний капітал та довгостроковий залучений капітал, застосовуючи механізми довгострокового банківського кредитування.
2. У структурі активів за звітний період (2002 рік) виникли наступні істотні зміни:
при загальному зростанні валюти балансу на +93,01 % (з 43,477 млн.грн. до 83,914 млн.грн.), необоротні активи зросли на + 3,45% (з 28,882 млн.грн. до 29,878 млн.грн.), а оборотні активи зросли на +270,28 % (з 14,593 млн.грн. до 54,035 млн.грн.);
доля необоротних активів в валюті балансу активів у звітному періоді знизилась з 66,43 % (базовий період) до 35,62 %, загальна доля оборотних активів в валюті балансу, відповідно, зросла з 33,57% (базовий період) до 64,39%;
доля запасів в валюті балансу активів підвищилась з 21,72%(базовий період) до 56,29% (звітний період);
доля дебіторської заборгованості за відпущену продукцію зменшилась в валюті балансу активів з 3,89%(базовий період) до 4,19% при зростанні суми дебіторської заборгованості на + 108,0 % (з 1,689 млн.грн. до 3,513 млн.грн.);
сума грошових коштів в касі у звітному періоді підвищилася до 1,102 млн.грн. при її значенні в базовому періодах 0,533 млн.грн., що становить 1,23 –1,31 % частину в валюті балансу;
Таким чином, проведений аналіз активів валюти балансу СП ЗАТ з ІІ “КИПАРИС” свідчить про різке підвищення долі оборотних активів за рахунок підвищення запасів торгового підприємства, при цьому аналіз пасивів балансу показує що придбання запасів забезпечено, в основному кредиторською заборгованістю перед поставщиками товарних запасів.
2.3 Аналіз фінансових результатів діяльності
При аналізі фінансових результатів діяльності використані Положення (стандарт) бухгалтерського обліку "Звіт про фінансові результати" (Форма 2), що обумовлюють зміст і форму Звіту, а також загальні вимоги до розкриття його статей [23]. Результати вертикально-горизонтального аналізу звіту про фінансові результати за 2002 рік - 2001 рік(базовий) наведені в табл.2.А, 3.А Додатку А.
Результати ретроспективного аналізу результатів фінансової діяльності і структури витрат підприємства за 2002 р.(звітний період) та, відповідно, за 2001 р.(базовий період), дозволяють констатувати наступне:
отриманий доход за реалізовану продукцію підвищився на +8,15 % з рівня 100,543 млн.грн.(за базовий 2001 рік) до 108,702 млн.грн. (за звітний 2002 рік);
доля собівартості відносно чистого доходу від реалізації з 96,48 – 98,41% у базовому році підвищилася до 99,79 – 99,83% у звітному (2002) році, що свідчить про мінімальний прибуток підприємства від основної діяльності;
матеріальні витрати на придбання товарів для продажу становлять відносно чистого дохода від реалізації долю з 93,32 – 94,74 % у базовому році до 88,68 – 93,17 % у звітному році, тобто ця стаття витрат займає
основну частину від 94,8% (2001) до 92,8%(2002) в собівартості реалізованої продукції;
оскільки підприємство займається, в основному, перепродажем товарів, то фактична сплачена сума податку ПДВ до бюджету, як різниця отриманого та сплаченого ПДВ становить 0,17 – 0,2 % від суми доходу від реалізації, тобто працює механізм мінімізації сплати податка ПДВ, характерний для чистого перепродажу товарів;
відносна доля валового прибутку від реалізації знизилась у звітному періоді з 1,595% (2001 - базова) до 0,202 % (2002 –звітна), а відносна доля балансового прибутку від всіх операцій підприємства у звітному періоді знизилася з 0,28% (2001- базова) до 0,168%(2002- звітна) від чистого доходу від реалізації продукції;
відповідно, дивідендна доходність акцій підприємства у звітному році знизилася з 1,53% річних(2001 – базова) до 0,99% річних (2002 – звітна),
що є явно недостатнім рівнем доходності при номінальній ставці вартості грошей по обліковій ставці НБУ – (7 - 9) % річних та ставках процентів по депозитах 13 – 17 % річних;
Аналіз ціноутворення при формуванні собівартості торгівельної діяльності на підприємстві СП ЗАТ з ІІ “КИПАРИС” в 2002 році показав, що:
- 90 відс. від загального обсягу закупок товарів здійснювалось по фіксованим цінам на підставі укладених угод з постачальниками, які входять до кола підприємств, які працюють під торговою маркою «Рейнфорд», з одержанням знижок в розмірі 1-5 %;
- 10 відс. від загального обсягу закупок товарів - по вільним договірним цінам від інших постачальників.
Товари, одержані по фіксованим цінам, СП з ІІ “Кіпаріс” реалізовувало по ціні придбання, а по договірним цінам - з націнкою до 25 %.
В громадському харчуванні націнка на продукцію складала 50 %, що підтверджується калькуляційними картками на продукцію власного виробництва.
Таким чином, слід відмітити, що знижка на закуплені товари в розмірі 1-5 % від фіксованої ціни не сприяла одержанню прибутку, а ледь покривала витрати, а так як основними постачальниками товарів являються підприємства, які входять до складу підприємств, працюючих під торговою маркою «Рейнфорд», можна зробити висновок, що засновник СП ЗАТ з ІІ “КИПАРИС” (група “Рейнфорд” -98% статутного фонду) регулює системою знижок доходи, витрати та прибуток, як самого підприємства, так і його партнерів – постачальників цієї ж групи.
2.4 Коефіцієнтний аналіз показників фінансової діяльності
В табл. 2.7 наведені алгоритми розрахунків показників рентабельності діяльності підприємства [16] з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”:
Таблиця 2.7 - Алгоритми розрахунку показників рентабельності
| № п/п | Показник |
Умовн поз-ня |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ РЕНТАБЕЛЬНОСТІ | ||||
| 1 |
Рентабельність активів за прибутком від звичайної діяльності |
Rзв | Прибуток від звичайної діяльності / Валюта активів | Форма 2(190) / Форма1 (280) |
| 2 | Рентабельність капіталу (активів) за чистим прибутком | Rа | Чистий Прибуток / Валюта активів | Форма 2(220) / Форма1 (280) |
| 3 | Рентабельність власного капіталу | Rвк | Чистий Прибуток / Власний капітал | Форма 2(220) / Форма1 (380) |
| 4 | Рентабельність виробничих фондів | Rвф | Чистий Прибуток / Виробничі фонди | Форма 2(220) /Фор-ма1 (030+100+120) |
| 5 | Рентабельність реалізо-ваної продукції за прибутком від реалізації | Rq | Прибуток від реалізації / Виручка | Форма 2(050-070-080) /Форма 2 (035) |
| 6 | Рентабельність реалізованої продукції за прибутком від операційної діяльності | Rqоп | Прибуток від операційної діяльності / Виручка |
Форма 2(100) / Форма 2 (035) |
| 7 | Рентабельність реал. продукції за прибутком | Rqч | Чистий прибуток / Виручка |
Форма 2(220) / Форма 2 (035) |
| .8 | Коефіцієнт стійкості економічного зростання | Ксез | Реінвестований прибуток / Власний капітал | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 1 (380) |
| 9 | Коефіцієнт реінвестування | Кр | Реінвестований прибуток / Чистий прибуток | Форма 2(100 - 335)* Ф.2(220)/100 /Форма 2 (220) |
| 10 | Період окупності капіталу | Тк | Активи/Чистий прибуток |
Форма 1(280) / Форма 2 (220) |
| 11 | Період окупності власного капіталу | Твк | Власний капітал / Чистий прибуток |
Форма 1(380) / Форма 2 (220) |
В табл. 2.8 наведені алгоритми розрахунків показників ділової активності діяльності підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності”[22],[23]:
Таблиця 2.8 - Алгоритми розрахунку показників ділової активності
|
№ п/п |
Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фінзвітності |
| ПОКАЗНИКИ ДІЛОВОЇ АКТИВНОСТІ | ||||
| 1 | Коефіцієнт трансформації | Кт | Чиста виручка від реалізації / Валюта активів | Форма 2(035) /Форма1 (280) |
| 2 | Фондовіддача | Фоф | Чиста виручка від реалізації / Основні виробничі фонди | Форма 2(035) /Форма1 (030) |
| 3 | Коефіцієнт оборотності обігових коштів (обороти) | Ко | Чиста виручка від реалізації / Обігові кошти | Форма 2(035) /Форма1 (260+270) |
| 4 | Період одного обороту обігових коштів (днів) | Чо | 365/ Ко | 365 / Ко |
| 5 | Коефіцієнт оборотності запасів (обороти) | Коз | Собівартість реалізації / Середні запаси | Форма 2(040) /Форма1 (100+120+130+140 +150) |
| 6 | Період одного обороту запасів(днів) | Чз | 365 / Коз | 365 / Коз |
| 7 | Коефіцієнт оборотності дебіторської заборго-ваності(обороти) | Кдз | Чиста виручка від реалізації / Середня дебіторська заборгованість | Форма 2(035) /Форма1 (050+170+180+190+200+210) |
| 8 | Період погашення дебіторської заборгованості (днів) | Чдз | 365 / Кдз | 365 / Кдз |
| 9 | Коефіцієнт оборотності готової продукції | Кгп | Чиста виручка від реалізації / Готова продукція | Форма 2(035) /Форма1 (130) |
| 10 | Період погашення кредиторської заборгованості (днів) | Чкз | Середня кредиторська заборгованість *360/ Собівартість реалізації | Форма 1(500+520+530 +550+580) /Форма 2 (040) |
| 11 | Період фінансового циклу (днів) - період обороту коштів | Чфц | Чфц= Чоц - Чкз | Чфц= Чоц – Чкз |
| 12 | Коефіцієнт оборотності власного капіталу(оборотність) | Квк | Чиста виручка від реалізації / Власний капітал | Форма 2(035) /Форма1 (380+430+630) |
В табл. 2.9 наведені алгоритми розрахунків показників майнового стану підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [22],[23]:
Таблиця 2.9 - Алгоритми розрахунку показників майнового стану
| № п/п | Показник |
Умовне позначення |
Формула для розрахунку |
Джерела інформації з форм фін звітності |
| ПОКАЗНИКИ МАЙНОВОГО СТАНУ | ||||
| 1. | Частка оборотних виробничих фондів в обігових коштах | Ч овф | Оборотні виробничі фонди/ Оборотні активи | Форма 1 (100+120+270) /Форма1 (260+270) |
| 2 | Частка основних засобів в активах | Ч оз | Залишкова вартість основних засобів / Валюта активів | Форма 1(030) / Форма1 (280) |
| 3 | Коефіцієнт зносу основних засобів | К зн | Знос основних засобів/ Первісна вартість основних засобів | Форма 1(032) / Форма1 (031) |
| 4 | Коефіцієнт оновлення основних засобів | К он | Збільшення за звітний період первісної вар-тості основних засобів/ Первісну вартість основних засобів | Форма 1((031к)-(031п)) / Форма1 (031п) |
| 5 | Частка довгострокових фінансових інвестицій в активах | Ч дф | Довгострокові фінансові інвестиції / валюта активів | Форма 1(040+045) /Форма1 (280) |
| 6 | Частка оборотних виробничих активів | Ч ова | Оборотні виробничі фонди/ Валюта активів | Форма 1(100+120+270) /Форма1 (280) |
| 7 | Коефіцієнт мобільності активів | К моб | Мобільні активи / Немобільні активи | Форма 1(260+270) /Форма1 (080) |
Платоспроможність підприємства – це здатність підприємства впевнено сплачувати всі свої боргові зобов’язання згідно з встановленими строками