Обґрунтування проекту нового дочірнього виробничого спільного підприємства "Кипарис-Т"
Платоспроможність підприємства визначається системою показників ліквідності оборотних активів балансу. Знаменник в усіх наведених показників один і той самий – поточні пасиви, тобто термінові невідкладні зобов’язання.
Показники ліквідності характеризують здатність фірми виконувати свої поточні (короткострокові) зобов’язання за рахунок поточних активів.
Коефіцієнт загальної ліквідності (Кл.заг.) (коефіцієнт покриття) – це відношення поточних активів (Апот) до поточних зобов’язань (Зпот):
 ,
(2.8)
де:
 - поточні активи
балансу (Форма
1 строка 260);
 - поточні
зобов ' язання
балансу (Форма
1 строка 620);
Цей результат співвідноситься з одиницею і показує, скільки грошових одиниць поточних активів припадає на одну грошову одиницю поточних зобов’язань. При Кл.заг.<2 вважається, що платоспроможність підприємства невисока існує певний фінансовий ризик. Співвідношення 2:1 вважається нормальним, але для деяких сфер бізнесу воно може коливатись від 1,2 до 2,5 [19].
Коефіцієнт термінової ліквідності (Кл.терм.) – це відношення активів високої
ліквідності (Алікв) до поточних зобов’язань:
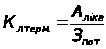 ,
(2.9)
де: Алікв - активи високої ліквідності = поточні активи – запаси (Форма 1 строки (260-100-110-120-130-140-150);
Коефіцієнт абсолютної ліквідності (Кл. абс.) характеризується відношенням грошових засобів та коротк. цінних паперів (Г,Цп) до поточних зобов’язань:
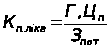 ,
(2.10)
де: Г,Цп – грошові засоби та короткострокові цінні папери (Форма 1 строки (230+240));
Значення цього коефіцієнта є достатнім, якщо він перевищує 0,2-0,25 [19].
Співвідношення короткострокової дебіторської та кредиторської заборгованостей – показує наскількі термінові надходження від боржників до підприємства відповідають терміновим вимогам кредиторів до підприємства:
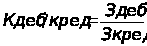 ,
(2.11)
де: Здеб – короткострокова дебіторська заборгованість (Форма 1 строки
(160+170+180+190+200+210));
Зкред – короткострокова кредиторська заборгованість (Форма 1 строки (520+530+540));
Значення цього коефіцієнту є сприятливими, якщо він перевищує 1,25[19].
Однією з найважливіших характеристик фінансового стану підприємства є фінансова стійкість. Фінансова стійкість характеризує ступінь фінансової незалежності підприємства щодо володіння своїм майном і його використання.
В табл. 2.10 наведені алгоритми розрахунків показників фінансової стійкості підприємства з використанням форм фінансової звітності – Форма 1 “Баланс” та Форма 2 “Звіт про результати фінансової діяльності” [22],[23]:
Для оперативного розрахунку абсолютних показників фінансової стійкості(коефіцієнту покриття запасів оборотними коштами) вартість запасів (З) порівнюється з послідовно поширюваним переліком таких джерел фінансування [17]:
власні оборотні кошти (НВОК);
власні оборотні кошти і довгострокові кредити та позики (НВОК + Дп);
власні оборотні кошти, довго- та короткострокові кредити і позики
(НВОК + Дп + ДФЗ).
Відповідно до забезпеченості запасів згаданими варіантами фінансування можливі чотири типи фінансової стійкості [19]:
1. Абсолютна стійкість - для забезпечення запасів (З) достатньо власних оборотних коштів; платоспроможність підприємства гарантована: З < НВОК
2. Нормальна стійкість – для забезпечення запасів крім власних оборотних коштів залучаються довгострокові кредити та позики; платоспроможність гарантована: З < НВОК+Дп
3. Нестійкий фінансовий стан – для забезпечення запасів крім власних оборотних коштів та довгострокових кредитів і позик залучаються короткострокові кредити та позики; платоспроможність порушена, але є можливість її відновити: З < НВОК + Дп + ДФЗ
4. Кризовий фінансовий стан – для забезпечення запасів не вистачає “нормальних” джерел фінансування; підприємству загрожує банкрутство:
З > НВОК + Дп + ДФЗ
Забезпеченість запасів джерелами формування є сутністю фінансової стійкості, її зовнішнім проявом, а наслідком є платоспроможність (ліквідність).
Таблиця 2.10 - Алгоритми розрахунку показників фінансової стійкості
| Показник |
Умов. позн. |
Формула для розрахунку |
Джерела інформації з форм фінзвітності | |
| ПОКАЗНИКИ ФІНАНСОВОЇ СТІЙКОСТІ | ||||
| 1 |
Власні обігові кошти (робочий, функціонуючий капітал) |
Рк |
Оборотні активи – короткострокові зобов ' язання |
Форма 1(260+270-620-630) |
| 2 | Коефіцієнт забезпечення оборотних активів власними коштами | Кзвк | Власні обігові кошти / оборотні кошти | Форма 1(380+430-080) /Форма1 (260+270) |
| 3 | Маневреність робочого капіталу | Мрк | Запаси / Робочий капітал | Форма 1(100+120 +130+140+150) /Форма1 (260+270-620-630) |
| 4 | Маневреність власних обігових коштів | Мвок | Грошові Кошти / Власні обігові кошти | Форма 1(230+240) /Форма1 (380+430-080) |
| 5 | Коефіцієнт забезпечення власними обіговими коштами запасів | Кзап | Власні обігові кошти / Запаси | Форма 1(380+430-080) /Форма1 (100+120 +130+140+150) |
| 6 | Коефіцієнт покриття запасів | Кпз | "Нормальні" джерела покриття запасів / Запаси | Форма 1(380+430 +480-080+500+520+530+540) /Форма1 (100+120 +130+140+150) |
| 7 | Коефіцієнт фінансової незалежності (автономії) | Кавт | Власний капітал / Валюта Пас. Балансу | Форма 1(380+430+630) /Форма1 (640) |
| 8 | Коефіцієнт маневреності власного капіталу | Км | Власні обігові кошти / Власний капітал | Форма 1(380+430+630-080) /Форма1 (380+430+630) |
| 9 | Коефіцієнт концентрації позикового капіталу | Кпк | Позиковий капітал/Валюта пасивів | Форма 1(480+620) /Форма1 (640) |
| 10 | Коефіцієнт фінансової стабільності (коефіцієнт фінансування) | Кфс | Власні кошти / позикові кошти | Форма 1(380+430+630) /Форма1 (480+620) |
| 12 | Коефіцієнт фінансової стійкості | Кфст | Власний капітал + довгострокові зобов ' язання / Валюта пасивів | Форма 1(380+430+480+630) /Форма1 (640) |
Результати розрахунків коефіціентів – показників фінансового стану згідно алгоритмів табл.2.7 –2.10 наведені в табл. 4.А –8.А Додатку А.
Як видно з результатів розрахунків показників ліквідності, платоспроможності та джерел покриття виробничих запасів СП ЗАТ з ІІ «КИПАРИС» (табл.6.А – 8.А Додатку А):
- на базову та звітні дати показники покриття запасів знаходяться в зоні кризового фінансового стану, тобто розмір запасів не відповідає оборотній частині власного капіталу підприємства (вона має негативне значення), а розмір залучених довгострокових кредитних банківських коштів у підприємства недостатній;
показники платоспроможності та ліквідності характеризуються:
а) коефіцієнт покриття (загальна ліквідність) у звітному періоді підвищився з 0,413 до 0,96, але не досяг рівня нормативу > 1,0, тобто підприємство – неліквідне;
б) коефіцієнти строкової ліквідності покриття активами запозичених поточних активів становлять 0,163 – 0,123, мають тенденцію до зниження у звітному періоді, та в 4 рази менше нормативних значень;
в) абсолютна ліквідність (готівкові кошти) – практично залишилася в 10 разів нижче нормативу, тобто в СП ЗАТ з ІІ «КИПАРИС» немає вільних готівкових коштів для взаєморозрахунків з кредиторами;
Як видно з результатів розрахунків показників рентабельності та фінансової стійкості в СП ЗАТ з ІІ «КИПАРИС» (табл.5.А Додатку А):
рентабельність активів та власного капіталу по чистому доходу та прибутку відносно базового року зменшилася у звітному році в кілька разів, при цьому підприємство малоприбуткове та працює на грані беззбитковості;
всі показники фінансової стійкості(фінансування, маневреності, незалежності), у звітному періоді дещо покращались, але не увійшли в діапазон, який характеризує нормальну фінансову стійкість підприємства;
Як видно з результатів розрахунків показників майнового стану та ділової активності в СП ЗАТ з ІІ «КИПАРИС» (табл.4.А Додатку А):
коефіцієнт трансформації активів у виручку від реалізації знизився з 2,31 у базовому періоді до 1,30 у звітному періоді;
знос основних фондів підвищився з 0,139 до 0,279 за рахунок повільного вводу нових основних фондів (+8,6% за рік);
коефіцієнт оборотності обігових коштів знизився з 6,89 у базовому періоді до 2,01 у звітному періоді, що відповідає підвищенню періоду 1-го обороту обігових коштів з 52,25 дня до 178,95 дня;
коефіцієнт оборотності запасів знизився з 11,36 у базовому періоді до 2,31 у звітному періоді, що відповідає зростанню періоду 1-го обороту запасів з 31,68 дня до 155,94 дня;
коефіцієнт оборотності дебіторської заборгованості зменшився з 59,52 у базовому періоді до 30,94 у звітному періоді, що відповідає підвищенню періоду 1-го обороту дебіторської заборгованості з 6,05 дня до 11,64 дня;
коефіцієнт оборотності кредиторської заборгованості зменшився більш ніж в 1,5 рази, що відповідає підвищенню періоду 1-го обороту (погашенню) кредиторської заборгованості з 114,21 дня до 164,54 дня;
мобільність активів у звітному періоді підвищилася з 0,366 до 0,644, що дозволяє переорієнтувати виробництво (надання послуг) підприємства;
Отримані характеристики ділової активності свідчать про негативні процеси в розвитку підприємства, що може бути результатом проблем з реалізацією накоплених запасів продукції.
Одним з шляхів відродження динамічного розвитку підприємства є диверсифікація його діяльності з підвищенням виробничого сектору, а відповідно ї долі добавленої вартості в ціні продукції (зниження собівартості продукції відносно ціни реалізації).
Як видно з отриманих результатів інвестування коштів в власний чи довгостроковий залучений капітал СП ЗАТ з ІІ “КИПАРИС” є життєво необхідним заходом для підвищення фінансової стійкості та прибутковості діяльності. Але інвестування коштів в підприємство, рівень дивідендів якого становить 1-2 %, є дуже проблематичним для інвесторів, тому необхідно розвивати нове високоприбуткове дочірнє підприємство, яке дозволить підвищити загальні характеристики головного та дочірнього підприємства.
2.5 Оцінка імовірності банкрутства підприємства та доцільності диверсифікації діяльності
Існує багато підходів до прогнозування фінансової неплатоспроможності суб'єктів господарювання. Будь-яка методика оцінювання кредитоспроможності є, по суті, методикою прогнозування банкрутства. У закордонній практиці поширення придбали дві моделі — Альтмана і Спрингейта, названі на честь їхніх авторів [16].
Модель Альтмана (розроблена в 1968 році і відома також за назвою «розрахунок Z-показника» — інтегрального показника рівня погрози):
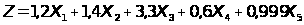 (2.12)
де Х1 = (Поточні активи - Поточні пасиви) / Обсяг активу;
Х2 = Нерозподілений прибуток / Обсяг активу;
Х3 = Прибуток до виплати відсотків / Обсяг активу;
Х4 = Ринкова вартість власного капіталу / Позикові засоби;
Х5 = Виторг від реалізації / Обсяг активу;
При Z < 1,8 - імовірність банкрутства дуже висока;
1,8 < Z < 2,7 - імовірність банкрутства середня;
2,7 < Z < 2,99 - імовірність банкрутства невелика;
Z > 2,99 - імовірність банкрутства незначна.
Розрахунок інтегрального показника Альтмана за даними балансу СП ЗАТ з ІІ «КИПАРИС» за 2002 рік, дає наступні значення:
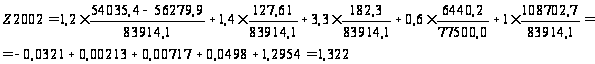
Таким чином, імовірність банкрутства СП ЗАТ з ІІ «КИПАРИС» по Альтману за результатами 2002 року дуже значна.
3. ПРОЕКТНА ЧАСТИНА. АНАЛІЗ ЕФЕКТИВНОСТІ ІНВЕСТИЦІЙ В СТВОРЕННЯ ДОЧІРНЬОГО СП „КИПАРИС – Т” ЯК ПРОЕКТ ДИВЕРСИФІКАЦІЇ ДІЯЛЬНОСТІ СП “КИПАРИС”
3.1 Маркетинговий аналіз ринкового сегменту для створення дочірнього спільного виробничого підприємства СП “КИПАРИС-Т” по виробництву телевізорів
Своє золоте століття українські виробники телевізорів пережили в радянські часи. Тоді вони без особливої напруги випускали по 3-3,5 млн. телевізійних приймачів у рік. Наприклад, у 1990 році українці виготовили 3,77 млн шт. кольорових і чорно-білих телевізорів. Телевізори “Електрон”, “Беріз-ка”, “Фотон”, “Весна”, “Оризон”, “Славутич” — усі вони на 99% збиралися з вітчизняних комплектуючих. Кінескопи, лампи, резистори, конденсатори, трансформатори і т.п. виготовлялися усередині країни.
За 10 років обсяги виробництва упали в десятки разів. Причини падіння обсягів виробництва — різке скорочення ринків збуту, технологічна і технічна відсталість наших підприємств, у той час як закордонні виробники переходили на випуск приймачів нового покоління. Після того як в Україну почав надходити імпортні телевізори, вітчизняний споживач став купувати більш якісні і надійні закордонні моделі. На жаль, наші виробники електронних комплектуючих не поспівали за розвитком світової телетехнології.
Від тодішньої цілісної системи телевиробництва майже нічого не залишилося. Вітчизняні підприємства, що раніше випускали кінескопи та інші телекомплектуючі, “лежать”. Сьогодні в Україні немає жодного телевізора, що складає тільки з “доморослих” комплектуючих. Навіть чорно-білі телевізори не можуть обійтися без закордонних складових.
У 2000-2002 роках обсяги споживчого ринку телевізійних приймачів у середньому збільшувалися в півтора разу щорічно. До таких висновків можна прийти, простеживши кількість імпортованих в Україну кінескопів і готових телевізорів. Наприклад, у 2001 році було завезено 976,7 тис. кінескопів і близько 50 тис. готових телевізорів. Тобто парк “телеустаткування” був оновлений більш ніж на мільйон одиниць.
Більшість телевізійних “іномарок”, продаваних в Україні, збирають на вітчизняних підприємствах. Відомі світові виробники телевізорів, перш ніж дозволити зборку телетехніки під своєю торговою маркою, тестують виробництво майбутнього компаньйона і тільки після цього дозволяють (чи не дозволяють) фірмі збирати і продавати “свої” телевізори.
В Україні реалізуються в основному три виробничо-збутові схеми випуску і просування телевізорів.
Перша — класична — виробник купує комплектуючі, збирає з них телевізор, а потім продає оптовикам чи прямо у розницю. У даному випадку всі питання, зв'язані з просуванням свого товару, звичайно вирішує виробник.
Друга схема — “давальницька”. Торгова фірма замовляє виробнику зборку телевізорів (часто під маркої торгової фірми). Замовники забезпечують складальне підприємство комплектуючими і розплачуються за послуги грошима чи товаром (який самі беруться реалізувати).
Третя схема — комплексна. Торгова компанія (мережа супермаркетів електроніки) організує власну складальну площадку, де “штампує” телевізори під своєю і/чи закордонними марками.
Для зменшення обсягів “підпільної” зборки телевізорів у 1998 році постановою Кабміну України була введена атестація телевиробництва. За станом на 16 квітня 2002-го року атестовано більш 20 підприємств.
До 2002 року держава особливих коректив у правила гри на телеринку не вносило. 11 квітня 2002 року Кабмін постановою №506 затвердив “Порядок гарантійного ремонту (обслуговування) чи гарантійної заміни технічно складних побутових товарів”. Документ опублікований у травні і набрав сили в червні 2002 року (см. БІЗНЕС №19 від 13.05.02 р., стор.56,57).
У 2001 році були прийняті нові митні правила, що фактично заборонили ввіз “готових” телевізорів. Згідно з цими правилами, мито почали стягувати не з телевізора взагалі, а з кожного дюйма екранної діагоналі. Імпорт готових “телешухляд” став приносити менше прибутку. Тому “телеоператори” переорієнтувалися на ввіз комплектуючих (фактично — телевізорів різного ступеня “зібраності”) і стали замовляти зборку телевізорів українським радіоелектронним підприємствам. Природно, таке перепрофілювання відбилося на статистиці. Якщо в 2001 році було імпортовано 202,8 тис. готових кольорових і чорно-білих телевізорів і 599 тис. кінескопів, то в 2002 році баланс змістився убік кінескопів: торік у країну було завезено 49,87 тис. телевізорів і 976,7 тис. кінескопів. Кінескопи імпортують в основному з Південної Кореї, Китаю, Туреччини, Малайзии, Таїланду, Литви, Польщі, Великобританії і Німеччині. Кінескопи в Україні не роблять узагалі, а телевізори в мізерних обсягах відправляють в основному в Молдавію і Туркменістан.
Останні 2-3 року спостерігається ріст українського ринку телевізорів. У 2002 році вітчизняний парк телетехніки обновився на 1-1,1 млн шт. Це на 40% більше, ніж у 2001 році. Споживач став купувати телевізори з плоским екраном. Ціни як правило, щорічно знижуються в середньому на 5%.
Сьогодні неправильно міркувати, що складальна технологія (деякі називають її навіть “отверточной”), що освоїли вітчизняні підприємства, нескладна. Зборка телевізорів науко- і капіталомістке виробництво. Щоб неї організувати, потрібно вкласти $1-3 млн
Основні характеристики ринку телевізорів в Україні:
- обсяг продажів за 3 місяці 2002 року — $25-30 млн (у роздрібних цінах), кількість операторів — 10-12 великих імпортерів, 300-350 великих магазинів;
- структура продажів — телевізори з екраном 14” — 6-7%, 20” — 20-22%, 21” — 53-55%, 25” — 2-4%, 29” — 8-10%, інші — 2-3% (у грошовому вираженні).
На рис.3.1 –3.6 наведені основні порівняльні характеристики існуючих телевізорів на ринку України – 2002 та впроваджуємих телевізорів марки „RAINFORD” в дочірньому спільному підприємстві СП „КИПАРИС-Т”.
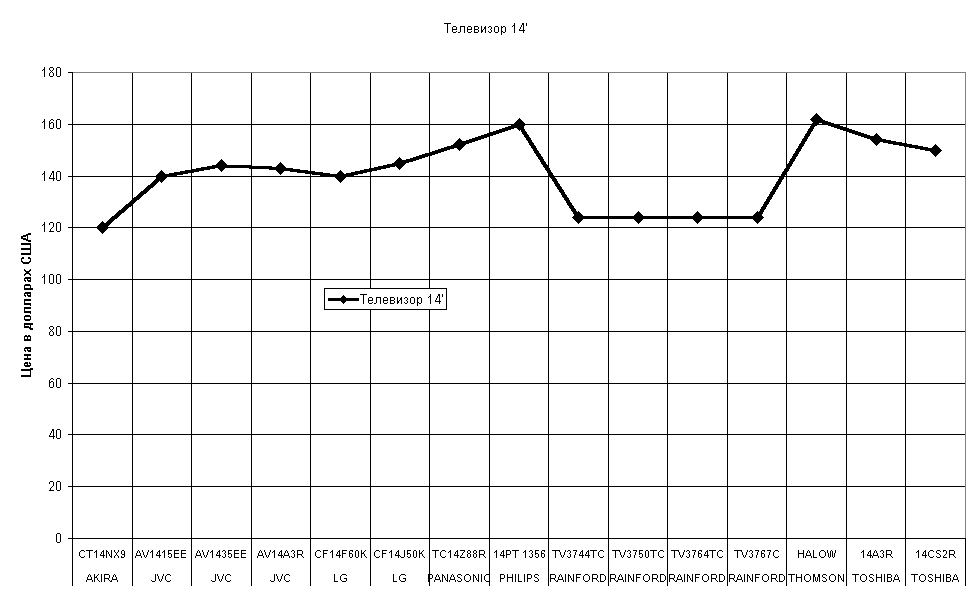
Рис.3.7 Порівняльня таблиця цінових характеристик телевізорів “RAINFORD” та інших марок телевізорів з екраном 14” на ринку України
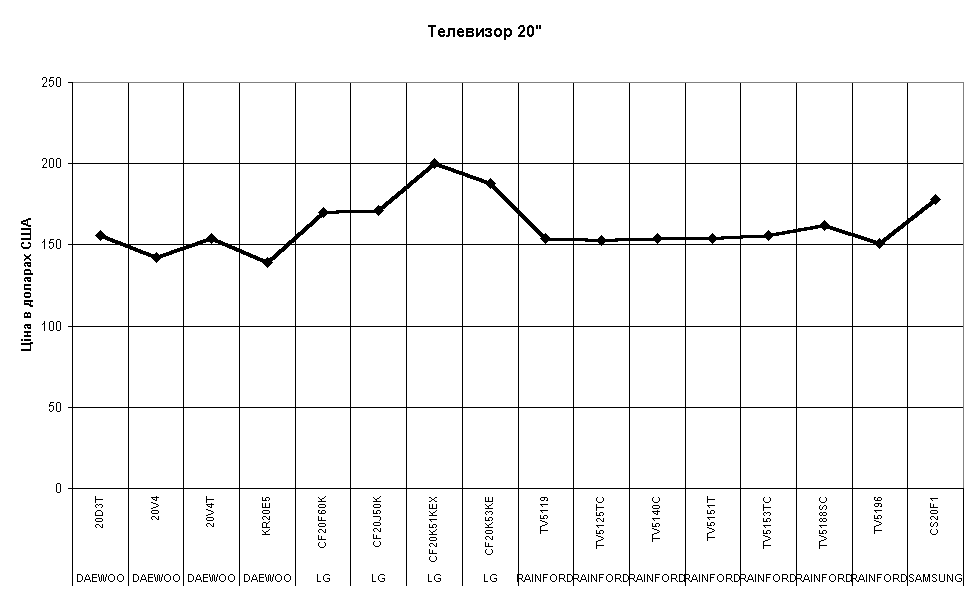
Рис.3.8 Порівняльня таблиця цінових характеристик телевізорів “RAINFORD” та інших марок телевізорів з екраном 20” на ринку України
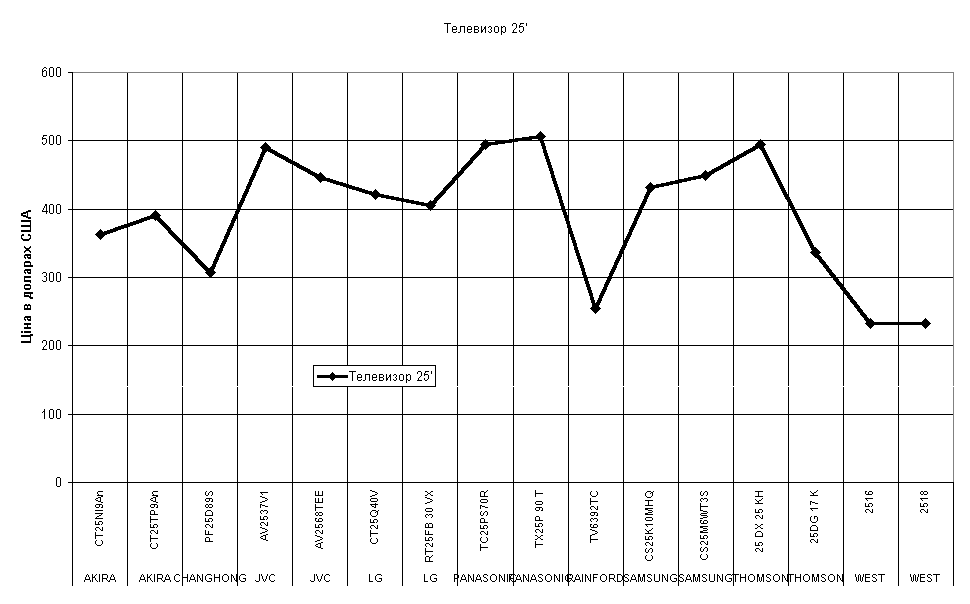
Рис.3.9 Порівняльня таблиця цінових характеристик телевізорів “RAINFORD” та інших марок телевізорів з екраном 25” на ринку України
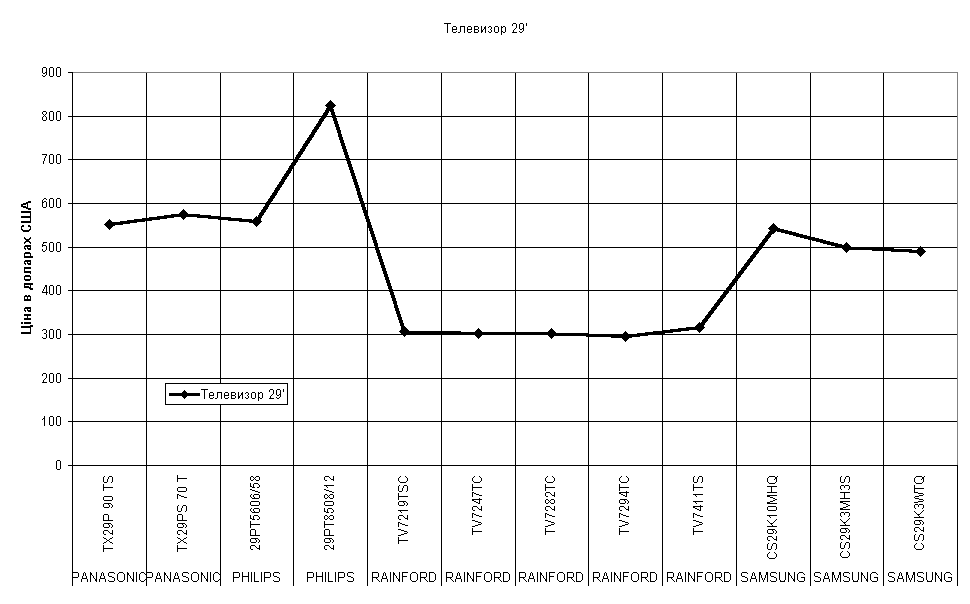
Рис.3.10 Порівняльня таблиця цінових характеристик телевізорів “RAINFORD” та інших марок телевізорів з екраном 29” на ринку України
Як видно з графіків рис.3.7 – 3.10, та з врахуванням статистики реалізації телевізорів на споживчому ринку України, основними ціновими конкурентами у впроваджуємої марки телевізорів “RAINFORD” на відповідних сегментах ринку є наведені в табл.3.1
Таблиця 3.1 – Результати цінового маркетинга ринку телевізорів
|
Сегмент ринку телевізорів (по розмі-ру діагона-лі екрану) |
Марки телеві-зорів, нижче ціною ніж “RAINFORD” |
Марки телеві-зорів, рівні за ціною з “RAINFORD” |
Марки телевізорів, вище ціною ніж “RAINFORD” |
% частина реалізації сегменту ринку в загальному обсязі |
| 14” |
AKIRA (на 5%) |
JVC, PANASONIC, PHILIPS, THOMSON, TOSHIBA (на 20-30%) |
6-7 % |
|
| 20-21” |
DAEWOO (на 5-10%) |
DAEWOO |
LG, SAMSUNG (на 20-30%) |
73 – 77 % |
| 25” |
WEST (на 10%) |
AKIRA,JVC,LG, PANASONIC, SAMSUNG, THOMSON (на 20-130%) |
2- 4 % | |
| 29” |
SAMSUNG, PHILIPS, PANASONIC (на 60-250%) |
8 – 10 % |
Таким чином, впроваджуємі телевізори “RAINFORD” при підтримці заявлених цін реалізації мають виграш як найдешевіші телевізори для всіх сегментів ринку.
3.2 Вихідні дані по затратах проекту створення дочірнього підприємства
В дійсному дипломному проекті наведені розрахунки ефективності диверсифікації діяльності торгового підприємства СП ЗАТ з ІІ „КИПАРИС” за рахунок створення дочірнього самостійного підрозділу СП „КИПАРИС – Т” – цеху по складанню кольорових телевізорів під власною маркою “RAINFORD” на орендованих спеціалізованих виробничих площадях бувшого радянського об’єднання по виробництву телевізорів „Весна” в м. Дніпропетровську (цех № 8 – цех космічного зв’язку) - третій основний шлях розвитку виробництва телевізорів в Україні.
В другій половині 2002 року компанією “Rainford Ltd” СП ЗАТ з ІІ “КИПАРИС” була поставлена конвеєрна лінія для збирання кольорових телевізорів фірми «Samsung», та налагоджена мережа постачальників, через які в 2003 році почали ввозитися комплектуючі деталі із Японії, Південної Кореї, КНДР та Турції для забезпечення виробництва кольорових телевізорів.
Джерелом залучення інвестицій є внесення в статутний фонд іноземним засновником СП обладнання виробничої лінії на суму 1,2 млн. доларів США (6,45 млн.грн.) та банківський кредит 1,0 млн.доларів США (5,33 млн.грн.) під гарантії іноземного засновника – групи “RAINFORD”(Кіпр) для СП ЗАТ з ІІ „КИПАРИС”.
Таблиці вхідних даних інвестиційного проекту
1. Додаткові інвестиції:
1.1 Іноземним засновником ввезене обладнання на суму 1,2 млн.доларів США як внесок в статутний фонд на умовах сплати щорічних дивідендів по ставці 15,6 % на протязі 5 років (кредит на придбання обладнання отриманий засновником в іноземному банку на Кіпрі на 5 років під 7,8% річних);
Валютний банківський кредит 1 млн.доларів США взятий під 17 % річних під гарантії іноземного засновника та витрачений - 300 тисяч доларів – на обладнання цеху та зборочно –тестировочний інструмент, 700 тисяч доларів – на оборотний капітал по придбанню партій імпортних комплектуючих для збирання телевізорів та поточні потреби виробництва;
1.3 Ринкова вартість ввезеного та додатково купленого обладнання через 5 років складе 10 % від первісної вартості;
1.4 Затрати на ліквідацію обладнання складуть 8 % від ринкової вартості через 5 років;
1.5 Повернення основної суми кредиту проводиться рівними долями з 1(першого) року по закінченню кожного з п'яти років;
1.6 Сплата процентів за користування кредитом – щорічна;
2. Випуск продукції:
В табл.3.2 наведена прогнозна виробнича програма з розподілом випуску телевізорів по розміру екрану та пропорціями випуску, які відповідають статистичним даним маркетингового етапу підготовки проекту.
3. Витрати:
В табл.3.3 наведені розрахунки статей змінних витрат собівартості згідно прогнозній виробничій програмі з розподілом випуску телевізорів по розміру екрану та пропорціями випуску, які відповідають статистичним даним маркетингового етапу підготовки проекту.
В табл.3.4 наведені розрахунки статей постійних витрат собівартості виробництва по роках проекту.
4. Норма доходу на капітал становить 12% річних (ставка банківського депозиту в валюті) при додатковому відрахуванні від суми чистого прибутку 15,6% вартості поствленого обладнання в статутний фонд іноземним акціонером (за поставку обладнання та гарантії кредиту).
5. Додаткові умови:
5.1 Тривалість життєвого циклу – 5 років(умовно), тобто за 5 років обладнання повністю амортизується(для податку на прибуток);
5.2 Амортизація обчислюється рівними частками протягом терміну служби(щорічними порціями);
5.3 Через 5 років обладнання демонтується та продається;
5.4 Виробнича площа під нове обладнання є, а для спрощення розрахунків амортизація будинку не враховується;
5.5 Всі інші затрати фірма сплачує з власних засобів;
5.6 Всі платежі припадають на кінець року;
5.7 Норма доходу на капітал прийнята традиційно;
5.8 Ставка податку на прибуток згідно з Законом України [2] – 25 %.
5.9 Умовно діяльність підприємства оптимізована таким чином, що сумарний податок на додану вартість дорівнює нулю (тобто частина продукції експортується, що додає бюджетне відшкодування, яке компенсує різницю суми отриманого за продукцію і виплаченого за сировину та послуги ПДВ)
5.10 Фонд нарахованої амортизації обладнання, віднесений на валові витрати, витрачається на повернення суми основного кредиту, при цьому згідно з Законом України “Про оподаткування прибутку підприємств”[2], оскільки кредит витрачений на придбання амортизуємих основних фондів, то його повернення не відноситься на валові витрати підприємства для оподаткування податком на балансовий прибуток.
3.3 Розрахунки показників фінансового прогнозу результатів проекту створення дочірнього підприємства “КИПАРИС-Т”
В табл. 3.5 приведений алгоритм та результати розрахунку ліквідної вартості обладнання, яке реалізується через 5 років(повного життєвого циклу):
Таблиця 3.5 – Чиста ліквідаційна вартість проекту СП „КИПАРИС-Т”
| № п/п | Показник | Формула розрахунку | Значення показника | Одиниці |
| 1. | Ринкова вартість обладнання | 6 955 000 | грн. | |
| 2. | Витрати на придбання обладнання (кредит) | 6 955 000 | грн. | |
| 3. | Амортизація до ліквідації | 6 955 000 | 75000 | грн. |
| 4. | Ринкова вартість ліквідуємого обладнання | 695 500 | 7500 | грн. |
| 5. | Витрати на ліквідацію обладнання | 55 640 | 600 | грн. |
| 6. | Операційний доход від ліквідації обладнання | 639 860 | 6900 | грн. |
| 7. | Податок на доход | 159 965 | 1725 | грн. |
| 8. | Чиста ліквідаційна вартість обладнання | 479 895 | 5175 | грн. |
Таблиця 3.6 – Результати інвестиційної діяльності проекту СП „КИПАРИС-Т”
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| 1 | Земля | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 2 | Будинки, споруди | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 3 | Обладнання | -6 955 000 | 0 | 0 | 0 | 0 | 0 | 479 895 |
| 4 | Нематеріальні активи | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| 5 | Разом: вкладення в основний капітал | -6 955 000 | 0 | 0 | 0 | 0 | 0 | 479 895 |
| 6 | Приріст власного оборотного капіталу за рахунок акціонерів(-), убуток при виплаті дивідендів акціонерам(+) | -3 745 000 | ||||||
| 7 | Усього інвестицій ("-" – вкладено, " +" - повернуто інвесторам) | -10 700 000 | 479 895 | |||||
В табл.3.7 приведені результати розрахунку операційної діяльності підприємства на основі вхідних даних.
Таблиця 3.7 – Результати операційної діяльності проекту СП „КИПАРИС-Т”
| № | Значення показників на t - кроку діяльності | |||||||
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) |
| Розрахунок валового доходу | ||||||||
| 1 | Обсяг продажу, один. | 0 | 13 000 | 19 500 | 29 250 | 43 875 | 21 938 | 0 |
| 2 | Ціна продажу грн./один. | (Таблиця 3._) | ||||||
| 3 | Виручка від продажу, тис.грн. | 0 | 12 973,8 | 19 460,6 | 29 190,9 | 43 786,4 | 21 893,2 | 639,9 |
| Розрахунок валових витрат (для оподаткування) | ||||||||
| 4 | Змінні витрати на оплату праці, тис.грн. | 0 | -417,3 | -626,0 | -938,9 | -1 408,4 | -704,2 | 0 |
| 5 | Змінні витрати на оплату сировини та процес виготовлення, тис.грн. | 0 | -6 995,9 | -10 493,9 | -15 740,8 | -23 611,3 | -11 805,6 |
|
| 6 | Постійні витрати(1), тис.грн. | 0 | -331,7 | -331,7 | -331,7 | -331,7 | -331,7 |
|
| 7 | Амортизація обладнання (пост.витрати - фонд оплати повернення кредиту), тис.грн. | 0 | -1 391,0 | -1 391,0 | -1 391,0 | -1 391,0 | -1 391,0 | 0 |
| 8 | Відсотки по кредитах, тис.грн.(пост.витрати) | 0 | -909,5 | -727,6 | -545,7 | -363,8 | -181,9 | 0 |
| Розрахунок балансового прибутку для оподаткування | ||||||||
| 9 | Балансовий прибуток, тис.грн. | 0 | 2 928,3 | 5 890,5 | 10 242,8 | 16 680,3 | 8 118,6 | |
| 10 | Податок на прибуток, тис.грн. | 0 | -732,1 | -1 472,6 | -2 560,7 | -4 170,1 | -2 029,7 |
|
| 11 | Проектований чистий прибуток(для начислення % долі дивідендів),тис.грн. | 0 | 2 196,2 | 4 417,9 | 7 682,1 | 12 510,2 | 6 089,0 |
|
| Розрахунок чистого операційного доходу (+ фонд амортизації) | ||||||||
| 12 | Чистий доход від операцій (чистий прибуток + амортизація), тис.грн. | 0 | 3 587,2 | 5 808,9 | 9 073,1 | 13 901,2 | 7 480,0 | |
За результатами розрахунків інвестиційної та операційної діяльностей підприємства (табл.3.6, 3.7) розраховуємо результати фінансової діяльності підприємства та грошові потоки(табл.3.8).
Таблиця 3.8 – Результати фінансової діяльності проекту СП „КИПАРИС-Т”
| п/п | Показники | 0 рік | 1 рік | 2 рік | 3 рік | 4 рік | 5 рік | Т(лікв.) | |||
| Розрахунки динаміки капіталізованого власного капіталу | |||||||||||
| 1 | Інвестиції власного капіталу, тис.грн. | 0 | 0 | 0 | 0 | 0 | 0 | 0 | |||
| 2 | Чистий Прибуток до капіталізації, тис.грн. | 0 | 2 196,2 | 4 417,9 | 7 682,1 | 12 510,2 | 6 089,0 | 0 | |||
| 3 | Виплата 15,6% дивідендів, тис.грн. | 0 | -1001,52 | -1001,52 | -1001,52 | -1001,52 | -1001,52 | ||||
| 4 | Власний накопиче-ний капітал проекту з капіталізацією прибутку, тис.грн. | 0 | 1 194,7 | 4 611,1 | 11 291,6 | 22 800,3 | 27 887,8 | ||||
| Розрахунки динаміки запозичення та амортизаційного повернення коштів | |||||||||||
| 6 | Довгострокові кредити, тис.грн. | 3 745,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | 0,0 | |||
| 7 | Амортизація+ліквідація обладнання (фонд оплати повернення кредиту),тис.грн. | 0,0 | 1 391,0 | 1 391,0 | 1 391,0 | 1 391,0 | 1 391,0 | 0,0 | |||
| 8 | Погашення заборгова-ності по кредитах, тис.грн. | 0,0 | -749,0 | -749,0 | -749,0 | -749,0 | -749,0 | 0,0 | |||
| Результати фінансової діяльності | |||||||||||
| 9 | Сальдо фінансової діяльності, тис.грн. | 3 745,0 | 5 581,7 | 9 640,1 | 16 962,6 | 29 113,3 | 34 842,8 | ||||
| 10 | Потік реальних грошей, тис.грн. | 3 745,0 | 1 836,7 | 4 058,3 | 7 322,6 | 12 150,7 | 5 729,5 | 34 842,8 | |||
В табл. 3.9, 1.Б, 2.Б наведені розрахунки в “електронних таблицях” EXCEL-2000 послідовними приближеннями значення ВНД – внутрішньої норми доход-ності, тобто такого значення % зміни вартості грошей у часі, яка дозволяє вирів-няти дисконтовані інвестиції та чистий дисконтований доход підприємства, тобто ВНД – досягнута фактична рентабельність капіталу. За результатами наближень табл.1.Б,2.Б (Додаток Б) внутрішня норма дисконтування проекту розраховується як:
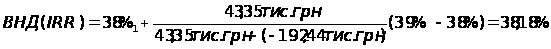
3.4 Прогнозні об’єднані характеристики підприємств СП ЗАТ з ІІ ”КИПАРИС” та дочірнього СП “КИПАРИС-Т”
В табл.1.В,2.В Додатку В наведені зведені характеристики балансів та звітів про фінансові результати СП ЗАТ з ІІ „КИПАРИС” та створеного СП „КИПАРИС-Т” за перший (2003 рік) роботи.
На рис.3.12 наведені результати розрахунків точки беззбитковості та запасу міцності для першого року впровадження інвестиційного проекту створення дочірнього спільного підприємства СП „КИПАРИС-Т”.
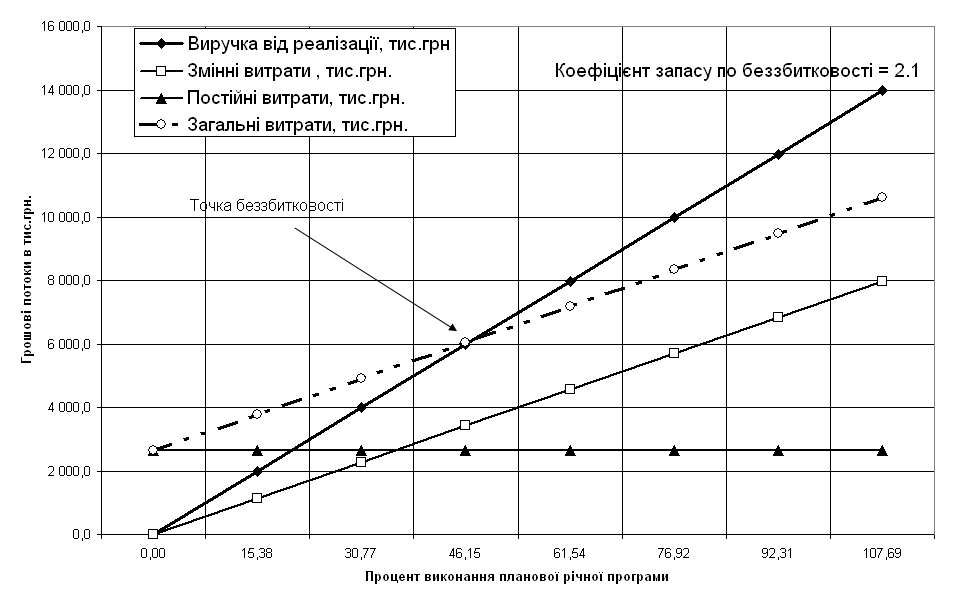
Рис.3.12 Графоаналітичний аналіз коефіцієнту запасу беззбитковості проекту за 1 рік експлуатації інвестиції
ВИСНОВКИ
Пільговий режим інвестиційної та іншої господарської діяльності для підприємств з іноземними інвестиціями з деякими