Аналіз фінансово-економічної діяльності підприємства та розробка шляхів її вдосконалення на прикладі ВАТ "АТП-16354"
За необхідності проведення позапланового ремонту механік КТП подає заявку на ремонт в АРМ, в якій указуються виявлені несправності і проведені заходи щодо усунення несправностей. Даний документ підписується механіком КТП, майстром і водієм.
4. Матеріально-технічна база
4.1 Наявність основних фондів
Основні фонди представляють собою засоби праці. Вони приймають участь у виробничому процесі багато разів довгий час не змінюючи своєї форми, властивостей та призначення. Склад та структура основних фондів представлено в таблиці 4.1.
Таблиця 4.1 – Аналіз використання ОФ
| Показники | 2003 | 2004 | 2005 | 2006 | 2007 |
| Залишкова вартість, тис.грн | 1291 | 1211,4 | 1290,5 | 1201,7 | 657,6 |
| Середньорічна вартість, тис.грн | 1312,05 | 1251,2 | 1250,95 | 1246,1 | 929,65 |
| Темп росту | - | 0,954 | 1,00 | 0,996 | 0,746 |
| Доходи без ПДВ, тис. грн | 2108,4 | 2003,5 | 2223,9 | 1577,1 | 1478,2 |
| Середньоспискова чисть робітників, чол | 140 | 130 | 99 | 81 | 61 |
| Темп росту | - | 0,929 | 0,762 | 0,818 | 0,753 |
| Фондовіддача | 1,61 | 1,6 | 1,78 | 1,27 | 1,59 |
| Темп росту | - | 1,00 | 1,11 | 0,71 | 1,26 |
| Фондоємкість | 0,622 | 0,625 | 0,563 | 0,79 | 0,629 |
| Темп росту | - | 1,004 | 0,901 | 1,405 | 0,796 |
| Фондоозброєність | 9,372 | 9,625 | 12,636 | 15,384 | 15,240 |
| Темп росту | - | 1,027 | 1,313 | 1,217 | 0,991 |
З таблиці 4.1 видно, що у складі основних фондів найбільший темп приросту спадає на фондоозброєність.
4.2 Аналіз технічного стану основних фондів
Технічний стан основних фондів характеризується наступними показниками:
коефіцієнт
зносу

 , (4.1)
де
 -
вартість зносу
(амортизації),
тис.грн;
 -
первісна вартість
основних фондів.
- коефіцієнт
придатності

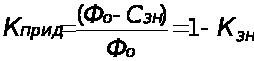 ,
(4.2)
КЗНп.р.= 849,2 / 3922,8 = 0,22;
КЗНк.р.= 4196,8 / 15695,7 = 0,27;
Кпридп.р= 1 – 0,22 = 0,78;
Кпридк.р= 1 – 0,27 = 0,73.
Результати розрахунків представлено в табл. 4.2.
Таблиця 4.2 - Показники технічного стану основних фондів
| Показники | Стан на | Відхилення | ||
| початок року | кінець року | абсолютне | % | |
| Первісна вартість основних фондів, тис.грн | 3922,8 | 15695,7 | 11772,9 | 300,1 |
| Знос основних фондів, тис.грн | 849,2 | 4196,8 | 3347,6 | 394,2 |
| Коефіцієнт зносу | 0,22 | 0,27 | 0,05 | 22,7 |
| Коефіцієнт придатності | 0,78 | 0,73 | - 0,05 | - 6,4 |
4.3 Показники наявності та руху транспортних засобів
Наявність та рух транспортних засобів представлено в додатку (Звіт про роботу автотранспорту 2007р.)
Таблиця 4.3 - Структура транспортних засобів
| Марка автомобіля | Кількість | Структура, % |
| Scania + п/пр KЦGEL | 8 | 18,04 |
| ЗІЛ-4331 | 2 | 4,7 |
|
1 |
2 |
3 |
| Газель | 20 | 47,6 |
| КамАЗ-5410 | 5 | 11,62 |
| Ford Transit | 8 | 18,04 |
|
Всього |
42 | 100 |
З таблиці 4.3 видно, що найбільшу питому вагу займають автомобілі SCANIA+ п/пр KЦGEL та Ford Transit.
4.4 Аналіз ефективності використання основних фондів
Ефективність використання основних фондів оцінюється комплексом показників, до яких відносяться наступні:
- коефіцієнт
екстенсивного
використання

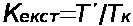 ,
(4.3)
де -
фактично
відпрацьований
час, год;
 -
календарний
фонд часу, год.
- коефіцієнт
інтенсивного
використання

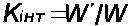 ,
(4.4)
де – відповідно,
звітний і плановий
годинний виробіток
автомобіля.
коефіцієнт
інтегрального
завантаження

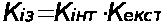 .
(4.5)
фондовіддача

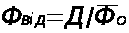 , грн/грн. (4.6)
де
 - середньорічна
вартість основних
фондів, тис.грн.
фондомісткість

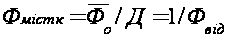 , грн/грн. (4.7)
фондоозброєність

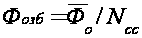 , грн/грн. (4.8)
де Nсс – кількість працівників на АТП, люд.
Кекс = 438890,4 / 451777,5 = 0,97;
Кінт = 4609,1 / 4495,4 = 1,025;
Кіз = 0,97 * 1,025 = 0,99.
Фвідф = 10244640,95 / 8823050 = 1,16;
Фвідпл = 10113578,2 / 8751340 = 1,05.
Фмісткф = 1 / 1,16 = 0,862;
Фмісткпл = 1 / 1,15 = 0,87.
Фозбф = 8823050 / 444 = 19871,7;
Фозбпл = 8751340 / 44 = 18860,6.
Зміна фондовіддачі
під впливом
зміни загальної
суми доходів
 визначається
за формулою
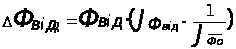 , грн/грн , (4.9)
де
 - індекс зміни
фондовіддачі;
 - індекс зміни
середньорічної
вартості основних
фондів.
Зміна фондовіддачі
під впливом
зміни середньорічної
вартості основних
фондів
 визначається
за формулою
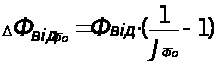 , грн/грн. (4.10)
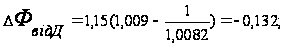
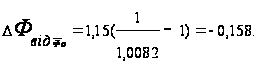

З розрахунків видно, що доходи та середньорічна вартість основних фондів негативно впливають на фондовіддачу.
5. Трудові ресурси
5.1 Аналіз звітів про працю за 5 років
Весь персонал ВАТ „АТП-16354” поділяється на дві основні групи:
1) Промислово-виробничий персонал, який пов’язаний з основною виробничою діяльністю підприємства. В цю групу входять робітники, безпосередньо зайняті в процесі виробництва, а також обслуговуючі його та керуючи ним;
2) Непромисловий персонал, який безпосередньо не пов’язаний з основною виробничою діяльністю підприємства.
Звіти про працю, звіт про використання робочого часу представлено в додатках відповідних до назви, графік погашення заборгованості з заробітної плати на січень – 2008 представлено у звіті з праці (розділ 2).
5.2 Аналіз забезпеченості підприємства трудовими ресурсами
Наведемо склад, чисельність і структуру персоналу ВАТ „АТП-16354” (табл. 5.1).
Таблиця 5.1 - Склад, чисельність і структура персоналу ВАТ „АТП-16354”
| Категорія працівників | Чисельність | Структура, % |
| Робітники | 42 | 68,8 |
| Водії | 17 | 27,8 |
| Ремонтні робочі | 17 | 27,8 |
| Допоміжний персонал | 8 | 13,1 |
| Керівники | 10 | 16,3 |
| Спеціалісти | 9 | 14,7 |
| Службовці | 0 | 0 |
| Робітники їдальні та неосновні | 0 | 0 |
| Всього по АТП | 61 | 100 |
Для характеристики руху трудових ресурсів необхідно розрахувати наступні показники:
коефіцієнт
обороту по
прийому

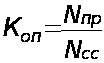 ,
(5.1)
де
 – чисельність
прийнятих
працівників,
люд;
 - середньоспискова
чисельність
персоналу, люд.
- коефіцієнт
обороту по
звільненню

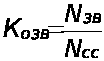 ,
(5.2)
де – чисельність
працівників,
що звільнилися,
люд.
коефіцієнт
загального
обороту

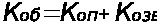 .
(5.3)
- коефіцієнт
змінюваності
 ,
що дорівнює
меншому з
коефіцієнтів
обороту по
прийому і звільненню;
коефіцієнт
плинності
кадрів

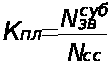 , (5.4)
де
 – чисельність
працівників,
що звільнилися
по суб'єктивних
причинах (за власним бажанням, за прогули), люд.
Копзвіт= 14/61 = 0,22
Козвзвіт = 34/61 = 0,55
Кобзвіт = 0,22 + 0,55 = 0,77
Кплзвіт = 15/61 = 0,24
Копбаз= 16/81 = 0,19
Козвбаз= 31/81 = 0,38
Коббаз = 0,19 + 0,38 = 0,57
Кплбаз = 20/ 81 = 0,24
Таблиця 5.2 - Показники руху трудових ресурсів
| Показники | Значення | |
| Базовий період | Звітний період | |
| Середньоспискова чисельність персоналу, люд | 81 | 61 |
| 1 | 2 | 3 |
| Прийнято, люд | 16 | 14 |
| Звільнено, люд., в тому числі | 31 | 34 |
| за суб’єктивними причинами | 20 | 15 |
| Коефіцієнт загального обороту | 0,77 | 0,57 |
| в тому числі по прийому | 0,19 | 0,33 |
| 1 | 2 | 3 |
| по звільненню | 0,38 | 0,55 |
| Коефіцієнт змінюваності | 0,22 | 0,19 |
| Коефіцієнт плинності | 0,333 | 0,508 |
5.3 Аналіз продуктивності праці і використання ФЗП
Аналіз продуктивності праці і використання ФЗП представлено в таблиці 5.4.
Таблиця 5.4 - Аналіз продуктивності праці і використання ФЗП
| Показники | План | Звіт | Виконання плана,% | Структура,% | |
| план | звіт | ||||
| Доходи всього, тис грн. | 10113,578 | 10244,64 | 101,3 | 100 | 100 |
| в т. ч. відрядні | 9557,734 | 9655,707 | 101,03 | 95 | 94 |
| погодинні | 555,844 | 588,933 | 105,95 | 5 | 6 |
| Чисельність персоналу | 44 | 40 | 90,9 | 100 | 100 |
| в т. ч. водії | 27 | 17 | 62,9 | 54,7 | 54,7 |
| рем. робочі | 19 | 17 | 89,4 | 16,4 | 17,1 |
| ін. персонал | 10 | 8 | 80 | 28,9 | 28,2 |
| Продуктивність праці, грн. | 2307,3 | 2176,6 | 94,3 | - | - |
| Вантажообіг тис. ткм | 192445,376 | 209011,9 | 108,6 | - | - |
| Автомобіле-години роботи | 42903,85 | 41680 | 97,15 | - | - |
| ФЗП, тис грн. | 478,8 | 482,4 | 100,7 | - | - |
| Середня ЗП, грн. | 1200,35 | 1250,86 | 104,2 | - | - |
Вплив зміни
суми доходів
на продуктивність
праці

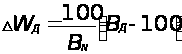 , % . (5.5)
Вплив зміни
чисельності
персоналу на
продуктивність
праці
 визначається
за формулою
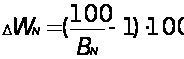 ,
% . (5.6)
Перевірка правильності розрахунків:
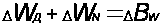 ,
% . (5.7)
Вплив зміни
обсягу транспортної
роботи на
продуктивність
праці
 розраховується
за формулою
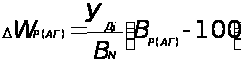 ,
% . (5.8)
Вплив факторів на фонд заробітної плати установити за допомогою прийому обчислення різниць за формулами:
вплив
зміни середньої
заробітної
плати

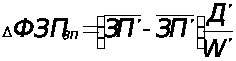 , грн; (5.9)
- вплив зміни
продуктивності
праці

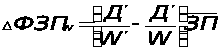 , грн; (5.10)
- вплив зміни
загальних
доходів

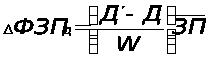 , грн. (5.11)
 =
100 / 62,9*(101,3 – 100) = 2,06%,
 = 100 / 62,9 *100 = 1,5%,
 = 2,06 + 1,5 = 3,56%,
 = 0,95 / 62,9 (108,6 - 100) = 0,0017%
 =
0,05 / 62,9 (97,15 - 100) = -0,0003%
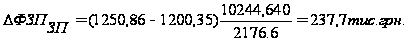
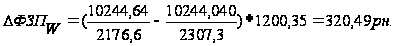
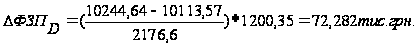
6. Фінансові результати діяльності підприємства
6.1 Фінансові результати діяльності ВАТ „ХАТП-16330”
Баланс підприємства за останній рік наведено в додатку до положення БО-2 (січень 2007р), звіт про фінансові результати та звіт про доходи і витрати на автомобільні перевезення – у додатках (табл. 2.13-2.16)
6.2 Аналіз собівартості перевезень
Аналіз калькуляції собівартості перевезень представлено в таблиці 6.1.
Таблиця 6.1 – Аналіз калькуляції собівартості перевезень
| Стаття калькуляції | Собівартість , грн | Виконання плану, % | Відхилення від плану, % | Структура, % | ||
| план | звіт | план | звіт | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| Собівартість одиниці транспортної роботи | 50,3 | 69,8 | 137,5 | 37,5 | 100 | 100 |
|
в тому числі фонд оплати праці |
543,7 | 508,5 | 93,5 | -6,5 | 17,4 | 18,1 |
| відрахування на соціальні потреби | 205,1 | 188,1 | 114,13 | 14,13 | 6,7 | 6,9 |
| витрати на пально-мастильні матеріали | 151,5 | 93,4 | 61,6 | -38,4 | 35,6 | 36,4 |
| витрати на шини | 15 | 9,4 | 62,6 | -37,4 | 2,1 | 2 |
| витрати на ТО и Р рухомого складу | 276,319 | 273,556 | 99,0 | -1 | 3,1 | 2,8 |
| амортизація рухомого складу | 83,1 | 63,4 | 76,2 | -23,8 | 8,4 | 8,1 |
| податки та збори | 314,5 | 293,8 | 93,4 | -6,6 | 1,17 | 0,9 |
| інші витрати | 436,3 | 455,4 | 104,3 | 4,3 | 20,83 | 24,7 |
Вплив зміни
загальної суми
витрат на перевезення
на зміну собівартості
одиниці транспортної
роботи
 визначається
за формулою
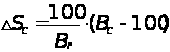 ,
% . (6.1)
Вплив
зміни пасажирообігу
на собівартість
одиниці транспортної
роботи
 визначається
за формулою
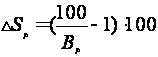 ,
%, (6.2)
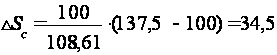 ;
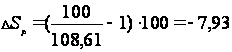
З розрахунків видно, що загальна сума витрат на перевезення на