Аналіз фінансово-економічної діяльності підприємства та розробка шляхів її вдосконалення на прикладі ВАТ "АТП-16354"
 впливає позитивно,
а зміна вантажообороту
на собівартість
одиниці транспортної
роботи
 впливає негативно.
6.3 Аналіз доходів підприємства
Вихідні дані для аналізу доходів представлено в таблиці 6.2.
Таблиця 6.2 – Вихідні дані для аналізу доходів
| Фактори | Значення | |
| план | факт | |
| Чисельність персоналу | 44 | 40 |
| Продуктивність праці | 2307,3 | 2176,6 |
| Середньорічна вартість основних фондів | 1246,1 | 929,65 |
| Фондовіддача | 1,27 | 1,59 |
Вплив зміни основних факторів на доходи визначити за допомогою прийому обчислення абсолютних різниць за формулами:
- вплив зміни
продуктивності
праці на доходи

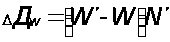 , тис.грн. (6.3)
- вплив зміни
чисельності
персоналу на
доходи

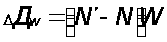 , тис.грн. (6.4)
вплив
зміни середньорічної
вартості основних
фондів на доходи

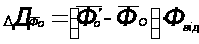 , тис.грн. (6.5)
- вплив зміни
фондовіддачі
на доходи

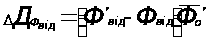 , тис.грн. (6.6)
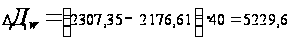
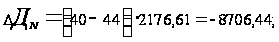
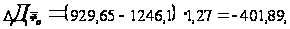
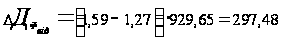
Найбільший позитивний вплив на приріст доходів має зміна продуктивності праці, а зміна чисельності персоналу впливає негативно.
6.4 Аналіз прибутку підприємства
Приведемо значення прибутку за 5 років роботи (таблиця 6.3).
Таблиця 6.3 – Прибуток підприємства за 2003 – 2007 роки
| Роки | Значення прибутку, тис. грн. |
| 2003 | - 69,5 |
| 2004 | - 167,1 |
| 2005 | - 88,7 |
| 2006 | - 16 |
| 2007 | -27,4 |
Вихідні дані для аналізу прибутку підприємства представлено в таблиці 6.4.
Таблиця 6.4 – Вихідні дані для аналізу прибутку підприємства
| Фактори | Значення | |
| план | факт | |
| Собівартість 10 ткм, грн | 0,467 | 0,472 |
| Доходна ставка 10 ткм, грн | 0,53 | 0,49 |
| Вантажообіг, ткм | 192445,37 | 209011,9 |
Вплив зміни
обсягу транспортної
роботи
 ,
доходної ставки
 і собівартості
перевезень
 на прибуток
встановити
за допомогою
прийому обчислення
абсолютних
різниць за
формулами
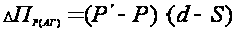 грн, (6.7)
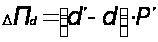 , грн, (6.8)
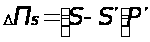 , грн, (6.9)
 (209011900
– 192445376,7)*(0,53 – 0,467) = 1043,69 грн.;
 (0,49 – 0,53) 209011900 = - 8360,476 грн.;
 (0,467 – 0,472) 209011900 = -1045,059 грн.
З розрахунків видно, що доходна ставка і собівартість перевезень негативно впливають на прибуток підприємства.
6.5 Аналіз обігових коштів
Склад та структура обігових коштів представлені у таблиці 6.5.
Таблиця 6.5 – Склад та структура обігових коштів
| Показники | На початокроку | На кінець року | Абсолютне відхилення, тис.грн. | Структура, % | |
| початок | кінець | ||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| Виробничі запаси | 126,6 | 236,8 | 110,2 | 6,36 | 9,75 |
| Векселі одержані | 8,0 | 8 | 0,33 | ||
| Дебіторська заборгованість за товари, роботи і послуги: | |||||
| Чиста реалізаційна вартість | 1094,3 | 1692,5 | 598,2 | 55,01 | 69,66 |
| Первісна вартість | 1094,3 | 1692,5 | 598,2 | 55,01 | 69,66 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Дебіторська заборгованість за розрахунками: | |||||
| З бюджету | - | 81,1 | 81,1 | 3,34 | |
| За виданими авансами | 24,9 | 13,3 | -11,6 | 1,25 | 0,55 |
| Інша поточна дебіторська заборгованість | 96,0 | 188,8 | 92,8 | 4,83 | 7,77 |
| Грошові кошти та їх еквіваленти: | |||||
| В національній валюті | 43,1 | 162,5 | 119,4 | 2,17 | 6,69 |
| Інші оборотні активи | 4,5 | 46,5 | 42 | 0,23 | 1,91 |
| Всього | 1989,4 | 2429,5 | 440,1 | 100 | 100 |
Ефективність використання оборотних коштів характеризується кількістю оборотів (коефіцієнтом оборотності) і тривалістю обороту.
Коефіцієнт
оборотності
 визначається
відношенням
суми валових
доходів підприємства
 до середнього
залишку оборотних
коштів

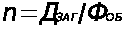 , об. (6.10)
Тривалість
обороту
 визначається
відношенням
календарної
кількості днів
 до коефіцієнта
оборотності
 , дн. (6.11)
Результати розрахунку показників ефективності використання оборотних коштів представити в табл. 6.5.
Таблиця 6.5 - Показники ефективності використання оборотних коштів
| Показники | Величина показників | |
| план | звіт | |
| Валові доходи, тис.грн | 8554,4 | 11504,1 |
| Середні залишки оборотних коштів, тис.грн | 1989,4 | 2429,5 |
| Коефіцієнт оборотності оборотних коштів, об | 4 | 5 |
| Тривалість обороту оборотних коштів, дн | 91 | 73 |
В звітному році коефіцієнт оборотності оборотних коштів збільшився на 1 оборот, тому тривалість обороту оборотних коштів зменшилася на 18 днів, що свідчить про збільшення ефективності використання оборотних коштів.
7. Впровадження і експериментальна перевірка результатів НДРС
Для підвищення ефективності слід використовувати різноманітні засоби для позиціонування АТП на ринку. Це можуть бути різні види реклами, анкетування, опитування та ін.
Нижче наведено приклад анкети-опитування стосовно послуг нашого АТП та вплив реклами на споживача.
Анкета
Дослідження впливу реклами
Шановний респондент, до Вашої уваги надається перелік питань. Прохання відповідати на питання лише наданими відповідями.
Питання:
1) Чи звертаєте Ви увагу на рекламу:
- так
- ні
- інколи
2) Який вид реклами є для Вас найбільш прийнятним:
- телевізійна
- радіо
- зовнішня
3) Якщо підчас перегляду фільму починається реклама, Ваші дії:
- переключаю канал
- дивлюсь із зацікавленням
- дивлюсь без зацікавленості
- виходжу з кімнати
4) Якщо підчас зовнішню починається реклама, Ваші дії:
- змінюю станцію
- чекаю, поки закінчиться
- слухаю із зацікавленням
5) Чи звертаєте Ви увагу на зовнішню рекламу:
- так
- ні
- рідко
6) Якою повинна бути на Вашу думку телереклама, щоб ви звернули на неї увагу:
- цікава ідея
- цікавий відеоряд
- динаміка дії
- відомі особи
7) Якою повинна бути на Вашу думку радіореклама, щоб ви звернули на неї увагу:
- із музикальним супроводженням
- цікавим текстом
- із присутністю гумору у тексті
- із захопливим лозунгом
8) Якою повинна бути на Вашу думку зовнішня реклама, щоб ви звернули на неї увагу:
- яркою
- інформативною
- із зазначенням додаткової інформації
9) Ваше відношення до товару або послуги, що рекламується:
- ніколи не куплю (скористуюсь)
- замислюсь, чи варто
- завжди покупаю або користуюсь
10) Ваше відношення до реклами:
- дратівливе
- несе цінну інформацію
- розважає
11) Ваш вік:
12) Вид діяльності:
- навчаєтесь
- працюєте
- на пенсії
13) Ваш соціальний статус:
14) Ваша стать:
Отримані дані будуть свідчити про стан послуг даного АТП і про фронт робіт, що необхідно буде зробити для підвищення ефективності надання послуг.
Також, для підвищення позицій АТП може бути застосований аналіз дослідження якості та розрахунок коефіціенту конкордації (таблиці 7.1 та 7.2).
Для аналізу сильних та слабких сторін застосовуємо SWOT-аналіз (табл. 7.3). Далі будуємо графічним методом профіль підприємства.
Таблиця 7.4 – Профіль роботи підприємства
| Найменування показника | Оцінка в балах | ||||||
| -3 | -2 | -1 | 0 | 1 | 2 | 3 | |
| Кількість автомобілів, Асс |
|
||||||
| Коефіціент використання РС, αв |
|
● | |||||
| Собівартість перевезень, S |
|
||||||
| Витрати на перевезення, С |
|
||||||
| Доходи, D |
|
● | |||||
| Прибуток, П |
|
● | |||||
| Доля ринку АТП |
|
● | |||||
| Витрати на маркетингові дослідження |
|
||||||
| Конкурентоспроможність підприємства | ● | ||||||
 ●
 ●
 ●


 ●
Виходячи з даних SWOT-аналізу, аналізу дослідження якості послуг, розрахунку коефіціента конкордації та побудування на основі цього профілю роботи підприємства можна робити висновок, що АТП має досить непогані показники з використання рухомого складу. Але інщі показники характеризують підприємство як нестабільну структуру. Це визначається низькою кількістю автомобілів, високою собівартістю перевезень та витратами на перевезення.
Також слід зазначити, що не проводиться маркетингових досліджень ринку, що говорить про повну відсутніть інформаціі, за допомогою якої АТП могло б підвищити свій конкурентний статус, а після цього заволодіти більшою долею ринку АТ послуг.
Таким чином робимо висновок, що тема НДРС є цілком доцільною для даного АТП, тому що торкається конкретних проблем, пов’язаних з конкурентим статусом підприємства та його підвищенням.
Табл. 7.1– Аналіз дослідження якості перевезень
| Пропоновані параметри перевезень | Відповіді респондентів | Сума рангів | Середній ранг | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | |||
| Ціна | 30 | 50 | 0 | 0 | 0 | 50 | 10 | 60 | 90 | 0 | 50 | 50 | 50 | 50 | 40 | 530 | 26,5 |
| Якість, а саме: | 60 | 40 | 100 | 80 | 70 | 50 | 80 | 40 | 10 | 100 | 50 | 50 | 0 | 50 | 50 | 830 | 41,5 |
| збереженість вантажу | 30 | 50 | 0 | 50 | 100 | 40 | 80 | 50 | 0 | 60 | 50 | 70 | 50 | 40 | 0 | 670 | 33,5 |
| швидкість доставок | 60 | 20 | 0 | 50 | 0 | 60 | 40 | 20 | 100 | 30 | 50 | 30 | 50 | 30 | 30 | 570 | 28,5 |
| включення послуг вантажників | 10 | 30 | 100 | 0 | 0 | 0 | 0 | 10 | 0 | 0 | 0 | 0 | 0 | 20 | 0 | 170 | 8,5 |
| якість транспортного засобу | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 20 | 0 | 0 | 0 | 0 | 0 | 10 | 0 | 30 | 1,5 |
| Культура перевезень | 100 | 0 | 0 | 0 | 0 | 100 | 0 | 0 | 0 | 0 | 100 | 0 | 0 | 0 | 0 | 300 | 15 |
Таблиця 7.2–Розрахунок коефіцієнту конкордації
| Пропоновані параметри перевезень | Відповіді респондентів | Сума ангів | Середній ранг | Відхилення рангів | Квадрат відхилення | ||||||||||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 | 14 | 15 | |||||
| Ціна | 30 | 50 | 0 | 0 | 0 | 50 | 10 | 60 | 90 | 0 | 50 | 50 | 100 | 50 | 48 | 588 | 471,43 | 116,57 | 13588,90 |
| Якість, а саме: | 70 | 50 | 100 | 100 | 100 | 50 | 90 | 40 | 10 | 100 | 50 | 50 | 0 | 50 | 52 | 912 | 440,57 | 194103,18 | |
| збереженість вантажу | 30 | 50 | 0 | 50 | 100 | 40 | 60 | 50 | 0 | 70 | 50 | 70 | 50 | 40 | 70 | 730 | 258,57 | 66859,18 | |
| швидкість доставок | 60 | 20 | 0 | 50 | 0 | 60 | 40 | 20 | 100 | 30 | 50 | 30 | 50 | 30 | 30 | 570 | 98,57 | 9716,33 | |
| включення послуг вантажників | 10 | 30 | 100 | 0 | 0 | 0 | 0 | 10 | 0 | 0 | 0 | 0 | 0 | 20 | 0 | 170 | -301,43 | 90859,18 | |
| якість транспортного засобу | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 20 | 0 | 0 | 0 | 0 | 0 | 10 | 0 | 30 | -441,43 | 194859,18 | |
| Культура перевезень | 100 | 0 | 0 | 0 | 0 | 100 | 0 | 0 | 0 | 0 | 100 | 0 | 0 | 0 | 0 | 300 | -171,43 | 29387,76 | |
| РАЗОМ | - | - | - | - | - | - | - | - | - | - | - | - | - | - | - | 3300 | - | - | 599373,71 |
Коефіціент конкордації дорівнює 0,551
Висновок
Таким чином, під час дипломного проектування на підприємстві ВАТ “АТП 16354” ознайомилися з роботою АТП, визначили організаційну структуру підприємства, склад підрозділів та їх ієрархічну підпорядкованість.
Було визначено функції кожного структурного підрозділу, його місце в загальній структурі підприємства та роль в створенні кінцевого продукту (транспортної послуги).
АТП – складна структура, що досягає кінцевої цілі функцонування тільки лише за умови єдності роботи своїх елементів. Кожен відділ докладає зусиль до досягнення кінцевої мети функціонування підприємства:
відділ експлуатації займається пошуком клієнтів, виконує дослідження ринку, відповідає перед клієнтами за вчасність подачі автомобілів, розробку оптимальних маршрутів руху, збереженість вантажів та ін.;
планово-економічний відділ планує економічні показники роботи підприємства, показники роботи рухомого складу, контролює виконання планів, вживає заходів щодо зниження собівартості перевезень, зростання прибутку підприємтва та ін.;
технічна служба відповідає за технічний стан парку рухумого складу, його підготовку до роботу, контроль якості виконаних ремонтів та ін.
Були виконані різноманітні аналізи по з використанням звітних даних АТП, надані характеристики діяльності окремих підрозділів та АТП в цілому, розраховані коефіціенти для конкретних показників діяльності.
На підприємстві було проведено експериментальні дослідження за темою НДРС для можливості подальшої перевірки теоретичних гіпотез, а також впровадження і експериментальна перевірка результатів дослідження, що вказали на доцільність поальшого використання обраної теми НДРС у дипломному пректуванні.