Показатели использования рабочего времени
По форме зависимости различают:
а) линейную регрессию, которая выражается уравнением прямой (линейной функцией) вида:
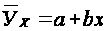 ;
б) нелинейную регрессию, которая выражается уравнениями параболы и гиперболы.
По направлению связи различают:
а) прямую регрессию (положительную);
б) обратную (отрицательную) регрессию.
В данной работе исследуется связь между двумя признаками, используя уравнение линейной регрессии.
Для нахождения параметров уравнения решают систему нормальных уравнений, при этом оценка параметров уравнения регрессии ("a", "b") осуществляется методом наименьших квадратов, в основе которого лежит предположение о независимости наблюдений исследуемой совокупности.
Применение этого метода упрощает систему нормальных уравнений, и она приобретает следующий вид:
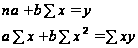 ,
что позволяет определить числовые значения параметров "a" и "b"
Для нахождения параметров линейного уравнения составляется вспомогательная таблица 2.7. Из данной таблицы строится система уравнений:
| 6885,7 | = | 20 | а | + | 1684 | b |
| 586507,7 | = | 1684 | a | + | 150870 | b |
Откуда:
| a | = | 281,84 |
| b | = | 0.74 |
Таблица 2.7 - Вспомогательная таблица расчетов параметров линейного уравнения
| X | Y | X^2 | XY | Ycp(X) |
| 114 | 371.5 | 12996 | 42351 | 366.39 |
| 106 | 389.3 | 11236 | 41265.8 | 360.45 |
| 52 | 228.3 | 2704 | 11871.6 | 320.41 |
| 95 | 447.7 | 9025 | 42531.5 | 352.29 |
| 51 | 248.6 | 2601 | 12678.6 | 319.66 |
| 89 | 458.8 | 7921 | 40833.2 | 347.84 |
| 69 | 399.6 | 4761 | 27572.4 | 333.01 |
| 77 | 282.7 | 5929 | 21767.9 | 338.95 |
| 92 | 284.9 | 8464 | 26210.8 | 350.07 |
| 108 | 330.5 | 11664 | 35694 | 361.94 |
| 74 | 398.2 | 5476 | 29466.8 | 336.72 |
| 53 | 330 | 2809 | 17490 | 321.15 |
| 81 | 370.4 | 6561 | 30002.4 | 341.91 |
| 104 | 378.6 | 10816 | 39374.4 | 358.97 |
| 112 | 279 | 12544 | 31248 | 364.90 |
| 64 | 334.9 | 4096 | 21433.6 | 329.30 |
| 96 | 345.6 | 9216 | 33177.6 | 353.04 |
| 109 | 381.8 | 11881 | 41616.2 | 362.68 |
| 87 | 223.1 | 7569 | 19409.7 | 346.36 |
| 51 | 402.2 | 2601 | 20512.2 | 319.66 |
| 1684 | 6885.7 | 150870 | 586507.7 |
Таким образом, уравнение линейной регрессии имеется вид:
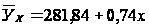
Построение на корреляционном поле графиков
График, соответствующий эмпирическому ряду, строится по исходным значениям X и Y.
График, соответствующий уравнению yср=a+bx, строится по исходным значениям X и Yср.
Графическое отображение зависимости динамики затрат на производство и валовой продукции представлено на рисунке 1.
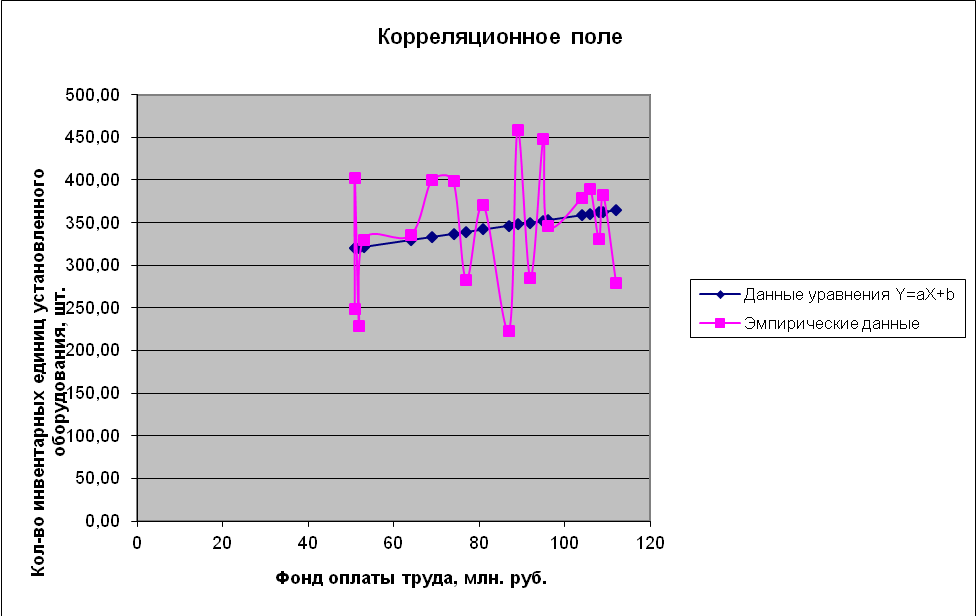
Рисунок 1 - Графическое отображение зависимости динамики затрат на производство от валовой продукции
Вывод:
При выполнении задания была исследована зависимость между количеством инвентарных единиц установленного оборудования и фондом оплаты труда с помощью корреляционно-регрессионного метода, а именно: построена корреляционная таблица на основе проведенной группировки, вычислены относительные показатели для определения тесноты связи, построена экономико-математическая модель в виде уравнения регрессии.
Корреляционный метод анализа показал, что между количеством инвентарных единиц установленного оборудования и фондом оплаты труда существует слабая по тесноте связь.
Уравнение
регрессии
выражает линейную
связь между
данными признаками.
2.2 Задание 2
Имеются следующие данные об экономической деятельности предприятий нефтегазовой промышленности региона, млрд. руб.
Таблица 2.8 - Исходные данные
| № п/п | Показатели | Значение |
| 1 | Готовая продукция, произведенная и реализованная в текущем периоде | 510 |
| 2 | Продукция, не прошедшая полный цикл технологической обработки в пределах предприятия | |
| а) на начало периода | 50 | |
| б) на конец периода | 70 | |
| 3 | Продукция, обмененная по бартеру | 100 |
| 4 | Стоимость сырья и комплектующих | 250 |
| 5 | Стоимость топлива и энергии | 110 |
| 6 | Затраты на оплату труда | 180 |
| 7 | Затраты на содержание научной лаборатории | 40 |
| 8 | Расходы на оплату услуг связи | 15 |
| 9 | Потери готовой продукции | 5 |
| 10 | Расходы на питание работников | 0,5 |
| 11 | Затраты на юридические услуги | 4 |
| 12 | Расходы по страхованию имущества | 30 |
| 13 | Амортизация основных фондов | 100 |
| 14 | Расходы на рекламу и маркетинг | 40 |
Определите:
1) валовой выпуск;
2) промежуточное потребление;
3) валовую и чистую добавленную стоимость.
Решение
Валовой выпуск (ВВ) представляет собой стоимость продуктов и услуг, произведенных в отчетном периоде, и является исходным показателем для расчета валового внутреннего продукта (ВВП) на стадии производства.
В стоимость валового выпуска как результата деятельности предприятия за период времени (год, квартал, месяц) входят продукты разной степени готовности:
готовая продукция – продукты, изготовление которых завершено в пределах данной хозяйственной единицы;
полуфабрикаты − продукты, прошедшие обработку в пределах хотя бы одного производственного подразделения и доведенные до определенной степени готовности.
незавершенное производство − продукты не законченные обработкой в пределах одного производственного подразделения.
Валовой выпуск в данном случае равен:
ВВ = 510 + 70 – 50 + 100 = 630 млрд.руб.
Промежуточное потребление представляет собой стоимость всех потребленных благ (за исключением потребления основных фондов) и рыночных услуг в течение данного периода с целью производства других товаров и услуг.
В промежуточное потребление входят:
1) материальные затраты;
2) оплата нематериальных услуг;
3) другие элементы промежуточного потребления.
Таким образом в промежуточное потребление (ПП) войдут все виды расходов, за исключением затрат на оплату труда и амортизации.
Промежуточное потребление в данном случае равно:
ПП = 250 + 110 + 40 + 15 + 5 + 0,5 + 4 + 30 + 40 = 494,5 млрд.руб.
Валовая добавленная стоимость (ВДС) определяется как разница между валовым выпуском (ВВ) и промежуточным потреблением (ПП).
ВДС = ВВ – ПП = 630 – 494,5 = 135,5 млрд.руб.
Чистая добавленная стоимость – это валовая добавленная стоимость за вычетом потребления основного капитала.
Потребление основного капитала представляет собой уменьшение стоимости основного капитала в течение отчетного периода в результате его физического и морального износа и случайных повреждений.
ЧДС = ВДС – ПОК = 135,5 – 100 = 35,5 млрд.руб.
Вывод:
Валовой выпуск равен 630 млрд.руб.;
Промежуточное потребление равно 494,5 млрд.руб.;
Валовая добавленная стоимость равна 135,5 млрд.руб.;
Чистая добавленная стоимость равна 35,5 млрд.руб.
Заключение
Выполнение теоретической части работы позволяет сделать выводы:
Рабочее время есть часть календарного времени, затрачиваемого на производство продукции или выполнение определенного вида работ. Для характеристики его использования применяют следующие показатели:
календарный фонд рабочего времени;
табельный фонд рабочего времени;
максимально возможный фонд рабочего времени;
коэффициент использования календарного фонда времени;
коэффициент использования табельного фонда времени;
коэффициент использования максимально возможного фонда времени;
средняя продолжительность рабочего периода;
число дней неявок по всем причинам в среднем на одного рабочего;
число целодневных простоев в среднем на одного рабочего;
коэффициент использования рабочего периода;
средняя установленная продолжительность рабочего дня;
средняя фактическая продолжительность рабочего дня;
интегральный показатель, характеризующий одновременное использование продолжительности и рабочего дня, и рабочего года.
При выполнении
практического
задания №1 была
исследована
зависимость
между количеством
инвентарных
единиц установленного
оборудования
и фондом оплаты
труда с помощью
корреляционно-регрессионного
метода, а именно:
построена
корреляционная
таблица на
основе проведенной
группировки,
вычислены
относительные
показатели
для определения
тесноты связи,
построена
экономико-математическая
модель в виде
уравнения
регрессии.
Корреляционный
метод анализа
показал, что
между количеством
инвентарных
единиц установленного
оборудования
и фондом оплаты
труда имеется
слабая по тесноте
связь. Уравнение
регрессии
выражает линейную
связь между
данными признаками.
При выполнении практического задания №2 были исследованы данные об экономической деятельности предприятий нефтегазовой промышленности региона. На основании проведенных расчетов был сделан вывод, что валовой выпуск равен 630 млрд.руб.; промежуточное потребление равно 494,5 млрд.руб.; валовая добавленная стоимость равна 135,5 млрд.руб.; чистая добавленная стоимость равна 35,5 млрд.руб.
Список использованных источников
Бендина, Н.В. Экономическая статистика: конспект лекций. – М.: ПРИОР, 1999.
Голуб Л.А. Социально-экономическая статистика. М.: Владос, ИМПЭ им. А.С. Грибоедова, 2003.
Громыко Г.Л. Теории статистики: Практикум. М.: ИНФРА-М, 2003.
Гусаров В.М. Статистика: Учеб. пособие для вузов. М.: ЮНИТИ – ДАНА, 2001.
Елисеева И.И. Статистика. – М.: Проспект, 2005.
Иванов Ю.Н. Экономическая статистика. М., 2005.
Иода Е.В., Герасимов Б.И. Статистика. – Тамбов, ТГПУ, 2004.
Лемешевский И.М. Экономическая теория Ч.3. Макроэкономика. - Мн.: ФУАИнформ, 2004. – 574 с.
Рябушкин, Б.Т., Хоменко, Т.А. Система национальных счетов. – М.: Финансы, 1993.
Социально-экономическая статистика: Учеб. пособие / Н.П. Дащинская, С.С. Подхватилина, И.Е. Теслюк и др.; Под ред. С.Р. Нестерович. Минск: БГЭУ, 2000.
Теория статистики: учебник / Под ред. Р.А. Шмойловой. – М.: Финансы и статистика, 1999.
Чернова Т.В. Экономическая статистика. – Таганрог, ТРТУ, 2005.