Статистическая проверка гипотез
Среднее значение суммы рангов фиксированного фактора:

По результатам опроса экспертов проверяется гипотеза H0: мнение экспертов согласованы, при альтернативной гипотезе H1: мнения экспертов не согласованы. Вычисляется коэффициент согласия (коэффициент конкордации):
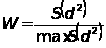 ,
где S(d2) - сумма квадратов отклонения суммы рангов от средней суммы:
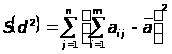 ,
а
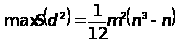 .
Если мнения экспертов согласованны, то:
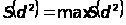
Если мнения экспертов рассогласованны, то: S(d2) близко к 0.
Таким образом, получаем, что если мнения экспертов согласованны, то коэффициент конкордации W = 1. Если мнения экспертов полностью рассогласованны, то W» 0.
Для проверки нулевой гипотезы в качестве статистического критерия выбираем случайную величину (n-1)ЧmЧW. Доказано, что при n>7 эта случайная величина имеет c2.- распределение с числом степеней свободы f = n - 1. Таким образом, критическое значение критерия определяется по таблице критических точек c2.-распределения в зависимости от q и f. Наблюдаемое значение:
c2.набл.= (n-1)ЧmЧW
Если c2.набл.> c2.кр., то мнения экспертов согласуются. В противном случае мнения экспертов рассогласованны (критическая область левосторонняя).
Если из нескольких факторов эксперт ни одному не может отдать предпочтение, то в этом случае в таблицу ранжирования этим факторам он выставляет одинаковые дробные ранги . Коэффициент конкордации вычисляется по формуле:
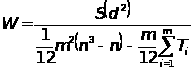 ,
где
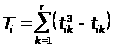 ,
где i - номер эксперта;
k - номер повторения;
tik - число одинаковых рангов в k-ом повторении.
Если мнения экспертов согласованны, то строится ранжировочная диаграмма. В ней по оси абсцисс откладываются факторы, по оси ординат - суммы рангов в обратном порядке. По виду диаграммы судят о значимом или незначимом влиянии факторов на переменную состояния и об использовании факторов в основном эксперименте.
Пример:
Для некоторого технологического объекта рассматриваются шесть факторов, влияющих на переменную состояния. Мнения четырёх экспертов приведены в таблице. Проверить гипотезу о согласованности экспертов и, если она справедлива, то изобразить гистограмму ранжирования.
Таблица 7.
| №ф./ №спец | x1 | x2 | X3 | X4 | x5 | x6 | ti1 | t3i1-ti1 | ti2 | t3i2- ti2 | Ti |
| 1 | 1.5 | 5 | 1.5 | 4 | 3 | 6 | 2 | 6 | 0 | 6 | |
| 2 | 2 | 3 | 1 | 4.5 | 4.5 | 6 | 2 | 6 | 0 | 6 | |
| 3 | 2 | 3 | 1 | 5.5 | 5.5 | 4 | 2 | 6 | 0 | 6 | |
| 4 | 1.5 | 3.5 | 1.5 | 5 | 3.5 | 6 | 2 | 6 | 2 | 6 | 12 |
|
|
7 | 14.5 | 5 | 19 | 16.5 | 2.2 | |||||
|
|
-7 | 0.5 | -9 | 5 | 2.5 | 8 | |||||
| dj2 | 49 | 0.25 | 81 | 25 | 6.25 | 64 |


m=4; n=6.
Средняя сумма рангов в столбце:
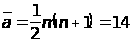 .
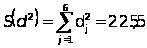 .
Вычислим коэффициент конкордации:
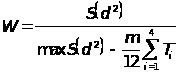
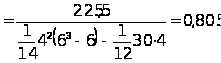 .
Наблюдаемое значение критерия определяется по формуле:
c2.набл =m(n-1)W=4Ч5Ч0,805=16,1..
Критическое значение критерия находим в таблице для уровня значимости q=0.05 и числа степеней свободы f = n - 1 = 6 – 1 = 5:
c2.кр.= c2.(0,05;5)=11,07.
Так как c2.набл.> c2.кр., то мнения экспертов согласованны.

 еаij
 0



 10




 20

 30
X
X3 X1 X2 X5 X4 X6
Рис.2. Ранжировочная гистограмма.
8. Уравнение линейной регрессии. Коэффициент корреляции. Проверка гипотезы о значимости коэффициента корреляции
После отсеивания незначимых факторов проверяется наличие корреляционных связей между факторами и между факторами и переменной состояния. Из статистики известно, что линейная связь между величинами X и Y оценивается с помощью коэффициента корреляции.
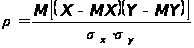
Пусть проведены N экспериментов, в результате которых получены следующие значения величин X и Y:
| X | x1,x2,............,xN |
| Y | y1,y2,............,yN |
Нанесём результаты экспериментов на координатную плоскость в виде точек, координатами которых является xi , y i , получим корреляционное поле
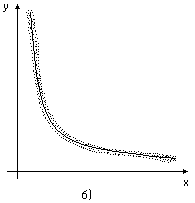
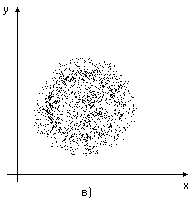
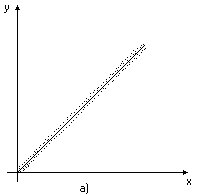
Рис.3. Корреляционное поле.
На рис.3а) – явно линейная зависимость между X и Y,
на рис.3б) –зависимость нелинейная,
на рис.3в) – зависимость между X и Y отсутствует.
Простейшим видом эмпирической формулы является линейная зависимость
Y = aX + b.
Функцию f(x) = ax + b называют линейной регрессией Y на X .
Существуют различные методы вычисления коэффициентов a и b: метод “натянутой нити”, метод сумм и метод наименьших квадратов.
Рассмотрим метод “натянутой нити”.
Нанесём результаты эксперимента на координатную плоскость (см. рис.4)) . Мысленно натянем нить таким образом, чтобы по обе стороны от неё оставалось приблизительно равное число точек, при этом суммы расстояний от точек до нити с обеих сторон должны быть одинаковы и минимальны.
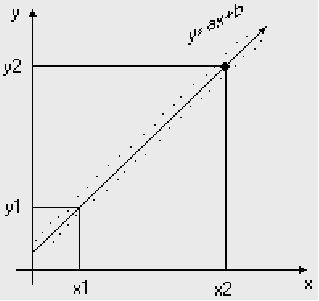 Рис.4.
Метод ”натянутой
нити”.
На прямой, совпадающей с направлением нити, выберем две точки с координатами (x1,y1) и (x2,y2). Подставим координаты точек в уравнение y=ax+b. Получим систему из двух уравнений с двумя неизвестными a и b и решаем её
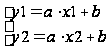
Составим уравнение y=ax+b, используя решение (a,b) системы.
8.1 Метод наименьших квадратов
Будем искать уравнение регрессии в виде линейной зависимости:
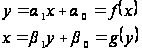
Коэффициенты a0 и a1 определяются из условия: сумма квадратов отклонений экспериментальных значений y от рассчитанных по уравнению регрессии должна быть минимальной.
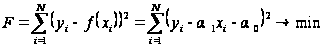
Для отыскания минимума составим систему уравнений
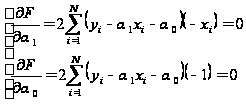
Решая эту систему, получаем значения коэффициентов:
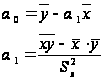
Обозначим через rxy оценку коэффициента линейной корреляции:
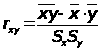 .
Тогда коэффициенты регрессии определяются равенствами
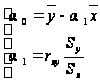
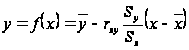 - уравнение
линейной регрессии.
Аналогичные вычисления для второго уравнения регрессии x=b1y+b0=g(y) дают следующие значения коэффициентов:
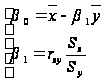 .
Тогда уравнение регрессии имеет вид:
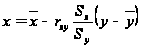 .
Свойства коэффициента линейной корреляции:
1.Коэффициент
линейной корреляции
rxy
по абсолютной
величине не
превышает 1:

2.Если X и Y (случайные величины) независимы, то rxy=0, обратное утверждение верно не всегда.
3.Если rxy=±1, то величины X, Y связаны функциональной линейной зависимостью.
4.Если
 ,
то зависимость
X и Y
строят в виде
линейной функции.
В случае
 рассматриваются
другие виды
зависимости,
например,
квадратичная
зависимость,
гиперболическая,
логарифмическая:
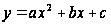 ,
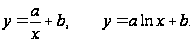
8.2 Проверка незначимости коэффициента корреляции
Пусть по результатам эксперимента рассчитана оценка коэффициента корреляции rxy. Выберем нулевую гипотезу: H0 - коэффициент корреляции rxy незначим; альтернативную гипотезу: H1 – коэффициент корреляции rxy значим.
Для проверки справедливости H0 выберем критерий Стьюдента. Наблюдаемое значение критерия рассчитывается по результатам эксперимента по следующей формуле:
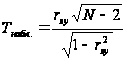 ;
По таблице критических точек критерия Стьюдента определим Ткр.= Т( q, f ) по уровню значимости q и числу степеней свободы f = N-2. Если |Тнабл|<Ткр, то гипотеза H0 – справедлива, т.е. коэффициент корреляции rxy - незначим. В противном случае, нулевая гипотез H0 отвергается, т.е. случайные величины X и Y связаны линейной зависимостью (критическая область двусторонняя).
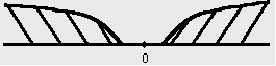 Рис.5.
Критическая
область критерия
Стьюдента..
При использовании метода наименьших квадратов для вычисления коэффициента корреляции и построения уравнения регрессии предполагается, что X и Y имеют нормальное распределение.
8.3. Использование корреляционной таблицы для вычисления коэффициента корреляции
Если число экспериментов велико, то составляются корреляционные таблицы. Для этого среди результатов эксперимента выбираются xmin, xmax, ymin, ymax. Интервал [xmin, xma)] возможных значений X делим с шагом h1 на n частичных интервалов, Интервал [ymin,ymax] для Y делим с шагом h2 на m частичных интервалов. Границы интервалов по X записываются в 1-ый столбец, по Y - в 1-ую строку.
Для каждой
пары (xi,
yi)
определяем
в какую строку
попало значение
xi
и в какой столбец
yi.
В клетку, расположенную
на пересечении
найденной
строки и столбца,
ставим палочку
(или точку) .
Операцию проводим
для всех пар.
Подчитываем
число палочек
(точек) в каждой
клетке и записываем
полученное
число в клетку.
Просуммируем
числа, стоящие
в 1- ой
строке, получим
частоту
 -
число пар (xi,yi),
у которых первая
координата
попала в первый
частичный
интервал. Проведём
суммирование
по всем остальным
строкам, полученные
числа
 заносим
в последний
столбец.
Таблица 7
|
X, U |
[y0, y1) y1*, v1 | [y1, y2) y2*, v2 | …… |
[yj1,yj) yj*, vj C2 |
…… |
[ym-1, ym) ym*, vm |
|
|
[x0, x1) x1*, u1 |
|
|
…… |
|
…… |
|
|
|
[x1, x2) x2*, u2 |
|
|
…… |
|
…… |
|
|
| ……… | ……… | ……… | …… | ……… | …… | ………… | ………… |
|
[xi-1,xi) C1, xi*, ui |
|
|
…… |
|
…… |
|
|
| [xn1,xn) xn*,un |
|
|
…… |
|
…… |
|
|
|
|
|
|
…… |
|
…… |
|
N |
 Y,V


Просуммируем
величины, которые
стоят в первом
столбце. Получим
частоту
 -
число пар (xi,
yi),
у которых y
попадает в
первый интервал.
Найдём суммы
по всем столбцам.
Полученное
значение запишем
в последнюю
строку. Суммы
полученных
значений равны
N:
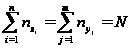
По виду корреляционной таблице можно судить о виде корреляционной зависимости.
Вычислим середины частичных интервалов
 ;

i=1,…,n; j=1,…,m.
Внесем найденные значения в корреляционную таблицу. По таблице вычислим оценки математических ожиданий и дисперсий
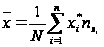 ;
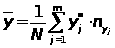 ;
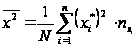 ;
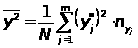 ;
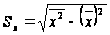 ;
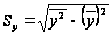 ;
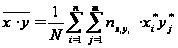 .
Коэффициент линейной корреляции определяются по формуле:
.
Для простоты вычислений обычно используют замену переменных:
 ;
 ;
где С1 и С2
– значения xi*
и yj*
соответствующие
максимальной
частоте
 .
Желательно,
чтобы клетка
с данной частотой
находилась
в середине
таблицы. Точку
(С1,С2) называют
ложным нулем.
Переменные
U и V –
принимают
значения: 0; ±1;
±2,…
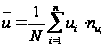 ,
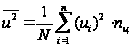 ,
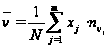 ,
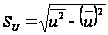 ;
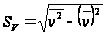 .
При вычислениях используем, что
 ;
 .
Коэффициент корреляции вычисляется по формуле:
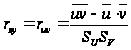 .
Вернемся к исходным переменным:
 ;
 ;
 ;
 .
Уравнения регрессии:
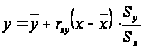 ;
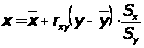 .
Графики
функций пересекаются
в точке
 .
Пример:
Даны результаты 78 экспериментов:
| X | Y | X | Y | X | Y | X | Y |
| 73 | -291 | 57 | -219 | 61 | -241 | 68 | -264 |
| 69 | -270 | 71 | -281 | 62 | -243 | 62 | -240 |
| 72 | -279 | 66 | -262 | 63 | -245 | 70 | -277 |
| 72 | -282 | 76 | -302 | 71 | -282 | 70 | -279 |
| 65 | -254 | 70 | -275 | 65 | -252 | 65 | -253 |
| 67 | -264 | 68 | -267 | 70 | -276 | 70 | -275 |
| 56 | -216 | 74 | -290 | 70 | -276 | 63 | -248 |
| 70 | -276 | 68 | -266 | 63 | -246 | 63 | -243 |
| 63 | -248 | 71 | -283 | 73 | -284 | 67 | -264 |
| 64 | -253 | 60 | -237 | 68 | -271 | 68 | -267 |
| 70 | -276 | 56 | -222 | 59 | -227 | 55 | -213 |
| 67 | -262 | 71 | -281 | 64 | -256 | 56 | -218 |
| 60 | -234 | 68 | -269 | 79 | -309 | 58 | -223 |
| 80 | -313 | 66 | -257 | 77 | -300 | 70 | -278 |
| 71 | -278 | 60 | -235 | 78 | -310 | 59 | -236 |
| 74 | -292 | 70 | -275 | 66 | -255 | 68 | -263 |
| 68 | -271 | 69 | -276 | 63 | -252 | 69 | -268 |
| 65 | -256 | 72 | -282 | 69 | -274 | 63 | -243 |
| 73 | -291 | 70 | -277 | 74 | -291 | 70 | -271 |
| 63 | -243 | 69 | -270 |
Начало первого интервала x0 = 53, y0 = –321;
Длина интервала h1 = 5, h2 = 17.
Построить корреляционное поле для 4-ых столбцов X и Y и методом “натянутой нити” найти линейные функции регрессии.
Составить корреляционную таблицу. Вычислить коэффициент линейной корреляции, найти уравнения регрессий и построить их графики.
Проверить гипотезу о незначимости коэффициента корреляции.
Решение.
1. По последним столбцам X и Y находим:
xmin=55; ymin=-279;
xmax=70; ymax=-213;
На осях отображаем тот промежуток, где находятся значения X и Y. Представляя в виде точек пары чисел (x1; yj) строим корреляционное поле:
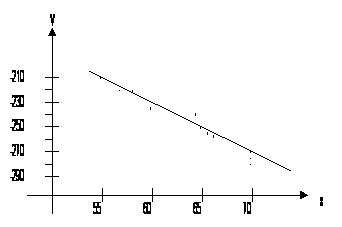
Используя метод “натянутой нити”, проведём прямую. На прямой выберем две точки (57, -220) и (69, -270), расположенные достаточно далеко друг от друга.. Подставляя значения в функцию y=ax+b, получим систему уравнений относительно a и b.
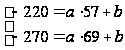 ,
Получим решение a = - 4,17; b = 17,69. Уравнение линейной регрессии имеет вид: y = - 4,17 x + 17,69.
Найдём минимальные и максимальные значения X и Y среди результатов эксперимента:
xmin=55; ymin=-313; xmax=80; ymax=-213;
Составим корреляционную таблицу с шагом h1=5 по X и h2=17 по Y. Учитываем, что левая граница входит в интервал, а правая нет.
Клетка в шапке сверху содержит границы интервала по Y [yj, yj+1], значение середины интервала yj* и значение середины интервала для условной переменной V. Клетка в шапке слева содержит границы интервала по X [xi, xi+1], значение середины интервала xi* и значение середины интервала для условной переменной U.
Произвольная
клетка таблицы
содержит число
результатов
 ,
попавших в
соответствующие
интервалы. В
нижней строке
записываются
суммы чисел
в столбцах. В
крайнем левом
столбце – суммы
чисел в строках.
Таблица 8.
|
Y,V X,U |
[321,-304) -312,5; -2 |
[304,-287) -295,5; -1 |
[287,-270) -278,5; 0 |
[270,-253) -261,5; 1 |
[253,-236) -244,5; 2 |
[236,-219) -227, 5; 3 |
[219,-202) -210,5 ; 4 |
nx nu |
|
[53,58) 55,5;-3 |
. 1 |
. . . . 4 |
5 |
|||||
|
[58,63) 60,5;-2 |
. . . . 4 |
. . . . 5 |
9 |
|||||
|
[63,68) 65,5;-1 |
. . . . 9 |
. . . . . 11 |
20 |
|||||
|
[68,73) 70,5;0 |
.. 24 |
. . . . 9 |
33 |
|||||
|
[73,78) 75,5;1 |
. . . . 7 |
. 1 |
8 |
|||||
|
[78,83) 80,5;2 |
. . . 3 |
3 |
||||||
|
ny, nv |
3 | 7 |
25 |
18 |
15 | 6 |
4 | 78 |

Переход к условным вариантам.
;
 ;
C1=70,5; С2=-278,5 – координаты клетки с максимальным числом результатов экспериментов.
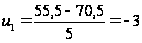 ,
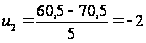 ,…,