Теоретичні аспекти ефективності діяльності підприємства
ЗМІСТ
ВСТУП
1. ТЕОРЕТИЧНІ АСПЕКТИ ЕФЕКТИВНОСТІ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА ТА ШЛЯХИ ЇЇ ПІДВИЩЕННЯ
1.1. Ефективність як економічна категорія. Класифікація видів і форм прояву ефективності
1.2. Методичні підходи до визначення ефективності
1.3. Фактори підвищення ефективності діяльності підприємства
2. ОЦІНКА ТА АНАЛІЗ ЕФЕКТИВНОСТІ ДІЯЛЬНОСТІ ТОВ «ПАНДА»
2.1 Організаційно-економічна характеристика ТОВ «Панда»
2.2 Аналіз системи показників фінансової стійкості підприємства
2.3 Аналіз ефективності використання виробничих фондів підприємства
2.4 Аналіз показників прибутковості та рентабельності підприємства
2.5 Аналіз показників ефективності використання матеріальних ресурсів
2.6 Оцінка ефективності використання трудових ресурсів підприємства
3. ПРОПОЗИЦІЇ ЩОДО ПІДВИЩЕННЯ ЕФЕКТИВНОСТІ ДІЯЛЬНОСТІ ТОВ «ПАНДА»
3.1 Впровадження заходів щодо зменшення витрат сировини та збільшення виходу цукру
3.2 Розрахунок економічної ефективності впроваджених заходів та їх вплив на результати діяльності підприємства
ВИСНОВКИ
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
ДОДАТКИ
ВСТУП
Суспільство ніколи не було байдужим до витрат на досягнення того або іншого успіху. В основі прогресу лежить підвищення ефективності виробництва. Тут розуміється економічна і соціальна результативність господарської діяльності. При знаходженні ефективності потрібно порівнювати очікувану цінність того, що буде отримано, з очікуваної цінністю того, що буде загублено.
На рівні підприємства формою єдиного критерію ефективності його діяльності може слугувати максимізація прибутку. Ефективність виробництва находить конкретний кількісний вираз в взаємопов’язаній системі показників, характеризуючих ефективність використання основних елементів виробничого процесу. Система показників економічної ефективності виробництва повинна відповідати наступним принципам:
забезпечувати взаємозв’язок критерію і системи конкретних показників ефективності виробництва;
визначати рівень ефективності використання всіх видів, застосовуваних в виробництві ресурсів;
забезпечувати вимірювання ефективності виробництва на різних рівнях управління;
стимулювати мобілізацію внутрішньовиробничих резервів підвищення ефективності виробництва.
Актуальність теми дослідження дипломної роботи полягає в тому, що для оцінки такого важкого та багатогранного процесу як економічний прогрес одного показника, хай навіть найдосконалішого, недостатньо. Потрібна система вимірників для його різних сторін.
Для характеристик використання живої праці застосовується показник продуктивності праці. Своєрідним барометром ефективності господарювання є норма прибутку та ін.
Мета курсової роботи – проведення дослідження методичних підходів щодо управління ефективністю підприємства, розробка та обґрунтування заходів щодо підвищення ефективності діяльності ТОВ «Панда».
Розгляд даної теми передбачає вирішення наступних завдань:
охарактеризувати економічну сутність і методологію визначення ефективності та її види;
деталізувати критерії і системи показників ефективності;
провести аналіз та оцінку економічної ефективності ресурсного забезпечення та фінансово-економічних показників діяльності ТОВ «Панда»;
дослідити основні проблеми ефективного використання сировини аналізованого підприємства та запропонувати шляхи його удосконалення.
Предметом дослідження в роботі виступає – управління ефективністю ТОВ «Панда».
Об’єктом дослідження виступає ТОВ "Панда", що є провідним підприємством в Черкаській області по виробництву цукру.
Методи дослідження – в процесі роботи над курсовою роботою було використано аналітичний, економіко-математичний і статистичний методи дослідження.
1.ТЕОРЕТИЧНІ АСПЕКТИ ЕФЕКТИВНОСТІ ДІЯЛЬНОСТІ ПІДПРИЄМСТВА ТА ШЛЯХИ ЇЇ ПІДВИЩЕННЯ
1.1 Ефективність як економічна категорія. Класифікація видів і форм прояву ефективності
Процес виробництва на будь-якому підприємстві здійснюється при певній взаємодії трьох визначальних його чинників: персоналу (робочої сили), засобів праці та предметів праці. Використовуючи наявні засоби виробництва, персонал продукує суспільно корисну продукцію або робить виробничі і побутові послуги.
Це означає, що, з одного боку, мають місце витрати живої і уречевленої праці, а з другого, – результати виробництва. Останні залежать від масштабів застосовуваних засобів виробництва, кадрового потенціалу та рівня їх використання.
Теорія ефективності чітко розмежовує поняття ефекту й ефективності, розуміючи під першим результат заходу, а під другим – співвідношення ефекту і витрат, що його викликали.
Ефект (від лат. еffectus – виконання, дія) означає результат, наслідок певних причин, дій.
Ефект може вимірюватися в матеріальному, соціальному, грошовому вираженнях. Зокрема, ефект може оцінюватися обсягом додатково виробленої чи спожитої продукції (тобто штуками, кубічними або квадратними метрами, тоннами тощо), показниками поліпшення здоров'я населення (наприклад, зниженням захворюваності або смертності, виробничого травматизму, підвищенням середньої тривалості життя) тощо.
У тому випадку коли зазначені результати отримують грошову оцінку, говорять про економічний ефект.
Економічний ефект – виражений у вартісній (грошової) формі результат будь-яких дій (зокрема, зазначених вище господарських заходів).
Ефективність виробництва являє собою комплексне відбиття кінцевих результатів використання засобів виробництва і робочої сили за певний проміжок часу (у зарубіжних країнах з розвиненою ринковою економікою для окреслення результативності господарювання використовують інший термін – продуктивність системи виробництва і обслуговування, під якою розуміють ефективне використання ресурсів (праці, капіталу, землі, матеріалів, енергії, інформації) при виробництві різноманітних товарів та послуг.
Отже, ефективність виробництва і продуктивність системи – це по суті терміни-синоніми, які характеризують одні й ті ж результативні процеси. При цьому слід усвідомлювати, що загальна продуктивність системи є поняттям набагато ширшим, ніж продуктивність праці і прибутковість виробництва. Узагальнено ефективність діяльності можна представити у вигляді формули 1.1.
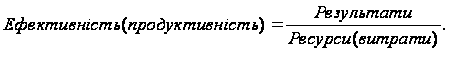 (1.1)
Хоча за самим визначенням результат і ефект є близькими поняттями (ефект – певна форма результату), потреби економічної практики змушують у деяких випадках розмежовувати зазначені терміни. При цьому під умовним поняттям «економічний результат» звичайно мають на увазі загальний (брутто) результат (зокрема, виручка, доход), а під поняттям «економічний ефект» – чистий (нетто) результат (зокрема, прибуток). Принциповий взаємозв'язок між зазначеними двома поняттями може бути виражений формулою 1.2.
Е = Р – З , (1.2)
де Е – величина умовного економічного ефекту;
Р – величина умовного економічного результату;
З – повні витрати на реалізацію заходу, який викликав ефект.
Якщо результати економічної діяльності перевищують витрати, говорять про позитивний (додатний) ефект (зокрема, підприємство отримує прибуток), у протилежному разі – про негативний (від’ємний) ефект (збитки, шкода, втрати та ін.
Результат виробництва як найважливіший компонент для визначення його ефективності не слід тлумачити однозначно. Йдеться про корисний кінцевий результат. Можна розрізняти:
1) кінцевий результат процесу виробництва;
2) кінцевий народногосподарський результат роботи підприємства (об’єднання підприємства).
Кінцевим результатом процесу виробництва, виробничо-господарської діяльності підприємства за той чи інший проміжок часу є чиста продукція, тобто новостворена вартість, а фінансовим результатом комерційної діяльності – прибуток.
Ефективність визначається відношенням результату (ефекту) до витрат, що забезпечили його отримання (Рис.1.1).

 Ресурси
Персонал
Засоби
Предмети
(робоча
сила) праці
праці




 Взаємодія
Результати
і витрати ВИРОБНИЦТВО (ефект)


Ефективність виробництва

 (продуктивність
системи)
Рис. 1.1. Схема формування результатів і ефективності виробництва (продуктивності виробничо-економічної системи)
Економічний ефект відображає різні вартісні показники, що характеризують проміжні і кінцеві результати виробництва на підприємстві (в об’єднанні підприємств). До таких показників відносяться обсяг товарної, чистої або реалізованої продукції, величина одержаного прибутку, економія тих чи інших видів виробничих ресурсів або загальна економія від зниження собівартості продукції тощо.
Соціальний ефект зводиться до скорочення тривалості робочого тижня, збільшення нових робочих місць і рівня зайнятості людей, поліпшення умов праці та побуту, стану оточуючого середовища, загальної безпеки життя тощо. Соціальні наслідки виробництва можуть бути не лише позитивними, але й негативними (наприклад, поява безробіття, посилення інфляції, погіршення екологічних показників).
Вони мають ту особливість, що далеко не всі з них піддаються кількісному вимірюванню. У зв’язку з цим на підприємствах визначають, оцінюють і регулюють (у межах своїх можливостей) як економічну, так і соціальну ефективність виробництва (продуктивність системи).
В залежності від об’єкту, стосовно якого визначають результативність його функціонування, розрізняють локальний (госпрозрахунковий) і народногосподарський ефекти.
Локальний (госпрозрахунковий) ефект означає конкретний результат виробничо-господарської чи іншої діяльності даного підприємства, внаслідок якої воно має певний зиск. Якщо ж виробництво продукції на даному підприємстві вимагає додаткових витрат ресурсів, але її споживання (використання) на іншому підприємстві пов’язане з меншими експлуатаційними витратами або іншими позитивними наслідками діяльності, то йдеться про визначення народногосподарського ефекту, тобто спільного ефекту у сферах виробництва і споживання відповідних виробів (послуг).
Внаслідок здійснення виробничо-господарської діяльності підприємства, впровадження на ньому прибуткових певних технічних, організаційних чи економічних заходів має місце первісний (одноразовий) ефект.
Проте майже завжди початковий ефект може повторюватися і примножуватися завдяки багатонапрямковому та багаторазовому використанню таких заходів не лише на даному, але й інших підприємствах, сферах діяльності. Саме тому досить важливого практичного значення набуває визначення і оцінка так званого мультиплікаційного ефекту, що має свої специфічні форми прояву (рис.1.3).
Дифузійний ефект може реалізовуватись у тих випадках, коли певне господарсько-управлінське рішення, нововведення технічного, організаційного, економічного чи соціального характеру поширюється на інші галузі, внаслідок чого відбувається його мультиплікація (наприклад, перш ніж знайти широке застосування у чорній металургії метод безперервного розливання рідкого металу був започаткований на підприємствах кольорової металургії).
Резонансний ефект має місце тоді, коли якесь нововведення у певній галузі активізує і стимулює розвиток інших явищ у виробничій сфері (зокрема отримання синтетичного волокна високої якості призвело до виробництва нових видів тканин, а це стимулювало появу нових видів одягу тощо).

 1
дифузійний
3 Ефект
стартового
вибуху


МУЛЬТИПЛІКАЦІЙНИЙ 4 Ефект супроводжувальних
 ЕФЕКТ
можливостей
2 Резонансний 5 Ефект акселерації
Рис. 1.3 – Специфічні форми мультиплікаційного ефекту
Ефект стартового вибуху – це ланцюгова реакція у перспективі. Він можливий за умови, що певний стартовий вибух стає початком наступного лавиноподібного збільшення ефекту у тій же самій або іншій галузі виробництва чи діяльності (яскравий приклад – застосування економіко-математичних методів та моделей в управлінні, виробництві, різних галузях науки). У процесі створення будь-яких матеріальних цінностей з’являються супроводжувальні можливості з певним ефектом.
Такі можливості проявляються у вигляді різних проміжних і побічних результатів, використання виробничих і побутових відходів тощо. Зрештою у будь-якій діяльності має місце також ефект акселерації, що означає позитивний наслідок не лише самого по собі конкретного результату, але й прискорення темпів його розповсюдження і застосування.
Необхідні для одержання певного результату (ефекту) усі витрати поділяються на поточні (повсякденні) і одноразові.
До поточних (повсякденних) витрат відносять витрати на оплату праці різних категорій персоналу (робочої сили) і обсяг засобів виробництва, які постійно використовуються (вартість витрачених предметів праці і сума амортизаційних відрахувань), а також деякі інші витрати, що включаються у повну собівартість продукції (послуг).
Одноразові витрати являють собою авансовані кошти на відтворення засобів виробництва у вигляді капітальних вкладень. При цьому капітальні вкладення справляють віддачу (ефект, результат) лише через деякий час, що дорівнює тривалості відтворювального циклу засобів праці і враховується при визначенні їх ефективності.
Розрахунки ефективності витрат необхідні для прийняття тих чи інших господарських рішень. По-перше, вони потрібні для оцінки рівня використання різних видів витрат і ресурсів, здійснюваних організаційно-технічних і соціально-економічних заходів, загальної результативності виробничо-господарської діяльності підприємства впродовж певного періоду часу. По-друге, за їх допомогою обґрунтовують і визначають найкращі (оптимальні) варіанти господарських рішень: застосування нової техніки, технології та організації виробництва, нарощування виробничих потужностей, підвищення якості і оновлення асортименту продукції тощо.
У зв’язку з цим розрізняють абсолютний (загальний) і порівняльний ефект. Кожний з них може бути економічним, соціальним, локальним народногосподарським, первісним, мультиплікаційним.
Абсолютний ефект характеризує загальну або питому (в розрахунку на одиницю витрат чи ресурсів) його величину, яку має підприємство від своєї діяльності за певний проміжок часу.
Порівняльний ефект відображає наслідки порівняння можливих варіантів господарювання і вибору кращого з них; його рівень відбиває економічні і соціальні переваги обраного варіанту здійснення господарських рішень (напрямку діяльності) у порівнянні з іншими можливими варіантами. Абсолютний і порівняльний ефекти тісно взаємозв’язані, доповнюють один одного.
Визначення економічно найбільш вигідного варіанту господарювання завжди базується на зіставленні показників абсолютного ефекту, а аналітична оцінка останнього здійснюється шляхом порівняння його запланованих, нормативних і фактично досягнутих показників, їх динаміки за певний період.
1.2 Методичні підходи до визначення ефективності
Хоча сам загальний теоретичний принцип виглядає простим і однозначним, його практична реалізація може здійснюватися на основі різних методичних підходів. Їх вибір вимагає глибокого розуміння економічного змісту господарського заходу, ефективність якого передбачається оцінити.
Показники ефективності розраховуються не заради самих показників, а для обґрунтування управлінських рішень. Тому для правильного вибору методів розрахунку ефективності необхідно перш за все проаналізувати особливості прийнятого рішення. Серед найбільш суттєвих моментів, що повинні враховуватися при зазначеному виборі, варто виділити:
характер цільової настанови прийнятих рішень;
базу порівняння отриманих оцінок економічної ефективності;
необхідний ступінь деталізації розрахунків;
місце розглянутого господарського заходу в життєвому циклі продукту;
місце розглянутих ефектів і витрат стосовно сфери інтересів економічних суб'єктів, що беруть участь у реалізації заходу.
Зупинимося докладніше на ключових моментах розглянутих особливостей.
1. Цільова настанова прийнятих рішень. Яким чином характер ухвалених рішень може впливати на вибір методів розрахунку ефективності? Справа в тому, що від цільової настанови, залежить вибір критерію оптимізації варіантів, що обираються. Заради цієї оптимізації, власне, і аналізуються показники ефективності. Це, в свою чергу, обумовлює стратегію оптимізації і вибір розрахунку ефективності.
При всьому різноманітті видів і форм господарських рішень реально можна говорити лише про дві основні системи критеріїв оптимізації, які принципово розрізняються, та про одну комбіновану, що поєднує у собі основні критерії перших двох систем:
максимізація результату при фіксованих витратах (ресурсах);
мінімізація витрат (ресурсів) при фіксованому результаті;
оптимізація (найчастіше максимізація) співвідношення витрат і результатів, як правило, з додатковим обліком інших показників ефективності (у тому числі і натуральних).
Розглянуті ситуації залежно від цільової настанови рішення умовно можуть бути названі «інвестиційними», «ресурсними» і «комбінованими».
Інвестиційні цільові настанови охоплюють ті випадки, коли метою господарського рішення є максимізація результату при використанні обмежених ресурсів. Найчастіше це пошук напрямів найвигіднішого вкладення коштів (капіталу). Основний критерій ухвалення рішень – максимізація прибутку («гроші заради грошей»). В даному випадку доводиться мати справу з відносно фіксованою сумою вихідного капіталу (ресурсів, коштів, витрат), які потрібно (або можна) вкласти «в справу».
Ресурсні рішення ухвалюються в умовах, коли очікуваний результат (генеральна мета) уже заданий. Тому основне призначення таких рішень – вибір засобів (ресурсів, коштів), що можуть забезпечити досягнення заданого (відносно фіксованого) результату («ресурси заради результату»). Відповідно критерієм ухвалення рішень є мінімізація ресурсів (коштів) при порівняльному результаті. В ролі вихідних (у даному випадку тих, що мінімізуються) ресурсів можуть виступати грошові кошти (капітал), матеріальні й енергетичні ресурси, трудові фактори (люди), час.
Комбіновані цільові настанови виникають тоді, коли варіанти, що виступають як альтернативні (тобто такі, серед яких доводиться вибирати, ухвалюючи рішення), значно розрізняються параметрами як своїх результатних, так і витратних характеристик.
Хоча, як ми переконалися раніше, показники економічної ефективності не завжди можуть повністю забезпечити однозначність у виборі аналізованого варіанта, вони значно підвищують рівень обґрунтованості ухвалення рішень. Ця обґрунтованість виявляється тим вище, чим повніше вдається врахувати, з одного боку, витрати з втілення в життя розглянутого варіанта, з іншого – всі ефекти (як позитивні, так і негативні) його реалізації.
2. База порівняння показників ефективності. Ще одним важливим моментом теорії ефективності є відповідь на запитання, що робити з отриманими показниками ефективності. Як було зазначено раніше, показники не є самоціллю – вони повинні бути підставою для ухвалення управлінського рішення. Щоб це відбулося, керівник, що ухвалює рішення, повинен мати базу порівняння – своєрідний шаблон, з яким би він зіставляв отримані показники. Якщо проаналізований показник умовно краще встановленого шаблона, з'являється підстава для ухвалення позитивного рішення, якщо гірше – доводиться говорити про передумови для негативного рішення.
Формування бази порівняння є невід'ємною проблемою всієї теорії ефективності. Аналіз вітчизняних і зарубіжних джерел дає можливість говорити, що для формування подібної бази можуть використовуватися такі показники:
значення кращих із проаналізованих варіантів ухвалення рішень;
значення кращих вітчизняних та/чи зарубіжних варіантів;
значення існуючого стану (зокрема зразка, що використовується в даний момент);
значення умовного нормативу, тобто затвердженого в масштабах національної економіки, галузі, регіону або