Теоретичні аспекти ефективності діяльності підприємства
Від функцій, що виконують показники економічної ефективності, залежить необхідний ступінь деталізації (точності) розрахунку. Управлінські рішення, що ухвалюються на рівні національної економіки або регіону (області, району, міста) передбачають облік усереднених оцінок, що саме собою обумовлює укрупнений (приблизний) характер розрахунку показників.
1.3 Фактори підвищення ефективності діяльності підприємства
Однією з умов ефективного функціонування ринкової економіки є максимальна відповідальність підприємств за результати своєї діяльності (як позитивні, так і негативні). Ця умова відображена у відомому принципі «інтерналізації екстерна лій». Це означає, що максимальна кількість спричинених підприємством зовнішніх ефектів – екстерналій – повинна бути переведена у внутрішні показники, що відчуваються підприємством (витрати, доходи), – інтерналії.
Із усього зазначеного всі ефекти, що спричиняються підприємством (конкретним господарським заходом), можуть умовно бути диференційовані на такі групи:
- внутрішні ефекти підприємства, що сприймаються його системою госпрозрахунку (інтерналії);
- зовнішні ефекти (екстерналії), які підприємство в змозі перетворити у внутрішні за допомогою встановлення ціни на вироблені вироби і надані послуги;
- зовнішні ефекти (екстерналії), які підприємство зацікавлене перетворити у внутрішні, але може це зробити лише за допомогою економічних інструментів (наприклад, податкових пільг, дотацій та ін.) держави або суб'єкта території (муніципалітету);
- зовнішні ефекти/витрати (екстерналії), які підприємство не зацікавлене перетворювати у внутрішні, і про це повинна потурбуватися держава або суб'єкт території.
Вимірювання загальної ефективності (продуктивності) діяльності підприємства методологічно зв’язане перш за все з визначенням критерію і формуванням відповідної йому системи показників.
Критерій це головна відрізнювальна ознака і визначальна міра вірогідності пізнання суті ефективності виробництва, у відповідності з якими здійснюють кількісну оцінку її рівня. Правильно сформульований критерій повинен найбільш повно характеризувати суть ефективності як економічної категорії і бути спільним для усіх ланок суспільного виробництва – від підприємства до народного господарства в цілому.
Суть проблеми підвищення ефективності виробництва (продуктивності виробничо-економічної системи) полягає у тому, що на кожну одиницю витрат – трудових, матеріальних, фінансових – досягати максимально можливого збільшення обсягу виробництва або доходу. Виходячи з цього єдиним народногосподарським економічним критерієм ефективності виробництва можна вважати зростання продуктивності суспільної (живої і уречевленої) праці. У загальному вигляді критерій ефективності виробництва відображає постійно здійснюваний процес максимізації обсягу чистої продукції (національного доходу) по відношенню до витрат живої і уречевленої праці (персоналу і виробничих фондів підприємства або народного господарства в цілому). На рівні госпрозрахункового підприємства модифікованою формою єдиного критерію ефективності (продуктивності) його діяльності може слугувати максимізація прибутку за умови економічно обґрунтованої побудови систем цін на вироблювану продукцію та оплату праці залежно від кінцевих результатів виробництва.
Кількісна визначеність і зміст критерію знаходить найбільш повне відображення в конкретних показниках ефективності виробництва. При формуванні системи показників ефективності виробництва, виробничо-господарської і комерційної діяльності підприємства бажано дотримуватись певних принципів. До них можна віднести:
забезпечення взаємозв’язку критерію і системи конкретних показників ефективності виробництв;
відображення ефективності використання усіх видів застосовуваних у виробництві ресурсів;
важливість застосування показників ефективності в управлінні різними ланками виробництва на підприємстві;
виконання найбільш важливими показниками стимулюючої функції у процесі використання наявних резервів зростання ефективності виробництва, того чи іншого виду діяльності підприємств. Система показників ефективності, що побудована з урахуванням визначених принципів, має включати декілька груп:
1) узагальнюючі показники ефективності виробництва (діяльності підприємств);
2) показники ефективності використання праці (персоналу);
3) показники ефективності використання виробничих основних і оборотних фондів;
4) показники ефективності використання фінансових коштів (оборотних коштів і капітальних вкладень).
Кожна з перелічених груп охоплює певну кількість конкретних абсолютних чи відносних показників, що характеризують загальну ефективність виробництва (діяльності підприємства) або ефективність використання окремих видів ресурсів (табл. 1.1).
Таблиця.1.1 Система показників ефективності виробництва
| Узагальнюючі показники | Показники ефективності використання | ||
| праці (персоналу) | виробничих фондів | фінансових коштів | |
|
Виробництво продукції на одиницю витрат ресурсів Прибуток на одиницю загальних витрат Рентабельність виробництва Затрати на одиницю товарної продукції Частка приросту продукції за рахунок інтенсифікації виробництва Народногосподарський ефект використання одиниці продукції |
Темпи зростання продуктивності праці Частка приросту продукції за рахунок зростання продуктивності праці Відносне вивільнення працівників Коефіцієнт використання корисного фонду робочого часу Трудомісткість одиниці продукції Зарплатомісткість одиниці продукції |
Загальна фондовіддача (за обсягом продукції) Фондовіддача активної частини основних фондів Рентабельність основних фондів Фондомісткість одиниці продукції Матеріаломісткість одиниці продукції Коефіцієнт використання найважливіших видів сировини і матеріалів |
Оборотність оборотних коштів Рентабельність оборотних коштів Відносне вивільнення оборотних коштів Питомі капітальні вкладення (на одиницю приросту потужності або продукції) Рентабельність капітальних вкладень Строк окупності капітальних вкладень |
Для всебічної оцінки рівня і динаміки абсолютної економічної ефективності виробництва, результатів виробничо-господарської і комерційної діяльності підприємства поряд з наведеними основними слід використовувати також специфічні показники, що відбивають ступінь використання кадрового потенціалу, виробничих потужностей, устаткування, окремих видів мінеральних ресурсів тощо.
Конкретні види ефективності можуть відокремлюватись не лише за різноманітністю одержуваних результатів (ефектів) діяльності підприємства, про що уже мовилось вище, але й залежно від того, які ресурси (застосовувані чи споживані) беруть для розрахунків. Застосовані ресурси – це сукупність живої і уречевленої праці, а споживані ресурси являють собою поточні витрати на виробництво продукції.
Узагальнюючий показник ефективності застосовуваних ресурсів підприємства можна визначити, користуючись формулою
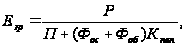 (1.3)
де Езр – ефективність застосовуваних ресурсів;
Р - госпрозрахункова чиста продукція за зіставленими цінами (обсяг реалізованої у розрахунковому році продукції за вирахуваннями матеріальних витрат, плати за ресурси, проценту за кредит);
П - чисельність працюючих на підприємстві;
Фос - середньорічний обсяг виробничих основних фондів за відновною вартістю;
Фоб - вартість оборотних фондів підприємств;
Кпвп - коефіцієнт повних витрат праці (визначається відношенням чисельності працюючих у сфері матеріального виробництва до обсягу утвореного національного доходу; використовується для перерахунку уречевленої у виробничих фондах праці у середньорічну кількість робітників).
Узагальнюючим показником ефективності споживчих ресурсів може слугувати показник витрат на одиницю товарної продукції, що характеризує рівень поточних витрат на виробництво (собівартості виготовлення певних виробів). Як відомо, до собівартості продукції споживані ресурси включаються у формі оплати праці (персоналу), амортизаційних відрахувань (основні фонди) і вартості матеріальних ресурсів (оборотні фонди) [23,с.227].
До найважливіших узагальнюючих показників ефективності виробництва відноситься частка приросту обсягу вироблюваної продукції за рахунок інтенсивних чинників (інтенсифікація виробництва). Це зумовлюється тим, що в сучасних умовах господарювання економічно і соціально вигіднішим є не екстенсивний (шляхом збільшення обсягу застосованих ресурсів), а саме інтенсивний (за рахунок кращого використання наявних ресурсів) розвиток виробництва.
Частку приросту продукції за рахунок інтенсифікації виробництва можна визначити за формулою 1.4
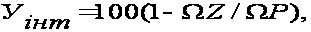 % (1.4)
де Уінт - частка приросту обсягу продукції, що зумовлена інтенсифікацією виробництва;
 -
приріст застосовуваних
ресурсів за
певний період,
%;
 -
приріст обсягу
виробництва
продукції за
певний період,
%;
Кількісне вимірювання соціальної ефективності окремих груп здійснюваних заходів зводиться до обчислення непрямого економічного ефекту і витрат на його досягнення з наступним його порівнянням. При чому єдиною методикою розрахунку такого ефекту не існує. Тому в кожному окремому випадку слід застосовувати специфічний спосіб його визначення, який став уже відомим з оприлюднених наукових розробок або ще невідомий, але рекомендується консультантами попередницько-впроваджувальної організації (міністерства, комітету, чи іншого державного органа влади).
Якісна характеристика ефективності певних груп соціальних заходів повинна передбачати більш-менш детальний опис її реального (можливого) впливу на результативність виробництва і життєдіяльність населення.
Можливі напрямки реалізації внутрішніх і зовнішніх чинників підвищення ефективності виробництва (діяльності підприємства) не однакові за ступенем дії (впливу), використання і контролю. Підприємство може і повинно постійно контролювати процес використання внутрішніх чинників шляхом розробки і послідовного здійснення власної програми підвищення ефективності виробництва, а також врахувати вплив на неї зовнішніх чинників – економічної соціальної політики держави.
До таких чинників відносяться:
1. Технологія. Технологічні нововведення, особливо сучасні форми автоматизації і інформаційні технології справляють чи не найбільш істотний вплив на рівень і динаміку ефективності виробництва. За принципом ланцюгової реакції вони викликають суттєві зміни в технічному рівні і продуктивності технологічного устаткування, підготовці і кваліфікації кадрів тощо.
2. Устаткування. Цьому чинникові належить одне з провідних місць у програмі підвищення ефективності виробництва. Зростанню продуктивності діючого устаткування сприяють належна організація ремонтно-технічного обслуговування, оптимальні строки експлуатації, забезпечення необхідної пропорційності в пропускній спроможності технологічно зв’язаних його груп (одиниць), чітке планування завантаження у часі, підвищення змінності роботи тощо.
Таблиця 1.2
Інтегрована модель чинників ефективності виробництва (продуктивності діяльності підприємства як виробничо-економічної системи)
| Класифікаційні ознаки чинників ефективності виробництва | |||
| Види витрат і ресурсів (джерела підвищення ефективності) | Місце реалізації чинників у системі управління виробництвом | Основні напрямки розвитку і удосконалення виробництва | |
| внутрішні | зовнішні | ||
|
Технологія Устаткування Матеріали і енергія Вироби “М’які” Працівники Організація і системи Методи роботи Стиль управління |
Державна економічна і соціальна політика Інституційні механізми Інфраструктура Структурні зміни |
||
|
Продуктивність праці Фондомісткість продукції Матеріаломісткість продукції Природні ресурси |
НТП Структура виробництва Організаційні системи управління Форми і методи організації виробництва Якість продукції Планування і мотивація виробництва |
||
3. Матеріали і енергія. Проблема економії ї зменшення споживання сировини, матеріалів, енергії повинна бути під постійним контролем відповідних спеціалістів підприємств з матеріаломістким і енергомістким виробництвом. Нагальне завдання ресурсозбереження на таких підприємствах може позитивно розв’язуватись шляхом:
запровадження маловідходної та безвідходної технології,
збільшення виходу корисної продукції чи енергії з одиниці використовуваного матеріалу,
використання дешевих і низькосортних видів сировини,
підвищення якості матеріалів за допомогою первинної обробки,
заміна імпортних сировини і матеріалів матеріальними ресурсами вітчизняного виробництва,
раціоналізація управління виробничими запасами і розвитку ефективних джерел постачання.
4. Вироби. Самі продукти (вироби), їх якість та дизайн також є важливими чинниками ефективності. Остання, тобто дизайн, повинна корелювати з так званою корисною вартістю, тобто тією сумою, яку покупець готовий заплатити за виріб відповідної якості. Передові підприємства постійно контролюють втілення своєї технічної переваги у конкретних виробах, що користуються великим попитом на ринку. Проте для досягнення високої продуктивності підприємства просто корисності товару недостатньо.
5. Працівники. Основним джерелом і визначальним чинником зростання ефективності виробництва (діяльності підприємства) є працівники керівники, підприємці, спеціалісти, робітники. Продуктивність їх праці багато в чому визначається методами, технікою, особистим умінням, знаннями, відношенням до праці та здібністю виконувати ту або іншу роботу. Ділові якості працівників найбільш повно можуть проявлятися в умовах функціонування на підприємстві потужного і гнучкого мотиваційного механізму.
Продуктивність праці буде зростати тоді, коли керівництво підприємства матеріально і морально заохочує до використання творчих здібностей усіх категорій працівників, проявляє інтерес до їх особистих проблем життєдіяльності, сприяє створенню і підтриманню благоприємного соціального мікроклімату, у межах своїх повноважень і можливостей підприємства здійснює соціальний захист людей, гарантує їх зайнятість тощо.
6. Організація і системи. Єдність трудового колективу, раціональність у делегуванні відповідальності і нормах керованості відносяться до принципів доброї організації справ на підприємстві, що забезпечують необхідну спеціалізацію і координацію виробничих і управлінських процесів і, отже, вищий рівень ефективності (продуктивності) діяльності.
Однією з причин недостатньої продуктивності підприємства як складної виробничо-економічної системи є занадто жорстка її організаційна структура, надмірне відокремлення підрозділів за професійними групами або функціями. Тому система повинна бути динамічною і гнучкою, періодично реорганізованою у відповідності з новими завданнями, що постають перед підприємством при зміні ситуації.
7. Методи роботи. Більш досконалі методи роботи в умовах переважання трудомістких процесів стають достатньо перспективними для зростання продуктивності. Наукова організація роботи у всіх підрозділах підприємства мусить зробити ручну працю більш продуктивною за рахунок удосконалення способів виконання трудових операцій, застосовуваних механізмів та інструментів, організації робочих місць.
Для удосконалення методів праці на підприємстві дуже важливим є постійний аналіз трудових операцій і використання робочого часу, систематична атестація робочих місць, узагальнення і використання нагромадженого на інших споріднених підприємствах позитивного досвіду, організація навчання різних категорій працівників прогресивним прийомам праці, усунення непотрібної (зайвої) роботи і виконання корисної з меншими витратами сили, часу і коштів.
8. Стиль управління. Значний (за деякими оцінками – переважний) внесок у зростання ефективності (продуктивності) виробництва може забезпечувати сучасна, добре організована система управління, під контролем якої знаходяться ресурси і результати діяльності підприємства.
Складовою частиною такої системи є стиль управління – типовий «м’який» чинник підвищення ефективності діяльності підприємства. Кожен керівник, підприємець чи менеджер підприємства мусить знати, що абсолютно досконалого стилю управління для усіх випадків не існує. Загальна ефективність діяльності підприємства залежить від того, коли, де, як і по відношенню до кого застосовується відповідний стиль управління.
Відомо, що стиль управління, в якому поєднані професійна компетентність, діловитість і висока етика взаємовідносин між людьми, впливає практично на усі види і напрямки діяльності підприємства. Від нього залежить, в якій мірі враховуються зовнішні чинники зростання ефективності виробництва на тому чи іншому підприємстві.
9. Державна політика. Здійснювана державою (урядом) економічна і соціальна політика істотно впливає на ефективність суспільного виробництва через:
практичну діяльність урядових установ і державних структур; різноманітні види законодавства;
фінансові заходи і стимули (податки, тарифи, фінансова підтримка великих науково-технічних і виробничих проектів, фінансування соціальних програм, регулювання процентних ставок для кредитів);
установлювані та контрольовані економічні правила і нормативи (регулювання доходів і оплати праці, контроль за цінами, ліцензування зовнішньоекономічної діяльності тощо);
створення ринкової, виробничої і соціальної інфраструктури;
макроекономічні структурні зміни;
програми роздержавлення власності і приватизацію державних підприємств; комерціалізацію організаційних структур невиробничої сфери тощо.
Розвиток економіки України, економічні відносини між окремими підприємствами і організаціями, між підприємствами і державою здійснюються зараз рядом визначальних у цій галузі законів (зокрема "Про власність", "Про оподаткування підприємств", "Про оплату праці" та інші), основні положення яких керівникам і спеціалістам підприємств треба добре знати і спиратися на них у своїй практичній діяльності.
10. Інституційні механізми. Оскільки ефективність виробництва, як уже зазначалося, залежить від багатьох чинників – внутрішніх і зовнішніх (по відношенню до підприємства), не пересічним завданням держави є створення не лише на національному рівні, не лише відповідних економічних, соціальних, політичних і законодавчих, але й організаційних умов підвищення продуктивності виробничо-економічних систем.
Такі умови, зокрема, забезпечуються шляхом заснування і постійного функціонування на національному, регіональному чи галузевому рівнях спеціальних інституційних механізмів – організацій (дослідно-впроваджувальних і навчальних центрів, інститутів, асоціацій), діяльність яких зорієнтована на: визначення і розв’язання основних проблем підвищення ефективності (продуктивності) різних виробничо-економічних систем і економіки в цілому.
Зараз у світі нараховується біля 150 національних і регіональних центрів, інститутів і асоціацій по продуктивності і управлінню.
11. Інфраструктура. Важливою передумовою зростання ефективності (продуктивності) виробництва на підприємствах є достатній рівень розвитку і активна діяльність різноманітних інституцій ринкової, виробничої і соціальної інфраструктури.
В сучасних умовах усі підприємства у процесі своєї інноваційної, виробничої і комерційної діяльності не можуть обходитись без відповідних послуг інноваційних фондів, товарно-сировинних бірж, бірж праці, фондових бірж, комерційних банків та інших інститутів ринкової інфраструктури.
12. Структурні зміни. На показники ефективності (продуктивності) на різних рівнях господарювання нерідко впливають структурні зміни у суспільстві належно від якості управління діяльністю окремих підприємств. Причому така взаємодія у довгостроковій перспективі завжди має двосторонній характер, тобто структурні зміни відбиваються на рівні загальної ефективності, а позитивні зрушення продуктивності можуть сприяти модифікації самої структури суспільного виробництва [12,с.57].
Найбільш важливим окрім політичних, вважаються структурні зміни економічного і соціального характеру. Найістотніші економічні зміни відбуваються у таких сферах:
моделях зайнятості населення – зрушення зайнятості від сільського господарства до обробної промисловості, а також від останньої до невиробничих галузей (особливо сфери послуг);
складі основних фондів (основного капіталу) – визначаються розмірами фонду нагромадження та інвестицій за ознаками інтенсивності оновлення, строку використання, ступеню втілення технологічних новин, рівнем капіталомісткості;
технологіях, наукових дослідженнях і розробках – співвідношення імпорту технологій з залученням іноземного капіталу і вітчизняних технологічних розробок, зрушення нетрадиційних технологій і розробок, що супроводжуються революційними проривами у цих галузях;
масштабах (концентрації) виробництва – помітне збільшення частки дрібних (малих) і середніх підприємств, що можуть стати і стають конкурентоспроможними за умови їх необхідної спеціалізації та наявності великих і розрахованих на тривалий період партій замовлень на виготовлювану ними продукцію.
2. ОЦІНКА ТА АНАЛІЗ ЕФЕКТИВНОСТІ ДІЯЛЬНОСТІ ТОВ «ПАНДА»
2.1 Організаційно-економічна характеристика ТОВ «Панда»
ТОВ «Панда» це Товариство з обмеженою відповідальністю, яке до 2001 року займалося посередництвом на ринку фінансових послуг м. Черкаси.
У 2001 р. підприємство викупило акції ВАТ "Селищанський цукровий завод" і з того часу контролює діяльність по виробництву цукру даного підприємства. Доцільним буде надати коротку історичну довідку роботи цукрового заводу.
Підприємство знаходиться за адресою: Черкаська обл., Корсунь Шевченківський район, с. Селище. Селищанський цукровий завод побудовано у 1847 році. До моменту націоналізації цукрової промисловості завод знаходився у користуванні князів Лопухіних-Демидових. У тяжкі роки розрухи і громадянської війни виробництво цукру в Україні було дуже низьким, починаючи із 1922 року виробіток цукру поступово став збільшуватися.
Перший етап розвитку Селищанського цукрозаводу також відноситься до 1924 року, коли було проведено реконструкцію паросилових машин та ремонтних майстерень. У 1963 році завод був переведений на раціональний вид палива на спалювання мазуту замість вугілля, це скоротило об’єми перевезень палива та покращило умови праці робітників.
Починаючи із 1991 року на підприємстві проведено великий об’єм робіт по реконструкції всього заводу. При цьому реконструйовано сокоочисний цех, встановлено нові випарювальні установки, змінено вакуумні апарати та теплообмінники, проведено реконструкцію вапнякової печі та розпочато будівництво трубопроводу.
У 2003 році новим керівництвом заводу проведено реконструкцію мийного відділення, встановлено комп’ютер на РПРО, завдяки чому стало можливим автоматизовано регулювати випарну станцію та конденсаторне господарство.
Головною метою діяльності цукрового заводу ТОВ "Панда" є:
- задоволення потреб населення України цукром,
- здійснення виробничої, науково-дослідницької, торгівельної, комерційної діяльності як із українськими партнерами, з метою одержання прибутку для задоволення на цій підставі соціальних і економічних інтересів членів Товариства.
Основними видами виробництва на підприємстві є:
- виробництво цукру із цукрових буряків,
- цукру-сирцю,
- жомове виробництво.
Починаючи із 2005 року на підприємстві добова переробка буряків становить 2700 т на добу, добовий виробіток цукру становить 147 т.
Виробничий період 2006 року розпочався із 28 серпня, сокодобування закінчилося 29.11.2006 р.
Сьогодні цукрова галузь України переживає період реструктуризації та адаптації до нових ринкових умов. В період із 2001 р. до 2006 р. вітчизняне виробництво цукру з буряків задовольняло потреби держави на 80%. У 2007 р. цукровиробники повністю забезпечили потреби внутрішнього ринку.
На сьогоднішній день стабілізується валовий збір цукрової сировини. З’явилась економічна зацікавленість вирощування цукрової сировини, ціна 1 т цукрових буряків у 2007 р. складала близько 49,6 у.о., що більше на 3,9% ніж в країнах Євросоюзу та інших сусідніх державах.
На рис.2.1 представлено організаційно-економічну структуру цукрового заводу ТОВ "Панда". Головним органом правління ТОВ "Панда" є Збори учасників Товариства, на засіданнях яких вирішуються усі управлінські та фінансові питання діяльності цукрового заводу.
Рис.2.1 Організаційно-економічна структура ТОВ "Панда
Як видно із рис.2.1 очолює підприємство Голова правління, головними його заступниками є генеральний директор, фінансовий директор та директор із технічної роботи.
2.2 Аналіз системи показників фінансової стійкості підприємства
До основних показників діяльності підприємства відносяться виручка від реалізації продукції, собівартість реалізованої продукції, валовий дохід, чистий прибуток, чисельність персоналу, продуктивність праці та середньорічна заробітна плата одного працівника по підприємству. Результати даних показників та їх динаміка в період 2004-2006 рр. представлено в табл.2.1.
Таблиця 2.1
Основні техніко-економічні показники ТОВ "Панда" за 2005-2007 рр
| ПОКАЗНИКИ | Значення показника | Відхилення | |||||
| 2005р. | 2006р. | 2007р. | 06/05 | 07/06 | |||
| грн. | % | грн. | % | ||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 1. Виручка від реалізації, тис.грн. | 28376,9 | 80299,6 | 71270,3 | 51922,7 | 183 | -9029,3 | -11,2 |
| 2. Собівартість продукції, тис.грн. | 22830,2 | 64394,2 | 54634,6 | 41564 | 182 | -9759,6 | -15,2 |
| 3. Витрати на 1 грн. реалізованої продукції | 0,8 | 0,8 | 0,77 | - | - | -0,03 | -3,8 |
| 4. Чистий дохід від реалізації продукції, тис грн. | 23647,4 | 66916,3 | 59391,9 | 43268,9 | 183 | -7524,4 | -11,1 |
| 5. Валовий прибуток | 817,2 | 2522,1 | 4757,3 | 1704,9 | 208 | 2235,2 | 88,6 |
| 5.Операційний прибуток, тис.грн. | 2118,1 | 1519,7 | 3137,5 | -598,4 | -28,5 | 1617,8 | 106,4 |
| 6. Чистий прибуток, (збиток) тис.грн. | 159,7 | 242,3 | 528,6 | 82,6 | 51,7 | 286,3 | 118 |
| 7.Середньооблікова кількість працюючих, чол. | 219 | 273 | 295 | 54 | 24,7 | 22 | 8 |
| 8.Фонд оплати праці усіх працівників, тис .грн. | 283,8 | 996,5 | 1183 | 712,7 | 250 | 186,5 | 18,7 |
| 9.Загальна продуктивність праці у грошовому вираженні, грн. (р.6/р.7) | 729,2 | 887,6 | 1791,9 | 158,4 | 21,7 | 904,3 | 102 |
| 10.Середньорічна заробітна плата 1 працівника, грн. (р.8/р.7) | 1296 | 3650 | 4010,2 | 2354 | 181,6 | 360,2 | 9,9 |
Данні таблиці 2.2 свідчать про те, що у 2006 р. порівняно із 2005 р. виручка від реалізації продукції ТОВ "Панда" збільшилася на 51922,7 тис.грн., або на 183%. це позитивні зрушення, які вплинули на збільшення валового доходу та чистого прибутку, який у 2006 р. був більшим ніж у 2005 р. на 82,6 тис.грн., або на 51,7%.
Середньооблікова кількість працюючих підприємства у 2006 р. зросла на 54 чол. або на 24,7%. Збільшення штату працюючих відбулося через зростання об’єму виробництва та розширення діяльності цукрового заводу у 2006 р. Відповідно збільшився і фонд оплати праці працівників на 712,7 тис.грн., або на 250%, це сталося внаслідок збільшення персоналу, а також у зв’язку із зростанням розцінок та тарифних окладів по підприємству.
Низький рівень показника середньорічної заробітної плати 1 працівника (1296 грн.) пояснюється сезонністю виробництва, адже протягом року постійна чисельність робітників змінюється у залежності від тривалості виробничого процесу.
У 2007 р. порівняно із 2006 роком виручка від реалізації продукції була меншою на 11,2%, це вплинуло на зменшення чистого доходу від реалізації, який у 2007 р. становив 59391,9 тис.грн, що на 7524,2 тис.грн або на 11,1% менше ніж у 2006 р., а також на зменшення собівартості продукції на 15,2%.
Операційний прибуток підприємства збільшився на 106,4%, це збільшення вплинуло на зростання розміру чистого прибутку підприємства, який у 2006 році був більшим ніж у 2006 р. на 286,3 тис.грн. або на 118%.
Сума чистого прибутку також збільшилася на 286,3 тис.грн., що у відсотках становить 118%.
Облікова чисельність працюючих також зросла у 2007 р. на 22 робітника, що у відсотках становить 8%. Їх заробітна плата збільшилася на 186,5 тис.грн., або на 18,7%. Для виробництва цукру у 2007 році підприємство використало бурякової сировини у кількості 238545 т. Це дало можливість виробити 30056 т цукру та 287 т жому.
Основними споживачами продукції підприємства є населення Черкаської області, а також підприємства, що використовують цукор як сировину для свого виробництва (Черкаська рафінадна фабрика, Черкаська бісквітна фабрика, Шполянська фабрика кондитерських виробів та ін.). Споживачами жому ТОВ "Панда" є сільськогосподарські підприємства Корсунь-Шевченківського району та населення, що займається тваринництвом. Споживачами меляси є підприємства, що займаються спиртовим виробництвом та фермерські господарства, які займаються вирощуванням та відгодівлею тварин.
Збутом продукції на підприємстві займається відділ менеджменту та маркетингу. Обов’язками працівників даного відділу є пошук та оцінка ефективних каналів збуту цукрової продукції. Вони обирають оптимальні маршрути, за якими підвозиться продукція до замовників, заключають договори про поставку за рахунок підприємств-споживачів та ін.
Аналіз фінансового стану підприємства розпочнемо із розрахунку показників платоспроможності (ліквідності підприємства). Розрахунки будемо проводити на основі даних Балансу та Звіту про фінансові результати діяльності підприємства за 2005-2007 рр., що подані в Додатках А і Б.
Платоспроможність (ліквідність) визначається здатністю підприємства до швидкого погашення своїх короткотермінових зобов'язань за платежами. Для здійснення таких операцій необхідні кошти, які підприємство може отримати, перевівши у гроші найбільш ліквідну частину своїх мобільних запасів або маючи достатній запас грошей у банку й у касі.
Оцінюючи ліквідність, розраховують три коефіцієнти:
- коефіцієнт покриття;
- коефіцієнт швидкої ліквідності;
- коефіцієнт абсолютної ліквідності.
1. Коефіцієнт покриття = Оборотні активи + Витрати майбутніх періодів / Поточні зобов'язання + Доходи майбутніх періодів
2005 р.12361,9/17100,2=0,72
2006 р. = 25772,0/33101,6=0,78
2007 р. = 36824,3/47451,3=0,78
Коефіцієнт покриття (іноді його називають коефіцієнтом загальної ліквідності) дає загальну оцінку ліквідності активів, показуючи, скільки гривень поточних активів підприємства припадає на одну гривню поточних зобов'язань. Коефіцієнт покриття, що дорівнює 2, свідчить про можливість підприємства погашати поточні зобов'язання. Критичне значення коефіцієнта покриття прийняте за 1.
Як бачимо досліджуване підприємство в період 2005-2007 рр. знаходилося на низькому рівні ліквідності, що вказує на його недостатню платоспроможність.
2. Коефіцієнт швидкої ліквідності =(Оборотні активи – Запаси) + Витрати майбутніх періодів) / (Поточні зобов'язання + Доходи майбутніх періодів)
2005 р.(12361,9-636,9-113,1-5925,9-179)/17100,2=0,33
2006 р. (25772,0-566,1-151,4-12292,4-4257,9)/33101,6=0,26
2007 р. (36824,3-1063,1-22293-1492,7)/47451,3=0,25
Коефіцієнт швидкої ліквідності (коефіцієнт "лакмусового папірця"). На відміну від попереднього показника, він враховує якість оборотних активів і є більш чітким показником ліквідності, тому що при його розрахунку беруться до уваги ліквідні поточні активи (запаси не враховуються).
Орієнтовне найменше значення цього коефіцієнта дорівнює 1, як видно із розрахунків по ТОВ «Панда» даний коефіцієнт у 2005-2007 рр. має низьке значення, що вказує на погану здатність підприємства вчасно погашати свої зобов’язання.
3. Коефіцієнт абсолютної ліквідності = Грошові кошти та їх еквіваленти / (Поточні зобов'язання + Доходи майбутніх періодів)
2005 р. 70,5/17100,2=0,041
2006 р. 140,1/33101,6=0,004
2007 р. 203,9/4998,9=0,04
Коефіцієнт абсолютної ліквідності показує, що частина поточних (короткострокових) зобов'язань може бути погашена негайно. У Положенні № 323 як орієнтовне значення коефіцієнта абсолютної ліквідності наведене його теоретичне значення, яке має бути не меншим 0,2-0,25. Отож ми бачимо, що ТОВ «Панда» з 2005 по 2007 рік мало низькі значення даного коефіцієнта.
Далі проведемо аналіз і оцінку показників фінансової стійкості та стабільності підприємства
Фінансова стійкість – це стан майна підприємства, що гарантує йому платоспроможність.
Фінансова стійкість підприємства передбачає, що ресурси, вкладені в підприємницьку діяльність, повинні окупитись за рахунок грошових надходжень від господарювання, а отриманий прибуток забезпечувати самофінансування та незалежність підприємства від зовнішніх залучених джерел формування активів.
4. Чистий оборотний капітал = Оборотні активи – Поточні зобов’язання
2005 р. 12361,9-17100,2=-4738,3
2006 р. 25772,0-33101,6=-7329,6
2007 р. 36824,3-47451,3=-10627
5. Коефіцієнт автономії = Власний капітал / (Активи підприємства )
2005 р. -367,1/16733,1=-0,021
2006 р. 1064,8/32976,8=0,03
2007 р. 536,2/47855,1=0,011
Чим вище значення коефіцієнта автономії на підприємстві, тим більша у нього фінансова стійкість, тим стабільніше і незалежне воно від кредиторів. Якщо його значення дорівнює 1 (або 100 %), це означає, що власники повністю фінансують своє підприємство. ТОВ «Панда» в період 2005-2007 рр. мала дуже низьке значення даного коефіцієнта, це вказує на значну залежність підприємства від кредиторів.
6. Коефіцієнт фінансування = Позиковий капітал / Власний капітал
2005 р. 17100,2/-367,1=-46,5
2006 р. 33101,6/1064,8=31,08
2007 р. 47451,3/536,2=88,5
Як бачимо із розрахунків відношення позичкового капіталу підприємства до власного капіталу є занадто високим, це ще раз підтверджує залежність підприємства від зовнішнього фінансування.
7. Коефіцієнт забезпеченості власними оборотними коштами = Оборотні активи підприємства - Поточні зобов'язання : Оборотні активи підприємства
2005 р. 12361,9-17100,2/12361,9=-0,4
2006 р. 25772,0-33101,6/25772,0=-0,29
2007 р. 36824,3-47451,3/36824,3=-0,28
Нормативним значення даного показника є значення більше за 0,1. Ми можемо спостерігати, що за останніх 3 роки на підприємстві даний коефіцієнт мав мінусове значення, це негативне явище, що говорить про погану забезпеченість підприємства власними оборотними коштами
8. Коефіцієнт маневреності власного капіталу = Оборотні активи підприємства - Поточні зобов'язання / Чистий оборотний капітал
2005 р. 12361,9-17100,2/-367,1=-12,9
2006 р. 25772,0-33101,6/1064,8=-6,9
2007 р. 36824,3-47451,3/536,2=-19,8
Для того, щоб проаналізувати динаміку показників ліквідності та платоспроможності підприємства всі вище розраховані показники згрупуємо в табл.2.2
Таблиця 2.2
Аналіз динаміки показників платоспроможності та фінансової стійкості ТОВ «Панда» за період 2005-2007 рр
| Показники | 2005р. | 2006 р | 2007 р | Норматив | Відхилення | ||||
| 06-05 | 07-06 | 05/НЗ | 06/НЗ | 07/НЗ | |||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| Коефіцієнт покриття | 0,72 | 0,78 | 0,78 | >1 | -0,06 | нижче норми | нижче норми | нижче норми | |
| Коефіцієнт швидкої ліквідності | 0,33 | 0,26 | 0,25 | 06-08 | -0,07 | -0,01 | нижче норми | нижче норми | нижче норми |
| Коефіцієнт абсолютної ліквідності | 0,041 | 0,004 | 0,04 | >0 збільш. | -0,037 | 0,036 | нижче норми | нижче норми | нижче норми |
| Чистий оборотний капітал | -4738,3 | -7329,6 | -10627 | збільшення | -2591 | 32974 | нижче норми | нижче норми | нижче норми |
| Коефіцієнт автономії | -0,021 | 0,03 | 0,011 | >0,5 | 0,051 | 0,019 | нижче норми | нижче норми | нижче норми |
| Коефіцієнт фінансування | -46,5 | 31,08 | 88,5 | <1 зменшення | 77,58 | 57,4 | нижче норми | вище норми | вище норми |
| Коефіцієнт забезпеченості влас. обор. Коштами | -0,4 | -0,29 | -0,28 | >0,1 | 0,11 | -0,01 | нижче норми | нижче норми | нижче норми |
| Коефіцієнт маневреності власного капіталу | -12,9 | -6,9 | -19,8 | збільшення | 6 | -12,9 | нижче норми | нижче норми | нижче норми |
Всі вище розраховані коефіцієнти за період 2005-2007 року мають значно нижчі значення у порівнянні із нормативними, відповідно до цієї ситуації можемо зробити висновок про погану платоспроможність підприємства та його дуже нестійкий фінансовий стан.
Коефіцієнт абсолютної ліквідності у 2005 та 2007 роках значно нижчий за норму, це говорить про те, що у 2006 р. підприємство мало здатність погасити свої борги тільки на 0,4%, у 2007 р. тільки на 4%.
2.3 Аналіз ефективності використання виробничих фондів підприємства
Аналіз використання основних фондів необхідно розпочати з розгляду складу основних фондів та їх динаміки в порівнянні з минулим роком (табл.2.3).
Таблиця 2.3
Динаміка основних фондів основного виду діяльності ТОВ «Панда» за період 2005-2007 рр. у тис. грн.
| Види основних фондів | 2005р. | 2006р. | 2007р. | Відхилення | |||
| 06/05 | 07/06 | ||||||
| грн. | % | грн. | % | ||||
| 1. Будинки, споруди та передавальні пристрої | 351,2 | 415,6 | 1246 | 64,4 | 18,4 | 830,4 | 199 |
| 2. Машини та обладнання | 2977,0 | 3118,0 | 5617,3 | 141 | 4,7 | 2499,3 | 80,2 |
| 3. Інструменти, прилади, інвентар | 720,2 | 1294,7 | 3738,9 | 574,5 | 79,8 | 2444,5 | 189 |
| 4. Інші основні засоби | 49,7 | 55,7 | 43,4 | 6 | 12 | -12,3 | -22 |
| Разом | 4098,1 | 4884,0 | 10645,6 | 785,9 | 19,2 | 5761,6 | 118 |
Як свідчать дані таблиці 2.1, то в динаміці основних фондів спостерігається тенденція до збільшення основних засобів. У 2006 р. порівняно із 2006 р. загальна вартість основних фондів зросла на 785,9 тис.грн., або на 19,2%. У 2007 р. порівняно із 2006 р. їх вартість також збільшилася, але уже аж на 118%. Це вказує на те, що за період з 2005 по 2007 рр. на підприємстві відбувалося оновлення фондів, тому така тенденція буде спостерігатися й надалі. Найбільш суттєво ці зміни проявилися у збільшенні інструментів та приладів у 2007 р. порівняно із 2006 р. на 2444,5 тис.грн., або на 189%.
Проаналізуємо показники фондовіддачі, матеріаловіддачі, продуктивності праці та зворотні до них (фондоємності, матеріаломісткості та трудомісткості продукції) за наступними формулами і результати зведемо до таблиці 2.2. Показник фондовіддачі (Фв) розраховується за формулою: виручка від реалізації продукції, грн. (ф.2 р.035)/ основні виробничі фонди, грн. (ф.1 р.030):
2005 р.