Структура капіталу підприємства та шляхи її оптимізації
Названі дії акціонерів призводять до зниження ринкової оцінки всього капіталу компанії. Однак, використовуючи важелі операційного та фінансового управління, власники власного капіталу можуть розподілити втрати таким чином, що більша їх частина припаде на кредиторів.
Відповідно до компромісного підходу компанії варто встановлювати цільову структуру капіталу так, щоб гранична вартість капіталу і граничний ефект від фінансового важеля були рівні. Загальна рекомендація щодо компромісного підходу зводиться до того, що 100%-й позиковий капітал, і виключно власне фінансування є неоптимальними стратегіями управління.
Сигнальний підхід
В моделях Модільяні-Міллєра передбачалося, що інвестори і керівництво компанії мають однакову інформацію про перспективи компанії, тобто рішення приймаються в умовах симетричності інформації. Ринку відомі грошові потоки, що генеруються активами компанії і він може правильно оцінити її капітал. В реальному світі керівництво більш інформовано про інвестиційні можливості і ступені недооцінки або переоцінки акцій. Ринкові ціни не відображають всю інформацію, інформація не є загальнодоступною, і менеджери можуть давати сигнали ринку через прийняття фінансових рішень (вибір структури капіталу або дивідендної політики). Така ситуація носять назву асиметричності інформації і враховується в сигнальних моделях.
Модель Росса 1977 р.
В моделі передбачається можливість фінансовими рішеннями менеджера вплинути на сприйняття ризику інвесторами. Реальний рівень ризику грошових потоків може не змінюватися, але менеджери, як монополісти на інформацію про майбутні грошові потоки, можуть обирати сигнали про перспективи розвитку. в моделі Росса обґрунтовується вибір сигналів з точки зору менеджерів (їх добробуту). Передбачається, що менеджери отримують винагороду за результатами роботи, як певну частку від ринкової оцінки всієї компанії (ринкової оцінки всіх грошових потоків, що генеруються активами компанії).
Сигнальна модель Майерса-Майлуфа 1984 р.
Сигнальна модель Майерса-Майлуфа є найвідомішою моделлю, яка розглядає інвестиційні та фінансові рішення менеджерів в умовах асиметричності інформації і описує сигнали на фінансовому ринку. В моделі Майерса-Майлуфа передбачається, що менеджери діють в інтересах акціонерів, що існували на момент прийняття рішень (в інтересах так званих старих акціонерів). В моделі показується, що якщо інвестори на ринку мають помилкову інформацію про оцінку компанії, то фінансування інвестиційних проектів за допомогою емісії акцій зробить ці проекти невигідними для старих акціонерів. Інші джерела фінансування, ціна яких менше залежить від приватної інформації про компанію (наприклад, боргові зобов’язання) дозволять прийняти позитивне рішення по проекту.
Якщо компанія має потенціал зростання ціни акції, то для максимізації оцінки капіталу не раціонально використовувати зовнішній власний капітал (збільшувати кількість акцій). При відсутності перспектив зростання саме додаткова емісія акцій дозволить максимізувати ціну капіталу при обставинах, що склалися. Цей варіант фінансування буде найбільш розумним. Об’ява про додаткову емісію розглядається інвестором як сигнал: якщо компанія об’являє додаткову емісію, значить, керівництво вважає ринкову оцінку завищеною та інвестору варто знизити свою уяву про оцінку компанії. Модель пояснює, чому об’ява про додаткову емісію акцій призводить до падіння ціни акції на ринку — інвестори знижують свою оцінку поданій компанії.
Рекомендацією сигнальної моделі по формуванню цільової структури капіталу є підтримання запасу позикової потужності для залучення капіталу в умовах асиметричної інформації.
На основі моделі боргу 1977р. та моделі структури капіталу при асиметричності інформації 1984р. С. Майерс сформував висновки по вибору менеджерами джерел фінансування. Майерс доводить, що нерозподілений прибуток (внутрішнє джерело) займає переважне місце серед джерел фінансування. Далі йде позиковий капітал, за ним конвертовані облігації. Зовнішній власний капітал займає останнє місце, так як розглядається на ринку як негативний сигнал.
Для прийняття рішень по структурі капіталу треба враховувати попередній розвиток компанії та поточну і прогнозну рентабельність діяльності. Компромісна модель не може пояснити, чому при рівності інших факторів (одна галузь, один ступінь ризику) компанії з високою рентабельністю обирають низькі значення фінансового важеля. Концепція вибору джерел фінансування, побудована на сигнальній моделі, дозволяє пояснити цей парадокс. Високорентабельні компанії заробляють достатньо прибутку і не потребують залучення інших, менш бажаних джерел фінансування.
Якщо робота менеджера ставиться в залежність від ринкової оцінки капіталу, то можна на основі сигнальних моделей сформувати рекомендації щодо надання ринку сигналів. Схематично висновки по найбільш цікавим моделям та рекомендації наведені в таблиці.
| Теорії |
Позитивні
та негативні |
|
1. Модель Росса
1977 р. |
Збільшення фінансового важеля розглядається як позитивний сигнал і реакція ціни акції позитивна. |
|
2. Модель Майерса
і Майлуфа
1984 р. |
Продаж акцій на відкритому ринку розглядається як негативний сигнал, і ціна акції падає. Викуп акцій призводить до росту ціни. |
|
3. Модель Міллера
і Рока 1985 р. |
Об’ява про виплату дивідендів вище за звичайну, викуп акцій, погашення боргів розглядаються як позитивна інформація, і ціна акції зростає. Емісії акцій та облігацій розглядаються як негативні сигнали. |
|
4. Модель Рока
1986 р. |
Метод максимальних зусиль сигналізує про великий ризик, недооціненість акцій вище, щоб забезпечити інвесторам найбільшу доходність. Ймовірність одержати від’ємну доходність при такому методі нижче. |
|
5. Модель Уелша 1989 р. Величина недооцінки при первісному розміщенні — сигнал інвесторам на ринку. Перспективні компанії дають сигнал, який недосяжний неперспективним компаніям через дороговизну. Якщо первісна емісія значно недооцінена (фактично демпінг), то ймовірність виходу з ринку неперспективних компаній є високою через високі прямі та непрямі витрати розміщення. |
Первісне розміщення акцій не покриває всю потребу в фінансуванні. Первісна емісія — лише сигнал великих перспектив проектів, недостатні кошти досягаються через додаткові емісії. |
Підхід М.Н. Крейніної
М.Н. Крейніна підходить до управління структурою капіталу підприємства з позиції фінансової стійкості підприємства.
Згідно її підходу, стійке фінансове становище підприємства визначається достатньо високим рівнем коефіцієнтів поточної ліквідності та забезпеченості власними коштами. Перший з коефіцієнтів збільшується при відносно більш високих темпах росту капіталу і резервів у порівнянні з темпами росту короткострокової заборгованості.
Стійке фінансове становище підприємства визначається також високою рентабельністю капіталу. Від цього залежить інвестиційна привабливість підприємства — акціонерного товариства, рівень дивідендів на акції. Але при інших рівних умовах рентабельність капіталу тим вище, чим менше його сума. При заміщенні частини власного капіталу позиковим рентабельність капіталу підвищується.
Тому, з одного боку, підприємство не може безмежно збільшувати короткострокову заборгованість (максимальний її обсяг у відповідності з офіційно встановленим коефіцієнтом ліквідності, що дозволяє вважати підприємство платоспроможним, повинен бути вдвічі менше величини оборотних активів).
Якщо у підприємства є можливість широко використовувати позикові кошти, то краще користуватися довгостроковими позиками, ніж короткостроковими. Однак в сучасних умовах така рекомендація носить в основному теоретичний характер: довгострокові кредити і позики, як правило, надаються підприємствам в дуже обмежених розмірах, а частіше взагалі не надаються.
В цих умовах виникає пряме протиріччя критеріїв нормального фінансового стану підприємства — коефіцієнта поточної ліквідності і рентабельності акціонерного капіталу і всього капіталу. Збільшення коефіцієнту поточної ліквідності можливо і без зниження короткострокової заборгованості при умові збільшення оборотних активів. Підвищення рентабельності капіталу можливо і без зниження його величини при умові зростання чистого прибутку. Таким чином, протиріччя частково ліквідується, якщо одночасно збільшуються оборотні активи і зростає чистий прибуток при незмінній сумі короткострокової (або всієї заборгованості підприємства кредиторам і банкам).
Повній ліквідації протиріччя заважає така обставина. Крім коефіцієнта поточної ліквідності, в якості критерію платоспроможності підприємства офіційно прийнятий коефіцієнт забезпеченості власними коштами; його склад полягає в тому, що власні оборотні засоби повинні покривати не менше 10% вартості оборотних активів. На зростанні цього коефіцієнта підвищення вартості оборотних активів проявляється негативно.
Крейніна взаємопов’язала три найважливіших показника фінансового стану підприємства — коефіцієнт поточної ліквідності, коефіцієнт забезпеченості власними коштами і рентабельність капіталу.
Введемо наступні позначення:
Кпл — Коефіцієнт поточної ліквідності;
Ао — Оборотні активи;
Ан — Необоротні активи;
Дк — Короткострокова заборгованість підприємства;
Дд — Довгострокова заборгованість підприємства;
Кз — Коефіцієнт забезпеченості власними коштами;
Кд — Коефіцієнт довгострокового залучення позикових коштів;
Кс — Коефіцієнт співвідношення позикових та власних коштів;
Мз — Запаси матеріально-товарних цінностей;
Оз — Основні засоби;
Во — Власні оборотні кошти;
Пч — Чистий прибуток;
Рк — Рентабельність капіталу;

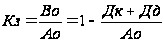
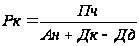
Визначивши в якості критерію нормалізацію коефіцієнтів забезпеченості запасів власними оборотними коштами і довгострокового залучення позикових коштів, було встановлено їхній вплив на коефіцієнт співвідношення позикових та власних коштів:

Безумовно, управління розміром власних коштів, направлене на збільшення частки власних джерел у загальному обсягу капіталу підприємства, здійснює позитивний вплив на фінансову стійкість підприємства, так як підвищує його фінансову незалежність від зовнішніх джерел фінансування. Однак, збереження фінансової стійкості можливо і при частковому покритті власними ресурсами активів підприємства, в той час як зміна структури капіталу підприємства за рахунок збільшення частки позикових коштів може призвести до значного збільшення результативних показників.
Підхід Є.С. Стоянової
Ефект фінансового важеля (перша концепція). Раціональна позикова політика.
Є.С. Стоянова запропонувала свій підхід до управління структурою фінансового капіталу — з боку управління теорією фінансового левериджу.
Ефект фінансового важеля — це приріст до рентабельності власних коштів, що отримується завдяки використанню кредиту, не дивлячись на платність останнього.
Є.С. Стоянова пропонує деякі положення:
1. Підприємство, що використовує лише власні кошти, обмежує їхню рентабельність приблизно 2/3 економічної рентабельності.
2. Підприємство, що використовує кредит, збільшує або зменшує рентабельність власних коштів, в залежності від співвідношення власних та позикових коштів у пасиві та від величини відсоткової ставки. Тоді виникає ефект фінансового важеля:
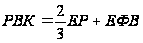 ,
де
РВК — Чиста рентабельність власних коштів;
ЕР — Економічна рентабельність;
ЕФВ — Ефект фінансового важеля;
Для вирішення питання про те, як би розрахувати та реалізувати ефект фінансового важеля таким чином, щоб надолужити третю частину економічної рентабельності активів, що втрачається через оподаткування, або навіть “перекомпенсувати” податкові вилучення прирощенням власних коштів, треба розглянути механізм дії фінансового важеля. Не важко помітити, що цей ефект виникає через розбіжність між економічною рентабельністю та вартістю позикових коштів — середньою розрахунковою ставкою відсотку (СРСВ). Іншими словами, підприємство повинно напрацювати таку економічні рентабельність, щоб коштів вистачило хоча б для виплати відсотків за кредит.
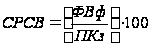 ,
де
СРСВ — Середня розрахункова ставка відсотку;
ФВф — Всі фактичні фінансові витрати за всіма кредитами за період, що аналізується;
ПКз — Загальна сума позикових коштів, що використовуються в періоді, що аналізується.
Це найчастіше використовувана на практиці формула обчислення середньої ціни, в яку обходяться підприємству позикові кошти. Але можна розраховувати цю величину по середньозваженій вартості кредитів та позик, можна також додавати до позикових коштів гроші, отримані підприємством від випуску привілейованих акцій. Деякі економісти наполягають на останньому тому, що за привілейованими акціями сплачується гарантований дивіденд, який поріднює даний спосіб і, крім того, при ліквідації підприємства власники привілейованих акцій мають практично рівні з кредиторами права на те, що їм належить. Така позиція заслуговує на увагу. Якщо розцінювати кошти, мобілізовані випуском привілейованих акцій, як позикові, то важливо не забути включити в фінансові витрати суми дивідендів (що виплачуються з прибутку після оподаткування і тому обтяжуються сумою податку на прибуток), а також витрати по емісії та розміщенню цих акцій.
Зараз можна виділити першу складову ефекту фінансового важеля: це так званий диференціал — різниця між економічною рентабельністю активів та середньою розрахунковою ставкою відсотку по позикових коштах. Через оподаткування від диференціалу залишаються лише дві третини (1 — ставка оподаткування прибутку), тобто 2/3 (ЕР — СРСВ).
Друга складова — плече фінансового важеля — характеризує силу впливу фінансового важеля. Це співвідношення між позиковими та власними коштами. Поєднаємо обидві складові ефекту фінансового важеля та отримаємо:
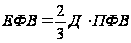 ,
або
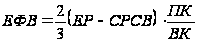 ,
де
ЕФВ — Ефект фінансового важеля;
ЕР — Економічна рентабельність;
СРСВ — Середня розрахункова ставка відсотку;
Д — Диференціал;
ПФВ — Плече фінансового важеля;
ПК — Позиковий капітал;
ВК — Власний капітал.
Таким чином, перший спосіб розрахунку рівня фінансового важеля:
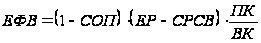 ,
СОП — Ставка оподаткування прибутку.
Цей спосіб відкриває широкі можливості по визначенню безпечного обсягу позикових коштів, розрахунку допустимих умов кредитування, а в поєднанні з формулою РВК = 2/3 ЕР + ЕФВ — також по полегшенню податкового тягаря для підприємства. Ця формула виводить на доцільність придбання акцій підприємства з тими чи іншими значеннями диференціалу, плеча фінансового важеля та рівня ефекту фінансового важеля в цілому.
Стоянова сформулювала два важливих правила:
1. Якщо нова позика приносить підприємству підвищення рівня ефекту фінансового важеля, то така позика вигідна. Але при цьому необхідно найуважнішим чином слідкувати за станом диференціалу: при нарощенні плеча фінансового важеля банкір схильний компенсувати зростання свого ризику підвищенням ціни свого кредиту.
2. Ризик кредитора виражається величиною диференціала: чим більше диференціал, тим менше ризик; чим менше диференціал, тим більше ризик.
Головний висновок: розумний фінансовий менеджер не буде збільшувати будь-якою ціною плече фінансового важеля, буде регулювати його в залежності від диференціалу
Багато західних економістів вважають, що золота середина близька до 30-50%, тобто що ефект фінансового важеля оптимально повинен дорівнювати одній третині — половині рівня економічної рентабельності активів. Тоді ефект фінансового важеля здатен якби компенсувати податкові вилучення та забезпечити власним коштам гідну віддачу.
Ефект фінансового важеля (друга концепція). Фінансовий ризик.
Ефект фінансового важеля можна також трактувати як зміна чистого прибутку на кожну звичайну акцію (у відсотках), що породжується даною зміною нетто-результату експлуатації інвестицій (також у відсотках). Таке сприйняття ефекту фінансового важелю характерно в основному для американської школи фінансового менеджменту. Ось як американські економісти розраховують силу впливу фінансового важелю:
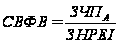 ,
де
СВФВ — Сила впливу фінансового важеля;
ЗЧПА — Зміна (%) чистого прибутку на акцію;
ЗНРЕІ — Зміна (%) нетто-результату експлуатації інвестицій.
За допомогою цієї формули відповідають на питання, на скільки відсотків зміниться чистий прибуток на кожну звичайну акцію при зміні нетто-результату експлуатації інвестицій на один відсоток.
Серія послідовних перетворень формули дає:
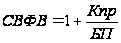 ,
де
Кпр — Проценти за кредит;
БП — Балансовий прибуток.
Чим більша сила впливу фінансового важеля, тим більший фінансовий ризик, пов’язаний з підприємством:
1. Зростає ризик неповернення кредиту з відсотками для банкіра.
2. Зростає ризик падіння дивіденду та курсу акцій для інвестора.
Наведена формула сили впливу фінансового важеля на дає, на жаль, відповіді на питання про безпечну величину та умови позики, але вона виводить безпосередньо на розрахунок сполученого впливу фінансового та операційного важелів та визначення сукупного рівня ризику, пов’язаного з підприємством.
Таким чином, при формуванні раціональної структури капіталу виходять як правило із загальної установки: знайти таке співвідношення між позиковими та власними коштами, при якому вартість акції підприємства буде найвищою. Це в свою чергу стає можливим при достатньо високому, але не надмірному ефекті фінансового важеля. рівень заборгованості слугує для інвестора чутливим ринковим індикатором добробуту фірми. Занадто висока питома вага позикових коштів у пасивах свідчить про підвищений ризик банкрутства. Якщо підприємство обходиться власними коштами, то ризик банкрутства обмежується, але інвестори, що отримують скромні дивіденди, вважають, що підприємство не переслідує мети максимізації прибутку, та починають скидати акції, тим самим знижуючи ринкову вартість підприємства.
Існують такі важливі правила:
1. Якщо нетто-результат експлуатації інвестицій у розрахунку на акцію невеликий (а при цьому диференціал фінансового важеля як правило від’ємний, чиста рентабельність власних коштів та рівень дивіденду — понижені), то вигідніше нарощувати власні кошти за рахунок емісії акцій, ніж брати кредит: залучення позикових коштів обходиться підприємству дорожче залучення власних коштів. Однак можливі труднощі в процесі первісного розміщення акцій.
2. Якщо нетто-результат експлуатації інвестицій у розрахунку на акцію великий (а при цьому диференціал фінансового важеля частіше всього позитивний, чиста рентабельність власних коштів та рівень дивіденду — підвищений), то вигідніше брати кредит, ніж нарощувати власні кошти: залучення позикових коштів обійдеться підприємству дешевше залучення власних коштів. Таким чином, необхідний контроль над силою впливу фінансового та операційного важелів у випадку їх можливого одночасного зростання.
Ці правила базуються на:
Порівняльному аналізі чистої рентабельності власних коштів та чистого прибутку в розрахунку на акцію за тих чи інших варіантів структури пасивів підприємства;
На розрахунку граничного (критичного) значення нетто-результата експлуатації інвестицій.
Між величиною нетто-результата експлуатації інвестицій та розміром чистого прибутку в розрахунку на кожну звичайну акцію існує взаємозв’язок, що описується формулою:
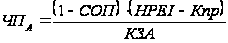 ,
де
ЧПА — Чистий прибуток в розрахунку на звичайну акцію;
СОП — Ставка оподаткування прибутку;
НРЕІ — Нетто-результат експлуатації інвестицій;
Кпр — Проценти за кредит;
КЗА — Кількість звичайних акцій.
Аналіз показує, що найменшу чисту рентабельність власних коштів та найнижчий прибуток на акцію підприємство буде мати при низькому значенні НРЕІ у випадку залучення кредиту, тому що існує загроза від’ємного значення величини ефекту фінансового важеля, який замість приросту до чистої рентабельності перетворюється на відрахування від неї та знижує чистий прибуток на акцію.
При фінансуванні виробництва такого самого, низького, значення НРЕІ тільки за рахунок власних коштів чиста рентабельність власних коштів та чистий прибуток на акцію покращуються, але підприємство недоотримує доходів через обмеженість своїх можливостей: нестача капіталу обертається недобором НРЕІ.
У варіанті, коли підприємство має високе значення НРЕІ та фінансується за рахунок власних коштів, воно може досягти більш високого рівня чистої рентабельності власних коштів та чистого прибутку на акцію.
І, у випадку, коли при залученні кредиту підприємство має високе значення НРЕІ ,ми маємо високий рівень чистої рентабельності власних коштів та чистого прибутку на акцію, також маємо податкову економію, виникає, звичайно, фінансовий ризик, але виявляється реальна перспектива підвищення курсу акцій підприємства.
Граничне (критичне) значення нетто-результата експлуатації інвестицій — це таке значення НРЕІ, при якому чистий прибуток на акцію(чиста рентабельність власних коштів) однакова як для варіанту із залученням позикових коштів, так і для варіанту з використанням виключно власних коштів. А це означає, що рівень фінансового важеля дорівнює нулю — або за рахунок нульового значення диференціалу (тоді ЕР = СРСВ), або за рахунок нульового плеча важеля (і тоді позикових коштів просто немає).
Отже, граничному значенню НРЕІ відповідає гранична (критична) середня ставка відсотку, що співпадає з рівнем економічної рентабельності активів. Надмірні фінансові витрати підприємства по позикових коштах, що виводять СРСВ за граничне значення, невигідні підприємству, тому що дають йому від’ємний диференціал та обертаються зниженням чистої рентабельності власних коштів та чистого прибутку на акцію.
Таким чином, у викладених правилах, за підходом Є.С. Стоянової, сформульовані головні критерії формування раціональної структури капіталу підприємства. Кількісне співвідношення тих чи інших джерел в цій структурі визначається для кожного підприємства на основі вказаних критеріїв, але суто індивідуально.
Підхід Ковальова
Підхід Ковальова щодо ефективного управління капіталом підприємства та його структурою базується на побудові балансових моделей оцінки фінансового стану підприємства, які отримали широке розповсюдження в літературі, інколи їх називають моделями В.В.Ковальова.
Цей методичний підхід побудований на основі визначення наступних показників:
1. Власні обігові кошти (ВОК) підприємства, визначається за наступною формулою:
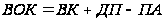 ,
де
ВК — власний капітал;
ДП — довгострокові зобов’язання;
ПА — позаобігові активи.
Застосування даної формули буде коректним лише за умови, що довгострокові кредити використовуються для здійснення виробничого розвитку підприємства.
2. Нормальні джерела фінансування запасів (НДФЗ):
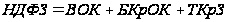 ,
де
ВОК — власні обігові кошти;
БКрОК — банківські кредити для формування обігових коштів;
ТКрЗ — кредиторська заборгованість товарного характеру.
Банківські кредити для формування обігових коштів та кредиторська заборгованість товарного характеру приймаються в розрахунок тільки в обсягах заборгованості, строк погашення якрї минув.
3. Запаси та витрати (ЗВ):
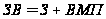 ,
де
З — запаси;
ВМП — витрати майбутніх періодів.
В залежності від співвідношення розрахованих показників визначають наступні типи фінансової стійкості:
Абсолютна фінансова стійкість: за умови, що ЗВ < ВОК.
Підприємство є абсолютно незалежним від зовнішніх кредиторів, оскільки всі необхідні оборотні активи формуються за рахунок власних джерел фінансування.
Така ситуація на підприємстві трапляється дуже рідко, і її не можна вважати ідеальною оскільки використання позик для формування оборотних активів є розповсюдженою політикою фінансування. За настання абсолютної фінансової стійкості підприємство не використовує переваг які має зовнішнє фінансування при цьому обмежуючи зростання обсягів своєї діяльності.
Нормальна фінансова стійкість: за умови, що ВОК < ЗВ < НДФЗ.
На підприємстві застосовується ефективна політика залучення та використання позикових коштів, виробничі потреби підприємства в повному обсязі забезпечуються різноманітними джерелами фінансування (ВОК, короткострокові банківські кредити та позики для покриття оборотних активів, розрахунки з кредиторами за товари, роботи, послуги),строк сплати яких не настав.
Критична фінансова стійкість: за умови, що ЗВ < НДФЗ.
На підприємстві виникли певні проблеми з джерелами фінансування запасів та витрат. Для формування певної частини оборотних активів використовуються джерела фінансування які не можна вважати нормальними (позикові кошти, що отримані для інших цілей, кредиторська заборгованість не товарного характеру, кошти фондів спеціального призначення).
Катастрофічна фінансова стійкість: за умови, що ЗВ < НДФЗ, та підприємство має непогашені у встановлений термін кредити та позики.
Підприємство не може розрахуватися вчасно по всім кредитам.
Досягнення критичної та катастрофічної фінансової стійкості є наслідком неефективних рішень щодо формування та використання товарно-матеріальних запасів та здійснення авансованих витрат, неможливості реалізації накопичених товарних запасів відповідно до термінів повернення позик та погашення зобов’язань за ними. Виявлення такого становища вимагає розробки плану організаційно-економічних заходів щодо нормалізації розміру товарно-матеріальних запасів або збільшення періоду кредитування.
Таким чином, наявність цілої низки підходів щодо проблеми ефективності управління капіталом та його структурою обумовлена неоднозначним впливом структури капіталу на різноманітні аспекти його діяльності. Різні думки вчених по даному питанню пояснюються виділенням окремих характеристик діяльності підприємства в якості критерію управління співвідношенням власних та позикових коштів.
3. Критерії та показники оцінки ефективності управління капіталом підприємства та його структурою
Важливою складовою частиною механізму ефективного управління капіталом підприємства та його структурою є системи його аналізу. Аналіз управління капіталом підприємства являє собою процес дослідження основних результативних показників ефективності його функціонування на підприємстві з метою виявлення резервів подальшого підвищення цієї ефективності. Для цього здійснюється аналіз фінансових коефіцієнтів, який базується на розрахунку співвідношення різних абсолютних показників фінансової діяльності підприємства між собою. В процесі використання цієї системи аналізу визначаються різноманітні відносні показники, які характеризують результативність використання капіталу підприємства в цілому та окремих його елементів. В системі дослідження ефективності використання капіталу найбільше розповсюдження отримали наступні групи аналітичних фінансових коефіцієнтів:
Коефіцієнти оцінки рентабельності капіталу;
Коефіцієнти оцінки капіталовіддачі;
Коефіцієнти оцінки оборотності капіталу;
Показники фінансової стійкості;
Показники типів фінансової стійкості підприємства;
Показники ліквідності та платоспроможності підприємства;
Коефіцієнт фінансового левереджу;
Показники середньозваженої вартості капіталу.
1. Коефіцієнти оцінки рентабельності капіталу характеризують його здатність створювати необхідний прибуток в процесі господарської діяльності підприємства і визначають загальну ефективність його використання. Для проведення такої оцінки використовується наступні основні показники:
а) Коефіцієнт рентабельності всього капіталу, що використовується, або коефіцієнт економічної рентабельності. Він характеризує рівень чистого прибутку, який генерується сукупним обсягом капіталу (що використовується) підприємства. Розрахунок цього показника здійснюється за наступною формулою:
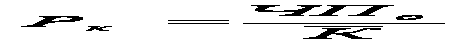 ,
де ЧПо – загальна сума чистого прибутку підприємства, отримана від усіх видів господарської діяльності в даному періоді;
 – середня
сума всього
капіталу, що
використовується
на підприємстві
в даному періоді
(розрахована
як середня
хронологічна);
б) Коефіцієнт рентабельності власного капіталу або коефіцієнт фінансової рентабельності. Він характеризує рівень прибутковості власного капіталу, вкладеного в підприємство. Для розрахунку цього показника використовується наступна формула:
 ,
де ЧПо – загальна сума чистого прибутку підприємства, отримана від усіх видів господарської діяльності в даному періоді;
 – середня
сума власного
капіталу підприємства
в даному періоді
(розрахована
як середня
хронологічна);
в) Коефіцієнт рентабельності всього основного капіталу. Він характеризує ефективність використання всього основного капіталу підприємства, вкладеного в його необоротні активи. Для розрахунку цього показника використовується наступна формула:
 ,
де ЧПо – загальна сума чистого прибутку підприємства, отримана від усіх видів господарської діяльності в даному періоді;
 – середня
сума всього
основного
капіталу, що
використовується,
в даному періоді
(розрахована
як середня
хронологічна);
г) Коефіцієнт рентабельності оборотного капіталу. Він характеризує рівень прибутковості оборотного капіталу, що використовується підприємством. Розрахунок цього показника здійснюється за наступною формулою:
 ,
де ЧПрп – сума чистого прибутку підприємства від реалізації продукції (операційної діяльності) в даному періоді;
 – середня
сума оборотного
капіталу, що
використовується,
в даному періоді
(розрахована
як середня
хронологічна);
д) Коефіцієнт рентабельності позикового капіталу. Він характеризує рівень прибутковості позикового капіталу, що використовується в конкретних видах діяльності або господарських операцій. При розрахунку цього показника використовується наступна формула:
 ,
де ЧПд – сума чистого прибутку, що отримано за рахунок використання позикового капіталу в окремих видах діяльності або господарських операцій;
 – середня
сума позикового
капіталу, що
залучена
підприємством
для здійснення
окремих видів
діяльності
або окремих
видів господарських
операцій;
е) Коефіцієнт рентабельності активів відображає ефективність використання майна підприємства:
 ,
де ЧП – сума чистого прибутку;
 – середня
сума активів.
є) Рентабельність чистих активів
 ,
де ЧП – сума чистого прибутку;
 – середня
сума чистих
активів.
ж) Рентабельність оборотних активів
 ,
де ЧП – сума чистого прибутку;
 – середня
сума оборотних
активів.
Наведені показники вивчаються в динаміці та по тенденції їхньої зміни судять про ефективність ведення господарської діяльності. В процесі аналізу показники рентабельності можуть бути розраховані як за балансовим, так і за чистим прибутком. Показники, що розраховані за балансовим прибутком, мають назву економічної рентабельності.
2. Коефіцієнти оцінки капіталовіддачі характеризують продуктивність (продукт капіталу) окремих видів і всієї сукупності капіталу, що задіяний в операційній діяльності підприємства, тобто у певній мірі слугує вимірником ефективності операційної діяльності підприємства. Для проведення такої оцінки використовуються наступні основні показники:
а) Коефіцієнт загальної капіталовіддачі. Він характеризує обсяг реалізованої (виробленої) продукції, що приходяться на одиницю капіталу, який використовується в операційному процесі. Розрахунок цього показника здійснюється за наступною формулою:
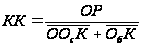 ,
де ОР – загальний обсяг реалізації (виробництва) продукції в даному періоді;
 – середня
сума операційного
основного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
– середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
б) Коефіцієнт капіталовіддачі власного капіталу. Він характеризує обсяг реалізованої (виробленої) продукції, яка припадає на одиницю власного капіталу, що задіяний в операційній діяльності підприємства. Для розрахунку цього показника використовується наступна формула:
