Структура капіталу підприємства та шляхи її оптимізації
де ОР – загальний обсяг реалізації (виробництва) продукції в даному періоді;
 – середня
сума власного
капіталу
підприємства,
який задіяний
в його операційній
діяльності
у розглядуваному
періоді (розрахована
як середня
хронологічна);
в) Коефіцієнт капіталовіддачі основного капіталу. Він характеризує обсяг реалізованої (виробленої) продукції, яка припадає на одиницю основного капіталу, що використовується у виробничій діяльності підприємства. При розрахунку цього показника використовується наступна формула:
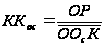 ,
де ОР – загальний обсяг реалізації (виробництва) продукції в даному періоді;
 – середня
сума операційного
основного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
г) Коефіцієнт капіталовіддачі оборотного капіталу. Він характеризує обсяг реалізованої (виробленої) продукції, що припадає на одиницю оборотного капіталу підприємства. Розрахунок цього показника здійснюється за наступною формулою:
 ,
де ОР – загальний обсяг реалізації (виробництва) продукції в даному періоді;
 – середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
3. Коефіцієнти оцінки оборотності капіталу характеризують наскільки швидко капітал в цілому та окремі його елементи, що використовуються підприємством, обертаються в процесі його господарської діяльності. Для оцінки оборотності капіталу підприємства використовуються наступні основні показники:
а) Період обороту всього капіталу підприємства, що використовується, в днях. Цей показник характеризує число днів, на протязі яких здійснюється один оборот власних та позикових коштів, а також капіталу в цілому. Чим менший період обороту капіталу, тим вище, при інших рівних умовах, ефективність його використання на підприємстві, оскільки кожен оборот капіталу генерує певну додаткову суму прибутку. Цей показник розраховується по наступній формулі:
 ,
де  – середня
сума всього
капіталу, що
використовується
підприємством,
в даному періоді
(розрахована
як середня
хронологічна);
ОРо – одноденний обсяг реалізації продукції в даному періоді;
б) Коефіцієнт оборотності, або швидкість обороту, показує кількість повних оборотів (разів), які здійснюються оборотним капіталом за період часу, що аналізується. Із зростанням показника прискорюється оберненість оборотних засобів, а отже, ефективність використання оборотних засобів покращується.
 ,
де Вр – виручка від реалізації продукції, робіт, послуг;
 – середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
в) Тривалість одного обороту. Скорочення часу обороту призводить до вивільнення засобів з обороту, а його збільшення — до додаткової потреби в оборотних засобах.
 ,
де Вр – виручка від реалізації продукції, робіт, послуг;
– середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
ЗП – звітній період в днях.
г) Період обороту капіталу, що використовується в операційній діяльності підприємства.
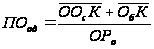 ,
де ОРо – одноденний обсяг реалізації продукції в даному періоді;
– середня
сума операційного
основного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
– середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
д) Період обороту оборотного капіталу.
 ,
де ОРо – одноденний обсяг реалізації продукції в даному періоді;
– середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна);
е) Період обороту власного капіталу в днях.
 ,
де ОРо – одноденний обсяг реалізації продукції в даному періоді;
 – середня
сума власного
капіталу підприємства
в даному періоді
(розрахована
як середня
хронологічна);
є) Коефіцієнт закріплення оборотних засобів показує розмір оборотних засобів на 1 у.г.о. реалізованої продукції.
 ,
де Вр – виручка від реалізації продукції, робіт, послуг;
– середня
сума оборотного
капіталу
підприємства,
що використовується,
в даному періоді
(розрахована
як середня
хронологічна).
Прискорення оборотності капіталу сприяє скороченню потреби в оборотному капіталі (абсолютне вивільнення), приросту обсягів продукції (відносне вивільнення), а отже, збільшенню прибутку, що отримується. В результаті покращується фінансовий стан підприємства, закріплюється платоспроможність.
Уповільнення оборотності потребує залучення додаткових коштів для продовження господарської діяльності підприємства хоча б на рівні минулого періоду.
4. Для оцінки ефективності використання капіталу підприємства розглядається система коефіцієнтів фінансової стійкості підприємства, які дозволяють виявити рівень фінансового ризику, пов’язаного зі структурою джерел формування капіталу підприємства, а отже і ступінь фінансової стабільності в процесі майбутнього розвитку . Для проведення такої оцінки розраховуються та вивчаються в динаміці наступні коефіцієнти:
а) Коефіцієнт автономії дозволяє визначити в якій мірі активи, що використовуються підприємством, сформовані за рахунок власного капіталу, тобто частку чистих активів підприємства в їх загальній сумі. Розрахунок цього показника здійснюється за наступними формулами:
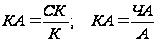 ,
де СК – сума власного капіталу підприємства на певну дату;
ЧА – вартість чистих активів підприємства на певну дату;
К – загальна сума капіталу підприємства на певну дату;
А – загальна вартість активів підприємства на певну дату.
Нормальне мінімальне значення коефіцієнта автономії оцінюється на рівні 0,5 та означає, що всі зобов’язання підприємства можуть бути покриті його власними коштами. Зростання коефіцієнта автономії свідчить про зростання фінансової незалежності підприємства, зниженні ризику фінансових труднощів в майбутніх періодах.
б) Коефіцієнт фінансової залежності характеризує відношення суми власного та позикового капіталу до загальної суми капіталу, що використовується підприємством, і дозволяє виявити фінансовий потенціал майбутнього розвитку підприємства. Динаміка цього коефіцієнту на протязі певного терміну часу показує зміну частки власного та позикового капіталу в загальній сумі капіталу, що використовується, зростання або зменшення фінансової залежності від партнерів.
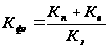 ,
де Кфз – коефіцієнт фінансової залежності;
Кп – позиковий капітал;
Кв – власний капітал;
Кз – загальний капітал.
в) Коефіцієнт фінансування. Він характеризує обсяг залучених позикових коштів на одиницю власного капіталу, тобто ступінь залежності підприємства від зовнішніх джерел фінансування.
 ,
де КФ – коефіцієнт фінансування;
Кп – позиковий капітал;
Кв – власний капітал.
г) Коефіцієнт співвідношення власного та позикового капіталу, що дорівнює відношенню власних коштів до суми зобов’язань підприємства:
 ,
де КФ – співвідношення власного та позикового капіталу;
Кв – власний капітал;
З – зобов’язання.
Нормальним значенням цього показника вважається значення, що перевищує одиницю.
Нерідко в аналітичній практиці використовується показник, обернений до показника фінансової стійкості — коефіцієнт заборгованості (Кз), який показує частку позикового капіталу в загальній сумі капіталу, що використовується. Він розраховується за формулою:
 ,
Відповідно позитивно оцінюється значення показника нижче одиниці.
д) Коефіцієнт забезпеченості власними оборотними засобами, який розраховується як відношення суми власного оборотного капіталу підприємства та поточних активів (сума запасів та витрат, дебіторської заборгованості, грошових коштів підприємства та короткострокових цінних паперів):
 ,
де КВОЗ – коефіцієнт забезпеченості власними оборотними засобами;
ВОК – власний оборотний капітал;
ПА – поточні активи.
Нормальним вважається значення показника, що перевищує 0,1.
е) Коефіцієнт покриття інвестицій або коефіцієнт фінансової стабільності, який характеризує частку власного капіталу та довгострокових зобов’язань у загальній сумі активів підприємства:
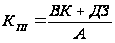 ,
де КПІ – коефіцієнт покриття інвестицій;
ВК – власний капітал;
ДЗ – довгострокові зобов’язання;
А – загальна сума активів.
В аналітичній практиці прийнято вважати нормальним значення коефіцієнта, яке наближається до 0,9.
є) Коефіцієнт інвестування або забезпеченості власним капіталом, який показує ступінь покриття джерелами власних та прирівняних до них коштів суми основних засобів та інших необоротних активів:
 ,
де КІ – коефіцієнт інвестування;
ВК – власний капітал;
ОЗ – основні засоби.
Якщо коефіцієнт інвестування більше одиниці, то це є свідченням про достатність власного капіталу.
ж) Коефіцієнт маневреності власного капіталу, який розраховується як відношення власного оборотного капіталу та власного капіталу:
 ,
де КМВК – коефіцієнт маневреності власного капіталу;
ВОК – власний оборотний капітал;
ВК – власний капітал.
Цей коефіцієнт показує, яка частина власного оборотного капіталу підприємства заходиться в мобільній формі та може бути використана при необхідності наповнення оборотних засобів, а яка частина спрямовується на накопичення. Забезпеченість поточних активів власним капіталом є гарантією стійкості фінансового стану при нестійкій фінансовій політиці в державі. Високі значення коефіцієнта маневреності позитивно характеризують фінансовий стан. Вважається нормальним значення цього показника вище 0,4...0,6.
з) Коефіцієнт довгострокового залучення позикових коштів, який характеризує структуру капіталу, що використовується для довгострокових інвестицій, тобто показує, яка частина основних засобів та інших необоротних активів профінансована зовнішніми інвесторами та належить до них, а не до власників підприємства. Коефіцієнт розраховується як співвідношення довгострокових зобов’язань до суми власного капіталу підприємства та його довгострокових зобов’язань:
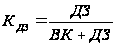 ,
де КДЗ – коефіцієнт довгострокового залучення;
ВК – власний капітал;
ДЗ – довгострокові зобов’язання.
Зростання цього показника в певному розумінні — негативна тенденція, що означає, що підприємство все сильніше залежить від зовнішніх інвесторів.
и) Коефіцієнт короткострокової заборгованості, який відображає структуру залученого капіталу та визначається через відношення короткострокових зобов’язань до їх загальної суми:
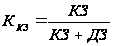 ,
де ККЗ – коефіцієнт короткострокової заборгованості;
КЗ – короткострокові зобов’язання;
ДЗ – довгострокові зобов’язання.
і) Коефіцієнт кредиторської заборгованості, який показує частку кредиторської заборгованості в загальній сумі зобов’язань підприємства:
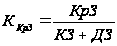 ,
де ККрЗ – коефіцієнт кредиторської заборгованості;
КрЗ – кредиторська заборгованість;
КЗ – короткострокові зобов’язання;
ДЗ – довгострокові зобов’язання.
Зростання цього показника характеризується негативно.
Перелік наведених показників, що використовуються для оцінки фінансової стійкості підприємств, досить місткий, і, тому, доцільність вибору тих чи інших показників для цілей аналізу перш за все повинна визначатися специфікою фінансово-господарської діяльності підприємства.
Аналіз фінансової стійкості підприємства дозволяє оцінити ступінь стабільності його фінансового розвитку та рівень фінансових ризиків, що створюють загрозу його банкрутства.
5. В залежності від співвідношення показників матеріально-виробничих запасів, власного оборотного капіталу та інших джерел формування запасів можна з певною відносністю виділити наступні типи фінансової стійкості.
а) Абсолютна фінансова стійкість, яка представляє собою граничний тип фінансової стійкості. Вона задається умовою:
МЗ < ВОК,
де МЗ – матеріально-виробничі запаси;
ВОК – власний оборотний капітал.
Це співвідношення показує, що всі запаси повністю покриваються власним оборотним капіталом, тобто підприємство не залежить від зовнішніх джерел фінансування.
б) Нормальна фінансова стійкість, яка гарантує платоспроможність підприємства. Вона описується наступним виразом:
ВОК < МЗ < ВОК + КК + КрЗ,
де МЗ – матеріально-виробничі запаси;
ВОК – власний оборотний капітал;
КК – короткострокові кредити банків та позики;
КрЗ – кредиторська заборгованість.
Наведене співвідношення відповідає положенню, коли підприємство, що успішно функціонує, використовує для покриття запасів “нормальні джерела капіталу” — власні та залучені.
в) Нестійке фінансове становище, пов’язане з порушенням платоспроможності, при якому однак зберігається здатність поновлення рівноваги за рахунок джерел, що послаблюють фінансову напругу:
МЗ = ВОК + КК + КрЗ + ФН,
де МЗ – матеріально-виробничі запаси;
ВОК – власний оборотний капітал;
КК – короткострокові кредити банків та позики;
КрЗ – кредиторська заборгованість;
ФН – фінансову напругу;
Фінансова нестійкість вважається допустимою, якщо величина залучених для формування запасів та витрат короткострокових кредитів та позикових коштів не перевищує сумарної вартості виробничих запасів, готової продукції і товарів (найбільш ліквідної частини запасів та витрат).
г) Кризовий фінансовий стан, при якому підприємство знаходиться на межі банкрутства, оскільки в цій ситуації грошові кошти, короткострокові цінні папери та кредиторська заборгованість підприємства не покривають навіть його кредиторської заборгованості та прострочених позик:
МЗ > ВОК + КК + КрЗ + ФН,
Кризовий фінансовий стан характеризується також наявністю регулярних неплатежів, за якими кризовий стан може бути класифікований наступним чином: перший ступінь(наявність прострочених позик банку); другий ступінь (наявність, крім того, простроченої заборгованості постачальникам за товари); третій ступінь(наявність, крім того, недоїмок до бюджетів), яка практично межує з банкрутством.
6. Коефіцієнти оцінки ліквідності та платоспроможності характеризують здатність підприємства своєчасно розраховуватися по своїх поточних фінансових зобов’язаннях за рахунок оборотних активів різного рівня ліквідності. Проведення такої оцінки потребує попереднього групування оборотних активів підприємства за рівнем ліквідності:
Ліквідні — всі оборотні активи;
Швидколіквідні — оборотні активи без урахування суми всіх запасів;
Готові засоби платежу — сума грошових коштів та поточних фінансових інвестицій.
Для проведення оцінки ліквідності та платоспроможності в процесі фінансового аналізу використовуються наступні основні показники:
а) Коефіцієнт абсолютної ліквідності, показує в якій мірі всі поточні зобов’язання підприємства забезпечені готовими засобами платежу, які воно має в наявності на певну дату:
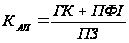 ,
де КАЛ – коефіцієнт абсолютної ліквідності;
ГК – грошові кошти;
ПФІ – поточні фінансові інвестиції;
ПЗ – поточні зобов’язання.
б) Проміжний коефіцієнт покриття показує в якій мірі всі короткострокові (поточні) фінансові зобов’язання можуть бути покриті за рахунок швидколіквідних активів (включаючи готові засоби платежу):
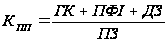 ,
де КПП – проміжний коефіцієнт покриття;
ГК – грошові кошти;
ПФІ – поточні фінансові інвестиції;
ДЗ – дебіторська заборгованість;
ПЗ – поточні зобов’язання.
в) Загальний коефіцієнт покриття показує в якій мірі вся заборгованість по поточних фінансових зобов’язаннях може бути погашена за рахунок усіх його поточних (оборотних) активів:
 ,
де КЗП – загальний коефіцієнт покриття;
ОА – оборотні активи;
ПЗ – поточні зобов’язання.
г) Загальний коефіцієнт співвідношення дебіторської та кредиторської заборгованості характеризує загальне співвідношення розрахунків за цими видами заборгованості підприємства:
 ,
де КСДК – загальний коефіцієнт співвідношення дебіторської та кредиторської заборгованості;
ДЗ – дебіторська заборгованість;
КЗ – кредиторська заборгованість.
7. Коефіцієнт фінансового левереджу (коефіцієнт фінансування) дозволяє встановити, яка сума позикових коштів залучена підприємством на одиницю власного капіталу. Фінансовий левередж вимірює ефект, який полягає у підвищенні рентабельності власного капіталу за допомогою збільшення частки позикового капіталу в його загальній сумі. Для розрахунку ефекту фінансового левереджу використовується наступна формула:
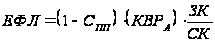 ,
де ЕФЛ – ефект фінансового левереджу, що полягає в прирості рентабельності власного капіталу, %;
СПП – ставка податку на прибуток;
КВРА – коефіцієнт валової рентабельності активів;
ЗК – сума (або питома вага) позикового капіталу;
СК – сума (або питома вага) власного капіталу.
Знання механізму впливу фінансового левереджу на рівень прибутковості власного капіталу та рівень фінансового ризику дозволяє цілеспрямовано управляти як вартістю, так і структурою капіталу підприємства.
8. Основною з найважливіших передумов ефективного управління капіталом підприємства є оцінка його вартості.
Вартість капіталу являє собою ціну, яку підприємство платить за його залучення з різних джерел. Витрати на залучення капіталу або витрати на капітал — це сума постійних виплат, яку повинна здійснювати фірма власникам капіталу (інвесторам, кредиторам) з урахуванням суми залученого капіталу.
Така оцінка виходить з того, що капітал, як один зважливих факторів виробництва, має як і інші його фактори, певну вартість, яка формує рівень операційних та інвестиційних витрат виробництва. Концепція оцінки вартості капіталу не зводиться тільки до визначення ціни залучення капіталу, а й визначає цілий ряд напрямків господарської діяльності підприємства в цілому. Розглянемо основні сфери використання показника вартості капіталу в діяльності підприємства.
1. Вартість капіталу підприємства слугує мірою прибутковості операційної діяльності. Так як вартість капіталу характеризує частину прибутку, який повинен бути виплачений за використання сформованого або залученого нового капіталу для забезпечення випуску та реалізації продукції, цей показник виступає мінімальною нормою формування операційного прибутку підприємства, нижньою межею при плануванні його розмірів.
2. Вартість капіталу підприємства слугує базовим показником формування ефективності фінансового інвестування. Цей показник дозволяє оцінити не тільки реальну ринкову вартість або доходність окремих інструментів фінансового інвестування, але й сформувати найбільш ефективні напрямки та види цього інвестування на попередній стадії формування інвестиційного портфеля. І, звичайно, цей показник слугує мірою оцінки прибутковості сформованого інвестиційного портфеля в цілому.
3. Показник вартості капіталу у розрізі окремих його елементів використовується в процесі управління структурою цього капіталу на основі механізму фінансового левереджу. Мистецтво використання фінансового левереджу полягає в формуванні найвищого його диференціалу, однією з складових якого є вартість позикового капіталу. Мінімізація цієї складової забезпечується в процесі оцінки вартості капіталу, який залучається з різних позикових джерел, і формування відповідної структури джерел його використання підприємством.
4. Рівень вартості капіталу підприємства є найважливішим вимірником рівня ринкової вартості цього підприємства. Зниження рівня вартості капіталу призводить до відповідного зростання ринкової вартості підприємства та навпаки. Таким чином, управління вартістю капіталу є одним із самостійних напрямків підвищення ринкової вартості підприємства, що є однією з цілей управління його прибутком.
Важливість оцінки вартості капіталу при управлінні формуванням прибутку в процесі здійснення фінансової діяльності визначає необхідність коректного розрахунку цього показника на всіх етапах розвитку підприємства. Процес оцінки вартості капіталу базується на наступних основних принципах:
1. Принцип попередньої поелементної оцінки вартості капіталу. Так як капітал, що використовується складається з неоднорідних елементів (перш за все — власного та позикового, їх видів, а всередині них — за джерелами формування ). Структура даних джерел суттєво відрізняється за видами підприємств та сферами підприємницької діяльності. Неоднакова також ціна кожного джерела формування, тому в процесі оцінки капітал необхідно розкласти на окремі складові елементи, кожен з яких повинен бути об’єктом здійснення оціночних розрахунків, а потім, вартість капіталу зазвичай визначають за формулою середньої арифметичної зваженої. Для деяких джерел вартість капіталу можна визначити майже точно (ціна акціонерного капіталу, банківського кредиту). Для інших джерел виконати такі розрахунки складніше (наприклад, за статтями накопиченого прибутку).
2. Принцип узагальнюючої оцінки капіталу. Поелементна оцінка вартості капіталу слугує передумовою для узагальнюючого розрахунку цього показника. Таким узагальнюючим показником є середньозважена вартість капіталу.
Середньозважена вартість капіталу представляє собою мінімальну норму прибутку, яку очікують інвестори від своїх вкладень. Обрані для реалізації проекти повинні забезпечити хоча б не меншу рентабельність, ніж середньозважена вартість капіталу.
Розрахунок середньозваженої вартості капіталу підприємства здійснюється за формулами:
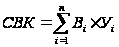 ,
де CВК – середньозважена вартість капіталу підприємства;
В – вартість окремих елементів капіталу, %;
У – питома вага окремих елементів капіталу у його загальній сумі.
Розрахована середньозважена вартість капіталу є головним критеріальним показником оцінки ефективності управління структурою капіталу. Цей показник складається на підприємстві під впливом багатьох факторів, основними з яких є:
середня ставка процента, яка склалася на фінансовому ринку;
доступність різних джерел фінансування (кредитів банків; комерційного кредиту; власної емісії акцій та облігацій і т.д.);
галузеві особливості операційної діяльності, які визначають тривалість операційного циклу та рівень ліквідності активів, що використовуються;
співвідношення обсягів операційної та інвестиційної діяльності;
життєвий цикл підприємства;
рівень ризику здійснюваної операційної, інвестиційної та фінансової діяльності.
Урахування цих факторів здійснюється в процесі цілеспрямованого управління вартістю власного та позикового капіталу підприємства.
3. Принцип взаємозв’язку оцінки поточної та майбутньої середньозваженої вартості капіталу підприємства. Такий взаємозв’язок забезпечується використанням показника граничної вартості капіталу. Гранична вартість капіталу — це максимальна вартість додатково залученого капіталу, за межами якої фірма не може забезпечити потрібну норму дохідності. Цей показник характеризує приріст середньозваженої вартості капіталу до суми кожної нової його одиниці, яка додатково залучається підприємством. Розрахунок цього показника здійснюється за наступною формулою:
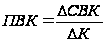 ,
де ПВК – гранична вартість капіталу;
DСВК – приріст середньозваженої вартості капіталу;
DК – приріст суми капталу, що додатково залучається підприємством.
Залучення додаткового капіталу підприємства як за рахунок власних, так і за рахунок позикових джерел має на кожному етапі розвитку підприємства свої економічні межі, і, як правило, пов’язане із зростанням середньозваженої його вартості. Так, залучення власного капіталу за рахунок прибутку обмежене загальними його розмірами; збільшення обсягу емісії акцій та облігацій понад точкою насичення ринку можливе тільки при більш високому розмірі дивідендів, що виплачуються, або купонного доходу; залучення додаткового банківського кредиту у зв’язку із зростанням фінансового ризику для кредиторів (через зниження рівня фінансової стійкості підприємства) може здійснюватись лише на умовах зростання ставки процента за кредитом і т.д.
Така динаміка показника граничної вартості капіталу повинна бути обов’язково врахована в процесі управління фінансовою діяльністю підприємства. Порівнюючи граничну вартість капіталу з очікуваною нормою прибутку по окремих господарських операціях, для яких потрібне додаткове залучення капіталу, можливо в кожному конкретному випадку визначити міру ефективності та доцільності здійснення таких операцій. В першу чергу це відноситься до тих інвестиційних рішень, що приймаються.
4. Принцип визначення границі ефективного використання додатково залученого капіталу. Оцінка вартості капіталу повинна бути завершена виробітком критеріального показника ефективності його додаткового залучення. Таким критеріальним показником є гранична ефективність капіталу. Цей показник характеризує відношення приросту рівня прибутковості додатково залученого капіталу і приросту середньозваженої вартості капіталу. Розрахунок граничної ефективності капіталу здійснюється за наступною формулою:
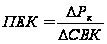 ,
де ПЕК – гранична ефективність капіталу;
DРк – приріст рівня рентабельності капіталу;
DСВК – приріст середньозваженої вартості капіталу.
5. Принцип співставлення власного та позикового капіталу. В процесі оцінки вартості капіталу необхідно враховувати, що його складові елементи відображаються у балансі неоднаково. Позиковий капітал, що надається підприємству оцінюється за цінами, наближеними до ринкових. Власний капітал відображається у бухгалтерському обліку, як правило, за цінами нижче ринкових. У зв’язку із заниженою оцінкою власного капіталу, що використовується, його вартість в процесі фінансових розрахунків штучно завищується.
Для забезпечення співставності розрахунків середньозваженої вартості капіталу його власна частина повинна бути виражена в поточній ринковій вартості. Для цього спочатку визначається вартість чистих активів підприємства, що відображають ту частину його майна, що була сформована за рахунок власного капіталу:
ЧА = Активи —
Зобов’язання
по пасиву (без
статті “Доходи
майбутніх
періодів”) –
– Цільове
фінансування.
На другому етапі встановлюється склад чистих активів. На практиці виходять з того, що за рахунок власного капіталу покриваються необоротні активи та частина оборотних активів (запаси).
Запаси = Чисті активи — Необоротні активи
На третьому етапі здійснюється переоцінка (індексація) балансової вартості необоротних активів та запасів з урахуванням поточних ринкових цін. Сума активів після їх переоцінки і буде характеризувати поточну ринкову вартість власного капіталу (чистих активів), що використовується у співставних розрахунках середньозваженої вартості капіталу
6. Принцип динамічної оцінки вартості капіталу. Фактори, що впливають на показник середньозваженої вартості капіталу дуже мінливі. Тому у зв’язку з коливанням вартості окремих елементів капіталу повинні вноситися постійні корективи і в середньозважену вартість капіталу.
Для оцінки вартості сформованого капіталу використовуються фактичні (звітні) показники, які пов’язані з оцінкою окремих його елементів. Оцінка прогнозної вартості капіталу має імовірнісний характер, який обумовлений прогнозом кон’юнктури на фінансовому ринку, динаміки фінансових результатів, власної платоспроможності, рівня ризику і т.д.
Наведені принципи оцінки дозволяють вибрати систему ключових показників, що характеризують структуру капіталу та критерії ефективності його використання як в поточному, так і в майбутньому періодах.
4. Шляхи оптимізації структури капіталу підприємства
Формування оптимальної структури капіталу підприємства для фінансування необхідного обсягу затрат та забезпечення бажаного рівня доходів є одним із найважливіших завдань, що вирішуються в процесі фінансового управління підприємством.
Шляхи оптимізації структури капіталу були вперше запропоновані професором І.О. Бланком у працях, опублікованих в 1988–2000 рр.
Згідно з ним, оптимальна структура капіталу відображає таке співвідношення використання власного та позикового капіталу, при якому забезпечується найбільш ефективний взаємозв’язок між коефіцієнтами рентабельності власного капіталу та коефіцієнтом фінансової стійкості підприємства, тобто максимізується його ринкова вартість.
Будь-яке підприємство для фінансування своєї діяльності потребує достатнього обсягу фінансування, яке залежить від періоду обігу активів та відповідних ним пасивів. Активи та пасиви підприємства за строками обігу можна поділити на коротко та довгострокові. Залучення того чи іншого джерела фінансування пов’язане з витратами зі сплати процентів за користування цими джерелами. Загальна сума коштів, що сплачується за користування певним обсягом залучених фінансових ресурсів, як уже зазначалося вище, називається вартістю капіталу. В оптимальному варіанті передбачається, що обігові кошти підприємств фінансуються за рахунок довгострокових джерел. Завдяки цьому оптимізується загальна сума витрат щодо залучення коштів.
Мета управління структурою капіталу — мінімізувати витрати по залученню довгострокових джерел фінансування і тим самим забезпечити власникам капіталу максимальну ринкову оцінку вкладених ними грошових коштів.
Процес оптимізації структури капіталу здійснюється у наступній послідовності.
1. Аналіз складу капіталу в динаміці за ряд періодів (кварталів, років) та тенденцій зміни його структури, а також вплив, що вони здійснюють на фінансову стійкість та ефективність використання капіталу. В процесі аналізу розглядаються такі показники, як коефіцієнти фінансової незалежності, заборгованості, співвідношення між довгостроковими та короткостроковими зобов’язаннями, коефіцієнт фінансового важеля. Далі вивчаються показники оберненості та рентабельності активів та власного капіталу (всі вище перелічені показники були розглянуті в третьому питанні курсової роботи).
2. Оцінка основних факторів, що визначають структуру капіталу. До них відносяться:
галузеві особливості операційної діяльності (характер цих особливостей визначає структуру активів підприємства, їх ліквідність);
стадія життєвого циклу підприємства (молоді компанії з конкурентоспроможною продукцією можуть залучати для свого розвитку більше позикового капіталу, а зрілі — використовують переважно власні кошти);
кон’юнктура товарного ринку (чим стабільніша кон’юнктура цього ринку, а відповідно, стабільніший попит на продукцію підприємства, тим вище та безпечніше стає використання позикового капіталу, та навпаки);
кон’юнктура фінансового ринку (в залежності від стану цієї кон’юнктури зростає або знижується вартість позикового капіталу);
рівень рентабельності операційної діяльності;
податковий тиск на компанію (частка прямих та непрямих податків, що сплачуються у доході від продаж-брутто);
ступінь концентрації акціонерного капіталу (прагнення капіталовласників зберегти контрольний пакет акцій).
З урахуванням наведених та інших факторів управління структурою капіталу передбачає вирішення двох ключових задач:
а) встановлення прийнятних пропорцій використання власного та позикового капіталу;
б) забезпечення у випадку необхідності залучення додаткового внутрішнього або зовнішнього капіталу.
3. Оптимізація структури капіталу за критерієм максимізації рівня фінансової рентабельності. Для таких розрахунків був обраний критерій, який найбільш повно відображає вплив ефективності сформованих джерел фінансування на збільшення доходності вкладених власниками коштів, тобто максимізації фінансової рентабельності. Також для проведення таких оптимізаційних розрахунків використовується механізм фінансового важеля.
Сутність фінансового важеля полягає в тому, щоб посилити вплив зміни прибутку на динаміку фінансової рентабельності, тобто у підвищенні еластичності фінансової рентабельності відносно прибутку.
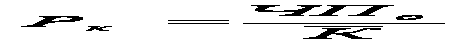 ,
де
ФР — фінансова рентабельність;
ЕР — економічна рентабельність;
СРСВ — середня розрахункова ставка відсотку;
Вк — відсоток за кредит;
ВК — власний капітал;
ПК — позикового капіталу;
n — ставка податку на прибуток.
Після перетворень одержуємо:
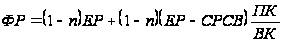 .
Друга складова цієї суми — ефект фінансового важеля — відображає вплив структури капіталу на підвищення фінансової рентабельності. Вплив важеля обумовлений тим, що при позитивному значенні диференціалу для підприємства доцільне залучення позикових коштів, однак постійне нарощування плеча важеля може знизити загальний ефект, так як залучення великих розмірів кредитних ресурсів, як правило, супроводжується жорсткістю умов їх залучення. В такому випадку ефект важеля не буде давати максимальної віддачі, а при певних умовах (коли диференціал стане менше нуля) буде знижувати фінансову рентабельність.
Таким чином, позитивний вплив ефекту фінансового важеля проявляється тоді, коли економія за рахунок зниження податкових платежів перевищує витрати підприємства за користування позиковими коштами. Значення ефекту фінансового важеля повинно бути таким, щоб компенсувати податкові вилучення з прибутку та забезпечити мінімізацію відхилення між економічною та фінансовою рентабельністю.
Процес оптимізації структури капіталу за критерієм максимізації рівня фінансової рентабельності можна розглянути по таблиці:
| № |
Показники |
Варіанти |
||||||
|
I |
II |
III |
IV |
V |
VI |
VII |
||
| 1 | Власний капітал | 90,000 | 90,000 | 90,000 | 90,000 | 90,000 | 90,000 | 90,000 |
| 2 | Обсяг позикового капіталу | 0,000 | 22,500 | 45,000 | 90,000 | 135,000 | 180,000 | 225,000 |
| 3 | Загальний обсяг капіталу (ряд.1 + ряд.2) | 90,000 | 112,500 | 135,000 | 180,000 | 225,000 | 270,000 | 315,000 |
| 4 | Коефіцієнт фінансового важеля | 0,000 | 0,250 | 0,500 | 1,000 | 1,500 | 2,000 | 2,500 |
| 5 | Рентабельність активів, % | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 | 30,000 |
| 6 | Мінімальна ставка процента з кредит, % | 0,000 | 15,000 | 15,000 | 15,000 | 15,000 | 15,000 | 15,000 |
| 7 | Мінімальна процентна ставка з урахуванням премії за кредитний ризик, % | 0,000 | 0,000 | 15,500 | 16,000 | 16,500 | 17,000 | 17,500 |
| 8 | Бухгалтерський прибуток з урахуванням процентів за кредит (ряд.3 ґ ряд.5 : 100) | 27,000 | 33,750 | 40,500 | 54,000 | 67,500 | 81,000 | 94,500 |
| 9 | Сума процентів за кредит (ряд.2 ґ ряд.6 : 100) | 0,000 | 3,375 | 6,750 | 13,500 | 20,250 | 27,000 | 33,750 |
| 10 | Бухгалтерський прибуток без урахування суми процентів за кредит (ряд.8 – ряд.9) | 27,000 | 30,375 | 33,750 | 40,500 | 47,250 | 54,000 | 60,750 |
| 11 | Ставка податку на прибуток | 0,300 | 0,300 | 0,300 | 0,300 | 0,300 | 0,300 | 0,300 |
| 12 | Сума податку на прибуток (ряд.10 ґ ряд.11) | 8,100 | 9,113 | 10,125 | 12,150 | 14,175 | 16,200 | 18,225 |
| 13 | Чистий прибуток (ряд.10 – ряд.12) | 18,900 | 21,263 | 23,625 | 28,350 | 33,075 | 37,800 | 42,525 |
| 14 | Чиста
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |||||||