Пути повышения эффективности использования оборотных активов на примере ЗАО "Минский завод виноградных вин"
где Рп – рентабельность продаж, %;
ПотРП - прибыль от реализации продукции, млн.р.;
ВотРП - выручка-нетто от реализации продукции, млн.р.
Рентабельность затрат отражает, сколько прибыли приходится на 1 рубль затрат (себестоимости) по реализованной продукции. Данный показатель характеризует окупаемость затрат.
 (2.10)
где Рз – рентабельность затрат, %;
ПотРП - прибыль от реализации продукции, млн.р.;
Срп - себестоимость реализованной продукции, млн.р.
Расчет перечисленных выше показателей и их динамика за последние три года представлены в таблице 2.8.
Таблица 2.8 - Динамика показателей рентабельности ЗАО "Минский завод виноградных вин"
| Показатели | 2006 г. | 2007 г. | 2008 г. |
прирост (+), снижение (-) в 2007 гг. |
прирост (+), снижение (-) в 2008 гг. |
||
|
абсолют. значение, % |
гр.5/ гр.2 *100% |
абсолют. значение, % |
гр.7/ гр.3 *100% |
||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
|
Рентабельность совокупного капитала |
-10,29 | 20,42 | 10,90 | 30,72 | -298,4 | -9,53 | -46,65 |
|
Рентабельность собственного капитала |
-5,39 | 14,14 | 10,11 | 19,53 | -362,43 | -4,04 | -28,55 |
|
Рентабельность продаж |
-0,1642 | 13,0174 | 8,9645 | 13,18 | -8026,50 | -4,05 | -31,13 |
|
Рентабельность затрат |
-0,1640 | 14,9655 | 9,8472 | 15,13 | -9227,70 | -5,12 | -34,2 |
Из результатов анализа показателей рентабельности предприятия видно, что в 2007 году по сравнению с 2006 годом предприятие сумело повысить уровень рентабельности как совокупных активов, так и средств акционеров организации. Так как основную долю в формировании конечного финансового результата организации занимает прибыль от реализации продукции, то необходимо обратить особое внимание на показатели рентабельности продаж и затрат. Динамика данных показателей указывает на рост рентабельности продаж на 13,18% и рост рентабельности затрат на 15,13%. Это говорит о том, что доходность основной деятельности организации была достигнута как за счет ценовых факторов, т.е. за счет увеличения цен на продукцию, так и за счет снижения себестоимости реализованной продукции.
Сравнивая показатели за 2008 год и 2007 год, мы наблюдаем обратную картину, т.е. идет снижение всех показателей рентабельности.
Рентабельность совокупного капитала снизилась на 46,65% и в 2008 году составила -9,53%, рентабельность собственного капитала в 2008 году упала до уровня -4,04%, рентабельность продаж также резко снизилась и составила -4,05%, рентабельность затрат в 2008 году составила -5,12%.
2.3 Структура, состав и динамика оборотных активов
2.3.1 Общий анализ оборотных активов
При осуществлении предпринимательской деятельности в интересах коммерческих организаций регулярно контролировать величину своих активов (в т.ч. оборотных активов). Стоимость общих активов является весьма информативным показателем, так как указывает на реальную стоимость организации и на ее финансово-экономическое состояние на определенную отчетную дату, на степень ликвидности ее баланса (т.е. на вероятность беспроблемного погашения имеющихся обязательств за счет собственных активов и «сворачивания» иных статей баланса в случае ликвидации организации). Если стоимость общих активов организации выше размера ее уставного фонда, то полное погашение имеющихся обязательств (перед бюджетом и кредиторами, по оплате труда и т.д.) и раздел имущества между учредителями, как правило, протекают без особых затруднений.
В таблице 2.9 приведена структура и динамика оборотных активов предприятия за последние три года.
Таблица 2.9 - Структура и динамика оборотных активов на ЗАО "Минский завод виноградных вин"
| Наименование статей | Показатель структуры | |||||
| 2006 г. | 2007 г. | 2008 г. | ||||
| абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | |
| Оборотные активы | 15 191 | 100,00 | 19 458 | 100,00 | 30 627 | 100,00 |
| Запасы и затраты | 6 182 | 40,70 | 6 342 | 32,60 | 13 420 | 43,82 |
| Дебиторская задолженность | 8 621 | 56,75 | 12 367 | 63,56 | 15 914 | 51,96 |
| Прочие оборотные активы (денежные средства, финансовые вложения и др.) | 388 | 2,55 | 749 | 3,84 | 1 293 | 4,22 |
Анализируя данные таблицы, мы наблюдаем, что с каждым годом идет наращивание оборотных активов и в 2008 году данный показатель составил 30 627 млн.р.
Далее представлен анализ показателей наличия и факторов изменения собственных оборотных активов, покрытия оборотных активов собственными источниками.
Деление оборотных активов на собственные и заемные указывает на источники их формирования.
Наличие собственных оборотных активов (Соб.) определяется по формуле:
Соб. = Ис.с. - Внак. = III раздел баланса + IV раздел баланса - I раздел баланса
где Ис.с. - источники собственных активов (III раздел баланса + IV раздел баланса), млн.р.;
Внак. - внеоборотные активы (I раздел баланса), млн.р.
В таблице 2.10 отражены источники формирования оборотных активов на ЗАО «Минский завод виноградных вин» - собственные и заемные.
Из данных таблицы 2.10 следует, что за 2007 год источник собственных оборотных активов увеличился на 2 448 млн.р., темп роста составил 466,29%. Доля заемных средств в формировании оборотных активов снизилась до 84,72% по сравнению с предыдущим годом (96,54%). Однако, заемные оборотные активы занимают наибольший удельный вес в общей сумме оборотных активов, и на конец 2007 года составили 16 485 млн.р.
За 2008 год источник собственных оборотных активов снизился на 7 975 млн.р., темп роста составил – 268,25%. Доля заемных средств в формировании оборотных активов увеличилась на 19 144 млн.р. и составила 35 629 млн.р.
Все это говорит о том, что за 2008 год предприятие приобрело огромные долгосрочные займы. Связано это с открытием филиала в г.Бресте.
Развернутый анализ динамики и структуры оборотных активов представлен в таблице 2.11.
Из данных таблицы 2.11 видно, что наибольший удельный вес в оборотных активов занимает дебиторская задолженность. На конец 2007 года она составила 12 367 млн. руб. (63,56%). В свою очередь в дебиторской задолженности наибольший удельный вес занимает задолженность покупателей. На конец 2007 года она составила 11 077 млн. руб. (56,93%). Следует обратить внимание на то, что задолженность поставщиков и подрядчиков значительна возросла (на 1 077 млн.руб.) и составила 1 246 млн.руб. Это говорит о том, что предприятие выплатила огромные авансы своим поставщикам. Необходимо проанализировать целесообразность таких платежей.
Запасы и затраты в 2007 году по сравнению с 2006 годом также вросли и составили 6 342 млн. руб. Произошло это по причине увеличения цен поставщиков на сырье и материалы, а также увеличении тарифов на транспортные услуги по доставке сырья и материалов от поставщиков.
Увеличение стоимости сырья и материалов повлияло на увеличение незавершенного производства. По сравнению с 2007 годом она увеличилась на 85 млн.руб. и составила 205 млн.руб.
На увеличение остатков готовой продукции на складе также в основном оказало влияние увлечение себестоимости продукции. На конец 2007 года по сравнению с 2006 годом готовая продукция на складе в стоимостном выражении увеличилась на 275 млн.руб. и составила 2 877 млн.руб.
Общий прирост оборотных активов в 2007 году составил 4 267 млн.руб. (28,09%).
Анализируя данные таблицы 2.11 мы видим, что прирост оборотных активов в 2008 году по сравнению с 2007 годом составил 11 169 млн.руб., т.е. 57,40%. Увеличение оборотного капитала произошло по причине расширения производства (открытия филиала в г.Бресте). Запасы и затраты в 2008 году увеличились на 7 078 млн.руб. и составили 13 420 млн.руб. На увеличение показателя сырье и материалы оказало влияние увеличение курса валют (т.к. основное сырье приобретается в Республики Молдова, расчет ведется в долларах США) и образование большего количества запасов по сравнению с 2007 годом (образование страхового запаса по причине возможного введения Правительством с нового года квот на импорт виноматериалов, увеличения акцизов и таможенных пошлин). На конец 2008 года удельный вес сырья и материалов в общей стоимости оборотных активов составил 24,49% (7 501 млн.руб.).
Остатки готовой продукции на складе в 2008 году по сравнению с 2007 годом увеличились на 1 791 млн.руб., что свидетельствует о том, произошло затаривание складов готовой продукцией, а также об увеличении себестоимости выпущенной продукции. Причинами послужили такие факторы как снижение отгрузки товаров покупателям в следствии их неплатежеспособности.
| Таблица 2.10 - Структура оборотных активов по критерию собственности источников |
| Текущие активы | 2006 г. | 2007 г. | 2008 г. | Изменение (+;-) в 2007 г. | Изменение (+;-) в 2008 г. | |||||||
| сумма, млн. руб. | удельный вес, % | сумма, млн. руб. | удельный вес, % | сумма, млн. руб. | удельный вес, % | сумма, млн. руб. | удельный вес, % | темп роста, % | сумма, млн. руб. | удельный вес, % | темп роста, % | |
| 1. Всего оборотных активов (II раздел баланса) | 15 191 | 100,00 | 19 458 | 100,00 | 30 627 | 100,00 | 4 267 | - | 28,09 | 11 169 | - | 57,40 |
| 1.1. Наличие собственных оборотных активов (III + IV - I раздел баланса) | 525 | 3,46 | 2 973 | 15,28 | -5 002 | -16,33 | 2 448 | 11,82 | 466,29 | -7 975 | -31,61 | -268,25 |
| 1.2. Заемные оборотные активы (п.1 - п.1.1) | 14 666 | 96,54 | 16 485 | 84,72 | 35 629 | 116,33 | 1 819 | -11,82 | 12,40 | 19 144 | 31,61 | 116,13 |
Таблица 2.11 - Структура и динамика оборотных активов на ЗАО "Минский завод виноградных вин"
| Наименование статей | Показатель структуры | |||||||||||
| 2006 г. | 2007 г. | 2008 г. |
прирост (+), снижение (-) в 2007 г. |
гр.8/ гр.2 *100% |
прирост (+), снижение (-) в 2008 г. |
гр.11/ гр.4 *100% |
||||||
| абсолютная величина, млн.руб. | удельный вес, % | абсолютная величина, млн.руб. | удельный вес, % | абсолютная величина, млн.руб. | удельный вес, % | абсолютная величина, млн.руб., гр.4-гр.2 | удельный вес, %, гр.5-гр.3 | абсолютная величина, млн.руб., гр.6-гр.4 |
удельный вес, %, гр.7-гр.5 |
|||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Оборотные активы | 15 191 | 100,00 | 19 458 | 100,00 | 30 627 | 100,00 | 4 267 | х | 28,09 | 11 169 | х | 57,40 |
| 1.1 Запасы и затраты | 6 182 | 40,70 | 6 342 | 32,60 | 13 420 | 43,82 | 160 | -8,10 | 2,59 | 7 078 | 11,22 | 111,61 |
| 1.1.1 сырье и материалы | 3 444 | 22,67 | 3 212 | 16,51 | 7 501 | 24,49 | -232 | -6,16 | -6,74 | 4 289 | 7,98 | 133,53 |
| 1.1.2 незавершенное производство | 120 | 0,79 | 205 | 1,05 | 330 | 1,08 | 85 | 0,26 | 70,83 | 125 | 0,03 | 60,98 |
| 1.1.3 готовая продукция | 2 602 | 17,13 | 2 877 | 14,79 | 4 668 | 15,24 | 275 | -2,34 | 10,57 | 1 791 | 0,45 | 62,25 |
| 1.1.4 прочие запасы и затраты | 16 | 0,11 | 48 | 0,25 | 921 | 3,01 | 32 | 0,14 | 200,00 | 873 | 2,76 | 1 818,75 |
| 1.2 Дебиторская задолженность | 8 621 | 56,75 | 12 367 | 63,56 | 15 914 | 51,96 | 3 746 | 6,81 | 43,45 | 3 547 | -11,60 | 28,68 |
| 1.2.1 покупатели и заказчики | 8 338 | 54,89 | 11 077 | 56,93 | 15 008 | 49,00 | 2 739 | 2,04 | 32,85 | 3 931 | -7,93 | 35,49 |
| 1.2.2 поставщики и подрядчики | 169 | 1,11 | 1 246 | 6,40 | 448 | 1,46 | 1 077 | 5,29 | 637,28 | -798 | -4,94 | -64,04 |
| 1.2.3 прочие дебиторы | 114 | 0,75 | 44 | 0,23 | 458 | 1,50 | -70 | -0,52 | -61,40 | 414 | 1,27 | 940,91 |
| 1.3 Прочие оборотные активы (денежные средства, финансовые вложения и др.) | 388 | 2,55 | 749 | 3,84 | 1 293 | 4,22 | 361 | 1,29 | 93,04 | 544 | 0,38 | 72,63 |
Дебиторская задолженность также увеличилась и на конец 2008 года составила 15 914 млн.руб. Наибольший удельный вес в дебиторской задолженности занимает задолженность покупателей (15 008 млн.руб.). Это говорит о том, что у покупателей за прошедший год ухудшилось финансовое состояние. Многие из них находятся на стадии банкротства.
2.3.2 Анализ состояния запасов и затрат
Большое влияние на финансовое положение организации оказывает состояние производственных запасов. В целях нормального хода производства и сбыта продукции запасы должны быть оптимальными. Это позволит уменьшить текущие затраты на их хранение, высвободить из текущего хозяйственного оборота часть капитала, реинвестируя его в другие активы.
В процессе анализа запасов необходимо установить соответствие их фактических остатков плановой потребности. Следует также выяснить, нет ли в составе запасов неходовых, залежалых, ненужных материальных ценностей, наличие которых приводит к замедлению оборачиваемости капитала.
В таблице 2.12 приведена структура и динамика запасов и затрат на ЗАО «Минский завод виноградных вин» за 2006-2008 года.
Анализируя данные таблицы мы видим, что в запасах и затратах наибольший удельный вес как в 2006, так и в 2007 году составляют сырье и материалы. Однако, значение данного показателя в 2007 году снизилось на 232 млн.руб. и составило 3 212 млн.руб. Произошло это по причине отмены квот на ввоз виноматериалов, что поставило вопрос об образовании страхового запаса не актуальным и не целесообразным замораживании оборотных активов в неоправданных запасах.
Увеличение стоимости сырья и материалов в 2007 году повлияло на увеличение себестоимости продукции. Вследствие чего произошло увеличение стоимости незавершенного производства на 85 млн.руб. (205 млн.р. – 120 млн.р.).
На увеличение остатков готовой продукции на складе также в основном оказало влияние увлечение себестоимости продукции. На конец 2007 года по сравнению с 2006 годом готовая продукция на складе в стоимостном выражении увеличилась на 275 млн.руб. и составила 2 877 млн.руб.
| Таблица 2.12 – Структура и динамика запасов на ЗАО «Минский завод виноградных вин» | ||||||||||||
| Наименование статей | Показатель структуры | |||||||||||
| 2006 г. | 2007 г. | 2008 г. |
прирост (+), снижение (-) в 2007 г. |
гр.8/гр.2 *100% |
прирост (+), снижение (-) в 2008 г. |
гр.11/гр.4 *100% |
||||||
| абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | абсолютная величина, млн.р. | удельный вес, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Запасы и затраты | 6 182 | 100 | 6 342 | 100 | 13 420 | 100 | 160 | х | 2,59 | 7 078 | х | 111,61 |
| 1.1 сырье и материалы | 3 444 | 55,71 | 3 212 | 50,65 | 7 501 | 55,89 | -232 | -5,06 | -6,74 | 4 289 | 5,24 | 133,53 |
| 1.2 незавершенное производство | 120 | 1,94 | 205 | 3,23 | 330 | 2,46 | 85 | 1,29 | 70,83 | 125 | -0,77 | 60,98 |
| 1.3 готовая продукция | 2 602 | 42,09 | 2 877 | 45,36 | 4 668 | 34,78 | 275 | 3,27 | 10,57 | 1 791 | -10,58 | 62,25 |
| 1.4 прочие запасы и затраты | 16 | 0,26 | 48 | 0,76 | 921 | 6,87 | 32 | 0,5 | 200 | 873 | 6,11 | 1 818,75 |
Анализируя данные таблицы 2.12 мы видим, что в запасах и затратах наибольший удельный вес как в 2007, так и в 2008 году составляют сырье и материалы. Абсолютное значение данного показателя в 2008 году по сравнению с предыдущим годом увеличилось на 4 289 млн.руб. и составило 7 501 млн.руб. Вкладывая средства в запасы сырья и материалов руководство предприятия пытается сохранить свой капитал, застраховать его на случай резкого увеличения цен поставщиков на сырье и неблагоприятного изменения курса валют.
В 2008 году предприятие стало использовать более дорогие сырье и материалы, что привело к увеличению себестоимости продукции. Увеличение себестоимости продукции оказало влияние на такие показатели как незавершенное производство и остатки готовой продукции на складе. Незавершенное производство в 2008 году в стоимостном выражении увеличилась на 125 млн.руб. и составило 330 млн.руб. Остатки готовой продукции на складе в 2008 году по сравнению с 2007 годом резко возросли в стоимостном выражении и составили 4 668 млн.руб.
Помимо увеличения себестоимости выпущенной продукции на увеличение данного показателя оказало влияние снижения темпов объема реализации продукции и затаривание складов готовой продукцией.
Период оборачиваемости капитала в запасах (сырья и материалов) равен времени хранения их на складе от момента поступления до момента передачи в производство. Чем меньше этот период, тем меньше при прочих равных условиях производственно-коммерческий цикл.
Он рассчитывается следующим образом:
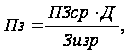 (2.11)
где Пз – период оборачиваемости капитала в запасах, дн.;
ПЗср - среднее сальдо по счетам производственных запасов, млн.р.;
Д - дни отчетного периода, дн.;
Зизр - сумма израсходованных запасов (кредитовый оборот по счету 10), млн.р.
Подставив наши данные в формулу 2.20 получим:
Пз(2006)=3063 · 360 : 24871=44,34(дней);
Пз(2007)=3328 · 360 : 31591=37,92(дней);
Пз(2008)=5356,5 · 360 : 45729=42,17(дней).
Сравнивая 2007 год и 2006, мы наблюдаем положительную динамику данного показателя. Сокращение периода оборачиваемости составило 6,42 дня (37,92дня - 44,34дня).
Что же касается сравнения 2008 года и 2007 года то тут уже наблюдается отрицательная динамика. Период оборачиваемости увеличился на 4,25 дней (42,17дней – 37,92дней). Дальнейшее увеличение периода оборачиваемости запасов приведет к увеличению производственного цикла.
Большой удельный вес в текущих активах занимает готовая продукция. Продолжительность нахождения капитала в готовой продукции равна времени хранения готовой продукции на складах с момента ее поступления из производства до момента отгрузки покупателям. Таким образом, период оборачиваемости капитала в готовой продукции может быть рассчитан по следующей формуле:
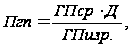 (2.12)
где Пгп – период оборачиваемости капитала в готовой продукции, дн.;
ГПср - среднее сальдо по счету «Готовая продукция», млн.р.;
Д - дни отчетного периода, дн.;
ГПизр. - сумма кредитового оборота по счету «Готовая продукция», млн.р.
Подставив наши данные в формулу 2.21 получим:
Пгп(2006)=4000 · 360 : 29982=48,03(дней);
Пгп(2007)=2739,5 · 360 : 34540=28,55(дней);
Пгп(2008)=3772,5 · 360 : 49180=27,61(дней).
Анализируя данные показатели, мы наблюдаем положительную динамику на всем изучаемом периоде. В 2007 году по сравнению с 206 годом период оборачиваемости готовой продукции снизился на 19,48 дней (28,55дней – 48,03дня), а в 2008 году по сравнению с 2007 годом – снизился на 0,94 дня (27,61дней – 28,55дней). Все это говорит о том, что продукция на складе не залеживается и ее реализация растет.
Значительный удельный вес в оборотных активах занимает незавершенное производство. Увеличение остатков незавершенного производства может свидетельствовать, с одной стороны, о расширении производства, а с другой - о замедлении оборачиваемости капитала в связи с увеличением продолжительности производственного цикла. Продолжительность производственного цикла равна времени, в течение которого из сырья производятся готовые товары:
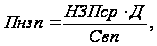 (2.13)
где Пнзп – период оборачиваемости капитала в незавершенном производстве, дн.;
НЗПср - средние остатки незавершенного производства, млн.р.;
Д - дни отчетного периода, дн.;
Свп - себестоимость выпущенной продукции (кредитовый оборот по счету 20), дн.
Подставив наши данные в формулу 2.22 получим:
Пнзп(2006)=123·360/27325=1,62(дней);
Пнзп(2007)=162,5·360/35153=1,66(дней);
Пнзп(2008)=267,5·360/51261=1,88(дней).
Анализируя данные показатели, мы можем придти к выводу, что на предприятии постепенно увеличивается производственный цикл. Одной из причин данного положения является то, что в стране ежегодно разрабатываются новые правила и нормы для предприятий алкогольной промышленности, утверждаются новые технологические инструкции и условия, которых должны строго придерживаться все предприятия.
2.3.3 Дебиторская задолженность
Дебиторская задолженность – это задолженность организаций, работников и физических лиц данной организации (задолженность покупателей за отгруженную продукцию, подотчетных лиц за выданные им под отчет денежные суммы и др.). Организации и лица, которые являются должниками, называются дебиторами.
На основании Постановления Министерства Экономики Республики Беларусь № 159 от 28.06.2004г. основными способами оценки дебиторской задолженности предприятия являются:
оценка дебиторской задолженности единым потоком;
оценка дебиторской задолженности для реального владельца актива;
оценка дебиторской задолженности как товара.
Оценка дебиторской задолженности единым потоком производится на основе анализа данных бухгалтерского учета путем определения стоимости актива как части единого целого, составляющей стоимость предприятия. В основе оценки лежит метод накопления активов в рамках затратного подхода.
Оценка задолженности для реального владельца актива производится на основе анализа каждой конкретной суммы задолженности и определения реальной полезности и возможных выгод при продаже.
Полезность дебиторской задолженности определяется совокупной массой зарезервированных оборотных активов предприятия, которые будут реально возвращены дебиторам без их структуризации по конкретным бухгалтерским проводкам.
Оценка дебиторской задолженности как товара производится на основе определения рыночной стоимости данного актива.
В таблице 2.13 приведена структура и динамика дебиторской задолженности на ЗАО «Минский завод виноградных вин» за последние три года.
Анализируя данные таблицы, мы видим, что дебиторская задолженность в 2007 году по сравнению с 2006 годом увеличилась на 3 746 млн.р., прирост дебиторской задолженности составил 43,45%.
Задолженность покупателей и заказчиков также увеличилась (на 2 739 млн.р.) и на конец 2007 года составила 11 077 млн.р.
Резкое увеличение задолженности поставщиков и подрядчиков (на 1077 млн.р.), говорит о не правильной политике предприятия по авансированию поставщиков и подрядчиков, о переходе работы поставщиков на систему предоплаты за сырье и материалы.
Задолженность прочих дебиторов имеет совсем незначительный удельный вес (в 2006 году - 1,32%, в 2007 году - 0,35%), значение данного показателя в 2007 году снизилось на 70 млн.р. и составило 44 млн.р.
Анализируя данные таблицы, мы видим, что дебиторская задолженность в 2008 году по сравнению с 2007 годом увеличилась на 3 547 млн.р., т.е. прирост дебиторской задолженности составил 28,68%.
Задолженность покупателей и заказчиков также увеличилась (на 3 931 млн.руб.) и на конец 2008 года составила 15 008 млн.р.
Задолженности поставщиков и подрядчиков в 2008 году по сравнению с 2007 годом снизилась на 798 млн.р. и составила 448 млн.р.
В 2008 году произошло резкое увеличение задолженности прочих дебиторов (на 414 млн.р.) и составило 458 млн.р. Это говорит о том, что у предприятия имеются большие переплаты по налогам и сборам в бюджет страны.
| Таблица 2.13 – Структура и динамика дебиторской задолженности на ЗАО «Минский завод виноградных вин» |
| Наименование статей | Показатель структуры | |||||||||||
| 2006 г. | 2007 г. | 2008 г. |
прирост (+), снижение (-) в 2007 г. |
гр.8/гр.2 *100% |
прирост (+), снижение (-) в 2008 г. |
гр.11/гр.4 *100% |
||||||
| абсолютная величина, млн.руб. | удельный вес, % | абсолютная величина, млн.руб. | удельный вес, % | абсолютная величина, млн.руб. | удельный вес, % | абсолютная увеличена, млн.руб. | удельный вес, % | абсолютная величина, млн.руб. | удельный вес, % | |||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | 10 | 11 | 12 | 13 |
| 1. Дебиторская задолженность | 8 621 | 100 | 12 367 | 100 | 15 914 | 100 | 3 746 | х | 43,45 | 3 547 | х | 28,68 |
| 1.1 покупатели и заказчики | 8 338 | 96,72 | 11 077 | 89,57 | 15 008 | 94,31 | 2 739 | -7,15 | 32,85 | 3 931 | 4,74 | 35,49 |
| 1.2 поставщики и подрядчики | 169 | 1,96 | 1 246 | 10,08 | 448 | 2,82 | 1 077 | 8,12 | 637,28 | -798 | -7,26 | -64,04 |
| 1.3 прочие дебиторы | 114 | 1,32 | 44 | 0,35 | 458 | 2,87 | -70 | -0,97 | -61,4 | 414 | 2,52 | 940,91 |
При рассмотрении дебиторской задолженности следует также оценить ее качество. Под качеством дебиторской задолженности понимается вероятность получения этой задолженности в полном объеме. Показателем вероятности является срок образования задолженности, а также удельный вес просроченной задолженности. Чем больше срок дебиторской задолженности, тем ниже вероятность ее получения.
Контроль и анализ дебиторской задолженности по срокам возникновения определяет области, в которых необходимы дополнительные усилия по возврату долгов, а также позволяют сделать прогноз поступлений денежных средств.
В таблице 2.14 представлена давность образования дебиторской задолженности на ЗАО «Минский завод виноградных вин» за рассматриваемый период.
Таблица 2.14 - Структура давности образования дебиторской задолженности на ЗАО "Минский завод виноградных вин"
| Показатель | 2006 г. | 2007 г. | 2008 г. | |||
| Сумма задолженности, млн.р. | Уд. вес, % | Сумма задолженности, млн.р. | Уд. вес, % | Сумма задолженности, млн.р. | Уд. вес, % | |
| 0-30дней | 7 703,73 | 89,36 | 11 252,21 | 90,98 | 14 380,79 | 90,37 |
| 30-60 дней | 355,23 | 4,12 | 528,75 | 4,28 | 756,00 | 4,75 |
| 60-90 дней | 120,81 | 1,40 | 96,07 | 0,78 | 186,82 | 1,17 |
| свыше 90 дней | 441,23 | 5,12 | 489,97 | 3,96 | 590,39 | 3,71 |
| ИТОГО | 8 621,00 | 100,00 | 12 367,00 | 100,00 | 15 914,00 | 100,00 |
Данные таблицы свидетельствуют о том, что давность дебиторской задолженности не превышают одного месяца со дня отгрузки товара. Однако, следует обратить внимание на то, что существует задолженность, по которой срок погашения превышает 90 дней и более. Работа с данными организациями-должниками должна быть белее тщательной. Одним из вариантов по взиманию долг может быть обращение в хозяйственный суд.
Более полное представление о погашении счетов дебиторов дает взвешенное старение дебиторской задолженности (таблица 2.15). Взвешенное старение представляет собой увеличение периода погашения дебиторской задолженности по срокам возникновения.
| Таблица 2.15 - Расчет взвешенного старения дебиторской задолженности на ЗАО "Минский завод виноградных вин" | ||||||||||||
| Показатель | 2006 г. | 2007 г. | 2008 г. |
Взвешенное старение счетов, дней |
||||||||
| Сумма задолженности, млн.руб. | Удельный вес, % | Сумма задолженности, млн.руб. | Удельный вес, % | Сумма задолженности, млн.руб. | Удельный вес, % | 2006 г. |
2007 г. | 2008 г. | ||||
| алгоритм расчета | количество дней | алгоритм расчета | количество дней | алгоритм расчета | количество дней | |||||||
| 0-30 дней | 7 703,73 | 89,36 | 11 252,21 | 90,98 | 14 380,79 | 90,37 | х | х | х | х | х | х |
| 30-60 дней | 355,23 | 4,12 | 528,75 | 4,28 | 756 | 4,75 | (30 · 4,12) : 100 | 1,24 | (30 · 4,28) : 100 | 1,28 | (30 · 4,75) : 100 | 1,43 |
| 60-90 дней | 120,81 | 1,4 | 96,07 | 0,78 | 186,82 | 1,17 | (60 · 1,40) : 100 | 0,84 | (60 · 0,78) : 100 | 0,47 | (60 · 1,17) : 100 | 0,7 |
| свыше 90 дней | 441,23 | 5,12 | 489,97 | 3,96 | 590,39 | 3,71 | (90 · 5,12) : 100 | 4,61 | (90 · 3,96) : 100 | 3,56 | (90 · 3,71) : 100 | 3,34 |
| ИТОГО | 8 621,00 | 100 | 12 367,00 | 100 | 15 914,00 | 100 | х | 6,68 | х | 5,32 | х | 5,47 |
Анализируя данные таблицы 2.15, видим, что увеличение сроков оплаты дебиторской задолженности в интервале 30-60 дней составляет 1,24 дня; в интервале 60-90 дней – 0,84 дня; в интервале 90 и выше 4,61 дня. Таким образом, из-за просроченной задолженности средний срок старения дебиторской задолженности в 2006 году составил 6,68 дней.
Анализируя данные таблицы, видим, что увеличение сроков оплаты дебиторской задолженности в интервале 30-60 дней составляет 1,28 дня; в интервале 60-90 дней – 0,47 дня; в интервале 90 и выше 3,56 дня. Таким образом, из-за просроченной задолженности средний срок старения дебиторской задолженности в 2007 году составил 5,32 дней.
Анализируя данные таблицы, видим, что увеличение сроков оплаты дебиторской задолженности в интервале 30-60 дней составляет 1,43 дня; в интервале 60-90 дней – 0,7 дня; в интервале 90 и выше 3,34 дня. Таким образом, из-за просроченной задолженности средний срок старения дебиторской задолженности в 2008 году составил 5,47 дней.
Оценка оборачиваемости дебиторской задолженности. Огромное значение для предприятия имеет оценка оборачиваемости дебиторской задолженности.
Для оценки оборачиваемости дебиторской задолженности используют следующие показатели:
- оборачиваемость дебиторской задолженности;
- период погашения дебиторской задолженности;
- доля дебиторской задолженности в общем объеме оборотных активов.
Оборачиваемость дебиторской задолженности определяется отношением выручки от реализации к средней дебиторской задолженности (в разах). Средняя дебиторская задолженность определяется как сумма дебиторской задолженности на начало года и дебиторской заложенности на конец года, деленная на 2.
Период погашения дебиторской задолженности рассчитывается путем деления 360 на оборачиваемость дебиторской задолженности (в днях).
Следует помнить, что чем больше период просрочки задолженности, тем выше риск ее непогашения.
Доля дебиторской задолженности в общем объеме оборотных активов определяется отношением суммы дебиторской задолженности к величине оборотных активов (итог раздела II бухгалтерского баланса), умножением на 100.
Выше перечисленные показатели в динамике за последние три года представлены в таблице 2.16.
Таблица 2.16 – Оценка оборачиваемости дебиторской задолженности на ЗАО "Минский завод виноградных вин"
| Показатели | 2006 г. | 2007 г. | 2008 г. |
изменение (+;-) в 2007 г., гр.3-гр.2 |
изменение (+;-) в 2008 г., гр.4-гр.3 |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Выручка от реализации продукции, млн. руб. | 45 014,50 | 60 797,12 | 81 117,33 | 15 782,62 | 20 320,21 |
| Сумма оборотных активов, млн. руб. | 15 191,00 | 19 458,00 | 30 627,00 | 4 267,00 | 11 169,00 |
| Средняя дебиторская задолженность, млн. руб. | 7 412,00 | 10 494,00 | 14 140,50 | 3 082,00 | 3 646,50 |
| Дебиторская задолженность, млн. руб. | 8 621,00 | 12 367,00 | 15 914,00 | 3 746,00 | 3 547,00 |
| Оборачиваемость дебиторской задолженности, раз (п.1/п.3) | 6,07 | 5,79 | 5,74 | -0,28 | -0,05 |
| Период погашения дебиторской задолженности, дней (п.3/п.1·360) | 59,28 | 62,14 | 62,76 | 2,86 | 0,62 |
| Доля дебиторской задолженности в общем объеме оборотных активов, % (п.4/п.2·100) | 56,75 | 63,56 | 51,96 | 6,81 | -11,60 |
| Отношение средней величины дебиторской задолженности к выручке от реализации (п.3/п.1) | 0,16 | 0,17 | 0,17 | 0,01 | 0,00 |
Из данных таблицы видно, что произошло замедление оборачиваемости дебиторской задолженности в 2007 году и составила 5,79 раза. Срок погашения дебиторской задолженности в 2007 году увеличился и составил 62,14 дней. Это может свидетельствовать об ухудшении финансового состояния покупателей, об их неплатежеспособности.
Доля дебиторской задолженности в общем объеме оборотных активов также возросла и на конец 2007 года составила 63,56%. Руководству предприятия следует обратить на это внимание и поменять политику в отношении покупателей: сокращение сроков платежей, работа по предоплате, ужесточение мер в отношении покупателей, просрочивших сроки платежей.
В 2008 году оборачиваемость дебиторской задолженности снизилась и составила 5,74 раза. Срок погашения дебиторской задолженности в 2008 году по сравнению с 2007 годом увеличился не значительно и составил 62,14 дней. Это говорит о том, что финансовое состояние покупателей за пошедший год не улучшилось, по-прежнему остается риск их резкого ухудшения платежеспособности и даже банкротства.
Доля дебиторской задолженности в общем объеме оборотных активов также снизилась и на конец 2008 года составила 51,96%. Это говорит о том, что руководство предприятия направляет свои средства на увеличение запасов сырья и материалов.
Как видно из вышеприведенных расчетов и таблиц, оборотные активы предприятия увеличиваются с каждым годом. Увеличение оборотных активов явление не только положительное, но и отрицательное. Рост потребности в оборотных активах ведет к замедлению оборачиваемости оборотного капитала, а значит - к сокращению объемов реализации продукции и уменьшению получаемой прибыли, что может вызвать значительное ухудшение финансового состояния организации. Одна из главных задач управления состоит в том, чтобы повысить эффективность использования оборотных активов.
Наиболее высоки темпы роста наблюдаются у статьи «запасы и затраты», в 2008 году они увеличились более чем в 2 раза. Пути снижения запасов материалов и готовой продукции будут рассмотрены в третьем разделе дипломного проекта.
Особое внимание предприятию следует обратить на дебиторскую задолженность, ее удельный вес в оборотных активов составляет более 50%. Резкое увеличение дебиторской задолженности и ее доли