Пути повышения эффективности использования оборотных активов на примере ЗАО "Минский завод виноградных вин"
3. ПУТИ ПОВЫШЕНИЯ ЭФФЕКТИВНОСТИ ИСПОЛЬЗОВАНИЯ ОБОРОТНЫХ АКТИВОВ
3.1 Снижение запасов материалов и готовой продукции на складах
Одним из основных моментов повышения эффективности использования оборотных активов является снижение запасов материалов и готовой продукции на складе.
Наибольший удельный вес в запасах занимают запасы сырья и материалов – 7501 млн.р. (таблица 2.12).
На первом этапе работы по сокращению запасов сырья и материалов необходимо выявить излишние и (или) ненужные запасы материалов.
Так, на конец 2008 года выявлено, что на ЗАО «Минский завод виноградных вин» имеются излишние запасы
колпачка алюминиевого 1,0л в количестве 80 000 шт. на сумму 9,5 млн.р.;
колпачка декоративного для шипучих вин в количестве 494 500 шт. на сумму 31,7 млн.р.;
сахарозы в количестве 49 000 кг на сумму 77,9 млн.р., хранящихся на арендованном складе в г. Держинске.
Так как производственной необходимости в данных запасах нет, то их можно либо вернуть поставщикам, либо реализовать другим предприятиям.
Следовательно производственные запасы материалов сократятся на сумму 119,1 млн.р. Предприятие также сократит свои постоянные затраты на сумму арендной платы за пользование складскими помещениями в г. Держинске (2 млн.р.).
Далее необходимо проверить целесообразность количества запасов материалов на складе.
Так, на конец 2008 года выявлено, что на ЗАО «Минский завод виноградных вин» запасы материалов составили:
стеклобутылка винная 0,7л в количестве 704 262 шт. на сумму 323,8 млн.р.;
колпачок декоративный для шипучих вин в количестве 1 328 239 шт. на сумму 90,7 млн.р.;
пробка корковая в количестве 2 907 244 шт. нас сумму 789,7 млн.р.
Максимальная величина текущего запаса в натуральных единицах измерения рассчитывается на основе нормы запаса в сутках (Тп) и среднесуточного потребления материалов (Qсут).
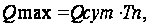 (3.1)
где Qmax – максимальная величина запаса, физ.ед.изм. (кг, л, шт.);
Qсут – среднесуточный потребляемый объем материалов, физ.ед.изм. (кг, л, шт.);
Тп – норма запаса, дн.
Среднесуточная потребность в материальных ресурсах в натуральном выражении рассчитывается как отношение годовой потребности в материальных ресурсах (Qг) на количество дней в году (360).
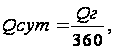 (3.2)
где Qг – годовой потребляемый объем материалов, физ.ед.изм. (кг, л, шт.).
По данным бухгалтерского учета годовая потребность стеклобутылки винной 0,7л составила 6 874 920 шт. Следовательно среднесуточная потребность в стеклобутулке винной 0,7л будет равна:
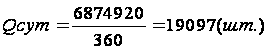
Поставка стеклобутылки винной 0,7л на завод осуществляется ежедневно (каждый рабочий день) в количестве 30 420 шт. Норма запаса стеклобутылки винной 0,7л в сутках с учетом страхового и подготовительного запаса будет равна 2 дня. От сюда следует, что максимальная величина текущего запаса стеклобутылки винной 0,7л равна:
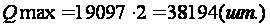
Далее рассчитаем количество стеклобутылки винной 0,7л, на которое сократятся запасы материалов на складе:
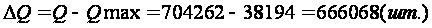
Сумма высвободившихся средств от сокращения запасов стеклобутылки винной 0,7л будет равна:
Э= 323,8 млн.р. : 704 262 шт. · 666068 шт. = 306,2 (млн.р.)
По данным бухгалтерского учета годовая потребность в колпачке декоративном для шипучих вин составила 3 440 830 шт. Следовательно среднесуточная потребность в данном материале будет равна:
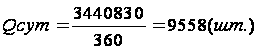
Количество поставок колпачка декоративного для шипучих вин в 2008 году составило 8 раз в количестве 530 000 шт. Норма запаса колпачка декоративного для шипучих вин в сутках с учетом страхового и подготовительного запаса будет равна 50 дней. Следовательно, максимальная величина текущего запаса колпачка декоративного для шипучих вин равна:
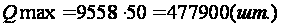
Далее рассчитаем количество колпачка декоративного для шипучих, на которое сократятся запасы материалов на складе:
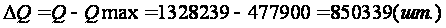
Сумма высвободившихся средств от сокращения запасов колпачка декоративного для шипучих вин будет равна:
Э= 90,7 млн.р. : 1328239 шт. · 850339 шт. = 58,1 (млн.р.)
По данным бухгалтерского учета годовая потребность в пробке корковой составила 8 675 134 шт. Следовательно среднесуточная потребность в данном материале будет равна:
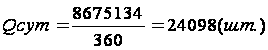
Количество поставок пробки корковой в 2008 году составило 10 раз в количестве 1 060 950 шт. Норма запаса пробки корковой в сутках с учетом страхового и подготовительного запаса будет равна 40 дней. Следовательно максимальная величина текущего запаса пробки корковой равна:
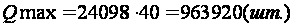
Далее рассчитаем количество пробки корковой, на которое сократятся запасы материалов на складе:
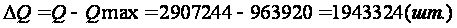
Сумма высвободившихся средств от сокращения запасов пробки корковой будет равна:
Э= 789,7 млн.р. : 2907244 шт. · 1943324 шт. = 527,9 (млн.р.)
Общая сумма высвободившихся средств от сокращения запасов материалов на складе равна:
Эобщ.м=306,2 + 58,1 + 527,9 = 892,2 (млн.р.)
Указом Президента Республики Беларусь №49 от 23.01.2009 «О некоторых вопросах стимулирования реализации продукции, товаров (работ, услуг) в 2009 году» определено, что « … в целях повышения заинтересованности работников коммерческих организаций в обеспечении роста объемов реализованной продукции, товаров (работ, услуг), в том числе на экспорт, снижения запасов готовой продукции, поступления валютной выручки:
установить, что в 2009 году руководителям коммерческих организаций независимо от формы собственности предоставляется право осуществлять выплату ежемесячного вознаграждения работникам, обеспечивающим реализацию продукции, товаров (работ, услуг), в том числе на экспорт, снижение запасов готовой продукции, в процентном отношении от выручки, полученной от реализации продукции, товаров (работ, услуг) в действующих ценах, без ограничения его максимальными размерами …». [16]
Внедрение данной системы оплаты труда для специалистов отдела продаж, повысит их заинтересованность в увеличении объемов продаж. В конечном итоге это приведет к снижению запасов готовой продукции на складе, а следовательно и к сокращению суммы оборотных активов в запасах.
Уже в первый месяц работы сокращение запасов готовой продукции на складе должно достигнуть 10%. На конец 2008 года на складе запасы готовой продукции составили 991 978 бут. на сумму 4 668 млн.р. (таблица 2.12).
Рассчитаем количество готовой продукции, на которое сократятся запасы на складе:
ΔГП = 991 978 · 0,1 = 99 198 (бут.)
Отсюда запасы готовой продукции на складе будут равны:
ГП = 991 978 – 99 198 = 892 780 (бут.)
Сумма высвободившихся средств от сокращения запасов готовой продукции будет равна:
Эгп = 4 668 · 0,1 = 466,8 (млн.р.)
Общая сумма высвободившихся средств от сокращения запасов материалов и готовой продукции на складах равна:
Эобщ. = 892,2 + 466,8 = 1359 (млн.р.)
3.2 Уменьшение дебиторской задолженности
Большое влияние на оборачиваемость капитала, вложенного в оборотные активы, а вместе с тем и на финансовое состояние организации, оказывает увеличение или уменьшение дебиторской задолженности. Как видно из приведенного анализа (таблица 2.9) ее удельный вес в оборотных активах имеет достаточно большое колебание (56,75%, 63,56%, 51,96%).
Резкое увеличение дебиторской задолженности и ее доли в оборотных активах может свидетельствовать о неосмотрительной кредитной политике организации по отношению к покупателям, либо об увеличении объема продаж, либо о неплатежеспособности и банкротстве части покупателей. Сокращение дебиторской задолженности оценивается положительно, если это происходит за счет сокращения периода ее погашения. Если же дебиторская задолженность уменьшается в связи с уменьшением отгрузки продукции, то это свидетельствует о снижении деловой активности организации.
Следовательно, рост дебиторской задолженности не всегда оценивается отрицательно, а снижение – положительно. Необходимо различать нормальную и просроченную задолженность. Наличие последней создает финансовые затруднения, так как на деятельность организации отразится недостаток финансовых ресурсов для приобретения производственных запасов, выплаты заработной платы и др. Кроме того, замораживание средств в дебиторской задолженности приводит к замедлению оборачиваемости капитала. Просроченная дебиторская задолженность означает также рост риска непогашения долгов и уменьшения прибыли, поэтому каждая организация заинтересована в сокращении сроков причитающихся ему платежей.
Анализируя данные о структуре дебиторской задолженности (таблица 2.13), следует обратить внимание, что на конец 2008 года резко возросла дебиторская задолженность прочих дебиторов. В основном это переплаты по налогам и сборам в бюджет. Конечно, вернуть деньги из бюджета страны проблематично, а иногда даже и не возможно. Но даже в данной ситуации есть выход: следует написать письмо в налоговую инспекцию с просьбой зачесть переплаты по одним налогам в счет других налогов, срок платежей по которым наступит в ближайшем будущем. Таким образом данную дебиторскую задолженность можно свести к минимуму. Считаю, что при проведении данной работы дебиторская задолженность прочих должников сократилась до 50 млн.р.
Что касается дебиторской задолженности поставщиков, то здесь следует проанализировать, какая часть данной дебиторской задолженности сформировалась за счет ошибочных переплат, а какая - за счет выдачи авансов поставщикам и подрядчикам в счет будущих поставок. На основании данных бухгалтерского учета переплаты составляют 13 млн.р. В данной ситуации отделу снабжения необходимо направить письмо поставщикам с просьбой вернуть излишне перечисленные суммы денежных средств. Дебиторская задолженность поставщиков в части переплат может быть снижена до нуля.
Оставшаяся часть дебиторской задолженности поставщиков и подрядчиков (435 млн.р.) представляет собой авансы выданные в счет будущих поставок. В 2007 году были проведены мероприятия по поиску поставщиков и подрядчиков, которые согласились работать на условиях последующих оплат. Это провело к сокращению дебиторской задолженности поставщиков и подрядчиков почти в 3 раза. На сегодня мировая экономическая обстановка не позволяет провести подобные мероприятия, т.к. многие поставщики пытаются снизить свои коммерческие риски и требуют хотя бы 50% - ой предоплаты за поставленные материалы.
Наибольший удельный вес в дебиторской задолженности занимает задолженность покупателей. На конец 2008 года данная величина достигла 15 008 млн.р. (таблица 2.13). Просроченная дебиторская задолженность составляет 1 533,21 млн.р. (таблица 2.15).
Предлагаю предприятию подать исковое заявление в суд о взыскании долгов с покупателей, просрочивших сроки погашения платежей. Договором поставки предусмотрено, что за каждый день просрочки начисляется пеня в размере 0,1% от суммы долга.
Рассчитаем размер пени, возможную к взысканию с покупателей.
Пеня (30дней просрочки) = 756 · 0,001 · 30 = 22,68 (млн.р.);
Пеня (60дней просрочки) = 186,82 · 0,001 · 60 = 11,21 (млн.р.);
Пеня (90дней просрочки) = 590,39 · 0,001 · 90 = 53,14 (млн.р.).
Договором поставки также предусмотрены штрафы за нарушение хозяйственных договоров в размере 5% от суммы долга.
Рассчитаем размер штрафов, возможных к взысканию с покупателей.
Штраф = 1533,21 · 0,05 = 76,66 (млн.р.)
Учитывая, что некоторые должники могут находиться на стадии банкротства либо не иметь средств на расчетных счетах для погашения своего долга, предположим, что через суд будет погашено 60% задолженности. Следовательно, сумма дебиторской задолженности покупателей после проведения данных мероприятий будет равна:
ДЗ покуп. = 1533,21 – 1533,21 · 0,6 = 613,28 (млн.р.)
Суммы полученных пени и штрафов будут соответственно равны:
Пеня = (22,68 + 11,21 + 53,14) · 0,6 = 52,22 (млн.р.)
Шраф = 76,66 · 0,6 = 46 (млн.р.)
После проведения всех выше перечисленных мероприятий сумма дебиторской задолженности в общей сумме оборотных активов будет равна:
ДЗ = 0 + 43 5+ 14380,79 + 613,28 = 15429,07 (млн.р.)
Общая сумма экономии средств за счет уменьшения дебиторской задолженности составит:
Э = 15914 – 15429,07 = 484,93 (млн.р.)
3.3 Расчет экономической эффективности использования оборотных активов от предлагаемых мероприятий
Для проведения анализа экономической эффективности использования оборотных активов используется ряд показателей:
1. Коэффициент оборачиваемости оборотных активов (п) характеризует размер выручки от продажи продукции в расчете на один рубль оборотных активов, а также показывает число оборотов, которые совершают оборотные активы за анализируемый период (формула 1.6).
Рост коэффициента оборачиваемости свидетельствует о более эффективном использовании оборотных активов.
2. Продолжительность одного оборота в днях (t) показывает средний срок, за который возвращаются в хозяйственный оборот денежные средства, вложенные в производственно-коммерческие операции и рассчитывается делением количества дней в анализируемом периоде на коэффициент оборачиваемости (формула 1.7).
3. Коэффициент закрепления средств в обороте (Кз) характеризует сумму оборотных активов, авансируемых на один рубль выручки от продажи продукции, и является показателем, обратным коэффициенту оборачиваемости (формулы 1.8, 1.9).
Чем меньше коэффициент закрепления, тем эффективнее используются оборотные активы.
4. Экономический эффект в результате ускорения оборачиваемости выражается в относительном высвобождении средств из оборота, а также в увеличении суммы прибыли.
Сумма высвобожденных средств из оборота за счет ускорения оборачиваемости (-ΔОА) или дополнительно привлеченных средств в оборот (+ΔOА) при замедлении оборачиваемости определяется умножением фактического однодневного оборота по реализации на изменение продолжительности одного оборота в днях:
ΔОА = (t1 - t0) · В : Д , (3.3)
где t1, t0 - продолжительность одного оборота оборотных средств до проведения мероприятий и после проведения мероприятий соответственно, дн.;
В - выручка (нетто) от реализации продукции, млн.р.
Увеличение (уменьшение) суммы прибыли от реализации продукции можно рассчитать умножением относительного прироста (снижения) коэффициента оборачиваемости на сумму прибыли от реализации продукции до проведения мероприятий:
ΔП = По · Δп , (3.4)
где По - сумма прибыли от реализации продукции до проведения мероприятий, млн.р.;
Δп - коэффициент относительного прироста (снижения) числа оборотов оборотных активов. Рассчитывается по формуле:
Δп = (п1 - п0) : п0 , (3.5)
где п1 и п0 - коэффициенты оборачиваемости до проведения мероприятий и после проведения мероприятий соответственно, количество раз.
Ниже в таблице 3.1 представлена исходная информация для расчета экономической эффективности предлагаемых мероприятий.
Таблица 3.1 – Сравнительная таблица показателей использования оборотных активов
| Показатели | 2008 г. | после проведения мероприятий | Изменение (+,-), гр.3-гр.2 |
| 1 | 2 | 3 | 4 |
| Выручка-нетто от реализации продукции, млн.р. | 57 788,95 | 57 788,95 | 0,00 |
| Средняя величина оборотных активов, млн.р. | 30 627,00 | 28 783,07 | -1 843,93 |
| Число дней в периоде, дн. | 360,00 | 360,00 | 0,00 |
| Продолжительность оборота оборотных активов, дн. (стр.2*стр.3/стр.1) | 190,79 | 179,31 | -11,48 |
| Коэффициент оборачиваемости, кол-во раз (стр.3/стр.5) | 1,89 | 2,01 | 0,12 |
| Коэффициент закрепления средств в обороте (стр.2/стр.1) | 0,53 | 0,50 | -0,03 |
На основании данных таблицы можно произвести расчет экономической эффективности предлагаемых мероприятий. В начале рассчитаем сумму высвобожденных средств из оборота за счет ускорения оборачиваемости:
ΔОА = (t1 - t0) · В : Д = (179,31 - 190,79) · 57788,95 : 360 = - 1842,83 (млн.р.)
Далее произведем расчет коэффициента относительного прироста (снижения) числа оборотов оборотных средств:
Δп = (п1 – п0) : п0 = (1,89 - 2,01) : 1,89 = - 0,06
Рассчитаем, на какую сумму увеличится прибыль от реализации продукции за счет увеличения оборачиваемости оборотных активов:
ΔП = По · Δп = 5180,48 · 0,06 = 310,83 (млн.р.)
Как следует из данных таблицы 3.1, после проведения мероприятий продолжительность оборота оборотных активов составила 179,31 дней, по сравнению с 2008 годом она сократилась на 11,48 дней. Это привело к изменению коэффициентов оборачиваемости (увеличился с 1,89 до 2,01) и закрепления оборотных средств (снизился с 0,53 до 0,5).
В результате ускорения оборачиваемости оборотных активов относительная сумма средств, высвобожденных из хозяйственного оборота, составила 1 842,83 млн.р. Оборачиваемость оборотных активов после проведения мероприятий составила 2,01 раза, следовательно, за весь год сумма высвобожденных из хозяйственного оборота средств равна 3 704,09 млн.р. (1842,83 · 2,01).
Сумма прибыли вследствие ускорения оборачиваемости оборотных средств увеличилась на 310,83 млн.р.
3.4 Устройство передачи этикеток
Устройство передачи этикеток является спецоснасткой и в бухгалтерском учете числится как материал, т.е. входит в состав оборотных активов предприятия. Данная деталь входит в состав этикетировочного оборудования для наклейки бумажных этикеток жидким клеем.
Основной принцип этикетирования состоит в следующем: этикетка должна быть наклеена точно на предусмотренное на бутылке место прочно и ровно.
Достигается это следующими технологическими этапами: сначала вращающиеся сегменты большого ротора этикетопереносчика покрываются небольшим количеством клея при помощи клеевого валика, а затем перемещаются к магазину этикеток; благодаря большой способности клея к прилипанию этикетка захватывается; при этом важно, чтобы этикетки были достаточно разобщены между собой, так как иначе их может быть захвачено две или более, что ведет к сбоям в работе; затем уже смазанные клеем этикетки захватываются захватами малого ротора этикетопереносчика и удерживаются лицевой стороной внутрь при помощи губки; этикетки поворачиваются клеевой стороной к бутылке в это же время захваты открываются и освобождают этикетку; этикетированные бутылки проходят вдоль щеток и резиновых валиков, которые прочно прижимают этикетки.
Рисунок 3.1 – Этикетировочное оборудование для наклейки бумажных этикеток жидким клеем
Технологические этапы этикетирования бутылок:
подача этикеток;
клеевой валик;
сегментные переносчики этикеток;
малый ротор этикетопереносчика;
бутылка;
этикетка.
Передача этикеток малым ротором этикетопереносчика:
- клеевой сегмент;
- этикетка;
- малый ротор с захватами;
- пальчиковый захват;
- кулачок включения;
- упорная планка.
Механизм передачи этикеток принимает намазанную клеем этикетку и передает ее клеевой стороной на бутылку. Малый ротор имеет несколько пальчиковых захватов, которые приводятся в действие механически при помощи кулачка. Этикетка снимается с клеевого сегмента, который синхронно проходит мимо малого ротора; несколько пальцев захвата прижимают в свободных от клея местах этикетку к упорной планке. Свободные от клея места образуются углублениями в клеевых сегментах.
Этикетка удерживается на резиновой губке этикетопереносчика и передается от нее на вращающуюся бутылку после того, как пальчиковые захваты ее отпускают. Для облегчения этого процесса губка этикетопереносчика может немного выдвигаться в сторону бутылки.
Устройство передачи этикеток (переносчик этикетки) - устройство клеевого этикетавтомата, предназначенное для переноса этикетки с клеевым слоем на грейферный барабан. В зависимости от типа этикетавтомата, этикетопереносчик (он же - клеевой сегмент) может быть обрезиненным и без слоя резины. Как правило, в паре "клеевой вал – устройство передачи этикеток" одна из деталей обрезинена. Касаясь радиальной поверхностью клеевого вала, устройство передачи этикеток покрывается тонким слоем клея, а проходя мимо магазина этикетки, снимает её и (с клеевым слоем) передает на грейферный барабан. На рисунке изображены устройство передачи этикетки и кольеретки.
Рисунок 3.2 – Устройство передачи этикетки и кольеретки
Процесс изготовления устройства передачи этикеток состоит из изготовления отливки детали и ее частичной обработки. Материал, из которого выполнен переносчик этикеток, - дюралюминий. Масса детали – 0,4 кг.
Дуралюмин (дюраль, дюралюминий, от названия немецкого города, где было начато промышленное производство сплава) - сплав алюминия (основа) с медью (Cu: 2,2-5,2%), магнием (Mg: 0,2-2,7%), марганцем (Mn: 0,2-1%). Подвергается закалке и старению, часто плакируется алюминием. Является конструкционным материалом для авиационного и транспортного машиностроения.
Литьем (или литейным производством) называют метод производства, при котором изготовляют фасонные заготовки деталей путем заливки расплавленного металла в заранее приготовленную литейную форму, полость которой имеет конфигурацию заготовки детали. После затвердевания и охлаждения металла в форме получают отливку-заготовку детали.
Основной задачей литейного производства является изготовление литейных сплавов отливок, имеющих разнообразную конфигурацию с максимальным приближением их формы и размеров к форме и размерам детали (при литье невозможно получить отливку, форма и размеры которой соответствует форме и размерам детали).
Инструментом литейного производства является литейная форма - приспособление образующее рабочую полость, при заливке которой расплавленным металлом и после охлаждения получают отливку.
По степени использования формы делят на:
разовые;
полупостоянные;
постоянные.
Разовые формы служат для изготовления только одной отливки и изготовляют их из кварцевого песка, зерна которого соединены каким-либо связующим веществом.
Полупостоянные формы - это формы в которых получают несколько отливок (до 10-20), такие формы изготовляют из керамики.
Постоянные формы - формы, в которых получают от нескольких десятков до нескольких сотен тысяч отливок. Такие формы изготовляют обычно из чугуна или стали.
Различные по форме, размерам и точности отливки из различных сплавов невозможно наиболее экономично получить одним и тем же способом.
Экономически целесообразно изготовлять отливку с определенными качественными свойствами каким-либо одним или двумя способами. В настоящее время в производстве используют около 15 способов литья, а в производстве приборов применяют следующие способы литья:
литье в песчаные формы ("землю");
литье в ЖСС (жидкие самоотвердевающие смеси);
литье в оболочковые формы;
литье в кокиль (металлические защищенные формы);
литье по выплавляемым моделям;
литье под давлением;
центробежное литье.
Технологический метод формообразования поверхностей заготовок точением характеризуется двумя движениями: вращательным движением заготовки (скорость резания) и поступательным движением режущего инструмента — резца (движение подачи). Движение подачи осуществляется параллельно оси вращения заготовки (продольная подача), перпендикулярно к оси вращения заготовки (поперечная подача), под углом к оси вращения заготовки (наклонная подача),
Разновидности точения: обтачивание — обработка наружных поверхностей; растачивание — обработка внутренних поверхностей; подрезание — обработка плоских (торцовых) поверхностей; резка — разделение заготовки на части или отрезка готовой детали от заготовки — пруткового проката.
На вертикальных полуавтоматах, автоматах и токарно-карусельных станках заготовки имеют вертикальную ось вращения, на токарных станках других типов — горизонтальную. На токарных станках выполняют черновую, получистовую и чистовую обработку поверхностей заготовок.
И так, в данном разделе представлено устройство передачи этикетки имеющего габариты: длинна - 143 мм, ширина - 90 мм, максимальная высота - 100 мм, масса детали 0,4 кг. Деталь выполнена из дюраля (алюминиево-медно-магниевый сплав), метод изготовления детали – отливка металла и частичная обработка.
Чертеж данного устройства представлен в графической части дипломного проекта.
ПУТИ ОПТИМИЗАЦИИ УСЛОВИЙ ТРУДА ЭКОНОМИЧЕСКИХ СЛУЖБ ПРЕДПРИЯТИЯ
4.1 Особенности труда экономических служб
Развитие и совершенствование компьютерной техники, ее неограниченные возможности позволили ей за несколько последних десятилетий занять прочное место, как в трудовой, так и в других сферах жизнедеятельности людей.
Количество пользователей компьютерами растет изо дня в день. Так и экономические службы предприятия не представляют свою работу без ПЭВМ.
В связи с этим важно иметь представление об опасностях и вредностях, с которыми сопряжена деятельность пользователей современных электронно-вычислительных машин, особенно персональных (ПЭВМ).
Негативное влияние на здоровье пользователей прежде всего выражается в повышенном зрительном напряжении, психологической перегрузке, длительном неизменном положении тела в процессе работы, а также в воздействии некоторых физических факторов (электромагнитные излучения, статическое электричество, ультрафиолетовое и рентгеновское излучения).
Все эти факторы могут явиться причиной заболевания органов зрения, сердечнососудистой системы, желудочно-кишечного тракта, кожных заболеваний, а также опухолей мозга и др. Симптомокомплекс психофизиологических реакций организма пользователей при длительной работе с ПЭВМ принято называть компьютерной болезнью, или синдромом стресса оператора дисплея. Согласно данным американских исследователей, примерно половина пользователей ПЭВМ жалуются на проявления этой болезни.
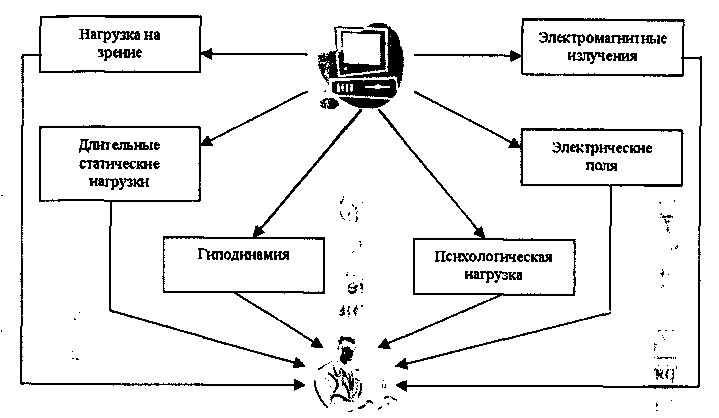
Рисунок 4.1 - Опасные и вредные факторы, воздействующие на пользователей ПЭВМ
Помещения, в которых для работы используются компьютеры (бухгалтерии, диспетчерские, учебные помещения: аудитории, учебные классы и т. д.), не должны граничить с помещениями, в которых уровни шума и вибрации превышают нормируемые значения (механические цехи, мастерские и т. д.). Звукоизоляция ограждающих конструкций помещений должна отвечать гигиеническим требованиям и обеспечивать нормируемые параметры шума в них.
Помещения должны обеспечиваться системами отопления, вентиляции или кондиционирования воздуха. Полимерные материалы, используемые для внутренней отделки интерьера, должны быть разрешены для применения органами Государственного санитарного надзора.
Освещение должно быть естественным и искусственным и соответствовать СНБ 2.04-05-98 . [24]. Первое осуществляется через светопроемы, ориентированные преимущественно на север и северо-восток. Искусственное — системой общего равномерного освещения. Если работа ведется преимущественно с документами, допускается применение системы комбинированного освещения (к общему освещению дополнительно устанавливаются светильники местного освещения, предназначенного для освещения зоны расположения документов). Оконные проемы должны быть оборудованы регулируемыми светозащитными устройствами (жалюзи, занавески, внешние козырьки и др.).
Поверхность пола в помещениях эксплуатации ВДТ, ЭВМ и ПЭВМ должна быть ровной, нескользкой, удобной для очистки и влажной уборки, обладать антистатическими свойствами.
В помещениях, где работа на компьютерах является основной, должны обеспечиваться оптимальные параметры микроклимата: температура воздуха от 22 до 24 С°; относительная влажность воздуха от 40 до 60%; скорость движения воздуха не более 0,1 м/с. Для повышения влажности следует применять увлажнители воздуха. Микроклимат должен соответствовать СанПиН 11-13 РБ 94. [25].
Влажная уборка должна производиться ежедневно.
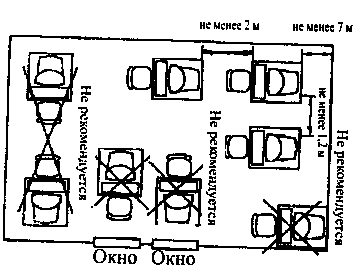
Рисунок 4.2 - Рекомендуемое расположение рабочих мест с компьютером
4.2 Влияние факторов «рабочая поза» и «гиподинамия» на работоспособность
Рабочее место — это часть пространства, в котором пользователь компьютерной техники осуществляет трудовую деятельность, и проводит большую часть рабочего времени. Рабочее место, хорошо приспособленное к трудовой деятельности, правильно и целесообразно организованное, в отношении пространства, формы, размера обеспечивает ему удобное положение при работе – рабочую позу и высокую производительность труда при наименьшем физическом и психическом напряжении.
Главными элементами рабочего места экономиста являются письменный стол и кресло. Основным рабочим положением является положение сидя. Рабочее место для выполнения работ в положении сидя организуется в соответствии с ГОСТ 12.2.032-78.
Рабочий стул (кресло) должен быть подъемно-поворотным и регулируемым по высоте и углам наклона сиденья и спинки, а также по расстоянию спинки от переднего края сиденья. При этом регулировка каждого параметра должна быть независимой, легко осуществляемой и иметь надежную фиксацию. Поверхность сиденья, спинки и других элементов стула (кресла) должна быть полумягкой, с нескользящим, неэлектризующимся и воздухопроницаемым покрытием, обеспечивающим легкую очистку от загрязнений.
Экран видеомонитора должен находиться от глаз пользователя на оптимальном расстоянии 600-700 мм, но не ближе 500 мм с учетом размеров алфавитно-цифровых знаков и символов.
Высота рабочей поверхности стола должна регулироваться в пределах 680-800 мм; при отсутствии такой возможности высота рабочей поверхности стола должна составлять 725 мм.
Рабочий стол должен иметь пространство для ног высотой не менее 600 мм, глубиной на уровне колен не менее 450 мм и на уровне вытянутых ног — не менее 650 мм. Рабочее место следует оборудовать подставкой для ног