Пути повышения эффективности использования оборотных активов на примере ЗАО "Минский завод виноградных вин"
Рабочая поза сидя вызывает минимальное утомление экономиста. Рациональная планировка рабочего места предусматривает четкий порядок и постоянство размещения предметов, средств труда и документации. То, что требуется для выполнения работ чаще, расположено в зоне легкой досягаемости рабочего пространства.
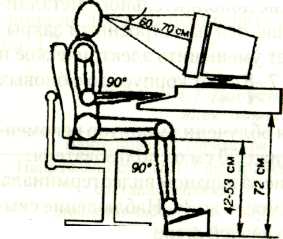
Рисунок 4.3 - Правильная позиция при работе с ПЭВМ
Моторное поле — пространство рабочего места, в котором могут осуществляться двигательные действия человека.
Максимальная зона досягаемости рук — это часть моторного поля рабочего места, ограниченного дугами, описываемыми максимально вытянутыми руками при движении их в плечевом суставе.
Оптимальная зона — часть моторного поля рабочего места, ограниченного дугами, описываемыми предплечьями при движении в локтевых суставах с опорой в точке локтя и с относительно неподвижным плечом.
При работе на клавиатуре необходимо соблюдать правильное положение рук. Клавиатуру следует располагать на поверхности стола на расстоянии не менее чем 300 мм от края, обращенного к пользователю, или на специальной, регулируемой по высоте рабочей поверхности, отделенной от основной столешницы.
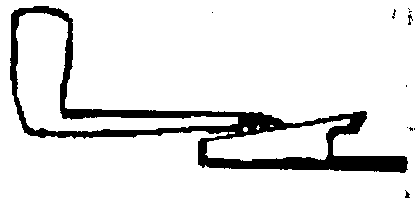 Правильное
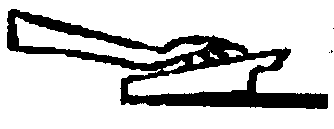 Неправильное
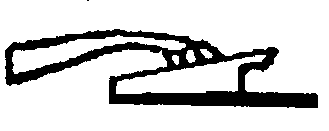 Неправильное
Рисунок 4.4 - Правильное (неправильное) положение рук при работе с клавиатурой
4.3 Пути улучшения условий труда работников экономических служб
Основной целью мероприятий является сохранение жизни и здоровья работников в процессе трудовой деятельности.
Мероприятиями предусматривается решение следующих основных задач:
устранение (снижение) профессиональных рисков, улучшение охраны и (или) условий труда;
- сокращение численности работников, занятых в опасных и (или) вредных условиях труда, тяжелым физическим трудом;
- доведение обеспеченности работников санитарно-бытовыми помещениями до установленных норм, оснащение их необходимыми устройствами и средствами;
обеспечение в установленном порядке обучения, инструктажа и проверки знаний работников по вопросам охраны труда;
- внедрение передового опыта и научных разработок по охране труда.
План мероприятий по улучшению условий труда.
Приведение в соответствие с требованиями нормативных правовых актов производственных и других зданий и помещений, сооружений, строительных и промышленных площадок, территории организации.
Приведение к нормам естественного и искусственного освещения на рабочих местах, в производственных, санитарно-бытовых и других помещениях, переходах, проездах и других местах, где возможно нахождение работников.
Приведение в соответствие с требованиями нормативных правовых актов по охране труда рабочих мест, технологических процессов, оборудования и других объектов производственного назначения, обеспечение взрывопожарной безопасности объектов, выполнение других мероприятий, направленных на устранение (снижение) профессиональных рисков, улучшение охраны и (или) условий труда.
Механизация, автоматизация, роботизация технологических процессов, операций, работ в опасных и (или) вредных условиях труда, тяжелых физических работ.
Приведение в соответствие с требованиями нормативных правовых актов санитарно-бытового обеспечения работников.
Проведение аттестации рабочих мест по условиям труда, паспортизации санитарно-технического состояния условий и охраны труда, сертификации производственных объектов на соответствие требованиям охраны труда.
Вывод из эксплуатации объектов производственного назначения, не обеспечивающих безопасности труда и не подлежащих по своему техническому состоянию реконструкции или капитальному ремонту.
Нормативное, информационное и техническое обеспечение, организация в установленном порядке обучения, инструктажа и проверки знаний работников, пропаганда знаний и передового опыта по охране труда.
ЗАКЛЮЧЕНИЕ
Обеспеченность оборотными активами для многих предприятий Беларуси – одна из самых острых проблем. Хотя в современных условиях объем производства тесно привязан к спросу на продукцию, многие предприятия продолжают осуществлять планирование по нормативам исходя из полной загрузки мощностей и поэтому же критерию оценивать запасы. Это приводит нерациональному расходованию оборотных активов и их потере.
Задача эффективного управления оборотными активами для предприятий наиболее актуальна в современной экономики, поскольку состояние и эффективность использования оборотных активов − одно из главных условий успешной деятельности предприятия, предопределяющее финансовое состояние и устойчивость его положения на рынке. Развитие рыночных отношений определяет новые условия организации оборотных активов. Высокая инфляция, неплатежи и другие кризисные явления вынуждают предприятия изменять свою политику по отношению к оборотным активам, искать новые источники пополнения, изучать проблему их использования.
Управление оборотными активами исключительно важно в решении ключевой проблемы финансового состояния предприятий: достижения оптимального соотношения между ростом рентабельности производства (максимизацией прибыли на вложенный капитал) и обеспечения устойчивой платежеспособности, служащей внешним проявлением финансовой устойчивости организации. Исключительно важны также обеспеченность запасов и затрат организации (предприятия) источниками их формирования и поддержание рационального соотношения между собственным оборотным капиталом и заемными ресурсами, направляемыми на пополнение оборотных активов.
Особой актуальностью и практической значимостью для предприятий являются задачи по наиболее эффективному использованию оборотных активов. Этим и был продиктован выбор темы дипломного проекта.
Целью данного дипломного проекта было на основании комплексного экономического анализа обосновать и предложить к реализации мероприятия по повышению эффективности использования оборотных активов предприятия.
В рамках достижения поставленной цели необходимо было решить следующие задачи:
раскрыть экономическую сущность оборотных активов, изучить методику определения потребности в оборотных активах и показатели их использования;
провести анализ финансово-хозяйственной деятельности предприятия, оценить состояние и эффективность использования оборотных активов предприятия;
оценить соотношение текущих финансовых потребностей с собственными оборотными активами предприятия;
разработать мероприятия по ускорению оборачиваемости оборотных средств предприятия;
определить полученный эффект от внедрения мероприятий по повышению эффективности использования оборотных средств.
Для этого в научно-исследовательском разделе были рассмотрены методика определения потребности в оборотных активах и показатели использования оборотных активов.
В аналитическом разделе приведен анализ основных технико-экономических показателей предприятия (объема производства продукции, себестоимости продукции, прибыли, рентабельности), а также анализ структуры и динамики оборотных активов предприятия.
В проектном разделе на основании результатов анализа оборотных активов и выявленных при этом недостатков разработаны конкретные предложения, позволяющие решить исследуемую проблему – повышение эффективности использования оборотных активов.
Мероприятия по снижению запасов сырья и материалов. Для проведения данного мероприятия были разработаны следующие предложения:
Реализация сторонним организациям ненужных запасов сырья и материалов, а также возврат поставщикам излишних запасов материалов.
В процессе анализа выявлено, что на предприятии имеются излишние запасы
колпачка алюминиевого 1,0л в количестве 80 000 шт. на сумму 9,5 млн.р.;
колпачка декоративного для шипучих вин в количестве 494 500 шт. на сумму 31,7 млн.р.;
сахарозы в количестве 49 000 кг на сумму 77,9 млн.р., хранящихся на арендованном складе в г. Держинске.
При реализации данных запасов ЗАО «Минский завод виноградных вин» снизит запасы сырья и материалов на сумму 119,1 млн.р. (9,5 млн.р. + 31,7 млн.р. + 77,9 млн.р.). Следовательно на эту сумму сократится потребность предприятия в оборотных активах.
Внедрение методики нормирования потребности в конкретных видах сырья и материалов и определение максимальной величены текущего запаса сырья и материалов.
После проведения необходимых расчетов видим, что запасы стеклобутылки винной 0,7л сократятся на 666 068 шт. на сумму 306,2 млн.р.; запасы колпачка декоративного для шипучих сократятся на 850 339 шт. на сумму 58,1 млн.р.; запасы пробки корковой сократятся на 1 943 324 шт. на сумму 527,9 млн.р.
Таким образом, после проведения мероприятий по сокращению запасов сырья и материалов общая сумма высвободившихся средств из оборота составит 892,2 млн.р.
Мероприятия по снижению запасов готовой продукции на складах предприятия. Для проведения данного мероприятия были разработаны следующие предложения:
Стимулирование специалистов отдела продаж за снижение запасов готовой продукции на складах предприятия.
Сущность данного предложения заключается в том, что оплата труда специалистов отдела продаж устанавливается в процентном отношении от выручки от реализации продукции. Проведение данного мероприятия сократит запасы готовой продукции на складах ЗАО «Минский завод виноградных вин» на 99 198 бут. Сумма оборотных активов в запасах готовой продукции уменьшится на сумму 466,8 млн.р.
Мероприятия по уменьшению дебиторской задолженности. Для проведения данного мероприятия были разработаны следующие предложения:
Подача исковых заявлений в хозяйственный суд о взыскании долгов с покупателей, просрочивших сроки платежей.
Сумма просроченной дебиторской задолженности на конец 2008 года составляет 1 533,21 млн.р. В результате проведения данного мероприятия ЗАО «Минский завод виноградных вин» сократит просроченную дебиторскую задолженность на 919,93 млн.р.
Возврат ошибочно перечисленных денежных средств поставщикам и подрядчикам.
В результате проведенного анализа выявлено, что суммы переплат поставщикам составляют 13 млн.р. После проведения данного мероприятия ЗАО «Минский завод виноградных вин» данную дебиторскую задолженность снизит до нуля.
Зачет переплат по налогам и сборам в бюджет в счет будущих платежей.
Данное мероприятие позволит сократить дебиторскую задолженность прочих дебиторов на 408 млн.р.
Предложенные мероприятия позволяют ускорить оборачиваемость оборотных активов, уменьшить длительность одного оборота оборотного капитала, а вследствие этого высвободить из хозяйственного оборота средства на сумму 3 704,09 млн.р.
В конструкторско-технологической части представлено устройство передачи этикетки. Данная деталь является спецоснасткой и в бухгалтерском учете числится как материал, т.е. входит в состав оборотных активов предприятия. Этикетопереносчик входит в состав этикетировочного оборудования для наклейки бумажных этикеток жидким клеем и имеет следующие габариты: длинна - 143 мм, ширина - 90 мм, максимальная высота - 100 мм, масса детали 0,4 кг. Деталь выполнена из дюраля (алюминиево-медно-магниевый сплав), метод изготовления детали – отливка металла и частичная обработка.
Чертеж данного устройства представлен в графической части дипломного проекта.
В разделе по охране труда и экологической безопасности предложены мероприятия по улучшению условий труда работников экономических служб, а именно:
- приведение в соответствие с требованиями нормативных правовых актов зданий и помещений;
- приведение к нормам естественного и искусственного освещения на рабочих местах;
- приведение в соответствие с требованиями нормативных правовых актов по охране труда рабочих мест;
- обеспечение противопожарной безопасности объектов;
- проведение аттестаций рабочих мест по условиям труда;
- обучение, инструктаж и проверка знаний работников по охране труда).
СПИСОК ЛИТЕРАТУРЫ
[1] Моляков, Д.С. Теория финансов предприятий / Д.С. Моляков. – М.: Финансы и статистика, 2004. – 331 с.
[2] Сайфулин, А.Д. Финансы предприятий: учеб. пособие / Р.С. Сайфулин , А.Д. Шеремет – М. : ИНФРА-М, 1999. – 343 с.
[3] Поляк, Г.Б. Финансовый менеджмент: учебник / Г.Б. Поляк – М. : МО РФ, 2009. – 608 с.
[4] Стоянова, Е.С. Финансовый менеджмент теория и практика / Е.С. Стоянова – М. : МО РФ, 2008. – 656 с.
[5] Хорн, Дж.К. Ван. Основы управления финансами: учебник / Дж.К. Ван Хорн – М. : Финансы и статистика, 2003. – 800 с.
[6] Постановление Министерства финансов Республики Беларусь «Об утверждении форм бухгалтерской отчетности» № 19 от 14 февраля 2008.
[7] Бабук, И.М. Экономика предприятия: учеб. пособие для студ. технических спец. / И.М. Бабук – Мн. : «ИВЦ Минфина», 2006. – 327 с.
[8] Финансы предприятий: практикум / Т.Е. Бондарь [и др.]. – Мн. : БГЭУ, 2006. – 242 с.
[9] Управление финансами предприятия: справочно-практическое пособие / Т. И. Вуколова [и др.]. – Мн. : Книжный Дом, 2005. – 224 с.
[10] Суша, Г.З. Экономика предприятия / Г.З.Суша. – Мн. : Новое знание, 2003. – 376 с.
[11] Декрет Президента Республики Беларусь «О лицензировании отдельных видов деятельности» №17 от 14.07.2003.
[12] Постановление Совета Министров Республики Беларусь № 1389 от 20.10.2003.
[13] Декрет Президента Республики Беларусь «О совершенствовании государственного регулирования производства и оборота алкогольной, непищевой спиртосодержащей продукции и непищевого этилового спирта» № 11 от 09.09.2005.
[14] Савицкая, Г.В. Анализ хозяйственной деятельности промышленного предприятия / Г.В.Савицкая – Мн. : Новое знание, 2006. - 688 с.
[15] Савицкая, Г.В. Теория анализа хозяйственной деятельности: Учеб. пособие / Г.В. Савицкая – Мн. : БГУЭ, 2008. – 351 с.
[16] Указ Президента Республики Беларусь «О некоторых вопросах стимулирования реализации продукции, товаров (работ, услуг) в 2009 году» № 49 от 23.01.2009.
[17] ГОСТ 2.105-95. Межгосударственный стандарт ЕСКД. Общие требования к текстовым документам. – Введ. 01.01.1997. – М.: Стандартинформ, 2005.
[18] ГОСТ 2.106-96. Межгосударственный стандарт ЕСКД. Общие требования к текстовым документам. – Введ. 01.10.1997. – М.: Стандартинформ, 2005.
[19] Конструкторская документация. Чертежи деталей: Учеб. пособие по курсу «Конструирование РЭУ» для студ. спец. «Проектирование и производство РЭС» / Ж.С. Воробьева, Н.С. Образцов, Н.А. Смирнова и др. – Мн.: БГУИР, 2003.
[20] Основы конструирования изделий радиоэлектроники: Учеб. пособие по курсу «Основы конструирования изделий радиоэлектроники» для студ. спец. Э.03.01.00 «Экономика и управление предприятием» днев. и заочн. форм. обучения / Ж.С. Воробьева, Н.С. Образцов, Н.А. Смирнова и др. – Мн.: БГУИР, 2001.
[21] Разработка и оформление конструкторской документации РЭА: Справочное пособие / Э.Т. Романычева, А.К. Иванова, А.С. Куликов и др. – М.: Радио и связь, 1989.
[22] Справочник конструктора-приборостроителя. Проектирование: основные нормы / В.Л. Соломахо [и др.]. – Мн. : Выш.шк., 1988. – 272 с.
[23] Михнюк, Т.Ф. Охрана труда : учеб. пособие для студентов учреждений, обеспечивающих получение высшего образования по специальностям в области радиоэлектроники и информатики / Т. Ф. Михнюк. – Мн. : ИВЦ Минфина, 2007. – 320 с.
[24] СНБ 2.04-05-98. Санитарные нормы освещения в производственных помещениях.
[25] СанПиН 11-13РБ94. Санитарные нормы микроклимата производственных помещений.
[25] Основы организации труда на предприятии : учебное пособие / А. И. Рофе [и др.]. – М. : ФОРУМ: ИНФРА-М, 1994. – 220 с.
[26] ГОСТ 12.2.032-78. Организация рабочих мест.
[27] Инструкция по подготовке, оформлению и предоставлению к защите дипломных проектов (работ) в высших учебных заведениях. Утверждена приказом Министерства образования Республики Беларусь 27 июня 1997 № 356.
[28] Баланс ЗАО «Минский завод виноградных вин» за 2006-2008 гг.
ПРИЛОЖЕНИЕ А
(справочное)
Бухгалтерский баланс на 01 января 2007 года
| А К Т И В | Код строки | На начало года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Основные средства | 110 | 3 800 | 4 618 | ||
| Нематериальные активы | 120 | 9 | 7 | ||
| Доходные вложения в материальные ценности | 130 | ||||
| Вложения во внеоборотные активы | 140 | 147 | 207 | ||
| в том числе: | |||||
| незавершенное строительство | 141 | ||||
| Прочие внеоборотные активы | 150 | ||||
| ИТОГО по разделу I | 190 | 3 956 | 4 832 | ||
| II. ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы и затраты | 210 | 8 206 | 6 166 | ||
| В том числе: | |||||
| сырье, материалы и другие активы | 211 | 2 682 | 3 444 | ||
| животные на выращивании и откорме | 212 | ||||
| незавершённое производство и полуфабрикаты | 213 | 126 | 120 | ||
| расходы на реализацию | 214 | ||||
| готовая продукция и товары для реализации | 215 | 5 398 | 2 602 | ||
| товары отгруженные | 216 | ||||
| выполненные этапы по незавершенным работам | 217 | ||||
| расходы будущих периодов | 218 | ||||
| прочие запасы и затраты | 219 | ||||
| Налоги по приобретенным активам | 220 | 56 | 59 | ||
| Дебиторская задолженность | 230 | 6 203 | 8 621 | ||
| В том числе: | |||||
| покупателей и заказчиков | 231 | 5 563 | 8 338 | ||
| поставщиков и подрядчиков | 232 | ||||
| разных дебиторов | 233 | 345 | 169 | ||
| прочая дебиторская задолженность | 234 | 295 | 114 | ||
| Расчеты с учредителями | 240 | ||||
| В том числе: | |||||
| по вкладам в уставный фонд | 241 | ||||
| прочие | 242 | ||||
| Денежные средства | 250 | 92 | 321 | ||
| В том числе: | |||||
| денежные средства на депозитных счетах | 251 | ||||
| Финансовые вложения | 260 | 11 | 8 | ||
| Прочие оборотные активы | 270 | ||||
| ИТОГО по подразделу II | 290 | 14 568 | 15 175 | ||
| БАЛАНС | 300 | 18 524 | 20 007 | ||
| П А С С И В | Код строки | На начало года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставный фонд | 410 | 8 | 8 | ||
| Собственные акции (доли), выкупленные у акционеров (учредителей) | 411 | ||||
| Резервный фонд | 420 | ||||
| В том числе: | |||||
| резервы, созданные в соответствии с законодатльством | 421 | ||||
| резервы, созданные в соответствии с учрдительными документами | 422 | ||||
| Добавочный фонд | 430 | 1 543 | 2 461 | ||
| Прибыль (убыток) отчетного периода | 440 | ||||
| Нераспределённая прибыль (непокрытый убыток) | 450 | -2 890 | -4 006 | ||
| Целевое финансирование | 460 | ||||
| Доходы будущих периодов | 470 | ||||
| ИТОГО по разделу III | 490 | -1 339 | -1 537 | ||
| IV. ОБЯЗАТЕЛЬСТВА | |||||
| Долгосрочные кредиты и займы | 510 | 13 364 | 14 666 | ||
| Краткосрочные кредиты и займы | 520 | ||||
| Кредиторская задолженность: | 530 | 6 553 | 6 894 | ||
| В том числе: | |||||
| перед поставщиками и подрядчиками | 531 | 6 278 | 6 307 | ||
| перед покупателями и заказчиками | 532 | ||||
| по оплате труда | 533 | 78 | 80 | ||
| по расчетам с персоналом | 534 | ||||
| по налогам и сборам | 535 | 176 | 234 | ||
| по социальному страхованию и обеспечению | 536 | 3 | 29 | ||
| разных кредиторов | 537 | 18 | 244 | ||
| прочая кредиторская задолженность | 538 | ||||
| Задолженность перед учредителями | 540 | ||||
| В том числе: | |||||
| по выплате доходов, дивидендов | 541 | ||||
| прочая | 542 | ||||
| Резервы предстоящих расходов | 550 | ||||
| Прочие виды обязательства (расходы будущих периодов) | 560 | -54 | -16 | ||
| ИТОГО по разделу IV | 590 | 19 863 | 21 544 | ||
| БАЛАНС | 600 | 18 524 | 20 007 | ||
| Активы и обязательства, учитываемые за балансом | Код строки | ||||
| 1 | 2 | ||||
| Арендованные (в том числе полученные в пользование, лизинг) основные средства | 001 | 145 | 145 | ||
| Товарно-материальные ценности, принятые на ответственное хранение | 002 | ||||
| Материалы, принятые в переработку | 003 | ||||
| Товары, принятые на комиссию | 004 | ||||
| Оборудование, принятое для монтажа | 005 | ||||
| Бланки строгой отчетности | 006 | 90 | 90 | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 007 | ||||
| Обеспечения обязательств и платежей полученные | 008 | ||||
| Обеспечения обязательств и платежей выданные | 009 | ||||
| Амортизационный фонд воспроизводства основных средств | 010 | -1 576 | -1 576 | ||
| Основные средства, сданные в аренду (лизинг) | 011 | ||||
| Нематериальные активы, полученные в пользование | 012 | ||||
| Амортизационный фонд воспроизводства нематериальных активов | 013 | -7 | -7 | ||
| Потеря стоимости основных средств | 014 | ||||
ПРИЛОЖЕНИЕ Б
(справочное)
Бухгалтерский баланс на 01 января 2008 года
| А К Т И В | Код строки | На начало года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | |||||
| Основные средства | 110 | 4 618 | 4 858 | ||
| Нематериальные активы | 120 | 7 | 9 | ||
| Доходные вложения в материальные ценности | 130 | - | - | ||
| Вложения во внеоборотные активы | 140 | 207 | 438 | ||
| в том числе: | |||||
| незавершенное строительство | 141 | - | - | ||
| Прочие внеоборотные активы | 150 | - | - | ||
| ИТОГО по разделу I | 190 | 4 832 | 5 305 | ||
| II. ОБОРОТНЫЕ АКТИВЫ | |||||
| Запасы и затраты | 210 | 6 182 | 6 342 | ||
| В том числе: | |||||
| сырье, материалы и другие активы | 211 | 3 444 | 3 212 | ||
| животные на выращивании и откорме | 212 | - | - | ||
| незавершённое производство и полуфабрикаты | 213 | 120 | 205 | ||
| расходы на реализацию | 214 | - | - | ||
| готовая продукция и товары для реализации | 215 | 2 602 | 2 877 | ||
| товары отгруженные | 216 | - | - | ||
| выполненные этапы по незавершенным работам | 217 | - | - | ||
| расходы будущих периодов | 218 | 16 | 48 | ||
| прочие запасы и затраты | 219 | - | - | ||
| Налоги по приобретенным активам | 220 | 59 | 65 | ||
| Дебиторская задолженность | 230 | 8 621 | 12 367 | ||
| В том числе: | |||||
| покупателей и заказчиков | 231 | 8 338 | 11 077 | ||
| поставщиков и подрядчиков (авансы выданные) | 232 | 169 | 1 246 | ||
| разных дебиторов (76) | 233 | 7 | |||
| прочая дебиторская задолженность (зад опл.с работн. 70,71,73 переп.по 68,69) | 234 | 114 | 37 | ||
| Расчеты с учредителями | 240 | - | - | ||
| В том числе: | |||||
| по вкладам в уставный фонд | 241 | - | - | ||
| прочие | 242 | - | - | ||
| Денежные средства | 250 | 321 | 676 | ||
| В том числе: | |||||
| денежные средства на депозитных счетах | 251 | - | - | ||
| Финансовые вложения | 260 | 8 | 8 | ||
| Прочие оборотные активы | 270 | - | - | ||
| ИТОГО по подразделу II | 290 | 15 191 | 19 458 | ||
| БАЛАНС | 300 | 20 023 | 24 763 | ||
| П А С С И В | Код строки | На начало года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| III. КАПИТАЛ И РЕЗЕРВЫ | |||||
| Уставный фонд | 410 | 8 | 8 | ||
| Собственные акции (доли), выкупленные у акционеров (учредителей) | 411 | - | - | ||
| Резервный фонд | 420 | - | - | ||
| В том числе: | |||||
| резервы, созданные в соответствии с законодатльством | 421 | - | - | ||
| резервы, созданные в соответствии с учрдительными документами | 422 | - | - | ||
| Добавочный фонд | 430 | 2 461 | 3 056 | ||
| Прибыль (убыток) отчетного периода | 440 | - | |||
| Нераспределённая прибыль (непокрытый убыток) | 450 | -4 006 | -883 | ||
| Целевое финансирование | 460 | - | - | ||
| Доходы будущих периодов | 470 | - | - | ||
| ИТОГО по разделу III | 490 | -1 537 | 2 181 | ||
| IV. ОБЯЗАТЕЛЬСТВА | |||||
| Долгосрочные кредиты и займы | 510 | 14 666 | 16 485 | ||
| Краткосрочные кредиты и займы | 520 | - | - | ||
| Кредиторская задолженность *: | 530 | 6 894 | 6 097 | ||
| В том числе: | |||||
| перед поставщиками и подрядчиками | 531 | 6 307 | 5 173 | ||
| перед покупателями и заказчиками (авансы получ) | 532 | 244 | 45 | ||
| по оплате труда | 533 | 80 | 120 | ||
| по расчетам с персоналом | 534 | - | - | ||
| по налогам и сборам | 535 | 234 | 712 | ||
| по социальному страхованию и обеспечению | 536 | 29 | 47 | ||
| разных кредиторов | 537 | - | - | ||
| прочая кредиторская задолженность | 538 | - | - | ||
| Задолженность перед учредителями | 540 | - | - | ||
| В том числе: | |||||
| по выплате доходов, дивидендов | 541 | - | - | ||
| прочая | 542 | - | - | ||
| Резервы предстоящих расходов | 550 | - | - | ||
| Прочие виды обязательства | 560 | - | - | ||
| ИТОГО по разделу IV | 590 | 21 560 | 22 582 | ||
| БАЛАНС | 600 | 20 023 | 24 763 | ||
| * Расшифровка показателя строки 530 | Код строки | На начало отчетного года | На конец отчетного периода | ||
| Долгосрочная кредиторская задолженность | 601 | - | - | ||
| Краткосрочная кредиторская задолженность | 602 | 6 894 | 6 097 | ||
| Активы и обязательства, учитываемые за балансом | Код строки | На начало года | На конец отчетного периода | ||
| 1 | 2 | 3 | 4 | ||
| Арендованные (в том числе полученные в пользование, лизинг) основные средства | 001 | 145 | 145 | ||
| Товарно-материальные ценности, принятые на ответственное хранение | 002 | - | - | ||
| Материалы, принятые в переработку | 003 | - | - | ||
| Товары, принятые на комиссию | 004 | - | - | ||
| Оборудование, принятое для монтажа | 005 | - | - | ||
| Бланки строгой отчетности | 006 | 90 | 139 | ||
| Списанная в убыток задолженность неплатежеспособных дебиторов | 007 | - | - | ||
| Обеспечения обязательств и платежей полученные | 008 | - | - | ||
| Обеспечения обязательств и платежей выданные | 009 | - | - | ||
| Амортизационный фонд воспроизводства основных средств | 010 | -1 576 | -1 501 | ||
| Основные средства, сданные в аренду (лизинг) | 011 | - | - | ||
| Нематериальные активы, полученные в пользование | 012 | ||||
| Амортизационный фонд воспроизводства нематериальных активов | 013 | -7 | -8 | ||
| Потеря стоимости основных средств | 014 | - | - | ||
ПРИЛОЖЕНИЕ В
(справочное)
Бухгалтерский баланс на 01 января 2009 года
| А К Т И В | Код строки | На начало года | На конец отчетного периода | |||
| 1 | 2 | 3 | 4 | |||
| I. ВНЕОБОРОТНЫЕ АКТИВЫ | ||||||
| Основные средства | ||||||
| первоначальная стоимость | 101 | 6 883 | 27 336 | |||
| амортизация | 102 | 2 025 | 2 776 | |||
| остаточная стоимость | 110 | 4 858 | 24 560 | |||
| Нематериальные активы | ||||||
| первоначальная стоимость | 111 | 15 | 16 | |||
| амортизация | 112 | 6 | 7 | |||
| остаточная стоимость | 120 | 9 | 9 | |||
| Доходные вложения в материальные ценности | ||||||
| первоначальная стоимость | 121 | |||||
| амортизация | 122 | |||||
| остаточная стоимость | 130 | - | - | |||
| Вложения во внеоборотные активы | 140 | 438 | 1 142 | |||
| в том числе: | ||||||
| незавершенное строительство | 141 | - | 451 | |||
| Прочие внеоборотные активы | 150 | - | - | |||
| ИТОГО по разделу I | 190 | 5 305 | 25 711 | |||
| II. ОБОРОТНЫЕ АКТИВЫ | ||||||
| Запасы и затраты | 210 | 6 342 | 13 420 | |||
| В том числе: | ||||||
| сырье, материалы и другие активы | 211 | 3 212 | 7 501 | |||
| животные на выращивании и откорме | 212 | - | - | |||
| затраты в незавершённое производство и полуфабрикаты | 213 | 205 | 330 | |||
| расходы на реализацию | 214 | - | - | |||
| готовая продукция и товары для реализации | 215 | 2 877 | 4 668 | |||
| товары отгруженные | 216 | - | - | |||
| выполненные этапы по незавершенным работам | 217 | - | - | |||
| расходы будущих периодов | 218 | 48 | 921 | |||
| прочие запасы и затраты | 219 | - | - | |||
| Налоги по приобретенным товарам, работам, услугам | 220 | 65 | 128 | |||
| Дебиторская задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) | 230 | |||||
| В том числе: | ||||||
| покупателей и заказчиков | 231 | |||||
| прочая дебиторская задолженность | 232 | |||||
| Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) | 240 | 12 367 | 15 914 | |||
| В том числе: | ||||||
| покупателей и заказчиков | 241 | 11 077 | 15 008 | |||
| поставщиков и подрядчиков | 242 | 1 246 | 448 | |||
| по налогам и сборам | 243 | 37 | 458 | |||
| по расчетам с персоналом | 244 | |||||
| разных дебиторов | 245 | 7 | ||||
| прочая дебиторская задолженность | 249 | |||||
| Расчеты с учредителями | 250 | |||||
| В том числе: | ||||||
| по вкладам в уставный фонд | 251 | - | - | |||
| прочие | 252 | - | - | |||
| Денежные средства | 260 | 676 | 1 157 | |||
| В том числе: | ||||||
| денежные средства на депозитных счетах | 261 | - | - | |||
| Финансовые вложения | 270 | 8 | 8 | |||
| Прочие оборотные активы | 280 | - | - | |||
| ИТОГО по подразделу II | 290 | 19 458 | 30 627 | |||
| БАЛАНС | 300 | 24 763 | 56 338 | |||
| П А С С И В | Код строки | На начало года | На конец отчетного периода | |||
| 1 | 2 | 3 | 4 | |||
| III. КАПИТАЛ И РЕЗЕРВЫ | ||||||
| Уставный фонд | 410 | 8 | 50 | |||
| Собственные акции (доли), выкупленные у акционеров (учредителей) | 411 | - | - | |||
| Резервный фонд | 420 | - | - | |||
| В том числе: | ||||||
| резервные фонды , образованные в соответствии с законодательством | 421 | - | - | |||
| резервные фонды, образованные в соответствии с учредительными документами | 422 | - | - | |||
| Добавочный фонд | 430 | 3 056 | 5 773 | |||
| Чистая прибыль (убыток) отчетного периода | 440 | - | 818 | |||
| Нераспределённая (неиспользованная) прибыль (непокрытый убыток) | 450 | -883 | -883 | |||
| Целевое финансирование | 460 | - | - | |||
| Доходы будущих периодов | 470 | - | - | |||
| ИТОГО по разделу III | 490 | 2 181 | 5 758 | |||
| IV. ДОЛГОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Долгосрочные кредиты и займы | 510 | 16 485 | 35 629 | |||
| Прочие долгосрочные обязательства | 520 | - | - | |||
| ИТОГО по разделу IV | 590 | 16 485 | 35 629 | |||
| V. КРАТКОСРОЧНЫЕ ОБЯЗАТЕЛЬСТВА | ||||||
| Краткосрочные кредиты и займы | 610 | 2 871 | ||||
| Кредиторская задолженность | 620 | 6 097 | 12 080 | |||
| В том числе: | ||||||
| перед поставщиками и подрядчиками | 621 | 5 173 | 11 003 | |||
| перед покупателями и заказчиками | 622 | 45 | 144 | |||
| по расчетам с персоналом по оплате труда | 623 | 120 | 291 | |||
| по прочим расчетам с персоналом | 624 | - | ||||
| по налогам и сборам | 625 | 712 | 477 | |||
| по социальному страхованию и обеспечению | 626 | 47 | 117 | |||
| по лизинговым платежам | 627 | - | - | |||
| перед прочими кредиторами | 628 | - | 48 | |||
| Задолженность перед участниками (учредителями) | 630 | - | - | |||
| В том числе: | ||||||
| по выплате доходов, дивидендов | 631 | - | - | |||
| прочая задолженность | 632 | - | - | |||
| Резервы предстоящих расходов | 640 | - | - | |||
| Прочие краткосрочные обязатльства | 650 | |||||
| ИТОГО по разделу V | 690 | 6 097 | 14 951 | |||
| БАЛАНС | 600 | 24 763 | 56 338 | |||
| Из строки 620: | ||||||
| Долгосрочная кредиторская задолженность | 701 | - | - | |||
| Краткосрочная кредиторская задолженность | 702 | - | 2 592 | |||
| Активы и обязательства, учитываемые за балансом | Код строки | На начало года | На конец отчетного периода | |||
|
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | ||||||